Поиск
Дом.РФ. Отчет за 3 кв 2026 по МСФО
Тикер: #DOMRF
Текущая цена: 2090
Капитализация: 375.8 млрд
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/
Мультипликаторы (LTM):
▫️ P/E - 3.33
▫️ P/BV - 0.74
▫️ NIM - 4.2%
▫️ COR - 0.7%
▫️ CIR - 24.3%
▫️ ROE - 23.6%
Что нравится:
▫️ ЧКД увеличился на 9.2% к/к (5.4 → 5.9 млрд);
▫️ доход от операций с недвижимостью вырос на 18.2% к/к (2.3 → 2.7 млрд);
▫️ чистая прибыль увеличилась всего на 1.3% к/к (28.7 → 29.1 млрд);
▫️ рост кредитного портфеля на 5.8% к/к (5.64 → 5.97 трлн);
Что не нравится:
▫️ ЧПД снизился на 0.3% к/к (52.2 → 52 млрд);
▫️ процент ссуд с просрочкой 90 дней и более увеличился с 1.02 до 1.09%.
Дивиденды:
Предполагается выплата на уровне 50% от чистой прибыли компании.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 340.96 руб (ДД 16.31% от текущей цен).
Мой итог:
ЧПД впервые немного снизился после постоянного квартального роста с начала 2025 года (47.7 → 48.6 → 52.2 → 52 млрд). ЧПД после удержания резервов также снизился (-1%к/к, 41.8 → 41.4 млрд). ЧКД показал рост второй квартал подряд (3.9 → 3.7 → 5.4 → 5.9 млрд). Непроцентные доходы (включающие и ЧКД) уменьшились за квартал на -24.9% к/к (10.2 → 7.7 млрд).
Чистая прибыль второй квартал подряд растет достаточно скромно. И это при том, что операционные доходы снизились (16.4 → 16.1 млрд), а эф. ставка налога на прибыль уменьшилась (15.2% vs 23% во 2 кв 2025). Повлияло снижение ЧПД и непроцентных доходов. За 9 месяцев прибыль выросла на 38.6% г/г (62.3 → 86.3 млрд). С учетом полученной прибыли компания за этот период дивиденд ориентировочно составляет 239.55 руб.
Прибыль по сегментам за 3 квартал (г/г в млрд):
▫️ корпоративно-строительный +32.1% (11.2 → 14.8);
▫️ корпоративно-инвестиционный +156.3% (0.9 → 2.1);
▫️ розничный +539.3% (0.06 → 0.4);
▫️ финансовые рынки -25.6% (3.7 → 2.8);
▫️ земля -76.9% (3.4 → 0.8);
▫️ секьюритизация -53.4% (4.6 → 2.1);
▫️ арендное жилье +50.6% (1.2 → 1.8);
▫️ прочее +231.5% (1.2 → 4.1).
Кредитный портфель растет второй квартал подряд, но динамика по приросту портфеля слабее прошлого года. Чистая процентная маржа уменьшилась (4.3 → 4.2%), ROE за 9 месяцев меньше, чем был за 1 полугодие (23.8 → 23.6%). COR остался без изменений. CIR увеличился с 23.7% до 24.3%.
На 2026 год компания сохранила план по прибыли (в районе 117 млрд) и ROE (выше 23%). Ранее также были озвучены планы по COR (0.6%) и CIR (29.8%). Судя по результатам 9 месяцев, не получится "попасть" только в прогноз по COR.
Если взять прогноз по прибыли за основу, то это дает P/E 2026 = 3.21, а дивиденд может быть около 325.2 руб (ДД 15.56% от текущей цены). Идут примерно вровень со Сбербанком.
Но стоит учитывать, что Дом.РФ по своей специфике сильно привязан к строительству жилищного и арендного жилья, а также корпоративному и розничному финансированию. Проблемы отрасли (замедление объемов строительства и реализации, возможные задержки выплат или даже дефолты) будут отражаться на результатах компании. И это уже можно увидеть по ухудшившейся динамике прибыли основных сегментов в 3 квартале (в скобках за 1 полугодие 2026):
▫️ корпоративно-строительный +32.1% (+53.5%);
▫️ финансовые рынки -25.6% (+75.5%);
▫️ земля -76.9% (-19.4%);
▫️ секьюритизация -53.4% (+42.8%).
Далекоидущих выводов пока делать не стоит, но это повод повнимательнее присмотреть к результатам компании в следующих кварталах. Также из негативных моментов можно отметить, что доля проблемных кредитов продолжает увеличиваться (2.5 → 3.1%).
При всем этом, исходя из логики диверсификации, компания вполне подходит для добавления в свой портфель в качестве хорошей дивидендной истории. Да и оценивается Дом.РФ до сих пор недорого. Бонусом еще может быть возможный пересмотр частоты дивидендных выплат (возможно даже будут ежеквартальные). В рисках замедление динамики результатов, ухудшение качества портфеля (а значит рост резервов) из-за сложностей в отрасли, а также возможно будущие SPO.
Акций компании недавно добавил в портфель на долю 4% (лимит - 4%).
Прогнозная справедливая стоимость - 2930 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
🏦 #SBER — Сбербанк: банк с P/E 3,4 и ROE 23%. Дёшево или справедливо?
Коллеги, разбираю Сбер по свежему отчёту МСФО за 9 месяцев (опубликован 28.10).
📌 Цена: 291,4 ₽ (03.11, Мосбиржа)
📌 Капитализация: ≈ 6,6 трлн ₽ (обычка + префы)
📌 За год: от 245 ₽ (20.07, после дивотсечки) до 328 ₽ (23.04)
📊 Мультипликаторы (LTM):
• P/E — 3,4
• P/B — 0,73
• ROE — 23,5%
• Чистая процентная маржа — 6,5%
✅ Что нравится:
• Прибыль растёт: 9 мес. 2026 — 1 531 млрд ₽ против 1 308 млрд ₽ годом ранее (+17%). Q3 — 511 млрд ₽ (+14% г/г).
• Стабильный ROE 23–24% каждый квартал при капитале 9 трлн ₽.
• Маржа расширяется: ЧПМ 6,65% в Q3 против 6,20% год назад.
• Стоимость риска снизилась до 1,07% (LTM) с 1,3% по итогам 2025.
• Прозрачная дивполитика — 50% прибыли МСФО.
❌ Что не нравится:
• Просрочка растёт: NPL 5,3% против 2,9% в 2021 и 4,8% год назад. Качество кредитов — главный риск.
• Достаточность основного капитала 13,2% — без большого запаса для выплат сверх 50%.
• Сбер — «индекс в одной акции»: на падениях рынка его продают первым (02.11 — минус 1,8% за день).
💰 Дивиденды:
За 2025 год выплачено 37,64 ₽ на акцию (50% прибыли) — 12,9% к текущей цене. Если payout останется 50%, а прибыль за 2026 будет на уровне LTM (89,4 ₽ на акцию), дивиденд — порядка 44–45 ₽. Это моя арифметика, а не прогноз компании.
📈 Технически: после июльского минимума цена отыгралась почти на 20%, сейчас 291 ₽ — под сопротивлением 300–301 ₽ (максимум конца октября). Ближняя поддержка — 288–290 ₽ (пробитые максимумы августа–сентября), следующая — 271–275 ₽ (минимумы начала октября).
🧾 Мой итог:
Бизнес растёт, мультипликаторы низкие, дивиденд двузначный. Главное, за чем слежу, — просрочка и стоимость риска в следующих отчётах. Для себя рассматриваю набор позиции частями от поддержек 288–290 и 271–275 ₽, а не погоню за ценой под сопротивлением.
Хотите бесплатный разбор своего портфеля или доступ в VIP — пишите в личку @imafinance.
Мой Telegram-канал: https://t.me/+6Pm9gMeSnPgxZWYy
Бесплатные чек-листы трейдера — в моём Telegram-боте: https://t.me/OracleTradingProBot?start=link_fY55tg6jOi
Не является индивидуальной инвестиционной рекомендацией.
#SBER #SBERP #акции #инвестиции #дивиденды
СПБ Биржа публикует итоги торгов за октябрь
Совокупный объём торгов* неоактивами** и ценными бумагами в режиме основных торгов на СПБ Бирже в октябре 2026 года составил 970,39 млрд рублей, что на 3,7% больше, чем в сентябре (935,35 млрд рублей).
Неоактивы
Стоимостной объём сделок*** с неоактивами в октябре составил 800,72 млрд рублей, что на 6,1% больше, чем в сентябре (754,95 млрд рублей).
Среднедневной объём торгов составил 25,83 млрд рублей (25,17 млрд рублей в сентябре).
В топ-15 по объёму торгов вошли неоактивы на биткоин, эфириум, Circle, AMD, солану, Sandisk, Nebius, Moderna, Strategy, риппл, Bloom Energy, Coherent, Lumentum, Tesla и трон.
В октябре участники торгов и их клиенты заключили в режиме основных торгов 5,18 млн сделок, что на 12,8% меньше, чем в сентябре (5,94 млн сделок).
Всего на СПБ Бирже инвесторам доступны 75 неоактивов на акции глобальных компаний и криптовалюты.
Ценные бумаги
Стоимостной объём сделок с ценными бумагами в октябре составил 169,67 млрд рублей. Это на 5,9% меньше, чем в сентябре 2026 года (180,39 млрд рублей), и на 0,4% ниже показателя октября 2025 года (170,31 млрд рублей).
Среднедневной объём торгов в октябре составил 5,47 млрд рублей (6,01 млрд рублей в сентябре).
Количество активных счетов инвесторов в октябре составило 1,54 млн, что на 2,9% больше, чем в сентябре (1,50 млн счетов).
В октябре участники торгов и их клиенты заключили 27,45 млн сделок с ценными бумагами, что на 10,2% больше по сравнению с сентябрём (24,91 млн сделок).
Инвесторам на СПБ Биржи доступны 247 ценных бумаг.
Основные события периода
• СПБ Биржа приняла участие в исследовании «Как избежать падения стоимости после IPO».
• Дневной объём торгов неоактивами впервые приблизился к 60 млрд рублей. Лидерами по объёму торгов стали неоактивы на биткоин, эфириум и солану.
• Срочному рынку СПБ Биржи 7 октября исполнился год. За это время сформировался новый сегмент российского финансового рынка — рынок неоактивов.
• СПБ Биржа добавила на торги 20 неоактивов на ценные бумаги глобальных компаний.
Примечания:
* — При подсчёте учитываются сделки, заключённые в течение отчётного месяца, вне зависимости от дат осуществления расчётов по ним. Каждые встречные сделки купли-продажи ценных бумаг образуют одну единицу объёма торгов. Каждые встречные сделки с неоактивами формируют одну единицу объёма торгов и две открытые позиции разной направленности.
** — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.
*** — При конвертации объёмов торгов, рассчитанных на основании реестра сделок, используется официальный курс Банка России для соответствующего календарного дня.
Ozon. Отчет за 3 кв 2026 по МСФО
Тикер: #OZON
Текущая цена: 3728
Капитализация: 806.8 млрд
Сектор: IT
Сайт: https://ir.ozon.com/ru
Мультипликаторы (LTM):
▫️ P/E - 36.74
▫️ P/BV - отриц. BV
▫️ P/S - 0.59
▫️ ROE - отриц. BV
▫️ ND/EBITDA - 1.9
▫️ EV/EBITDA - 5.22
Что нравится:
▫️ выручка выросла на 62.7% г/г (258.9 → 421.2 млрд);
▫️ FCF увеличился на 65% г/г (151.5 → 250 млрд);
▫️ нетто фин расход снизился на 2.4% к/к (16.7 → 16.3 млрд);
▫️ чистая прибыль выросла на 25.1% г/г (2.9 → 3.7 млрд);
Что не нравится:
▫️ чистый долг вырос на 31.2% к/к (351.1 → 460.7 млрд). ND/EBITDA ухудшился с 1.83 до 1.89;
▫️ дебиторка увеличилась на 10.9% к/к (12.2 → 13.5 млрд).
Дивиденды:
Див. политика не содержит указаний на порядок определения дивидендов.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 162.15 руб. (ДД 4.35% от тек. цены).
Мой итог:
Показатели по сегментам.
E-commerce (3 кв 2026 г/г):
▫️ GMV +41.5% (1.10 → 1.56 трлн);
▫️ кол-во заказов +76% (668 → 1176 млн шт);
Количество активных покупателей за квартал увечилось на 6.2% (69.2 → 73.5 млн чел). Как и ожидалось, компания стала бенефициаром атак на WB. Динамика оборота и заказов выше, чем был в прошлом квартале. За полугодие GMV вырос на 36.7% г/г (2.93 → 4.01 млрд), а кол-во заказов - на 77% г/г (1.65 → 2.92 млрд).
В финтехе Озон снова не предоставил данных по количеству активных клиентов. Стоимость риска продолжила расти (12.8 → 14.3%). Чистая процентная маржа не изменилась (6.9%).
Выручка за 3 квартал (г/г в млрд):
▫️ E-commerce +61.9% (214.7 → 347.7);
▫️ финтех +58% (53.9 → 85.2).
За 9 месяцев выручка в E-commerce выросла на 50.9% г/г (577.6 → 871.6 млрд), в финтехе - на 53.6% г/г (139.2 → 213.8 млрд).
Чистая прибыль увеличилась более скромно, но здесь есть нюансы. Улучшилась операционная рентабельность с 6.9 до 8.3%, но увеличился нетто фин расход (14.2 → 16.3 млрд), вырос убыток по курсовым разницам (0.9 → 6.3 млрд), а также выплачен налог на прибыли по эф. ставке 70.1% (в прошлом году было восстановление налога). Но главное компания отразила расход по оценочному резерву, связанному с атаками на склады, в размере 30.1 млрд. Без этого прибыль выросла бы кратно. За 9 месяцев чистая прибыль Озон получил прибыль 18.3 млрд против убытка -4.6 млрд за 9 мес 2025.
Не понравилось, что компания в релизе не указала остаток средств на счетах кредитных и микрофинансовых организаций группы. Пришлось примерно высчитывать его, чтобы исключить финтех при расчете FCF и долговой нагрузки. Ниже все расчеты приблизительные.
FCF без учета финтеха прилично добавил на фоне лучшей динамики OCF (+146% г/г, 68.2 → 167.7 млрд) в сравнении с кап. затратами (+72.3% г/г, 14.6 → 25.1 млрд).
Долговая нагрузка увеличилась. Сильный рост EBITDA перекрыл более сильный рост чистого долга.
Большинство аналитиков за 3 квартал ожидало результаты слабее, чем Озон в итоге показал (с поправкой на расход по резерву, конечно). Если компания отработает в 4 квартале с такой же рентабельность как и в 3, то по итогу году скорректированная прибыль может быть около 88 млрд. Это дает P/E скор. 2026 = 9.36. Ранее озвучивался план по выплате дивиденда не менее 30 млрд (138.6 руб и ДД 3.64% от тек. цены), но с учетом ситуации с атаками на инфраструктуру компании такой прогноз выглядит слишком оптимистичным. Хотя все сильно зависит от дальнейшего развития ситуации.
Озон продолжает увеличивать GMV высокими темпами. В 3 квартале улучшилась рентабельность. Но при этом достаточно и настораживающих моментов:
▫️ атаки на склады продолжились и в 4 квартале, и нет понимания, будут ли еще расходы на резервы по убыткам;
▫️ в Госдуму внесен законопроект, переводящий ПВЗ на расчет налога по кадастровой стоимости, что может снизить их рентабельность или вообще увести в минус;
▫️ тарифы на страхование складов выросли в десятки раз;
▫️ непонятно постоянный или временный переток покупателей с WB на Ozon.
Акций компании нет в портфеле. Интересной цена была в конце августа, но тогда покупать было страшно, а сейчас достаточно неопределенностей для такой оценки.
Прогнозная справедливая стоимость - 3540 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
СПБ Биржа добавит на торги 10 неоактивов на акции NVIDIA, Micron, Alphabet и других компаний
СПБ Биржа 3 ноября 2026 года добавит на торги 10 неоактивов* на акции глобальных компаний. В линейку войдут неоактивы на акции NVIDIA, Micron, Lam Research, Alphabet, Oracle, Dell, Marvell, Western Digital, Caterpillar и McDonald’s. Общее количество неоактивов на глобальные ценные бумаги и индексы криптовалют достигнет 75.
Базисными активами новых неоактивов станут акции компаний из сфер полупроводниковых технологий, цифровых сервисов и программного обеспечения, вычислительной инфраструктуры, машиностроения и общественного питания.
Полупроводниковый сегмент пополнят неоактивы на акции NVIDIA, Micron, Marvell и Lam Research. NVIDIA разрабатывает графические процессоры и решения для искусственного интеллекта, Micron производит микросхемы памяти, Marvell специализируется на полупроводниковых решениях для центров обработки данных и сетевой инфраструктуры, а Lam Research выпускает оборудование для производства микросхем.
В сегменте цифровых сервисов и программного обеспечения появятся неоактивы на акции Alphabet и Oracle. В состав Alphabet входит Google, развивающая поисковые, рекламные и облачные сервисы. Oracle специализируется на корпоративном программном обеспечении и облачных технологиях.
Линейку неоактивов на акции компаний, работающих в сфере вычислительной инфраструктуры, дополнят Dell и Western Digital. Dell производит компьютеры, серверы и системы хранения данных, а Western Digital специализируется на жёстких дисках и решениях для хранения данных.
В промышленном и потребительском секторах появятся неоактивы на акции Caterpillar и McDonald’s. Caterpillar производит строительную и горнодобывающую технику, а McDonald’s входит в число крупнейших мировых сетей ресторанов быстрого обслуживания.
В брокере «Т-Банк Инвестиции», который первым предоставил массовому инвестору доступ к неоактивам, отмечают рост спроса.
«С мая текущего года совокупный оборот торгов этими инструментами в Т-Банк Инвестициях превысил 2 трлн рублей, — отметил директор по развитию брокерских продуктов Т-Банк Инвестиций Александр Гусев. — А 23 октября на СПБ Бирже зафиксирован рекордный дневной оборот — почти 60 млрд рублей. Трейдеров привлекает возможность торговать ликвидными инструментами без комиссии внутри дня, а инвесторов — возможность участия в динамике глобальных компаний без рисков блокировок в зарубежной инфраструктуре. Продолжая расширять перечень базисных активов, мы открываем доступ к неоактивам на акции зарубежных компаний, которые являются лидерами в своих секторах, при этом линейка новых бумаг диверсифицирована по отраслям. Технологическое решение СПБ Биржи позволяет торговать всеми акциями из индекса S&P 500 и мы продолжим работу над расширением линейки доступных инструментов».
Главный экономист Т-Банка Инвестиции Софья Донец обратила внимание на мировые финансовые события, которые будут влиять на динамику цен базисных активов до конца года.
«В ближайшие месяцы мировая новостная повестка плотно насыщена поводами, которые будут двигать глобальные финансовые рынки — это и выборы в США, и события на Ближнем Востоке, и сектор ИИ с сезоном отчетностей и готовящимися IPO, и ожидания вокруг решений крупнейших центробанков, — заметила Софья Донец. — При этом четвертый квартал с предновогодним периодом традиционно сильный по торговой активности и динамике индексов. Новые инструменты позволят сделать ставку и на рост, и на волатильность. На горизонте года одним из аргументов в пользу неоактивов является рост прибылей крупных американских компаний из индекса S&P 500, который фиксируется третий квартал подряд на уровне около 30%».
Неоактивы на глобальные ценные бумаги позволяют инвесторам получать финансовый результат от изменения стоимости базисных акций без необходимости приобретения соответствующих ценных бумаг.
Размер каждого неоактива соответствует одной базисной акции. Валюта стоимости шага цены — доллар США, валюта расчетов — рубль.
Новые неоактивы
Подробнее в пресс релизе.
Учёт дивидендов по базисным акциям в неоактивах
По неоактивам на глобальные акции предусмотрен механизм учёта дивидендов с помощью дивидендной поправки, аналогичный механизму фандинга.
Когда происходят расчёты
После окончания торгов неоактивом в последний торговый день, когда базисная акция торгуется с правом на ближайший дивиденд. Этот день предшествует экс-дивидендной дате (Ex-Dividend Date) — первому торговому дню, когда базисная акция торгуется без права на этот дивиденд.
Как происходят расчёты
• С держателя короткой позиции по неоактиву списывается дивидендная поправка в размере 100% суммы объявленного дивиденда.
• Держателю длинной позиции начисляется 70% этой суммы.
• 30% — удерживаются СПБ Клирингом для исполнения налоговых обязательств перед • Налоговой службой США (IRS).
Размер удержания соответствует базовой ставке налога в США, поскольку пониженная ставка по налоговому соглашению между Россией и США в настоящее время не применяется.
Порядок учёта дивидендов описан в спецификации неоактивов и в Регламенте налогового администрирования.
Ключевые свойства неоактивов
• Финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента, в том числе акции.
• Комиссия за сделки с неоактивами — 0 ₽. Позиции открываются и закрываются без комиссии. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.
• Обеспечение в рублях и ценных бумагах. Для открытия и удержания позиции используются рубли и/или ценные бумаги в портфеле инвестора. Иностранная валюта для совершения сделок не требуется.
Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги и индексы криптовалют доступны для сделок с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.
Примечания:
* — Неоактивы — расчётные фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.
Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Сбербанк. Отчет за 3 кв 2026 по МСФО
Тикер: #SBER #SBERP
Текущая цена: 296 (АО), 296.4 (АП)
Капитализация: 6.77 трлн
Сектор: Банки
Сайт: https://www.sberbank.ru/
Мультипликаторы (LTM):
▫️ P/E - 3.51
▫️ P/BV - 0.75
▫️ NIM - 6.7%
▫️ СOR - 1.1%
▫️ CIR - 29.4%
▫️ ROE - 24%
Что нравится:
▫️ чистый процентный доход вырос на 3.8% к/к (1066.8 → 1107.7 млрд);
▫️ кредитный портфель увеличился на 4.5% к/к (52.6 → 55 трлн);
▫️ процент ссуд, просроченных на более чем 90 дней, снизился за квартал с 3.58 до 3.41%.
Что не нравится:
▫️ чистый комиссионный доход снизился на 1.4% к/к (215.3 → 212.3 млрд);
▫️ чистая прибыль уменьшилась на 0.1% к/к (511.2 → 510.8 млрд);
▫️ расход от операций с фин инструментами -40 млрд, хотя это меньше, чем -50.3 млрд во 2 кв 2025;
Дивиденды:
Выплата 50% чистой прибыли по МСФО. Выплаты поддерживаются при уровне достаточности капитала в 13.3%. Выплачивается равная сумма по обыкновенным и привилегированным акциям один раз в год.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 44.53 руб (ДД 15.04% АО и 15.02% АП от текущих цен).
Мой итог:
ЧПД растет второй квартал подряд (988.2 → 984.3 → 1066.8 → 1107.7). ЧПД после учета резервов вырос еще сильнее (+8.8% к/к, 895.3 → 973.9 млрд). ЧКД немного снизился и последние 4 квартала рост чередуется со снижением (219 → 204.5 → 215.3 → 212.3 млрд).
За квартал снова получен расход от операций с фин. инструментами. Меньше прошлого, но также неприятно. С другой стороны, это же может быть точкой роста в других кварталах.
По непрофильной деятельности продолжается череда кварталов с убытками (-46.4 → -28.7 млрд). Хотя можно отметить, что его размер наименьший с начала 2025 года. По страховой деятельности также убыток (41.8 → -21.4 млрд). К сожалению, здесь сломалась начинавшаяся тенденция на получение прибыли, которая продлилась только пару кварталов.
Операционные расходы выросли на 4.4% к/к (336.1 → 351 млрд). Это в сочетании с убытками по неосновной деятельности отразилось на снижении прибыли. За 9 месяцев чистая прибыль увеличилась на 17% г/г (1307.3 → 1529.9 млрд), а дивиденд за период составляет 33.5 руб.
Кредитный портфель продолжает расти, при этом снизился процент просроченных ссуд. Чистая процентная маржа не изменилась. По кредитованию уменьшился сегмент ЮЛ (коммерческое -0.3%, проектное -15.5% к/к), а по ФЛ наоборот везде рост (особенно выделяется автокредитование +8.2% к/к).
Сбербанк немного скорректировал планы на 2026 год:
▫️ ROE 22% (без изменений);
▫️ NIM более 6.2% (было 6.2%);
▫️ COR менее 1.4% (без изменений);
▫️ рост ЧКД 0% (было 0%);
▫️ CIR 30-32% (без изменений).
Греф также озвучил прогноз по прибыли около 2 трлн. Но, скорее всего, банк сможет заработать даже чуть выше. Если Сбербанк за 4 квартал получит прибыль в районе 480 млрд, то это даст P/E = 3.37 и дивиденд около 44 руб (ДД 14.86% АО и 14.84% АП от текущих цен). Не так вкусно, как было в прошлом квартале, но все еще нормально.
В целом, Сбербанк остается хорошей идеей для портфеля рассчитанного на стабильный и хороший денежный поток. Но есть несколько моментов неопределенности. Во-первых, была атака на ЦОД банка. Вроде как без значительного урона, но все же это тревожный момент плюс дополнительные расходы на восстановление повреждений и защиту от новых атак. Во-вторых, после пика выдачи ипотек в сентябре стоит ожидать обвала в 4 квартале. В-третьих, уровень резервирования в ближайшее время как минимум не снизится (проблемы с долгами Самолета, сейлеров и маркетплейсов). В-четвертых, 12 ноября представит новую див. политику и стратегию. В планах банка сохранить payout в 50%, но могут появиться какие-то дополнительные нюансы.
При всем этом сектор и Сбербанк, в частности, может выиграть от постепенного внедрения ИИ, сэкономив на расходах по содержанию персонала и улучшив внутренние рабочие процессы.
Акции банка есть в портфеле с долей 8.66% (лимит - 6%).
Прогнозная справедливая стоимость - 396 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
🪙 Сбер по итогам 3 кварталов увеличил чистую прибыль по МСФО на 17% до 1,530 трлн рублей.
В 3 квартале чистая прибыль выросла на 14% до 511 млрд.
Во втором квартале 2026 года показатель составлял ₽511,2 млрд, а годом ранее — ₽448,3 млрд. За 9 месяцев Сбербанк заработал ₽1529,9 млрд.
- Чистые процентные доходы выросли на 24%, до ₽893,6 млрд
- Чистые комиссионные доходы сократились на 1,9%, до ₽212,3 млрд.
- Рентабельность капитала составила 23,5%
- Чистая процентная маржа составила 6,7%, прибавив 0,5 п.п. по сравнению с 3 кварталом прошлого года
Вероятность дивидендов по итогам года в 40-44 р все выше. 👍 А это див доходность около 14-14,5 %.
$SBER $SBERP
🏦 Сбер представит новую дивидендную политику 12 ноября на Дне инвестора, — CFO Скворцов.
Наблюдательный совет рассмотрит вопрос о новой дивидендной политике на 2027-2029 годы 10 ноября.
Сбер не ожидает, что ключевая ставка в 2027 году опустится до 10%. Допускает сохранение ключевой ставки в декабре, но видит вероятность ее снижения на 0.25 п.п., — CFO Скворцов
Сбер ожидает курс рубля в 4 квартале 2026 года в диапазоне 80-85 рублей за доллар.
Прогноз по росту ВВП РФ в 2026г повышен с 0% — 0,5% до 0.5% —1%.
Прогноз по инфляции повышен с 6.5% — 7% до 6.5 —7,5%.
В Сбербанке не ожидают значимого перетока денег со вкладов в биржевые активы в 2027 году: Скворцов считает, что снижение ставки на 1-2 п.п. не может как-то значимо повлиять на переток денег со вкладов в биржевые активы.
🪙 Сбер не видит рисков для резервов банка со стороны обслуживания долга Самолетом — финдиректор Тарас Скворцов
$SMLT
Henderson - маржи почти не осталось
Жесткая политика ЦБ все сильнее давит на бизнес в России. По данным «Известий», ежемесячно прекращают работу от 12 до 15 тыс. предприятий малого и среднего бизнеса. Причина понятна - кредиты под 17-19% фактически съедают всю прибыль. Вы думаете, этот «процентный каток» обходит стороной крупные компании?
👕 Так, финансовые расходы компании Henderson $HNFG за первое полугодие 2026 года составили 64% от всей операционной прибыли и привели к падению чистой прибыли в два раза, до 0,45 млрд рублей. При этом маржа по чистой прибыли уже докатилась до 4%, что может стать настоящим вызовом в ближайшем будущем.
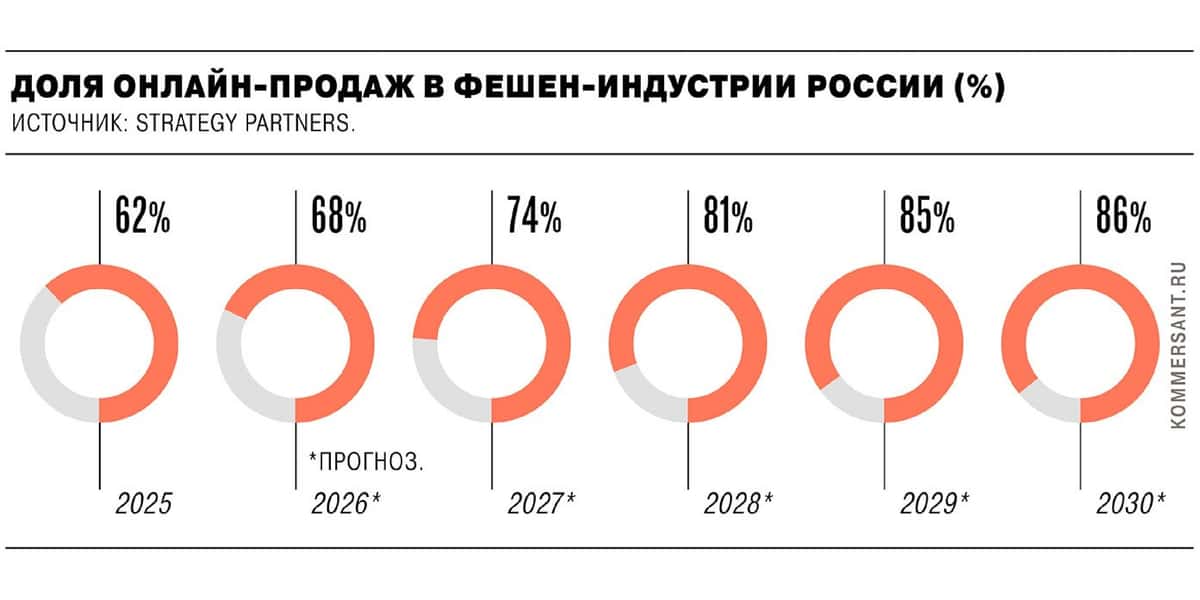
Но проблема Henderson заключается даже не в обслуживании долга (в финансовых расходах больше половины - это обязательства по аренде), а в скромных темпах роста выручки. Покупательная способность населения падает, а доля онлайн-продаж в российском fashion-ритейле продолжает расти. По мнению аналитиков, к 2030 году она составит 86%.
📊 За первое полугодие выручка по МСФО выросла всего на 3,6%, за третий квартал совокупная выручка прибавила 5%, до 7,2 млрд рублей. Сопоставимые продажи в пресс-релизе компании не нашел, думается мне, «лайки» (like-for-like) совсем грустные. Хотя, как по мне, публичный ритейлер просто обязан такие вещи публиковать в пресс-релизе.
Когда оцениваешь представителя потребительского сектора, главной является его способность удерживать темпы роста выручки выше инфляции. Это показывает, насколько компания может перекладывать инфляцию на полку. В случае с Henderson добиться этого не удалось.
🤔 Если выручка даже не обгоняет инфляцию, так, может, и операционные расходы удалось удержать? Никак нет! Коммерческие, общехозяйственные и административные расходы за то же полугодие выросли почти на 20%, или на 1 млрд рублей. Миллиард, Карл! Если посмотреть структуру расходов, то растет все широким фронтом. Даже комиссионные вознаграждения агентам прибавили 241 млн. Гоните таких агентов, у вас выручка не растет.
Несмотря на мою приверженность бренду (в моем гардеробе он занимает процентов 80), к инвест-идее я отношусь скептически. Сопротивляться маркетплейсам бесполезно, расти с их помощью - тоже сомнительно. Компания оценила вероятный убыток после пожаров на складах в 83 млн руб. Henderson точно удержит свою долю рынка и останется на плаву, только едва ли это поможет акциям.
❗️Не является инвестиционной рекомендацией
♥️ Стартуем недельку с разбора фэшн-ритейлера. И помните, только ваши лайки мотивируют меня и дальше публиковать аналитику. Спасибо.
Дефолты продолжаются. Кто выстоит на рынке рискованных облигаций?
ЦБ пока не торопится снижать ставку, а даже когда снизит — до реального сектора это дойдёт не сразу. Поэтому дефолты среди рискованных облигаций продолжаются: проблемы уже задели многих игроков и будут давить на рынок дальше. Устоять смогут только компании с настоящим запасом ликвидности и здоровой структурой баланса.
Инвесторам стоит сейчас не строить догадки о ставке, а внимательно смотреть, стоит ли за бумагой реальный бизнес или только красивая история.
Для подборки я взял эмитентов с сильными поручителями и приемлемым уровнем долговых обязательств — чтобы при потенциальном ухудшении финансового состояния были резервы для поддержания ликвидности.
Заслон 002Р-01 $RU000A10G2M8 (А-) YTM: 18,4% на 2 года 10 месяцев
Это частная российская инжиниринговая компания, которая занимается разработкой и производством высокотехнологичного радиоэлектронного оборудования. В её портфеле — системы для авиации, флота и сухопутных сил, средства наземного аэродромного обслуживания, медицинская диагностическая техника, а также СВЧ-компоненты.
Часть инвестиционных программ компании финансируется за счёт целевых субсидий от государства. И это ещё один маркер её стратегической значимости: государство видит в ней игрока, чьё развитие отвечает национальным интересам.
С деньгами у компании порядок: чистый долг отрицательный, ликвидная подушка 12,2 млрд рублей, проценты покрываются в 6,1 раза, да ещё и рейтинги A-(RU) и ruA- — вроде бы надёжно. Но есть и ложка дёгтя: маржа проседает (EBITDA −24,9% при выручке −10,4%), краткосрочные обязательства выросли на 53,9%, а операционный денежный поток минусовой уже второй год.
Вывод для инвестора: дефолта сейчас можно не ждать, но глаз держать на марже и денежном потоке — именно они могут съесть ликвидную подушку.
Из актуального:
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
АВТОБАН-Финанс БО-П10 $RU000A10G2W7 (А+) YTM: 19,61% на 2 года 11 месяцев до наступления оферты.
«Автобан» плотно завязан на государство. Компания — генподрядчик у Росавтодора и «Автодора», активно участвует в ГЧП и концессиях. На её счету участки ЦКАД (ЦКАД-3 и ЦКАД-4), обход Тольятти, дублёр проспекта Гагарина в Нижнем Новгороде. По таким контрактам государство годами платит за реализацию инфраструктурных проектов. Вдобавок «Автобан» включён правительством РФ в список системообразующих предприятий.
По отчётности за 2025 год: операционная прибыль увеличилась на 53% (до 12,1 млрд рублей), чистая — на 37,6% (до 9 млрд рублей). Даже с учётом спорных моментов это подтверждает способность группы зарабатывать и обслуживать обязательства. Однако на конец года свободных средств лишь около 1,47 млрд рублей при краткосрочном долге 27,6 млрд рублей — без рефинансирования не обойтись. Пока ситуация контролируемая: есть неиспользованные кредитные линии на 35,4 млрд рублей и долгосрочные проекты. Тем не менее за ликвидностью необходимо внимательно наблюдать.
Софтлайн 002Р-03 $RU000A10GDN2 (А-) YTM: 20,21% на 3 года 2 месяца
Крупный российский ИТ-холдинг с очень широким портфелем: ПО, сервисы, кибербезопасность, оборудование, ИИ.Растёт компания в основном через M&A. Минусы стратегии — серьёзные затраты, часто кредитные, и риск того, что интеграция активов пойдёт не по плану.
С одной стороны, позитивные тренды (рост оборота, валовой прибыли, EBITDA) говорят о том, что бизнес развивается и умеет повышать маржинальность. С другой — рост долга и давление процентных расходов создают риск для стабильного обслуживания долга в будущем.
Чистый долг/EBITDA за 12 месяцев — 3,0x, выше комфортного для облигационного инвестора уровня. Менеджмент обещает снизить до ≤2,0x по итогам 2026 года. Замедление компания объясняет переносом собственных решений на второе полугодие. Посмотрим, как окажется на самом деле.
Завтра собираюсь сделать полный обзор своего облигационного портфеля: покажу последние сделки и поделюсь планами по покупкам до конца года. Так что не пропустите — будет интересно.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать
Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.
При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.
Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.
Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают
Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.
Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.
Стоит ли покупать до отсечки: плюсы и риски
Аргументы «за»:Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).
Аргументы «против» и риски:Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.
Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама
Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.
Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.
Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.
Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.
Транснефть - зачем ей нужен Газпромбанк?
Казалось бы, что может пойти не так у естественной монополии, которая просто индексирует тарифы и прокачивает нефть? Однако свежий отчет Транснефти $TRNFP показывает, что даже здесь расходы способны расти быстрее доходов. Добавим снижение процентных доходов, неожиданную покупку доли в Газпромбанке и получаем уже сомнительный кейс. Давайте разбираться.
⛽️ Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,9% до 740,1 млрд рублей. Прибыль акционеров при этом снизилась на 3,3% до 148,3 млрд. Во втором квартале ситуация немного лучше: выручка +5,8% до 378,8 млрд, чистая прибыль +3,1% до 75,3 млрд рублей. Индексация тарифов помогает, но в полноценный рост прибыли не конвертируется.
Главная проблема - расходы. EBITDA за полугодие сократилась на 4,1% до 294,9 млрд рублей, а во втором квартале просела на 5,9% до 140,1 млрд. Маржа упала с 41,6% до 37%. Операционные расходы без амортизации выросли на 8,1%, причем ФОТ прибавил 17,7%, а материальные затраты - 19,1%. Получается, собственная себестоимость бизнеса сейчас растет значительно быстрее тарифной выручки.
📊 При этом баланс остается практически образцовым. На конец июня у Транснефти было 122,4 млрд рублей денежных средств и еще 320,1 млрд на депозитах против 157,4 млрд кредитов и займов. Чистая денежная позиция превышает 280 млрд рублей. Капзатраты за полугодие практически не изменились и составили 157,7 млрд, поэтому нового инвестиционного цикла пока не наблюдаем.
Но к денежной подушке возникают вопросы. Уже после отчетной даты Транснефть потратила 40 млрд рублей на покупку 7,52% голосующих акций Газпромбанка. Для компании сумма небольшая, однако мне такие истории с госпомощью не нравятся. Тем более финансовые доходы уже сократились с 72,1 до 56,6 млрд рублей, а вместе со снижением ставки огромная кубышка будет приносить все меньше. Теперь часть денег еще и ушла в непрофильную инвестицию.
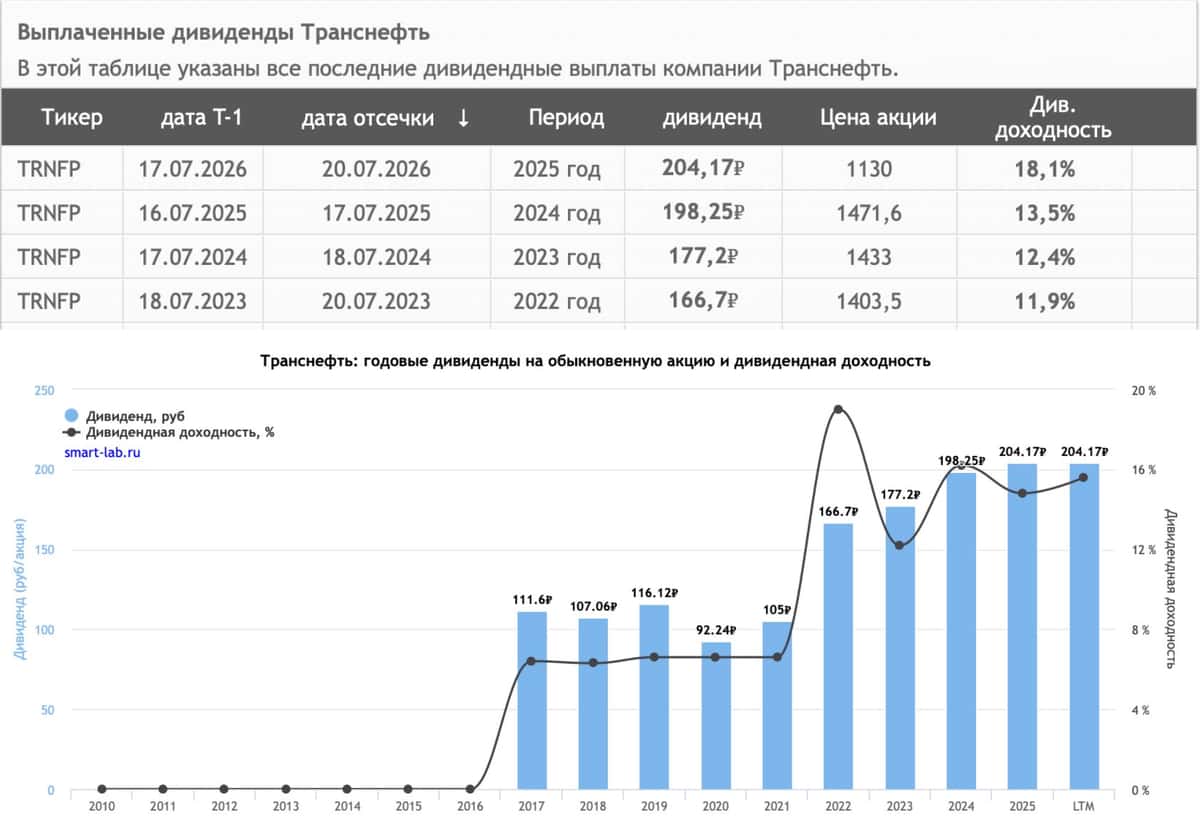
💰 С дивидендами пока все стабильно. За 2025 год акционеры получили 204,17 рубля на акцию против 198,25 рубля годом ранее. При этом компания торгуется примерно за 3 годовых прибыли и около 1х EV/EBITDA. Выглядит очень дешево, но дисконт взялся не из воздуха: расходы растут, процентные доходы падают, а риск атак БПЛА сохраняется.
Транснефть по-прежнему остается сильной дивидендной историей с отличным балансом. Но одних низких мультипликаторов для переоценки недостаточно. Я бы хотел увидеть стабилизацию расходов и EBITDA-маржи, а заодно понять, не появятся ли новые способы распорядиться деньгами компании без участия миноритариев.
❗️Не является инвестиционной рекомендацией
♥️ По пятницам мы что делаем? Правильно, ставим как можно больше лайков под статьей. Спасибо!
Год СПБ Фьюче: расширение линейки, повышение ликвидности и рост оборотов
Срочному рынку СПБ Биржи 7 октября 2026 года исполнился год. За это время сформировался новый сегмент российского финансового рынка — рынок неоактивов¹. Он дал инвесторам больше возможностей для реализации глобальных инвестиционных идей, торговых стратегий и диверсификации портфелей.
«Неоактивы становятся для СПБ Биржи одним из стратегических направлений. Мы создали торговую модель, которая снижает издержки инвесторов и делает работу с динамикой глобальных активов доступной в российской инфраструктуре. По экономическому результату сделка с неоактивом сопоставима с торговлей акцией: инвестор получает результат от изменения её цены. За последний квартал рынок показал рост оборотов и повышение ликвидности. Мы продолжим активно расширять линейку базисных активов и в следующем году планируем приблизить количество неоактивов к тысяче», — отметил генеральный директор СПБ Биржи Евгений Сердюков.
Неоактивы — бессрочные фьючерсы, которые позволяют получать финансовый результат от изменения цены базисных активов. Среди них глобальные ценные бумаги и криптовалюты. Все операции проходят в российской инфраструктуре и в рамках российского правового поля. Расчёты проводятся в рублях, поставка базисного актива не предусмотрена.
Комиссия за заключение сделок с неоактивами не взимается. Инвесторы могут открывать и закрывать позиции без комиссии, а плата в рублях возникает только при переносе открытой позиции на следующий календарный день. Такая модель особенно востребована при активной торговле.
После открытия срочного рынка основное внимание было сосредоточено на формировании ликвидности по первым инструментам. Затем СПБ Биржа начала активно расширять линейку неоактивов, увеличивая число торговых и инвестиционных идей для инвесторов.
Сейчас инвесторам доступны 65 неоактивов, в том числе 60 инструментов на глобальные ценные бумаги и пять — на биткоин, эфириум, солану, риппл и трон. Базисными активами выступают акции крупнейших компаний из секторов технологий, финансов, потребительских услуг, здравоохранения, энергетики и телекоммуникаций.
Массовый доступ к неоактивам был открыт в мае 2026 года. Первым брокером стали Т-Инвестиции. Уже летом рынок вышел на новый масштаб. В августе неоднократно фиксировались рекорды дневного объёма торгов неоактивами, а максимальный показатель вплотную приблизился к 56 млрд рублей.
В сентябре интерес к инструментам продолжил расти. По итогам месяца объём торгов неоактивами достиг 755 млрд рублей, увеличившись на 40% к августу. Среднедневной объём торгов превысил 25 млрд рублей. Доля неоактивов в совокупном объёме торгов СПБ Биржи в сентябре составила 81%.
В топ-10 по объёму торгов в сентябре вошли неоактивы на биткоин, эфириум, AMD, солану, риппл, Nebius, SanDisk, Strategy, Circle Internet Group и Robinhood. Такая структура показывает, что инвесторы используют неоактивы как для работы с динамикой криптовалютного рынка, так и для реализации идей в акциях глобальных компаний.
Ключевые свойства неоактивов
Финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента, в том числе акции.
Комиссия за сделки с неоактивами — 0 ₽. Позиции открываются и закрываются без комиссии. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.
Обеспечение в рублях и ценных бумагах. Для открытия и удержания позиции используются рубли и/или ценные бумаги в портфеле инвестора. Иностранная валюта для совершения сделок не требуется.
Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги доступны для сделок с 7:00 до 23:00 мск по будням и с 10:00 до 23:00 мск по выходным и праздничным дням. Неоактивы на индексы криптовалют торгуются с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.
Примечания:
¹ — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.
Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
⏯️ На этом видео реальные стаканы по неоактивам на биткоин, AMD,эфириум и SanDisk со старта торгов 6 октября до завершения торгового дня (см. таймер), которые демонстрируют динамику и спред.
💡 Чтобы оценить ликвидность.
СПБ Биржа добавит на торги 20 неоактивов на ценные бумаги глобальных компаний
CПБ Биржа 7 октября 2026 года добавит на торги 20 неоактивов* на ценные бумаги глобальных компаний. Среди них Affirm, Airbnb, AST SpaceMobile, Block, Cloudflare, MercadoLibre, Shopify, Snowflake, Tempus AI, Zscaler и другие. Общее количество неоактивов на глобальные ценные бумаги и индексы криптовалют достигнет 65.
Новые базисные активы представлены ценными бумагами компаний из сфер инфраструктуры и технологий искусственного интеллекта, облачного программного обеспечения, кибербезопасности, электронной коммерции, цифровых финансов, спутниковой связи, энергетики и медицинских технологий.
В направлении инфраструктуры и работы с данными линейку дополнят Applied Optoelectronics и Credo — разработчики технологий высокоскоростной передачи данных, в том числе для центров обработки данных. Snowflake представит облачные платформы для работы с данными, а Innodata — подготовку данных и решения для искусственного интеллекта.
Сегмент облачных технологий и корпоративного программного обеспечения расширят Cloudflare и Zscaler в области сетевых технологий и кибербезопасности, Datadog — в мониторинге ИТ-инфраструктуры и приложений, Zoom — в цифровых коммуникациях, а Toast — в технологических решениях для ресторанного бизнеса.
Электронную коммерцию представят Shopify, MercadoLibre и PDD Holdings. В группу PDD Holdings входят платформы Pinduoduo и Temu. Направление цифровых финансов дополнят Affirm с сервисами оплаты покупок частями и Block с платёжными и финансовыми сервисами.
В линейку также войдут платформа для бронирования жилья и туристических услуг Airbnb и разработчик спутниковой сети мобильной связи для обычных смартфонов AST SpaceMobile.
Направление энергетических технологий расширят производитель солнечных модулей First Solar и разработчик ядерных энергетических технологий Oklo. Медицинские технологии представят разработчик систем роботизированной хирургии Intuitive Surgical и компания Tempus AI, применяющая искусственный интеллект и анализ данных в персонализированной медицине.
Неоактивы на глобальные ценные бумаги позволяют инвесторам получать финансовый результат от изменения стоимости базисных активов без необходимости приобретения соответствующих ценных бумаг.
Размер каждого неоактива соответствует одной ценной бумаге базисного актива. Валюта стоимости шага цены — доллар США, валюта расчетов — рубль.
Новые неоактивы
Подробнее в пресс релизе.
Свойства неоактивов
• цена неоактива следует за ценой базисного актива;
• финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента;
финансовый результат рассчитывается в валюте котировки, а начисляется или списывается в рублях;
• для открытия и удержания позиции в качестве обеспечения используются рубли и/или ценные бумаги в портфеле. Иностранная валюта для совершения сделок не требуется;
• сделки заключаются без комиссий. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.
Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги доступны для сделок с 7:00 до 23:00 мск по будням и с 10:00 до 23:00 мск по выходным и праздничным дням. Неоактивы на индексы криптовалют торгуются с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.
* — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.
Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
СПБ Биржа публикует итоги торгов за сентябрь
Совокупный объём торгов* неоактивами** и ценными бумагами в режиме основных торгов на СПБ Бирже в сентябре 2026 года составил 935,35 млрд рублей, что на 30,5% больше, чем в августе (716,86 млрд рублей).
Неоактивы
Стоимостной объём сделок*** с неоактивами в сентябре составил 754,95 млрд рублей, что на 39,6% выше августа (540,70 млрд рублей).
Среднедневной объём торгов достиг 25,17 млрд рублей (18,02 млрд рублей в августе).
В топ-10 по объёму торгов вошли неоактивы на биткоин, эфириум, AMD, солану, риппл, Nebius, SanDisk, Strategy, Circle Internet Group, Robinhood. Всего на торгах СПБ Биржи инвесторам доступны 45 неоактивов на глобальные акции и криптовалюты.
В сентябре участники торгов и их клиенты заключили в режиме основных торгов 5,94 млн сделок, что на 27% больше, чем в августе (4,68 млн сделок).
Среднедневной объём открытых позиций в сентябре составил 4,04 млрд рублей, что на 50,6% больше, чем в августе (2,68 млрд рублей).
Ценные бумаги
Стоимостной объём сделок с ценными бумагами в сентябре составил 180,39 млрд рублей. Это на 2,4% больше, чем в августе 2026 года (176,16 млрд рублей), и на 29,25% выше показателя сентября 2025 года (139,57 млрд рублей).
Среднедневной объём торгов в сентябре составил 6,01 млрд рублей (5,87 млрд рублей в августе).
Количество активных счетов инвесторов в сентябре составило 1,50 млн, что на 4,21% меньше, чем в августе (1,56 млн счетов).
В сентябре участники торгов и их клиенты заключили 24,91 млн сделок с ценными бумагами, что на 9,7% меньше по сравнению с августом (27,57 млн сделок).
Инвесторам на торгах СПБ Биржи доступны 247 ценных бумаг.
Примечания:
* — При подсчёте учитываются сделки, заключённые в течение отчётного месяца, вне зависимости от дат осуществления расчётов по ним. Каждые встречные сделки купли-продажи ценных бумаг образуют одну единицу объёма торгов. Каждые встречные сделки с неоактивами формируют одну единицу объёма торгов и две открытые позиции разной направленности.
*** — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.
*** — При конвертации объёмов торгов, рассчитанных на основании реестра сделок, используется официальный курс Банка России для соответствующего календарного дня.
18,1% на 3,5 года от Селектел — много это или мало на фоне ОФЗ?
АО «Селектел» (бренд: Selectel) − ведущий российский провайдер ИТ-инфраструктуры. Компания предлагает широкий спектр услуг: аренда выделенных серверов, разработка и внедрение частных и публичных облачных сервисов.
У Selectel четыре площадки ЦОД в ключевых регионах России — Москва, Санкт-Петербург и Ленинградская область. Это обеспечивает высокую надёжность и доступность сервисов.
Компания основана в 2008 году сооснователями ВКонтакте Львом Левиевым и Вячеславом Мирилашвили. На рынке более 17 лет, обслуживает 44,5 тыс. клиентов — от малого бизнеса до крупных корпораций.
Параметры выпуска Селектел 001Р-09R:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,5 года
• Купон: КС + 225 б.п.
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Квал: только для квалов
Параметры выпуска Селектел 001Р-10R:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 16,75% годовых (YTM не выше 18,1% годовых)
• Выплаты: ежемесячно
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Оферта: нет
• Квал: не требуется
• Сбор поручений: до 06 октября 2026
• Дата размещения: 09 октября 2026
Рейтинг надёжности:
• АКРА (22 июля 2026) подтвердило рейтинг A+(RU) со стабильным прогнозом. НКР (13 июля 2026) присвоило A+.ru — тоже со стабильным.
• А «Эксперт РА» в июне 2026-го сначала понизило рейтинг с ruAA- до ruA+ из-за роста долга и капитальных затрат. (прогноз стабильный), а в сентябре отозвало его — по инициативе самой компании.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 10,2 млрд руб. (+14% г/г)
• Скорректированная EBITDA: 5,4 млрд руб. (+3% г/г)
• Рентабельность по EBITDA: 53% (против 59% годом ранее)
• Чистая прибыль: 1,9 млрд руб. (+0,4% г/г)
• Скорректированный свободный денежный поток: -3,4 млрд руб. (год назад был всего −71 млн). Капзатраты выросли на 70% до 6,4 млрд ₽: 4,4 млрд на серверы (рост в 1,8 раза — подорожали компоненты, особенно память) и 1,7 млрд на инфраструктуру ЦОД.
• Чистый долг/скорректированная EBITDA LTM: 2,1х (против 1,7х на конец 2025г).
В обращении находятся 4 выпуска биржевых облигаций компании на 24,5 млрд рублей:
• Селектел 1Р-08R $RU000A10FMY2 Доходность: 16,51%. Купон: 16%. Текущая доходность: 15,65% на 2 года 8 месяцев
• Селектел 1P-07R $RU000A10EEZ9 Доходность: 16,42%. Купон: 15%. Текущая доходность: 15,08% на 2 года 4 месяца
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• ВИС Финанс БО-П12 $RU000A10EYJ1 (17,69%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,21%) А+ на 2 года 11 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,14%) А+ на 2 года 11 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,17%) А+ на 2 года 8 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,36%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,57%) А+ на 2 года 5 месяцев
Что по итогу: С операционной точки зрения компания выглядит хорошо: выручка и EBITDA растут, маржа держится на высоком уровне. Правда, чистая прибыль снижается — давят выросшие проценты по долгам, и это уже заметно в итоговом результате.
При этом я оцениваю риски как минимальные: около 25% компании принадлежит «Каталитик Пипл» (совместный проект Т-Технологий и Интерроса), а это добавляет устойчивости.
Участвовать в новом выпуске стоит при купоне от 16,5%. Главный аргумент — премия около 150 б.п. к собственным бумагам эмитента с сопоставимой дюрацией, то есть вполне конкретная плата за то, что вы заходите в первичке.
Отдельно стоит держать в уме длинные ОФЗ — из-за большей дюрации они сильнее реагируют на снижение ставки и могут дать более заметный рост цены, если политика ЦБ действительно пойдёт на смягчение. Лично у меня они занимают 8% портфеля, а ближе к 17%+ доходности я планирую довести долю до 10%. А вы что сейчас покупаете на рынке долга?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Магнит - долг превращает крепкую операционку в убыток
Продуктовые ритейлеры еще несколько лет назад воспринимались как одни из главных бенефициаров высокой инфляции, но теперь рост цен на полке уже не гарантирует рост прибыли. Да и инфляция держится в районе всего 6%. Высокая ставка раздувает процентные расходы, покупатель становится осторожнее, а масштаб бизнеса требует все больше денег на поддержание эффективности. Сегодня разбираемся с Магнитом.
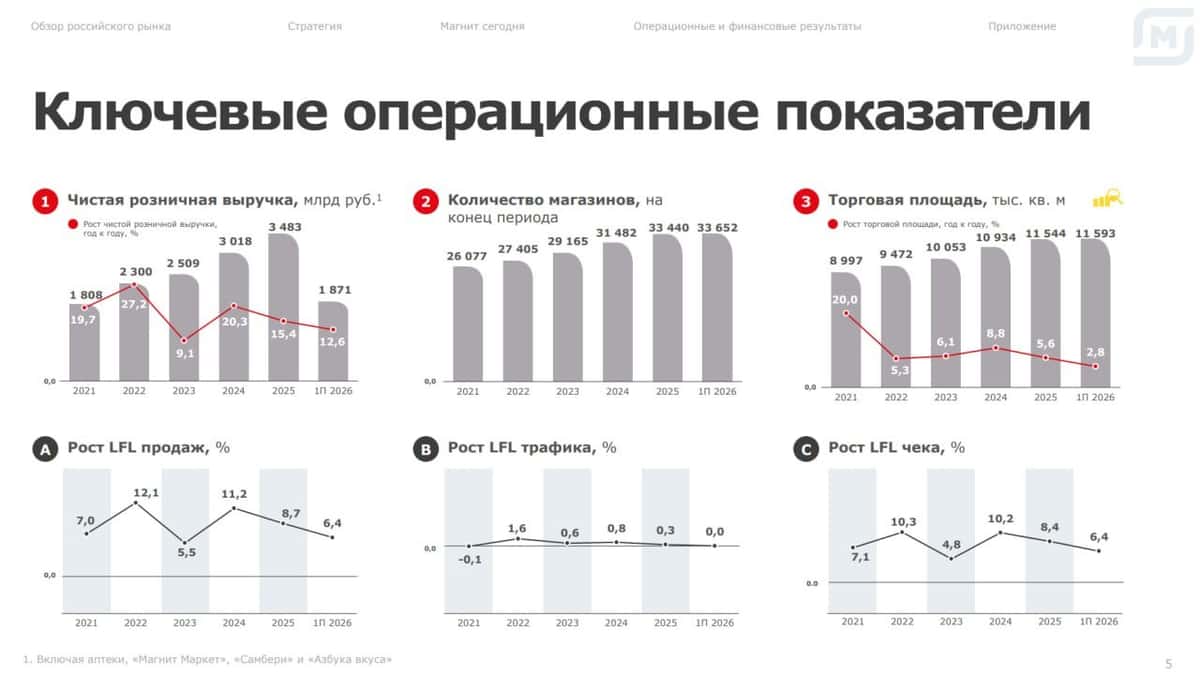
🧲 Итак, выручка за первое полугодие 2026 года выросла на 12,8% до 1,89 трлн рублей. EBITDA прибавила 12,1% до 96 млрд, рентабельность сохранилась на уровне 5,1%, а валовая маржа подросла до 23,2%. Однако вместо прошлогодней прибыли в 6,5 млрд получили убыток в 1,9 млрд рублей. LFL-продажи выросли на 6,4%, причем практически весь результат обеспечил средний чек - трафик остался на месте.
Часть роста выручки дала «Азбука вкуса», которая консолидируется с мая 2025 года. При этом сами магазины Магнита вполне живы, а онлайн-оборот вообще вырос на 70% до 132 млрд рублей. Проблема в расходной части: затраты на персонал и коммуналку растут быстрее продаж. В результате даже увеличение среднего чека пока не приводит к улучшению рентабельности.
📊 Главная проблема Магнита - долг. Чистый долг вырос на 20,3% г/г до 518 млрд рублей, а NetDebt/EBITDA составляет 2,9х. Чистые процентные расходы достигли 48,1 млрд - практически столько же, сколько операционная прибыль. Средняя стоимость долга снизилась до 16%, но объем займов вырос, поэтому эффект от удешевления фондирования пока незаметен. Неудивительно, что в мае АКРА снизила рейтинг компании с AAA до AA+.
Менеджмент уже нажал на тормоз. CAPEX сократили на 46% до 36,8 млрд рублей, а новых магазинов открыли всего 212 против 933 годом ранее. Операционный денежный поток при этом восстановился до 51 млрд рублей после прошлогоднего оттока. Однако направить эти деньги на полноценный делеверидж пока не получается: значительная часть ресурсов продолжает уходить на обслуживание долга. Дивидендов нет уже второй год, и что-то мне подсказывает, что и за 2026 год акционеры останутся без выплат.
Получается, что выручка Магнита растет, маржа приемлемая, онлайн набирает обороты, денежный поток восстановился. Но долг в 518 млрд рублей превращает крепкую операционку в убыток для акционеров. Добавляет негатива продление РЕПО акций компании. Тех самых, оферту по которым так ждут инвесторы. От акций пока держусь в стороне и слежу за долгом.
❗️Не является инвестиционной рекомендацией
♥️ Каждое утро ваш покорный слуга бережно несет полезную статейку по рынку вам под кофеёк. Не гоже оставлять его без лайка, ну согласитесь.
$MGNT