Поиск

Экономика дата центров и майнинговых компаний - платформа HASHFLOPS

Последние 6 месяцев участвовал в проекте по экономике ЦОДов и анализу их инвестиционного потенциала. Оформил весь массив данных в виде аналитических матриц на цифровой платформе + разработан индекс инвестиций в ЦОД по полному циклу бизнеса от электрогенерации до зданий ЦОД.

Платформа HASHFLOPS.IO, собирает показатели по экономике публичных майнеров напрямую из их финансовых отчетов. что исключает путаницы в метриках: платформа сводит данные к единым стандартам оценки.

Три главных дашборда платформы:

• Себестоимость (L1 Cash Cost): Реальные чистые затраты в кэше на добычу одного BTC. Узнайте, кто зарабатывает, а кто майнит в минус.
• Ценность бизнеса (Value per MW): Сколько рынок платит за 1 МВт инфраструктуры компании. Четкое разделение: чистый майнинг vs AI/HPC-трансформация.
• Цена оборудования (Compute Price): Помесячный трекер реальных сделок по закупке ASIC-майнеров в долларах за терахеш ($/TH/s).

Что наглядно видно на сайте прямо сейчас (срез Q2-октябрь 2026):

• Где дно по индустрии: Базовая себестоимость добычи 1 BTC составляет $64,536.
• Кто лидер: Bitdeer (BTDR) показывает лучшую операционную маржу в +28% с себестоимостью всего $51,337 за монету.
• Премия за AI: Инфраструктура компаний, перешедших на HPC/AI, оценивается рынком в среднем в $4.48 млн за МВт, в то время как чистые майнеры стоят всего $1.58 млн за МВт.
Все данные верифицированы, снабжены ссылками на первоисточники и обновляются по мере выхода отчетов.

Изучить платформу и модели можно тут HASHFLOPS.io


Рубль больше не читает учебники по экономике. И нефть ему уже не указ


Есть у нас старая привычка: нефть дорожает - ждём крепкий рубль. Нефть дешевеет - готовимся к ослаблению. Удобная схема, особенно для тех, кому нужно дать прогноз на год вперёд и не слишком мучиться с объяснениями. Но российский валютный рынок давно испортил жизнь любителям простых ответов. На форуме Сбера “Настоящее - будущее” экономисты довольно убедительно объяснили, почему.

Рубль теперь зависит от того, сколько мы продаём за границу, сколько покупаем, что происходит с экспортными потоками и как меняются правила игры. Цена нефти важна, но между дорогим баррелем и валютой, которая доходит до российского рынка, слишком много промежуточных звеньев.

Можно получить дорогую нефть и одновременно потерять часть экспортной выручки (из-за ограничений на вывоз топлива, проблем с портами или других геополитических обстоятельств). В дискуссии приводили конкретный пример: приостановка экспорта дизеля оценивалась примерно в $2 млрд ежемесячной выручки. Для валютного рынка физический объём поставок иногда важнее красивой котировки на экране.

Есть и обратная сторона, о которой говорят заметно реже: рубль может держаться крепко потому, что экономика остывает. Экспорт приносит валюту, а импорт зависит от внутренней активности. Когда компании откладывают инвестиции, а бизнес и потребители меньше покупают за рубежом, спрос на иностранную валюту снижается, курс получает поддержку. Только вот мало чему радоваться: слабый импорт отражает не успех экономики, а дорогие деньги, замороженные проекты и нехватку спроса. Чем хуже бизнесу с инвестициями и финансированием, тем меньше поводов покупать импортное оборудование, тем меньше давления на рубль. Валютный рынок выглядит спокойно тогда, когда в реальном секторе становится неуютно, мягко говоря.

Есть и факторы, поддерживающие рубль структурно. Импортозамещение снижает потребность в зарубежных товарах и при удачном развитии создаёт основу для будущего экспорта. Обеление экономики может сокращать серые и неэффективные импортные потоки. Кстати, в дискуссии отдельно упоминали майнинг как своеобразный “скрытый экспорт”: созданный внутри страны ресурс помогает оплачивать импорт без прямого предъявления спроса на валюту. Правда, вклад этого фактора трудно измерить, но вычёркивать его из картины не стоит.

Почему же рубль стал таким нервным?

Из-за перестройки торговых и финансовых потоков. Платёжный баланс теперь сложнее читать: за статистикой нужно разбирать реальные движения денег, маршруты расчётов и изменения экспортно-импортных операций. Прогнозировать курс по одной нефти - всё равно что оценивать здоровье компании только по выручке, забыв про расходы и долги.

Что дальше? Ожидаем относительно стабильный курс до конца 2026 года, но есть зависимость прогноза от геополитики и экспортных ограничений. На 2027 год - сценарий умеренного ослабления, примерно на несколько процентов. Среди причин - пересмотр параметров бюджетного правила и разница в инфляции. Одна из оценок на следующий год - около 90 рублей за доллар с небольшим превышением. Прошу помнить, что это сценарий, а не обещание рынка: внешние события могут быстро поменять расчёты.

Мой вывод

Курс рубля всё меньше рассказывает нам о нефти и всё больше - о том, как устроена сама экономика.
Сколько она производит, сколько потребляет, что может экспортировать и насколько свободно перемещаются деньги.

Крепкий рубль не означает, что экономика здорова, так же как и слабый рубль не доказывает, что всё рушится. Прежде чем объяснять движение курса, я бы посмотрел на торговые потоки, бюджетное правило и состояние внутреннего спроса. Иначе получится не макроэкономический анализ, а гадание на нефтяной бочке.

#рубль
https://t.me/ifitpro

Почему рынку нужны мегаватты, а не биткойн

Майнеры значительно опережают биткойн по доходности

Главный вопрос к майнерам долгое время звучал так: сколько биткойнов они добудут и с какой себестоимостью. В 2026 году рынок сменил фокус. Теперь его интересует другое: сколько у компании мегаватт, где они законтрактованы, насколько быстро их можно подключить и можно ли на этой базе развернуть дата-центр.

Судя по котировкам, ответ на этот новый вопрос рынок сейчас ценит выше, чем саму экспозицию на биткойн. Цифры выглядят почти парадоксально. С начала года биткойн через крупнейший биржевой прокси — фонд IBIT — потерял 27,5%, тогда как корзина из девяти публичных майнеров за тот же период выросла в среднем на 94,1%, а медианная доходность составила 75,1%. Разрыв — 121,6 процентного пункта в пользу компаний, которые добывают именно тот актив, который падает.

В разрезе отдельных бумаг картина еще нагляднее: лидер роста Hut 8 прибавил 178,1%, TeraWulf — 127,9%, Riot — 116,8%. Даже MARA, замыкающая корзину, выросла на 54,6% и также значительно обогнала биткойн.

Почему рынку нужны мегаватты, а не биткойн

Майнинг и налоги: почему майнерам нужны особые правила налогообложения учитывающие цикличность

В России легализовали промышленный майнинг и фактически признали его частью новой энергетической и цифровой экономики. Но налоговая система пока смотрит на майнера как на обычную компанию с более-менее ровной прибылью. В этом и возникает проблема: майнинг — не ровный бизнес. Это циклическая капиталоемкая отрасль, где убытки и прибыль распределены неравномерно, а оборудование устаревает быстрее, чем во многих традиционных промышленных секторах.

Один из ключевых налоговых барьеров — ограничение на перенос убытков прошлых лет. По статье 283 НК РФ налогоплательщик может уменьшить текущую налоговую базу за счет прошлых убытков, но не более чем на 50%. Это правило действует в отношении налога на прибыль и, по сути, означает: даже если компания полностью покрывает текущую прибыль накопленными убытками прошлых лет, налог с части прибыли все равно придется заплатить. ФНС прямо указывала, что налоговую базу можно уменьшать убытками прошлых лет не более чем на 50% по п. 2.1 ст. 283 НК РФ. Для классического бизнеса это неприятное ограничение. Для промышленного майнинга — фактор, который может ломать экономику инвестиционного цикла.

Почему для майнинга это болезненно


Майнинг живет циклами. В периоды падения цены биткоина и снижения выручки от майнинга компания продолжает платить за электроэнергию, обслуживание, персонал, аренду площадок и финансирование оборудования. Выручка может падать быстрее, чем расходы. В такие периоды майнеры часто работают с минимальной рентабельностью или убытком.
Затем наступает обратная фаза цикла: биткоин растет, выручка восстанавливается, накопленные монеты дорожают, и бизнес получает прибыль. Но именно в этот момент компании нужны деньги не только для выплаты налогов, но и для обновления парка ASIC-майнеров. В майнинге оборудование — это не вечный актив. Оно быстро теряет конкурентоспособность, потому что сеть растет, сложность увеличивается, а новые модели становятся эффективнее по энергопотреблению.

Поэтому прибыльный год для майнера — это не просто «год, когда можно забрать деньги». Это окно для реинвестиций. Если из этого окна изымается слишком много ликвидности, компания теряет возможность обновить оборудование, снижает энергоэффективность и постепенно выбывает из глобальной конкуренции.

Пример, когда прибыль есть, но экономически капитал еще не восстановлен


Предположим, майнинговая компания получила в период «криптозимы» налоговый убыток 100 млн рублей. Через год рынок восстановился, и компания заработала 100 млн рублей прибыли. Экономически кажется, что бизнес просто вышел в ноль: прошлый убыток компенсирован текущей прибылью. Но налоговая логика иная. Из-за ограничения в 50% компания сможет уменьшить налоговую базу только на 50 млн рублей. Оставшиеся 50 млн рублей станут налогооблагаемой прибылью.

При ставке налога на прибыль 25% это означает 12,5 млн рублей налога в ситуации, когда за два года совокупный экономический результат бизнеса еще не стал положительным. Для капиталоемкой отрасли это не бухгалтерская тонкость, а прямое изъятие оборотного капитала. Именно в подобном случае возникает конфликт между налоговой нормой и экономикой майнинга.

Стратегия накопления биткоина не работает в полную силу


Крупные майнеры часто не продают всю добытую криптовалюту сразу. Часть монет остается на балансе как стратегический резерв. Такая модель известна как HODL-стратегия: компания переживает слабую фазу рынка, покрывает операционные расходы, но старается сохранить как можно больше добытого биткоина до более благоприятной ценовой фазы.
С точки зрения бизнеса это рационально. Майнер берет на себя технологический, энергетический и рыночный риск, чтобы получить выгоду в фазе роста биткойна. Но российское ограничение на зачет убытков делает такую стратегию менее устойчивой. Когда рынок наконец восстанавливается, налоговая система не дает полностью использовать убытки предыдущих лет для компенсации прибыли. В результате прибыльный год превращается не в год восстановления капитала, а в год дополнительного налогового давления.
Для отрасли, где инвестиционный цикл зависит от своевременной замены оборудования, это особенно опасно. Налоговая система начинает работать проциклически: она не помогает сгладить волатильность, а усиливает ее.

Как налогообложение устроено в других юрисдикциях


Мировая практика не сводится к полной свободе переноса убытков. Но во многих странах правила мягче или лучше адаптированы к циклическому бизнесу.
В США операционные убытки компаний могут переноситься на будущие периоды бессрочно, хотя использование таких убытков ограничено 80% налогооблагаемого дохода. Это тоже лимит, но он мягче российского 50-процентного ограничения и дает компаниям больше пространства для восстановления после убыточного цикла.

В Казахстане налоговые убытки могут переноситься на срок до 10 лет. Для капиталоемких отраслей важен сам горизонт планирования: бизнес понимает, что убытки не исчезают и могут быть использованы в будущем налоговом цикле.

В ОАЭ корпоративный налог уже действует, но система допускает перенос налоговых убытков на будущие периоды с лимитом использования до 75% налогооблагаемого дохода. В Гонконге убытки могут переноситься без ограничения срока для зачета против будущей прибыли того же бизнеса.

Как видно из представленных примеров российский опыт существенно отличается от зарубежной практики. При этом, Россия конкурирует за хешрейт не только ценой электроэнергии и доступностью площадок. Она конкурирует налоговыми правилами, предсказуемостью и способностью учитывать цикличность отрасли.

Почему учитывать циклические особенности майнинга это важно для государства

На первый взгляд может показаться, что снятие или смягчение ограничения — это налоговая льгота для майнеров. Но это не совсем так. Полный перенос убытков не освобождает бизнес от налога навсегда. Он лишь позволяет не облагать налогом прибыль до того, как майнинговая компания фактически восстановила капитал после убыточного периода. Государство в этом случае не дарит деньги, а признает экономическую реальность: сначала бизнес должен покрыть прошлые потери, затем обновить производственную базу, и только после этого возникает устойчивая налогооблагаемая прибыль.

Для России это особенно важно. Майнинг может стать инструментом монетизации избыточной электроэнергии, развития дата-центров, загрузки энергетической инфраструктуры и формирования компетенций в вычислительной индустрии. Но для этого отрасли нужен не только доступ к киловатт-часу, но и благоприятный налоговый режим, который не разрушает инвестиционный цикл.

Что можно изменить в налогообложении майнеров


Решение не обязательно должно быть радикальным. Речь может идти о специальном режиме для зарегистрированных участников майнинговой деятельности.

Первый вариант — разрешить майнерам из официального реестра использовать убытки прошлых лет в размере до 100% налоговой базы. Такой подход можно ограничить только доходами от майнинга, чтобы не создавать возможностей для искусственного переноса убытков между разными видами бизнеса.

Второй вариант — установить повышенный лимит, например, 75–80%, по аналогии с более мягкими зарубежными режимами. Это уже снизит проциклическое давление на отрасль.

Третий вариант — привязать расширенный перенос убытков к реинвестициям. Например, компания получает право на полный зачет убытков при условии, что часть высвобожденной ликвидности направляется на обновление оборудования, повышение энергоэффективности или строительство инфраструктуры.

Четвертый вариант — ввести отдельный инвестиционный налоговый режим для майнинга как энергоемкой цифровой отрасли. Он может включать прозрачный учет добытых монет, подтверждение через пулы, раскрытие адресов хранения, учет электроэнергии и обязательную регистрацию оборудования. Такой механизм был бы не льготой, а обменом: государство дает бизнесу налоговую предсказуемость, а бизнес дает государству прозрачность, инвестиции и легализацию оборота.

Налоговая политика как стимул развития инвестиций


В стране часто обсуждает майнинг через призму электроэнергии: где разрешить, где ограничить, как учитывать нагрузку на сеть. Но не менее важна система налогообложения отрасли. Если налоговые правила не соответствуют экономике отрасли, даже дешевая электроэнергия не гарантирует конкурентоспособности.
Майнинг — это не только добыча биткоина. Это стресс-тест для всей модели цифровой промышленности: энергетика, дата-центры и трансграничные расчеты.

Ограничение переноса убытков в 50% — один из тех технических барьеров, которые редко попадают в публичную дискуссию, но напрямую влияют на инвестиционные решения. Для майнера это не абстрактная бухгалтерская норма. Это разница между обновлением парка машин и постепенной потерей конкурентоспособности. Поэтому вопрос стоит шире, чем налог на прибыль для майнеров. Это вопрос о том, хотим ли мы видеть майнинг как временный источник бюджетных поступлений — или как долгосрочную промышленную отрасль, способную развивать энергетическую и вычислительную инфраструктуру страны.

Криптовалюты в России в 2026 году: как зарабатывать с учётом новых правил


Читать статью Анатомия Бизнеса

С 1 июля 2026 года вступает в силу закон «О цифровой валюте и цифровых правах»:
• Все операции — только через лицензированные биржи из реестра ЦБ
• Майнинг — только для зарегистрированных операторов
• P2P-арбитраж, стейкинг и фьючерсы остаются рабочими
• НДФЛ 13–15% + обязательная отчётность в ФНС

В статье подробно разбирают 5 легальных способов заработка: P2P-арбитраж (5–15% в месяц), стейкинг, спот/фьючерсы, майнинг и airdrops.

Как эксперт с 13+ лет опыта на рынках, квалифицированный инвестор и создатель нейробота **Oracle Trading** я полностью поддерживаю главный тезис статьи: **главное — работать легально и с умным инструментом**.

Мой ИИ-нейробот Oracle Trading:
• За 2 минуты делает теханализ лучше 98% трейдеров
• Выдаёт готовые входы с SL/TP по 1000+ активам (BTC, ETH, TON, акции, золото и др.)
• Работает 24/7 прямо в Telegram

Хотите проверить на практике?
Пишите в Telegram → @ilyaprofinance или @imafinance
Команда: «ХОЧУ НЕЙРООРАКУЛ»

Получите 3 свежих сигнала бесплатно + персональную настройку.

Подробно о проекте: https://oracletrading.ru/


Криптовалюты в России в 2026 году: как зарабатывать с учётом новых правил

Биткойн падает до $80 000. Что это значит для майнеров?

Резкое снижение курса биткойна оборачивается испытанием для индустрии майнинга: доходность падает, а планы экспансии ставятся под вопрос. Падение цены биткойна до $80 000 стало ощутимым ударом для всего крипторынка. Ещё в прошлом году первая криптовалюта обновляла исторические максимумы (осенью курс поднимался выше $120 тыс.), питая эйфорию инвесторов и расширение майнинговых ферм. Теперь же, после коррекции более чем на треть от пиковых значений, участники рынка вынуждены трезво оценивать новые реалии. Особенно остро ситуацию ощущают майнеры: их бизнес-модель напрямую зависит от курса BTC, поэтому резкое снижение стоимости монеты мгновенно сказывается на выручке и рентабельности добычи. В статье будут рассмотрены последствия начала медвежьего цикла в биткоине и как этот этап переживают майнинговые компании.

Последствия ценового спада для крипторынка и майнеров

Резкое удешевление биткойна отразилось на всём спектре криптоактивов и настроениях инвесторов. На рынке усилились волатильность и неопределённость: многие трейдеры фиксируют убытки, а ранее популярные альткойны также просели вслед за флагманской монетой. Однако больше всего от просадки ниже $80 000 страдают именно майнеры и связанные с ними компании. Ведь если для долгосрочных держателей BTC подобная коррекция — во многом психологическое испытание, то для индустрии майнинга снижение цены напрямую бьёт по текущим доходам.

Прибыльность майнинга стремительно сократилась. Ещё пару месяцев назад операторы майнинговых ферм получали существенную маржу благодаря высоким ценам на BTC. Теперь же значительная часть этой маржи испарилась. Издержки — от счетов за электричество до выплат по кредитам за оборудование — остались прежними, а доход в перерасчёте на один добытый биткойн упал на 30–40%. Акции крупнейших публичных майнинговых компаний просели вслед за ценой криптовалюты, отражая снижение доверия инвесторов к краткосрочной устойчивости этого бизнеса. Меньшие игроки отрасли и частные майнеры тоже находятся под давлением: тем из них, кто оплачивал электроэнергию по коммерческим тарифам или брал в лизинг современное оборудование на волне прошлогоднего оптимизма, теперь особенно трудно сводить концы с концами.

Одно из заметных последствий — вынужденная продажа накопленных биткойнов. Многие майнеры, накапливавшие часть добытых BTC в расчёте на дальнейший рост курса, теперь вынуждены распродавать запасы криптовалюты, чтобы покрыть операционные расходы. Этот фактор создаёт дополнительное давление на рынок: когда крупные добытчики одновременно начинают выводить монеты на продажу, предложение увеличивается, усиливая нисходящее ценовое движение. Таким образом, сложилась непростая ситуация: падение цены сокращает прибыльность майнинга, а попытки майнеров выжить, продавая BTC, сами же подпитывают дальнейший спад курса.

Хешрейт и доходность: динамика последних месяцев

Доходность майнинга (hashprice) в 2024–2025 годах стремительно снижалась: к концу 2025-го показатель опустился до рекордно низких $35 на 1 PH/s, отражая минимальную прибыль с единицы мощности. Показатель совокупной вычислительной мощности сети (хешрейт) биткойна в прошедшем году ставил рекорды, следуя за ростом цены. В октябре, когда BTC достигал пика, глобальный хешрейт превышал 1,2 ZH/s (зетахеш в секунду), что означало беспрецедентный приток нового оборудования и расширение ферм по всему миру. Майнеры наращивали мощности, рассчитывая на длительный период высоких цен и быстрой окупаемости вложений. Однако за ценовым бумом последовало охлаждение: в последние месяцы, по мере падения курса биткойна, рост хешрейта приостановился. Более того, сеть впервые за долгое время зафиксировала снижение хешрейта. К началу 2026 года среднесуточная мощность упала примерно на 10–15% от рекордных значений. То есть часть установок отключилась или была приостановлена, сигнализируя о первых признаках капитуляции некоторых майнеров.

Параллельно рухнул и показатель доходности майнинга, известный как hashprice (доход, который получает майнер с условной единицы мощности). Этот индекс, рассчитываемый в долларах на каждый петахеш вычислительной мощности, к концу года просел до исторического минимума. Ещё в середине 2025-го доходность держалась на уровне около $50–60 на PH/s в день, но затем начала неуклонно снижаться. Комбинация факторов — падение цены BTC и рост сложности сети — привела к тому, что в ноябре–декабре hashprice пробил отметку в $40/PH/s, а в отдельные моменты опускался к $35/PH/s, по данным отраслевых мониторингов. Для сравнения, это самый низкий уровень прибыльности майнинга за последние несколько лет. Иными словами, за каждую единицу вычислительной работы (хеш) майнеры сейчас получают в пересчёте на доллары меньше, чем когда бы то ни было, несмотря на огромные улучшения эффективности оборудования последних поколений.

Важно отметить, что столь низкая доходность обусловлена не только просевшим курсом, но и исключительно высокой сложностью майнинга, державшейся до недавнего времени. Сложность — показатель, определяющий, сколько вычислений нужно совершить для нахождения нового блока — в конце 2025 года достигла исторического рекорда вслед за хешрейтом. Хотя биткойн стоит $80 тыс. (в несколько раз выше, чем пару лет назад), конкуренция среди майнеров за вознаграждение настолько возросла, что награда на единицу мощности обесценилась. Только в январе 2026-го произошли ощутимые корректировки: сеть отметила несколько последовательных снижений сложности, суммарно более чем на 9% от пикового значения. Эти коррекции немного облегчили жизнь оставшимся майнерам, увеличив их долю добычи. Но в целом конъюнктура остаётся сложной: даже после корректировки сложности hashprice колеблется в районе $40 на PH/s или ниже, что для многих едва покрывает издержки.

Почему хешрейт снижается и что это значит для эффективности майнинга

Снижение хешрейта — редкое явление в последние годы — сигнализирует о том, что часть майнеров вышла из игры или временно отключила оборудование. Главная причина проста: экономическое давление. При текущем курсе и сложности майнинга добыча биткойнов для ряда игроков стала нерентабельной. По оценкам аналитиков, при цене около $80 000 любые фермы, оплачивающие электричество дороже 5 руб. за кВт·ч, работают либо впритык к самоокупаемости, либо уже несут убытки. В таких условиях майнеры, не обладающие доступом к дешёвым энергоресурсам или новейшим энергоэффективным устройствам, вынуждены остановить работу, чтобы не генерировать отрицательный денежный поток. Особенно уязвимы регионы с дорогой электрической энергией: например, в некоторых штатах США себестоимость добычи 1 BTC при средних тарифах сейчас превышает его рыночную цену. Похожие расчёты приводятся и для ряда других стран. Напротив, операторы в зонах с дешёвой энергетикой (например, гидроэлектростанции в Латинской Америке или Сибири) имеют больше шансов переждать спад — их себестоимость всё ещё незначительно ниже $80 тыс. за монету.

Кроме цены, на снижение активности майнеров повлияли и внешние факторы. В декабре и январе несколько крупных ферм в Северной Америке частично отключались из-за экстремальных зимних холодов и перебоев в электросетях. К примеру, в США во время сильного морозного шторма ряд майнинговых пулов (включая крупнейший Foundry USA) сознательно приостановили работу, разгружая энергосеть — это временно просадило хешрейт всей сети почти на четверть. Подобные эпизодические события усиливают общую тенденцию, хотя и носят краткосрочный характер. Главное же остается в экономике: уже после уменьшения награды за блок (халвинга) в 2024 году доходы майнеров зависели от роста цены, и пока биткойн уверенно рос, отрасль переживала бум. Теперь же, когда рост сменился спадом, неизбежна и коррекция в объёме задействованных мощностей.

Сокращение хешрейта несёт положительный эффект для оставшихся игроков. Падение совокупной мощности ведёт к автоматическому снижению сложности добычи (с определённым лагом во времени, примерно раз в две недели). Каждое уменьшение сложности непосредственно повышает эффективность майнинга: каждая машина генерирует немного больше биткойнов за ту же единицу времени. Это своего рода компенсационный механизм сети. В результате недавних корректировок сложности майнеры смогли чуть увеличить ежедневную добычу, а некоторые, воспользовавшись «окном возможностей», сразу подключили обратно часть ранее отключённых установок. Более эффективными стали и сами майнинговые операции в целом: в работе остаются в первую очередь самые производительные ASIC-майнеры и самые дешёвые источники энергии. Менее же эффективные мощности либо простаивают, либо окончательно покидают рынок. Таким образом, отрасль проходит естественный отбор — остаются те, кто способен добывать с наименьшими издержками. В краткосрочной перспективе это болезненный процесс, но в долгосрочной — именно он обеспечивает выживаемость сети биткойна при любой цене монеты. Несмотря на снижение хешрейта с рекордов, текущий уровень мощности сети по-прежнему чрезвычайно высок по историческим меркам, что гарантирует устойчивость и безопасность блокчейна. Иными словами, уход части майнеров не ставит под угрозу работу биткойна, зато немного облегчает положение тем, кто продолжает добычу.

Стратегии майнинговых компаний: расширяться или сохранять силы?

Менеджменту майнинговых компаний сейчас приходится принимать стратегические решения в условиях просевшего рынка. Можно выделить несколько различных подходов, которые участники отрасли рассматривают перед лицом снижения цен:

• Масштабирование вопреки рынку. Крупные игроки с запасом прочности нередко используют спад для дальнейшего расширения. На первый взгляд стратегия выглядит контринтуитивно — зачем наращивать добычу, если цена упала? Однако для компаний с доступом к капиталу и дешёвой электроэнергии нынешний период может стать шансом занять долю рынка, пока конкуренты ослаблены. Цены на оборудование снижаются вместе с курсом BTC: современные ASIC-системы сейчас обходятся ощутимо дешевле, чем полгода назад, из-за падения спроса. Это даёт возможность докупить вычислительные мощности «со скидкой». Кроме того, некоторые фирмы рассчитывают на будущий рост биткойна — они верят, что заложив сейчас фундамент (новые фермы, инфраструктура), в следующем цикле роста они получат кратный выигрыш. Такая агрессивная тактика рискованна, но способна окупиться, если рынок развернётся вверх.

• Консервация и экономия. Другой распространённый подход — временная заморозка части активностей до улучшения ситуации. Многие майнеры объявляют о пересмотре планов развития: проекты по открытию новых дата-центров ставятся на паузу, предзаказы оборудования откладываются. В условиях, когда денежные потоки сокращаются, приоритет — выживание, а не рост. Компании оптимизируют расходы: пытаются снизить затраты на энергию (например, переходят на более выгодные тарифы, договариваются с поставщиками о скидках), отключают наименее эффективные установки и сокращают персонал до необходимого минимума. Часть ферм может быть законсервирована — оборудование остаётся в резерве, но не работает, чтобы не тратить ресурсы впустую. Такой режим ожидания позволяет сократить убытки и сохранить потенциал до лучших времён. В регионах с экстремально высокими ценами на электричество некоторые майнеры вообще распродают технику и уходят с рынка, надеясь вернуться, когда экономика майнинга восстановится.

• Хеджирование рисков. Урок текущего спада для многих участников — необходимость активнее использовать финансовые инструменты защиты. Речь идёт о хеджировании ценовых рисков: продвинутые майнинговые компании ещё на стадии роста цен заключали фьючерсные контракты или опционы, фиксируя выгодный курс продажи части будущих добытых BTC. Теперь эти компании чувствуют себя увереннее, поскольку даже при спаде получают за оговорённую долю биткойнов прежнюю высокую цену. Те же, кто не хеджировал риск, сейчас рассматривают такую возможность всерьёз. Кроме того, популярной становится практика продажи мощности по фиксированной цене (так называемые контракты на хешрейт), когда инвестор оплачивает майнеру работу оборудования, а взамен получает добытые монеты. Для майнера это гарантия покрытия расходов, для инвестора — способ вложиться в добычу без собственных ферм.

Ещё один аспект управления рисками — увеличение доли стабильных активов в балансе. Некоторые публичные майнеры теперь хранят меньше выручки в биткойнах, предпочитая конвертировать часть дохода в фиат или стейблкоины, чтобы иметь подушку безопасности на случай затяжного падения рынка.

Столкнувшись с новым ландшафтом, майнинговые компании стремятся найти баланс между наступательными и оборонительными мерами. Универсального рецепта нет: всё зависит от себестоимости конкретного бизнеса, наличия резервов и веры руководства в будущий рост крипторынка. Но общая цель одна — пережить период низких цен с минимальными потерями и, по возможности, заложить основу для будущего развития.

В ожидании оздоровления отрасли: свет в конце туннеля

Несмотря на мрачные настроения, многие аналитики и участники рынка видят в нынешнем спаде не только угрозы, но и предпосылки для оздоровления индустрии в будущем. Криптовалютный рынок развивается циклично, и сегмент майнинга не исключение. Бурные периоды роста сменяются коррекцией, которая вычищает излишки и слабые звенья. Почему нынешний спад может пойти отрасли на пользу?

Во-первых, текущая ситуация отсеивает наиболее неэффективные проекты. Завышенные ожидания быстрой прибыли, свойственные фазе ажиотажа, сменяются прагматичной оценкой рисков. Выживут те майнеры, у которых изначально были сильные конкурентные преимущества — дешёвая энергия, современные технологии охлаждения, оборудование последнего поколения, грамотный менеджмент и устойчивое финансирование. После кризиса именно они будут определять облик отрасли, что в целом повысит её стабильность. Произойдёт своего рода консолидация: доля рынка сосредоточится у более надёжных игроков, способных инвестировать в долгосрочное развитие и выдерживать колебания курса.

Во-вторых, уменьшение общего хешрейта и сложности временно облегчает вход на рынок новым участникам или возвращение старых. Парадоксально, но для майнера, который сумел удержаться на плаву, спад может открыть дополнительные возможности. Когда сложность падает, оставшиеся активные фермы начинают добывать больше монет, а значит, их доходы могут стабилизироваться даже при невысокой цене BTC. Если же цена биткойна вновь пойдёт вверх (а многие в отрасли уверены, что после фазы коррекции последует новый ростовой цикл), то эти пережившие шторм компании окажутся в выигрышном положении. Они получат значительно больше прибыли, поскольку конкуренция временно ниже, а имеющиеся мощности уже развернуты и отлажены. История биткойна не раз демонстрировала подобный эффект: после резкого падения наступал период восстановления, и майнеры, сохранившие оборудование, добывали больше монет при меньшей сложности, успевая накопить ресурс до следующего рывка цен.

Наконец, текущий спад выступает уроком для всей индустрии. Ошибки, допущенные на волне оптимизма (чрезмерное использование заемных средств, отсутствие хеджирования, переоценка спроса), теперь очевидны. В дальнейшем майнинговый сектор может стать более зрелым: с осторожным подходом к заемному финансированию, с продуманным страхованием рисков и диверсификацией деятельности. Некоторые компании уже сейчас ищут дополнительные источники дохода — например, используют свое оборудование для вычислений в сфере искусственного интеллекта или продают избыточное тепло от майнинг-ферм для обогрева — чтобы меньше зависеть от одной только цены биткойна. Такие шаги повышают устойчивость бизнеса и помогают пережить неблагоприятные фазы рынка.

Как выводы можно сделать из текущего кризиса и перспективы майнинга

Нынешнее падение биткойна до $80 000 болезненно ударило по майнерам. Но криптоиндустрия не впервые проходит через полосу турбулентности. Майнеры переживают этап «перезагрузки», который способен очистить и укрепить отрасль. Те, кто сумеет адаптироваться сейчас, вероятно, заложат фундамент для новых успехов, когда рынок вновь войдёт в стадию подъёма. Ведь за каждой крипто-зимой неизбежно следует новая весна — и в бизнесе майнинга этот цикл повторяется уже не первый раз. Сегодня важно извлечь уроки, сохранить ключевые ресурсы и эффективность, чтобы встретить будущее восстановление во всеоружии. Минувший бум сменился спадом, но именно в спадах закаляется основа для следующего витка роста индустрии биткойн-майнинга.


Вероятно, выход из текущего кризиса станет не возвратом “как было”, а трансформацией отрасли. Следующий цикл роста, если он состоится, почти наверняка будет сопровождаться более жёсткой конкуренцией и усилением требований к себестоимости добычи. Практика последних лет показывает: в «поздней фазе» рынка выживают не те, кто быстрее наращивал мощности, а те, кто смог обеспечить структурно низкие издержки. Это означает, что новым стандартом устойчивости могут стать предельно дешёвые источники энергии — вплоть до 3–4 руб. за 1 кВт·ч (и ниже для наиболее конкурентных площадок), а также современное, энергоэффективное оборудование, позволяющее выдерживать периоды снижения hashprice без остановок и распродажи резервов. Иными словами, отрасль будет всё больше смещаться в сторону игроков, у которых есть доступ к инфраструктуре, масштабу и дисциплине капитала: дешёвая генерация, грамотные контракты на энергию и своевременное обновление парка устройств станут не преимуществом, а условием сохранения места в бизнесе.

Биткойн падает до $80 000. Что это значит для майнеров?

Подорожание золота поможет реанимации заброшенных месторождений

В юном 2026 году цены на золото решили продолжить подъем, наблюдавшийся весь 2025 год. Тем самым они помогут освоению месторождений, долго время находившихся «не у дел».

Наиболее перспективное из их числа - Тасеевское месторождение. Его открыли в 1947 году, в следующем году первая партия руды с него была переработана на Балейской золотоизвлекательной фабрике. Его эксплуатация велась до 1995 года, за это время было получено свыше 200 тонн желтого металла.

Потом лицензию на Тасеевское месторождение приобрела австралийская Troy Resources, однако оно не возобновила его разработку и потеряла право пользования им в 2002 году. Зато к нему проявил интерес «Полиметалл».

Его геологи в 2003 году проводили доразведку и на основании полученных данных «Полиметалл» принял решение не пытаться получить лицензию на Тасеевское месторождение.

У администрации же Читинской области возникла идея найти инвестора на условиях соглашения о разделе продукции, которое было подготовлено специалистами ныне не существующего Всероссийского научно-исследовательского института экономики минерального сырья и недропользования. К сожалению, не срослось.

В 2004 году лицензия на Тасеевское месторождение была выдана Highland Gold Mining, предполагавший возобновить добычу на простаивающем карьере с последующем выщелачиванием золота из руды.

Спустя 20 лет она продала его «Мангазее Майнинг». Последняя намерена, вложив 71 млрд рублей, построить ГОК мощностью 2,5 млн тонн руды с извлечением из нее 5-7 тонн золота в год. Заработать он должен в 2028 году, выйти на полную загрузку - в 2029 году.

Запасы Тасеевского месторождения оцениваются в 80 тонн, за счет исследования его флангов они могут прирасти еще на 20-50 тонн: Тасеевское месторождение входит в Балейское рудное поле (локализованное в пределах одноименного грабена и включающее в себя объекты разных масштабов и степени изученности), на котором в будущем могут быть сделаны интересные открытия.

Портфельное управление, ЦОДы и приумножение капитала. О чему планирую писать в 2026 году


Дорогие подписчики, поздравляю вас с Новым годом! Пусть планы и мечты в 2026 году воплотятся в жизнь. Желаю вам в новом году сохранить свободу — в любви, в тепле, в поддержке близких и в праве оставаться собой.

О чём будут мои публикации в 2026 году

В новом году я планирую продолжить информировать вас о том, как фьючерсная стратегия Алгебра работает и наращивает капитал вне зависимости от того, что происходит на фондовом рынке в России и на мировом рынке акций.

Ключевыми темами публикаций останутся природный газ и нефть в глобальном контексте. Продолжим исследование фьючерсного рынка — его механики, сезонности, структуры кривой, а также тенденций, складывающихся на мировом рынке энергоносителей. Эта тема близка мне: значительная часть моего профессионального опыта связана с нефтегазовой отраслью, а портфельное управление опирается на практику и экспертизу, полученные в реальной работе.

Биткойн и инвестиции в майнинг также останутся в повестке — я буду уделять им много внимания. Тема по-прежнему в центре, поскольку я выступаю консультантом по инвестициям в эту отрасль и сам инвестирую в неё через владение акциями ЦОДов и через прямые инвестиции в майнинговое оборудование, используя хостинговые услуги крупнейших провайдеров в России. Поэтому оценки и выводы, которыми я буду делиться, носят практический характер.

Также я планирую сохранить публикации на темы, которые не сводятся к рынку, но напрямую связаны с качеством решений: моральные ориентиры и нравственные установки, связанные с появлением, приумножением и сохранением капитала.

Причём речь не только о капитале в стоимостной форме, но и о его более совершенном проявлении — человеческом достоинстве и воле. Именно достоинство и воля, опирающиеся на высокие моральные ориентиры, делают человека богаче и это богатство гораздо шире и долговечнее, чем рост капитала в денежном выражении.

С Новым годом! Пусть 2026-й принесёт вам ясность, устойчивость и смелость выбирать своё.

Прогноз по цене биткоина в 4 кв 2026 года 130 000$: как считали и основные тренды в отрасли

Дорогие подписчики!

В 2025 году участвовал в количественных исследованиях, посвящённых биткойну — и как технологическому элементу блокчейн-инфраструктуры, и как самостоятельному классу активов. Результатом стали публикации, где ключевая идея — постепенное “затухание” среднегодовой доходности между халвингами по мере взросления рынка: от ~215% CAGR в 2012–2016 к ~58% CAGR в 2020–2024.

Публикации по теме:

1. Оценка доходности биткоина и майнинговых компаний


2. Фьючерсы на биткоин и хеджирование выручки майнеров

На базе этой логики в модели заложен прогноз по текущему межхалвинговому циклу апрель 2024 — апрель 2028: около 30% среднегодовых (далее — около 24% в следующем цикле и порядка 18% к 2040 году). Интуитивно это тот темп роста, при котором экономика сети остаётся устойчивой: при росте сложности/конкуренции (условно ~15% в год) майнеры в среднем сохраняют возможность работать прибыльно, а сеть — продолжает наращивать инфраструктуру и безопасность.

Главный тренд отрасли: майнинг становится частью энергетики и вычислений для ИИ

Основной тренд — майнеры превращаются в элемент энергетической инфраструктуры. Они всё чаще интегрируются в систему балансировки энергопотребления и работают в связке с компаниями, выполняющими вычисления для ИИ. По сути, майнинг и другие высокоплотные вычисления становятся управляемой нагрузкой, которая помогает выравнивать профиль потребления, сглаживать пики и провалы, снижать потери и повышать энергоэффективность энергосистемы.

Это — серьёзный вызов для российского сегмента. Модель «майнинг живёт за счёт дешёвой розетки» перестаёт быть устойчивой: конкуренция смещается от простого доступа к низкому тарифу к способности встроиться в более сложную экосистему — энергия + управление нагрузкой + сервисные контракты + инфраструктура. Для лидеров отрасли майнинг становится не “конечным продуктом”, а компонентом развития комплексных систем: совместная работа с генерацией, сетями и потребителями, гибридные режимы (майнинг/ИИ), участие в программах управления спросом, размещение рядом с источниками дешёвой или “лишней” энергии.

Прогноз цены BTC на 2026 год: ориентир — $130 000

В качестве базы берем среднюю цену BTC за 4 квартал 2025 — она была около $100 000.

Далее применяем базовое допущение модели для текущего межхалвингового цикла 2024–2028: 30% годовых.

Ориентир на 4 кв. 2026: $100 000 × 1,30 = $130 000.

Почему такой подход выглядит обоснованным:

-модель опирается на идею снижающейся межхалвинговой доходности, и ~30% CAGR — это “средний” темп роста, который закладывается для цикла 2024–2028;

-при таком темпе роста сохраняется устойчивая экономика сети: майнинг в среднем остаётся прибыльным, а сеть продолжает финансировать безопасность и развитие инфраструктуры;

Майнинг в кризисе и биткоин в падении

#майнинг #биткоин #инвестиции

В ноябре 2025 года сеть биткойна бьёт исторические рекорды по вычислительной мощности: средний хэшрейт держится в районе 1,0–1,1 ZH/s. На этом фоне хэшпрайс — выручка майнера в долларах за 1 PH/s в сутки опустился до 38 $/PH·сутки, обновив минимумы последних лет.

Для инвестора, который покупает майнинговое оборудование (ASIC) и размещает его на хостинге по тарифу 6 ₽/кВт⋅ч, это означает простую вещь: в подавляющем большинстве реалистичных сценариев такие инвестиции уже не отбиваются.

Ниже — разбор, почему так произошло и какие перспективы могут ожидать отрасль.

1. Что произошло с экономикой майнинга в ноябре 2025 года

В апреле 2024 года состоялся очередной, уже четвёртый, халвинг биткойна: награда за блок сократилась с 6,25 до 3,125 BTC. Для майнеров это означает, что при прочих равных денежный поток сети в BTC сократился вдвое, а значит, доход на каждую единицу хэшрейта падает. Исторически после халвингов цену BTC поддерживал рост — это частично компенсировало снижение награды в монетах. Но текущий цикл отличается двумя особенностями: хэшрейт вырос до рекордных уровней в 2025 году и в сеть зашло огромное количество новых, более эффективных ASICов, и конкуренция за каждый блок усилилась. Ситуацию омрачило падение биткоина в ноябре с $120 000 до $90 000.

На этом фоне хэшпрайс обновил многолетний минимум на уровне 38 $/PH·сутки и доходность майнинга находится на минимуме с 2020 года. При такой конфигурации даже крупные публичные майнеры работают на грани рентабельности. Для инвестора, платящего, к примеру 6 ₽/кВт⋅ч на хостинге, ситуация существенно хуже.

2. Кризис в майнинге: инвестиции не окупаются даже без учета затрат в обновление парка.

Для оценки глубины текущего кризиса в сфере майнинга биткоина воспользуемся представленным ранее подходом Кипарис Велс Менеджмент к финансовому моделированию инвестиции в майнинг по модели хостинга.

Возьмём типичный для рынка пример и выполнил следующие расчёты:

· ASIC S21 с хешрейтом 235 TH/s (0,235 PH/s).
· Цена нового устройства с НДС — 300 000 ₽.
· Хостинг 6 ₽/кВт⋅ч (включая электричество и базовое обслуживание).
· Реальное энергопотребление установки — 4,1 кВт⋅ч.
· Аптайм — 95 % времени.
· Курс доллара — 83 ₽/$.

Шаг 1. Выручка от майнинга. При хэшпрайсе 38 $/PH·сутки один ASIC S21 зарабатывает: 38 $ × 0,235 PH ≈ 8,9 $ в сутки. С учётом аптайма 95% и курса 83 ₽/$ расчётное значение выручки составляет порядка 260–270 тыс. ₽ в год.
Даже без учёта роста сложности и будущих халвингов это стартовая верхняя граница дохода.

Шаг 2. Расходы по модели хостинга. Электроэнергия + базовый сервис при 6 ₽/кВт⋅ч и 4,1 кВт — около 205 000 ₽ в год. Допустим, ещё 20 000 ₽ в год прочих расходов/комиссий со стороны оператора (ремонт, настройка, логистика).
Итого операционные расходы (OPEX) на устройство: 225 000 ₽ в год.

Шаг 3. Результат по устройству. Валовая выручка: 260 000 ₽/год. Операционные расходы: 225 000 ₽/год.

Таким образом, денежный поток до учета инвестиций в обновление парка составляет 30–35 тыс. ₽ в год.


При цене оборудования на примере S21 не более 300 000₽ простая окупаемость инвестиций составляет 8–10 лет (если не принимать во внимание затраты на обновление парка). Реальный же срок службы конкурентоспособного майнера 3–4 года, после чего его доходность резко падает из-за роста сложности и появления нового поколения устройств. То есть даже в «статической» картинке без роста сложности и новых халвингов, при хостинге по 6 ₽/кВт⋅ч инвестор не выходит в ноль за 4-х летний жизненный цикл устройства — и это в лучшем случае.

3. Что меняют реинвестиции и обновление парка

Мы рассмотрели сценарий, при котором в текущих условиях экстремально низкого хэшпрайса доходность инвестиций в майнинг находится на неприемлемо низком уровне для того, чтобы считать их экономически оправданными.

В более же реалистичной модели майнингового проекта необходимо предусмотреть:

· обязательные ежегодные реинвестиции (CAPEX) части денежного потока (20 % от первоначального инвестиций в приобретение оборудования) на покупку новых устройств;
· обновление парка к концу горизонта: старые ASICи продаются, новые остаются работать;
· ликвидационную стоимость парка, допустим, на уровне 50 % от первоначальной стоимости благодаря регулярному обновлению парка оборудования.

Если промоделировать такой проект на горизонте 5 лет при текущем хэшпрайс 38 $/PH·день и тарифе 6 ₽/кВт⋅ч, картина становится ещё более жёсткой. Первые четыре года бизнес генерирует отрицательный денежный поток (реинвестиции и обслуживание «съедают» почти всю выручку и даже больше). Продажа «обновлённого» парка в конце срока частично компенсирует потери, но не покрывает стартовые вложения. При такой ситуации внутренняя норма доходности (IRR) проекта оказывается существенно ниже нуля.
Иначе говоря, при текущих входных данных инвестор фактически финансирует чью-то инфраструктуру, не получая рыночной премии за риск.

4. Почему рост цены BTC не решает проблему автоматически

Интуитивно кажется: «если биткойн вырастет в цене, майнинг снова станет сверхприбыльным». На практике это работает только на коротких участках цикла.
Есть несколько причин по которым просто рост стоимости биткоина не решит проблему с падением маржинальности майнинга:

1. Рост цены стимулирует приток нового хэшрейта. Чем дороже BTC, тем больше игроков готово покупать новые ASICи и включаться в сеть. Это ускоряет рост сложности и «съедает» дополнительную маржу.

2. Халвинги сокращают награду в BTC. Уже состоявшийся в 2024 году халвинг уменьшил базовый поток монет вдвое, а следующий ожидается в 2028-м. Даже если цена BTC будет расти, это не гарантирует восстановления прежнего хэшпрайса в долларах.

3. Hashprice уже ниже уровня безубыточности для многих промышленных майнеров. около 40 $/PH·day — это рубеж, ниже которого значительная часть ферм с дорогой электроэнергией начинает работать в минус. При нынешних 38 $/PH·сутки мы уже ниже этого уровня. То есть для того, чтобы хостинговый проект при 6 ₽/кВт⋅ч стал снова интересен, мало просто роста цены BTC. Нужно, чтобы рост цены опережал и рост сложности, и эффекты следующих халвингов — а это далеко не гарантировано.

5. Какие сценарии ещё могут работать и есть ли перспективы для майнеров в текущих условиях

В нынешних условиях майнинг по модели «купил ASICи — отдал на хостинг по 6 ₽/кВт⋅ч» выглядит экономически нецелесообразным. Позитивная доходность возможна только в более «экстремальных» сценариях, среди которых:

· Существенно более дешёвая электроэнергия. Тарифы 3–4 ₽/кВт⋅ч и ниже радикально меняют экономику. OPEX падает, свободный денежный поток становится заметным даже при текущем хэшпрайсе.

· Оптовые цены на оборудование. Покупка партии ASICов с дисконтом к рознице (или по ценам дистрибьютора) сокращает CAPEX и ускоряет окупаемость. Альтернативной может выступать получение беспроцентной рассрочки на покупку оборудования.

· Синергия с энергетикой. Майнинг, встроенный в энергосистему (утилизация избыточной генерации, стабилизация нагрузки, работа на попутном газе и т.п.), позволяет получить либо почти бесплатную энергию, либо дополнительную выручку сверх продажи электроэнергии, улучшая экономику проекта.

· Спекулятивная ставка на рост BTC с удержанием монет. Инвестор может сознательно идти на отрицательный текущий денежный поток, рассматривая добываемый BTC как «длинную позицию» с ожиданием кратного роста. Но в этом случае это уже не инфраструктурный бизнес, а высоко рисковая спекуляция на курсе.

6. Что важно вынести инвестору из нынешнего кризиса в майнинге

Текущая конфигурация сети (хэшрейт 1 ZH/s) и хэшпрайсе (38 $/PH·сутки) делает майнинг по модели хостинга 6 ₽/кВт⋅ч убыточным в большинстве реалистичных сценариев. Простая арифметика показывает: при таких параметрах S21 приносит 30–35 тыс. ₽ в год «бумажной» прибыли, но требует 300 тыс. ₽ инвестиций и регулярно теряет конкурентоспособность из-за роста сложности.

Более честная модель с учётом реинвестиций и ликвидационной стоимости показывает отрицательную доходность инвестиций ( IRR) и капитальные вложения не возвращаются в разумные сроки. Чтобы майнинг снова стал инвестиционно привлекательным, необходимы либо существенно более низкие тарифы на электроэнергию, либо особые условия доступа к оборудованию и инфраструктуре, либо осознанная ставка на рост курса BTC, а не на текущий денежный поток.

Дисклеймер.
Настоящий материал подготовлен в информационно-аналитических целях и не является индивидуальной инвестиционной или финансовой рекомендацией. Все расчёты основаны на упрощённых допущениях и текущих рыночных данных, которые могут измениться. Перед принятием инвестиционных решений необходимо самостоятельно оценить риски и при необходимости обратиться к профессиональному консультанту.

Акции Marathon Digital упали почти на 50%. Что говорит фундаментальная оценка?

В ноябре 2025 года акции одной из крупнейших майнинговых компаний Marathon Digital Holdings (NASDAQ: MARA) потеряли почти половину своей стоимости, снизившись с 21$ до 10$. Снижение котировок почти на 50% привлекло внимание инвесторов к вопросу – насколько текущая цена акций оправдана фундаментально. Аналитики инвестиционной компании Кипарис Велс Менеджмент подготовили оценку справедливой стоимости Marathon Digital по состоянию на третий квартал 2025 года. В основе расчёта лежит так называемая модель «физического капитала» – стоимость оборудования и инфраструктуры для майнинга биткоина с учётом баланса компании.

Методология расчёта физического капитала

Модель физического капитала оценивает материальные активы майнинг-бизнеса и корректирует их на чистый долг и крипто-резервы компании. Расчёт состоит из нескольких шагов:
1. Определение вычислительной мощности (хешрейт): установленная мощность Marathon Digital согласно данным отчетности за 3 кв. 2025 г. составляет 60,4 EH/s (экзохеш в секунду, или 60,4 млн TH/s).
2. Стоимость оборудования: принята среднерыночная стоимость $22 за 1 TH/s мощности (включая ASIC-майнеры и необходимую инфраструктуру).
3. Оценка физического капитала: перемножив показатели полученные на этапе 1 и 2, получаем примерно $1,33 млрд - столько по оценке Кипарис Велс Менеджмент стоят все «железо» и сопутствующие мощности компании Marathon Digital Holdings.

4. Корректировка на балансовые параметры: из полученной суммы вычитается долговая нагрузка и добавляются ликвидные активы. У Marathon Digital долг на отчетную дату составляет $3,64 млрд, денежные средства – $0,826 млрд, а на балансе числится 52 850 BTC (биткоинов).

5. Определение числа акций для расчета справедливой стоимости: согласно отчетности компании выпущено 378,6 млн акций, которые участвуют в расчёте капитализации.


Таким образом, справедливая цена акции = (стоимость оборудования + кэш + стоимость BTC на балансе – долг) / количество акций.

В цифрах (в млрд $): (1,33 + 0,826 + (52 850 × цена BTC) – 3,64) / 378,6 млн. Здесь 1,33 – оценка физического капитала (оборудования), 0,826 – деньги на счетах, 3,64 – задолженность, а компонент 52 850 × цена BTC представляет стоимость биткоинов компании при заданной рыночной цене BTC.


Справедливая цена MARA при разных ценах биткоина


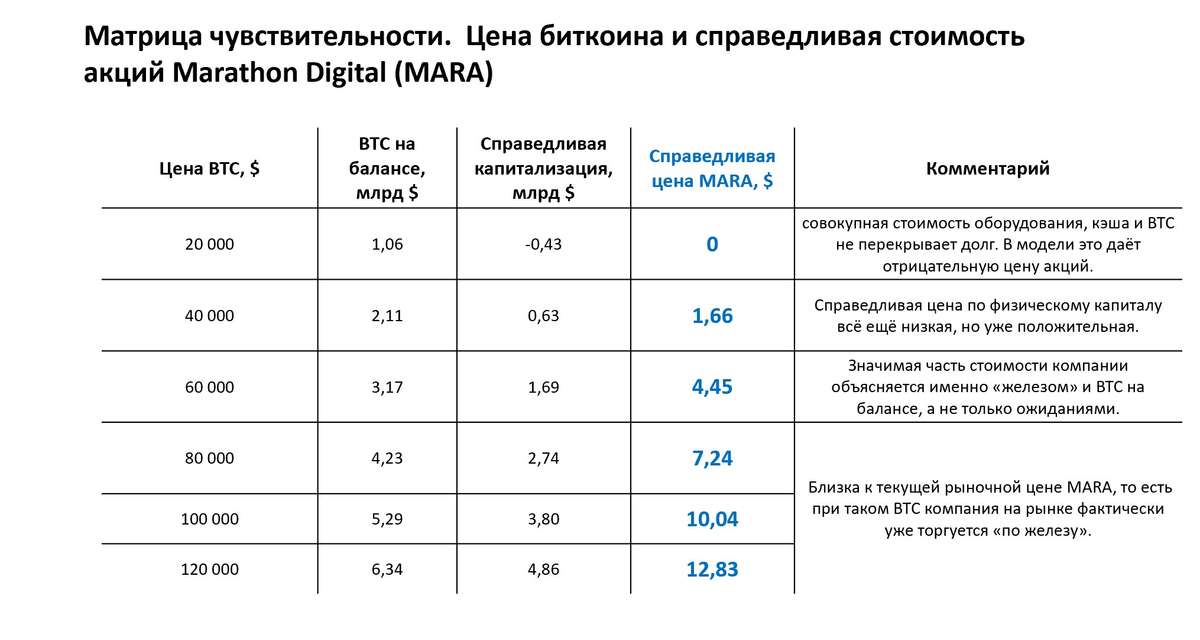
На основе представленной модели можно рассчитать справедливую стоимость акции Marathon Digital в зависимости от цены биткоина. Ниже приведена таблица чувствительности для диапазона цен BTC от $20 000 до $120 000 (см таблицу).


Из расчетов видно, что при низких ценах биткоина компания фактически теряет всю внутреннюю стоимость – при $20 тыс. за BTC модельная цена акции выходит отрицательной (долги превышают суммарную стоимость оборудования, кэша и монет). Наоборот, рост биткоина значительно повышает фундаментальную оценку: так, при $120 тыс. за BTC справедливая цена MARA достигла бы $12–13. Для промежуточных значений результат изменяется линейно. Например, при текущей цене биткоина около 84 105 $ (на момент оценки) модель даёт справедливую цену акции в районе $8. Это значительно ниже фактической рыночной цены бумаг Marathon Digital.

Выводы

Согласно расчётам, при цене биткоина $84 тыс. справедливая стоимость акции Marathon Digital составляет порядка $7,8. Однако на рынке акции MARA сейчас (20/11/2025) торгуются по $10,24. Иными словами, текущая цена почти на 30% выше оценочной модели физического капитала. Это указывает на то, что инвесторы закладывают в капитализацию Marathon Digital премию – вероятно, рассчитывая на дальнейший рост цены биткоина или увеличение мощностей самой компании.

Таким образом, по текущим ценам акции Marathon Digital выглядят переоценёнными относительно их «фундаментальной» стоимости, рассчитанной на базе физических активов и баланса компании.

Акции Marathon Digital упали почти на 50%. Что говорит фундаментальная оценка?

Акции майнинговых компаний в 8 раз обогнали по доходности биткойн с начала 2025 года

Идея инвестирования в Биткойн за последнее десятилетие стала одним из магистральных направлений как для венчурного капитала, так и для институциональных инвесторов. С 2015 года курс BTC вырос с $300 до $105 000 (на конец октября 2025 года), что соответствует впечатляющему среднегодовому темпу роста (CAGR) около 74 %. Развитие институционального инвестирования, формирование регуляторной базы и эволюция крипто инфраструктуры создали условия для появления крупных публичных компаний, занимающихся добычей биткойна. Акции этих компаний стали новой формой участия в криптоэкономике — альтернативой прямому владению биткойном, обеспечивающей более высокий потенциал доходности за счёт операционного рычага.
С начала 2025 года акции майнеров демонстрировали доходность от +12 % до +535 %, тогда как сам биткойн вырос всего на 20,7 %. Этот разрыв стал основой для переосмысления роли майнинговых компаний как «бета-актива» к биткойну — более волатильного, но потенциально более прибыльного инструмента.
В этой статье мы:
рассмотрим историческую и прогнозную доходность биткойна;
проанализируем, как с начала 2025 года вели себя публичные акции майнинговых компаний;
выясним причины, по которым акции майнинговых компаний смогли существенно опередить биткойн;
оценим драйверы устойчивого операционного роста и риски отрасли;

Биткойна - динамика доходности и прогноз по темпам роста
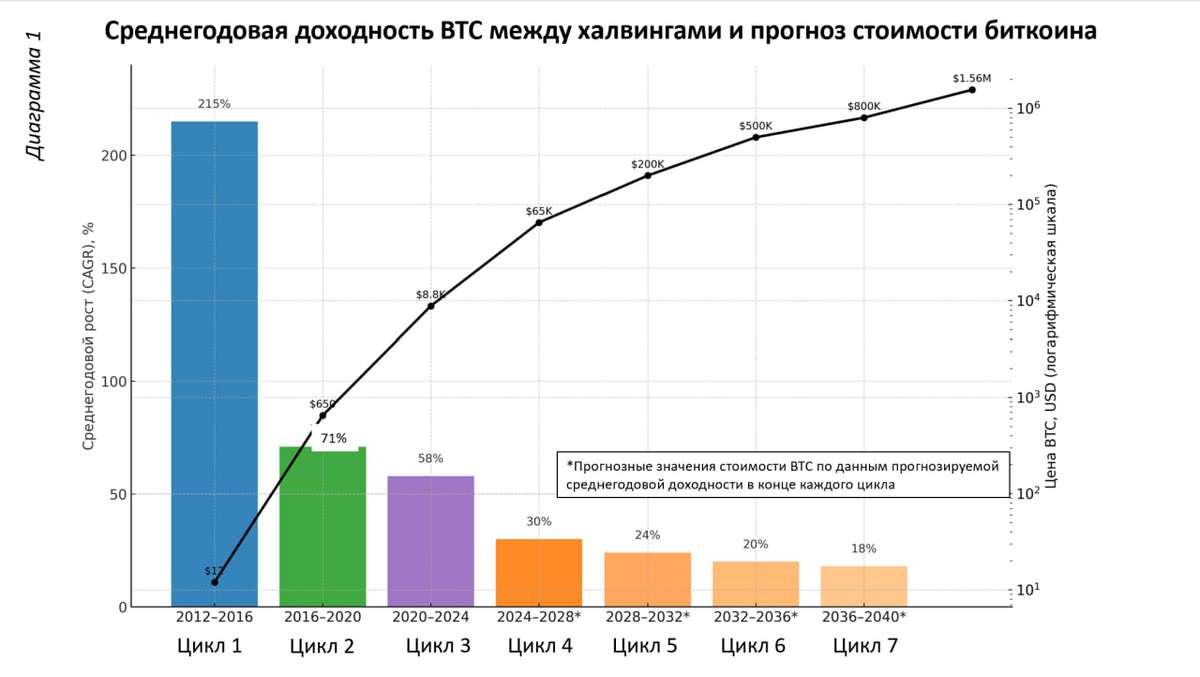
Несмотря на относительно умеренную доходность биткойна с начала текущего года — около 21 %, его долгосрочная среднегодовая доходность (CAGR) остаётся высокой. На протяжении последнего полного межхалвингового цикла с 2020 по 2024 год криптовалюта демонстрирует среднегодовую доходность порядка 58% (диаграмма 1), что значительно превосходит традиционные классы активов.
В то же время среднегодовые доходности между циклами халвинга показывают устойчивое снижение — с 215 % в 2012–2016 гг. до 58 % в 2020–2024 гг. (см. табл. 1.1 к диаграмме 1). Это отражает переход рынка из фазы экспоненциального роста к стадии зрелости, когда влияние каждого последующего халвинга становится менее выраженным.

Прогнозные модели аналитиков подтверждают, что в будущие циклы темпы роста продолжат снижаться. С учётом увеличивающейся сложности сети, роста конкуренции и насыщения рынка, биткойн, вероятно, будет расти более устойчиво, но без прежних взрывных скачков как это было в прежние межхалвинговый периоды. Так, согласно предложенной модели, в текущем цикле 2024–2028 гг. ожидаемый среднегодовой темп роста составит около 30 %, в следующем — 24 %, а к 2040 году — порядка 18 %. Указанный процесс можно рассматривать как постепенное “затухание” доходности по мере трансформации биткойна из высокодоходного венчурного актива в зрелый глобальный цифровой товар. Представленные прогнозные значения доходности позволяют смоделировать стоимость биткоина к дате каждого будущего халвинга (диаграмм 1 и таблица 1.1)

На этом фоне актуальность и популярность инвестиций в акции майнинговых компаний заметно возрастает. Акции майнеров выступают прокси-идеей для участия в динамике биткойна, но при этом обладают более сильным операционным рычагом: рост цены BTC напрямую увеличивает выручку и маржинальность майнеров. Крупнейшие публичные майнинговые компании (CleanSpark, Marathon, Riot, IREN и др.) в 2025 году продемонстрировали доходность, во многих случаях превосходящую сам биткойн, что делает этот сегмент привлекательным инструментом для инвесторов, ищущих более агрессивную экспозицию на рынок цифровых активов.

Биткойн остаётся активом с уникальной историей доходностей, его будущая динамика, вероятно, будет более сглаженной. Для инвестора это означает, что оптимальный подход может включать не только прямое владение BTC, но и диверсифицированные позиции в майнинговых компаниях, способных капитализировать структурный рост инфраструктуры сети.


Акции майнинговых компаний как идея для прокси-инвестиций в биткойн
В последние годы наряду с прямыми инвестициями в биткойн всё большую популярность приобретают акции публичных майнинговых компаний. Подобные предприятия занимаются добычей биткойна и других криптовалют на специализированном оборудовании — как правило, это крупные парки ASIC-чипов, объединённые в индустриальные фермы (майнинговые ЦОДы). Майнеры заключают долгосрочные контракты на поставку электроэнергии, арендуют производственные площадки, увеличивают совокупный хешрейт и всё чаще формируют резервы биткойна на своих балансах. Помимо добычи, часть компаний развивает смежные направления — облачные сервисы и вычислительные мощности для искусственного интеллекта.

По состоянию на 1 января 2025 года совокупная вычислительная мощность публичных майнинговых компаний, чьи акции обращаются на фондовых биржах США, достигала примерно 210 EH/s (см диаграмму). При общем хешрейте сети в районе 750 EH/s это соответствует около 30 % мировой мощности, что подчёркивает их значительное влияние на инфраструктуру, участвующую в вычислениях в сети биткойна. К числу лидеров отрасли относятся CleanSpark, Marathon Digital Holdings, Riot Platforms и Iris Energy. Публичные компании из Северной Америки занимают лидирующие позиции в мировой индустрии майнинга сумев создать уникальные условия для развития майнингового бизнеса. Наибольшая концентрация вычислительного потенциала в США стала возможным благодаря сочетанию экономических, технологических и институциональных факторов.

Во-первых, в ряде регионов страны доступна относительно дешёвая и устойчивая электроэнергия. В Техасе, Северной Дакоте и Вайоминге активно используются избыточные энергетические ресурсы — включая попутный нефтяной газ и возобновляемые источники. Это создаёт стабильную базу для работы энергоёмких майнинговых ферм.
Во-вторых, в США сформирована прозрачная регуляторная и корпоративная среда. Публичные майнеры действуют в рамках требований Комиссию по ценным бумагам и биржам США (SEC). Компании раскрывают финансовую отчётность (10-Q, 10-K) и имеют доступ к традиционным рынкам капитала. Такая структура повышает уровень доверия со стороны институциональных инвесторов и снижает риски для частных акционеров.
В-третьих, майнинговым компаниям удалось выстроить современную инфраструктуру дата-центров и энергетических сетей, что облегчает масштабирование мощностей. Распространена практика заключения долгосрочных контрактов PPA (Power Purchase Agreements), обеспечивающих предсказуемую стоимость электроэнергии на годы вперёд.
В-четвертых, американские майнеры всё чаще интегрируют свои мощности в рынок искусственного интеллекта и облачных вычислений, превращаясь в гибридные компании, сочетающие элементы энергетики, ИТ и цифровых финансов.

Указанные обстоятельства объясняют почему акции майнинговых компании пользуются повышенным интересом со стороны инвесторов как прокси-инвестиция в биткойн. Майнеры обладают выраженным операционным рычагом: при росте цены BTC их прибыльность увеличивается непропорционально, поскольку постоянные расходы остаются относительно стабильными. Эффект масштаба и технологические улучшения (энергоэффективные ASIC, системы охлаждения, PPA-контракты) усиливают эту динамику.

Помимо этого, публичные майнеры становятся частью инфраструктуры цифровой экономики, обеспечивая вычислительные мощности не только для блокчейна, но и для развивающихся направлений — от искусственного интеллекта до облачных дата-центров. Таким образом, акции майнинговых компаний дают инвесторам возможность участвовать в росте биткойна, не приобретая сам актив напрямую, и становятся естественным инструментом для тех, кто ищет экспозицию к крипторынку в регулируемом формате публичных ценных бумаг.


Сравнительная доходность: акции майнинговых компаний vs биткойн
С января по октябрь 2025 года акции крупнейших публичных майнинговых компаний показали стремительный рост, значительно опередив биткойн (см. диаграмму 2). Средняя доходность по группе из 10 лидеров составила около +173 %, тогда как биткойн вырос всего на 20,7 %.

Лидерами роста стали Iris Energy (IREN) — +535,6 % при хешрейте 31 EH/s, и Cipher Mining (CIFR) — +330,2 % при 13,5 EH/s. Обе компании сочетали активное расширение мощностей и низкую себестоимость добычи с прозрачными финансовыми моделями, что дало экспоненциальный эффект при умеренном росте цены BTC. При этом крупнейшие по мощности Marathon Digital (MARA) (53,2 EH/s, +12,6 %) оказался в числе отстающих: высокие издержки и доля заёмного капитала нивелировали эффект масштаба.

В среднем акции майнеров выросли примерно в восемь раз сильнее биткойна, что объясняется операционным рычагом. При фиксированной эмиссии BTC увеличение его цены на 20 % способно поднять прибыль эффективного майнера в несколько раз за счёт неизменных затрат на инфраструктуру и электроэнергию. Таким образом, каждые 10 % роста биткойна превращаются для майнеров в 20–30 % прироста выручки и кратный рост чистой прибыли, что ведёт к ускоренному росту капитализации.

Наибольшие мультипликаторы и прирост капитализации получили компании, активно инвестировавшие в ИИ- и облачные сегменты (IREN, CIFR), что добавило премию к оценке акций. В то же время менее эффективные майнеры с себестоимостью добычи выше $70 000 за BTC оказались под давлением, несмотря на высокий хешрейт. Таким образом, ключевой фактор успеха — не масштаб, а операционная эффективность и способность снижать издержки быстрее, чем растёт сложность сети.

В совокупности 2025 год показал, что публичные майнеры стали «усиленным отражением» биткойна: их совокупный хешрейт превысил 200 EH/s, а капитализация росла в разы быстрее базового актива. Средний рост котировок +173 % и совокупная доля 10 крупнейших майнеров ~210 EH/s подтверждают: в бычьей фазе рынка именно майнеры обеспечивают максимальную бета-доходность к цене биткойна, оставаясь при этом самым волатильным, но и самым чувствительным звеном криптоэкономики.

Биткойн и акции майнеров: новая архитектура доходности инвестиций в криптосферу
Инвестиции в биткойн и в акции майнеров представляют два подхода к одной экосистеме. Биткойн — «чистая» криптовалютная экспозиция с высоким уровнем ликвидности и прозрачным профилем риска. Акции майнеров — актив с мультипликатором роста и дополнительными факторами прибыли (масштабирование, энергоэффективность, ИИ-интеграция), но и с высокой волатильностью. Оптимальный портфель может включать комбинацию BTC и публичных майнеров: биткойн — как ядро и долгосрочный актив; майнеры — как источник повышенной доходности и спекулятивной альфы.
2025 год становится показателем зрелости индустрии майнинга: совокупный хешрейт публичных компаний превысил 200 EH/s, а средняя доходность акций за 10 месяцев достигла +173 %. Публичные майнеры превратились в новый инфраструктурный класс активов — смесь энергетики, цифровых вычислений и финансов. Для инвестора они стали инструментом с высоким потенциалом, но и повышенным риском. Биткойн остаётся фундаментом криптоэкономики, однако именно акции майнинговых компаний обеспечивают максимальную бета-доходность и превращают технологический рост сети в ускоренное увеличение капитализации.


#биткойн #майнинг #капитал #инвестиции #криптовалюта


Акции майнинговых компаний в 8 раз обогнали по доходности биткойн с начала 2025 года

Долгосрочный прогноз роста биткойна: до $1,5 млн к 2040 году

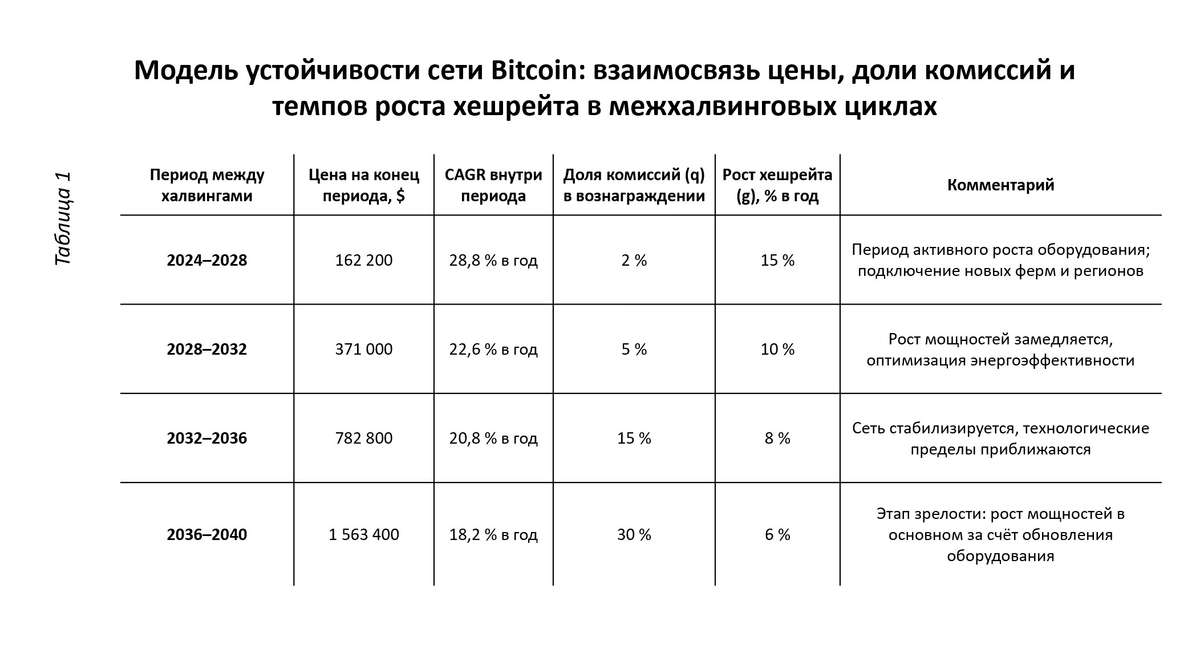
Вопреки ожиданиям части аналитиков, предсказывавших стагнацию после халвинга 2024 года, базовый сценарий Кипарис Велс Менеджмент указывает на сохранение долгосрочного восходящего тренда в цене биткойна. По расчетам модели, учитывающей динамику комиссий и роста вычислительных мощностей, к 2028 году справедливая цена биткойна может достичь $162 000, что отражает устойчивый, сбалансированный рост без признаков спекулятивного перегрева.

Экономика халвингов: фактор устойчивости и роста стоимости биткойна


Каждые четыре года в сети биткойна происходит халвинг — событие, при котором вознаграждение майнерам за добытый блок сокращается вдвое. Для одних участников рынка это сигнал к новым инвестициям, для других является испытанием устойчивости их бизнес-моделей. Халвинг неизбежно сокращает долларовые доходы майнеров, и компенсировать это снижение способен лишь стабильный, долгосрочный рост цены биткойна. Именно поэтому даты халвингов остаются ключевыми ориентирами для аналитиков и инвесторов, формирующих свои стратегии на годы вперед. Тем, кто рассчитывает на стремительный рост доходов, стоит помнить: в базовом сценарии прогнозные модели предполагают среднегодовую доходность биткойна около 19 %, что отражает устойчивый, сбалансированный рост — без признаков спекулятивной перегретости. Чтобы понять, каким должен быть темп роста цены биткойна для сохранения устойчивости сети, аналитики Кипарис Велс Менеджмент разработали количественную модель, связывающую динамику вознаграждения майнеров, комиссий и роста вычислительных мощностей.


Методология прогнозной модели и оценка динамики роста биткойна


Предложенная количественная модель, позволяет определить минимально необходимый темп роста цены биткойна между халвингами, при котором майнинг остается рентабельным, а сеть — безопасной и экономически устойчивой. В основе модели находятся два ключевых параметра, описывающих внутреннюю динамику сети Bitcoin:

q — доля комиссий в вознаграждении майнеров. Этот показатель отражает, какая часть совокупного дохода майнеров формируется за счет транзакционных сборов, а не эмиссионных вознаграждений. Чем выше q, тем меньше зависимость экономики майнинга от халвингов.

g — годовой темп роста хешрейта. Он показывает, с какой скоростью увеличиваются вычислительные мощности сети. Рост g означает усиление конкуренции между майнерами и необходимость соответствующего роста цены BTC для сохранения дохода на единицу мощности.

Представленные два показателя позволяют рассчитать оптимальный баланс между ценой биткойна, сложностью сети и долей комиссий, при котором экосистема остается устойчивой в долгосрочной перспективе. Понимание взаимосвязи между параметрами q и g дало возможность построить базовый прогнозный сценарий, в котором отражено постепенное усиление роли комиссий и замедление роста вычислительных мощностей.

Базовый сценарий: постепенное усиление роли комиссий и замедление вычислительной мощности сети


В базовом сценарии предполагается постепенное усиление роли комиссий в экономике биткойна и одновременное замедление темпов роста хешрейта по мере зрелости инфраструктуры. Доля комиссий в вознаграждении майнеров возрастает поэтапно:

- 2 % в 2024 году
- 5 % в 2028 году
- 15 % в 2032 году
- до 30 % к 2040 году.

Такое изменение отражает структурную трансформацию сети: если сегодня основной источник доходов майнеров — эмиссионная награда, то к 2040 году ключевую роль будут играть транзакционные комиссии, формирующие до трети совокупной выручки. Параллельно с этим годовой темп роста хешрейта (g) постепенно снижается с 15 % до 6 %, что указывает на насыщение рынка вычислительных мощностей и сдерживающее влияние энергетических ограничений.

На основе представленных параметров аналитики Кипарис Велс Менеджмент оценивают, что среднегодовой темп роста цены биткойна (CAGR) в базовом сценарии составит около 18–19 %. Предложенный темп роста означает, что при стартовой цене около $60 000 в апреле 2024 года справедливая рыночная стоимость может достичь приблизительно $1,56 млн к 2040 году.

Спрогнозированная доходность не предполагает бурного спекулятивного роста, а отражает устойчивое, органическое развитие сети, где экономика майнинга поддерживается технологическим прогрессом, ростом комиссий и постепенным снижением эмиссии.

Подробнее о динамике межхалвингового роста биткойна при заданных параметрах роста комиссии и вычислительной мощности сети смотрите таблицу 1.


Выводы для рынка и инвесторов


Представленный прогноз отражает минимально необходимую траекторию роста цены биткойна, при которой майнинг сохраняет рентабельность, а сеть — экономическую устойчивость и достаточный уровень безопасности. Если темпы роста будут ниже расчетных, хешрейт неизбежно снизится, что приведет к сокращению вычислительной мощности и повышению уязвимости сети. Напротив, чрезмерно быстрый рост цены может спровоцировать спекулятивные перегревы и ухудшение операционной эффективности майнинговых компаний.
Модель, предложенная Кипарис Велс Менеджмент, служит инструментом стратегического анализа, который помогает:

- оценивать долгосрочную устойчивость майнинговых проектов с учетом динамики цены и хешрейта;
-определять допустимый «коридор безопасности» цены, при котором сеть остается сбалансированной;
- планировать обновление оборудования и инвестиционные циклы с учетом прогнозных темпов роста;
-анализировать перспективы инвестиций в инфраструктуру блокчейна и энергетические мощности, обеспечивающие майнинг.

Рост роли комиссий в доходах майнеров прогнозируется уже в ближайшие циклы — до середины 2030-х годов, когда объем эмиссионных вознаграждений снизится до исторических минимумов. Именно в этот период транзакционные комиссии постепенно становятся ключевым источником покрытия затрат на поддержание сети и формируют новую основу экономики биткойна, где безопасность обеспечивается не эмиссией новых монет, а активностью пользователей и спросом на пропускную способность блокчейна.

Уже к середине 2030-х годов комиссии могут обеспечивать основную часть рентабельности майнинга, создавая условия для появления новых бизнес-моделей, связанных с управлением ликвидностью блокчейна и оптимизацией комиссий. Такой переход делает рынок более зрелым и сбалансированным, снижает зависимость сети от эмиссионных стимулов и открывает пространство для долгосрочного стратегического планирования, институциональных инвестиций и устойчивого роста стоимости биткойна.

* Настоящий материал подготовлен исключительно в информационно-аналитических целях и не является индивидуальной инвестиционной рекомендацией, публичной офертой или призывом к совершению сделок с цифровыми активами. Представленная в статье прогнозная модель носит гипотетический характер и отражает оценочные сценарии динамики цены биткойна, основанные на аналитических допущениях и публично доступных источниках данных.

Параметры, использованные в расчетах (включая темпы роста хешрейта, долю комиссий и ценовые значения), не могут рассматриваться как гарантия будущих результатов и могут изменяться со временем под влиянием рыночных, технологических и макроэкономических факторов.

#биткойн #майнинг #криптовалюта #btc

Долгосрочный прогноз роста биткойна: до $1,5 млн к 2040 году

Комплексное решение для майнинга

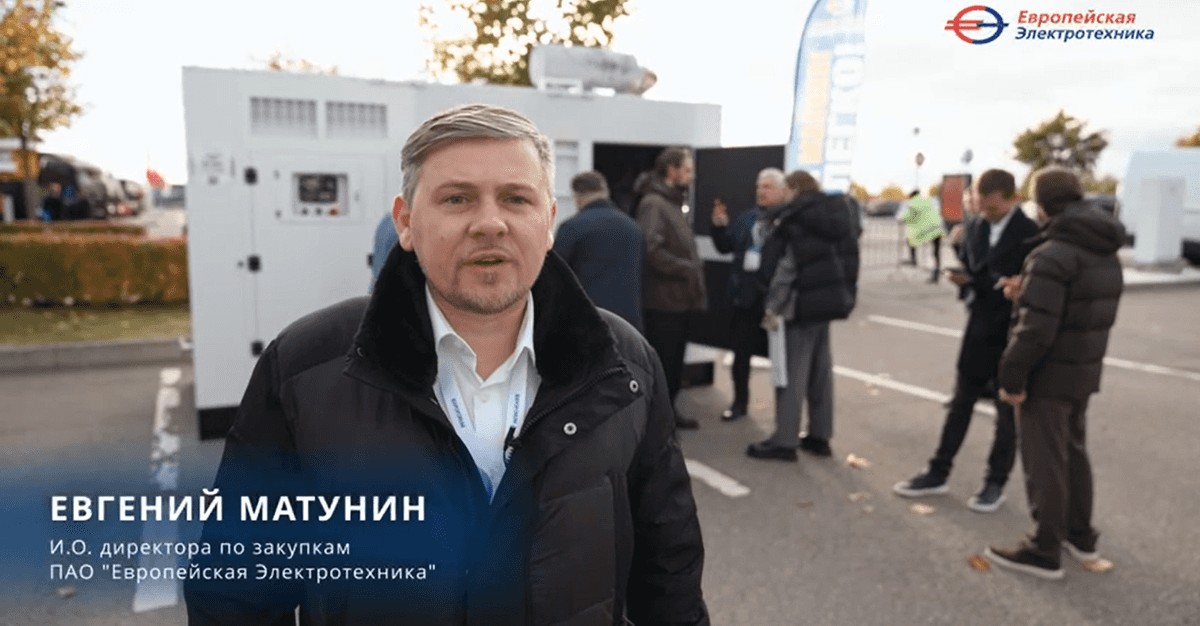
И.О. директора по закупкам ПАО "Европейская Электротехника" Евгений Матунин
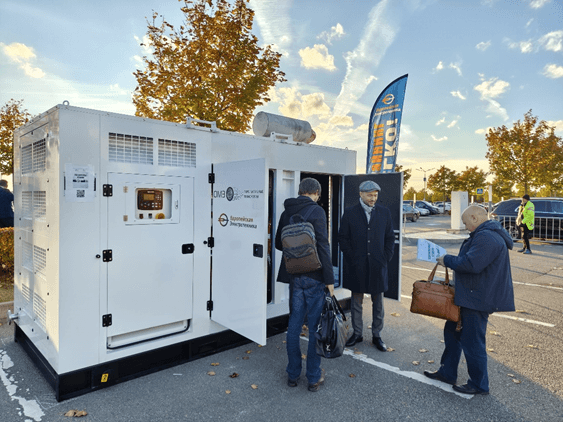
представил необычное для отрасли комплексное решение для майнинга на природном газе, а именно газопоршневую генераторную установку (ГПУ) малой мощности в блочно-модульном исполнении.

Номинальная мощность представленной электростанции - 300 кВт. Мощность поставляемых единичных установок может варьироваться от 30 кВт до 2400 кВт (в том числе, в многоагрегатном исполнении), они подходят для эксплуатации на природном газе (CNG/LNG), сжиженном нефтяном газе (LPG), попутном нефтяном газе (ПНГ), биогазе, метане угольных пластов и других типах топлива. Дополнительно установки могут оснащаться системами утилизации тепла.

Видео доступно по ссылке: https://rutube.ru/video/0aac9b12e088bbc787500398811f396d

#EELT #Европейская_Электротехника #оборудование #майнинг #крипта

Комплексное решение для майнинга

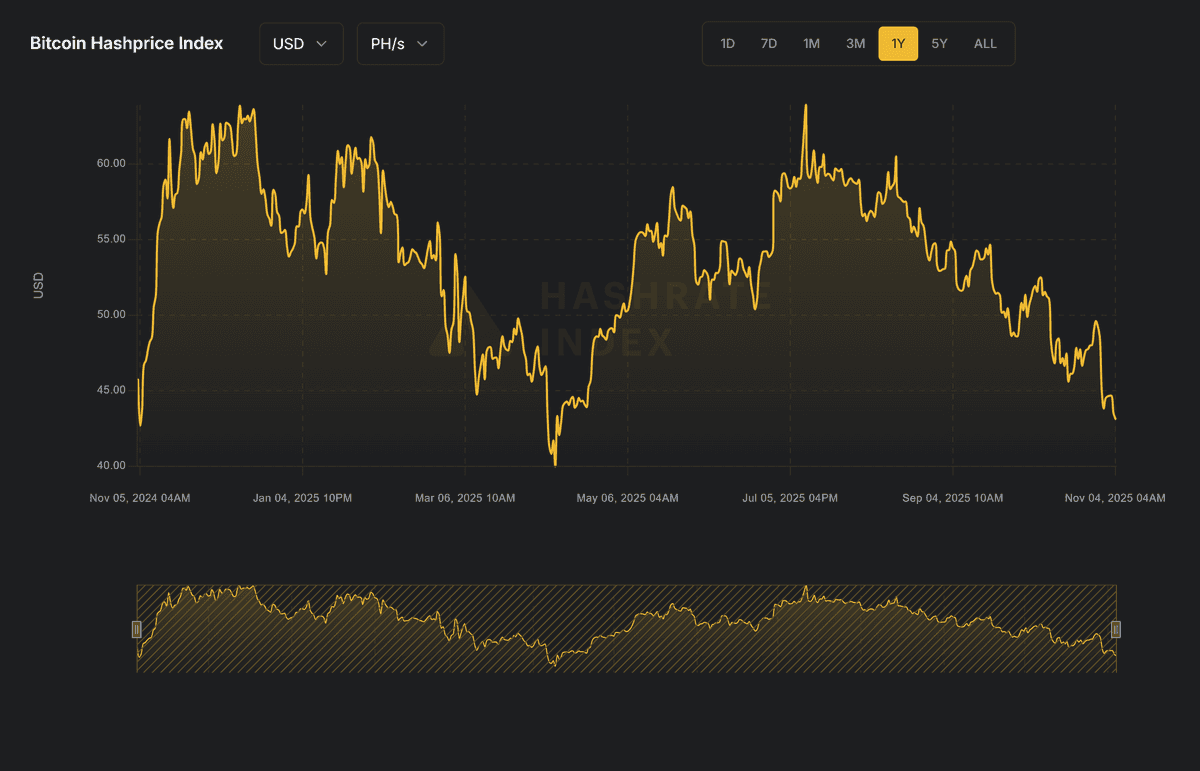
Хэшпрайс биткойна на годовом минимуме: доходность майнинга в октябре 2025 года

Выручка на единицу вычислительной мощности достигла минимума при относительно высокой цене биткойна

К началу ноября 2025 года Bitcoin Hashprice Index опустился до $44 (см. диаграмму) за PH/s в сутки, приблизившись к нижней границе годового диапазона ($40 – $63). За месяц показатель снизился примерно на 15 %, тогда как цена биткойна в начале ноября удерживался на уровне $110 000. Это означает, что доходность майнинга сокращается даже при относительно высокой стоимости биткойна. Причина снижения доходности — рекордный рост совокупного хешрейта и снижение комиссионных в блоках.

Так, к началу ноября 2025 года сложность сети Bitcoin достигла около 156 трлн (T) — это новый исторический максимум, отражающий стремительное расширение вычислительных мощностей сети после халвинга в апреле 2024 года. Совокупный хешрейт сети впервые устойчиво превысил отметку 1 зетахеш в секунду (ZH/s), что стало результатом масштабных инвестиций со стороны публичных майнеров, таких как CleanSpark, Marathon Digital, Riot Platforms, IREN, Cipher Mining и других. Крупнейшие майнеры продолжают вводить новые парки оборудования поколения Antminer S21 / T21 и Whatsminer M66, ориентируясь на энергоэффективность ниже 20 J/TH и долгосрочные контракты на электроэнергию в диапазоне $0.03–0.05 / кВт·ч.

Сегодня каждый дополнительный 10 EH/s, подключённый к сети, снижает среднесуточный хэшпрайс примерно на 0,4–0,5 %, что формирует эффект постоянного давления на маржу. Даже при цене биткойна $110 000–115 000 совокупная долларовая выручка майнеров на единицу мощности находится у нижней границы годового диапазона — около $44 / PH/s в сутки. По сути, сеть вступила в фазу «структурного перенасыщения» — когда технологическое преимущество и доступ к дешёвой электроэнергии становятся важнее рыночного курса BTC.


В этих условиях крупные игроки усиливают вертикальную интеграцию: часть хешрейта перераспределяется в проекты ИИ-вычислений и высокоплотных ЦОДов, где инфраструктура используется гибридно. Для мелких и средних операторов, особенно с тарифами выше 6 ₽ / кВт·ч, майнинг превращается в бизнес с нулевой маржей. Конкуренция перемещается из области хешрейта в область капитальных и операционных издержек, где побеждают те, кто может снизить совокупную стоимость владения на каждый терахэш — от энергетики до охлаждения и хеджирования потоков BTC.

Текущая доходность майнинга : прочему проекты убыточны и не несут инвестиционной эффективности

Для оценки эффективности майнинговых инвестиций используем методику, представленная ранее в статье «Финансовое моделирование в майнинге: концептуальная основа и практическое применение».

В соответствии с этой моделью, инвестиционный горизонт принят равным 5 годам, с обязательным ежегодным реинвестом 20 % капитальных затрат (CAPEX) и ликвидационной стоимостью оборудования в размере 20 % от первоначальных вложений по окончании периода. Предполагается, что вся добытая криптовалюта реализуется, а денежный поток формируется в фиатном выражении без накопления BTC.

При цене биткойна $110 000, текущем hashprice ≈ $44 / PH/s, и использовании оборудования Antminer T21 (195 TH/s, энергоэффективность 19 J/TH, потребление около 3,7 кВт), при тарифе на электроэнергию 6 ₽/кВт·ч экономическая картина выглядит следующим образом.

Годовая выручка устройства составляет около $2 974 или 273 600 ₽, тогда как энергозатраты достигают ≈ 194 000 ₽ в год. С учётом прочих операционных расходов и ежегодного реинвеста на уровне 20 % CAPEX (≈ 58 900 ₽), чистый денежный поток снижается до около 20 000 ₽ в год. При первоначальных инвестициях 294 400 ₽ и ликвидационной стоимости оборудования 58 900 ₽ на пятом году, совокупный приток средств за весь период не превышает 160 000 ₽, что соответствует отрицательной внутренней норме доходности (IRR ≈ –6…–8 %).

Прогноз хэшпрайса на ближайшие месяцы: майнингу нужен слабый рубль и дешевые источники энергии

К концу 2025 года рынок майнинга вступает в фазу повышенного давления на маржу. Сложность сети находится на исторических максимумах (около 156 трлн T), совокупный хешрейт устойчиво превышает 1 зетахеш/с, а доля комиссий в вознаграждении за блок опустилась ниже 1 %. При такой структуре доходов даже высокая цена биткойна в диапазоне $110 000–115 000 не обеспечивает роста долларовой выручки на единицу мощности. Рассмотрим возможные сценария развития события по изменению хэшпрайса:

Базовый сценарий.
Консолидация хэшпрайса в диапазоне $42–48 / PH/s при постепенном росте сетевого хешрейта и умеренном снижении себестоимости добычи у крупных операторов. Этот сценарий предполагает сохранение текущей динамики сложности и стабильный уровень ончейн-активности без всплесков комиссий. В такой ситуации майнинг останется прибыльным лишь для операторов с тарифами ≤ 5 ₽/кВт·ч, при этом IRR по модели (без накопления) удержится в районе 0–5 % годовых.

Позитивный сценарий. Рост комиссий в блоках — например, при повторении активности Ordinals или Runes, либо увеличении транзакционного трафика в сети — способен временно поднять хэшпрайс до $50–55 / PH/s. В этом случае маржа вырастет на 10–15 %, а IRR проектов при тарифах 5–6 ₽/кВт·ч может кратковременно превысить 10 % годовых. Такой сценарий маловероятен как устойчивый тренд, но возможен в отдельных месяцах при росте ончейн-нагрузки и кратковременном сокращении совокупного хешрейта.

Негативный сценарий. Падение хэшпрайса ниже $40 / PH/s возможно, если сетевой хешрейт превысит 1.1–1.2 зетахеша/с, а цена биткойна останется в боковике. В этом случае значительная часть оборудования предыдущих поколений (S19, M30) окажется нерентабельной даже при тарифах 4–5 ₽/кВт·ч, что приведёт к волне отключений и консолидации ферм. IRR большинства проектов уйдёт в отрицательную зону, особенно в сегменте хостинговых площадок без собственного энергоресурса.

Майнинг вступает в период «тонкой маржи», когда каждый рубль себестоимости и каждый ватт на TH определяют эффективность бизнеса. Конец 2025 года станет проверкой эффективности инфраструктурных моделей: выживут не крупнейшие игроки, а те, кто умеет работать с повышением энергоэффективности и хеджированием потоков.

Для сферы майнинга, как и для сырьевой экономики в целом, становится критически важным соотношение курса рубля и стоимости электроэнергии. При прочих равных, обесценение рубля повышает рублёвую выручку майнеров, сохраняя их конкурентоспособность при растущих тарифах, тогда как укрепление рубля и рост внутренних цен на энергию без валютной компенсации резко сокращают маржу. Таким образом, валютный фактор превращается в один из важных макроэкономических драйверов отрасли: чем выше стоимость электроэнергии в рублях, тем сильнее майнинг зависит от ослабления национальной валюты.

#майнинг #биткойн #инвестиции #хэшпрайс


Хэшпрайс биткойна на годовом минимуме: доходность майнинга в октябре 2025 года

ЮГК. Отчет за 1 пол 2025 по МСФО

Тикер: #UGLD
Текущая цена: 0.515
Капитализация: 114.7 млрд.
Сектор: Драгоценные металлы
Сайт: https://ugold.ru/invest

Мультипликаторы (по данным за последние 12 месяцев):

P\E - 10.7
P\BV - 2.07
P\S - 1.34
ROE - 19.3%
ND\EBITDA - 2.21
EV\EBITDA - 5.43
Активы\Обязательства - 1.49

Что нравится:

✔️ выручка выросла на 29.4% г/г (34.1 -> 44.2 млрд);
✔️ чистая прибыль увеличилась на 34.4% г/г (5.4 -> 7.3 млрд). Причины - рост выручки и увеличенный доход от курсовых разниц (2.8 -> 6.6 млрд)

Что не нравится:

✔️ отрицательный FCF стал еще больше (-7.3 млрд против -1 млрд в 1 пол 2024);
✔️ рост чистого долга на 3.2% п/п (76.2 -> 78.7 млрд). Хотя ND\EBITDA уменьшился с 2.22 до 2.21;
✔️ чистый финансовый расход вырос в 2.4 раза г/г (1.9 -> 4.5 млрд);
✔️ слабое соотношение активов и обязательств, но оно немного улучшилось за полгода с 1.45 до 1.49.

Дивиденды:

Дивиденды могут быть выплачены в размере не менее 50% от скорректированной чистой прибыли при условии, что коэффициент ND\EBITDA скорр.) не превышает 3.

Прогноз по дивидендам на 2025 год отсутствует (за 2024 год они не выплачивались).

Мой итог:

По операционным показателям есть небольшой прирост по производству золота +1.9% г/г (5.4 -> 5.5 т). Причем в разрезе хабов где-то рост, а где-то потери (г/г):
- Уральский хаб -34.8% (2.3 -> 1.5 т). Снижение после приостановки горных работ на карьерах со стороны Ростехнадзора во 2 пол 2024 года;
- Сибирский хаб +29% (3.1 -> 4 т). Рост за счет запуска месторождения "Высокое" в мае 2024, а также выхода на проектную мощность 3ей технологической линии ЗИФ АО «Коммунаровский рудник».

Рост цен на золото также поддержал выручку и прибыль, которые выросли год к году (хотя операционная рентабельность слегка просела с 16.9 до 16%). Несмотря на рост чистого долга, долговая нагрузка немного снизилась.

Но, как и писалось в предыдущем разборе, проблема компании не в бизнесе. Ранее поданный иск об обращении в доход государства доли Константина Струкова был удовлетворен и с июля 2025 года основным акционером ЮГК стало Росимущество (владение 67.2% акций). При этом интересы миноритариев здесь никак не были учтены. ЦБ даже направил письмо в Росимущество с информацией о том, что государство должно было выставить оферту миноритариям, на что вторые уведомили ЦБ об отсутствии механизма выставления оферты в таких случаях. Конкретно в этом вопросе (оферты) пока непонятно, будет ли продолжение или нет.

Зато далее появилась информация о том, что пакет, ранее принадлежавший Струкову, может быть выкуплен компанией «Атлас Майнинг», которая связана с сыном основателя УГМК. И нюансов здесь несколько. Во-первых, УГМК хочет приобрести долю не дороже, чем за 50 млрд (при текущей капитализации на эту долю приходится 77 млрд), тогда как Минфин планирует продать не менее чем за 100 млрд. Во-вторых, УГМК через аффилированные компании (и, кстати, ту же ЮГК) уже ранее была связана с некрасивой историей, предшествующей делистингу другой золотодобывающей компании Петропавловск. Также УГМК является мажоритарным акционером ОВК, где есть вопросики по выданным займам и расходам без нормальной расшифровки.

Также встречалась информация, что долю может выкупить структура, связанная с Газпромбанком. В теории это звучит лучше УГМК. но это только в теории (в истории Петропавловска Газпромбанк тоже участвовал, хотя там он был в качестве кредитора компании, затребовавшего долг).

В итоге получается, что будущее компании на текущий момент выглядит совершенно неопределенным. Вопрос с мажоритарием не решен, как и вопрос по оферте миноритариям. При этом ЮГК оценивается совсем недешево (10 прибылей и 2 баланса). Цена на золото, конечно, перебивает хаи, но такой рост не может быть постоянно, и котировки в любой момент могут пойти в коррекцию.

Акций компании в портфеле нет и в эту рулетку лезть совсем не хочется. Без учета рисков справедливая расчетная цена может быть в районе 0.785 руб. Но все зависит от того, в чьи руки перейдет мажоритарный пакет.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

#Инвестиции #Акции

ЮГК. Отчет за 1 пол 2025 по МСФО

Комплексное решение для майнинга на природном газе

ГК «Европейская Электротехника» представила необычное для отрасли комплексное решение для майнинга на природном газе.


Большим интересом посетителей ПМГФ-2025 пользовалась газопоршневая генераторная установка (ГПУ) малой мощности в блочно-модульном исполнении, представленная ГК «Европейская Электротехника» на уличной экспозиции форума.


Номинальная мощность представленной электростанции — 300 кВт. Мощность поставляемых единичных установок может варьироваться от 30 кВт до 2400 кВт (в том числе, в многоагрегатном исполнении), они подходят для эксплуатации на природном газе (CNG/LNG), сжиженном нефтяном газе (LPG), попутном нефтяном газе (ПНГ), биогазе, метане угольных пластов и других типах топлива. Дополнительно установки могут оснащаться системами утилизации тепла.


Особое внимание заслуживает сердце установки — газопоршневой двигатель, его особенность в том, что он изначально разрабатывался для работы именно на газе. Помимо того, что он обеспечивает меньшее потребление газа и меньший расход масла, такой двигатель прост в обслуживании и экономичен в эксплуатации, отличается высокой устойчивостью к ударным нагрузкам, быстрым динамическим откликом, экономичностью, надёжностью, адаптивностью, наличием комплексной системы защиты.

Комплексное решение для майнинга на природном газе

Спекулятивная надежда: что ждет рынок у отметки 2600. К чему готовиться инвестору

Ситуация на рынке по-прежнему складывается против тех, кто по мере снижения индекса пытается поймать его на отскоке. Акции компаний остаются под давлением из-за геополитических рисков и грядущего усиления фискальной нагрузки, что влечет за собой снижение темпов смягчения монетарной политики.

Данные по инфляции оказались достаточно позитивными: несмотря, что недельный показатель продолжил увеличиваться, годовой возобновил сокращение. Инфляция в августе 2025 года замедлилась до 8,14% г/г после 8,79% г/г в июле 2025 года, сообщает Минэкономразвития РФ. С начала года потребительские цены выросли на 4,29%.

Также рынок испытывает давление со стороны дешевеющей нефти и крепкого рубля. Кроме того, инвесторы находятся в ожидании новых антироссийских санкций. Согласовать их в короткий срок не получается, но процесс постоянно движется в сторону закручивания гаек.

Санкционное давление: G-7 близка к соглашению об усилении санкций против нефтяных доходов России. Согласно проекту, обсуждаются ограничения для ключевых секторов российской экономики - энергетики, финансов, военной промышленности, а также меры против стран и организаций, помогающих России обходить санкции и поддерживающих ее военные усилия.

Страны Евросоюза еще не согласовали полный запрет на импорт российского сжиженного природного газа, поскольку у некоторых из них нет альтернативного поставщика газа. Также ЕС пока не достигли консенсуса по использованию замороженных активов РФ.

В качестве зеркальных действий, Россия может национализировать и затем быстро распродать иностранные активы в рамках нового механизма приватизации в ответ на любые шаги Европы по изъятию российских активов за рубежом.

Что по технике: Индекс МосБиржи пробил 2700 пунктов и стремительно движется к новой стратегической поддержке 2600п. Если геополитика не подкинет сюрпризов, то стоит ждать попытки отскока. Спекулятивным драйвером может стать предстоящее выступление Владимира Путина на Валдае.

Принципиально нового, что способно развернуть рынки там не прозвучит, но спекулятивный интерес может возобладать над возможными рисками пойти ниже.

Из корпоративных новостей:

Полюс акционеры утвердили дивиденды за первое полугодие 2025 года в размере 70,85 руб./акция (ДД 2,9%). Отсечка — 13 октября

ЕвроТранс акционеры утвердили дивиденды за 2кв 2025г в размере 8,18 руб/акция (ДД 6,1%), отсечка - 20 октября

Новатэк завод «Арктик СПГ 2» достиг рекордных показателей добычи благодаря успешным продажам в Китае

Газпром нефть акционеры утвердили дивиденды за первое полугодие 2025 г. в размере 17,30 руб./акция (ДД 3,47 %). Отсечка — 13 октября

ЮГК может быть выкуплен УГМК через «Атлас майнинг». Это поглощение может стать тревожным сигналом для держателей акций ЮГК. Репутация у будущего мажоритария жесткая: дивиденды — не приоритет, прозрачность минимальная.

Мать и дитя СД рекомендовал дивиденды за 1п 2025г в размере 42 руб/акция (ДД 3,4%), отсечка - 20 октября

Софтлайн приобретает 51% доли компании BeringPro, входящей в Топ-10 ИТ-консалтинговых компаний России.

• Лидеры: Селигдар
#SELG (+1%), IVA #IVAT (+0,78%), Мать и дитя #MDMG (+0,67%), ДВМП #FESH (+0,6%).

• Аутсайдеры: М.Видео
#MVID (-16,5%), ЮГК #UGLD (-10,1%), Мечел #MTLR (-5,56%), Астра #ASTR (-4,38%).

02.10.2025 - четверг

•
#OZPH - Озон Фарм последний день подачи заявки на преимущественное право приобретения акций в рамках SPO.
•
#YDEX - Яндекс СД по вопросу увеличения УК для реализации Программы долгосрочной мотивации.

Наш телеграм канал

✅️ Если пост оказался полезным, подписывайтесь на канал, ставьте лайки — это лучшая мотивация для меня делать подобные посты.

#акции #аналитика #новости #инвестор #инвестиции #рынок #биржа #новичкам

'Не является инвестиционной рекомендацией

Спекулятивная надежда: что ждет рынок у отметки 2600. К чему готовиться инвестору

Почему первый Криптозавод в России так и не стартовал и что это говорит о будущем отрасли


Этим летом криптосферу облетела новость о запуске в России первого в мировой практике ЗПИФа, привязанного к майнинговой инфраструктуре. Инициатором выступила компания «Силовые системы», управляющей — УК «Финам Менеджмент», сам продукт получил название «Финам — Криптозавод 1.0».

Идея обещала «белую» упаковку для капитала, без покупки оборудования и забот о размещении. Спустя несколько месяцев стало понятно, что запуск отменили и подключиться к фонду инвесторы не смогут. К идее, возможно, вернутся позже, но уже сейчас история показала главное — упаковка есть, а экономики нет. В предлагаемой статье высказывается мнение о том почему идея не нашла практичного применения и ЗПИФ не был запущен.

Что произошло с ЗПИФ Криптозавод и почему это важно

Анонс о создании Криптозавода так и не превратился в полноценный инвестиционный продукт. На первых этапах идея выглядела убедительно. Создание ЗПИФа под майнинговую инфраструктуру могло дать инвесторам инструмент для аккуратного входа в цифровую добычу, снижая риски и упрощая сам процесс участия в майнинге биткоина. Многим казалось, что это станет способом институционализировать отрасль и вывести её на новый уровень прозрачности.


Однако по мере проработки деталей, вероятно, вскрылись фундаментальные ограничения. Экономика майнинга оказалась в текущих условиях слишком уязвимой к стоимости энергии и капитала.
Расчётные показатели доходности не достигают уровня, который можно признать приемлемым для фондового инструмента. Для управляющей компании становится очевидно, что в текущей конъюнктуре невозможно гарантировать пайщикам даже минимально конкурентоспособный результат от деятельности ЗПИФа.
Отсюда может быть решение остановить запуск. Важно отметить, что речь идёт не о недостатках правовой формы и не о технических проблемах в оформлении фонда. Юридическая оболочка ЗПИФ может быть реализована. Проблема лежит глубже и касается самой основы майнингового бизнеса. Экономика добычи биткойна, вокруг которой должен был строиться фонд, не обеспечивает устойчивого денежного потока. В результате инициативы остаются на уровне пресс-релиза, а не становятся реальным предложением для инвесторов.

От PR к реальности: что говорит экономика майнинга в текущих условиях

Моделирование доходности майнинговых проектов, исходя из типовых тарифов на хостинг и текущей стоимости капитала подтверждает кризисное состояние в майнинговой отрасли.


История с анонсом первого в мире ЗПИФа под майнинг не является провалом пиара. Это показатель взросления рынка, который подошёл к стадии, когда экономика предшествует упаковке. Пока энергия стоит 6 руб./кВт⋅ч и выше, а стоимость денег остаётся высокой, подобные фонды будут существовать только на слайдах презентаций. Но если появится стабильный доступ к дешёвой электрогенерации, строгая дисциплина управления капитальными затратами и зрелое управление рисками, идея вернётся и сможет превратиться в реальный инвестиционный продукт, основанный на прочном фундаменте, а не на новостных заголовках.


Финансовые модели наглядно показывают, что майнинг как бизнес перестаёт работать при стоимости электроэнергии выше 6 руб./кВт⋅ч. На таком уровне тарифов операционная маржа обнуляется, а после учёта капитальных затрат и обязательного обновления оборудования проект становится убыточным. Для большинства участников рынка это означает хронический дефицит доходности и невозможность формировать устойчивый денежный поток. Ситуация отражает не временные трудности, а именно кризисное состояние майнинга. Без доступа к дешёвым источникам энергии новые инвестиции экономически бессмысленны, а действующие проекты балансируют на грани выживания.

Между тем, при снижении тарифа до 3 руб./кВт⋅ч. ситуация выглядит иначе. Внутренняя норма доходности (IRR) поднимается до уровня около 39% годовых, что сопоставимо с требованиями к доходности капитала в нынешних условиях. Однако, этот сценарий возможен только при доступе к дешёвой и стабильной электроэнергии, что в реальности остаётся исключением, а не правилом.


Таким образом, экономика отрасли остаётся крайне уязвимой. Финансовые продукты вроде ЗПИФа могут придать ей форму и повысить прозрачность, но они не способны компенсировать базовую проблему — высокую себестоимость энергии и отсутствие устойчивого денежного потока. Пока эта проблема не решена, любые громкие анонсы будут оборачиваться лишь временными новостными всплесками, а не реальными инвестиционными возможностями.

Какие выводы следует вынести рынку, когда и на каких условиях к идее ЗПИФ на майнинг можно вернуться

Главный урок несостоявшегося запуска майнингового ЗПИФа прост, но его нельзя недооценивать. Финансовая инженерия, связанная с упаковкой бизнеса в ЗПИФ, работает только тогда, когда за ней стоит устойчивая операционная модель. Для майнинга это означает не абстрактные фонды и громкие анонсы, а конкретные условия — доступ к дешёвой и стабильной энергии, дисциплина в управлении затратами и прозрачные правила обновления оборудования. Только после этого появляется пространство для ЗПИФов, и других коллективных инструментов. Если порядок нарушается, результат предсказуем — красивый пресс-релиз и пустая полка.

Запуск ЗПИФ возможен, но в текущих условиях только при выполнении набора взаимосвязанных требований. Стоимость электроэнергии должна быть не выше 3,5 — 4 руб./кВт⋅ч и подтверждена долгосрочными контрактами. Этого можно достичь через использование попутного нефтяного или размещение мощностей на энергоизбыточных площадках.

Дополнительные источники эффективности могут дать проекты утилизации тепла, например в дата-центрах, агросекторе или ЖКХ. В правилах фонда должна быть закреплена формализованная политика инвестиций с чётким графиком обновления ASIC и резервированием капитальных затрат. И, наконец, необходим контур хеджирования рисков по биткойну, электроэнергии и валюте, который позволит фактическому денежному потоку совпадать с заявленными прогнозами.

Только при совокупности этих факторов ЗПИФ перестаёт быть оболочкой и превращается в естественное продолжение устойчивого бизнеса

#майнинг #биткион #инвестиции #криптовалюта