Поиск

Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?

Падение облигаций Полипласта вчера — во многом следствие рыночной механики, а не новой информации о бизнесе. Московская биржа с 5 ноября повысила минимальные ставки рыночного риска по пяти выпускам компании с 50/60/70% до 100% на всех уровнях и запретила короткие продажи.

Для держателей это означает, что бумаги перестали быть полноценным обеспечением маржинальных позиций: в залоге они больше ничего не стоят. Результат — массовые закрытия позиций, а при невысокой ликвидности даже несколько крупных ликвидаций уронили отдельные выпуски более чем на 10%, ниже 50% от номинала.

В этом посте я собрал дайджест событий для держателей облигаций — чтобы было понятно, когда ждать очередную волатильность в котировках и как к ней подготовиться. Поехали.

• Ключевой момент — график платежей. С декабря по май держателям предстоит вернуть около 29,5 млрд рублей по облигациям, а на январь–май 2027 года приходится 25–27 млрд рублей по бумагам плюс порядка 98 млрд рублей банковских кредитов до середины 2027-го.

Уровень долговой нагрузки, также усиливает напряжение: чистый долг — 275–278 млрд рублей при собственном капитале около 58 млрд, Net Debt/EBITDA — порядка 4x, примерно 90% долга привязано к плавающей ставке.

Аудитор выдал заключение по МСФО с оговоркой, а компания сама признавала дефицит около 60 млрд рублей, который придётся закрывать новым фондированием.

• Рейтинговые агентства уже отреагировали: 26 октября НКР снизило оценку с А до BBB+ с прогнозом «на пересмотре с возможностью понижения», АКРА ещё 7 октября поставило A «под наблюдение». Формально дефолта нет, купоны выплачиваются, но сигнал очевиден.

Главное, за чем стоит следить: рейтинг BBB+ пока держится выше уровней, при которых фонды обязаны избавляться от бумаг. Однако у Полипласта запас совсем небольшой — до порога остаётся всего одна ступень: если рейтинг опустится ниже BBB-, сработает механика вынужденных продаж.

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года

• Развилка — переговоры с банками. Гендиректор Алексей Горенкин 20 октября сообщил, что есть поручение правительства поддержать компанию и готовится план, позволяющий «вправо сдвинуть определённые платежи»; термшит обещают до конца года. От этого зависит, останется ли бумага высокодоходным инструментом или превратится в кейс с реструктуризацией.

• Первопричина проблем — логистика экспорта: около 70% выручки шло через Азовское и Чёрное моря, бассейн закрылся за пару месяцев, южный обход через Иран встал, Балтика перегружена. Гендиректор называет дедлайн — «не позже середины 2027 года», иначе последствия будут «очень сильными для всей экспортной отрасли».

Примечательное совпадение: внеочередное собрание акционеров, назначенное на 5 ноября, совпало с днём обвала. В повестке — одобрение крупной сделки: поручительств «Полипласта» по кредитной линии Газпромбанка для «Хромпика» с лимитом свыше 250 млрд рублей.

Итогов голосования и официального протокола к вечеру 5 ноября всё ещё не появилось. Закон отводит на оформление протокола ОСА три рабочих дня, хотя эмитенты, как правило, выкладывают его раньше — на следующий день или в течение суток.

Ещё один повод для беспокойства, уже не связанный с собранием: «ЕЭС-Гарант» (входит в «Т Плюс») подал в суд с требованием наложить арест на счета «Хромпика» — просрочка за электроэнергию к концу октября перевалила за 94 млн рублей.

Для компании с чистым долгом 275 млрд это капля в море, но сегодня подобные новости работают против рынка и усиливают напряжённость.

Вместо вывода: Ближайшие даты для наблюдения — конец года (обещанный термшит с банками) и 21 января 2027 - погашение П02-БО-08 $RU000A10C8A4. До этого бумаги остаются историей с повышенным риском.

Кроме того, до середины ноября компания должна опубликовать отчётность за 9 месяцев 2026 года — возможно, она прольёт свет на реальное состояние финансовой устойчивости эмитента.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?

Ozon: EBITDA выросла на 124%, но есть проблема на 30 миллиардов

Ozon зарабатывает всё больше, но чистая прибыль едва превысила 3 млрд р. Причина — не только экономика маркетплейса: компания признала 30,1 млрд р. убытков из-за повреждения логистических объектов в результате атак БПЛА. Операционный бизнес силён, но риски стали вполне осязаемыми.

Оборот растёт, эффективность тоже: в III квартале 2026 года выручка Ozon увеличилась на 63%, до 421,2 млрд р., а оборот (GMV) — на 42%, до 1,56 трлн р.

Главное — скорректированная EBITDA выросла на 124%, до 93 млрд р. Её отношение к GMV поднялось с 3,8% до 6%. Это уже не просто история про рост продаж. Ozon учится зарабатывать больше на каждом рубле оборота. Количество заказов растёт, покупатели возвращаются чаще, а расходы увеличиваются медленнее выручки.

Но есть нюанс: логистика остаётся дорогой. Её затраты в расчёте на заказ снизились на 13%, однако доля логистических расходов в GMV выросла. Масштаб помогает, но полностью проблему пока не решает.

Маркетплейс увеличил скорректированную EBITDA на 179%, до 65,4 млрд р. Рентабельность относительно GMV поднялась до 4,2% против 2,1% годом ранее. Именно здесь виден эффект масштаба.

Финтех тоже растёт: выручка увеличилась на 57%, до 85,2 млрд р. Но качество этого роста требует внимания: стоимость риска кредитного портфеля поднялась с 10,6% до 14,3%. Финансовый бизнес приносит прибыль, но кредитные риски увеличиваются. Если тенденция продолжится, часть заработанного придётся направлять на резервы.

Чистая прибыль почти не выросла — при скорректированной EBITDA в 93 млрд р. она составила всего 3,7 млрд р. против 2,9 млрд годом ранее.

Основной удар — 30,1 млрд р. оценочных убытков, связанных с повреждением логистических объектов. Сюда входят потери товаров, выбытие и обесценение основных средств и другие расходы.

Компания обсуждает компенсации со страховщиками, но их размер неизвестен. Автоматически рассчитывать на полное возмещение не стоит. Списать эти потери как несущественную разовую неприятность тоже нельзя: ущерб реален, а повторение подобных событий способно испортить даже сильную операционную динамику.

Операционный денежный поток составил 275,1 млрд р. Впечатляет, особенно на фоне чистой прибыли. Но на него повлияли в том числе изменения оборотного капитала и рост средств клиентов финтеха. И они не принадлежат акционерам: это обязательства перед клиентами. Поэтому огромный кэшфлоу не означает, что компания может свободно раздать эти деньги.

Акции. Операционные результаты превзошли ожидания рынка: выручка, GMV и EBITDA оказались выше консенсус-прогноза. Бизнес становится эффективнее, но хорошая отчётность не означает, что акция дешева. Нужно учитывать цену, которую рынок уже заложил в ожидания, и инфраструктурные риски.

Облигации. Рост EBITDA — позитив для кредиторов. Однако без сопоставимых данных о долге, процентных расходах и погашениях нельзя уверенно говорить, что долговая устойчивость улучшилась.

Это точно сильный операционный отчёт, но с неприятным напоминанием о цене риска. Ozon научился превращать рост оборота в ускоренный рост EBITDA — и это важнее одной динамики выручки.

А вы что считаете главным при оценке Ozon: буст прибыльности или риски?

✅ Мой Telegram канал: https://t.me/capitalbes или Макс: https://max.ru/channel_capitalbes - там продолжаю разбираться в происходящем на рынке вместе с вами.

Ozon: EBITDA выросла на 124%, но есть проблема на 30 миллиардов

ПАО «Европейская Электротехника» на Московском инвестиционно-промышленном форуме

ПАО «Европейская Электротехника» на Московском инвестиционно-промышленном форуме и IV Международном форуме ОЭЗ

22 октября 2026 года специалисты ПАО «Европейская Электротехника» (ОМЗ Перспективные технологии) приняли активное участие в деловой программе сразу двух масштабных отраслевых событий, проходящих на площадке ОЭЗ «Технополис Москва»: Московском инвестиционно-промышленном форуме (МИПФ) и IV Международном форуме особых экономических зон.

С 2020 года компания «Европейская Электротехника» является резидентом ОЭЗ «Технополис Москва». На собственной площадке в «Технополисе» инженеры компании производят низковольтные комплектные устройства для обеспечения эффективной и безопасной работы объектов стратегической и критически важной инфраструктуры.

Ключевые тренды, озвученные на форумах:
— цифровизация производства: цифровые двойники и ИИ для предиктивного обслуживания электрооборудования;
— новая логистика: локализация компонентной базы и транспортные коридоры с дружественными странами;
— обновлённые меры поддержки: льготное кредитование и субсидирование НИОКР для производителей высокотехнологичного оборудования.

На сессии «Долгосрочная модель развития ОЭЗ» особый интерес вызвали кейсы создания совместных сервисных центров для резидентов и механизмы промышленной кооперации в рамках БРИКС.
Центральным событием дня стало выступление Анатолия Гарбузова, Министра Правительства Москвы, руководителя Департамента инвестиционной и промышленной политики: «4,7 тысячи высокотехнологичных предприятий работают сегодня в столице. Одна из задач форума — создать условия для их развития, в том числе эффективного поиска партнёров, выхода на новые рынки, освоения передовых технологий и привлечения в отрасль молодых специалистов».

По итогам участия представители ПАО «Европейская Электротехника» отметили, что тезисы Министра Правительства Москвы соответствуют стратегии компании. Полученные на форумах контакты с управляющими компаниями ОЭЗ и представителями профильных департаментов лягут в основу дорожной карты по расширению присутствия предприятия на столичном рынке и выходу на экспортные направления, обозначенные в повестке МИПФ-2026.

ПАО «Европейская Электротехника» на Московском инвестиционно-промышленном форуме

ЭкоНива: щедрые 19,56% на фоне обвала прибыли. Стоит ли участвовать?

Группа компаний «ЭкоНива» — вертикально интегрированный аграрный холдинг, который держит под контролем всю цепочку: от заготовки кормов и животноводства до переработки и сбыта молока.

Компания работает с 1994 года. Сегодня в холдинг входят 42 фермы и 5 заводов по переработке молока, а сама группа объединяет 54 дочерние компании. Фермы и заводы расположены в центральной России, Поволжье, на Урале и в Сибири.

Параметры выпуска ЭкоНива-001P-04:

• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска ЭкоНива-001P-05:

• Купон: КС + 375 б.п.
• Квал: только для квалов

• Сбор заявок до: 22 октября 2026 (15:00 мск)
• Дата размещения: 26 октября 2026

Рейтинг надежности:

• Эксперт РА — уровень A (присвоен 16 февраля 2026).
• АКРА — уровень A+ (присвоен 28 января 2026).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка от продаж: 45,2 млрд рублей (снижение на 2,8%).
• Чистая прибыль: 1,1 млрд рублей (падение на 88,3% — почти в 9 раз по сравнению с 9,4 млрд рублей).
• EBITDA: 11.04 млрд руб. (-47,16% г/г)
• Рентабельность по EBITDA: 24,4%

• Общий доход группы: 56,4 млрд рублей (против 60,9 млрд рублей).
• Производство сырого молока: 813,2 тыс. тонн (рост на 4% год к году)

• Краткосрочные обязательства: 133,74 млрд (-1,9%)
• Долгосрочные обязательства: 38,18 млрд (+66,72%)
• Чистый долг: 94,89 млрд (+17,19%)

• Чистый долг/EBITDA LTM: 4,85х
• Покрытие процентов ICR: 1,15х

Главный удар по выручке: падение цен на сырое молоко. Средняя цена реализации на ферме - 41,25 рубля за кг. Год назад было 47,31 рубля. Получается, компания продала больше молока в тоннах, но за каждый килограмм выручила заметно меньше.

Вторая причина — рост операционных расходов. Подорожали корма, выросли затраты на содержание растущего поголовья, логистика и другие статьи.

Долговая ситуация остаётся напряжённой: часть длинного долга из-за нарушения ковенант перешла в категорию «до востребования» — около 49 млрд рублей.

Но кредиторы пошли навстречу: в апреле и августе 2026-го предоставили письма-отказы (waiver) от требования досрочного погашения и пересогласовали условия. Однако часть долга ещё в работе — примерно по 9,5 млрд переговоры продолжаются.

В обращении находятся 3 выпуска облигаций на 18 млрд рублей:

• ЭкоНива 001P-01 $RU000A10EJZ8 Доходность: 18,29%. Купон: 16,75%. Текущая доходность: 16,77% на 2 года 4 месяца

• ЭкоНива 001P-03 $RU000A10FHY2 Доходность: 18,82%. Купон: 15,75%. Текущая доходность: 16,03% на 1 год 11 месяцев

Что готовы предложить эмитенты со схожим рейтингом:

• АВТОБАН-Финанс БО-П10 $RU000A10G2W7 (19,61%) А+ на 3 года до оферты
• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 (18,52%) А+ на 2 года 11 месяцев
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,23%) А+ на 2 года 10 месяцев
• Селектел 1Р-08R $RU000A10FMY2 (17,13%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,0%) А+ на 2 года 7 месяцев

По итогу: Новое предложение 1Р04 длиннее 1Р01 примерно на семь месяцев, а по верхней границе даёт 19,56% — то есть премия к своим же выпускам около 130 б.п. Разница уже заметная: она компенсирует и лишнюю дюрацию, и ухудшение финансовых результатов. Эмитента у меня в облигационном портфеле нет, но при таком заявленном купоне готов взять от 3% капитала.

В группе A+ верхняя YTP тоже смотрится достойно. Сопоставимую доходность даёт новый АвтобанФ-БО-П10 — 19,5%, он появился на вторичке буквально пару дней назад. Дальше по доходности идут НПС Капитал 1Р-01 — 19,2%, ВИС Финанс БО-П12 — около 18,5%, ОДК 1P-03 — 18,0%. Так что вывод простой: если итоговый купон окажется ниже заявленных 18%, АвтобанФ-БО-П10 — отличная альтернатива, только не забудьте про оферту у эмитента через 3 года. Всем спасибо за прочтение и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

ЭкоНива: щедрые 19,56% на фоне обвала прибыли. Стоит ли участвовать?

🔵 Новатэк: отчёт вышел слабым, но без паники


Вот разобрал я свежий отчёт Новатэка за первое полугодие 2026-го и скажу честно — ожидания были куда выше, чем то, что компания в итоге показала. Хотя предпосылок для позитива хватало. Во-первых, цены на энергоносители подросли из-за конфликта вокруг Ирана, там мировая логистика СПГ просела, особенно у Катара. Во-вторых, Арктик СПГ-2 наконец-то начал работать — если в первом полугодии 2025-го был всего один рейс, то теперь их больше двадцати. В-третьих, Ямал СПГ получил налоговое послабление: с начала 2026-го ставка налога на прибыль упала с 32 до стандартных 25 процентов.

Но по факту выручка выросла чисто символически, с 804 до 836 миллиардов рублей. И рост этот в основном за счёт индексации цен внутри России, а не за счёт экспорта. Крепкий рубль тоже подъел позитив. Плюс важный нюанс — после 2022 года Новатэк не торгует по споту, так что смотреть на фьючерсы на газ тут просто некорректно. Прибыль год к году вообще не выросла, и ни рабочий Арктик СПГ-2, ни снижение налога у Ямал СПГ этому не помогли.

Теперь про главный риск, который я вижу. С первого января 2027 года ЕС планирует закрыть для Новатэка европейский рынок, а это минимум четверть текущей выручки. Из-за ситуации на Ближнем Востоке решение скорее всего отложат, может до конца 2027-го, но по риторике и действиям понятно, что закрытие в итоге всё равно произойдёт. Тогда придётся переориентироваться на Восток, а там логистическое плечо длиннее и покупателям нужны скидки. Это потенциально очень серьёзный удар по чистой прибыли, речь может идти о минус сорока процентах.

Моё мнение — нейтральное. Новатэк остаётся ставкой на мир, и без улучшения геополитики во втором полугодии я жду лишь небольших улучшений. Форвардный P/E на 2026 год где-то 6-7, дивидендная доходность около 8 процентов, а ОФЗ дают больше 16,5. Из-за санкционного риска P/E на 2027 год рисуется уже заметно выше. Компания качественная, с отрицательным долгом, но при такой дивидендной доходности и вероятном закрытии европейского рынка апсайд в акциях выглядит ограниченным. Волатильность тут точно никуда не денется.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

Куда катится угольная телега

paywall
Пост станет доступен после оплаты

Когда ждать рост Индекса Мосбиржи?

paywall
Пост станет доступен после оплаты

Ozon - тест на прочность


В конце августа мы увидели реализацию одного из главных рисков для Ozon: атакам подверглись сразу несколько складов, четыре из которых серьезно пострадали. Акции в моменте падали почти на треть и уже успели отыграть часть снижения. Но вопрос сейчас в другом: насколько сам бизнес устойчив к подобным ударам? Давайте разбираться.

📦 Итак, логистика Ozon более распределенная, чем у конкурента: свыше 50 сопоставимых по размеру фулфилмент-центров и более 150 хабов доставки по всей стране. Выпадает один объект - потоки можно перенаправить на другой. Я регулярно проверяю сроки доставки в свой регион и другие города юга России - после атак они практически не изменились.

Важно понимать и структуру потенциальных потерь. Большинство складов Ozon арендует, а находящиеся внутри товары принадлежат продавцам. На балансе маркетплейса остается прежде всего оборудование. Судя по ранее раскрываемым инвестициям, оснащение одного крупного объекта может стоить порядка 3–4 млрд рублей. Даже если грубо умножить эту сумму на четыре пострадавших склада, получим максимум 16 млрд рублей - заметно меньше гуляющих по СМИ оценок потерь.

📦 Есть еще один важный элемент — модель FBS, при которой продавец самостоятельно хранит товар и передает его Ozon уже для доставки покупателю. Еще до атак на нее приходилось около 40% оборота, а после начала атак на склады конкурента Ozon дополнительно улучшил условия для FBS-продавцов. Чем выше доля такой модели, тем меньше бизнес зависит от сохранности собственных логистических объектов.

Со страховкой механизм тоже начал работать на практике. Около 90 тыс. продавцов с активными полисами «Ингосстраха», покрывающими риски БПЛА, получили первую часть компенсаций за поврежденные товары. Государство также запустило меры поддержки пострадавших продавцов ВБ, поэтому аналогичный механизм может появиться и для селлеров Ozon. Это снижает риск цепочки банкротств продавцов и последующего удара уже по обороту маркетплейса.

Что говорят аналитики?
Аналитики компании “Эйлер” смоделировали, что будет с Ozon, если он потеряет половину складов. Выяснилось, что даже в таком сценарии дела у компании будут идти значительно лучше, чем оценивает рынок - оборот упадет только на 15%, а в 2028 году будет чистая прибыль в 65 млрд руб. Если же атаки остановятся, то 42 млрд рублей прибыли ожидают уже в этом году.

В итоге ситуация неприятная, но пока не выглядит критичной для финансовой и операционной устойчивости Ozon. Распределенная логистика, FBS, страхование продавцов и сама структура бизнеса позволяют достаточно быстро адаптироваться. Все же маркетплейс - это не просто товары на складе, а IT-инфраструктура, логистика, финтех, сервисы и огромная клиентская база.

❗️Не является инвестиционной рекомендацией

♥️ Недельку стартуем с разбора ситуации вокруг Ozon. Далее вас ждет еще больше полезной информации, а закрепим в пятницу нашим стримом. Ставьте лайки!
$OZON

Ozon - тест на прочность

Какие акции могут дать выигрыш на отношениях с китайцами?

У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.

В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.

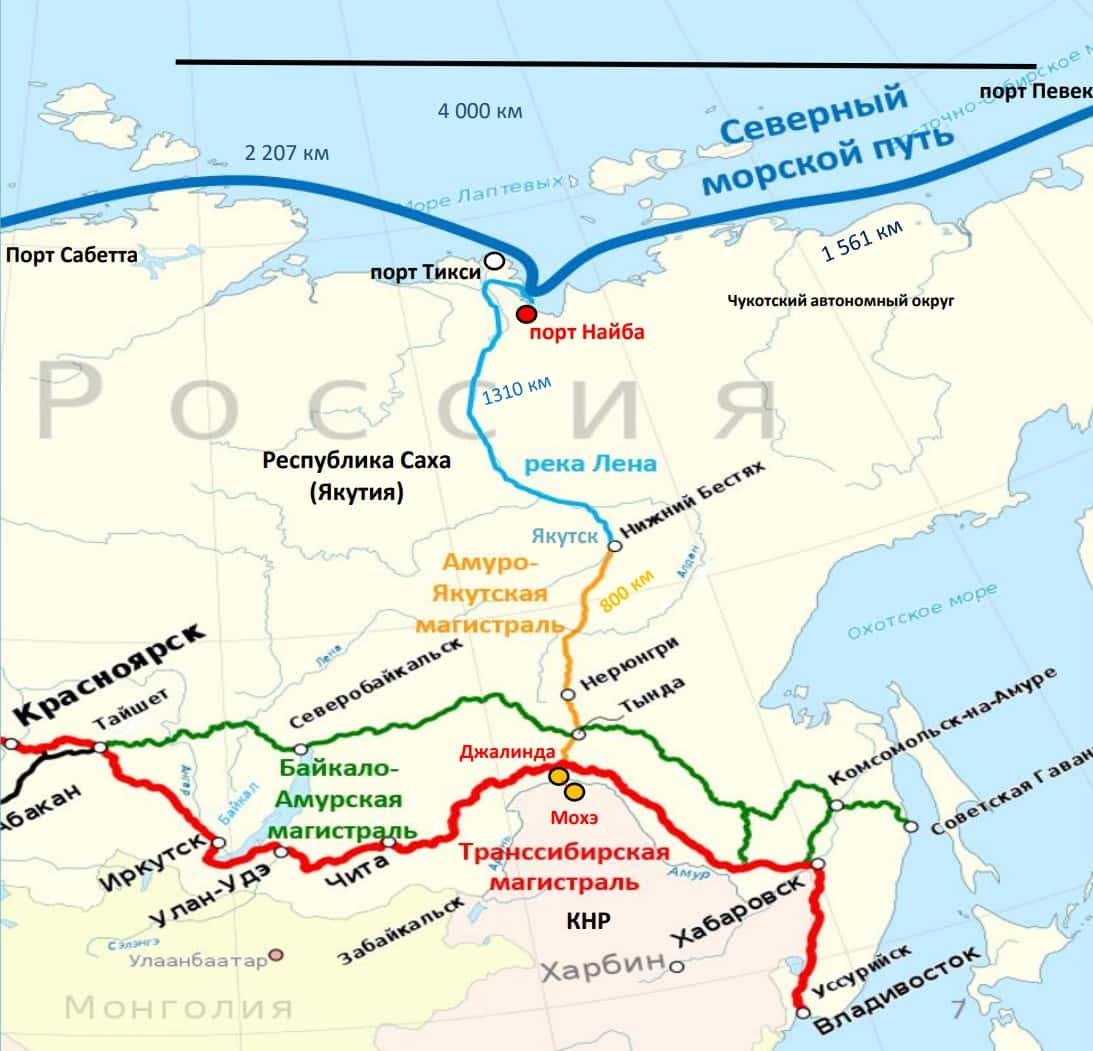
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).

"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.

Кто выигрывает от строительства и эксплуатации МТК "Н-М":

Строительство и инфраструктура:

- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.

Металлургия и поставки материалов:

- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.

Логистика и перевозки:

- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;

- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.

Энергетика:

- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.

Финансирование:

- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.

Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.

Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.

Подписывайтесь.

Какие акции могут дать выигрыш на отношениях с китайцами?

📱 ИнвестВзгляд: М.Видео, как ритейлер электроники решил стать маркетплейсом...

М.Видео переживает экзистенциальный кризис, замаскированный под «трансформацию бизнес-модели». Компания закрывает магазины пачками, а кредитный рейтинг АКРА понизило до BBB- с негативным прогнозом. При этом маркетплейс растёт в четыре раза, трафик вырос в 2,5 раза, а селлеры бегут на платформу толпами после атак на склады Wildberries. Вопрос: это история возрождения или медленная агония?


📊 Цифры

Для тех, кто не в курсе: М.Видео больше не просто сеть магазинов техники. Компания решила, что хочет быть как Ozon и Wildberries, только поменьше и попозже. За первое полугодие 2026 года она закрыла больше 460 магазинов — с 1100 до 638.

Выручка упала на 36,8% до 108,2 млрд рублей, но это отчасти из-за перехода на агентскую схему: теперь в выручке учитывается только комиссия, а не полная цена товара. Валовая прибыль упала в 6,6 раз — с 27 млрд до 4,1 млрд рублей. EBITDA отрицательная — минус 14,7 млрд. Чистый убыток вырос на 43% до 36,1 млрд.

Но есть и хорошие новости. Операционный денежный поток стал положительным — 5,3 млрд против оттока 27,4 млрд год назад. Компания начала экономить: коммерческие и административные расходы сократились на 10,5%. Товарные запасы снизились на 14,7%.

Маркетплейс — главная надежда. Его оборот вырос в четыре раза до 17,7 млрд рублей. Число селлеров превысило 12 тысяч. Трафик вырос в 2,5 раза. Категории-новички растут кратно: мебель — в 13 раз, товары для красоты — в 11 раз, детские товары — в 10 раз.

Теперь о самом страшном — долгах. Кредиты и финансовые обязательства М.Видео — 159,2 млрд рублей. Это при выручке 108 млрд за полгода. Соотношение долга к годовой выручке находится на критически высоком уровне.

АКРА понизило кредитный рейтинг с BBB+ до BBB- и изменило прогноз на «Негативный». Причины: ухудшение долговой нагрузки, снижение остатков денежных средств, отрицательный свободный денежный поток, нарушение банковских ковенант. Агентство прямо говорит: «низкое покрытие процентов, высокая долговая нагрузка, очень слабая ликвидность».

Перевод на русский: компания еле-еле обслуживает долги, денег нет, банки уже начали нервно дёргаться.


⚔️ Сравнение с конкурентами

Ozon — это тот, кем М.Видео хочет стать, когда вырастет. У Ozon годовой оборот под 1,75 трлн рублей, и только при таком масштабе компания вышла на положительную EBITDA. Для сравнения: оборот маркетплейса М.Видео за полгода — 17,7 млрд. Годовой, если экстраполировать, будет около 35-40 млрд. Это в 40-50 раз меньше, чем у Ozon. М.Видео на этом фоне — даже не карлик, а так, микроорганизм.

Wildberries — это вообще другой космос. Обороты там измеряются сотнями миллиардов. Но у Wildberries сейчас беда: с середины июля атаки беспилотников повредили почти треть логистической инфраструктуры. И вот здесь М.Видео ловит удачу: селлеры, которые раньше сидели на Wildberries, начали диверсифицировать риски и побежали на М.Видео. За июль число продавцов выросло на 59%, а в одну из недель зафиксировали рекорд — 900 новых регистраций. Но давайте честно: 12 тысяч селлеров на М.Видео против миллионов на Wildberries — это даже не сравнение. Это как хвастаться, что ты набрал 100 подписчиков в Instagram, пока у конкурента их 10 миллионов.

DNS — это главный конкурент М.Видео в классическом ритейле электроники. У DNS примерно в два раза больше физических магазинов — 2700 против 638 у М.Видео. И пока М.Видео закрывает точки пачками, DNS продолжает работать.

Яндекс Маркет — это отдельная песня. Комиссии и логистика там достигли 40,1% от стоимости товара. Для продавцов это больно, но для платформы — деньги. М.Видео пока не может похвастаться такой комиссионной выручкой, потому что масштаб не тот.


🎯 ИнвестВзгляд: Для долгосрочного инвестора М.Видео — это ставка на то, что компания успеет перестроиться до того, как закончатся деньги и терпение кредиторов. Риски колоссальные. Это не история для консервативного портфеля, это скорее лотерейный билет.


$MVID $OZON $YDEX

📱 ИнвестВзгляд: М.Видео, как ритейлер электроники решил стать маркетплейсом...

Доля онлайн-продаж М.Видео по итогам I полугодия 2026 года выросла на 9 п. п. и достигла 41,5%


ПАО «М.видео», ведущая российская компания в сфере электронной коммерции и розничной торговли электроникой и бытовой техникой (МосБиржа: MVID), сообщает сокращенные консолидированные финансовые итоги, подготовленные в соответствии с Международными стандартами финансовой отчетности (МСФО), за шесть месяцев, закончившихся 30 июня 2026 года. Общие онлайн-продажи Компании составили 63,4 млрд руб. с НДС, достигнув доли 41,5% в общем обороте Компании в сравнении с 32,2% на конец 2025-го года. Рост вклада онлайна в GMV Компании обусловлен активным масштабированием маркетплейса М.Видео, который по итогам отчетного периода увеличил оборот в 4 раза год к году и превысил 17,7 млрд руб – 11,6% от общего оборота.

Коммерческие, общехозяйственные и административные расходы (SG&A) без учета амортизации составили 21,7 млрд рублей, снизившись на 2,6 млрд рублей, или на 10,5% год к году, с 24,2 млрд рублей. Снижение расходов отражает продолжающуюся работу Компании по повышению внутренней эффективности и сокращению операционных затрат, включая оптимизацию розничной сети и новой структуры головного офиса.

Операционный директор Компании М.Видео Анатолий Мохов:

«Первая половина 2026 года стала первым полным полугодием масштабной трансформации М.Видео. Мы переходим от классической капиталоемкой модели ритейла, в которой расширение ассортимента требует постоянного увеличения закупок и товарных запасов, к гибридной платформенной модели, где собственный товар, агентские поставки и маркетплейс работают как единая система. Первые результаты этой перестройки уже отражаются в операционных результатах. Мы сокращаем собственные товарные запасы и одновременно продолжаем кратно расширять ассортимент маркетплейса. Это именно та экономика, которую мы хотим построить: ассортимент и возможности для клиента растут без необходимости пропорционально увеличивать собственные запасы и потребность в заемном капитале.

При этом маркетплейс М.Видео существенно прирастает новыми продавцами, которые рассматривают площадку как новый перспективный альтернативный канал продаж. Следующий этап — развитие модели открытой витрины. Наша задача — не замыкать ассортимент партнеров исключительно внутри собственных каналов М.Видео, а дать продавцам возможность через единую технологическую интеграцию продавать сразу на нескольких витринах, включая другие маркетплейсы, платформы банков и площадки других омниканальных ритейлеров.

Мы формируем открытую архитектуру платформы, в которой витрина, логистика и продавец могут работать независимо друг от друга. Подключение по API позволит масштабировать ассортимент партнеров на внешние площадки без необходимости каждый раз выстраивать отдельную технологическую и логистическую инфраструктуру.

Для нас это принципиально важный элемент платформенной модели: существующая технологическая, логистическая и розничная инфраструктура М.Видео должна работать не только на собственные продажи, но и помогать партнерам увеличивать оборот в разных каналах. В результате продавец получает дополнительные возможности для масштабирования бизнеса, покупатель — более широкий ассортимент, а М.Видео может наращивать оборот платформы без пропорционального увеличения собственных товарных запасов и потребности в оборотном капитале».


Подробнее — в пресс-релизе на официальном сайте ПАО "М.видео"

1 млрд рублей с господдержкой привлек малый и средний бизнес моногородов и ОЭЗ в МСП Банке

Малый и средний бизнес моногородов и особых экономических зон привлек в МСП Банке 959,5 млн рублей по специальной программе Минэкономразвития России и Корпорации МСП. Предприниматели получили льготные кредиты на сумму 728 млн рублей по ставкам 6% на инвестпроекты и 10% на оборотные цели, а также финансовую поддержку, обеспеченную гарантиями на сумму 231 млн рублей. Это позволило сохранить и создать почти 1 тысячу рабочих мест в результате модернизации и расширения производств.

«С момента запуска программы в конце прошлого года объем господдержки предпринимателей моногородов и ОЭЗ уже приближается к 1 млрд. Эти средства направлены на запуск новых производств, модернизацию инфраструктуры и создание новых рабочих мест. Программа стала востребованным инструментом для привлечения финансирования, мы видим растущее число заявок от бизнеса. Только за последние 3 месяца предприятия из Каменска-Уральского, Дагестанских Огней, Усть-Катава и Березовского суммарно привлекли порядка 447 млн рублей с господдержкой», — отметил заместитель министра экономического развития РФ Святослав Сорокин.

В июне 2026 года после актуализации перечня моногородов охват программы был расширен: поддержка стала доступна не только предпринимателям самих моногородов, но и всех населенных пунктов, входящих в состав соответствующих муниципальных образований.
Более половины получателей льготный займов — это промышленные предприятия. Именно они аккумулируют основной потенциал для развития территорий. Еще 38% выданных льготных кредитов пришлось на сферу торговли и услуг, порядка 7% – перевозки и логистика, замыкают первую пятерку сельское хозяйство и строительство. Получателями господдержки стали 33 предприятия из моногородов и ОЭЗ Свердловской, Челябинской, Липецкой, Ярославской областей, Красноярского края, Кузбасса, а также Республик Дагестан и Мордовия.

Программа льготного кредитования Минэкономразвития России и Корпорации МСП направлена на поддержку инвестиционных проектов малого и среднего бизнеса в 24 моногородах и 33 особых экономических зонах, связанных с созданием новых производств, модернизацией действующих предприятий и развитием экономики монопрофильных муниципальных образований. Оператором программы выступает МСП Банк. Подать заявку для получения льготного кредита можно через Цифровую платформу МСП.РФ. Воспользоваться финансированием могут компании приоритетных отраслей, которые зарегистрированы на данных территориях, ведут там деятельность, реализуют инвестиционный проект или исполняют контракты.

Правительство России направит дополнительно 3,5 млрд рублей на продолжение программы поддержки малого и среднего бизнеса в моногородах и особых экономических зонах. Соответствующее распоряжение подписал Председатель Правительства Михаил Мишустин. Средства будут выделены Корпорации МСП из резервного фонда Правительства. Объем финансирования рассчитан на реализацию программы до 2030 года.

Россия выводит на Северный морской путь новый козырь

Друзья, это уже не эксперимент. Пока спорят, станет ли Северный морской путь альтернативой Суэцу когда-нибудь в будущем, Россия уже отправляет по нему суда, специально построенные для Арктики.

14 августа второй новый российский газовоз ледового класса "Константин Посиет" вышел из Большого Камня в Приморье и взял курс на Севморпуть. По данным LSEG, 30 августа судно должно прибыть в пункт назначения, котоый пока не раскрывается. На первый взгляд - очередной рейс газовоза. Я вижу здесь другое (кстати, я много писал об этом и два года, и год назад (https://t.me/ifitpro/770, https://t.me/ifitpro/749, https://t.me/ifitpro/374). Арктика превращается “из карты в территорию”.

"Константин Посиет" построен на "Звезде" специально для перевозки СПГ. Это судно класса Arc7, “ломает лёд” толщиной до двух метров. Для Севморпути это принципиально: обычный газовоз здесь просто не подходит. Российский флот располагает уже тремя ледовыми газовозами такого класса. Правда, программа строительства судов для "Арктик СПГ-2" столкнулась с задержками из-за санкций, сам факт появления специализированного флота важнее. Санкции усложняют логистику – Россия отвечает созданием собственной.

Что интересного для инвестора?

Севморпуть - не одни только корабли. Маршрут будет развиваться, и потребуются ледовый флот, порты, энергетическая инфраструктура, специализированная логистика, страхование, навигация и связь. То есть сформируется целая арктическая экосистема. И у России здесь появляется потенциально очень сильный партнёр - Китай. Пекин уже тестирует коммерческие перевозки по северному маршруту, китайскому бизнесу нужен более короткий путь в Европу, России нужны грузопотоки и загрузка собственной арктической инфраструктуры. Интересы здесь вполне прагматичные и вполне совпадают.

Конечно, рано называть Севморпуть "новым Суэцким каналом". Да, маршрут короче, но лёд никуда не исчез, погода тоже. Нужны ледоколы, специальные суда, инфраструктура и технологии. Полноценная круглогодичная эксплуатация - задача не быстрая. Но именно поэтому история интересна: инфраструктура будущего всегда начинает строиться задолго до того, как будущее становится настоящим.

Красное море уже показало, насколько уязвима модель мировой торговли, завязанная на нескольких ключевых маршрутах. Возникает проблема - бизнес ищет обходной путь. Россия строит арктический флот, Китай тестирует северную логистику.

Постепенно Севморпуть перестаёт быть просто географическим объектом. Пока политики перекраивают карту мира, бизнес строит новые дороги. Инвестору нужно смотреть не на один газовоз, а на всю цепочку, которая возникает вокруг него. Пускай Северный морской путь пока не новый Суэц, но считать его экзотикой для полярных энтузиастов уже поздно.

#Севморпуть
https://t.me/ifitpro

Почему растет стоимость контейнерных перевозок?

Стоимость контейнерных перевозок летом 2026 года выросла настолько быстро, что на отдельных направлениях разница с февральскими ставками измеряется уже не десятками процентов, а в несколько раз.

По данным Xeneta на 12 августа, перевозка 40-футового контейнера из Дальнего Востока на западное побережье США в среднем стоила $6 965, на восточное — $10 249. По сравнению с 28 февраля ставки выросли соответственно на 271% и 287%. На направлении Азия — Северная Европа рост составил 121%, до $4 909 за FEU.

При этом говорить о возвращении абсолютных рекордов пандемии пока рано. Глобальный Drewry World Container Index на 13 августа находился на уровне $4 339 за 40-футовый контейнер. Это очень дорогой рынок относительно начала 2026 года, но структура нынешнего скачка отличается от 2021-го: судов в мире достаточно, зато значительная часть доступной мощности теряется из-за пробок, изменения маршрутов, дорогого топлива и управления вместимостью со стороны перевозчиков.

Именно поэтому нынешнюю ситуацию правильнее называть не глобальным дефицитом контейнеров, а дефицитом доступной контейнерной мощности там и тогда, где она нужна грузоотправителю.

Сколько сейчас стоит перевезти контейнерЦены сильно различаются в зависимости от маршрута и методики расчета индекса.

Drewry оценивал маршрут Шанхай — Лос-Анджелес на 13 августа в $6 244 за 40-футовый контейнер. За неделю ставка прибавила еще 6%. Доставка из Шанхая в Нью-Йорк подорожала сразу на 10% — до $8 706.

Xeneta на близкую дату показывала среднерыночные $6 965 на западное побережье США и $10 249 на восточное. Разница между индексами нормальна: компании используют разные массивы реальных контрактов, маршруты, наборы портов и методики усреднения. Важнее другое: оба индикатора показывают одно направление движения — транстихоокеанский рынок остается крайне дорогим.

Европа выглядит спокойнее. За неделю к 13 августа ставка Шанхай — Роттердам у Drewry снизилась на 5%, до $4 425, а Шанхай — Генуя — на 8%, до $5 080. Это показывает, что единого «глобального тарифа» не существует: на одном направлении ставки могут еще расти двузначными темпами, пока на соседнем уже начинается коррекция.

По мнению Виктора Емченко из NPB Markets, именно эта неоднородность сейчас имеет значение для инвесторов и бизнеса. Рынок контейнерных перевозок нельзя оценивать по одной средней цифре: стоимость формируется отдельно на каждом торговом коридоре в зависимости от доступности судов, портовой инфраструктуры, топлива и текущего спроса. Поэтому падение глобального индекса еще не означает, что конкретному импортеру завтра предложат более дешевую перевозку.

Причина №1. Порты физически не успевают переваривать груз

Одна из главных причин роста цен находится уже не в море, а на суше.

Maersk сообщает о серьезной перегрузке транспортной инфраструктуры в Китае, Северной Европе, Южной Америке и Западной Африке. В Шанхае ожидание постановки судна к причалу в отдельные периоды достигало 12 дней. Глава Maersk Винсент Клерк прямо связывал рост ставок прежде всего с инфраструктурными узкими местами, а не исключительно с ближневосточным конфликтом.

Контейнеровоз рассчитан за год сделать определенное количество рейсов. Допустим, круговой рейс занимает 70 дней. Если из-за ожидания в нескольких портах к нему добавляется еще 10–15 дней, судно успевает сделать меньше оборотов.

Сам корабль никуда не исчезает. Его вместимость тоже не меняется. Но количество контейнеров, которое он способен перевезти за год, сокращается.

Получается скрытое уменьшение предложения.
Именно поэтому новые суда сами по себе не гарантируют дешевые тарифы. Флот может увеличиваться, а фактически доступная перевозочная мощность — сокращаться.

Причина №2. Компании раньше времени завезли товары

Второй фактор пришел со стороны спроса.
Американские импортеры в 2026 году начали активно завозить товары раньше обычного, чтобы успеть до изменения тарифов и роста транспортных издержек.

Порт Лос-Анджелеса обработал в июле 960 464 TEU — это второй по величине июльский результат за всю его историю. Из них почти 500 тыс. TEU пришлось на импорт. Соседний Лонг-Бич также показал второй лучший июль с объемом более 928 тыс. TEU.

Фактически часть традиционного осеннего сезона перевозок переместилась на весну и лето.
Ритейлеры начали заранее завозить товары к праздничному сезону, опасаясь новых американских импортных тарифов. С 24 июля новые ставки в диапазоне 10–12,5% распространились на товары из десятков экономик и затронули большую часть американского импорта.

Так появляется эффект front-loading — опережающего импорта.

Компания, которая обычно заказывала контейнер на сентябрь, делает это в мае или июне. Ее конкуренты поступают так же. В результате грузов не становится больше в годовом выражении, но огромный объем концентрируется в коротком промежутке времени.
Цена свободного слота на судне растет.

Виктор Емченко из NPB Markets считает, что именно здесь возникает одна из главных ошибок при интерпретации текущего скачка: высокие ставки сами по себе еще не говорят о невероятно сильном конечном потребительском спросе. Часть нагрузки — это спрос, перенесенный из будущих месяцев. Компании покупают логистическую определенность сегодня, чтобы не столкнуться с еще более высокой ценой или тарифными рисками завтра.

И это означает, что после завершения волны опережающих закупок рынок способен довольно быстро охладиться.

Причина №3. Ближний Восток продолжает отнимать у рынка суда

Конфликты вокруг Красного моря и Суэцкого канала уже несколько лет влияют на контейнерную логистику, однако в 2026 году к ним добавилась новая эскалация на Ближнем Востоке.

Maersk постепенно возвращает часть сервисов в район Суэца и Красного моря, но процесс остается осторожным. По состоянию на середину августа компания проводила через этот маршрут примерно треть обычного трафика — четыре сервиса из 13.

Когда перевозчик вместо короткого маршрута через Суэц отправляет контейнеровоз вокруг Африки, возникает сразу несколько дополнительных расходов.

Судну требуется больше топлива. Рейс занимает больше времени. Экипаж работает дольше. Один корабль выполняет меньше рейсов в год. Для сохранения прежнего недельного расписания перевозчику приходится добавлять дополнительные суда.

То есть геополитический риск фактически уничтожает часть свободной мощности флота даже без потери единого корабля.

Xeneta оценивает последствия особенно наглядно: с конца февраля по 12 августа спотовые ставки Дальний Восток — западное побережье США выросли на 271%, на восточное побережье — на 287%, а Азия — Северная Европа — на 121%. Причем рост уже перешел со спотового рынка в долгосрочные контракты: долгосрочные тарифы на американских направлениях прибавили около 40%.

Это означает, что шок перестает быть краткосрочным.

Причина №4. Топливо стало значительно дороже

Контейнеровоз размером 15–20 тыс. TEU ежедневно потребляет десятки тонн судового топлива. Поэтому изменение цены бункерного топлива напрямую влияет на себестоимость рейса.

Во втором квартале средняя цена топлива для флота Maersk была на 44% выше, чем годом ранее. Операционные расходы океанского подразделения компании выросли на 19%.
Перевозчики перекладывают эти расходы на клиентов через BAF — bunker adjustment factor и другие топливные надбавки.

Здесь появляется еще одна причина, почему тарифы могут не вернуться к февральским уровням даже после снижения спроса.
Стоимость свободного места на судне способна упасть. Топливная надбавка при этом останется.

Аналогичная ситуация возникает с каналами. Drewry сообщает, что некоторые перевозчики уже объявили дополнительные сборы на маршрутах Азия — восточное побережье США и Азия — Мексиканский залив из-за ситуации вокруг Панамского канала.
Поэтому снижение базовой ставки на $500 еще не обязательно означает снижение конечного счета клиента на те же $500.

Причина №5. Перевозчики самисокращают предложение

Есть еще один фактор, о котором грузоотправители говорят гораздо реже, — blank sailings.
Blank sailing означает отмену запланированного рейса. Перевозчик видит, что спрос начинает слабеть, и вместо того чтобы отправлять полупустое судно и снижать тарифы, убирает рейс из расписания.

Предложение сокращается, загрузка остальных судов повышается, а цена удерживается.
По данным Drewry, с 17 августа по 20 сентября на крупнейших направлениях Восток — Запад ожидается 49 отмененных рейсов. Это около 7% расписания. Почти 59% всех отмен приходится на транстихоокеанское направление.

Перед этим перевозчики отменяли примерно по десять рейсов в неделю на транстихоокеанском рынке.

То есть рынок действует как система с регулируемым предложением.
Если спрос падает на 10%, а перевозчики одновременно убирают 7% вместимости, ожидаемого обвала тарифов может не произойти.

По оценке Виктора Емченко из NPB Markets, это делает нынешний цикл отличным от классической ситуации перепроизводства. Формально мировой контейнерный флот растет, но судоходные линии научились гораздо быстрее управлять доступной вместимостью. Они отменяют рейсы, перераспределяют суда между направлениями и вводят надбавки. Поэтому избыточная номинальная мощность флота не превращается автоматически в ценовую войну.

Причина №6. Китай продолжает экспортировать огромные объемы

Высокие ставки было бы сложно удерживать только сокращением предложения, если бы мировая торговля одновременно резко падала.
Пока этого не происходит.

Maersk оценивает рост мирового рынка контейнерных перевозок по итогам 2026 года примерно в 4%. Компания также отмечает сильный китайский экспорт, который компенсировал даже резкое снижение грузопотоков на отдельных ближневосточных направлениях.

Меняется и содержимое контейнеров.

Помимо традиционных товаров — одежды, мебели, обуви и продуктов — из Азии в США и Европу все активнее едут аккумуляторы, оборудование для электросетей, элементы солнечной энергетики, компоненты энергетического оборудования и системы охлаждения для дата-центров.

Рост инфраструктуры для искусственного интеллекта неожиданно стал еще одним источником спроса на старую добрую морскую логистику.

Чтобы построить дата-центр, недостаточно купить GPU. Нужны трансформаторы, источники бесперебойного питания, батареи, кабели, системы охлаждения и множество другого оборудования. Значительная часть этого производится в Азии и перевозится морем.
Почему рост контейнерных ставок касается даже тех, кто ничего не импортируетФрахт составляет лишь небольшую часть стоимости дорогой электроники, но для дешевых и объемных товаров доля логистики может быть существенной.

Представим контейнер с товаром стоимостью $100 тыс.
Если перевозка стоила $2 тыс., морская логистика добавляла около 2% к стоимости груза.
Если тот же контейнер стоит перевезти за $8 тыс., доля увеличивается до 8%.
Еще необходимо оплатить терминальную обработку, доставку из порта, страхование, таможенное оформление и возможное хранение.

Импортер редко берет эти расходы исключительно на собственную маржу. Часть переносится в отпускную цену.

Особенно чувствительны мебель, стройматериалы, бытовые товары, оборудование с низкой стоимостью на кубометр и некоторые категории продуктов питания.
Поэтому контейнерный индекс может работать как ранний индикатор будущего давления на цены.

Долго ли контейнеры будут такими дорогимиЗдесь появляются первые признаки разворота.
В США волна опережающего импорта уже начинает ослабевать. National Retail Federation ожидает, что после сильного августа контейнерный импорт будет постепенно снижаться до конца года.

Порт Лос-Анджелеса также говорит о раннем прохождении традиционного пикового сезона: значительная часть товаров к зимним праздникам уже приехала.
В Европе ставки уже демонстрируют локальное снижение. За неделю Шанхай — Роттердам подешевел на 5%, Шанхай — Генуя — на 8%.

Но рассчитывать на мгновенное возвращение дешевой логистики тоже нельзя.
Перегруженные порты никуда не исчезли. Цена топлива остается высокой. Суэц работает в нестандартном режиме. Панамский канал создает дополнительные ограничения. Перевозчики отменяют рейсы, если видят угрозу перепроизводства вместимости.

Поэтому возможен сценарий, при котором пик спотовых тарифов будет пройден летом или в начале осени, однако новый ценовой «пол» останется значительно выше уровней начала 2026 года.

Виктор Емченко из NPB Markets считает именно этот сценарий одним из наиболее интересных для наблюдения: рынку необязательно продолжать расти, чтобы контейнерные перевозчики сохраняли высокую прибыльность. Если спрос снизится, но одновременно нормальная оборачиваемость флота останется нарушенной, тарифы могут перейти из режима резкого роста в длительное дорогое плато. Для инфляции такой сценарий потенциально неприятнее кратковременного ценового всплеска.

Что происходит с рынком прямо сейчасКонтейнерный рынок августа 2026 года оказался в точке, где одновременно встретились несколько факторов.

Грузоотправители заранее заказали перевозки из-за тарифных рисков. Китай продолжает активно экспортировать. Порты работают на пределе. Ближневосточная нестабильность удлиняет маршруты. Топливо подорожало. Панамский канал добавляет ограничения и надбавки. А судоходные линии при первых признаках снижения спроса убирают часть рейсов из расписания.
Поэтому высокая цена контейнера сейчас — это не стоимость металлического ящика и даже не просто цена топлива.

Это цена дефицита времени.

Грузоотправитель платит за возможность получить место на нужном судне, выйти из нужного азиатского порта в конкретную неделю и доставить товар до того, как очередная пробка, тариф, отмененный рейс или изменение маршрута нарушит всю цепочку поставок.
Именно поэтому рынок способен выглядеть парадоксально: в мире становится больше контейнеровозов, однако перевозить контейнер дешевле не становится.

Следующий перелом наступит тогда, когда одновременно ослабнет спрос и восстановится скорость оборота флота. Одного падения объемов для этого может оказаться недостаточно. Пока суда простаивают у терминалов, часть маршрутов остается удлиненной, топливо дорогое, а перевозчики контролируют вместимость через blank sailings, у ставок остается фундамент для сохранения на повышенном уровне.

Для бизнеса практический вывод простой: рассчитывать бюджет на логистику по ценам начала 2026 года уже опасно. А для рынков контейнерные ставки становятся еще одним индикатором, за которым стоит следить вместе с нефтью, промышленным производством и инфляцией. Если фрахт начнет устойчиво снижаться одновременно с нормализацией портовой загрузки, это будет одним из первых сигналов, что нынешний логистический шок действительно заканчивается.
🏤 Мегановости 🗞 👉📰

1️⃣ Правительственная комиссия по контролю за иностранными инвестициями 18 августа одобрила создание совместного предприятия "Росатома" и дубайского портового оператора DP World на базе ООО "Глобальная логистика", зарегистрированного в декабре 2025 года.
"Росатом" получит в СП 51%, внеся в качестве вклада принадлежащие ему через группу FESCO 92,5% акций Дальневосточного морского пароходства ДВМП $FESH, а DP World получит 49% за денежные средства.
На этой новости акции ДВМП выросли на 18,1%, до 67,6 ₽; ранее, в апреле 2026 года, сделку уже одобрила ФАС.
Возглавит СП Екатерина Ляхова, ранее отвечавшая за развитие бизнеса в "Росатоме", а стороны, по словам пресс-службы "Росатома", сейчас согласовывают юридически обязывающую документацию.

Доступ к сети DP World из более 300 подразделений в 76 странах может укрепить экспортные логистические позиции ДВМП, что и объясняет резкий скачок котировок на объявлении сделки.

🏤 Мегановости 🗞 👉📰

Дефицит бензина в России не проходит: что происходит с акциями нефтяников

Середина августа 2026 года. В ряде регионов снова выстраиваются очереди на заправках, вводятся лимиты на отпуск топлива, а независимые АЗС в отдельных местах поднимают цены выше 100 рублей за литр. Топливный кризис, который в июне охватил большую часть страны, не закончился — он просто перешёл во вторую волну. Главный вопрос сейчас не только в том, когда нормализуется снабжение, но и в том, как это отражается на акциях крупнейших нефтяных компаний — «Роснефти», «Лукойла», «Газпром нефти», «Татнефти» и «Сургутнефтегаза».

Что происходит прямо сейчас
После относительного затишья в июле ситуация снова обострилась. С конца июля возобновились удары по нефтеперерабатывающим заводам, и уже в начале августа в минимум 18 регионах снова зафиксировали очереди и ограничения. Среди них — Липецкая и Оренбургская области (там местами вводили чётные/нечётные дни по номеру машины), Краснодарский край, Тульская, Тамбовская, Калужская области, Приморье, части Московской области и другие. В некоторых местах лимит — 20–30 литров в одни руки, запрет налива в канистры, а в Крыму и Севастополе сохраняются жёсткие правила с QR-кодами.
По данным мониторинга, доля заправок с наличием топлива заметно просела: с примерно 44% до 34% за короткую неделю в начале августа. В отдельных регионах показатель падал до 12–23%. Крупные вертикально-интегрированные компании (ВИНКи) — «Роснефть», «Лукойл», «Газпром нефть» — стараются в первую очередь обеспечивать свои сети. Независимые АЗС оказываются в худшем положении: опт для них дорожает, поставки сокращаются, часть станций закрывается. С начала года число закрытых независимых заправок выросло заметно.
Официальная средняя цена бензина по данным Росстата в августе колебалась около 76 рублей за литр и даже немного снижалась на отдельных неделях. Однако это средняя по стране. На независимых станциях и в проблемных регионах разброс огромный — от относительно спокойных 70+ рублей у сетевых АЗС до 100–140+ рублей в пиковые моменты дефицита. Дизель тоже нестабилен, хотя исторически его в стране производят с большим запасом.

Как кризис развивался
Первая мощная волна пришлась на июнь. К концу месяца ограничения и перебои затронули большинство регионов — по разным подсчётам, от 40 официально до 70–80 с учётом локальных мер. Президент Владимир Путин тогда впервые публично признал проблему: очереди есть, нужную марку бензина найти удаётся не всегда. По оценкам отраслевых источников, выпуск автобензина в пиковые недели июня упал примерно на 25% к прошлому году. Суточные объёмы переработки нефти опускались до многолетних минимумов.
Основная причина — серия ударов по НПЗ. К лету 2026 года повреждения получили почти все крупные заводы. Некоторые установки выводились из строя на месяцы (отдельные объекты, по оценкам, до конца года или дольше). Производство бензина исторически и так было более «узким» местом, чем дизель: внутреннего спроса хватало, экспортного избытка почти не было. Когда мощности резко сократились, а сезонный спрос вырос, цепочки поставок начали рваться. Ажиотажный спрос (люди пытались залить впрок) только усугубил ситуацию.
Власти ответили комплексом мер: полный запрет на экспорт бензина и авиакеросина (потом расширяли и на дизель), снижение обязательной доли продаж на бирже, разрешение выпускать топливо более низких экологических классов (Евро-2–4), ускорение ремонтов, использование запасов и начало импорта (партии из Беларуси, позже из Индии, Марокко и переговоры с Казахстаном). Запасы бензина на конец июня оценивались примерно в 1,7 млн тонн — близко к уровню прошлого года, но этого оказалось недостаточно, чтобы быстро закрыть разрыв между производством и потреблением.
К концу июля часть регионов отметила улучшение, простои на НПЗ немного сократились. Однако новая серия ударов с конца июля снова ухудшила картину. Переработка остаётся на пониженных уровнях (оценки вокруг 4 млн баррелей в сутки и ниже), а логистика и распределение продолжают давать сбои.

Как это бьёт по нефтяным компаниям
Для вертикально-интегрированных компаний кризис — это не просто «проблема розницы». Это удар по всей цепочке.
Во-первых, прямые потери от повреждённых мощностей: простой установок, затраты на ремонт в условиях санкций (сложности с оборудованием и комплектующими). Некоторые заводы простаивали или работали с сильными ограничениями месяцами.
Во-вторых, принудительный разворот на внутренний рынок. Запрет экспорта светлых нефтепродуктов и необходимость снабжать собственные АЗС означают, что компании теряют более маржинальные экспортные продажи. Внутренние цены регулируются (демпфер, давление на розницу), а затраты растут. Маржа переработки сжимается.
В-третьих, логистические и оптовые перекосы. Компании сокращают продажи на бирже и независимым игрокам, чтобы закрыть свои сети. Это поддерживает свои заправки, но бьёт по общей рыночной стабильности и создаёт дополнительное давление на независимый сегмент.
При этом сырьевая добыча и экспорт нефти (особенно в Азию) частично компенсируют потери. Однако совокупный эффект для финансовых результатов отрицательный: растут операционные издержки, неопределённость по дивидендам, а инвесторы закладывают риски дальнейших ударов и длительного восстановления.

Что происходит с акциями
Акции нефтяников в 2026 году торгуются существенно ниже уровней начала года и заметно слабее рынка в целом в периоды обострения. К середине августа «Роснефть» торговалась в районе 315–330 рублей (с просадками до этих уровней), «Лукойл» — около 4300–4500 рублей с откатами, «Газпром нефть» и «Татнефть» также демонстрировали слабость. Годовые и с начала года просадки у лидеров сектора достигали 20–30% и более в зависимости от бумаги и момента.
Причины комплексные:

Геополитика и общий риск-аппетит на российском рынке (индекс МосБиржи тоже находился под давлением).
Снижение мировых цен на нефть в отдельные периоды.
Специфические риски сектора: повреждённые НПЗ, экспортные ограничения по продуктам, рост затрат на ремонт и логистику, сжатие маржи переработки.
Ожидания по дивидендам. Компании с высокой долговой нагрузкой или большими ремонтными программами могут быть осторожнее с выплатами.

«Сургутнефтегаз» (особенно привилегированные акции) традиционно воспринимается как более защитный актив из-за большой валютной «подушки», но и он не остаётся в стороне от общей динамики сектора. «Татнефть» и «Газпром нефть» в отдельные периоды выглядели чуть устойчивее, но принципиально картину это не меняло.
Инвесторы видят не просто временный сбой поставок. Они оценивают, насколько устойчива бизнес-модель в условиях регулярных атак на инфраструктуру, санкционных ограничений на технологии ремонта и необходимости постоянно балансировать между экспортом сырья и внутренним рынком топлива.

Что дальше
Полного решения в ближайшие недели ждать сложно. Даже если интенсивность ударов снизится, восстановление мощностей занимает время — от нескольких недель до многих месяцев по отдельным установкам. Импорт помогает, но объёмы ограничены, а логистика дорогая. Разрешение на более «грязное» топливо увеличивает предложение, но создаёт другие риски (для двигателей и экологии).
Для акций нефтяников ключевыми остаются три фактора: динамика мировых цен на нефть, способность компаний восстанавливать переработку и общая геополитическая картина. Пока удары по НПЗ продолжаются, а внутренний рынок остаётся приоритетом, маржинальность перерабатывающего сегмента будет под давлением. Это ограничивает upside даже при благоприятной внешней конъюнктуре.

Кризис 2026 года показал уязвимость российской топливной системы. Страна, которая десятилетиями считалась одним из крупнейших экспортёров нефтепродуктов, столкнулась с ситуацией, когда бензин приходится импортировать, а автомобилисты стоят в очередях. Для акционеров нефтяных компаний это означает не только временные потери прибыли, но и переоценку долгосрочных рисков. Рынок уже заложил значительную часть негатива в цены. Вопрос в том, насколько быстро компании смогут адаптироваться и вернуться к более предсказуемой операционной модели. Пока этого не произошло, акции сектора остаются под давлением.
#ДефицитБензина #ТопливныйКризис #Роснефть #Лукойл #АкцииНефтяников #МосБиржа #Инвестиции #Нефть #ЭкономикаРоссии #Топливо

Дефицит бензина в России не проходит: что происходит с акциями нефтяников

Какие акции купить при падении рубля в 2026 году. Подробный обзор эмитентов

Падение рубля меняет логику выбора акций: инвесторы вынуждены учитывать, как курс повлияет на прибыли и отчётность эмитентов. В сегодняшнем посте мы подробно разберём акции компаний, которые выигрывают от процесса девальвации рубля.

Также ослабление рубля открывает новые возможности и в валютных облигациях. Их держатели могут получить двойную выгоду: и купонный доход, и рост рублевой стоимости самих бумаг.

Актуальная подборка: Подборка валютных облигаций с высокой купонной доходностью. Обязательно прочитайте, если пропустили!

Если рубль дешевеет, то выгоднее становятся удерживать в своем портфеле, те компании, которые продают своё сырьё или товары за границу. Полученные доллары или евро они меняют на большее количество рублей, тем самым увеличивая свою прибыль. Акции таких компаний обычно в подобной ситуации растут.

Компании и сектора, которые выигрывают от ослабления рубля:

• Сургутнефтегаз, префы
#SNGSP (нефтянка). Здесь эффект двойной. Во-первых, растёт рублёвая выручка от экспорта нефти и газа. Во-вторых, у компании имеется валютная «кубышка»: при ослаблении рубля её рублёвая стоимость увеличивается, что даёт прибыль от валютной переоценки и напрямую подпитывает базу для дивидендов.

• Полюс
#PLZL (золотодобытчик) Компания продаёт золото по мировым ценам в долларах, а значительная часть затрат (зарплаты, логистика, услуги) номинирована в рублях.

Когда рубль слабеет, долларовая выручка при конвертации в рубли растёт, а издержки увеличиваются медленнее — в итоге прибыль и денежный поток в рублях растут. Дополнительный плюс — если одновременно растут цены на золото, эффект усиливается.

• ФосАгро
#PHOR (производитель удобрений). Около 75% продукции компания экспортирует. Ослабление рубля повышает рублёвую выручку от этих продаж, что улучшает финансовые показатели и поддерживает дивидендные выплаты. Часто этот эффект рассматривают в связке с ростом мировых цен на удобрения.

• Норникель
#GMKN (металлургия). Около 80% выручки компании формируется за счёт экспорта (никель, палладий, медь и другие металлы).

При слабом рубле валютная выручка в рублёвом выражении растёт, а основные операционные расходы компания несёт в рублях. Дополнительным плюсом может стать рост цен на сами металлы.

• РУСАЛ
#RUAL (алюминий). Бизнес компании сильно ориентирован на экспорт: выручку она получает в валюте, а часть затрат формирует внутри России.

Ослабление рубля помогает увеличить рублёвую выручку и частично компенсировать колебания цен на алюминий, улучшая операционную рентабельность.

Несколько способов защитить деньги от девальвации:

• Купить иностранную валюту. Лучше выбирать валюту дружественных стран, например юань, и вкладывать её в юаневые облигации российских компаний.

• Купить золото и другие драгоценные металлы. Этот инструмент стоит рассматривать для хранения денег в долгосрочной перспективе, так как на коротком промежутке времени цена золота может проседать.

• Инвестировать в акции компаний экспортёров. Из-за девальвации их прибыль в пересчёте на рубли будет выше, как и потенциал роста дивидендов. Например, это могут быть компании из нефтегазового или металлургического сектора.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Какие акции купить при падении рубля в 2026 году. Подробный обзор эмитентов

​🪙 Итоги недели.

Рынок прибавил 2,5%, но так и не смог закрепиться выше отметки 2300. Поддержку оказали три фактора: дивидендные выплаты Сбера, ослабление рубля до 82+ и неожиданная недельная дефляция (-0,02%).

Впереди — ключевые риски: заседание ЦБ 11 сентября.
Ставка, скорее всего, останется без изменений, но это не точно
Уточнение параметров бюджета, рост тарифов ЖКХ и геополитические сюрпризы так же могут нас ждать уже скоро. Новых идей для продолжения роста нет.
Другие новости:

1. Санкционный удар. Сенат США одобрил законопроект об «адских санкциях», в сентябре его рассмотрят в Палате представителей, а окончательное решение оставили за Трампом.
2. Нефтяные качели. Цены упали после заявления Трампа об открытии Ормузского пролива, но отскочили после опровержения Ирана. Эта история продолжается уже полгода.
3. Корпоративные события. Сбербанк инициирует банкротство Евротранса, а Мосбиржа исключает его бумаги из Индекса создания стоимости.
4. Действия Минфина. Ведомство увеличило покупки валюты по бюджетному правилу на 20% по сравнению с прошлым месяцем.
5. Логистика Озона. Маркетплейс начал перемещать дорогостоящие товары со своих складов в пункты выдачи заказов.

🪙 Финансовые результаты НЛМК (1 полугодие 2026 г.)

Основные цифры:

· Чистая прибыль сократилась более чем вдвое — до 20,5 млрд руб. (падение на 54% г/г). При этом во втором квартале показатель составил 15,6 млрд руб., что заметно ниже прошлогодних 23,3 млрд руб. за аналогичный период.
· Выручка уменьшилась на 11,6% — до 387,7 млрд руб. (с 438,7 млрд руб. годом ранее).
· Операционная прибыль рухнула на 52,5% — до 26 млрд руб. (против 54,8 млрд руб. в 2025 г.).
· Прибыль на акцию снизилась с 7,49 до 3,42 рубля.
· Денежный поток от операций упал почти втрое — до 19,5 млрд руб. (с 52,2 млрд руб.).
· Капитальные вложения сокращены на треть — до 34,6 млрд руб.

Структура продаж: выручка на российском рынке просела на 22% (до 127,1 млрд руб.), тогда как поставки в прочие регионы принесли 260,6 млрд руб.

Выводы по отчёту:

1. Кризис доходности. Падение чистой прибыли на 54% при снижении выручки всего на 11,6% говорит о серьёзном сжатии маржинальности. Основные причины — вероятный рост затрат (сырьё, логистика, процентные расходы) на фоне слабых цен на сталь.
2. Провал в эффективности. Денежный поток от операций сократился в 2,7 раза, что существенно опережает темпы падения выручки. Это тревожный сигнал: компания зарабатывает меньше реальных денег, что ухудшает её способность обслуживать долг и финансировать оборотный капитал.
3. Инвестиционная пауза. Снижение капвложений на 32% указывает на переход к режиму жёсткой экономии. В текущих условиях это оправдано, но в долгосрочной перспективе может затормозить модернизацию мощностей.
4. Дивидендный риск. При столь низкой прибыли и свободном денежном потоке (< 20 млрд руб.) вероятность дивидендов крайне мала.
5. Падение продаж в РФ (-22%) обгоняет общее снижение выручки, что говорит о слабом внутреннем спросе. Ориентация на «прочие регионы» (вероятно, Азия и Ближний Восток) пока спасает общие объёмы, но маржа в этих поставках, скорее всего, ниже.

🪙 Итог: Отчёт скорее негативный. НЛМК переживает период острой стагнации прибыли и генерации денег. Компания вынуждена урезать инвестпрограмму и экономить ресурсы. Восстановление показателей возможно только при улучшении макроэкономической конъюнктуры (рост цен на сталь и ослабление налоговой нагрузки), чего во втором полугодии 2026 года вряд ли прогнозируется.
При этом компания имеет очень высокую недооценку и потенциально может платить высокие дивиденды ( когда ситуация нормализуется) .

Ozon: операционный рост на фоне новых рисков

Ozon $OZON отчитался за II квартал и первое полугодие 2026 года. Выручка выросла на 46,81% г/г, до 334,2 млрд руб. GMV прибавил 36,77% и достиг 1,31 трлн руб. Скорректированная EBITDA увеличилась на 47,65%, до 57,9 млрд руб., а её рентабельность от GMV выросла с 4,09% до 4,42%.

🔷️Прибыль

Чистая прибыль составила 10,1 млрд руб. против 359 млн годом ранее. За полугодие Ozon заработал 14,6 млрд руб. против убытка 7,5 млрд руб. Чистую прибыль дополнительно поддержали положительные курсовые разницы, однако основное улучшение произошло на операционном уровне. Операционная прибыль выросла на 53,76%, до 31,3 млрд руб.

🔷️E-commerce

Выручка сегмента выросла на 44,87%, до 273,8 млрд руб. Скорректированная EBITDA увеличилась на 53,52%, до 38,2 млрд руб. На e-commerce приходится около 66% скорректированной EBITDA группы, а рентабельность сегмента от GMV выросла с 2,6% до 2,9%. Поэтому результат Ozon уже нельзя объяснять преимущественно ростом Финтеха: основное направление бизнеса само уверенно наращивает скорректированную EBITDA и маржу.

🔷️Заказы и логистика

Количество заказов увеличилось на 73,21%, тогда как число активных покупателей выросло только на 14,38%. Покупатели стали заказывать намного чаще, но расчётный GMV на один заказ снизился примерно на 21%. Для логистики это серьёзная нагрузка: доставок становится больше, а объём GMV на один заказ сокращается.

Себестоимость услуг маркетплейса на один заказ снизилась на 12%, до 156 руб. Операционные расходы растут медленнее выручки, а общие и административные расходы сократились. Правда, общая себестоимость услуг маркетплейса выросла быстрее GMV, поэтому запас эффективности не бесконечен.

🔷️Финтех

В Финтехе динамика стала более неоднозначной. Выручка увеличилась на 49,56%, до 69,7 млрд руб. Прибыль до налогообложения выросла на 47,93%, до 18,8 млрд руб. При этом чистая процентная маржа снизилась с 12% до 9,6%, а маржа после резервов сократилась с 9,1% до 6,9%. Снижение чистой процентной маржи компания объясняет ростом доли менее маржинальных, но одновременно менее рискованных вложений в ценные бумаги и инструменты денежного рынка. Стоимость риска при этом выросла до 12,8%, а расходы на ожидаемые кредитные убытки почти удвоились и достигли 5,9 млрд руб.

🔷️Денежный поток и долг

Операционный денежный поток во II квартале снизился на 8,40%, до 164,8 млрд руб. Формально у группы 718,7 млрд руб. денежных средств, но 611,8 млрд находятся внутри регулируемых организаций Финтеха. Поэтому не весь этот объём можно рассматривать как свободный кэш, доступный основному бизнесу.

Совокупные заёмные средства составляют 85,9 млрд руб., ещё 372 млрд приходится на обязательства по аренде. CAPEX за полугодие вырос на 14,63%, до 29,8 млрд руб. Компания продолжает активно расширять инфраструктуру, причём значительная часть инвестиций проходит через аренду и не отражается в обычном CAPEX. За полугодие Ozon направил 10,9 млрд руб. на buyback и 18 млрд руб. на дивиденды.

🧐Вывод

Сейчас рынок учитывает риск повторения сценария Wildberries. Ozon сам признаёт возможность повреждения инфраструктуры, однако склады компании в основном арендованы, а сеть объектов более распределена. Это снижает концентрацию потенциального ущерба. Как мне кажется, главный прямой риск связан с собственными товарами и оборудованием, находящимися на складах.

Я покупала акции Ozon на панике после падения, однако наращивать позицию пока не планирую. Коммуникация с инвесторами стала более закрытой. Сегодня обратила внимание, что компания даже не ведёт собственные каналы на инвестиционных площадках, а звонок по итогам отчётности и вовсе отменили. На фоне внешних рисков это лишь добавляет вопросов.

При этом акция по-прежнему остаётся интересной для долгосрочного портфеля. Но с учётом текущей неопределённости позицию стоит ограничивать по размеру и держать со стопом.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

Ozon: операционный рост на фоне новых рисков