Поиск
Главные «чёрные лебеди» по периодам
2025 (уже происходят):
Эскалация СВО и новый призыв — самый крупный красный круг, влияние 5/5, вероятность 5/5.
Вторичные санкции на банки РФ — риск удара по расчётам с Китаем, Турцией, ОАЭ.
2026 (ближайший горизонт):
Массовые банкротства — Шохин (РСПП) предупредил об «осенних банкротствах», корпоративный долг превышает 100 трлн ₽.
Бюджетный кризис — падение нефтегазовых доходов при росте расходов.
Обвал нефти до $40 — ЦБ закладывает именно эту цену в рисковом сценарии.
2027 (точка бифуркации):
Глобальный финансовый кризис от лопнувшего ИИ-пузыря — рисковый сценарий ЦБ: ВВП РФ падает на 3–4%, ставка взлетает до 19–21%.
Сокращение оборонзаказа — Росконгресс предупреждает: это затормозит смежные отрасли.
Кибератака на критическую инфраструктуру — эксперты фиксируют рост на 46% к 2024 году.
2028–2029 (структурные риски):
Демографический провал — АСИ называет ситуацию «катастрофической», индекс рождаемости 1,35.
Кризис социальной целостности — АСИ и ЦМАКП предупреждают о риске раскола из-за низкой легитимности крупного капитала и урезания социальных расходов.
Пик мирового спроса на нефть — МЭА прогнозирует пик к 2030 году, что ударит по экспортной модели РФ.
2030–2035 (долгосрочные «лебеди»):
Кадровый коллапс — демографическая яма 1990-х годов войдёт в рынок труда.
Постнефтяная экономика — роль России как поставщика углеводородов вряд ли сохранится к 2035.
Климатические шоки — засухи и аномалии напрямую бьют по АПК.
Формирование нового миропорядка — к 2035 ожидается новое соглашение между Россией и Западом, но часть санкций может остаться.
Важная оговорка
«Чёрные лебеди» по определению непредсказуемы — этот график не прогноз, а карта рисков, собранная из экспертных оценок (ЦБ, Росконгресс, АСИ, ИМЭМО, МВФ). Реальный «лебедь» может прилететь оттуда, откуда его не ждут. Как пишет Коммерсантъ, главными страхами на 2026 год эксперты назвали ИИ-пузырь, конфискацию резервов ЦБ и даже революцию в США.
История одного инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок
Рынок не падает, когда все в слезах и соплях, и редко падает именно от того, чего все боятся. Последние дни мы здесь зачем-то спорили про мировой долг в $365 трлн, растущие доходности облигаций и приближающийся финансовый капец 😎 Посты набирали тысячи просмотров, но не забывайте, что рынками двигает не то, что плохо, а то, что оказалось неожиданным.
Фондовый рынок - вообще не рынок событий, а рынок ожиданий. И вот когда реальность неожиданно расходится с ожиданиями, тут всё весёлое и начинается. Да, “веселуха” - это дословный перевод слова волатильность! 😎
Если огромный государственный долг обсуждают политики, экономисты, инвесторы и мой Facebook, то сам факт его существования уже сложно назвать сюрпризом. Это, конечно, не означает, что долг безопасен. Как я писал несколько дней назад, меня гораздо больше интересует не его абсолютная цифра, а стоимость обслуживания относительно доходов государства и экономики. Если эта пропорция быстро ухудшается - вот тут обычно и начинается веселуха.
Между "все знают, что проблема существует" и "завтра из-за неё случится кризис" как говорил мой трейдер, две большие разницы... или четыре маленьких 🤣😎
Сэр Джон Темплтон когда-то прекрасно описал цикл: бычий рынок рождается на пессимизме, растёт на скептицизме, созревает на оптимизме и умирает в эйфории.
Фонды Templeton, кстати, когда-то были очень крупными инвесторами в России и нашими любимыми клиентами, а Марк Мобиус, управляющий фондом TREEF, часто звонил нам на трейдинг деск... и владел крупными пакетами Лукойла и Сбербанка. И еще про неожиданности - у меня есть любимая история из собственной практики.
Когда-то один мой небольшой клиент, которому я помогал формировать портфель, долго мучился с выбором бумаг, а потом сказал: "Всё, надоело. Покупаем на все деньги "Лукойл"." Ну, хорошо, купили. И практически в этот же момент приходит новость, что Марк Мобиус входит в совет директоров "Лукойла". Акция улетает вверх, а мои трейдеры не успевают перекрыть позицию, остаются в шорте и получают приличного такого лося 🤦♂️
Меня тут же прижимают на трейдинг-деске: "Твой клиент инсайдер! Звони ему прямо сейчас, при нас". Я звоню. На том конце - небольшой, скажем так, очень южный банк, довольно далёкий от тонкостей мирового фондового рынка. Трейдеры спрашивают: "Вы знаете, что Марк Мобиус вошёл в совет директоров "Лукойла"?" Клиент после паузы совершенно искренне: "А кто это?" На этом расследование инсайдерской торговли закончилось 😎
На этом сегодня все, продолжение истории - завтра, приходите читать!
#Мобиус
@pro100IPO
Инфляционная спираль и ИИ-эйфория: почему Nasdaq теперь падает каждые три года
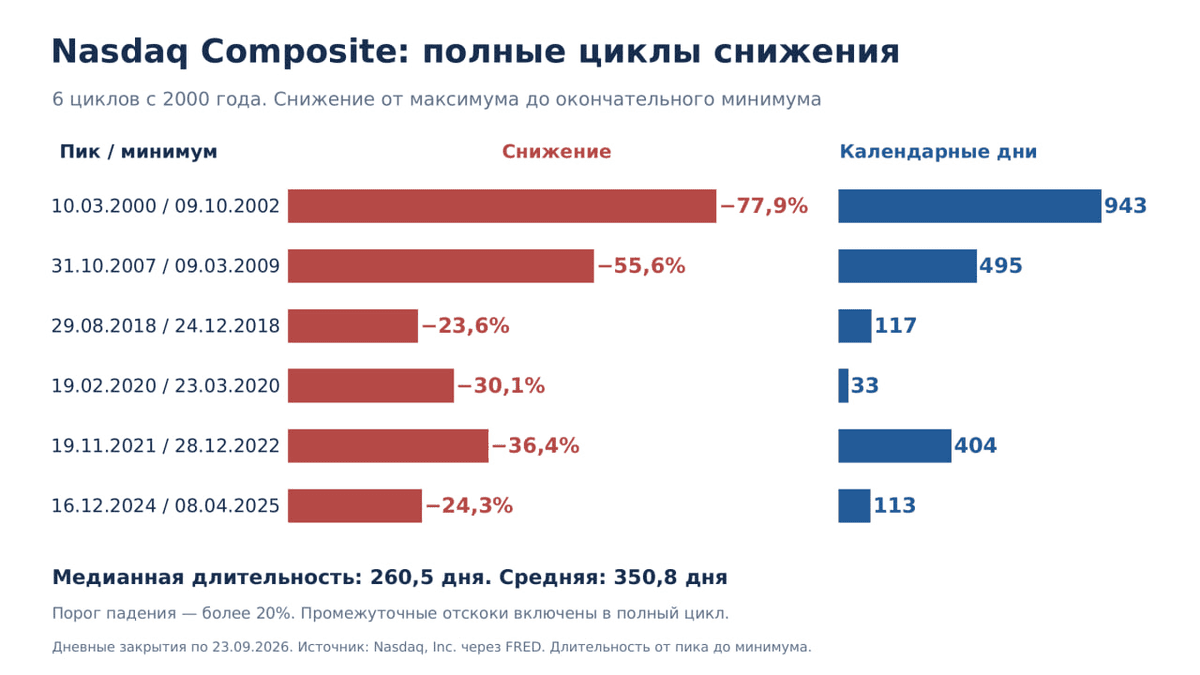
Анализ исторических данных индекса Nasdaq Composite с 2000 года (см. слайд) выявил опасную структурную аномалию: стабильные периоды на фондовом рынке стремительно сокращаются. Если на стыке веков перерыв между масштабными кризисами составлял от 5 до 7 лет, то за последнее десятилетие технологический сектор США стабильно погружается в «медвежьи циклы» (обвалы свыше чем на 20%) в среднем каждые 3 года.
Крупные просадки были зафиксированы в 2018, 2020, 2022 и первой половине 2025 года. Можно связывать этот феномен с тремя ключевыми факторами, которые кардинально изменили природу современного рынка:
1. Беспрецедентная ИИ-концентрация
Индекс перестал быть диверсифицированным барометром технологий. Сегодня более 70% веса индекса приходится на узкую группу технологических гигантов (так называемую Big Tech), чья капитализация напрямую зависит от ожиданий вокруг искусственного интеллекта. Суммарные вложения крупнейших корпораций в инфраструктуру ИИ только за 2026 год приближаются к астрономической отметке в $800 миллиардов.
Рынок стал заложником эйфории: малейшее сомнение инвесторов в окупаемости этих колоссальных затрат или ухудшение квартальной прибыли хотя бы одной компании уровня Nvidia или Microsoft мгновенно отправляет весь Nasdaq в крутое пике.
2. «Американские горки» монетарной политики ФРС
Вторая причина участившихся кризисов — высокая чувствительность техов к процентным ставкам. Технологический сектор это «акции роста», чья основная прибыль прогнозируется в будущем. На фоне затяжной борьбы Федеральной резервной системы США с инфляцией ставки остаются высокими, что автоматически обесценивает будущие денежные потоки компаний и вынуждает инвесторов сбрасывать переоцененные бумаги при малейшем шоке.
3. Эффект толпы и скорость алгоритмов
Рыночные циклы ускорились физически. Капитал перетекает мгновенно благодаря высокочастотному алгоритмическому трейдингу и массовой розничной ликвидности. В результате фаза формирования «пузыря» и фаза его схлопывания, которая раньше занимала годы (как во время краха доткомов в 2000–2002 гг.), теперь реализуется в считаные месяцы. Обвал 2020 года и вовсе уложился в рекордные 33 календарных дня.
Чего ждать дальше?
На сегодняшний день (октябрь 2026 года) индекс Nasdaq Composite торгуется на рекордных исторических максимумах в районе 27 400 – 27 600 пунктов.
Несмотря на текущий оптимизм, для индекса нарастает серьезный дисбаланс: пока тяжеловесы тянут график вверх, более половины 54% рядовых компаний, входящих в листинг Nasdaq, уже торгуются на 20% ниже своих локальных пиков, а короткие позиции продавцов (шорты) находятся на максимумах с 2020 года. Если выявленная закономерность с трехлетним шагом сработает вновь, текущий суперцикл роста имеет запас прочности еще примерно на год. Формирование глобального пика с последующим переходом к новому масштабному снижению математически выпадает на конец 2027 — начало 2028 года.
Для шортистов Насдака этот период вероятно будет крайне изматывающим.
Тяжёлый год - тяжёлые промежуточные итоги.
Так или иначе, год близится к завершению. Пару месяцев ещё, конечно, есть, даже чуть больше. 😊 Оказалось тяжело, кризис всё-таки бьёт сильнее, чем я ожидал. Хотя мне интересно: есть у нас в стране хоть кто-нибудь, кто не застал тот или иной кризис? 🤔
Я почему-то это слово помню хорошо ещё с детства.
Убытки я подсчитывать совсем не люблю, но за счёт "подрезания позиций" примерный убыток в этом году — 500–600к рублей. 😬 Тем не менее, в общем, по финансовому результату я в плюсе. На протяжении года я несколько раз выходил из акций (кстати, удачно). И да, зайти на "низах" было, по 1900 индекса, но денег не было, продавать облигации — было жалко, а облигации ещё и в убытках, что не может не огорчать. 😔 Правда, убыток пока что бумажный. Кстати, в следующем году будет 10 лет, как я в инвестициях, но я всё ещё учусь, всё ещё знаю так мало и до сих пор порой делаю "детские" ошибки. 🙈
Ещё один год, в котором я сделал несколько эмоциональных сделок, которые принесли минуса. Правда, были и хорошие сделки с огромными плечами 4–5 млн, и конечно, ачивка по переносу плеча 100.000.000 — выполнена. 💪 И на сегодня уже, наверно, 150.000.000–180.000.000. Впереди, конечно, интересные погашения Делимобиль и оферта по Балтийскому.
В них сейчас лежит большая сумма. Делимобиль, кстати, платит завтра. По нему у меня особо нет сомнений. 🤞
Самолёт — я с ним больше не дружу, но доходность есть доходность. Я не удержался и взял спекулятивно, посмотрим, как дело пойдёт 😃 Хотелось бы, чтобы хорошо.
Мои ключевые ошибки: что я сильно подчистил портфель акций и не подобрал на 1900 по индексу, хотя знал и даже писал о том, что это хорошая точка входа. 😅
Ну и конечно, "очистка" от валютной позиции — ошибка. 😣
Всё остальное — фомо. О котором и я, конечно, переживаю, но с другой стороны: "Да и Юг с ним" — как говорится. 😄
Я, кстати, продолжаю с женой экономить, в жёстком режиме, и да, мы перешли на питание в магазине сети Х5 "Чижик". 🛒 Я 5-литровками заказываю гель для стирки на Озоне подешевле, а ещё матрас мы купили дешевле 10.000. Очень довольны, кстати! 😴 Но в начале следующего года мы планируем очень дорогое и интересное мероприятие. То, ради чего мы как раз и живём экономно. Но о нём расскажу в другой раз 😃
Финальные итоги ещё, конечно, будут, но, пожалуй, позднее. Ваш @FenomenalInvest
Подпишитесь, кстати, чтобы не потеряться. Мне тут 10.000 надо набрать в Пульсе. Там какая-то ачивка за это. Я, честно говоря, забыл какая, но принципиально — хочется. 😁
Не ИИР, не совет и не рекомендация.
Ваши деньги — Ваша ответственность! ✌️
А вы считали свои промежуточные итоги?
P.S. вынужден признать, бабушка на депозитах - меня победила.
#инвестиции #облигации #итогипромежуток
Новость про «самые дорогие бренды» РФ. Сарказм и мысли.

📱 ИнвестВзгляд: М.Видео, как ритейлер электроники решил стать маркетплейсом...
М.Видео переживает экзистенциальный кризис, замаскированный под «трансформацию бизнес-модели». Компания закрывает магазины пачками, а кредитный рейтинг АКРА понизило до BBB- с негативным прогнозом. При этом маркетплейс растёт в четыре раза, трафик вырос в 2,5 раза, а селлеры бегут на платформу толпами после атак на склады Wildberries. Вопрос: это история возрождения или медленная агония?
📊 Цифры
Для тех, кто не в курсе: М.Видео больше не просто сеть магазинов техники. Компания решила, что хочет быть как Ozon и Wildberries, только поменьше и попозже. За первое полугодие 2026 года она закрыла больше 460 магазинов — с 1100 до 638.
Выручка упала на 36,8% до 108,2 млрд рублей, но это отчасти из-за перехода на агентскую схему: теперь в выручке учитывается только комиссия, а не полная цена товара. Валовая прибыль упала в 6,6 раз — с 27 млрд до 4,1 млрд рублей. EBITDA отрицательная — минус 14,7 млрд. Чистый убыток вырос на 43% до 36,1 млрд.
Но есть и хорошие новости. Операционный денежный поток стал положительным — 5,3 млрд против оттока 27,4 млрд год назад. Компания начала экономить: коммерческие и административные расходы сократились на 10,5%. Товарные запасы снизились на 14,7%.
Маркетплейс — главная надежда. Его оборот вырос в четыре раза до 17,7 млрд рублей. Число селлеров превысило 12 тысяч. Трафик вырос в 2,5 раза. Категории-новички растут кратно: мебель — в 13 раз, товары для красоты — в 11 раз, детские товары — в 10 раз.
Теперь о самом страшном — долгах. Кредиты и финансовые обязательства М.Видео — 159,2 млрд рублей. Это при выручке 108 млрд за полгода. Соотношение долга к годовой выручке находится на критически высоком уровне.
АКРА понизило кредитный рейтинг с BBB+ до BBB- и изменило прогноз на «Негативный». Причины: ухудшение долговой нагрузки, снижение остатков денежных средств, отрицательный свободный денежный поток, нарушение банковских ковенант. Агентство прямо говорит: «низкое покрытие процентов, высокая долговая нагрузка, очень слабая ликвидность».
Перевод на русский: компания еле-еле обслуживает долги, денег нет, банки уже начали нервно дёргаться.
⚔️ Сравнение с конкурентами
Ozon — это тот, кем М.Видео хочет стать, когда вырастет. У Ozon годовой оборот под 1,75 трлн рублей, и только при таком масштабе компания вышла на положительную EBITDA. Для сравнения: оборот маркетплейса М.Видео за полгода — 17,7 млрд. Годовой, если экстраполировать, будет около 35-40 млрд. Это в 40-50 раз меньше, чем у Ozon. М.Видео на этом фоне — даже не карлик, а так, микроорганизм.
Wildberries — это вообще другой космос. Обороты там измеряются сотнями миллиардов. Но у Wildberries сейчас беда: с середины июля атаки беспилотников повредили почти треть логистической инфраструктуры. И вот здесь М.Видео ловит удачу: селлеры, которые раньше сидели на Wildberries, начали диверсифицировать риски и побежали на М.Видео. За июль число продавцов выросло на 59%, а в одну из недель зафиксировали рекорд — 900 новых регистраций. Но давайте честно: 12 тысяч селлеров на М.Видео против миллионов на Wildberries — это даже не сравнение. Это как хвастаться, что ты набрал 100 подписчиков в Instagram, пока у конкурента их 10 миллионов.
DNS — это главный конкурент М.Видео в классическом ритейле электроники. У DNS примерно в два раза больше физических магазинов — 2700 против 638 у М.Видео. И пока М.Видео закрывает точки пачками, DNS продолжает работать.
Яндекс Маркет — это отдельная песня. Комиссии и логистика там достигли 40,1% от стоимости товара. Для продавцов это больно, но для платформы — деньги. М.Видео пока не может похвастаться такой комиссионной выручкой, потому что масштаб не тот.
🎯 ИнвестВзгляд: Для долгосрочного инвестора М.Видео — это ставка на то, что компания успеет перестроиться до того, как закончатся деньги и терпение кредиторов. Риски колоссальные. Это не история для консервативного портфеля, это скорее лотерейный билет.
$MVID $OZON $YDEX
Что такое осень? Это акции. Почему сентябрь пугает инвесторов
Итак, он начался, сентябрь, все пропало! Раз уж снова наступило третье сентября, в честь знаменательного числа поговорим о причинах для страха! Их нам хватает - госдолг США $40 трлн, рынок дорогой, доходности облигаций высокие, AI-пузырь вот-вот должен лопнуть, но раз этого недостаточно, СМИ достали последний аргумент – ОСЕНЬ
Статистика, действительно, выглядит страшновато, с 1926 года S&P 500 в сентябре в среднем терял около 0,7%, это худший месяц года и единственный со средней отрицательной доходностью. Вы успели продать акции 31 августа? Готовитесь откупить их обратно 1 октября?
Среднюю доходность сентября сильно портят несколько исторических обвалов - –29,6% в сентябре 1931-го, –14% в 1937-м, –12% в 1974-м, –11% в 2002-м и –10% в 2022-м. Но, друзья, падали рынки не из-за того, что на календаре сентябрь. В 1931-м была Великая депрессия и банковский кризис, в 1937-м ФРС ужесточила требования к резервам банков, в 1974-м - из-за нефтяного шока и двузначной инфляции, а 2002-й и 2022-й вообще пришлись на уже идущие медвежьи рынки.
Если убрать эти аномальные падения, страшный сентябрь становится не таким уж и страшным. Медианная доходность S&P 500 в сентябре вообще положительная! В современной истории S&P 500 в сентябре 2010-го года дал +9%, а с 1995 по 1998 год рынок четыре сентября подряд рос больше, чем на 4%! Если бы календарная магия работала, инвестирование было бы прекрасным бизнесом: 31 августа все продаем, 1 октября покупаем обратно и уезжаем отдыхать! Но рынок, почему-то, отказывается соблюдать этот график.
У нас в России еще веселее. Индекс Мосбиржи в конце августа не радовал, в сентябре, похоже, началось тихое восстановление. Только наш инвестор, хоть и поет песню про 3 сентября, обсуждает сейчас вообще другое - геополитику, ставку, рубль, нефть, корпоративные отчеты, и все это к осени отношения не имеет. Индекс прибавляет потихоньку, доллар, кстати, тоже, а рынок продолжает жить между надеждами на смягчение денежной политики и геополитикой.
Итого: рынки двигают прибыли компаний, процентные ставки, кредит, экономика, политика, ожидания инвесторов - огромный набор событий, которые невозможно все засунуть в календарь.
Самое смешное, что страх перед сентябрем говорит о рынке больше, чем статистика самого сентября. Если после четырех лет бычьего рынка американские инвесторы продолжают искать новую причину срочно испугаться - то пожалуйста, вот вам госдолг, вот CAPE, теперь вот календарь, значит, до всеобщей эйфории, возможно, еще есть время заработать.
Это конечно не означает, что сентябрь обязательно будет хорошим. Может упасть и на 10%, рынок разрешения спрашивать не будет… Но продавать акции потому, что август закончился, примерно как брать зонтик исключительно потому, что "осень же". Так что "спокойствие, только спокойствие!" - сентябрь уже наступил, а вот падение рынка вместе с этим никто не обещал
#сентябрь
https://t.me/ifitpro
Ваш главный враг на рынке — вы сами. Как перестать мешать себе зарабатывать?
Давно не публиковал на канале разборы инвестиционных книг. Графики, цифры и отчёты — это база, но без понимания себя они теряют смысл.
Прежде чем погружаться в анализ, важно честно ответить себе на два вопроса: кто вы на этом рынке и зачем вы сюда пришли? Без этой внутренней договорённости даже самая сильная стратегия не спасёт от эмоциональных ошибок.
Книга Дэниела Кросби «Законы богатства» — про то, как мы сами себе мешаем зарабатывать. Автор — психолог и инвестор в одном лице — объясняет, почему мы покупаем на пике, продаём на дне и паникуем в каждой просадке. И, главное, даёт чёткие приёмы, чтобы перестать быть заложником собственных эмоций и начать принимать решения холодной головой.
О чём мы помним, но не всегда следуем? Напоминаю себе и вам
• Самое важное — это вы сами, а не рынок. Ваша доходность на 80% зависит от того, как вы ведёте себя в кризис, а не от того, куда идёт индекс. Большинство инвесторов теряют львиную долю прибыли просто потому, что срываются: продают на дне от страха и покупают на пике от жадности.
• В одиночку справиться с собой почти невозможно. Эмоции сильнее разума, особенно когда рынок рушится. Нужен внешний якорь — советник, автоматическая стратегия или хотя бы жёсткий чек-лист. Это фильтр, который не даст вам наделать глупостей в моменте.
• Кризис — это не угроза, а распродажа со скидкой. Когда все паникуют, дальновидный инвестор спокойно пополняет портфель. Паника толпы — это сигнал, что хорошие активы стали дешёвыми. Не закрывайте приложение брокера в моменты падения — открывайте его.
• Хорошие инвестиции — скучные. Если вы испытываете восторг или азарт от какой-то бумаги — вы, скорее всего, покупаете пузырь. Настоящее долгосрочное инвестирование напоминает наблюдение за тем, как сохнет краска. Скучно, но надёжно.
• Прогнозы — для синоптиков, а не для инвесторов. Никто не знает, где будет нефть через год или курс рубля завтра. Эксперты ошибаются постоянно. Строить свою стратегию на чужих предсказаниях — верный способ потерять деньги.
• Ваша цель — не обогнать индекс или соседа. Единственный разумный бенчмарк — это ваши личные финансовые цели. Покупка дома, образование детей, пенсия. Если портфель позволяет их закрыть — значит, вы всё делаете правильно.
• Рынки цикличны. Аномальный рост всегда сменяется падением, а затяжная депрессия — восстановлением. Это не утешение, а закон. Понимание циклов помогает не поддаваться панике внизу и не терять голову на вершине.
• Волатильность — это не риск. Колебания цен — нормальное дыхание рынка. Настоящий риск — это потеря денег навсегда: банкротство эмитента или ваша вынужденная продажа на самом дне. Если вы держите диверсифицированный портфель и не берёте плечи — вы защищены от главного.
• В здоровом портфеле всегда есть и рост, и падение. Если у вас всё зелёное одновременно — это не удача, а тревожный сигнал. Значит, вы собрали однородные риски и при развороте потеряете всё. Диверсификация — это когда что-то падает, но портфель в целом чувствует себя нормально.
• Инвестируйте по правилам, а не по настроению. Самая умная голова проиграет дисциплинированному роботу. Стратегия должна быть механической и скучной. Например: каждый месяц 1-го числа покупать на одну и ту же сумму, независимо от того, что пишут в новостях.
Какая из этих рекомендаций вам оказалась ближе всего? Или, может, у вас есть свой индивидуальный совет, который вы бы дали самому себе в начале инвестиционного пути?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🏦 Четыре сценария ЦБ на 2027–2029 гг
Банк России представил четыре сценария ДКП на 2027–2029 гг.: базовый, дезинфляционный, проинфляционный и рисковый. Уже в 2027 г. средняя ставка в них варьируется от 9–11% до 19–21%, а ВВП – от роста до падения на 3–4%. Базовый сценарий ЦБ считает наиболее вероятным, проинфляционный – вероятнее дезинфляционного, рисковый – маловероятным.
Стартовая точка одна: в 2026 г. инфляция 6–7%, средняя ставка 14,5–14,6%, рост ВВП 0–1%. Далее траектории расходятся.
Инфляция указана на конец года, ключевая ставка – в среднем за год. Под нефтью имеется в виду средняя цена российской нефти для целей налогообложения, а не Brent.
🔷️ Базовый сценарий
ЦБ предполагает сохранение текущих геополитических условий и внешних ограничений.
2027 г.
Инфляция 4%
Средняя ставка 10,5–12,5%
ВВП +1,5–2,5%
Нефть $50
2028 г.
Инфляция 4%
Ставка 8–9%
ВВП +1,5–2,5%
Нефть $50
2029 г.
Инфляция 4%
Ставка 7,5–8,5%
ВВП +1,5–2,5%
Нефть $50.
То есть в базе уже с 2027 г. ЦБ возвращает инфляцию к цели, но ставка приходит к нейтральному диапазону только к концу прогнозного горизонта.
🔷️ Дезинфляционный сценарий
Предложение растёт быстрее за счёт инвестиций, производительности и эффективного использования ресурсов. Среди факторов ЦБ упоминает и более активное внедрение ИИ.
2027 г.
Инфляция 3–4%
Средняя ставка 9–11%
ВВП +2,5–3,5%
Нефть $50
2028 г.
Инфляция 4%
Ставка 7–8%
ВВП +2–3%
Нефть $50
2029 г.
Инфляция 4%
Ставка 7,5–8,5%
ВВП +1,5–2,5%
Нефть $50.
Интересно, что до 7–8% средняя ставка опускается только в 2028 г., а уже в 2029 г. возвращается в нейтральный диапазон 7,5–8,5%.
🔷️ Проинфляционный сценарий
Тут спрос выше, а предложение слабее, в том числе из-за санкций и выбытия производственных мощностей.
2027 г.
Инфляция 4,5–5,5%
Средняя ставка 13–15%
ВВП +1–2%
Нефть $45
2028 г.
Инфляция 4%
Ставка 11–12%
ВВП +0,5–1,5%
Нефть $45
2029 г.
Инфляция 4%
Ставка 8,5–9,5%
ВВП +1,5–2,5%
Нефть $45.
По сути, это сценарий не кризиса, а затяжного дисбаланса: спрос остаётся слишком высоким относительно возможностей экономики, поэтому рост сохраняется, но пространство для быстрого смягчения ДКП у ЦБ не появляется.
🔷️ Рисковый сценарий
ЦБ моделирует мировой финансовый кризис масштаба 2007–2008 гг. с началом во II кв. 2027 г. Одним из возможных триггеров называется переоценка ИИ-компаний, если заложенный в их стоимость экономический эффект от ИИ окажется завышенным.
2027 г.
Инфляция 11–13%
Средняя ставка 19–21%
ВВП −3–4%
Нефть $35
2028 г.
Инфляция 5–7%
Ставка 14–16%
ВВП −1,5–2,5%
Нефть $25
2029 г.
Инфляция 4%
Ставка 9,5–10,5%
ВВП +2–3%
Нефть $30.
Что объединяет все четыре сценария❓️
▪️Во-первых, к 2029 г. инфляция везде составляет 4%, но к цели сценарии приходят в разные сроки: база – в 2027 г., проинфляционный – в 2028 г., рисковый – в 2029 г. В дезинфляционном уже в 2027 г. инфляция составляет 3–4%.
▪️Во-вторых, ни один сценарий не предполагает снятия санкций. В базе и дезинфляционном давление сохраняется примерно на текущем уровне, в негативных вариантах усиливается.
▪️В-третьих, дорогой нефти после 2026 г. ЦБ не закладывает: $50 в базе и дезинфляционном, $45 в проинфляционном и минимум $25 в рисковом.
▪️В-четвёртых, к 2029 г. ВВП растёт во всех сценариях, включая рисковый после двух лет рецессии.
Прогнозы прогнозами, но мы уже не раз видели, как быстро меняются вводные и вместе с ними сами планы. Поэтому строить ожидания на длинный срок сейчас, на мой взгляд, практически бесполезно. Скорее эти сценарии стоит воспринимать как ориентиры регулятора и не более.
✍️Мой рабочий вариант пока такой
Ставка продолжит снижаться, но медленнее, чем хотелось бы рынку, и вполне возможно с остановками «на перекур». Потому что никто сегодня не может нормально заложить в прогноз новые санкции, атаки на инфраструктуру, геополитику и другие внезапные шоки.
А какой сценарий предполагаете вы?
Ставьте 👍
#обзор_рынка
©Биржевая Ключница
Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда
Когда компания объявляет программу обратного выкупа, рынок часто реагирует коротким ростом. Инвестор видит заголовок «выкупит свои акции на N миллиардов» и читает его как знак уверенности менеджмента. Иногда так и есть. Часто — нет: часть программ лишь закрывает размытие от опционов сотрудникам, часть финансируется долгом на пике оценки, часть так и остаётся неисполненной авторизацией.
Ниже — прикладной разбор для читателя фондового рынка. Сначала механика байбэка и правила чтения сигнала. Затем сравнение с дивидендом: налоги, денежный поток инвестора и причина, по которой крупный капитал чаще предпочитает выкуп.
Что такое байбэк
Байбэк (share buyback, share repurchase) — покупка компанией собственных акций. Деньги уходят с баланса, бумаги погашают либо оставляют на балансе как казначейские. Для акционера, который не продаёт, экономический смысл простой: его доля в прибыли и в голосах растёт, потому что знаменатель — число акций в обращении — сокращается.
Удобная метафора — пирог. Дивиденд отрезает начинку и кладёт её инвестору на тарелку: пирог стал меньше, зато на счёте появились деньги. Выкуп забирает чужие куски из раздачи. Пирог чуть уменьшился, ваш кусок стал относительно больше. Кэша на карту не пришло, зато вы владеете большей долей того же бизнеса.
Важно сразу отделить миф от арифметики. Байбэк сам по себе не создаёт стоимость. Он перераспределяет уже созданную. Если акцию выкупают дешевле внутренней стоимости бизнеса, оставшиеся акционеры богатеют. Если дороже — они по сути доплачивают тем, кто вышел.
Как компании выкупают бумаги
• С открытого рынка. Самый частый формат: брокер эмитента постепенно покупает акции на бирже. Можно ускоряться на просадках. Для котировки это дополнительный спрос, но не гарантия роста: программы растягивают на месяцы и годы.
• Тендер. Компания называет объём и ценовой коридор, акционеры сами решают, сдавать бумаги или нет. Сигнал сильнее: менеджмент фиксирует цену, которую считает приемлемой.
• Ускоренный выкуп (ASR). Банк сразу поставляет эмитенту крупный пакет, а затем сам докупает бумаги на рынке. Формат любят американские blue chips, когда нужно быстро сжать число акций.
Отдельно смотрите судьбу выкупленных бумаг. Погашение — честный байбэк для оставшихся: акций стало меньше навсегда. Казначейский пакет можно снова выпустить под опционы, сделку M&A или продажу в рынок. Пока бумага лежит «в столе», формально она не голосует и не получает дивиденд, но это не уничтожение.
Главный фильтр качества
Смотрите не сумму программы в релизе, а динамику diluted shares outstanding за 3–5 лет. Если компания «выкупает» на миллиарды, а число акций почти не падает, байбэк в основном компенсирует stock-based compensation. Это оплата труда через акционерный капитал, а не возврат денег владельцам.
Зачем это делают
Честные мотивы известны. У бизнеса есть свободный денежный поток, который нельзя реинвестировать с доходностью выше стоимости капитала — излишек возвращают владельцам. Выкуп гибче дивиденда: его можно свернуть в кризис без ритуального шока от «резки выплаты». Для держателя, который не продаёт, налог не возникает в момент программы. Часть выкупа закрывает размытие от акций сотрудникам. Наконец, менеджмент может считать бумагу дешёвой и ставить на это деньги компании.
Сомнительные мотивы встречаются не реже. KPI топ-менеджмента часто завязаны на EPS и на динамику котировки: выкуп механически поднимает прибыль на акцию даже при стагнирующей прибыли. Выкуп в долг на пике мультипликаторов украшает отчётность сегодня и ослабляет баланс завтра. Ещё хуже, если ради поддержки акции режут R&D, ремонт мощностей и качество продукта — тогда программа проедает будущее.
Почему это сигнал и как его читать
Классическая теория асимметрии информации исходит из того, что менеджмент знает о бизнесе больше рынка. Отдать живые деньги за собственные акции — дорогое действие. Дешёвый сигнал — фраза «мы верим в будущее». Дорогой — перевод кэша со счёта компании продавцам. Поэтому в среднем рынок позитивно встречает анонс.
За двадцать лет сигнал ослаб. В США выкуп стал рутиной: в 2025 году компании S&P 500 направили на байбэки порядка $1 трлн — больше, чем на дивиденды. Когда программу запускают почти все и всегда, анонс чаще означает «есть кэш и привычка», а не «бумага катастрофически дешева». Читать нужно качество, не факт пресс-релиза.
Правило Уоррена Баффетта до сих пор лучшее в учебнике. Berkshire Hathaway выкупает свои бумаги, только если есть запас ликвидности и акция торгуется с заметным дисконтом к внутренней стоимости, посчитанной консервативно. Для оставшихся акционеров выкуп выше этой стоимости — подарок уходящим. Между 2018 и 2024 гг. конгломерат направил на свой сток десятки миллиардов долларов; в 2025-м, в последний год Баффетта как CEO, выкупы почти остановили, оставив кэш преемнику. В 2026-м Грег Абель программу перезапустил. Дисциплина важнее привычки.
Зелёные флаги
• Источник денег — устойчивый свободный денежный поток, а не новый долг. FCF покрывает дивиденды и выкуп, чистый долг не раздувается.
• Diluted share count снижается не на доли процента, а заметно и несколько лет подряд.
• Оценка в момент покупок не выглядит эйфоричной относительно собственной истории компании (P/E, EV/EBIT, FCF-yield).
• Инсайдеры не продают крупные пакеты параллельно программе. Ещё лучше, если докупают.
• Инвестпрограмма жива: capex и R&D не принесены в жертву котировке. Остановка выкупа ради проекта с более высокой ожидаемой доходностью — тоже взрослый сигнал.
• Бумаги погашают, а не бесконечно складывают в treasury под будущие опционы.
• Есть отчётность об исполнении: сколько купили, по какой средней цене, какая доля программы закрыта. Авторизация — потолок, не обязательство.
Красные флаги
• Выручка и операционная прибыль стагнируют или падают, а объём выкупа растёт. EPS рисуют через знаменатель.
• Программа финансируется долгом при дорогой оценке.
• Число акций не падает: миллиарды уходят на компенсацию опционов.
• ROE взлетает, потому что собственный капитал сжимают выкупом. Иногда equity уходит к нулю и ниже — это не качество бизнеса, а арифметика.
• В истории эмитента уже были выкупы незадолго до обвала модели. Байбэк не лечит сломанный продукт.
Как это выглядит у крупных эмитентов
Apple (NASDAQ:AAPL) при Тиме Куке вернула акционерам сотни миллиардов долларов выкупом. За десятилетие компания стала крупнейшим покупателем собственных бумаг в мире: в 2025 году на программу ушло около $92 млрд, даже после небольшого сокращения на фоне торговых шоков. При капитализации в несколько триллионов авторизация на $100 млрд — это примерно 2% компании за цикл. За квартал эффект почти незаметен. За десять лет держатель, который не продавал, обнаруживает заметно большую долю бизнеса с высокой рентабельностью капитала. Слабое место то же, что у всего крупного техсектора: часть выкупа закрывает опционы. Смотреть нетто-снижение числа акций.
На российском рынке байбэк до сих пор исключение, поэтому анонс читают громче, чем сопоставимую программу в США.
Банк Санкт-Петербург (MOEX:BSPB) ближе к «выкупу здорового человека»: повторяющиеся программы, прямая формулировка о недооценке, погашение бумаг, заметная доля относительно капитала. На другом полюсе — программы Яндекса, HeadHunter, Т-Технологий и ряда IT-имён 2025–2026 годов, где объём часто скромный относительно free-float, а цель ближе к компенсационному контуру. Читать их как безусловный buy-сигнал нельзя. Обзоры брокеров по коррекции 2026 года показывают ожидаемое: выкуп точечно поддерживает бумагу и не держит её против всего рынка, если ломается фундаментальная картина.
Короткая арифметика
У компании 100 акций, прибыль 100, цена 10, капитализация 1 000, свободный кэш 100. EPS = 1, P/E = 10.
Дивиденд на все 100 единиц кэша оставляет 100 акций. Инвестор получает рубль на бумагу минус налог, доля не меняется.
Выкуп 10 акций по 10 оставляет 90 бумаг. EPS ≈ 1,11. Доля держателя, который не продал, вырастает с 1/100 до 1/90. Если рынок сохранит тот же P/E, справедливая цена акции подрастает. Часть эффекта уже могла сидеть в котировке как премия за кэш на балансе.
Тот же кэш при цене 20 купит только 5 акций. EPS вырастет слабее, а компания отдаёт дорогой актив. Если внутренняя стоимость была 12, оставшиеся акционеры теряют: рубль бизнеса куплен дороже рубля. Практический вывод: важны не «миллиарды в заголовке», а процент капитала и оценка входа.
Байбэк против дивиденда
Оба инструмента — краны из одного бака. Свободный кэш возвращают владельцам после долга, капекса и запаса прочности. Спор «что лучше вообще» бессмыслен. Спор «что лучше вам» решается качеством аллокации внутри компании, ценой акции и вашим налоговым и кассовым профилем.
Коротко: дивиденд — обещание, выкуп — решение. Обещание рынок наказывает за нарушение, поэтому зрелые «аристократы» держат выплату священной, а выкуп используют как гибкий сверхурочный канал. Технологические компании часто делают наоборот: маленький дивиденд и большой байбэк. Это не мораль, а культура капитала и налоговая математика держателей.
Налоги: здесь прячется разница
В США десятилетиями выкуп был налоговым аристократом. Дивиденд — событие здесь и сейчас для каждого держателя. Выкуп для того, кто не продаёт, — ноль налога сегодня. Прирост реализуется когда угодно: через год, через двадцать лет, иногда через наследство. Отсрочка — беспроцентный кредит государства. Чем длиннее горизонт и чем больше сумма, тем дороже этот кредит в пользу байбэка. Даже после 1% акциза на нетто-выкупы в США эффективная нагрузка на возврат капитала через repurchase в среднем остаётся ниже, чем через дивиденд. Для пенсионных и прочих льготных счетов преимущество схлопывается: им всё равно, в какой форме пришёл кэш.
У российского частного инвестора два разных налоговых мира. Дивиденды — отдельная база. Для резидента обычно 13% в пределах установленного порога годового дивидендного дохода и 15% с превышения; налог удерживают при выплате. Льгота долгосрочного владения на дивиденды не действует. ИИС их, как правило, тоже не освобождает: даже на ИИС-3 «вычет на доход» на дивидендную выплату не распространяется.
Рост курсовой стоимости работает иначе. Налог возникает только при продаже и только с прибыли. Для биржевых бумаг, купленных после 1 января 2014 года, при владении от трёх лет доступна льгота долгосрочного владения: прибыль можно освободить в пределах 3 млн рублей за каждый полный год (три года — до 9 млн и далее по шкале). Плюс вычеты ИИС на взнос и/или на инвестиционный доход. Пороги прогрессии и детали льгот менялись — перед сделкой их нужно сверять с актуальной редакцией НК РФ.
Следствие одинаково в обеих юрисдикциях. Дивиденд каждый год принудительно достаёт налог и уменьшает капитал, который мог бы работать дальше. Выкуп позволяет сидеть в позиции, наращивать долю и откладывать налог — а при выполнении условий ЛДВ частично или полностью его обнулить. Чем выше предельная ставка и чем больше счёт, тем дороже «налог каждый год» относительно «налога когда-нибудь или никогда».
Пример на 100 000 рублей возврата капитала
Дивиденд: на счёт приходит около 87 000 после 13%. Чтобы сохранить долю, эти деньги нужно снова вложить — уже после налога, с комиссией и риском цены. Выкуп: инвестор ничего не продаёт, налог сегодня равен нулю, доля чуть растёт. Через пять лет при выполнении условий ЛДВ продажа может пройти без НДФЛ в пределах лимита. Это не аргумент «игнорировать дивидендных эмитентов». Это объяснение, почему крупный капитал любит компании, которые умеют оставлять стоимость внутри акции.
Почему состоятельные инвесторы чаще выбирают выкуп
Это не презрение к дивиденду. Это набор причин, которые усиливаются с размером капитала.
• Контроль момента налога. В налогооблагаемом счёте принудительное событие стоит дорого. Дивиденд нельзя «не получить». Продажу после выкупа можно не делать годами.
• Сложный процент на всю сумму. Если бизнес с высокой отдачей на капитал оставляет рубль внутри и сжимает число акций, рубль продолжает работать в той же машине. Дивиденд вытаскивает его в кэш, где он часто лежит хуже.
• Качество байбэк-компаний. Корзина активных американских программ последнего десятилетия (Apple, Microsoft, Alphabet, Meta) обгоняла классических дивидендных аристократов не потому, что выкуп магический, а потому что выкупали в основном бизнесы с высокой рентабельностью капитала.
• Гибкость потребления. Семейный офис, которому нужны деньги на жизнь, продаёт 0,5–1% портфеля в год — «самодельный дивиденд» — и выбирает, какой лот и в какой налоговый год закрывать.
Честный слой, о котором нельзя молчать: топ-менеджмент с опционами тоже любит выкуп, потому что растут EPS и часто котировка. Инвестор обязан отделять этот агентский мотив от мотива владельца. Совпадение интересов бывает. Автоматическим оно не является.
Когда дивиденд лично вам выгоднее
• Нужен регулярный кэш, и продавать кусок позиции психологически или технически неудобно — пенсия, рентный портфель, «мне платят».
• Основной капитал уже в льготной оболочке, где налоговое преимущество выкупа сжимается. Тогда решает качество бизнеса, а не форма выплаты.
• Менеджмент хронически выкупает на максимумах, в долг, без снижения share count. Честный дивиденд в таком случае лучше: вам хотя бы отдали кэш, а не сожгли его в переплате за свою бумагу.
• Бизнес зрелый, роста почти нет, кэш стабильный. Здесь дивиденд ещё и дисциплинирует совет директоров: меньше соблазна строить империю ради эго.
Лучшие советы директоров не выбирают религию. Ставят дивиденд на уровень, который бизнес выдержит в плохой год, а излишек удачного года возвращают выкупом — и только если цена не выглядит абсурдной. Так устроен гибридMicrosoft и многих банков после стресс-тестов. Так же звучит логика Berkshire: сначала крепость баланса и покупка чужого отличного бизнеса, и только если свой сток «слишком дёшев» — выкуп себя.
Что делать, когда программу объявили
1. Это возврат излишка или замена роста?
2. По какой оценке покупают — как хозяин или как человек с KPI на EPS?
3. Падает ли diluted share count?
4. Что одновременно происходит с долгом, capex и сделками инсайдеров?
5. Вам лично нужен кэш или нужна доля? От ответа зависит, радоваться дивиденду или выкупу.
Покупать «на заголовке» автоматически не стоит: короткий всплеск после анонса часто съедает премию сигнала. Если тезис по компании жив и флаги зелёные, держателю можно ничего не делать — выкуп работает без его участия. Если нужен кэш, а эмитент ушёл в байбэк вместо выплаты, заранее решить, какую долю портфеля будете «самодивиденить» продажами и в какие налоговые окна. Если флаги красные, анонс может быть поводом уйти, пока премия сигнала ещё в цене.
Итог
Байбэк — способ вернуть владельцам излишек кэша и автоматически увеличить долю тех, кто остался. Как сигнал он ценен, когда дорог: живые деньги, разумная цена, падающее число акций, живой бизнес и непротиворечивое поведение инсайдеров. Как сигнал он пуст, когда дешев: релиз, долг, опционы, пик мультипликаторов.
Дивиденд лучше тому, кому нужны деньги и предсказуемость. Выкуп лучше тому, кому нужен сложный процент, контроль налога и доля в сильном бизнесе на долгие годы. Поэтому крупный капитал, который не проедает портфель, так часто голосует за компании, умеющие покупать себя недорого и не обещать лишнего.
Взрослый подход — не выбирать сторону в споре «дивиденды vs buyback», а задать два скучных вопроса. Эта компания создаёт стоимость быстрее, чем уничтожает её плохим аллокейшном? Мне сейчас нужен кэш или доля? Ответы стоят дороже любого заголовка про рекордную программу выкупа.
Дисклеймер
Материал носит исключительно информационный и образовательный характер и не является индивидуальной инвестиционной рекомендацией в смысле федерального законодательства РФ, офертой или прогнозом доходности. Упоминание эмитентов и тикеров приведено для иллюстрации и не означает рекомендации покупать или продавать соответствующие бумаги. Налоговое законодательство меняется; ставки, пороги прогрессии, условия ЛДВ и ИИС необходимо сверять с актуальной редакцией Налогового кодекса РФ. Прошлые программы выкупа и историческая динамика не гарантируют будущего результата. Инвестиции в акции связаны с риском потери капитала.
🏗️ ИнвестВзгляд: Глоракс — когда все тонут, а этот плывёт
Сектор российских девелоперов сейчас — это поле боя, где потери исчисляются десятками процентов. Не избежал этой участи и «Глоракс»: просадка за полгода составила 37%. Но теперь поговорим о хорошем.
Пока конкуренты подсчитывают убытки, этот парень отчитался за 2025-й так, что у многих аналитиков глаза на лоб полезли. Выручка выросла на 27% — до 41,3 млрд рублей. EBITDA прибавила 36%, достигнув 14 млрд, а рентабельность составила 34%. Чистая прибыль — внимание — взлетела в 2,5 раза, до 3,1 млрд. И это не «бумажный» рост за счёт курсовых разниц, как у ПИКа, а реальная операционная история.
В первом квартале 2026-го компания вообще «выстрелила»: продажи в деньгах выросли на 94% против жалких 16% по рынку. Договоров заключили в 2,5 раза больше. Это не просто рост — это вызов конкурентам.
⚠️ Но есть нюансы. И они жирные
Дивидендов не будет. Акционеры утвердили решение не распределять прибыль за 2025-й. Компания планирует начать выплаты только с 2027 года, направляя не менее 30% чистой прибыли.
Долговая нагрузка растёт. Компания агрессивно расширяется в регионы, и это требует денег. Доля региональных проектов в выручке выросла с 4% до 27% за год. Экспансия — это амбициозно, но она требует жертв.
Рынок первички стагнирует. Льготные программы ужесточили, продажи новостроек буксуют. Около 45% квартир в домах, которые должны быть сданы к концу 2026 года, до сих пор не проданы. Да, Глоракс растёт вопреки рынку, но как долго он сможет игнорировать гравитацию?
⚖️ Сравниваем с соседями
ПИК. Крупнейший и могучий, с выручкой под 770 млрд. Однако рост прибыли во многом обеспечен курсовыми разницами и трёхкратным увеличением процентных доходов. Операционная маржа падает.
Самолёт. Компания была вынуждена обратиться к правительству за господдержкой, предлагая государству блокирующий пакет. Почти треть проектов сдаётся с задержкой.
ЛСР. Единственный, кто платит дивиденды, — и за это ему респект, хотя и они под вопросом. Надёжный, консервативный, скучный. Как шерстяной носок — тепло, но неинтересно.
🎯 ИнвестВзгляд: Глоракс — это ставка на то, что региональная экспансия и операционная эффективность перевесят отраслевой кризис. Компания демонстрирует лучшую динамику продаж в секторе, высокую маржинальность и адекватную долговую нагрузку. Это история агрессивного роста — регионального и рискованного. Если ключевая ставка начнёт снижаться, Глоракс полетит. Если нет — будет больно всем, и ему в том числе.
$GLRX $PIKK $SMLT $LSRG
Инвестиции и экономия
🔥 САМЫЕ ПРОТИВОРЕЧИВЫЕ АРГУМЕНТЫ ОБ ИНВЕСТИЦИЯХ И ЭКОНОМИИ
Мой блог — про системные инвестиции и осознанную экономию. Без фанатизма, но с железной регулярностью.
Я стараюсь тратить минимум, но при этом искать баланс для полноценной жизни. Мы с женой почти не ходим в дорогие рестораны, не покупаем брендовую одежду и вообще ничего не берем без кешбэка или скидки. 🏷️
И на это я часто ловлю комментарии в духе:
👉 «А жить-то когда?»
👉 «С собой в могилу не унесешь?»
Сегодня разберем эти и другие возражения. Но сразу оговорюсь: я не сторонник абсурдной экономии, когда стирают пакеты или заваривают чайный пакетик 5 раз. 😄 Мы, например, любим путешествовать за границу. Если бы мы экономили по-дурацки — мы бы этого не делали.
Моя философия проста: выжать максимум из тех денег, которые у меня есть, и не тратить лишнего. Ведь у денег есть неприятное свойство — они имеют свойство заканчиваться. 💸
💰 Деньги не хорошие и не плохие. У них нет эмоций — это просто цифры. Единственный закон, которому они подчиняются — это счёт.
Бесконтрольная трата, отсутствие подушки безопасности, сбережений и «запасного плана» всегда ведут к негативу. Кассовый разрыв, кредиты, а в худшем случае — банкротство. 🚫
В идеале, где бы вы ни жили и какой бы у вас ни был доход, сбережения должны быть всегда. Хотя бы небольшие.
Минимальный порог — 2–3 месяца расходов, средний — 3–6 месяцев, идеальный — 6–12 месяцев.
А теперь давайте откроем неприятную правду 👇
❌ «Я же работал(а)! Я что, не могу себе это позволить?»
(Подставьте что угодно: новый телефон, гаджет, ресторан или фастфуд)
✅ Правильный ответ: Если у вас нет сбережений, а покупку приходится оформлять в кредит или по кредитке — нет, не можете. И точка.
❌ «А жить-то когда?»
✅ Правильный ответ: Ситуации у всех разные, да и желания тоже. Но с точки зрения чистой математики — жить нужно тогда, когда у вас положительный баланс или вы хотя бы движетесь к нему. Погружение в финансовый кризис приведёт только к катастрофе. ⚠️
❌ «Да чё мне эти 500 рублей?»
✅ Правильный ответ: Если ваше текущее финансовое положение тяжелое — в него вас привели ваши прошлые поступки. Невозможно изменить результат, продолжая делать то же самое. Только смена поведения меняет цифры на счету. 📊
Кто то из моих друзей рассказывает мне, как за вечер в ресторане оставил 30т.р. +....
А я... Что я....
Вчера сидел, зашивал свои спортивные штаны и наколенник. Рюкзак планирую отнести в ремонт — подправить косяки. И мне не стыдно! 🧵
Каждый сэкономленный рубль — это пазл моего капитала. Я продолжу искать возможности для заработка и экономии. Только упорство формирует капитал. Никак иначе.
⚠️ Не ИИР (не является индивидуальной рекомендацией).
Ваши деньги — ваша ответственность! 🙌
#инвестиции #новичкам #облигации #акции
5 способов инвестировать в золото 💰
В портфеле инвестора золото выполняет важные функции: это и диверсификация по валюте, и защитный актив в кризис.
Инвестиции в золото стоит рассматривать как долгосрочную инвестиционную стратегию.
Рассказываем 5 способов, как инвестировать в золото:
🔸Монеты и слитки
Можно купить физическое золото, но хранить его придётся в сейфе или в банке.
К плюсам этого способа можно отнести то, что физическое золото можно подержать в руках и потрогать, а также передать по наследству. Также золотой слитой или редкая монета могут стать вариантом необычного подарка.
Но и минусы здесь серьёзные: нужно поискать, где купить, а потом — нести затраты на хранение (сейф дома/ банковская ячейка). И самое обидное: физическое золото дешевеет, как только вы его купили (спрэд между покупкой и продажей).
🔹Обезличенный металлический счёт (ОМС)
Покупаете и продаёте золото в граммах, но на счёте, без физического обмена
Плюсы: удобно купить через приложение и не нужно думать о хранении. Можно купить на комфортную сумму (небольшой порог входа).
Но есть и минусы. ОМС — это отдельный счёт, который нужно открыть. Плюс спрэд никто не отменял: он меньше, чем при покупке физического золота, но всё же есть.
🔸Акции золотодобытчиков
Покупаете акции компаний, которые занимаются золотодобычей, на брокерский счёт.
С одной стороны, удобно купить через приложение брокера. Это даёт и диверсификацию по отраслям, и возможность получить дивиденды.
Но с другой стороны, в цену заложена не только стоимость золота, но и динамика компании: инвестор несёт риск падения котировок из-за аварий, санкций, убытков. И когда золото в плюсе, акции могут быть в минусе.
🔹Фьючерсы на золото
Это производный финансовый инструмент, подходит для опытных инвесторов
Цена на фьючерс зависит от цены золота, плюс он достаточно ликвиден.
Но перед тем, как начать инвестировать во фьючерсы, нужно изучить инструмент и разобраться, так как там высокие риски убытков.
☝️ Фьючерсы — это больше спекулятивная, а не долгосрочная стратегия
🔸 БПИФ на золото
Покупка биржевого паевого инвестиционного фонда (БПИФ) на золото.
Плюсы этого способа:
— динамика цены на золото в портфеле
— доступный порог входа
— сделки на брокерском счёте, не нужно думать о физическом хранении.
Минусы:
— комиссия биржи и брокера
А у вас есть золото в портфеле? Каким способом вы в него инвестируете?