Топ-5 дивидендных акций на 2026 год + готовый список выплат до конца зимы

Для инвесторов осенний дивидендный сезон уже принес ощутимые результаты — на счета поступили выплаты от ряда компаний, включая ФосАгро, Новатэк, Татнефть и Новабев. Но сезон еще не закрыт, и впереди нас могут ждать новые интересные возможности.

Брокеры ожидают, что до нового года акционеры получат до 480 млрд рублей, причем львиную долю этих денег выплатят два нефтяных гиганта: Лукойл и Роснефть.

Российский рынок переживает коррекцию, и индекс Мосбиржи обновляет годовые минимумы. На этом фоне целый ряд бумаг подешевел более чем на 20%, создав привлекательную возможность для покупки перспективных дивидендных акций.

Аналитики «Цифра Брокер» выделяют топ-3 дивидендные компании на ноябрь:

Лукойл
#LKOH (прогноз: 402 руб./акция, доходность 7,2%) как единственную стоящую внимания дивидендную акцию в нефтянке. Хотя решение по выплатам перенесено из-за санкций, ожидается, что дивиденды все же заплатят после продажи зарубежных активов.

Икс 5
#X5 демонстрирует качественный рост и финансовую устойчивость, но это вряд ли приведет к сюрпризам в виде повышенных дивидендов. Ожидания скромнее — 160–180 рублей на акцию, однако и это обеспечивает высокую для рынка доходность около 7%.

Европлан
#LEAS несмотря на тяжелый кризис в лизинговой отрасли, менеджмент намерен выплатить около 7 млрд рублей по итогам девяти месяцев. Это составит 58,33 рубля на акцию с доходностью около 10,6%.

Компании, готовые выплатить дивиденды:

ОГК-2
#OGKB
Акции необходимо приобрести до 3 ноября 2025 года. Выплаты будут произведены 19 ноября. СД рекомендовал к утверждению дивиденды в размере ₽0,0598167018 на акцию. Дивдоходность: 14,4%.

КарМани
#CARM
Дивиденды за девять месяцев 2025 года в размере ₽0,08 на акцию. Необходимо купить акции до 9 декабря, дата фактического зачисления средств — 24 декабря. Дивдоходность: 4,4%.

• Мордовэнергосбыт
#MRSB
Дивиденды за девять месяцев 2025 года в размере ₽0,104087 на акцию. Чтобы получить выплату, нужно успеть купить акции до 11 декабря. Выплата: 26 декабря. Текущая дивдоходность: 11,3%.

Циан
#CNRU
СД рекомендовал выплатить специальные дивиденды в размере ₽104 на акцию. Акции должны быть куплены до 11 декабря. Выплата: 26 декабря. Дивдоходность: 16,9%.

Займер
#ZAYM
Дивиденды за третий квартал 2025 года в размере ₽6,88 на акцию. Необходимо приобрести акции до 12 декабря. Выплата: 29 декабря. Дивдоходность: 4,7%.

Светофор Групп
#SVET
Дивиденды по итогам 2024 года в размере ₽0,1 на одну обыкновенную акцию и ₽4,22 на одну привилегированную акцию. Акции должны быть куплены до 29 декабря. Выплата: 23 января 2026 года. Дивдоходность: 0,7% для обыкновенных и 13,2% для привилегированных акций.

Ренессанс Страхование
#RENI
Дивиденды за девять месяцев 2025 года в размере ₽4,1 на акцию. Акции необходимо приобрести до 19 декабря. Выплата: 14 января 2026 года. Дивдоходность: 4,2%.

Henderson
#HNFG
Дивиденды по итогам девяти месяцев 2025 года в размере ₽12 на акцию. Дата закрытия реестра будет определена дополнительно, ориентировочная дата выплаты — 10 декабря. Дивдоходность: 2,3%.

Топ-5 дивидендных акций на следующий год:

Транснефть: прогноз дивидендов по итогам 2025 года — ₽192 на акцию, дивдоходность 15,6%
Интер РАО — ₽0,38, дивдоходность 13,8%
X5 — ₽340, дивдоходность 13,6%
Ленэнерго — ₽33, дивдоходность 13,2%
Сбербанк ао — ₽37, дивдоходность 12,5%

Если говорить о формировании дивидендного портфеля на 2026 год, то, помимо уже озвученных идей, я бы лично обратил внимание на акции МТС и Ростелекома. Их потенциал связан не только со стабильными выплатами, но и с предстоящими в обозримом будущем IPO дочерних организаций, что может создать дополнительный катализатор для роста котировок.

А какие дивидендные компании, на ваш взгляд, будут наиболее интересны в следующем году? Будет интересно узнать ваше мнение. Всех благодарю за внимание и поддержку автора.

Наш телеграм канал

✅️ Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

#акции #аналитика #новости #дивиденды #новичкам #инвестор #инвестиции

'Не является инвестиционной рекомендацией

0 комментариев
    посты по тегу
    #LKOH

    Роснефть - худшие результаты полугодия среди нефтяников

    Низкая база прошлого года, высокие цены на нефть, повышенный спрос со стороны Китая и Индии - все это должно было улучшить финансовые результаты нефтяников. И улучшило! Компании сектора сохранили выручку и кратно нарастили прибыль. Все, кроме Роснефти. Сегодня предлагаю разобрать компанию с помощью ее изрядно «кастрированного» отчета за первое полугодие 2026 года.

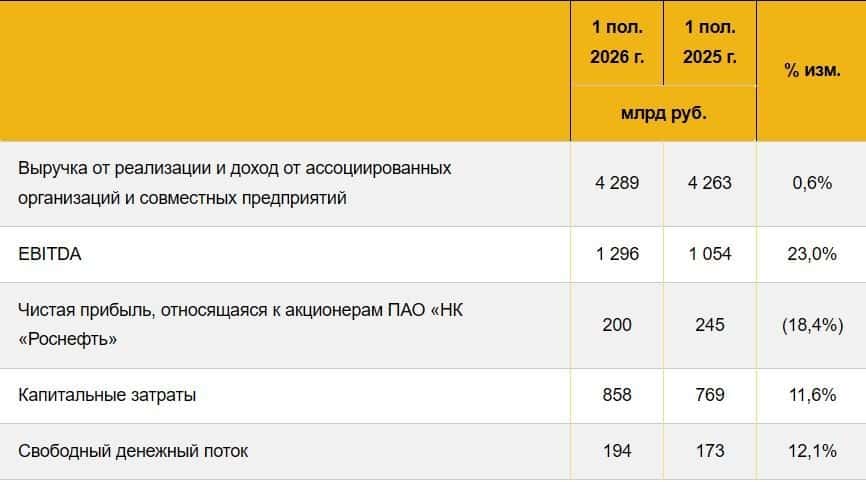
    ⛽ Итак, выручка Роснефти выросла чисто символически - на 0,6% до 4,3 трлн рублей. При этом ни географию продаж, ни нормальную разбивку по сегментам мы не увидим - значительная часть примечаний к отчетности скрыта постановлением правительства. Это станет ключевым моментом, но о нем я расскажу позже.

    Стоит отметить, что 4 трлн - это норма для компании. Столько за полугодие она фармила и в 2024 году, и в докризисном 21-ом. Если взять ваш любимый Лукойл, то потеря зарубежного сегмента отгрызла половину его выручки. В 2021 или в 2023 году выручка составляла больше 4 трлн, против текущих 2-х. Так что по Росе вполне устойчиво идем.

    Расходы остались примерно на прошлогоднем уровне - 3,7 трлн рублей, благодаря чему операционная прибыль выросла на 10% до 641 млрд. А вот дальше начинаются проблемы. В «прочие расходы» компания записала сразу 195 млрд рублей и, конечно же, не раскрыла эту статью. Менеджмент говорит о разовых факторах, включая курсовые разницы и обесценение активов, но насколько они действительно разовые - покажет время.

    📊 Дополнительно около 37% прибыли до налогообложения ушло на налоги. В результате общая чистая прибыль составила 282 млрд рублей, из которых акционерам Роснефти относится лишь 200 млрд - на 18,4% меньше прошлогоднего результата. Еще 82 млрд рублей приходится на неконтролирующие доли в дочерних обществах, но разобраться подробнее здесь снова мешает отсутствие раскрытий.

    И вот это уже особенно интересно на фоне конкурентов. Роснефть оказалась единственной среди крупнейших российских нефтяников, кто снизил прибыль: у Лукойла она выросла примерно на 50%, а Газпромнефть и Татнефть нарастили результат кратно. Получается, сильная нефтяная конъюнктура пока прошла мимо миноритариев Роснефти.

    💰 За 2025 год акции принесли около 3,8% дивидендной доходности, а по итогам 2026-го рассчитывать на заметное увеличение выплат при такой динамике прибыли пока сложно. Окончательные выводы по Роснефти я сделаю после разбора остальных нефтяников. Тогда сравним динамику прибыли, дивиденды и мультипликаторы всего сектора. Пока же перед нами довольно слабый отчет на фоне дорогой нефти, а отсутствие нормального раскрытия информации привлекательности Роснефти точно не добавляет.

    ♥️ Стартуем недельку с разбора нефтяника. Приготовил для вас еще много чего интересного. Ставьте лайк, если ждете очередную статью.

    ❗️Не является инвестиционной рекомендацией
    $ROSN $LKOH $SIBN $TATN

    Роснефть - худшие результаты полугодия среди нефтяников

    Лукойл - глоток свежего воздуха


    На фоне откровенно слабого сезона отчетов цифры из МСФО Лукойла $LKOH немного порадовали инвесторов, особенно по чистой прибыли. Однако название статьи отсылает нас не к финансовым результатам (далее вы поймете почему), а к общей конъюнктуре на нефтяном рынке. Предлагаю в этой статье со всем разобраться подробнее.

    ⛽️ Итак, выручка компании за первое полугодие 2026 года выросла всего на 8% до 2,1 трлн рублей. Если первый квартал оказался провальным, то во втором показатели вытянули нас в плюс. Причина кроется в раллирующих ценах на нефть на фоне ближневосточного конфликта. Повторяться не буду, вы и сами видите новые попытки эскалации конфликта между Ираном и США, которые все еще держат Brent выше $90 за баррель.

    Тут стоит более детально разобраться в географии продаж, но сделать это будет трудно, ведь Лукойл решил-таки списать зарубежные активы. Ранее Группа выделяла два географических сегмента: «Россия» и «За рубежом». Однако географический сегмент «За рубежом» практически полностью попал в 2025 г. в прекращенную деятельность и руководство приняло решение более не выделять географические сегменты.

    📊 Одно можно сказать точно - зарубежные активы потеряны, и если сравнить выручку с докризисными периодами, то мы получим кратное ее падение. В период с 2021 по 2024 годы Лукойл фармил по 4-5 трлн рублей за полугодие. Текущие 2 трлн выглядят довольно скромно. Получается, что сейчас превалируют продажи на внутреннем рынке, да и те страдают от атак БПЛА.

    Из свежих новостей: по данным Reuters, четвертый по мощности НПЗ России и второй производитель бензина - Норси (принадлежит Лукойлу) - приостановил переработку 26 августа после удара беспилотника.

    💰 Операционные расходы и себестоимость продаж компании за полугодие снизились, что позволило нарастить чистую прибыль на 50% до 430,9 млрд рублей. Аналитики ориентируют нас на 600-800 рублей на акцию в качестве дивидендов, правда, я не настраивался бы на такую щедрую выплату. Средства от продажи зарубежных активов едва ли поступят так быстро, чтобы осуществить такую выплату.

    В сухом остатке получаем нефтяника, который наращивает выручку и прибыль на фоне растущих цен на нефть, продолжает разными путями экспортировать свою нефть, но растерял прошлую привлекательность за счет потери зарубежного кластера. Да, дивиденды могут быть неплохие по году, но будущие доходы могут оказаться под давлением. Остается надеяться лишь на хорошую конъюнктуру на спотовых рынках.

    ❗️Не является инвестиционной рекомендацией
    ♥️ Стартуем недельку на более менее позитивной ноте. Ставьте лайки, продолжу готовить полезные разборы компаний.

    Лукойл - глоток свежего воздуха

    🇷🇺🛢️ ИнвестВзгляд: РуссНефть.

    paywall
    Пост станет доступен после оплаты