Поиск

Как оптимизировать облигационный портфель по дюрации

Дюрация напрямую влияет на то, как цена облигации реагирует на изменение рыночных ставок. Вместе с экспертами RUDATA разбираемся, как определить подходящее значение и собрать инвестиционный портфель на его основе.

Дюрация помогает оценить, насколько цена облигации чувствительна к изменению процентных ставок. Обычно инвесторы используют два связанных показателя:

· дюрация Маколея показывает средневзвешенный срок получения денежных потоков по ценной бумаге;
· модифицированная дюрация — примерное колебание стоимости актива при изменении доходности на один процентный пункт.

Для оценки процентного риска используют модифицированную. Например, инвестиционная корзина с дюрацией 2 года при одинаковом изменении доходностей будет переоцениваться слабее, чем со значением 6 лет. Меняя состав активов, инвестор регулирует чувствительность портфеля к колебанию ставок.

При этом инструмент дает приближенную оценку. При значительных изменениях погрешность увеличивается, поскольку зависимость стоимости облигации от доходности нелинейна. В таких случаях часто учитывают выпуклость (convexity).

Как определить целевую дюрацию портфеля При определении показателя стоит учитывать несколько факторов:

· Инвестиционный срок — чем он длиннее, тем больше времени на восстановление стоимости актива после изменения ставок.
· Ликвидность — если деньги могут понадобиться до погашения купонов, стоит ограничить долю бумаг, которые сильно зависят от колебания ставок.
· Допустимая просадка — чем выше срок показатель чувствительности к ставкам, тем сильнее портфель реагирует на движение доходностей.
· Ожидания по ставкам — при их росте показатель обычно сокращают, при снижении — увеличивают.

Институциональным инвесторам стоит учитывать и сроки будущих выплат, чтобы средства поступали до того, как финансовая компания должна закрыть свои обязательства.
Как собрать и ребалансировать портфель После определения целевого значения портфель формируют из выпусков с разной дюрацией. Например, инвестор хочет получить показатель 4 года и вкладывает 10 млн рублей в две бумаги:

· облигация А с показателем 2 года, доля — 50%;
· облигация Б с показателем 6 лет, доля — 50%.

Чтобы рассчитать среднее значение для инвестиционной корзины, используют следующую формулу:

Средняя дюрация = (Дюрация А × Доля А) + (Дюрация Б × Доля Б)

Подставим значения:

2 × 0,5 + 6 × 0,5 = 4 года

Если доли облигаций разные, принцип остается тем же. Например, при распределении 30% и 70%:

2 × 0,3 + 6 × 0,7 = 4,8 года

Так инвестор может подобрать доли выпусков под нужное целевое значение.

При росте доходности на 1 процентный пункт портфель с показателем чувствительности к ставкам сроком в 4 года потеряет примерно 4% стоимости:

ΔP / P ≈ −Dмод × ΔY
ΔY — изменение доходности.

Подставим значения:

ΔP / P ≈ −4 × 1% = −4%

Для портфеля стоимостью 10 млн рублей это составляет около 400 тыс. рублей. Фактическое изменение будет зависеть в том числе от выпуклости и других рыночных факторов. При выборе конкретных выпусков также проверяют кредитный риск эмитента, ликвидность, концентрацию, валюту и условия досрочного погашения или оферты.

При этом портфель нужно периодически ребалансировать, поскольку процентный риск со временем меняется из-за погашения купонов или колебания стоимости активов. Это можно делать либо по графику (например, каждый квартал), либо при достижении допустимого значения показателя.

Если дюрация первого выпуска из примера выше снизилась до 1 года, а второго — до 5 лет, то при равных долях целевой показатель составит уже 3 года:

0,5 × 1 + 0,5 × 5 = 3 года

Чтобы вернуть ее к целевому значению, 4 годам, можно увеличить долю длинного выпуска.

Например, при распределении 25% и 75%:

0,25 × 1 + 0,75 × 5 = 4 года

Как управлять дюрацией Значение показателя можно менять вместе с ожиданиями по ставкам, финансовыми планами или стратегией по управлению рисками. Есть три базовых сценария.

1. Сократить дюрацию

Стратегия имеет смысл, если инвестор ожидает рост ставок, средства могут понадобиться в ближайшее время или он не готов к сильным колебаниям стоимости бумаг. Для этого стоит увеличить долю коротких облигаций.

Например, портфель на 10 млн рублей состоит из двух частей:

· 5 млн рублей — облигации с показателем 2 года;
· 5 млн рублей — облигации с показателем 8 лет.

Средняя дюрация составит 5 лет:

2 × 0,5 + 8 × 0,5 = 5 лет

Инвестор хочет снизить ее до 3,5 года. Для этого он меняет структуру активов:

· 7,5 млн рублей — облигации с показателем 2 года;
· 2,5 млн рублей — облигации с показателем 8 лет.

В таком случае расчет будет следующим:

2 × 0,75 + 8 × 0,25 = 3,5 года

Если доходность вырастет на 1 процентный пункт, портфель с показателем 3,5 года потеряет примерно 3,5% стоимости — около 350 тыс. рублей. При исходном показателе 5 лет убыток составил бы около 500 тыс. рублей.

2. Увеличить дюрацию

Увеличивать показатель можно, если инвестор ожидает снижения ставок и готов принять более высокую волатильность. Длинные облигации сильнее реагируют на снижение доходностей и поэтому могут дать больший рост стоимости.

Например, если после ребалансировки дюрация вырастает с 3,5 года до 5 лет, то при снижении доходности портфель вырастет примерно на 5%, а не на 3,5%. Это работает и в обратную сторону: если доходность вырастет на 1 процентный пункт, потери станут больше.

3. Сохранить текущую дюрацию

Если инвестор не хочет строить стратегию на прогнозе ставок, можно сохранить текущий уровень дюрации. Для этого подходит облигационная лестница: набор бумаг из выпусков с разными сроками погашения купонов.

Например, капитал распределен поровну между облигациями со значением 1, 3, 5 и 7 лет:

1 × 0,25 + 3 × 0,25 + 5 × 0,25 + 7 × 0,25 = 4 года

Когда один из выпусков приближается к погашению, полученные деньги направляют в новый выпуск с более длинным сроком. Так инвестор поддерживает показатель на уровне около 4 лет, не пытаясь угадать, куда пойдут ставки.

В заключении Дюрация показывает только чувствительность портфеля к движению ставок, помогая рассчитать процентные риски. Перед покупкой облигаций нужно проверить и другие показатели:

· кредитный риск — финансовое состояние эмитента и вероятность дефолта;
· доходность к погашению — реальная ожидаемая доходность с учетом цены покупки, а не только размер купона;
· ликвидность — насколько легко продать облигацию без существенной потери вложенных средств;
· концентрация — какая часть приходится на одного эмитента, отрасль или выпуск;
· денежные потоки — когда инвестор получит купоны и основную сумму долга и совпадают ли эти сроки с его потребностями;
· условия выпуска — оферта и досрочное погашение могут изменить срок инвестирования и будущие выплаты;
· валютный риск — изменение курса может увеличить или снизить результат по облигациям в иностранной валюте.

Читайте больше интересных материалов в нашем блоге и в соцмедиа: Telegram, Макс, ВКонтакте, Дзен.

Как оптимизировать облигационный портфель по дюрации

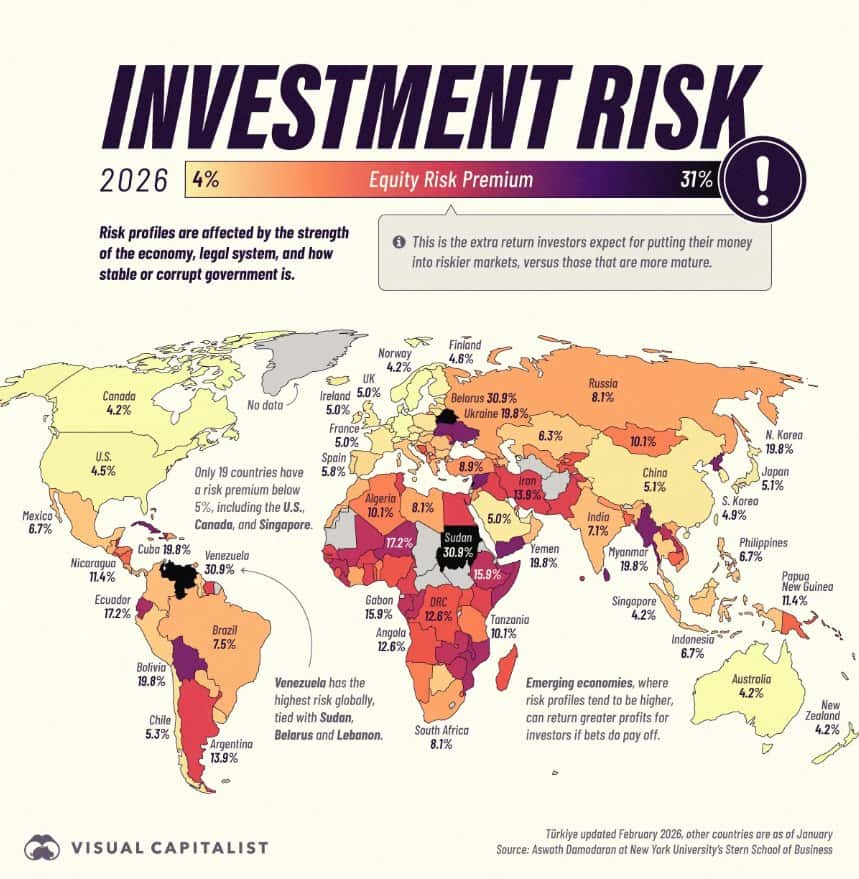
Финансовая картинка недели: самые рискованные фондовые рынки мира

На картинке представлена карта мира, где страны ранжированы по рискованности их рынков акций. Причем за мерило риска взят некий показатель – премия в виде дополнительной доходности за риск вложения в акции какой-либо страны.

То есть у нас возможность увидеть аппетиты к риску у инвесторов по отношению к различным странам. Вот только вопрос: по отношению к какому показателю рассчитана эта премия за риск в виде дополнительной доходности? В поясняющем к картинке тексте сказано, что это дополнительная прибавка к доходности, которую ожидают инвесторы, вкладывая деньги в рискованные рынки акций, по отношению к рынкам акций зрелым. Что это за «зрелые рынки акций» - не указано.

Можно было бы предположить, что под зрелыми рынками понимается самый большой фондовый рынок- рынок США. Но и он, судя по рейтингу, имеет вполне ощутимую премию -надбавку к доходности: целых 5%. Максимально же рискованные фондовые рынки (надбавка к доходности за риск целых 30,9%, показаны черным цветом на карте) у трех стран: Судан, Венесуэла и (внезапно!)…Белоруссия.

Как попала Белоруссия в эту тройку аутсайдеров- лично для меня загадка. Не думаю, что фондовый рынок Белоруссии столь же рискован, что и рынок Судана (а он вообще там есть?). Ну да ладно, оставим это на совести автора рейтинга, небезызвестного в инвестиционных кругах ученого -финансиста, американца Асвада Дамодарана.

Вообще, самая минимальная надбавка за риск, исходя из рейтинга – 4,2%, фондовых рынков с нулевой надбавкой за риск в рейтинге вообще нет. Значит, по факту рассчитанная в рейтинге надбавка за риск берется нет от доходности какого-то «зрелого» рынка акций, а от какого-то другого показателя.

Рискну предположить, что автор все же имел в виду, что надбавка за риск рассчитывается от безрисковой доходности. Это может быть либо доходность депозита в банке высшей категории надежности, либо доходность государственных облигаций соответствующей страны.

Традиционно считается, что кредитный риск вложения в эти долговые инструменты условно равен нулю. Исходя из этого своего предположения я решил рассчитать ожидаемые инвесторами доходности по рынкам акций разных стран, суммируя указанные в рейтинге надбавки за риск и доходности 10-летних государственных облигаций соответствующей страны.

Я не стал брать все страны (их в рейтинге целых 177), а взял 25 наиболее представительных, как из числа «зрелых» рынков, так и из числа развивающихся, более рискованных. Кстати, «черную тройку» (Беларусь-Венесуэла-Судан) также решил не брать, ибо сама по себе бешеная надбавка за риск почти в 31% автоматически их выводит их в лидеры рейтинга по риску, как ни пересчитывай.

Продолжение завтра...

#финансоваяКартинаДня
https://t.me/ifitpro

Финансовая картинка недели: самые рискованные фондовые рынки мира

За Paramount выглядывает Эллисон. За Эллисоном - Oracle, за Oracle - финансовая матрёшка

Продолжение истории Paramount и её $80 млрд долга.

Казалось бы, всё уже понятно: Paramount получил огромный пакет активов, набрал десятки миллиардов долга, рейтинг упал до BB, деньги стали дороже. Ну и что? У компании есть очень богатый контролирующий акционер - Ларри Эллисон. Семья Эллисон обязалась помогать снижать долговую нагрузку компании. Все же прекрасно, когда за BB-заёмщиком стоит один из богатейших людей планеты?

Но… вот беда... большая-то часть состояния Ларри Эллисона связана с Oracle, а Oracle ведет одну из самых дорогих инвестиционных гонок в истории технобизнеса - ИИ и дата-центры. Все это очень похоже на настоящую финансовую матрёшку "а-ля рюс" 😎 Paramount должен десятки миллиардов, из-за Paramount выглядывает Эллисон, за состоянием Эллисона стоит Oracle, а Oracle сама всё активнее использует долговое финансирование для гигантской ИИ-стройки.

Рынок это понимает и сильно нервничает. Индикаторы кредитного риска Oracle выросли, а космические расходы на дата-центры и ИИ заставляют инвесторов позабыть лозунги технологической революции, но посмотреть на свободный денежный поток и баланс.

Акции Oracle, кстати, уже показали, как быстро способна похудеть "страховка Эллисона". Они сильно упали после расходов на ИИ-инфраструктуру, да и состояние самого Эллисона меняется вместе с Oracle (ему принадлежит более 38% компании). В сентябре он даже отменил заранее объявленный план продажи 50 млн акций Oracle стоимостью (тогда) примерно $7,5 млрд - ни одной акции не было продано.

Чего боятся кредиторы Paramount? Если ВДРУГ у Paramount появятся проблемы, они рассчитывают на деньги Эллисона. Но если одновременно упадет Oracle - уменьшится стоимость главного актива человека, кто выступает "страховкой" Paramount.

Для меня же 100% очевидно, Paramount и Oracle - два независимых кредитных риска. И еще хочу напомнить - Oracle уже далеко не AAA 😎 После огромных инвестиций в ИИ S&P оценивал Oracle на уровне BBB с негативным прогнозом, то есть один из крупнейших технобизнесов мира - всего в нескольких ступенях от спекулятивного рейтинга! Но не потому, что Oracle стал плохим бизнесом, всё из-за инвестиций в ИИ-гонку.

Логичное продолжение истории - очередной вопрос: если даже Oracle не может сказать инвестору "мы ИИ, значит, всё будет хорошо", почему российский рынок ВДО иногда пытается “порешать” кредитный риск одной буквой в рейтинге

#Oracle
https://t.me/ifitpro

BB - это страшно? Или всё-таки вопрос цены риска?

Продолжаю историю Paramount, Эллисона и Oracle, и теперь самое интересное для нас уже происходит не в Америке, а на российском рынке.

Итого - перед нами не маленькая безызвестная компания, разместившая выпуск на миллиард рублей. Это, ж бл..., Oracle! Один из крупнейших технологических бизнесов мира, который растёт на ИИ, строит инфраструктуру на десятки миллиардов. Но даже его кредитный рынок спрашивает - а кто за всё это заплатит, кто спонсор-то?

Для кредитного рейтинга лозунги про ИИ-революцию не важны, рынок считает деньги. К счастью, как я говорил ранее, в США BB - это не приговор, это цена риска.

На российском рынке сейчас проблему кредитного риска решают проще - покупаем только A и выше. Кстати, в ряде требований Банка России фигурируют минимальные уровни BBB+ и A+, хотя порог зависит от типа инструмента и режима регулирования. Только прошу вас, не путайте: рейтинг помогает оценивать риск, а не заменяет анализ бизнеса! На развитом долговом рынке существует место и для AAA, и для BBB, и для BB - просто это разные деньги, разные риски и разные доходности.

Сравнение с нашим ВДО иногда выглядит примитивно:
😁 A - можно.
😱 BB - страшно.


Зрелый рынок капитала задаёт другой вопрос - сколько мне заплатят за этот риск? Плохая облигация с доходностью 20% может быть дорогой, а хороший бизнес с рейтингом BB при правильной цене - интересным кредитным риском.

Рейтинг - не рекомендация "покупать" или "не покупать", это вопрос цены денег. Это я сейчас про развитый рынок, если что... и эта фраза не является индивидуальной инвестиционной рекомендацией 😎🤣

Но если честно, как же не хватает этого российскому ВДО! Наш долговой рынок за последние годы вырос очень быстро: в I полугодии 2026 года компании разместили облигаций примерно на 4,5 трлн рублей, а весь корпоративный облигационный долг к середине года был близок к 36 трлн рублей.

Но вместе с ростом рынок проходит неизбежный этап взросления - дефолты, да, неприятно, но нормально. Ненормально другое - когда после нескольких дефолтов инвестор перестаёт различать риски и просто вычёркивает целый рейтинговый диапазон.

Должен всё же заметить - российский ruBB/BB(RU) и международный BB S&P - разные рейтинговые шкалы, ставить между ними знак равенства нельзя. Сравнивать надо не буквы, а отношение рынка к риску. Paramount с рейтингом BB способен привлечь десятки млрд долларов, Oracle может занимать огромные суммы, одновременно вкладывая колоссальный капитал в ИИ, но рынок не говорит: "Это Oracle, значит, всё будет хорошо". Повторюсь: рынок смотрит на свободный денежный поток, сроки погашения, стоимость рефинансирования и обеспечение, то есть делает ровно то, что должен делать кредитный инвестор.

Через этот экзамен сейчас проходит российский рынок ВДО. После периода, когда высокая доходность воспринималась как бесплатная надбавка к депозиту, рынок вспоминает: инвестор должен быть бдительным!

Доходность - это цена риска, и если вы не понимаете, за какой именно риск вам платят дополнительные 5-10 процентных пунктов, возможно, вы не инвестор, а просто очень дорогой кредитор 😎

#Oracle
https://t.me/ifitpro

​✈ АКРА понизило кредитный рейтинг «Самолёта» до BBB(RU) и установило негативный прогноз.

Причины:
1. Слабые продажи и задержки ввода. Продажи в 2026 году ниже ожиданий агентства, доля проданных квартир к строительной готовности снизилась до 71% с 75% годом ранее, а в Ленобласти — до 36%.
2. Высокая долговая нагрузка. Скорректированный чистый долг — 8,2x к денежному потоку от операций, покрытие процентов — 1,7x. АКРА закладывает более медленное снижение ключевой ставки и ужесточение семейной ипотеки.
3. Давление проектного финансирования. На 30 июня 2026 года эскроу покрывали проектный долг на 51% против 59% на конец 2025 года. При высокой ставке проценты по проектным кредитам растут.
4. Рентабельность в 2024–2029 годах АКРА оценивает в 8–12% по FFO — средний уровень. Оценку стратегии понизили до средней из-за роста финансовых рисков.

Что поддерживает рейтинг:
· масштаб и рыночная позиция: 15 регионов, портфель около 4,5 млн кв. м, более 100 проектов;
· диверсификация: крупнейший проект даёт не более 10% выручки, ни один регион — не более 70%, основной источник — Московский регион.

При этом:
· пик погашений долга — 2027 год;
· доступ к публичному рынку ограничен, поэтому рыночное финансирование придётся замещать банковскими кредитами;
· по данным АКРА, текущих банковских лимитов для этого достаточно.

Иными словами, АКРА не ждёт дефолта «Самолёта», но видит повышенный риск ухудшения.

Негативный прогноз означает высокую вероятность нового понижения рейтинга в течение 12–18 месяцев.
Причины:
· покрытие процентов падает ниже 1x;
· цены на первичное жильё в Московском регионе снижаются более чем на 15% в 2026–2029 годах.
Повысить рейтинг могут, если покрытие процентов превысит 2,5x, а отношение долга к денежному потоку устойчиво опустится ниже 5x.

🪙Есть ли у «Самолёта» возможность выйти из кризиса?

Базово — есть. АКРА прямо говорит, что банковских лимитов достаточно для пика погашений в 2027 году, а значит, сценарий немедленного дефолта не базовый. Но выход не гарантирован: всё зависит от продаж, завершения проектов, рефинансирования и сохранения покрытия процентов выше 1x. Пока ситуация выглядит как «под контролем, но с высоким риском ухудшения».

Насколько облигации в зоне риска?
Рейтинг BBB(RU) — ещё инвестиционная категория, но с негативным прогнозом. Это не дефолтная зона, однако риск переоценки и снижения рейтинга повышен.

Для облигаций это означает, что вероятен рост доходностей и падение цен на плохих новостях;
· главный риск — 2027 год и рефинансирование;
· при снижении рейтинга возможны распродажи со стороны фондов;
· дефолт маловероятен в базовом сценарии, но заметно вырастет при покрытии процентов ниже 1x или падении московских цен более чем на 15%.

Вывод: облигации «Самолёта» находятся в зоне повышенного, но не критического риска. Краткосрочно ликвидность выглядит достаточной; среднесрочно ключевой момент — 2027 год и способность заместить рыночное финансирование банковским.
Облигации Самолёт продолжаю держать в портфеле ВДО. Понимаю, что риски для компании растут, но продавать пока не хочу. За космические доходности ( выше 50 %) приходится платить высоким риском.

ОТЭКО-Портсервис дебютирует под 20%. Разбираем, где щедрость, а где риск

ООО «ОТЭКО-Портсервис» — один из крупнейших операторов портовых терминалов в России. Компания работает в порту Тамань в Краснодарском крае, в Азово-Черноморском бассейне, и управляет Таманским терминалом навалочных грузов (ТТНГ).

Чем занимается? Стивидорные услуги и транспортная обработка грузов. В основном — экспортное сырьё: уголь, сера, минеральные удобрения.

Масштаб впечатляет: это глубоководный комплекс, способный переваливать до 60 млн тонн угля и железорудного сырья и до 10 млн тонн серы и удобрений в год. Компания входит в Группу ОТЭКО.

Параметры выпуска ОТЭКО-Портсервис 001Р-01:

• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 500 млн рублей
• Срок обращения: 2 года
• Купон: не более 18,5% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: до 08 октября 2026
• Дата размещения: 13 октября 2026

Рейтинг надежности:

• НКР — уровень А, прогноз стабильный (присвоен 29 октября 2025 года)

• НРА — уровень A, прогноз стабильный (присвоен 01 июня 2026 года)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

С анализом этого эмитента всё сложно: отчётность по МСФО есть только за 2025 год — и то публично не раскрывается. Доступ к ней имеют рейтинговые агентства.

Видимо, из-за стратегической важности компании и прилётов по её инфраструктуре. Но даже по тем данным, что есть, видно: запас прочности заметно сократился.

Финансовые результаты РСБУ за 2025 год:

• Выручка: 30,5 млрд руб. (-0,7% г/г)
• Валовая прибыль: 12,4 млрд руб. (-23,6% г/г)
• Активы: 264,1 млрд руб. (-5,9% г/г).

• Чистый убыток: 8,2 млрд руб. (против прибыли 3,3 млрд руб. годом ранее)
• Операционный денежный поток: -1,6 млрд руб. (против положительного значения годом ранее)

По доступным данным МСФО картина тоже не радует:

• Операционная прибыль: снижение с 18,2 до 4,8 млрд руб.
• Чистый результат: убыток 11,5 млрд руб. (годом ранее — прибыль 9,7 млрд руб.).
• Общий долг: 91,1 млрд руб.
• Чистый долг: 86,8 млрд руб.

Что можно сказать в сухом остатке? Бизнес работает, но все деньги уходят на проценты.

Главное — операционный поток: 16,9 млрд рублей. Порт реально генерирует деньги, выручка стабильна — около 30,5 млрд. Но проценты к уплате — 19,0 млрд.

Плюс капзатраты 5,6 млрд. Плюс отток по оборотному капиталу 4,6 млрд. Итог — год закрыт с минусом: свободный поток минус 0,8 млрд рублей.

Что готовы предложить эмитенты со схожим рейтингом:

• Синара Транспортные Машины 1P4 $RU000A1082Y8 (18,95%) А на 2 года 5 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,97%) А на 2 года 4 месяца
• Интерлизинг 1Р-11 $RU000A10B4A4 (20,25%) А на 2 года 4 месяца с амортизацией
• ЛОЭСК 1P-01 $RU000A10G7X4 Доходность к Put оферте: 19,12% на 1 год 11 месяцев
• ГМС 2Р-03 $RU000A10FXM4 (18,33%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (18,12%) А на 1 год 10 месяцев
• Новые Технологии БO-02 $RU000A106PW3 (18,35%) А на 1 год 10 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,39%) А на 1 год 9 месяцев

По итогу: Доходность на бумаге смотрится привлекательно, но, на мой взгляд, премия не полностью компенсирует перечисленные риски. Для сравнения: «ЛОЭСК» 1P1 даёт около 19,1%, «Новые Технологии» БО-02 — примерно 18,3%, а «Аэрофьюэлз» 3Р1 предлагает сопоставимую доходность под 20%.

Наиболее интересно участие выглядит ближе к верхней границе — 18,50%. Там премия хотя бы частично компенсирует кредитный риск и слабые денежные показатели 2025 года. Если купон существенно снизят, привлекательность быстро сойдёт на нет.

Да, объект стратегически важный: не просто частный терминал, а часть государственной стратегии по расширению экспортной инфраструктуры на юге. Но держать до погашения — не моя история. А вот спекулятивно — да, может быть интересно. А что скажите Вы, планируете участвовать?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

ОТЭКО-Портсервис дебютирует под 20%. Разбираем, где щедрость, а где риск

АКРА повысило кредитный рейтинг Positive Technologies до AA(RU)

Это высокая оценка финансовой устойчивости, надежности и кредитоспособности нашей компании, которая приближается к наивысшему уровню — AAA(RU).

Теперь нам присвоен рейтинг уровня AA сразу двумя агентствами — АКРА и «Эксперт РА».

Но что вообще означают эти буквы? 🤔

Базово кредитный рейтинг помогает оценить, насколько вероятно, что компания сможет вовремя вернуть свои долги — будь то кредит в банке или выпуск облигаций.

Рейтинговые агентства смотрят на финансовое состояние компании: денежный поток, долговую нагрузку, способность обслуживать долг, отраслевые риски и много чего еще. После этого они присваивают компании рейтинг, который показывает уровень ее кредитоспособности: от D — дефолта — до AAA — наивысшего.

Если говорить чуть проще: представьте компанию, которой нужно взять в долг 10 млрд рублей на развитие. Она приходит в банк и говорит: «Дайте денег». Банк спрашивает: «А вернете?» Представитель компании отвечает: «Конечно».

Но, разумеется, банку этого недостаточно. Он должен оценить, сможет ли компания выполнить свои обязательства — вернуть заемную сумму и проценты. Для этого банк сам анализирует финансовое состояние заемщика.

Рейтинговое агентство делает примерно то же самое, только его оценка становится независимым публичным ориентиром для рынка — на нее могут опираться банки и инвесторы.

И чем выше рейтинг компании, тем ниже может быть стоимость ее заимствований. Это касается и кредитов, и облигаций: высокий рейтинг может позволить компании привлекать деньги на более выгодных условиях.

Есть облигации компаний с высоким рейтингом AA — риск по ним низкий, поэтому и ставка доходности будет ниже. А есть с рейтингом BBB — здесь инвестор получает большую доходность, но и берет на себя больший риск, который оценивается как существенный.

Кредитный рейтинг важен не только банкам и инвесторам в облигации. Для акционеров он тоже дает дополнительную информацию о финансовом состоянии компании, долговой нагрузке и устойчивости бизнеса.

Почему АКРА повысило рейтинг Позитива до AA(RU) со стабильным прогнозом ✅

До пересмотра у нас была высокая оценка — AA−(RU) с позитивным прогнозом. Теперь этот прогноз реализовался: рейтинг повысили за счет улучшения оценок долговой нагрузки, покрытия процентных платежей и сильных результатов за первое полугодие: отгрузки выросли на 45% при сокращении расходов на 13%.

Рейтинг AA(RU), например, также присвоен «Аэрофлоту», «Т-Банку», «Совкомбанку» и даже Самарской области (да, агентства оценивают не только компании, но и целые регионы).

Аналитики АКРА отметили уверенную динамику наших отгрузок в июле и августе. Она соответствует ожиданиям агентства и поддерживает его уверенность в том, что компания достигнет плановых показателей по итогам года — 40–45 млрд рублей при сохранении расходов на уровне прошлого года.

Повышение рейтинга АКРА отражает результаты нашей работы по укреплению финансовой устойчивости компании. Мы продолжаем наращивать бизнес, одновременно повышая операционную эффективность и снижая долговую нагрузку. Сбалансированный долговой портфель и запас ликвидности позволяют последовательно реализовывать нашу стратегию и сохранять гибкость в финансировании бизнеса.

Ну а для инвесторов это еще один ориентир, который помогает быть уверенными в нашей финансовой устойчивости.

Полный отчет АКРА можно посмотреть на сайте агентства.

#POSI

АКРА повысило кредитный рейтинг Positive Technologies до AA(RU)

ОФЗ — это не только купоны: как зарабатывать на движении цены

Когда говорят про ОФЗ, обычно подразумевают покупку облигации, получение купонов и ожидание погашения. Но на этом все не заканчивается. NPB Markets рассказали, как на самом деле зарабатывать на облигациях.

Облигацию необязательно держать несколько лет. ОФЗ торгуются на бирже, их цена ежедневно меняется, а значит, результат инвестора может складываться сразу из двух частей: купонного дохода и изменения стоимости самой бумаги.

И вторая часть иногда оказывается интереснее первой.

Почему вообще меняется цена ОФЗ

Условно есть облигация номиналом 1000 рублей, которая платит фиксированный купон 70 рублей в год.

Инвестор получает около 7% от номинала.

Теперь представим, что новые облигации на рынке позволяют получать значительно более высокую доходность. Старый выпуск с купоном 7% становится менее привлекательным.
Чтобы его по-прежнему покупали, рыночная цена должна снизиться.

Работает и обратная зависимость.

Если ставки в экономике снижаются, ранее выпущенные облигации с относительно высоким фиксированным купоном становятся интереснее. Покупатели готовы платить за них больше — цена растёт.

Получается связка:
доходности растут → цены облигаций обычно снижаются;
доходности снижаются → цены облигаций обычно растут.

Именно поэтому рынок ОФЗ реагирует на решения Банка России, инфляцию, бюджетную политику и ожидания участников относительно будущей ключевой ставки.

ОФЗ — это не только купоны: как зарабатывать на движении цены

Допустим, инвестор купил ОФЗ за 850 рублей.

Через некоторое время ситуация на рынке изменилась, доходности снизились, а цена этой же бумаги выросла до 930 рублей.

Разница составляет 80 рублей на облигацию, или примерно 9,4% относительно цены покупки.
При этом инвестор мог дополнительно получить купон.

Это упрощённый пример: в реальной сделке нужно учитывать накопленный купонный доход, комиссии, налогообложение и конкретные параметры выпуска. Но сам принцип именно такой.
Инвестор может заработать не потому, что дождался погашения облигации, а потому, что правильно оценил изменение процентных ставок.

Чем длиннее ОФЗ, тем сильнее может быть движениеРазные выпуски ОФЗ реагируют на изменение ставок по-разному.

Короткая облигация, которой осталось несколько месяцев до погашения, обычно меньше зависит от изменения долгосрочных ожиданий рынка.

У облигации с погашением через 10–15 лет ситуация другая. Покупатель фиксирует условия на гораздо больший срок, поэтому изменение требуемой рынком доходности сильнее влияет на её цену.

Для оценки этой чувствительности используется дюрация.

Чем выше дюрация, тем заметнее потенциальное изменение цены при движении процентных ставок.

Отсюда появляется возможность использовать длинные ОФЗ как ставку на снижение рыночных доходностей.

Но работает это в обе стороны.

Если ожидания не оправдаются и доходности пойдут вверх, длинная облигация может заметно подешеветь.

ОФЗ можно использовать по-разному

Первый вариант — классический. Купить облигацию и держать её до погашения, получая предусмотренные выпуском выплаты.
Второй — покупать бумаги под ожидание снижения доходностей и рассчитывать дополнительно заработать на росте цены.
Третий — работать с конкретными участками кривой доходности. Например, сравнивать короткие, средние и длинные выпуски и искать бумаги, где соотношение срока, доходности и процентного риска выглядит интереснее.

Есть ещё ОФЗ с плавающим купоном — флоатеры. Их поведение отличается от классических ОФЗ с постоянным купоном: выплаты привязаны к определённой ставке, поэтому чувствительность к изменению денежно-кредитной политики у них другая.

То есть само слово «ОФЗ» объединяет инструменты с разной логикой поведения.

Где здесь рискГосударственная облигация не означает, что её цена не может падать.

Если купить ОФЗ за 900 рублей, а затем рынок переоценит будущие ставки и бумага уйдёт на 820 рублей, при продаже инвестор зафиксирует убыток.

Если держать соответствующий выпуск до погашения, ситуация будет другой: эмитент погашает облигацию в соответствии с её условиями. Но для человека, который собирается именно торговать облигациями, промежуточное изменение цены имеет прямое значение.

Есть и другие параметры: ликвидность конкретного выпуска, спред между лучшей ценой покупки и продажи, НКД, комиссии брокера и налоги.

Поэтому смотреть только на размер купона недостаточно.

ОФЗ — это такой же рыночный инструментНа фондовом рынке часто ищут движение в акциях, валюте или фьючерсах, хотя крупный рынок существует буквально рядом.

В случае ОФЗ основным драйвером становится стоимость денег.

Рынок пытается заранее определить, куда пойдут ставки, какой будет инфляция и какую доходность инвесторы потребуют через несколько месяцев или лет. Эти ожидания постоянно отражаются в стоимости облигаций.

Поэтому на ОФЗ можно смотреть не только как на способ припарковать деньги под купон.
Их можно покупать, продавать, сравнивать по доходности и дюрации и использовать для работы с ожиданиями по процентным ставкам.

Если хотите посмотреть, как это работает непосредственно через биржевые инструменты и на что смотреть при работе с ОФЗ, я подробнее разобрал тему в видео:
https://www.youtube.com/watch?v=0b1Gj3UJmOo

Страница мониторинга облигаций: https://brokerlist.info/obligacii/

Главное — не путать низкий кредитный риск государственных облигаций с отсутствием рыночного риска. Цена ОФЗ способна заметно меняться, а чем активнее вы пытаетесь заработать на этом движении, тем больше значение имеют момент входа, срок бумаги и дюрация.

Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.

ОФЗ — это не только купоны: как зарабатывать на движении цены

Турецкий гамбит - может ли кризис фондов денежного рынка повториться в России?

Знаете ли вы, что лежит внутри вашего фонда ликвидности? Что будет, если все одновременно захотят забрать оттуда деньги? Скандал с турецкими инвестиционными фондами ликвидности - повод посмотреть и изучить этот инструмент, который за последние годы стал для российского инвестора почти эквивалентом свободных денег на счете.

В Турции проблемы нескольких УК привели к приостановке операций и ликвидации порядка 130 фондов, власти заморозили фонды семи УК. Потери - примерно 891 млрд лир активов, пострадали 353 тыс. инвесторов. В центре истории, в том числе, Tera Portföy Money Market Fund - фонд денежного рынка, который позиционировался как низкорисковый продукт с расчетами T+0.

Турецкий кейс не стоит механически переносить на Россию, устройство крупнейших российских фондов денежного рынка существенно отличается, но разобраться надо - что именно делает фонд надежным, название или конструкция активов внутри него?

Главное - понимать и помнить, денежный фонд это не депозит! Пай фонда - ценная бумага, инвестиционный продукт! Государство не гарантирует ни его доходность, ни возврат первоначально вложенной суммы так, как это работает в системе страхования банковских вкладов.

Да, поведение фонда напоминает депозит, ну, или накопительный счет - стоимость пая растет каждый день, волатильность минимальна, купить и продать паи можно быстро. И это психологическая ловушка! Инвестор перестает воспринимать фонд как портфель финансовых активов и начинает воспринимать его как кэш с процентом! Турецкий кризис хорошо показывает, почему это опасно!

Как устроены крупнейшие российские фонды денежного рынка: LQDT под управлением ВИМ Инвестиции, SBMM от УК Первая AKMM от Альфа-Капитал. По раскрытию LQDT на 31.08.26 года стоимость активов фонда - около 764 млрд рублей, на балансе фонда не было российских акций, корпоративных облигаций, ОФЗ и депозитов - весь объем приходился на дебиторскую задолженность по сделкам, т. е. фонд представлял собой, прежде всего, операции денежного рынка. У AKMM также основа стратегии - сделки РЕПО. У SBMM инвестиционная декларация несколько шире - она предусматривает РЕПО, облигации и банковские депозиты. Это принципиально отличается от ситуации, когда фонд денежного рынка сконцентрирован в низколиквидных бумагах отдельных компаний, как произошло в Турции.

Есть и нормативные ограничения - для розничных фондов действуют лимиты концентрации на одного эмитента или контрагента, поэтому собрать значительную часть российского массового БПИФа из бумаг одной частной компании, как сделали турки, сложнее. Но на этом анализ риска не закончен, разбираемся дальше.

Что же с РЕПО? РЕПО с центральным контрагентом (ЦК), значит, риска НЕТ? В сделке РЕПО фонд предоставляет деньги и получает обеспеченное требование, когда операция проводится с ЦК между фондом и конечным заемщиком НКЦ (Национальный клиринговый центр). Это серьезная защита. В случае, если банк или брокер не исполнит обязательства - риски участника примет на себя инфраструктура ЦК, у которой своя собственная система обеспечения, переоценки, маржинальных требований и управления дефолтами. РЕПО с ЦК - другая конструкция риска, нежели простое необеспеченное кредитование банка или компании.

А что находится в обеспечении? Это не обязательно только ОФЗ. Есть механизм КСУ Мосбиржи (Клиринговый сертификат участия) - такой портфель разных активов (деньги, облигации, акции) в качестве единого залога для сделок РЕПО с ЦК. И помимо гособлигаций туда могут входить корпоративные облигации и акции, денежные средства и другие допустимые активы - все, что примет НКЦ в обеспечение.

Защита здесь строится, помимо качества, на системе дисконтов, например, обеспечение рыночной стоимостью 100 руб. может быть принято для сделки не как 100, а как 90 (оставшиеся 10 руб. - "подушка" на случай изменения стоимости актива), и это обеспечение регулярно переоценивается. Профессиональная система управления риском, а не просто принцип “дали деньги под залог” ценных бумаг.

Где же тогда остается риск? Вот тут вы и должны быть квалифицированным инвестором, честным квалом, со знаниями, как все устроено, а это не то звание, которое пишут про себя блогеры в своих тг.

Быть Квалифицированным инвестором (квалом) - это понимать, как устроена финансовая индустрия и инженерия, что такое риск, и что риск есть и никуда он не исчезает! В нашем случае риск не перераспределяется между участниками финансовой системы. Если фонд работает через ЦК, то кредитный риск отдельных банков и брокеров существенно уменьшается, но концентрируется уже на уровне инфраструктуры.

ЦК и какие тут риски? Для защиты от дефолтов отдельных участников и был создан ЦК, но надо помнить, что НКЦ - не госгарантия стоимости пая. Есть риск обеспечения? Пример - экстремальная ситуация на рынке, один крупный участник рынка не выполняет обязательства, а стоимость переданного им обеспечения одновременно резко падает, хватит ли залога с учетом примененного дисконта?

Черные лебеди: когда прилетает настоящий кризис, срабатывает все и сразу. Дефолты участников, падение стоимости ценных бумаг и дефицит ликвидности могут возникать одновременно! Такие сценарии - настоящий экзамен для клиринговой системы!

Ну, и риск ликвидности самого пая фонда - тут вы как квал должны различать ликвидность активов внутри фонда и возможность инвестора немедленно продать пай на бирже по цене, близкой к расчетной стоимости чистых активов. В нормальном рынке маркет-мейкеры и арбитраж удерживают эти величины рядом. В экстремальном рынке расхождение, и серьёзное - возможно.

Есть еще один риск - операционный, его же можно назвать инфраструктурным. УК, брокер, Мосбиржа, НКЦ, НРД, спецдеп - это разные элементы одной цепочки. Чем сложнее инфраструктура, тем важнее понимать и кредитное качество активов, и механизм работы системы при сбое одного из элементов.

Последний риск - риск снижения доходности. Он не угрожает потерей тела, но снизит доход. Фонд денежного рынка не фиксирует сегодняшнюю ставку на будущий период. Если ключевая ставка, RUONIA и ставки денежного рынка снижаются, доходность фонда последует за ними. Поэтому сегодняшнюю доходность нельзя автоматически экстраполировать на следующие месяцы.

Выводы:
- Квалифицированному инвестору надо быть квалом не на бумаге, а получить базовые знания, как все устроено.
- Помнить и понимать, что не надо смотреть на прошлую доходность фонда, а лучше разобраться и понимать, что внутри.
- Не стесняться задавать вопросы индустрии и тому продавцу, который вам продает и рекомендует фининструменты - несколько правильных вопросов дадут вам намного больше информации, чем красивый график стоимости пая.

Вопросы:
Что фактически находится в портфеле? Какая доля приходится на РЕПО с ЦК? Есть ли корпоративные облигации и депозиты? Какова концентрация на отдельных контрагентах? Что может находиться в обеспечении РЕПО? Какие применяются дисконты? Насколько биржевая цена пая отклоняется от расчетной стоимости в периоды стресса? Что разрешают правила фонда, даже если сегодня УК этим правом не пользуется? И последний вопрос самый важный, ведь инвестор покупает не только сегодняшний портфель, он покупает еще и мандат управляющего на то, каким этот портфель может стать завтра.

Турецкий урок для нас и рынка РФ: у меня нет тревоги и я бы не стал делать вывод, что российские фонды денежного рынка опасны. Наоборот, после изучения структуры крупнейших российских БПИФов, я вижу хорошую систему защиты - это короткие сделки, институт ЦК, обеспечение, дисконты, ежедневная переоценка, и главное, нормативные ограничения концентрации. По сравнению с турецким кейсом конструкция крупнейших российских фондов выглядит очень консервативной.

Но мои выводы как профессионала рынка капитала - не в словах “у нас такого быть не может, потому что не может быть”. Эта фраза редко полезна на финансовом рынке, инвестор всегда должен быть бдительным!

Риск российского фонда денежного рынка находится не там, где его обычно ищет частный инвестор. В крупных фондах это, преимущественно, не риск дефолта одной корпоблигации, тут значительная часть риска перенесена на качество обеспечения, работу центрального контрагента, клиринговую систему, ликвидность и правила самого фонда. Инвестор должен быть не только бдительным, но и образованным, понимать риски, все знать про asset allocation и диверсификацию и помнить: доходность фининструмента мы видим на экране, а чтобы увидеть риск, надо разбираться, как устроена инфраструктура. Чем надежнее выглядит инструмент, тем полезнее эти знания!

Алексей Примак - на рынке капитала, инвестиционный банкинг и IPO с 1993 года.
Не является инвестиционной рекомендацией, наш бизнес - образование.

Лайк и репост плз... информация полезная.

#фондыДенежногоРынка
https://t.me/ifitpro

Чек-лист надёжного эмитента: внимательно проверяем по всем критериям


На что обращаем внимание:
— история и общая информация о компании
— финансовые показатели и долговая нагрузка
— кредитный рейтинг
— планы и амбиции
— сравнение с конкурентами


Общая информация
• чем занимается компания
• насколько конкурентная ниша
• сколько компания уже на рынке
• есть ли опыт преодоления кризисов


Финансовые показатели и долговая нагрузка
Смотрим:
• выручка в динамике
• операционная прибыль в динамике
• чистая прибыль в динамике
• свободный денежный поток
• общий долг
• чистый долг и его соотношение с EBITDA


Кредитный рейтинг
Это мнение авторитетного рейтингового агентства о том, насколько стабилен и надежён эмитент. Важно: кредитный рейтинг присваивается не всем компаниям.

Рейтинги:
1) AAA / AA+
Риск: минимальный
Самые надёжные компании
2) A / BBB
Риск: умеренный
Стабильный бизнес, есть небольшие риски
3) BB / B
Риск: высокий
Спекулятивный уровень, высокая доходность, но высокий риск дефолта
4) CCC и ниже
Риск: критический
Риск дефолта очень велик

Планы и амбиции
Для каких целей компания выходит на IPO или выпускает облигации?
Снижение кредитной нагрузки — приемлемо
Выход на новые рынки/ инвестиции в производство/ масштабирование деятельности — хорошо
Какие у компании планы на ближайший год, 5 лет, 10 лет?

Сравнение с конкурентами
— какие сильные и слабые стороны у компании по сравнению с конкурентами?
— есть ли у компании ниша или другое конкурентное преимущество?

Чек-лист надёжной компании
• Компания давно на рынке
• Имеет опыт преодоления кризисов
• У компании растёт выручка и чистая прибыль
• Чистый долг сокращается или его нет/ денег хватает на погашение
• Высокий кредитный рейтинг
• У компании есть перспективы расширения
• У компании есть своя ниша/ иное конкурентное преимущество

Чек-лист надёжного эмитента: внимательно проверяем по всем критериям

Самые ответственные заемщики: кто лучше всех возвращает займы?

Мы провели исследование и узнали, представители каких профессий были наиболее дисциплинированными при погашении займов этим летом. Давайте смотреть результаты 👀

🔸 Самую высокую финансовую дисциплину показали работники силовых структур – среди них 80,2% вернули займы вовремя или досрочно. За ними расположились работники сельского хозяйства (79,8%) и тяжелой промышленности (79,2%). Также в пятерку наиболее ответственных заемщиков вошли ИТ-специалисты (78,7%) и маркетологи (78,3%).

🔸 По сравнению с прошлым годом, именно силовики и аграрии заметнее всех улучшили финансовую дисциплину – на 3,1 и 3,0 процентных пункта соответственно.

🔸 Средний уровень платежной дисциплины показали медики (77,5% погасили займы в срок или раньше него), работники общепита и сферы туризма (по 77,3%), а также госслужащие (76,4%) и экономисты (76,1%).

🔸 Самые низкие показатели этим летом оказались у самозанятых (74,7%), строителей (75,6%) и работников торговли (75,7%). При этом за год платежная дисциплина представителей этих профессий практически не изменилась.

Платежная дисциплина клиентов – один из важных факторов качества кредитного портфеля. При оценке заемщика риск-модуль Займера анализирует большой объем информации о его финансовом поведении наряду с другими параметрами.

☝️ Накопленные данные и собственные скоринговые модели помогают нам оценивать кредитный риск и фокусироваться на заемщиках с более высокой вероятностью своевременного погашения займа. В результате около 90% займов, выдаваемых Займером, погашаются клиентами.

$ZAYM

Самые ответственные заемщики: кто лучше всех возвращает займы?


С 1 сентября 2026 года в России начинается не «новый эксперимент», а первый обязательный этап массового внедрения цифровой формы национальной валюты. Закон уже принят, банки отчитались о готовности, крупные сети заявили о подключении. Для граждан использование остается добровольным. Для части финансового сектора и ритейла — нет.
Это не криптовалюта и не отдельная денежная единица. Один цифровой рубль равен одному наличному и одному безналичному. Меняется не номинал, а архитектура денег: счет открывается не в коммерческом банке, а на платформе Банка России. Банк в этой схеме становится окном доступа, а не хранителем остатка.
Ниже — как устроена новая форма рубля, что реально заработает завтра, где пределы первого этапа и какие последствия это несет для рынка.

Третья форма денег, а не «российский биткоин»

Банк России с самого начала описывает цифровой рубль как третью форму национальной валюты — рядом с бумажными купюрами и средствами на счетах в банках. Эмитент один: Центральный банк. Обязательство тоже одно: перед владельцем кошелька отвечает регулятор, а не кредитная организация.
Отсюда несколько практических следствий, которые часто теряются в общих разговорах о «цифровизации».
Цифровой рубль нельзя положить на вклад. На остаток не начисляют процент. Им нельзя выдать кредит. Кешбэка как у карты тоже нет: это платежный инструмент, а не продукт лояльности. Зато перевод внутри платформы не зависит от лимитов конкретного банка и не «зависает» между разными кредитными организациями — операция идет на инфраструктуре ЦБ.
Техническая модель двухуровневая. Пользователь не заходит напрямую в личный кабинет Центробанка. Он открывает кошелек через приложение банка-участника платформы. Сам счет при этом живет на платформе регулятора. У человека один цифровой кошелек, но доступ к нему можно получить из приложений разных банков, если они подключены.
Это и есть главное отличие от привычного безнала. Деньги на карте Сбера — обязательство Сбера. Цифровые рубли — обязательство Банка России. При отзыве лицензии у коммерческого банка остаток на цифровом кошельке не «зависает» в конкурсной массе.
Обратная сторона той же конструкции: средства уходят с баланса банковской системы. Для кредитования экономики это уже не депозитная база, а обязательство ЦБ.

Как проект дошел до 1 сентября

Идея обсуждается с 2020 года. Концепция опубликована в 2021-м. Пилот с реальными операциями идет с августа 2023 года. К лету 2025-го ЦБ отчитывался о более чем 100 тысячах операций: десятки тысяч переводов, оплаты товаров и услуг, исполнение смарт-контрактов.
Первоначально массовый запуск хотели начать в июле 2025 года. Срок сдвинули на сентябрь 2026-го. Набиуллина объясняла это не технологическим сбоем, а доработкой экономической модели и консультациями с банками. «Это проект развивающийся», — говорила она летом 2026 года.
Юридическую рамку массового этапа задал федеральный закон № 248-ФЗ, подписанный в июле 2025 года. Он закрепил трехволновую схему подключения банков и торговли до 2028 года.
То есть 1 сентября — не финиш проекта. Это момент, когда добровольный пилот сменяется обязательством для крупнейших игроков.

Что именно включается завтра

С 1 сентября 12 системно значимых банков обязаны дать клиентам возможность открыть счет цифрового рубля, пополнить его, перевести средства и оплатить товары и услуги. По оценке ЦБ, на эту группу приходится более 80% платежного рынка. В перечень входят Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Т-Банк, ПСБ, Россельхозбанк, Юникредит банк, Райффайзенбанк, Совкомбанк, Московский кредитный банк и «Дом.РФ».
Параллельно доступ должны обеспечить банки, признанные значимыми на рынке платежных услуг. Три из них получили статус только в феврале 2026 года и, по словам Аллы Бакиной, директора департамента национальной платежной системы ЦБ, могут не успеть к дате. Регулятор пообещал им помощь до конца года. Всего к платформе в разной стадии подключения находятся более 130 банков, включая небольшие, у которых обязанность наступит позже.
На стороне торговли правило жестче. С 1 сентября принимать цифровой рубль обязаны компании с выручкой более 120 млн рублей за предыдущий календарный год, если на 1 января 2026-го у них был договор с банком из числа значимых. Среди тех, кто публично подтвердил готовность, — Ozon, Wildberries, «Магнит», МТС, «Аэрофлот», а также крупные операторы связи. МТС, «Ростелеком» и «МегаФон» готовили прием оплаты через собственные платежные контуры.
Дальше закон идет волнами:

с 1 сентября 2027 года — банки с универсальной лицензией и торговля с выручкой от 30 млн рублей;
с 1 сентября 2028 года — остальные банки и продавцы с выручкой от 20 млн;
микробизнес с выручкой менее 5 млн рублей и точки без интернета от обязанности принимать цифровой рубль освобождены.

Отдельно с той же даты банки должны уметь работать с универсальным QR-кодом на базе решения НСПК. Идея простая: один код на кассе вместо нескольких, внутри — СБП, банковские платежные сервисы, позже и цифровой рубль. Бонусы и скидки выбранного способа оплаты сохраняются.
Для человека это выглядит так: в приложении банка появляется раздел «Цифровой рубль». Клиент сам открывает кошелек. Автоматически его никто не заводит, заявления об отказе в МФЦ писать не нужно.

Как пользоваться: лимиты, комиссии, что можно и чего нельзя

Пополнение идет с обычного банковского счета. Курс один к одному. Наличные сначала нужно внести на счет в банке, затем перевести в цифровой кошелек. Обратный путь такой же: сначала вывод на банковский счет, потом снятие в банкомате.
Единственный жесткий лимит для физлица — 300 тыс. рублей в месяц на перевод со своего безналичного счета на цифровой. Бакина называла эту сумму «в среднем достаточной». Распоряжаться уже лежащими на кошельке деньгами можно без потолка: переводы внутри платформы не режут. Сверх лимита кошелек можно пополнять переводами от других людей. У юрлиц лимита на пополнение нет.
Комиссии. Для граждан платежи и переводы бесплатны бессрочно. Для бизнеса нулевой тариф действует до 31 декабря 2026 года. С 2027 года базовая ставка за прием оплаты — 0,3% от суммы, но не больше 1500 рублей за операцию. Это заметно ниже типичного карточного эквайринга в 1–2% и ниже многих тарифов СБП. Платежи в бюджет в цифровых рублях для граждан и компаний идут без комиссии.
Что доступно с первого дня массового этапа: открытие и закрытие счета, пополнение и вывод, переводы по номеру телефона, автопереводы, оплата по QR-коду, расчеты с государством — налоги, пошлины, штрафы. Вклады и кредиты в этой форме денег не появятся.
Офлайн-режим, о котором ЦБ говорил как о будущем аналоге наличных, на старте массового этапа еще не является полноценной заменой купюре. Сейчас без связи операция не проходит. Режим «заранее отложить сумму на телефон и платить без сети» остается в планах, а не в базовом сценарии 1 сентября.

Зачем государству отдельная форма рубля

Публичная аргументация ЦБ собрана вокруг четырех задач.
Первая — дешевые внутренние платежи. Для человека это бесплатный перевод без банковского потолка СБП. Для ритейла — снижение стоимости приема оплаты. Эксперты, которых цитировали «Известия», оценивают экономию бизнеса на комиссиях в диапазоне 40–150 млрд рублей в год по сравнению с классическим эквайрингом, если инструмент наберет оборот.
Вторая — контроль целевого расходования бюджетных денег. Цифровой рубль программируется. Смарт-контракт может разрешить тратить субсидию только на определенный тип товаров, в заданный срок и у заданного круга получателей. В пилоте уже отрабатывали социальные выплаты, субсидии фермерам, компенсации на школьную форму и питание. Для Казначейства это способ видеть движение средств не постфактум по отчетам, а в контуре самой платежной операции.
Третья — устойчивость внутренней платежной инфраструктуры. После 2022 года Россия ускорила строительство контуров, которые меньше зависят от Visa, Mastercard и SWIFT. Цифровой рубль в этой логике — не замена «Мира» и СБП, а еще один слой, который эмитирует и клирит сам ЦБ.
Четвертая — задел под трансграничные расчеты. На старте цифровой рубль работает внутри российской платформы. Международного «включения из коробки» нет. Но регулятор прямо связывал проект с расчетами между центробанками и снижением зависимости от посредников. В связке с цифровым юанем, инициативами БРИКС и двусторонними мостами это выглядит как долгосрочная ставка, а не функция первого дня.
Отдельно стоит политический контраст той же даты. 1 сентября в силу вступают и новые правила оборота криптовалют: лицензирование площадок, лимиты для неквалифицированных инвесторов, запрет использовать крипту как средство платежа внутри страны. Государственная цифровая валюта запускается шире в тот момент, когда частные цифровые деньги жестко отделяют от платежного оборота.

Что это значит для банков

Для кредитных организаций цифровой рубль — одновременно новый канал обслуживания и удар по двум привычным источникам денег: остаткам на счетах и комиссиям.
Когда клиент переводит 100 тысяч с депозита или текущего счета в цифровой кошелек, банк теряет пассив. На платформе ЦБ эти деньги уже не работают в кредитном портфеле. ЦБ это понимает и сам описывал риск оттока ликвидности. Ответ регулятора — поэтапность, отсутствие процента на остаток и лимит пополнения 300 тыс. рублей в месяц. В документах по денежно-кредитной политике Банк России пишет, что при необходимости восполнит ликвидность операциями рефинансирования и не меняет из-за этого операционную процедуру управления ставкой.
Оценки рынка шире. В разных исследованиях потенциальный отток с депозитов закладывали в диапазоне 5–20% при агрессивном сценарии. Сильнее эффект бьет по небольшим банкам: прирост цифрового рубля на 1 млрд там может снять с депозитов больше, чем у системно значимых игроков. По комиссиям пессимистичные оценки доходили до десятков миллиардов рублей в год после окончания льготного периода — это уже история 2027–2028 годов, не первых недель сентября.
Банки это видят. Поэтому параллельно идет дискуссия, которую Набиуллина обозначила открыто: возможны пилоты кошельков не только на балансе ЦБ, но и на балансе самих банков. Если такая модель появится, часть средств вернется в контур кредитных организаций. Пока базовый запуск идет по более жесткой схеме «кошелек на платформе регулятора».
Для инвестора в банковские акции ближайшие кварталы важнее не лозунг «третья форма денег», а три измеримых вещи: скорость перетока остатков, доля эквайринга, которую ритейл уведет на цифровой рубль после введения тарифа 0,3%, и то, компенсирует ли ЦБ выпадающую ликвидность без давления на чистую процентную маржу.

Что это значит для бизнеса и ритейла

Крупному ритейлу и маркетплейсам отказываться нельзя. Среднему — пока можно. Мелкому с выручкой до 5 млн — можно и дальше.
Экономика приема выглядит привлекательно, особенно до конца 2026 года, пока тариф нулевой. Даже после 1 января 2027-го 0,3% с потолком 1500 рублей за операцию дешевле карты. На обороте 1 млн рублей в месяц разница с эквайрингом 2% — это около 17 тыс. рублей экономии; на 3 млн — уже порядка 50 тыс. в месяц. Цифры грубые, но направление понятное.
Технически кассы массово менять не нужно. Достаточно интернета и QR. Универсальный код как раз должен убрать путаницу «какой из трех квадратов сканировать».
Слабое место первого этапа — охват. Обязаны крупные сети и клиенты крупнейших банков. Магазин у дома, рынок, небольшая клиника и значительная часть региональной розницы завтра цифровой рубль принимать не будут. Поэтому «заплатить везде», как картой «Мир», 1 сентября не получится.
Для компаний, которые работают с госконтрактами и субсидиями, интереснее не касса, а смарт-контракты. Пока их на платформе создает сам Банк России, а не произвольный бизнес. Расширение этой функции — один из следующих этапов, и именно он может дать цифровому рублю роль, которой нет у СБП.

Как на это смотрят сами люди

Опросы конца августа дают картину скорее любопытства, чем ажиотажа.
По исследованию ВТБ среди 1,5 тыс. жителей крупных городов, 62% готовы попробовать операции с цифровым рублем. Из них 27% собираются открыть счет сразу, 34% — когда увидят оплату в магазинах. Главный плюс для респондентов — ниже комиссии (59%). 40% отдельно отмечают, что деньги лежат на платформе ЦБ, а доступ есть из разных приложений.
С зарплатой осторожнее. Формально 66% «готовы» получать оклад в цифровых рублях, но без условий согласны только 16%. Остальные ждут бонус, надбавку или прямое решение работодателя либо государства. ЦБ и Минфин подчеркивают: принудительно переводить зарплаты на новую форму денег не будут.
Другие замеры скромнее. Июльский опрос «Выберу.ру» и «Еврокредит.ру» показывал 46% тех, кто планирует пользоваться инструментом, и 18% твердых отказов. Молодежь 18–24 лет заметно лояльнее старших групп.
Это важно для прогноза оборота. До конца 2026 года аналитики не ждут лавины. Денис Астафьев оценивал объем операций ближайших месяцев как десятки, в лучшем случае сотни миллиардов рублей — то есть пилотный масштаб на большой инфраструктуре. К 2030 году тот же круг оценок дает развилку от 4 до 10 трлн рублей оборота, или 3–5% транзакций физлиц, если розничный товарооборот будет около 100 трлн. Разброс широкий, и он честно отражает главное: технология готова, привычка — нет.

Где Россия на мировой карте CBDC

Китайский e-CNY по объему и охвату далеко впереди. К середине десятилетия речь уже шла о сотнях миллионов кошельков и накопленных транзакциях на триллионы юаней; трансграничные пилоты охватывают Гонконг, Юго-Восточную Азию и отдельные коридоры для бизнеса. Европейский цифровой евро все еще в регуляторно-политической стадии. Индия и ОАЭ двигают свои розничные и оптовые контуры.
Российская модель ближе к «розничной CBDC с банками как интерфейсом», чем к оптовой системе только для межбанковского клиринга. Сильная сторона на старте — встроенность в уже привычные приложения и единый QR. Слабая — международное признание. Пока цифровой рубль не с чем «обменять на кассе» за пределами страны. Любой мост с e-CNY или контуром БРИКС потребует отдельных соглашений, валютного контроля и политической воли с обеих сторон.
Для инвестора это означает развилку. Внутри страны проект может относительно быстро стать еще одним дешевым платежным рельсом. Как инструмент обхода санкционных ограничений в торговле он заработает только если появится работающий внешний контур. На 1 сентября этого контура в рознице нет.
Риски, о которых стоит говорить прямо
Прозрачность. ЦБ говорит о банковской тайне и добровольности. Одновременно сама конструкция дает регулятору полную историю операций на собственной платформе. Для борьбы с отмыванием и контроля бюджета это плюс. Для тех, кто ценит невидимость наличных, это минус. Цифровой рубль не анонимен, как купюра.
Программируемость. Смарт-контракт полезен, когда субсидию нельзя потратить на что попало. Тот же механизм теоретически позволяет ограничить, на что и когда можно тратить конкретную сумму. Закон и ЦБ подчеркивают, что оператор не должен диктовать, как пользователь распоряжается деньгами, вне рамок закона и договора. Насколько эта граница устоит в практике бюджетных выплат — вопрос не технический, а политический.
Киберустойчивость. Платформа централизованная. Это проще в управлении, чем распределенный реестр, и создает иной профиль риска: ценность цели выше, точек отказа меньше. ЦБ годами готовил контур, но массовый вход миллионов клиентов — всегда проверка на нагрузку, мошенничество и социальную инженерию. Сценарий знаком по СБП и картам: инструмент новый, схемы обмана под него появятся в первые же недели.
Банковская маржа. Если дешевый платеж и «безопасный кошелек ЦБ» начнут перетягивать операционные остатки, банки ответят либо более высокой ставкой по вкладам, либо более дорогим кредитом, либо новой комиссионной линейкой вокруг сервисов, которых у цифрового рубля нет — кредиты, накопительные счета, подписки, премиальное обслуживание.
Нулевой интерес на остатке. Это сознательный дизайн, чтобы не убить депозитный рынок. Для пользователя это аргумент не хранить на кошельке «подушку», а держать там ровно столько, сколько нужно для платежей. Если так и случится, страхи об обвале пассивов банков окажутся преувеличены.

Что не случится 1 сентября

Не исчезнут наличные. ЦБ не объявлял отмену купюр.
Не произойдет автоматической конвертации зарплат и пенсий.
Не появится полноценный международный цифровой рубль для туристов и импортеров.
Не откроется вклад «цифровой рубль 16% годовых».
Не заменится СБП. Скорее, на кассе появится еще один способ внутри того же QR.
Не случится мгновенного перетока триллионов. Инфраструктура рассчитана на миллионы клиентов, живые остатки на пилотных счетах до старта измерялись скромными десятками миллионов. Масштаб и привычка — разные вещи.

Практический вывод для трех аудиторий

Гражданину. Если вы клиент крупного банка, 1 сентября в приложении можно открыть кошелек за пару минут. Имеет смысл попробовать на небольшой сумме: перевод знакомому, оплата у сети, которая точно принимает, платеж в бюджет. Держать там все сбережения бессмысленно — процента нет. Лимит 300 тыс. в месяц с одного банковского счета стоит учитывать, если захотите перевести сразу крупную сумму.
Бизнесу. Крупному ритейлу и сервисам с выручкой выше 120 млн нужно проверить договор с банком и готовность кассового контура. Среднему — считать экономику: до конца года прием бесплатный, с 2027-го 0,3% все равно выгоднее карты. Тем, кто живет на субсидиях и госконтрактах, стоит отдельно следить за смарт-контрактами: именно там цифровой рубль может стать не «еще одним QR», а условием получения денег.
Инвестору. Короткий горизонт — нейтральный или слабо негативный для банковской маржи и эквайринговых доходов, если переток пойдет быстрее ожиданий. Средний горизонт — плюс для крупного ритейла и платежных интерфейсов, которые встроят новый способ без потери трафика. Длинный горизонт зависит не от кнопки в приложении Сбера, а от того, появится ли у цифрового рубля внешний контур расчетов. Пока это ставка на инфраструктуру, а не на курсовой актив.

Цифровой рубль 1 сентября не переписывает денежную систему за ночь. Он ставит рядом с привычным безналом счет, который принадлежит клиенту, но живет у государства. Насколько этим счетом будут пользоваться, решит не закон, а простая вещь: удобнее ли это карты и СБП в обычной покупке. Первые недели осени как раз и покажут, есть ли у третьей формы рубля спрос — или пока только обязательная инфраструктура.
«Эксперт РА» приглашает молодых специалистов финансового рынка на конкурс аналитических эссе

Рейтинговое агентство «Эксперт РА» и компания «Эксперт Бизнес-Решения» объявляют о старте конкурса аналитических работ - эссе молодых специалистов финансового сектора.

Конкурс призван выявить и поддержать перспективных молодых специалистов, обладающих сильными аналитическими компетенциями; повысить качество и практическую ценность финансовой аналитики и исследований в отрасли; укрепить профессиональные связи между молодыми финансовыми специалистами и экспертным сообществом.

К участию в конкурсе приглашаются специалисты от 21 до 35 лет, с опытом работы в финансовом секторе не менее 3 лет.

На конкурс принимаются оригинальные, ранее не публиковавшиеся и не участвовавшие в других конкурсах аналитические работы по темам:

- Расхождение между теоретическими моделями и практикой финансового анализа
- Где в финансовом анализе заканчивается модель и начинается решение аналитика
- Ограничения и преимущества профессиональных суждений
- Где пересекаются и расходятся функции рейтингового агентства и аудитора
- Финансовый анализ в условиях ограниченного раскрытия информации
- Аудиторское заключение как индикатор риска
- Нефинансовые индикаторы качества управления эмитентом
- Анализ рисков в сегментах рынка с ограниченной внешней верификацией
- Ответственность аудитора за качество заключения и её влияние на доверие рынка
- Методы выявления искажений в финансовой отчётности эмитента
- Ранние индикаторы преддефолтного состояния эмитента
- Влияние качества раскрытия информации на ликвидность и ценообразование облигаций
- Влияние структуры долга и условий выпуска на кредитный риск эмитента
- Устойчивость долговой нагрузки эмитентов в условиях высоких процентных ставок
- Как влияют новые требования к учёту и аудиту на реальную работу аналитика и отчётность

Объем эссе – от 4 до 10 страниц формата A4. В работе обязательно должны быть использованы данные АО «Эксперт РА», доступные на сайте https://www.raexpert.ru/.

Заявки и эссе принимаются по электронной почте организатора: konkurs-esse@expert-business.ru до 21 сентября, затем состоится проверка заявок и определение победителей. Церемония награждения пройдет 21 октября 2026 года в рамках VII форума «Будущее облигационного рынка».

Для оценки конкурсных работ формируется экспертное жюри из представителей профессионального сообщества (не менее 5 человек). По итогам конкурса участники, занявшие I, II и III место, будут награждены ценными призами:
I место – Ноутбук и VIP-билет на Форум «Будущее облигационного рынка»
II место – Смартфон и билет на Форум «Будущее облигационного рынка»
III место – Планшет и билет на Форум «Будущее облигационного рынка»

Подробная информация, критерии и порядок оценки работ приведены в Регламенте конкурса.

Контакты организатора для вопросов по конкурсу:
Наталья Чичина, +7(495)225-34-44, доб. 3477, e-mail: konkurs-esse@expert-business.ru.

Облигации Алиум 1P-02 с щедрым купоном 18,50% на 2 года. Мои условия сделки

АО «Алиум» — фармацевтический производитель, входящий в число ключевых активов «Биннофарм Групп». Компания разрабатывает и производит как рецептурные, так и безрецептурные препараты.

Сама «Биннофарм Групп» — крупный игрок на российском рынке, стабильно входящая в топ-15 крупнейших фармацевтических компаний страны.

Непосредственным владельцем «Биннофарм Групп» выступает «Ристанго Холдинг Лимитед», а её конечным бенефициаром с долей более 75% остаётся АФК «Система».

Параметры выпуска Алиум 001P-02:

• Рейтинг: А (Эксперт РА, статус «под наблюдением»)
• Номинал: 1000
• Объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не более 18,50% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: до 19 августа 2026
• Дата размещения: 21 августа 2026

Кредитные рейтинги: Статус «под наблюдением» от «Эксперт РА» был продлён 09 июня 2026 года. Это решение агентство объяснило тремя факторами: возросшей долговой нагрузкой, недостаточно сильными результатами группы по итогам 2025 года, а также риском недостижения плановых параметров, заложенных в рейтинговую модель.

Отчётность «Алиум» отдельно не рассматривается, так как компания входит в периметр консолидации «Биннофарм Групп» и является её ключевым активом. По данным «Эксперт РА», денежный поток «Алиума» более чем на 50% формируется компаниями группы.

Финансовые результаты по МСФО за 2025 год:

• Выручка: 36,91 млрд рублей, рост на 4,7% по сравнению с предыдущим годом.
• EBITDA: 9 млрд рублей, рост на 16,7%.
• Чистый убыток: 2,6 млрд рублей (почти двукратный рост по сравнению с 2024 годом).

• Операционный денежный поток: −4,8 млрд рублей (против +2,75 млрд рублей в 2024 году).
• Свободный денежный поток (FCF): −10,8 млрд рублей (отрицательный показатель второй год подряд).

• Коэффициент текущей ликвидности: 0,62x (снижение с 0,72x в 2024 году).
• Общий долг/FFO: 3,8x (против 2,9x годом ранее).
• Чистый долг/EBITDA: 3,4x.

В обращении находятся 7 выпусков биржевых облигаций эмитента на 24,5 млрд рублей, а также дебютный выпуск Алиум на 4 млрд рублей:

• Биннофарм Групп 1Р-06 $RU000A10BZT3 Доходность к колл-опциону: 19,26% на 4 месяца

• Биннофарм Групп 1Р-04 $RU000A10AS28 Доходность: 19,57%. Купон: 19%. Текущая доходность: 18,57% на 1 год 5 месяцев

• Алиум 1P-01 $RU000A10FG84 Доходность: 19,13%. Купон: 17,50%. Текущая доходность: 17,52% на 1 год 9 месяцев

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Полипласт П02-БО-16 $RU000A10F7V9 (18,58%) А на 2 года 8 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,4%) А на 2 года 6 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,08%) А на 1 год 11 месяцев
• Медскан 1Р-02 $RU000A10EYY0 (17,02%) А на 1 год 8 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (15,89%) А на 1 год 6 месяцев
• Сэтл Групп 2Р-07 $RU000A10EK06 (16,91%) А на 1 год 6 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (17,12%) А на 1 год 3 месяца

По итогу: 2025 год для «Биннофарм Групп» вышел двойственным. С одной стороны, компания порадовала: EBITDA подросла, операционная прибыль увеличилась, рыночные позиции укрепились, да и в высокотехнологичных направлениях появились подвижки. Вроде бы всё идёт по плану.

Но есть и обратная сторона. Долговая нагрузка выросла серьёзно, компания так и не вышла в чистую прибыль — остаётся убыток. И это ещё не всё: отрицательный свободный денежный поток — тревожный звоночек. Если так пойдёт дальше, кредитный рейтинг может поползти вниз, а это уже вопрос стоимости заимствований в будущем.

Теперь о новом выпуске. Он даёт премию к тому, что уже торгуется на вторичном рынке, а это автоматически создаёт спекулятивный интерес на размещении. Но здесь работает классическое правило: высокая доходность — это компенсация за высокий риск. Так что решение строго индивидуальное — зависит от того, готовы ли вы мириться с рисками ради потенциальной прибыли. Лично я поставлю себе планку: зайду в этот выпуск, только если итоговый купон окажется не ниже 18%.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Облигации Алиум 1P-02 с щедрым купоном 18,50% на 2 года. Мои условия сделки

Дом.РФ. Отчет за 2 кв 2026 по МСФО

Тикер: #DOMRF
Текущая цена: 2255.3
Капитализация: 405.7 млрд
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/

Мультипликаторы (LTM):

P/E - 3.79
P/BV - 0.84
NIM - 4.3%
COR - 0.7%
CIR - 23.7%
ROE - 23.8%

Что нравится:

✔️чистые процентный доход вырос на 7.3% к/к (48.6 → 52.2 млрд);
✔️чистый комиссионный доход увеличился на 47.2% к/к (3.7 → 5.4 млрд);
✔️рост кредитного портфеля на 5.6% к/к (5.35 → 5.64 трлн);

Что не нравится:

✔️доход от операций с недвижимостью уменьшился на 24.3% к/к (3 → 2.3 млрд);
✔️чистая прибыль увеличилась всего на 0.6% к/к (28.5 → 28.7 млрд);
✔️процент ссуд с просрочкой 90 дней и более увеличился с 1.01 до 1.02%.

Дивиденды:

Предполагается выплата на уровне 50% от чистой прибыли компании.

По данным сайта Доход за 2026 прогнозируется дивиденд в размере 332.12 руб (ДД 14.73% от текущей цен).

Мой итог:

По ЧПД у компании чередуется рост с падением (1.3 → 19.1 → 2 → 7.3%). ЧПД после удержания резервов вырос на 6.5% к/к (39.3 → 41.8 млрд). ЧКД увеличился и чередование роста с уменьшением сохраняется (-8.6 → 23.5 → -6.7 → 47.2%). Можно только отметить, что в этом квартале показали очень сильный рост.
Непроцентные доходы (включающие и ЧКД) увеличилась за квартал на +26.5% к/к (8.1 → 10.2 млрд).

Чистая прибыль показала очень скромный рост. Показать лучший результат не позволили увеличение операционных расходов (13.1 → 16.4 млрд) и более высокая ставка эф. налога на прибыль (23% vs 19.7% в 1 кв 2026). С учетом полученной прибыли компания за 1 полугодие ориентировочно заработала 158.88 руб дивиденда для своих акционеров.

Кредитный портфель снова перешел к росту. Можно добавить, что динамика по приросту портфеля лучше, чем была в 1 полугодии 2025. Чистая процентная маржа, ROE и цена риска остались без изменения. CIR увеличился с 21.9 до 23.7%.

На 2026 компания немного пересмотрел свои планы в сторону увеличения:
- прибыль в районе 117 млрд (было 104);
- ROE 23.4% (было 21+%);
- COR 0.6;
- CIR 29.8%.

С учетом того, что второе полугодие обычно у Дом.РФ сильнее первого, то планы выглядят более чем реальным (за 1 полугодие заработали уже 57.2 млрд). Если взять обновленную цифру за основу, то это дает P/E 2026 = 3.47, а дивиденд может быть около 325.2 руб (ДД 14.42% от текущей цены). И в моменте компания уступает Сбербанку по форвардным P/E, дивидендной доходности. Да и ROE у "зеленого" пока выше.

Дом.РФ также пока уступает Сбербанку по истории взаимоотношений с рынком. Еще стоит держать в голове риск того, что Дом.РФ по своей специфике сильно привязан к строительству жилищного и арендного жилья, а также корпоративному и розничному финансированию. Проблемы отрасли (замедление объемов строительства и реализации, возможные задержки выплат или даже дефолты) будут отражаться на результатах компании. В этой связи можно отметить, что доля проблемных кредитов с конца 2024 года выросла с 1.4 до 2.5% (более 25% из них, ипотечные кредиты с залогом недвижимого имущества). Плюс пока непонятно, что будет с "Семейной ипотекой" после 1 октября (условия сохранены до этой даты).

При всем этом, исходя из логики диверсификации, компания вполне подходит для добавления в свой портфель в качестве интересной дивидендной истории. Дом.РФ красиво вышел на IPO и пока точно не разочаровывает своих инвесторов. Более того, еще и дивидендный гэп был закрыт за 1 день. Кстати, из плюсов еще можно выделить слова руководства, что в 2026-2027 годах Дом.PФ не рассматривает проведение SPO. Хотя история с ВТБ заставляет с осторожностью относится к таким заявлениям на нашем рынке.

Акций компании нет в портфеле, хотя история Дом.РФ нравится. Просто пока не находится места для нее в портфеле. Прогнозная справедливая стоимость - 2930 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Дом.РФ. Отчет за 2 кв 2026 по МСФО

У ДАРС снизился кредитный рейтинг.

Эксперт РА понизил рейтинг компании до ruBBB-.
Прогноз стабильный.
Для облигаций это важный сигнал.

Причина в том, что ДАРС вошёл в активную инвестиционную фазу (я об писал в мае, читайте пост выше)☝️
Компания взяла два проекта бизнес-класса в Москве – вектор развития верный, учитывая ситуацию на рынке.
Для регионального девелопера это другой масштаб.
Дороже земля.
Дороже стройка.
Больше чек проекта.
Больше потребность в проектном финансировании.
Выше требования к продажам.

По итогам 2025 года долг ДАРС вырос до 22,7 млрд ₽.
Годом ранее было 18,0 млрд ₽.
Более 80% долга — проектное финансирование.
Скорректированный долг / EBITDA вырос и стал выше 3х.
Годом ранее было 1,4х.
EBITDA / процентные платежи — 1,2х.
Собственные средства / активы — 0,17х.
Вот за это рейтинг и снизили.

CFO компании ДАРС, Дарья Силантьева, объясняет рост долга входом в новые московские проекты:
«Рост долговой нагрузки связан с привлечением целевого проектного финансирования на вход в Московские проекты бизнес-класса, источником погашения является прибыль и денежный поток этих проектов, давления на ликвидность компания не испытывает, но в моменте метрики выглядят хуже, чем годом ранее. В 2026–2027 годах мы ожидаем снижение долговой нагрузки и улучшение процентного покрытия за счет формирования прибыли в новых проектах.
В региональных проектах мы осознанно скорректировали темпы запуска, чтобы адаптироваться к текущему спросу и сохранить маржинальность. Компания сохраняет устойчивые лидирующие позиции в регионах присутствия, диверсифицированный портфель и достаточный уровень ликвидности»

Логика мне понятна: сначала берёшь проект, финансируешь стройку и наполняешь эскроу, получаешь прибыль. Но для облигационера между «взяли проект» и «получили прибыль» есть несколько лет риска.
Проект надо собрать/запустить.
Продать.
Построить.
Не уронить маржу.
Не получить проблему с процентными платежами.

Важно насколько эта цепочка у компании контролируема. В случае ДАРС значительная часть долга — это проектное финансирование, привязанное к конкретным объектам и покрываемое эскроу-счетами, а не «абстрактный» корпоративный долг.

Операционно кстати, у ДАРС пока динамика нормальная.
За 1 полугодие 2026 года продажи составили 9,7 млрд ₽.
Это +22,6% год к году.
В метрах — 65 тыс. м2
Это +6,8%.
Покрытие проектного финансирования средствами на эскроу-счетах — 85%.

Эта цифра хорошая.
Но рейтинг смотрит не только на продажи.
Он смотрит на баланс, долг, сроки запусков, ликвидность и процентную нагрузку.
Риск — перенос сроков запуска новых проектов.
Москва и Ульяновск — разрешения на строительство во 2 полугодии 2026 года.
Липецк и Выборг — старт сдвинут с начала на конец года.
Для девелопера перенос запуска — это не мелочь.
Это сдвиг будущих продаж, будущего эскроу и будущей прибыли.

Контекст по рынку:
По исследованию НКР и ЕРЗ, долг 11 застройщиков за 2025 год вырос на 30%, до 3,1 трлн ₽.
Выручка выросла только на 15%, до 2,2 трлн ₽.
Средства на эскроу росли медленнее долга: +23% против +30%.
То есть сектор в целом покупает рост через увеличение долговой нагрузки.

Мой вывод такой:
ДАРС стал интереснее, но риск тоже вырос.
Раньше это была более понятная региональная история.
Сейчас компания делает шаг в московский бизнес-класс и платит за это ростом долга.
Если московские проекты пойдут хорошо, метрики могут улучшиться в 2026–2027 годах.
Если продажи будут медленнее плана, долг и проценты будут давить дольше.

🤔Как бы я бы сейчас смотрел на облигации девелоперов?
покрытие проектного долга эскроу
динамика продаж в новых проектах
процентное покрытие
переносы запусков
корпоративный долг отдельно

Понижение рейтинга не ломает финмодель ДАРС, а скорее честно показывает цену роста.
Компания покупает новый масштаб через долг.
Интересно как быстро новые проекты начнут возвращать деньги.

P.S. я бы рекомендовал компании часть новых проектов в Москве сгрузить в ЗПИФ, чтобы снизить долговую нагрузку по МСФО 😎

У ДАРС снизился кредитный рейтинг.