Финансовая картинка недели: самые рискованные фондовые рынки в 2026г.
И снова удалось найти довольно интересную картинку на тему инвестиций. На сей раз visual capitalist дает раскладку по рискованности фондовых рынков различных стран мира (рис.1). Рейтинг интересный, хотя и вызывает вопросы, которые постараюсь здесь разобрать.
Рис.1

Итак, на картинке карта мира, где страны ранжированы по рискованности их рынков акций. Причем за мерило риска взят некий показатель – премия в виде дополнительной доходности за риск вложения в акции какой-либо страны. То есть, у нас возможность увидеть аппетиты к риску у инвесторов по отношению к различным странам. Вот только вопрос: по отношению к какому показателю рассчитана эта премия за риск в виде дополнительной доходности? В поясняющем тексте сказано, что это дополнительная прибавка к доходности, которую ожидают инвесторы, вкладывая деньги в рискованные рынки акций, по отношению к рынкам акций зрелым. Что это за «зрелые рынки акций» - не указано. Можно было бы предположить, что под зрелыми рынками понимается самый большой фондовый рынок- рынок США. Но и он, судя по рейтингу, имеет вполне ощутимую премию -надбавку к доходности: целых 5%. Максимально же рискованные фондовые рынки (надбавка к доходности за риск целых 30,9%, показаны черным цветом на карте) у трех стран: Судан, Венесуэла и (внезапно!) …Белоруссия. Как попала Белоруссия в эту тройку аутсайдеров- лично для меня загадка. Не думаю, что фондовый рынок Белоруссии столь же рискован, что и рынок Судана (а он вообще там есть?). Ну да ладно, оставим это на совести автора рейтинга, небезызвестного в инвестиционных кругах ученого -финансиста, американца Асвада Дамодарана. Вообще, самая минимальная надбавка за риск, исходя из рейтинга – 4,2%, фондовых рынков с нулевой надбавкой за риск в рейтинге вообще нет. Значит по факту рассчитанная в рейтинге надбавка за риск берется нет от доходности какого-то «зрелого» рынка акций, а от какого-то другого показателя. Рискну предположить, что автор все же имел в виду, что надбавка за риск рассчитывается от безрисковой доходности. Это может быть либо доходность депозита в банке высшей категории надежности, либо доходность государственных облигаций соответствующей страны. Традиционно считается, что кредитный риск вложения в эти долговые инструменты условно равен нулю. Исходя из этого своего предположения я решил рассчитать ожидаемые инвесторами доходности по рынкам акций разных стран, суммируя указанные в рейтинге надбавки за риск и доходности 10-летних государственных облигаций соответствующей страны. Я не стал брать все страны (их в рейтинге целых 177), а взял 25 наиболее представительных, как из числа «зрелых» рынков, так и из числа развивающихся, более рискованных. Кстати, «черную тройку» (Беларусь-Венесуэла-Судан) также решил не брать, ибо сама по себе бешеная надбавка за риск почти в 31% автоматически их выводит их в лидеры рейтинга по риску, как ни пересчитывай. Итог моего нового рейтинга по рискованности фондовых рынков представлен в таблице 1.
Таблица 1

В таблице приведена премия в доходности инвестору за риск владения акциями из исходного рейтинга Дамодарана, доходность 10-летних облигаций для каждой страны, а также сумма этих показателей – ожидаемая инвестором доходность с учетом премии за риск (второй столбец справа). В итоге Россия в представленном обновленном рейтинге «аппетитов» инвесторов выступает с ожидаемой доходностью около 25% годовых. С этим показателем ожидаемой доходности Россия уступает только фондовый рынок Турции, который инвесторы оценивают, как самую рискованный: они ожидают доходность от него почти 42% годовых. Но в нашей таблице эти, казалось бы, самые рискованные фондовые рынки занимают нижние строчки в таблице, и вот почему. Я ввел дополнительный показатель- коэффициент риска (крайний правый столбец в таблице 1). Он представляет собой отношение ожидаемой инвестором от рынка акций страны доходности к безрисковой доходности в этой стране (доходности 10-летних государственных облигаций). Смысл его в том, что этот коэффициент показывает, во сколько раз ожидаемая инвестором рисковая доходность рынка акций превышает безрисковую доходность в этой же стране. На мой взгляд такой относительный показатель рисковой доходности более правильно отражает суть рейтинга: ранжировать страны по рискованности их фондовых рынков. Ведь абсолютная надбавка, о которой речь идет в изначальном рейтинге Дамодарана, мало показательна, поскольку она никак не соотнесена к базовой безрисковой доходности, к которой собственно и плюсуется. Например, прибавка в доходности в размере 4.2% (минимальная прибавка в исходном рейтинге, кстати), для Швейцарии дает рост изначальной, безрисковой доходности в 8,8 раза (коэффициент риска для Швейцарии 8.8). В то же время надбавка 8,9% для Турции (максимальная в таблице) дает рост безрисковой доходности всего в 1,27 раза (коэффициент риска 1,27). И если построить рейтинг рискованности на основе коэффициента риска, то самыми рискованным рынком станет (внимание!) …Швейцария с ее коэффициентом риска 8,8. Это означает, что, глядя на швейцарский фондовый рынок, инвесторы считают, что адекватной для них доходностью будет доходность, превышающая доходность швейцарских государственных бондов почти в 9 раз. Насколько этот обновленный рейтинг верен? Математически он верен, но не учитывает одного серьезного фактора, а именно различной инфляции в рассматриваемых странах. Дело в том, что, учитывая инфляцию в конкретной стране, инвесторы могут по-разному оценивать как сложившуюся безрисковую доходность гособлигаций, так и перспективы и риски вложения в местный рынок акций. Для того, чтобы учесть фактор инфляции, я ввел поправку на величину текущей инфляции как в показатель безрисковой доходности гособлигаций, так и в показатель ожидаемой от акций доходности и точно также пересчитал коэффициент риска. Результат в таблице 2.
Таблица 2.

Собственно, в таблицу добавлены еще два столбца – с показателями текущей инфляции (второй справа столбец), и с рассчитанными коэффициентами риска с поправкой на инфляцию (крайний справа столбец). Что изменилось в таблице? Да в общем, немного. Благополучная Швейцария с первого места по рискованности рынка акций переместилась на второе, а лидером риску акций стал Сингапур. Причем в когорту более рискованных рынков попадают в основном как раз развитые европейские рынки: Швейцария, Италия, Нидерланды, Португалия. А в числе наименее рисковых рынков в нижней части таблицы сосредоточились рынки акций из разряда “emerging markets”: Бразилия, Россия, Мексика, Казахстан. Россия при этом переместилась с третьего на второе место от конца. Почему так, почему с точки зрения текущего «аппетита» инвесторов к доходностям акций в мире традиционно более рискованные рынки выглядят лучше, чем развитые? На мой взгляд, все дело в том, что нынешние уровни безрисковой доходности гособлигаций развитых рынков Европы не отражают текущих реалий инфляции в европейских странах. Инфляция высока, а ставки низкие, реальная доходность облигаций низкая или вообще отрицательная. Соответственно, существует реальная угроза роста ставок. А это неминуемо сказывается на настроениях рынка акций, который в своих ожиданиях неминуемо закладывает этот негатив. В свою очередь, развивающиеся рынки уже давно и вовсю существуют в условиях крайне высоких ставок. Безрисковые доходности государственных облигаций очень высокие, и инвесторам уже не надо дополнительно «закладываться» на многократный рост ставок. Поэтому и коэффициенты риска по таким “emerging markets” сейчас значительно ниже, чем у развитых рынков. Кстати, самый большой фондовый рынок мира – рынок США, в плане оценки инвесторами его рискованности с учетом инфляции, совсем не выглядит таким уж рискованным и соответственно переоцененным. США в итоговом рейтинге находятся на 19-м месте, ближе к нижней части таблицы. И в этом, безусловно, заслуга ФРС, которая в 2022–2023 годах решительно и быстро поднимала процентную ставку.
А насколько реальная историческая доходность акций разных стран на длительном интервале соответствует текущим ожиданиям инвесторов? Насколько рынки оправдывают ожидания инвесторов? И это еще более интересный вопрос, которым мы обязательно займемся в ближайшее время.
Посты по ключевым словам
🏤 Мегановости 🗞 👉📰
1️⃣ Годовая инфляция ускорилась к 12 октября до 7,22% по оценке Минэкономразвития против 6,35% на конец сентября, а неделя с 6 по 12 октября дала рост цен на 0,11%.
Опрошенные Банком России в октябре 32 экономиста ухудшили прогноз: инфляция по итогам 2026 года ожидается на уровне 7,1%, а средняя ключевая ставка в 2026 году — 14,6% годовых против 12,8% в 2027 году.
Сбербанк $SBER ожидает, что совет директоров ЦБ на заседании 23 октября сохранит ставку на уровне 14% годовых — такой прогноз озвучил первый зампред правления Александр Ведяхин, а условием ее снижения в 2027 году в ЦБ считают сокращение дефицита бюджета.
Расхождение между ускорившейся инфляцией и ожиданием паузы в ставке показывает, что регулятору сложно балансировать между ценами и ростом.14 октября
Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
Падение на рынке государственных облигаций продолжается. Участники рынка пересматривают дальнейшую траекторию ключевой ставки на фоне обновлённых параметров бюджета, что напрямую отражается в котировках госдолга.
Индекс #RGBI за последние два месяца опустился ниже отметки 112 пунктов. Доходность длинных выпусков ОФЗ выросла до 16,7%. Ближайший уровень, за которым стоит следить, — 110 пунктов.
Из негативного: Минфин рамках проекта федерального бюджета на 2027–2029 годы повысил объём планируемых заимствований на внутреннем рынке:
• 2026 год, чистые заимствования: ранее по закону закладывалось 4,17 трлн рублей, теперь план подняли до 5 трлн — рост примерно на 25%.
• 2027 год, валовые заимствования: ранее планировалось 5,39 трлн рублей, теперь — 7,7 трлн, то есть прибавка на 2,3 трлн, или около 43%.
Пока эти параметры — часть проекта бюджета. Окончательные цифры закрепят после того, как документ пройдёт все стадии: рассмотрение в правительстве, внесение в Госдуму, чтения и подпись президента. В процессе обсуждений параметры ещё могут скорректироваться.
Подобрал ОФЗ под различные рыночные сценарии:
• Медленное снижение ключевой ставки → выбирайте выпуск с максимальным купоном.
• Резкое снижение на фоне геополитики → рассмотрите облигации с максимальным дисконтом к номиналу. Основной доход сформируется за счёт роста их рыночной стоимости.
Январь/июль:
ОФЗ 26233 $SU26233RMFS5
• Доходность: 16,11%
• Погашение: 18.07.2035
• Купон: 30,42₽ - 6,1%
• Месяцы выплат: Январь, Июль
• Цена ниже номинала: 55,6%
Февраль/август:
ОФЗ 26240 $SU26240RMFS0
• Доходность: 16,41%
• Погашение: 30.07.2036
• Купон: 34,90₽ - 7%
• Месяцы выплат: Февраль, Август
• Цена ниже номинала: 56,79%
Март /сентябрь:
ОФЗ 26246 $SU26246RMFS7
• Доходность: 16,65%
• Погашение: 12.03.2036
• Купон: 59,84₽ - 12%
• Месяцы выплат: Март, Сентябрь
• Цена ниже номинала: 80,79%
ОФЗ 26218 $SU26218RMFS6
• Доходность: 15,7%
• Погашение: 17.09.2031
• Купон: 42,38₽ - 8,5%
• Месяцы выплат: Март, Сентябрь
• Цена ниже номинала: 77,41%
Апрель/октябрь:
ОФЗ 26252 $SU26252RMFS5
• Доходность: 16,47%
• Погашение: 12.10.2033
• Купон: 62,33₽ - 12,5%
• Месяцы выплат: Апрель, Октябрь
• Цена ниже номинала: 86,11%
ОФЗ 26253 $SU26253RMFS3
• Доходность: 16,64%
• Погашение: 06.10.2038
• Купон: 64,82₽ - 13%
• Месяцы выплат: Апрель, Октябрь
• Цена ниже номинала: 84,16%
Май/ноябрь:
ОФЗ 26247 $SU26247RMFS5
• Доходность: 16,67%
• Погашение: 11.05.2039
• Купон: 61,08₽ - 12,25%
• Месяцы выплат: Май, Ноябрь
• Цена ниже номинала: 79,75%
ОФЗ 26241 $SU26241RMFS8
• Доходность: 16,1%
• Погашение: 17.11.2032
• Купон: 47,37₽ - 9,5%
• Месяцы выплат: Май, Ноябрь
• Цена ниже номинала: 76,73%
Июнь/декабрь:
ОФЗ 26250 $SU26250RMFS9
• Доходность: 16,65%
• Погашение: 10.06.2037
• Купон: 59,84₽ - 12%
• Месяцы выплат: Июнь, Декабрь
• Цена ниже номинала: 79,73%
Актуальные посты для формирования пассивного дохода:
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды?
Если говорить о пассивном доходе, ОФЗ выглядят куда интереснее вкладов. Во-первых, доходность можно зафиксировать на срок до 15 лет — и купон всё это время не меняется. Во-вторых, если ставки пойдут вниз, вы получите дополнительный бонус в виде роста цены самой облигации.
Такие инструменты точно не стоит выбрасывать из консервативного портфеля. Корпоративные облигации погасятся через 2–3 года, а ОФЗ будут работать долгие годы и приносить прогнозируемый доход.
Этот актив — не про иксы. Он про сохранение депозита от лишней волатильности.
Интересно, а какие выпуски ОФЗ выбираете вы и под какую стратегию? Всем спасибо за внимание и удачных инвестиций!
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией29 сентября
Ключевые ставки ЦБ (НБ) в республиках бывшего СССР в сентябре 2026 г.
В 10 из 11 стран ставка превышает фактическую инфляцию. Наибольшая разница в представленном срезе наблюдается в Украине 7,90 п.п., Узбекистане 7,80 п.п. и России — 7,70 п.п. В Кыргызстане ставка и инфляция находятся примерно на одном уровне 12%.
При этом действия регуляторов различаются. Украина, Молдова и Армения повышают ставки. Казахстан снижает ставку, Беларусь — снижала её в июне. Россия, Узбекистан и Грузия сохраняли уровень ставок. В Азербайджане смягчение происходило через снижение нижней границы процентного коридора.
Единого процентного цикла в регионе нет. Снижение ставки может сочетаться с сохранением сдерживающих денежных условий, а высокая номинальная ставка не всегда означает большой запас относительно инфляции. Оценки характера ДКП являются формальными по признаку разницы между ставкой и прошлой инфляцией.
Туркменистан исключён из-за закрытости экономики и недостатка открытых данных. Литва, Латвия и Эстония также не входят в выборку.29 сентября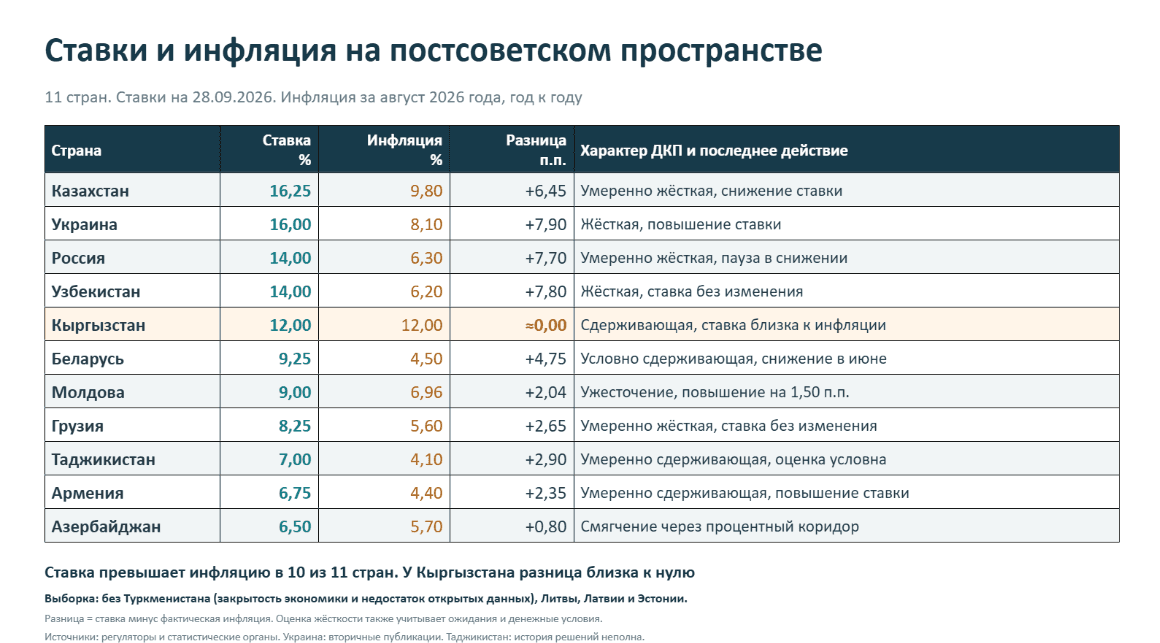
Инфляция и ОФЗ ИН
Рост ОФЗ, которая имеет поправку на инфляцию за год более 20%
И это без учёта купонов.
Штирлиц никогда не был так близок к провалу или почему реальная инфляция никакие не 6%
$SU52005RMFS426 сентября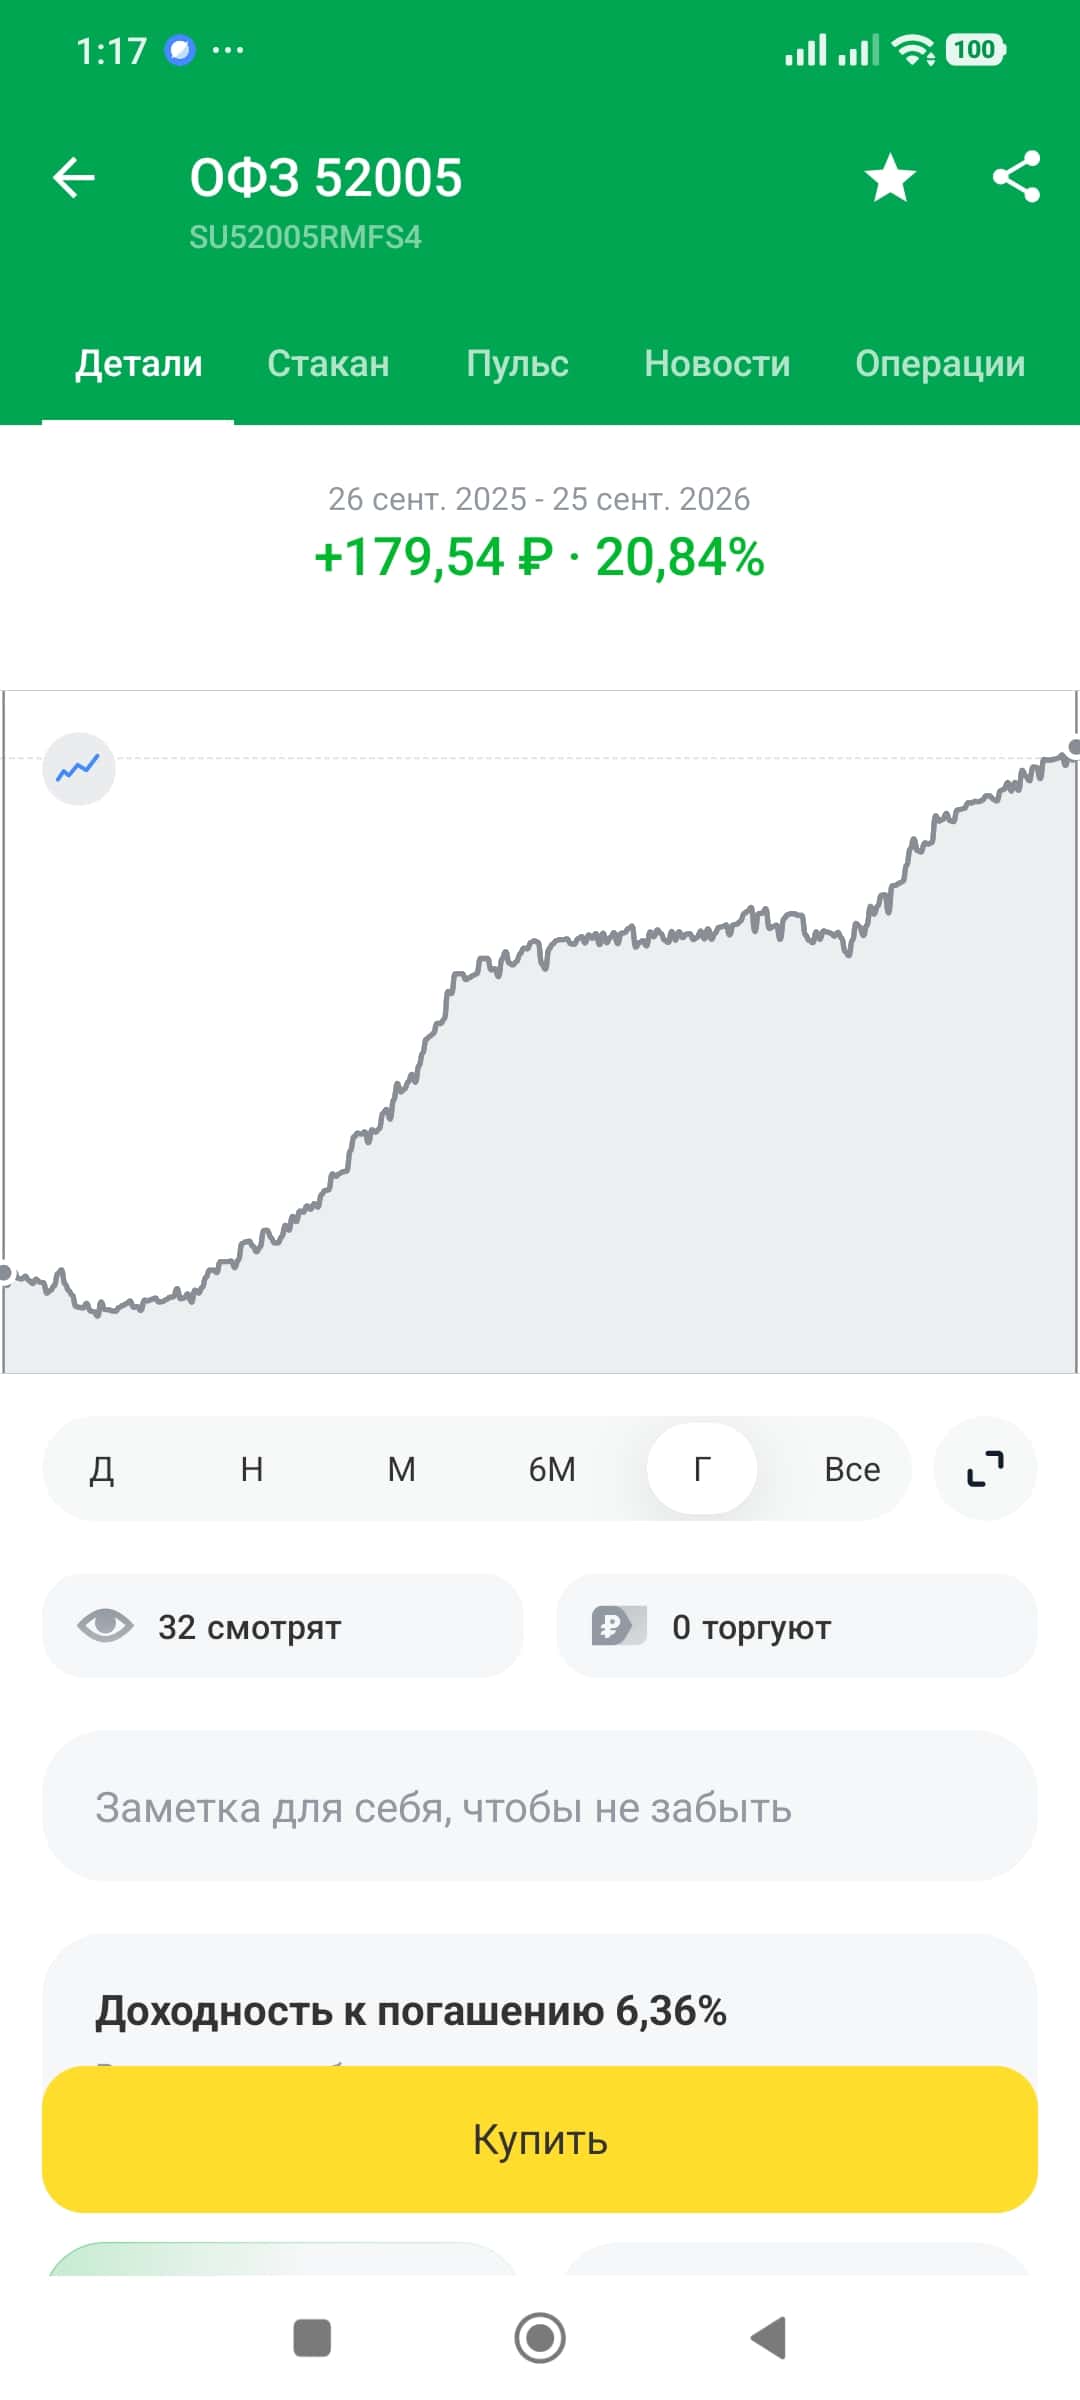
Ставка ещё не победила инфляцию в голове инвестора: что делать с кэшем и ОФЗ
11 сентября ЦБ впервые за десять заседаний не снизил ключевую ставку. Она осталась 14%. Следующее опорное заседание — 23 октября.
Формально цикл смягчения с пика 21% уже прошёл большой путь. Фактически у части инвесторов в голове до сих пор «цены скачут на 15%», поэтому кэш кажется единственным безопасным местом, а ОФЗ — либо скучными, либо опасными: длинные могут просесть.
Разберём не лозунг, а расклад.
Ключ сейчас 14%. Годовая инфляция около 6,2–6,3% — выше цели в 4%, но это не «пятнадцать». Прогноз ЦБ на 2026 год: 6–7%, к цели 4% регулятор целится в 2027-м. При этом инфляционные ожидания населения в сентябре выросли до 14,2% с 13,7% в августе, а «наблюдаемая» инфляция в том же опросе — 15,1%. Люди смотрят на ценник, не на ИПЦ.
Максимальная ставка вкладов в топ-10 банках держится около 13%. Короткие ОФЗ-ПД с горизонтом до двух лет дают примерно 12,3–14,4%. Длинные бумаги на пять лет и дальше — около 16,0–16,5% к погашению, то есть выше ключа. Индексируемые ОФЗ-ИН предлагают реальную доходность ориентировочно 7,2–8,5% сверх роста цен.
Зазор огромный: официальная инфляция около 6%, в голове 14–15%. Пока этот зазор жив, человек передерживает кэш, недобирает длинный долг и в конце цикла говорит: «я опять опоздал в облигации».
ЦБ смотрит на устойчивую инфляцию, ожидания и спрос. Население смотрит на бензин, ЖКХ, курицу и отпуск. В сентябре регулятор прямо написал: текущее ценовое давление усилилось, в том числе из-за топлива и разовых факторов. Поэтому пауза на 14% — не победа над инфляцией, а стоп после слишком быстрого снижения.
Для портфеля это означает три вещи.
Первое. Реальная ставка всё ещё положительная: 14% ключа минус 6,3% инфляции — это примерно плюс 7,7 пункта. Это не 2020 год и не «деньги бесплатные».
Второе. Если считать от ощущаемых 15%, реальная ставка около нуля. Отсюда желание сидеть в кэше.
Третье. Рынок ОФЗ уже закладывает, что в 2027-м ставка будет ниже, чем сейчас. Иначе длинные бумаги не торговались бы с доходностью выше 16% при ключе 14%. Кривая крутая.
Это ставка рынка на снижение, а не гарантия снижения.
Кэш и короткий вклад решают одну задачу: ликвидность и право подождать 23 октября или следующий отчёт по инфляции. Что кэш не решает — не защищает покупательную способность на горизонте двух-трёх лет, если ставки пойдут вниз, а вклад придётся перекладывать уже под 11–12%. Он не фиксирует доходность. И создаёт иллюзию контроля: «я ничего не потерял», хотя инфляцию остаток уже ест.
Практическое правило, которым пользуюсь сам. Резерв на три-шесть месяцев расходов — только кэш, накопительный или вклад до полугода. Это не инвестиция. Всё, что сверху и лежит «пока непонятно, куда деть», — уже не кэш, а непринятое решение. Его надо разметить по горизонту.
Дальше — не «какие ОФЗ купить всем», а какую работу бумага должна делать.
Короткие ОФЗ-ПД и флоатеры нужны, чтобы припарковать деньги на 6–18 месяцев и не играть в «угадай, что сделает ЦБ». Флоатер привязан к переменной базе, купон живёт вместе со ставкой, цена менее нервная, чем у длинной бумаги с постоянным купоном. Минус простой: когда цикл снижения ускорится, вы не зафиксируете сегодняшние высокие 16% на пять лет.
Длинные ОФЗ-ПД нужны, чтобы зафиксировать высокую доходность и получить переоценку тела, если рынок поверит в более низкую ставку 2027–2028 годов. Сейчас длинный конец даёт примерно 16,0–16,5% к погашению. На прошлом аукционе выпуск 26249 ушёл с доходностью около 16,14%.
Минус жёсткий. Если 23 октября ЦБ будет ястребом, а инфляция не остынет, цена длинной бумаги просядет. Это не дефолт Минфина — это процентный риск. Кто берёт выпуск 2035–2040 «на все деньги», торгует прогнозом ставки, а не безопасной облигацией.
ОФЗ-ИН — страховка именно от инфляции, а не от ключевой ставки. Реальная доходность сейчас заметно положительная. Имеет смысл как защита той самой «инфляции в голове»: если ИПЦ снова ускорится, номинал подрастает. Если цены спокойно идут к 4%, эта бумага будет выглядеть скучнее флоатера и короткой ПД.
Рабочая рамка для частного инвестора с горизонтом один-три года. Не догма, а каркас.
Резерв и опцион на октябрьское заседание — кэш плюс вклад до шести месяцев, примерно 20–30% свободного рублёвого долга. Держать текущую высокую ставку без большой дюрации — короткие ПД и флоатеры, 30–40%. Фиксация на случай, если цикл снижения продолжится в 2027-м, — средние и длинные ПД на три-семь лет, 20–30%. Страховка от сюрприза по ценам — ОФЗ-ИН, 10–15%.
Кто не готов смотреть просадку тела на 5–10%, длинный конец урезает до нуля и оставляет флоатер с короткой ПД. Это не «упустил ралли». Это соответствие нервной системе.
Три сценария до конца года — без календаря ясновидца.
Базовый. ЦБ в октябре держит 14% или режет символические 25 пунктов. Инфляция до конца года в коридоре 6–7%. Короткие бумаги и флоатеры отрабатывают купон, длинные стоят или слабо растут. Главная ошибка здесь — всё переложить в пятнадцатилетние, «пока не подешевели».
Мягкий. Устойчивая инфляция остывает, ожидания разворачиваются вниз, рынок на 2027 год закладывает ключ ближе к 10–12%, как в базовом прогнозе ЦБ. Тогда длинная ПД даёт и купон, и рост цены. Дюрацию в этом сценарии добавляют траншами, не одним чеком.
Жёсткий. Топливо, тарифы и ожидания на 14%+ не отпускают. ЦБ держит высокую ставку дольше. Длинные ОФЗ ещё раз переоцениваются вниз. Выигрывает кэш и флоатер. Фраза «я купил на все деньги 2040-й по красивой доходности» в этом сценарии — самая дорогая за год.
Ни один сценарий не отменяет простое правило: горизонт бумаги не короче горизонта ваших денег. Если сумма может понадобиться через восемь месяцев, ей не место в выпуске 2038 года.
Что сделать на этой неделе практически. Отделить резерв от денег «в ожидании идеи». Посчитать, какая доля портфеля реально в кэше сверх резерва на жизнь. Если больше 40% при горизонте больше года — это не осторожность, это отложенный выбор. Не выбирать ОФЗ по максимальной цифре в котировках: сначала срок, потом тип — постоянный купон, флоатер или инфляционка, — и только затем конкретный выпуск. И не конвертировать ощущаемые 15% инфляции в торговый план. План строится от ИПЦ, ключа, кривой и вашего срока.
Ставка 14% инфляцию в статистике уже обогнала. Инфляцию в голове — нет. Пока эти две инфляции не сойдутся, кэш будет казаться умнее облигаций. Обычно именно в этот момент цикл по долгу уже перекладывает доходность из «сейчас на вкладе» в «на годы вперёд в бумаге».
Какая доля кэша сверх резерва на жизнь у вас сейчас — и под какой горизонт она лежит?
Не является индивидуальной инвестиционной рекомендацией. Доходность прошлых периодов и текущая доходность к погашению не гарантируют будущего результата. Инвестиции в облигации связаны с процентным и рыночным риском.26 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX по итогам сессии 24 сентября закрылся на 2312,35 пункта, не изменившись за день, индекс РТС снизился на 0,6%, до 857,94 пункта.
Днем индекс проседал до 2291 пункта на предложении Минфина обложить пассивные доходы россиян НДФЛ по ставкам 13-22%.
Хуже рынка торговался Норникель $GMKN , упавший на 4,9%, лидером роста стал Полюс $PLZL , подорожавший на 4%.
Реакция рынка на инициативу Минфина показывает, что инвесторы закладывают рост фискальной нагрузки на доходы от инвестиций.24 сентября
Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости
1️⃣ Арбитражный суд Дальнего Востока обязал Rio Tinto выплатить Русалу $RUAL 1,278 млрд$ и передать ему 66% в Oyu Tolgoi LLC — операторе четвертого по величине медного месторождения в мире, расположенного в Монголии.
Спор тянется с 2022 года: после введения австралийских санкций Rio Tinto лишила Русал прав на переработку сырья в совместном предприятии Queensland Alumina, где Rio Tinto владела 80%, а Русал — 20%, а иск в австралийских судах Русал проиграл и в апреле 2025 года подал его в российский арбитраж.
Актив Oyu Tolgoi оценивается в 18 млрд$, ожидаемая годовая добыча меди на нем — около 500 тыс. тонн в 2028-2036 годах.
Rio Tinto заявила, что обжалует решение, настаивая на соответствии своих действий международным санкционным режимам.
Российский суд впервые превратил санкционный спор в реальную долю действующего зарубежного актива вместо денежной компенсации, и теперь ключевой вопрос — признают ли это решение Монголия и другие юрисдикции.23 сентября
ОФЗ — это не только купоны: как зарабатывать на движении цены
Когда говорят про ОФЗ, обычно подразумевают покупку облигации, получение купонов и ожидание погашения. Но на этом все не заканчивается. NPB Markets рассказали, как на самом деле зарабатывать на облигациях.
Облигацию необязательно держать несколько лет. ОФЗ торгуются на бирже, их цена ежедневно меняется, а значит, результат инвестора может складываться сразу из двух частей: купонного дохода и изменения стоимости самой бумаги.
И вторая часть иногда оказывается интереснее первой.
Почему вообще меняется цена ОФЗ
Условно есть облигация номиналом 1000 рублей, которая платит фиксированный купон 70 рублей в год.
Инвестор получает около 7% от номинала.
Теперь представим, что новые облигации на рынке позволяют получать значительно более высокую доходность. Старый выпуск с купоном 7% становится менее привлекательным.
Чтобы его по-прежнему покупали, рыночная цена должна снизиться.
Работает и обратная зависимость.
Если ставки в экономике снижаются, ранее выпущенные облигации с относительно высоким фиксированным купоном становятся интереснее. Покупатели готовы платить за них больше — цена растёт.
Получается связка:
доходности растут → цены облигаций обычно снижаются;
доходности снижаются → цены облигаций обычно растут.
Именно поэтому рынок ОФЗ реагирует на решения Банка России, инфляцию, бюджетную политику и ожидания участников относительно будущей ключевой ставки.
ОФЗ — это не только купоны: как зарабатывать на движении цены
Допустим, инвестор купил ОФЗ за 850 рублей.
Через некоторое время ситуация на рынке изменилась, доходности снизились, а цена этой же бумаги выросла до 930 рублей.
Разница составляет 80 рублей на облигацию, или примерно 9,4% относительно цены покупки.
При этом инвестор мог дополнительно получить купон.
Это упрощённый пример: в реальной сделке нужно учитывать накопленный купонный доход, комиссии, налогообложение и конкретные параметры выпуска. Но сам принцип именно такой.
Инвестор может заработать не потому, что дождался погашения облигации, а потому, что правильно оценил изменение процентных ставок.
Чем длиннее ОФЗ, тем сильнее может быть движениеРазные выпуски ОФЗ реагируют на изменение ставок по-разному.
Короткая облигация, которой осталось несколько месяцев до погашения, обычно меньше зависит от изменения долгосрочных ожиданий рынка.
У облигации с погашением через 10–15 лет ситуация другая. Покупатель фиксирует условия на гораздо больший срок, поэтому изменение требуемой рынком доходности сильнее влияет на её цену.
Для оценки этой чувствительности используется дюрация.
Чем выше дюрация, тем заметнее потенциальное изменение цены при движении процентных ставок.
Отсюда появляется возможность использовать длинные ОФЗ как ставку на снижение рыночных доходностей.
Но работает это в обе стороны.
Если ожидания не оправдаются и доходности пойдут вверх, длинная облигация может заметно подешеветь.
ОФЗ можно использовать по-разному
Первый вариант — классический. Купить облигацию и держать её до погашения, получая предусмотренные выпуском выплаты.
Второй — покупать бумаги под ожидание снижения доходностей и рассчитывать дополнительно заработать на росте цены.
Третий — работать с конкретными участками кривой доходности. Например, сравнивать короткие, средние и длинные выпуски и искать бумаги, где соотношение срока, доходности и процентного риска выглядит интереснее.
Есть ещё ОФЗ с плавающим купоном — флоатеры. Их поведение отличается от классических ОФЗ с постоянным купоном: выплаты привязаны к определённой ставке, поэтому чувствительность к изменению денежно-кредитной политики у них другая.
То есть само слово «ОФЗ» объединяет инструменты с разной логикой поведения.
Где здесь рискГосударственная облигация не означает, что её цена не может падать.
Если купить ОФЗ за 900 рублей, а затем рынок переоценит будущие ставки и бумага уйдёт на 820 рублей, при продаже инвестор зафиксирует убыток.
Если держать соответствующий выпуск до погашения, ситуация будет другой: эмитент погашает облигацию в соответствии с её условиями. Но для человека, который собирается именно торговать облигациями, промежуточное изменение цены имеет прямое значение.
Есть и другие параметры: ликвидность конкретного выпуска, спред между лучшей ценой покупки и продажи, НКД, комиссии брокера и налоги.
Поэтому смотреть только на размер купона недостаточно.
ОФЗ — это такой же рыночный инструментНа фондовом рынке часто ищут движение в акциях, валюте или фьючерсах, хотя крупный рынок существует буквально рядом.
В случае ОФЗ основным драйвером становится стоимость денег.
Рынок пытается заранее определить, куда пойдут ставки, какой будет инфляция и какую доходность инвесторы потребуют через несколько месяцев или лет. Эти ожидания постоянно отражаются в стоимости облигаций.
Поэтому на ОФЗ можно смотреть не только как на способ припарковать деньги под купон.
Их можно покупать, продавать, сравнивать по доходности и дюрации и использовать для работы с ожиданиями по процентным ставкам.
Если хотите посмотреть, как это работает непосредственно через биржевые инструменты и на что смотреть при работе с ОФЗ, я подробнее разобрал тему в видео:
https://www.youtube.com/watch?v=0b1Gj3UJmOo
Страница мониторинга облигаций: https://brokerlist.info/obligacii/
Главное — не путать низкий кредитный риск государственных облигаций с отсутствием рыночного риска. Цена ОФЗ способна заметно меняться, а чем активнее вы пытаетесь заработать на этом движении, тем больше значение имеют момент входа, срок бумаги и дюрация.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.23 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX 22 сентября вырос на 1,9%, до 2 300,26 пункта, обновив максимум с 16 сентября, индекс РТС прибавил 1,9%, до 861,68 пункта.
В лидерах роста металлурги — ММК $MAGN подорожал на 5,4%, Северсталь $CHMF на 5,2%, АЛРОСА $ALRS на 4,2%, также выросли Ozon $OZON на 3,8% и ВТБ $VTBR на 3%.
Рост идет на ожиданиях позитивных геополитических новостей от Генассамблеи ООН, несмотря на подешевевшую до 98,74$ нефть Brent.
Повторная попытка пробить психологический уровень 2 300 пунктов при дешевеющей нефти показывает, что рост сейчас держится на геополитических ожиданиях, а не на сырьевой конъюнктуре.22 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ Акционеры Яндекса $YDEX одобрили дивиденды за I полугодие: 110 ₽ на акцию.
Компания стремится проводить выплаты дважды в год; финальные дивиденды за 2025 год также составили 110 ₽ на акцию.
Повторение размера выплаты делает дивидендный поток понятнее, но не гарантирует таких же сумм в будущем.15 сентября