Поиск
Роснефть. Отчет за 2 кв 2026 по МСФО
Тикер: #ROSN
Текущая цена: 353.3
Капитализация: 3.72 трлн
Сектор: Нефтегаз
Сайт: https://www.rosneft.ru/Investors/
Мультипликаторы (LTM):
▫️ P/E - 9.15
▫️ P/BV - 0.4
▫️ P/S - 0.45
▫️ ROE - 4.4%
▫️ ND/EBITDA - 1.8
▫️ EV/EBITDA - 3.4
▫️ Акт/Обяз - 1.75
Что нравится:
▫️ рост выручки на 14% г/г (1.98 → 2.26 трлн);
Что не нравится:
▫️ чистый долг вырос на 13.3% к/к (3.92 → 4.35 трлн). ND/EBITDA ухудшился с 1.7 до 1.8;
▫️ чистая прибыль снизилась на 14.3% г/г (140 → 120 млрд)
▫️ некомфортное отношение активов к обязательствам.
Дивиденды:
Целевой уровень дивидендных выплат составляет не менее 50% от чистой прибыли по МСФО с периодичностью по меньшей мере два раза в год.
По данным сайта Доход за 9 мес 2026 прогнозируется дивиденд в размере 9.41 руб (ДД 2.66% от текущей цены).
Мой итог:
Операционные показатели за 2 кв 2026 (г/г):
▫️ добыча углеводородов +1.8% (60.4 → 61.5 млн т.н.э.);
▫️ добыча жидких углеводородов -0.2% (44.7 → 44.6 млн т);
▫️ добыча газа +7.2% (19.1 → 20.48 млрд куб м);
▫️ реализация нефтепродуктов на внутреннем рынке -10.8% (10.2 → 9.1 млн т).
По выручке все понятно. Ее поддержали рост цен на нефть, нефтепродукты и выплаты по топливному демпферу (общая сумма выплат нефтяникам выросла на 11.2% г/г, 544.7 → 605.5 млрд). В целом, рост примерно такой же, как у Татнефти и Газпром нефти. Разбивка по сегментам отсутствует. За полгода выручка увеличилась на 0.6% г/г (4.18 → 4.21 трлн).
А вот с чистой прибылью все не очень. Операционная рентабельность улучшилась с 11.4 до 13.8%, но все перечеркнули прочие расходы, которые выросли в несколько раз (34 → 153 млрд). Расшифровки по ним, но в своем релизе компания дала пояснения, что уменьшение прибыли обусловлено рядом неденежных и разовых факторов, включая курсовые разницы и обесценение активов.
По FCF за 2 квартал не получить даже расчетным путем (Роснефть не предоставил данные за 1 квартал), но за полгода информация есть. Рост на 12.1% г/г (173 → 194 млрд).
Долговая нагрузка выросла, и, исходя из указанного показателя ND/EBITDA, расчетным путем можно получить значение чистого долга в 4.35 трлн.
В целом, 2 квартал получился нормальным. Рентабельность по EBITDA выросла до 30%, но прочие расходы испортили благостную картину. 3 квартал должен быть еще лучше с учетом того, что конфликт на Ближнем Востоке пошел на очередной круг эскалации и это снова разогнало цены на нефть (Urals в Индии вообще торгуется с премией к Brent). При этом еще и рубль значительно ослаб (средний курс должен быть в районе +-81 рублей). Пока продолжаются приличные выплаты по топливному демпферу (правда они будут меньше, чем за 2 квартал). Про 4 квартал пока сложно что-то сказать, но вряд ли ближневосточный конфликт разрешится в ближайшие несколько дней (плюс понадобится какое-то время на восстановление потоков).
Риски атак по инфраструктуре компании все также в силе. Уже в 3 квартале были атакованы заводы в Сызрани, Рязани, Саратове.
С учетом слабого полугодия ориентир в 800 млрд прибыли уже выглядит недостижимым. Наверное можно ожидать прибыль в 400-450 млрд за 2 полугодие. Это дает P/E 2026 = 5.12 и дивиденд в районе 30.67 руб (ДД 8.68% от текущей цены) при выплате 50% от чистой прибыли.
Если смотреть на текущий год, то Роснефть как идея уступает другим нефтяникам. Но на более долгосрочный период компания выглядит интереснее с учетом того, что в сентябре стартовала эксплуатация проекта "Восток Ойл". Первая нефть уже поступила к новому терминалу порта Бухта Север и была загружена на танкер "Валентин Пикуль". Здесь, правда, пока остается проблемой отсутствие достаточного количества специализированных танкеров для круглогодичного судоходства по СевМорПути. Ожидается, что к 2030 году поставки нефти с проекта достигнут 50 млн т в год, которые позже можно нарастить до 100 млн т в год.
Акции компании держу в портфеле с долей в 3.65% (лимит - 3%).
Прогнозная справедливая стоимость - 415 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Доходности длинных ОФЗ могут уйти к 17%. Что делать инвестору уже сейчас?
ЦБ ожидаемо оставил ставку на 14%, но комментарии регулятора разочаровали инвесторов. Всерьёз рассматривалась только пауза — вариантов снижения по сути не обсуждалось.
Проинфляционные риски усилились, и экономика может снова столкнуться с дисбалансом спроса и предложения. Дополнительное давление в будущем способен создать конфликт на Ближнем Востоке.
Что может оказать давление на длинные ОФЗ:
• Рост инфляционных ожиданий или ужесточение риторики ЦБ. Если инфляция ускорится или регулятор намекнёт на возможный разворот политики, инвесторы начнут закладывать более высокие ставки в будущем. В таком случае доходности длинных ОФЗ вырастут, а цены — снизятся.
• Активные размещения Минфина. Если ведомство вернётся к крупным аукционам с длинными выпусками, рост предложения на рынке может не дать доходностям опуститься или даже подтолкнуть их вверх.
• Геополитическая эскалация. Длинные ОФЗ — инструмент, достаточно чувствительный к геополитике: у них самый далёкий горизонт неопределённости. Риск эскалации окажет «более значительное негативное влияние на длинные ОФЗ», чем на корпоративные бумаги.
Что сейчас делать инвестору:
• Если вы уже держите длинные ОФЗ — рост YTM до 17% означает серьёзную переоценку тела облигации вниз. Но если держать до погашения, бумага всё равно будет погашена по номиналу, а убыток — «бумажный».
• Если хотите купить — YTM выше 17% на длинных ОФЗ была бы исторически очень привлекательной точкой входа, но это сценарий, при котором рынок переживает стресс. Покупать в такой момент психологически тяжело, но математически выгодно.
Из актуального:
• Самые доходные муниципальные облигации России.
• Какую выбрать стратегию по ОФЗ после обвала?
ЦБ ушёл в сторону, и теперь рынок облигаций во власти Минфина. Главный вопрос — каким будет новый бюджет. Если дефицит окажется большим, Минфин придёт занимать, и это напрямую отразится на ценах бумаг.
Почему за этим стоит следить? Всё просто. Когда Минфин выходит с крупными аукционами, на рынке становится больше бумаг. Инвесторам предлагают конкурировать за новые выпуски — и чтобы их заинтересовать, Минфин даёт доходность чуть выше той, что уже есть на вторичке.
Но эффект также зависит от того, что именно предлагает Минфин:
• ОФЗ с фиксированным купоном (ОФЗ-ПД). Здесь риск выше. Если инвесторы ждут, что ставка долго останется высокой или даже вырастет, фиксированный купон теряет привлекательность. Спрос падает — Минфину приходится давать серьёзную премию, чтобы разместить объём.
• Флоатеры (ОФЗ-ПК). Другое дело. Купон подстраивается под рыночную ставку (например, RUONIA), поэтому в условиях неопределённости спрос на них выше. Минфин может разместить больший объём без сильного давления на доходности.
Для облигаций пауза в цикле снижения ключевой ставки скорее нейтральна: нового повода для ралли длинных фиксов не появилось, а флоатеры по-прежнему сохраняют высокие купоны.
Оптимальным выбором станут выпуски со сроком 4–5 лет:
26239 $SU26239RMFS2 (15,30%)
26218 $SU26218RMFS6 (15,45%)
26251 $SU26251RMFS7 (15,25%)
Также стоит выдерживать баланс между бумагами с фиксированным купоном и флоатерами в пропорции 70/30.
29028 $SU29028RMFS6 (16,37%)
29029 $SU29029RMFS4 (16,35%)
Практический ориентир — следите за решением ЦБ 23 октября 2026 года. Это опорное заседание с обновлённым среднесрочным прогнозом. Если ЦБ даст сигнал о возможном повышении ставки или существенно ухудшит прогноз по инфляции — вероятность движения доходностей к 17% резко вырастет.
В моём облигационном портфеле из длинных выпусков сейчас: 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9. Позиция в плюсе на 1,7%, а общая доля ОФЗ от капитала — около 9%. Для меня это уже немало. При желании вес можно увеличить, но только если доходность подойдёт к 17%. Пока просто наблюдаю.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Энергетический кризис в Европе летом 2026: что происходит с газом
Лето 2026 года в Европе снова прошло под знаком газа. Не такого острого и панического кризиса, как в 2022-м, когда цены взлетали до €300–340 за мегаватт-час, а более тихого, но ощутимого давления. Хранилища заполняются медленно, цены держатся заметно выше привычных летних уровней, жара повышает спрос на электричество, а глобальный рынок сжиженного природного газа (СПГ) остаётся напряжённым.
Откуда всё началось
Зима 2025/2026 оказалась холодной. Европейские подземные хранилища газа (ПХГ) к 1 апреля 2026 года были заполнены всего примерно на 28 %. Это заметно ниже, чем в предыдущие годы, и ближе к докризисным уровням. Сезон закачки (апрель–октябрь) стартовал с очень низкого запаса.
Почти сразу после этого разгорелся конфликт на Ближнем Востоке: удары США и Израиля по Ирану в конце февраля, угрозы и частичные ограничения судоходства в Ормузском проливе. Через этот пролив проходит значительная часть мировых поставок СПГ, особенно катарского и эмиратского. Часть катарских мощностей была повреждена, экспортные объёмы сократились, страховые и фрахтовые ставки выросли. Глобальный рынок СПГ резко сжался.
Европа после 2022 года сильно сократила зависимость от российского трубопроводного газа и перешла на СПГ (США, Норвегия, Катар, другие поставщики) плюс собственную добычу и оставшиеся небольшие потоки. Когда глобальный СПГ стал дефицитным, Европа оказалась в прямой конкуренции с Азией за каждый танкер.
Что с запасами сейчас (начало августа 2026)
По данным Gas Infrastructure Europe, к началу августа европейские хранилища были заполнены примерно на 57 %. Это один из самых низких показателей для этого времени года за последние 15–18 лет. Для сравнения: в те же даты прошлых лет уровень обычно был заметно выше.
Ситуация по странам сильно отличается:
- Германия — около 47 %
- Нидерланды — около 37 %
- Франция — около 57 %
- Италия и Испания — заметно лучше (75 %+ и 72 % соответственно)
Закачка идёт медленнее обычного. Причины простые и рыночные. Когда цены на ближайшие месяцы выше, чем на зиму (так называемая «обратная» кривая, backwardation), трейдерам невыгодно покупать газ сейчас и закачивать его в хранилища. Плюс Азия часто предлагает более высокую цену за гибкие грузы СПГ, и танкеры уходят туда.
Прогнозы большинства аналитиков сходятся: к концу сезона закачки (1 ноября) Европа, скорее всего, подойдёт с уровнем 70–76 % заполнения. Официальная цель ЕС — 80–90 %, но правила позволяют снижать её до 75 % в сложных условиях. 70–76 % — это уже не комфортный запас. Буфер на зиму будет тоньше, чем хотелось бы.
Цены на газ: что происходит и почему это важно
Европейский бенчмарк — нидерландский хаб TTF. До конфликта цена колебалась около €30–35 за МВт·ч. После начала событий в Персидском заливе она резко выросла. К лету ситуация выглядела так:
В июне после новостей о промежуточных договорённостях США и Ирана цена временно опускалась к €40.
В июле на фоне новой эскалации, жары и беспокойства по поводу зимних запасов она снова пошла вверх и превышала €60–63 за МВт·ч.
В начале августа держалась в диапазоне примерно €55–60.
Это далеко от уровней 2022 года, но существенно выше комфортных летних значений последних лет. Для обычного человека цена на хабе — это оптовая стоимость. Она влияет на то, сколько заплатят электростанции, промышленность и, в конечном итоге, домохозяйства.
Газ в Европе часто является «замыкающим» топливом: именно газовые электростанции определяют цену электричества в часы пикового спроса. Когда газ дорожает, дорожает и свет. Летом 2026 жара усилила этот эффект: люди массово включали кондиционеры, а одновременно в жару снижалась выработка на части французских АЭС (ограничения по охлаждению) и на гидроэлектростанциях. Газовые станции работали активнее, и цены на электроэнергию заметно росли.
Жара, спрос и замкнутый круг
- Лето 2026 сопровождалось волнами жары. Это классический «идеальный шторм» для газового рынка:
- Растёт потребление электричества на охлаждение.
- Снижается выработка части низкоуглеродной генерации.
- Нужно больше газа прямо сейчас.
- Закачка в хранилища замедляется ещё сильнее.
- Рынок нервничает по поводу зимы → цены держатся высокими.
Плюс глобальная конкуренция. Азия в жаркие месяцы тоже увеличивает спрос на СПГ для кондиционеров. Европейские терминалы в некоторые месяцы принимали меньше грузов, чем обычно (например, Франция в июле получила один из самых низких объёмов за последние годы).
Чем это отличается от 2022 года
В 2022 году Европа потеряла основной объём российского трубопроводного газа почти одномоментно. Цены взлетели в разы, промышленность частично останавливалась, правительства вводили экстренные меры. Сейчас картина другая:
- Поставки более диверсифицированы (Норвегия, США, СПГ).
- Абсолютный уровень цен значительно ниже пиков 2022-го.
- Спрос на газ в Европе в целом ниже, чем до кризиса (энергоэффективность, возобновляемые источники, частичное снижение промышленного потребления).
- Есть опыт и механизмы (обязательные уровни заполнения хранилищ, координация, гибкость целей).
Но риски остаются. Низкий стартовый запас + напряжённый глобальный рынок СПГ + возможное возобновление перебоев в Ормузском проливе = более высокая уязвимость зимой 2026/2027. Холодная зима или новые геополитические сюрпризы могут быстро разогнать цены.
Что это значит для обычных людей и бизнеса
- Счета за электричество и газ. В странах, где газ сильно влияет на цену электроэнергии (Италия, Великобритания, частично Германия и другие), рост оптовых цен уже отражается в тарифах. Оценки показывают, что заметный рост оптовой цены электричества может добавить десятки евро в год к среднему счёту домохозяйства.
- Промышленность. Энергоёмкие производства (химия, металлургия, удобрения) снова чувствуют давление на маржу.
- Инфляция. Энергия — важная составляющая. Рост цен на газ и электричество поддерживает инфляционное давление, хотя и не на уровне 2022 года.
Зима. Главный вопрос сейчас — успеет ли Европа набрать достаточный запас. Если нет, то любая холодная волна или сбой поставок будет сильнее бить по ценам.
Что можно сказать в итоге
- Летом 2026 Европа не находится в режиме «всё пропало», как четыре года назад. Система стала устойчивее. Но рынок газа остаётся глобальным и напряжённым. Низкие запасы, конкуренция с Азией за СПГ, влияние жары и геополитики создают повышенный уровень цен и неопределённости на зиму.
- Цены на газ и электричество летом 2026 выше обычных летних уровней не из-за «жадности», а из-за реальной нехватки гибких поставок СПГ и медленного заполнения хранилищ.
- Основной риск — не текущее лето, а зима 2026/2027. Чем ниже запас к ноябрю, тем выше вероятность ценовых скачков.
Европа продолжает диверсификацию и развитие возобновляемой энергетики, но газ пока остаётся важным балансирующим топливом, особенно в пиковые часы и холодные периоды.
Ситуация может меняться довольно быстро: возобновление стабильных поставок из Персидского залива, мягкая погода или рост американского экспорта СПГ способны быстро смягчить давление. Обратные события — усилить.
Рынок газа в 2026 году снова напомнил: даже после всех реформ и инвестиций Европа остаётся чувствительной к глобальным шокам. Летние запасы и цены — это не абстрактные цифры, а то, что напрямую влияет на счета зимой и на устойчивость экономики.
🚢 ИнвестВзгляд: Совкомфлот, танкер, который стремится в никуда

Новатэк. Отчет за 1 пол 2026 МСФО
Тикер: #NVTK
Текущая цена: 1005
Капитализация: 3.05 трлн
Сектор: Нефтегаз
Сайт: https://www.novatek.ru/ru/investors/
Мультипликаторы (LTM):
P/E - 16.98
P/BV - 1.04
P/S - 2.07
ROE - 6.2%
ND/EBITDA - отриц. ND
EV/EBITDA - 3.68
Акт/Обяз - 4.68
Что нравится:
✔️выручка выросла на 30.4% п/п (641.3 → 836.3 млрд);
✔️чистая денежная позиция выросла на 10.8% п/п (39.3 → 43.5 млрд);
✔️чистая прибыль +221 млрд против убытка -41.3 млрд в 2 пол 2025;
✔️отличное соотношение активов и обязательств.
Что не нравится:
✔️FCF снизился на 49.7% п/п (255.2 → 128.3 млрд).
Дивиденды:
Выплата дивиденда дважды год на общую сумму не менее 50% от консолидированной чистой прибыли по МСФО, скорректированной на статьи, не относящиеся к основной деятельности и неденежные статьи.
По данным сайта Доход дивиденд за 1 полугодие 2026 прогнозируется в размере 40.51 руб. на акцию (ДД 3.98% от текущей цены).
Мой итог:
Общая добыча за полгода выросла (п/п):
- углеводороды +2.9% (336.3 → 346.2 млн бнэ),
в том числе:
- природный газ +3.9% (42.04 → 43.68 млрд куб м);
- жидкие углеводороды -0.7% (7.19 → 7.14 млн т).
В сравнении с прошлым годом также отмечен рост (углеводороды +2.8% г/г). Реализация также увеличилась (п/п):
- природный газ, включая СПГ +6.1% п/п (37.12 → 39.4 млрд куб м);
- жидкие углеводороды +2.3% п/п (8.7 → 8.9 млн т).
Выручка сильно выросла, но в основном это эффект низкой базы прошлого полугодия. Но также выручка увеличилась по сравнению с прошлым годом (+4% г/г, 804.3 → 836.3 млрд), хотя и заметно скромнее.
За 1 полугодие получена прибыль против убытка в 2 полугодии 2025. Основной причиной такого разрыва является наличие в прошлом периоде нетто прочих расходов на 135.7 млрд (в отчетном полугодии нетто доход в 96.8 млрд), но также стоит отметить улучшение операционной рентабельности с 19.6 до 20.4%. Нормализованная прибыль без учета курсовых разниц составила 216.5 млрд, что также лучше прошлого периода с убытком в -30.5 млрд. В сравнении с прошлым годом чистая нормализованная прибыль уменьшилась на 8.7% г/г (237.1 → 216.5 млрд), но это связано с ростом эф. процентной ставки налога на прибыль (17.4% vs 8.7% во 1 пол 2025).
FCF после сильного прошлого полугодия заметно просел на фоне уменьшения OCF (-44% п/п, 307.6 → 172.2 млрд) и роста кап. затрат (+24.3% п/п, 73.8 → 91.7 млрд).
Чистая денежная позиция, образовавшаяся в прошлом полугодии, продолжила прирастать, что, конечно, плюс для Новатэка, позволяющий получить дополнительный процентный доход.
С точки зрения геополитики ситуация для компания не изменилась за полгода и все проблемы и сложности остались на месте:
- запуск третьей очереди проекта "Арктик СПГ-2" перенесен на 2028 год;
- танкеров ледового класса, способных круглый год перемещаться по замершим районам, всего 3 из изначально запланированных 21 (в июне прошел ходовые испытания «Константин Посьет», но он пока не начал работать на линии);
- многие суда "теневого флота" находятся в санкционных списках ЕС;
- ЕС планирует прекратить импорт российского СПГ с начала 2027 года.
При этом конфликт на Ближнем Востоке играет Новатэку на руку. Поставки СПГ из Катара минимизированы на неопределенный срок. QatarEnergy готовится продлить действие форс-мажора на поставки СПГ до середины октября. Цены на газ в среднем с начала года выросли более чем в 2 раза. На этом фоне ЕС не включили в новый пакет санкций запрет на доставку российского СПГ европейскими танкерами в третьи страны. Также ЕС может разрешить греческой судоходной компании Dynagas продолжить перевозить российский СПГ еще 12 месяцев.
По примерным расчетам, если конфликт на БВ не разрешится быстро, и сохранится рентабельность на уровне отчетного полугодия, то Новатэк сможет заработать чуть выше 500 млрд, что дает P/E 2026 = 6.1. Дивиденд по итогам года может составить около 80.9 руб (ДД 8.05% от текущей цены). Дешевизны в акциях до сих пор нет, даже с учетом коррекции и ситуации вокруг Ормуза.
Акций нет в моем портфеле и покупку пока не планирую. Прогнозная справедливая стоимость - 1073 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Чем вам плох уровень 1900 п., чтобы развернуться?
Индекс Мосбиржи торги понедельника открыл ниже 1900 п. в результате отсечек по дивидендам тяжеловесов: Транснефти $TRNFP, Сбера $SBER и ВТБ $VTBR В течение дня старался закрыть образовавшийся за выходные гэп, а к концу торгов и вовсе прибавил 2%. Таким образом мы коснулись зоны поддержки на 1800-1900 п., до которой наш рынок добивал на начале СВО, на первой волне мобилизации (все эти события 2022 года) и успел отскочить от нее.
🧐 При этом ряд компаний существенно прибавили в стоимости: АЛРОСА $ALRS +13%, ТМК $TRMK +16%, Мечел $MTLR +12%, ЭсЭфАй $SFIN +38%, VK $VKCO +11%, Русагро $RAGR и Делимобиль $DELI по 20% соответственно, Евротранс, на минуточку, +95%. По последнему Мосбиржа $MOEX запретила короткие позиции, это понятно, а вот кто укусил прочих (не самых стабильных я бы сказал), большой вопрос.
Что делать в текущей ситуации? Тут варианта два:
1️⃣ «Фонбетовский» - пытаться угадать точку разворота рынка
Если конфликт разразится с новой силой - наступление, новый фронт, призыв, взрывы по всей территории РФ (хотя уже в нас летит каждый день), то рынок легко пройдет отметку в 1900 п. вниз, и далее «по списку». Если стороны умудрятся сесть за стол переговоров, по-настоящему, текущие уровни станут отправной точкой для роста рынка на ближайшие годы. Может быть вчерашний всплеск - это начало? 😉
Но есть и третий сценарий, и боюсь, что он самый реальный - это изнурительный боковик с запиливанием на текущих значениях, с отклонениями в +-20%, с регулярными попытками эскалировать конфликт. Все как у букмекеров: 3 сценария, а шансы игроков угадать все меньше.
2️⃣ «Адекватный» - продолжать следовать стратегии, желательно консервативной
Далеко не будем ходить. Сбербанк по текущим уровням оценивается преступно дешево, всего 3 годовых прибыли. Транснефть - 4x по P/E, какая-нибудь Россети ЦП $MRKP в 2 годовые прибыли. Весь рынок настолько пролили, что натяжение тетивы видно невооруженным взглядом. Вчерашний день тому доказательство.
Просадка последних недель выглядит как добивка до справедливых уровней. В нашем случае, справедливый - это тот, который с дисконтом идет и страновыми скидками. В такой конфигурации открывается еще одно (какое по счету уже?) окно возможности для докупки активов. Облигации - само собой, это костяк наших портфелей, но и на акции я вновь посматриваю.
При этом я говорю не о широкомасштабных покупках, а скорее о точечном доборе сильных компаний. Почему бы не «закупиться на все»? Риски эскалации конфликта растут с каждым днем и мы в любой момент можем получить вышеупомянутый сценарий. Помните о рисках, диверсифицируйте портфель и свой капитал.
❗️Не является инвестиционной рекомендацией
♥️ Если утренние брифинги вам полезны, обязательно жмите лайк, поддержите формат.
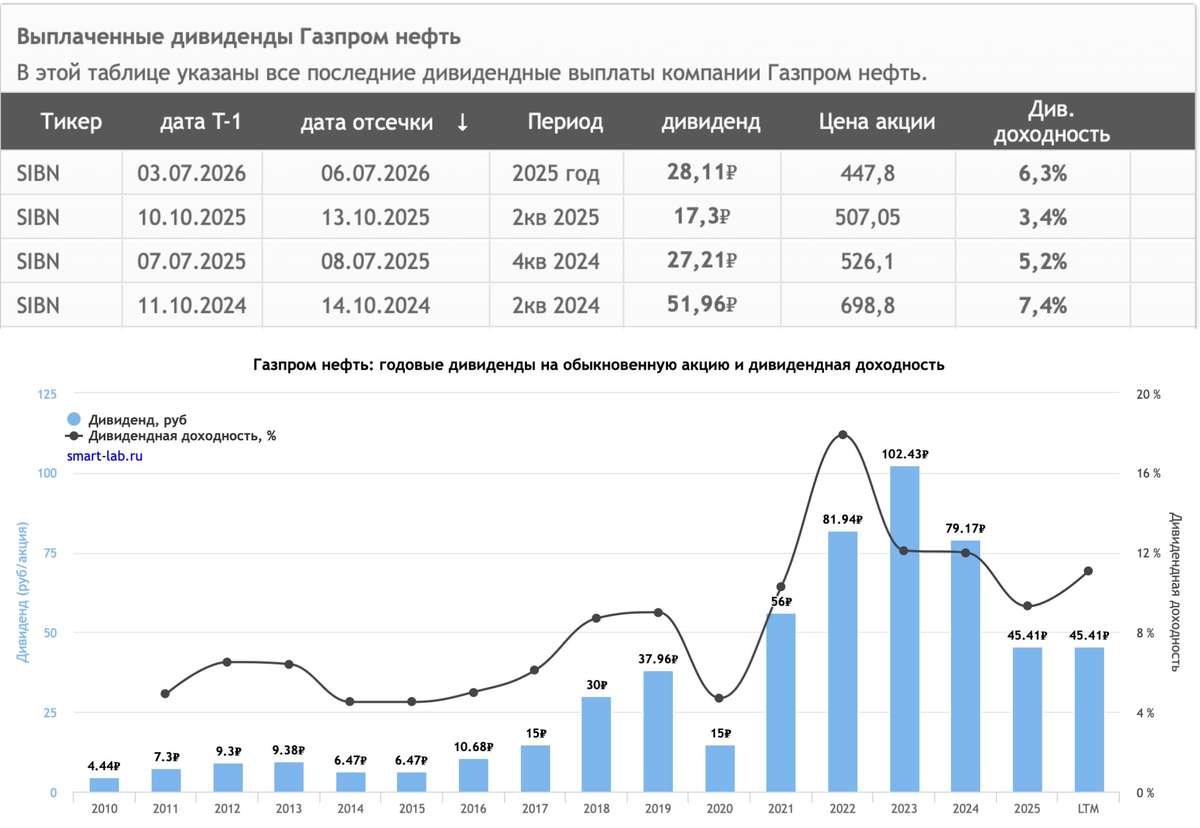
Газпромнефть - дивидендная история под прицелом дронов
Прошлая неделя для рынка выдалась непростой. Так-то и эта может преподнести сюрприз, но, чтобы отвлечься, давайте с нашего традиционного разбора стартанем. Итак, глава Газпром нефти Александр Дюков подтвердил, что компания сохранит неизменной дивидендную политику и продолжит направлять на выплаты акционерам свыше 50% чистой прибыли. Рассмотрим перспективы эмитента сквозь призму финансовой отчётности за первый квартал 2026 года.
⛽️ Выручка компании за отчётный период сократилась на 3,7% до 858 млрд руб. В первой половине квартала компания находилась под давлением низких цен на углеводороды и укрепления рубля, однако уже в марте она смогла получить бенефиты от геополитической напряжённости на Ближнем Востоке. Потом мы увидели мирные переговоры, а затем снова бомбежки. Уже не решусь предполагать, на какой стадии будет конфликт на момент публикации этой статьи.
Газпром нефть увеличила добычу углеводородов на 1,5% до 33 млн т н. э. Структуру производственных показателей эмитент не раскрыл, но если мы обратимся к данным ОПЕК (добыча нефти в стране выросла на 2,4%), становится очевидно: основной вклад внесла именно добыча черного золота.
📊 А вот переработка проседает: объём выпуска нефтепродуктов упал на 1,6% до 10,4 млн тонн. И худшее, похоже, впереди. По заявлениям СМИ, Московский НПЗ (мощность 12,1 млн тонн) после атак беспилотников встал на ремонт до 2027 года. Причём в прошлом году завод завершил многолетнюю модернизацию, которая должна была увеличить выпуск светлых нефтепродуктов. Теперь эти планы на паузе. Даже Омский НПЗ (22 млн тонн), который раньше считался недосягаемым, 6 июля впервые подвергся атаке дронов.
Расходная часть растёт чуть быстрее выручки, и в этой связи чистая прибыль компании сократилась на 5,2% до 100,4 млрд руб. Последние три года компания направляет на дивиденды более 75% прибыли, и в этом контексте вклад первого квартала составляет 15,2 рубля на акцию, что ориентирует на доходность 3,6%.
Материнский Газпром выкачивает из своей нефтяной «дочки» дивиденды по максимуму, благо пока позволяет приемлемая долговая нагрузка (чистый долг/EBITDA 1,3х), но нельзя сбрасывать со счетов риски ухудшения ситуации. Во-первых, высокую волатильность в ценах на нефть. Что там еще Трамп учудит, не понятно. Во-вторых, затраты на восстановление инфраструктуры после атак БПЛА будут только расти - и это не разовые траты, а новая постоянная статья расходов.
❗️Не является инвестиционной рекомендацией
♥️ Вот с такой статейки стартуем новую рабочую неделю. Ставьте лайк, а я продолжу радовать вас качественной аналитикой.
$SIBN $GAZP
Аэрофлот. Отчет за 1 кв 2026 по МСФО
Тикер: #AFLT
Текущая цена: 29.21
Капитализация: 114.6 млрд
Сектор: Транспортировка
Сайт: https://ir.aeroflot.ru/ru/shareholders-and-investors/
Мультипликаторы (LTM):
P/E - 1.72
P/BV - 3.36
P/S - 0.13
ROE - 195.5%
ND/EBITDA - 2.33
EV/EBITDA - 2.82
Акт/Обяз - 1.05
Что нравится:
✔️выручка выросла на 5.7% г/г (190.2 → 201.1 млрд);
Что не нравится:
✔️FCF снизился на 53.1% г/г (22.1 → 10.4 млрд);
✔️чистый долг увеличился на 1.5% к/к (534.9 → 542.9 млрд). ND/EBITDA ухудшился с 2.11 до 2.33;
✔️нетто фин расход -16.4 млрд против расхода +1.3 млрд в 1 кв 2025;
✔️чистый убыток -11.9 млрд против +26.9 млрд в 1 кв 2025;
✔️очень слабое соотношение активов и обязательств.
Дивиденды:
Целевой уровень доли прибыли, рекомендуемой к направлению на выплату дивидендов, установлен в размере 50% скор. чистой прибыли по МСФО.
По данным сайта Доход дивиденд за 2026 год может составить 5.29 руб (ДД 18.11% от текущей цены).
Мой итог:
Из-за позднего обзора можно доступны уже операционные показатели за 1 пол 2026 (г/г):
- пассажиропоток +0.03% (25.92 → 25.99 млн чел);
- средняя занятость кресел (89.1 → 90.9%);
- перевозка грузов -3.7% (105.8 → 102 тыс т);
- грузооборот -2.7% (483.8 → 470.6 млн. ткм);
- тоннокилометраж +5.2% (6.8 → 7.2 млрд ткм);
- количество рейсов -0.7% (170.5 → 169.3 тыс).
Если смотреть по составляющим, то в каждом показатели рост в международных рейсах и минус во внутренних.
Выручка по сегментам (г/г):
- регулярные перевозки +6.1% (177.3 → 188.2 млрд);
- чартерные перевозки +0.6% (1.2 → 1.2 млрд);
- грузовые перевозки -8% (7.6 → 7 млрд);
- прочая выручка +9.7% (4.2 → 4.8 млрд).
За квартал получен убыток по причине падения операционной рентабельности с 10 до 0.9% (выросли прямые опер. расходы и заметно просели прочие опер. доходы) и появления нетто фин расхода (18.4 → -16.4 млрд).
FCF сократился на фоне более сильного снижения OCF в абсолютных цифрах (-52.6% г/г, 52 → 24.6 млрд) в сравнении с кап. затратами (-52.3% г/г, 29.9 → 14.3 млрд). За счет роста долга увеличилась долговая нагрузка за квартал.
В перечне ограничивающих факторов, которые озвучивались в прошлом обзоре (санкционное давление, недостаточное количество воздушных судов, ограничение международных перелетов из-за ситуации на БВ) произошла ротация. С июня возобновились регулярные рейсы в Дубай, но появилась проблема с авиакеросином и ценами на него. Удары по нашим перерабатывающим мощностям стали сказываться. Хотя конфликт на БВ снова разгорается, так что, возможно, рейсы в эту сторону снова будут отменены.
Об ослаблении санкционного давления пока речи не идет. По восстановлению авиасообщения с США никаких сдвигов. Выпуск отечественных самолетов также происходит медленно, поэтому пока все выглядит так, что в ближайшие годы скорость выбытия перевозных мощностей будет быстрее, чем поступление новых бортов в парк.
Судя по операционным показателям за 1 полугодие ожидать какого-то положительного результата во 2 квартале не стоит. Скорее всего, мы увидим рост выручки в сочетании с итоговым убытком на фоне увеличения операционных расходов. P/E сейчас выглядит обманчиво дешевым, но почти наверняка во 2 квартале он будет уже либо очень высоким, либо вообще отрицательным из убытка LTM. Аэрофлот смотрится как явный бенефициар окончания СВО, но, к сожалению, пока все только идет по пути эскалации. Поэтому идеи в компании сейчас нет.
По этой причине акций Аэрофлота нет в портфеле и покупку не рассматриваю.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Неделя проигранных уровней: фундаментальный и технический взгляд на рынок
Прошедшая неделя выдалась для российского рынка крайне неудачной. Индекс МосБиржи продолжил падение, опустившись почти к 2100 пунктам — минимальному уровню с декабря 2022 года. Отскоки, если и случались, были слабыми и быстро сходили на нет. Рублевый индикатор обновил многолетний минимум, тогда как долларовый РТС чувствовал себя увереннее благодаря валютному фактору, хотя тоже опустился до минимума с января 2025 года.
За 18 недель снижения рынок технически созрел для отскока — торги в воскресенье это подтверждают. На закрытии торгов индекс МосБиржи показал рост на 0,49%, поднявшись до 2156,24 пункта. Но это, лишь техническая коррекция, а не смена тренда. Нефть реагирует на эскалацию вокруг Ирана, а вместе с ней и наш экспортно-ориентированный рынок, но внутренние проблемы перевешивают.
Фундаментальные факторы по-прежнему работают против роста. Геополитика, топливный кризис и инфляция оставляют рынку мало шансов на устойчивое восстановление.
Данные по бюджету за первое полугодие — одни из ключевых для фондового рынка, поскольку именно от них во многом зависит денежно-кредитная политика ЦБ. Цифры такие: доходы составили 18,6 трлн рублей (+5,8%), из которых нефтегазовые упали на 22,7% до 3,66 трлн, тогда как ненефтегазовые, напротив, выросли на 16,3% до 14,9 трлн.
Расходы оказались на уровне 24,3 трлн (+16,1%), а дефицит сложился в 5,73 трлн рублей, или 2,5% ВВП. При этом годовой план по дефициту — 3,8 трлн, так что за полгода мы уже превысили его почти в полтора раза.
Впрочем, есть и позитивный нюанс: по сравнению с пятью месяцами дефицит сократился с 6 трлн до 5,73 трлн. Но назвать это поводом для оптимизма сложно.
Особую тревогу вызывает инфляция: по данным Росстата, годовой показатель вырос до 6,02%, а с начала года цены прибавили 4,19%. Главный драйвер — топливо. Бензин и дизель дорожают на фоне дефицита, спрос вырос почти на треть, а в регионах вводят ограничения на заправку.
Впереди еще индексация тарифов ЖКХ, и ЦБ уже прямо заявил, что пространства для снижения ставки стало меньше. Заседание 24 июля — главный ориентир, и пауза выглядит почти неизбежной.
На геополитическом фронте ясности не прибавилось. Итоги саммита НАТО разочаровали: €70 млрд для Украины и формулировка о России как долгосрочной угрозе. ЕС готовит 21-й пакет санкций, который должен быть принят 13 июля. А в США сенаторы уже согласовали с Трампом меры против покупателей российской нефти. Единственной надеждой остается разговор Путина и Трампа, но его все откладывают.
Эскалация в Ормузском проливе и атаки на танкеры подталкивают нефтяные цены вверх. Если конфликт затянется, Brent вполне может закрепиться выше $80 за баррель — это стало бы серьезной поддержкой для российского рынка.
Техническая картина пока не радует. Уровень 2200 пробит, быстро вернуться выше не удалось, и теперь пространство для снижения открыто вплоть до 2000 пунктов. Шортов накопилось много, и рано или поздно их начнут закрывать, что может дать мощный отскок, поэтому шортить рынок стоит крайне аккуратно. Но пока тренд остается нисходящим.
На корпоративном фронте неделя будет насыщенной: дивидендные реестры закроют Мосэнерго, Татнефть, Сургутнефтегаз, Совкомфлот, Аэрофлот, Сбербанк, ДОМ РФ, Ростелеком, ВТБ и Базис. Отчетность представят X5, Henderson и Аэрофлот. А в макроэкономике выйдут данные по торговому балансу и индексу цен производителей.
• Лидеры: ЮГК #UGLD (+3,10%), Циан #CNRU (+1,70%), Позитив #POSI (+0,64%).
• Аутсайдеры: Полюс #PLZL (-8,11%), РусАгро #RAGR (-3,07%), Астра #ASTR (-2,90%).
13.07.2026 - понедельник
• #AFLT операционные результаты за июнь 2026 года
• #SVCB закрытие реестра по дивидендам 0.35 руб
• #NMTP закрытие реестра по дивидендам 1.1448 руб
• #BANE закрытие реестра по дивидендам 69.29 руб
• #LSRG закрытие реестра по дивидендам 78 руб
• #MDMG последний день с дивидендом 47 руб
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.
'Не является инвестиционной рекомендацией
Рынок застыл между страхом и ожиданием разворота. Что готовит новая неделя?
Главное событие прошлой недели — обвал рынка. Индекс МосБиржи упал с 2400 до 2200 пунктов, к выходным отскочил отыграв часть падения, но убедительных признаков разворота нет. Вопрос в том, прошли ли мы дно или это только промежуточный этап.
Сейчас прошли массовые распродажи, волатильность достигала 4–5% за день, а иногда и выше. При этом, возможно, самое сложное еще впереди. Мы видим классическую капитуляцию инвесторов, особенно тех, кто торговал с плечами: количество принудительных закрытий позиций заметно выросло.
Основная проблема — отсутствие фундаментальных позитивных факторов. Ни со стороны ставок и денежно-кредитной политики, ни в геополитике драйверов для роста нет. Иногда появляются локальные триггеры для отскока, но их слишком мало, чтобы изменить картину.
На предстоящей неделе внимание рынка будет распределено между двумя сюжетами. Первый — привычная работа Минфина, который продолжит корректировать валютные интервенции в зависимости от того, как складываются бюджетные доходы.
Но главная интрига связана с планами ЦБ на июль, когда регулятор собирается изменить механизм зеркалирования своих операций. Хотя это технический шаг, его следствие для рынка очевидно: спрос на валюту может возрасти.
Также стоит отметить, что из-за возвращения цен на энергоносители к докризисному уровню предложение валюты со стороны экспортеров уменьшится, что повышает риски дальнейшего ослабления рубля. Совсем скоро мы узнаем, насколько был оправдан недавний рост валютных котировок.
С 1 июля условия семейной ипотеки могут серьезно поменяться. Льготный период предлагают ограничить 15 годами — потом ставка станет обычной, рыночной. При этом сама ставка теперь будет зависеть от того, где вы покупаете квартиру и сколько у вас детей: от 2% до 12% годовых, и чем больше детей, тем меньше процент.
Последствия таких решений неоднозначны. С одной стороны, большое количество людей могут лишиться возможности взять квартиру в льготную ипотеку, а строительная отрасль может затормозиться. С другой — это должно сдержать рост цен на недвижимость.
Реакция Кремля: В интервью Павлу Зарубину, появившемся поздно вечером, Владимир Путин раскрыл ряд подробностей, касающихся переговорного процесса по Украине, которые в моменте могут снизить давление на котировки.
По его словам, Украина сама предлагала остановить удары по территориям обеих стран и ограничить конфликт четырьмя регионами — ЛНР, ДНР, Запорожской и Херсонской областей. Президент считает, что это связано с нехваткой людей в украинской армии.
Также он прокомментировал историю с Анкориджем: никаких бумаг там не подписывали, но какие-то варианты завершения конфликта обсуждались. Путин отметил, что компромиссы предлагала Америка, и Россия на них соглашалась.
Кроме того, президент усомнился во влиянии Европы на Трампа и сообщил о предстоящем визите американской делегации после иранского трека.
В фокусе внимания: первого июля ЦБ выложит подробности своего последнего заседания по ставке, а Росстат — свежие цифры по инфляции и деловой активности за июнь. Из корпоративных новостей: акционеры "Аэрофлота", ВТБ и "Полюса" соберутся, чтобы решить вопрос с дивидендами.
За рубежом тоже будет на что посмотреть. Китай, Европа и США публикуют индексы PMI, которые покажут, как чувствуют себя промышленность и услуги. А ближе к выходным выйдет главный американский отчет — данные по рынку труда, на который обычно реагирует весь мир.
29.06.2026 - понедельник
• #AFLT ГОСА по дивидендам за 2025 год в размере 5,29 руб/акция
• #ETLN ГОСА по дивидендам, рекомендация "не выплачивать"
• #KZOS закрытие реестра по дивидендам 2.85 руб
• #MRKP последний день с дивидендом 0.0725 руб
• #BELU закрытие реестра по дивидендам 10 руб
• #ZAYM последний день с дивидендом 4.36 руб
• #NKNC последний день с дивидендом 0.83 руб
Если пост оказался полезным, подписывайтесь на канал, ставьте лайки — это лучшая мотивация для меня делать подобные разборы.
'Не является инвестиционной рекомендацией
Новый виток эскалации набирает обороты. Что за ним последует?
Российский рынок сейчас напоминает натянутую струну — после двух обвалов за неделю он вплотную подошел к уровням, которые обычно служат последним рубежом для «медведей». Страх уже зашкаливает, а паника достигла таких значений, что исторический опыт подсказывает: вот-вот может сформироваться локальное дно. Но загвоздка в том, что одного технического отскока здесь мало — нужны реальные причины для роста, а их пока не видно.
Во главе угла по-прежнему цены: инфляция разгоняется (0,25% только за семь дней), а годовые показатели уже вплотную подобрались к 6%, и главный драйвер этого рывка — топливо. Если вслед за бензином и соляркой начнут дорожать продукты, логистика и стройматериалы, у ЦБ просто не останется поводов для позитива, и о снижении ставки придется забыть.
Однако ключевым источником неопределённости сейчас выступает украинский конфликт, эскалация которого создаёт всё новые риски. Баланс сил смещается: Киев переходит к более жёсткой риторике и требованиям.
На фоне этого на границе с Беларусью фиксируется рост напряжённости — ОДКБ отмечает почти ежедневные полёты украинских БПЛА, а официальный Киев ставит Минску условия: демонтировать ретрансляторы и остановить топливные поставки.
Риторика западных партнёров также заметно ужесточается. Госсекретарь США Марко Рубио по итогам встречи на Аляске подчеркнул, что речь шла лишь о предложениях, а не о соглашениях, — в противном случае, по его словам, боевые действия уже были бы остановлены. При этом он подтвердил готовность Вашингтона содействовать урегулированию в любом конструктивном формате, выразив уверенность, что США смогут выступить связующим звеном между сторонами.
Однако глава МИД России Сергей Лавров представил противоположную трактовку: по его версии, Москву ввели в заблуждение относительно достигнутых договорённостей, которые на деле использовались лишь для того, чтобы нарастить военную помощь Киеву.
Тем временем Эмманюэль Макрон заявил о сближении позиций Европы и США по украинскому вопросу, призвал усилить европейскую составляющую НАТО и сообщил о задержании танкера, причастного, по данным Парижа, к российским поставкам.
Вечерний отскок на торгах был полностью нивелирован новым ультиматумом со стороны Киева. Украинская сторона анонсирует новый этап противостояния: Зеленский объявил о запуске «40-дневной операции» против России, детали которой пока не раскрываются. Известно лишь, что она согласована с руководством СБУ и, по замыслу украинской стороны, должна привести к завершению боевых действий. Вопрос в том, о каком именно «воздействии» идёт речь — дипломатическом, информационном или военном.
Градус эскалации не может расти вечно — как и страх перед неизвестностью. Всему есть предел. Как только рынок увидит, что стоит за риторикой и ультиматумами, наступит момент истины: либо долгожданный отскок как глоток воздуха, либо обновление дна. Играть на упреждение, пытаясь купить неизвестность, сейчас — риск, который я бы не советовал брать на себя.
Из корпоративных новостей:
• Лидеры: Позитив (+5,9%), Диасофт (+2,3%), Сургутнефтегаз-ап (+2,2%), Астра (+2%).
• Аутсайдеры: Сегежа (-6,3%), БСП-ао (-5,2%), СПБ Биржа (-4,5%), Мечел-ао (-4,4%).
26.06.2026 - пятница
• #X5 ГОСА по дивидендам за 2025 год в размере 245 руб/акция
• #AQUA ГОСА по дивидендам за 2025 год в размере 10 руб/акция
• #RENI ГОСА: о распределении прибыли и выплате дивидендов за 2025 год
• #FLOT ГОСА по дивидендам в размере 4,87 руб/акция
• #KZOS последний день с дивидендом 2.85 руб
• #AFKS ГОСА по выплате дивидендов за 2025 год
• #BELU последний день с дивидендом 10 руб
• #FEES ГОСА в повестке допэмиссия
• #GAZP Собрание акционеров
• #KMAZ Собрание акционеров
• #PIKK Собрание акционеров
На еженедельной основе делаю обзор своих публичных стратегий, так что подписывайся на телеграм-канал, чтобы ничего не пропустить. Всех благодарю за внимание.
'Не является инвестиционной рекомендацией
Черкизово. Отчет за 1 кв 2026 по МСФО
Тикер: #GCHE
Текущая цена: 3234
Капитализация: 136.5 млрд
Сектор: Агропищепром
Сайт: https://cherkizovo-group.com/investors/
Мультипликаторы (LTM):
P/E - 3.61
P/S - 0.47
ND/EBITDA - 2.3
EV/EBITDA - 4.62
Что нравится:
✔️положительный FCF +5.8 млрд против -3.4 млрд в 1 кв 2025;
✔️чистый долг уменьшился на 3.6% к/к (139.9 → 135 млрд). ND/EBITDA улучшился с 2.48 до 2.3;
✔️нетто проц. расход снизился на 6.1% к/к (4.2 → 4 млрд);
✔️чистая прибыль +7.1 млрд против убытка -0.8 млрд в 1 кв 2025;
Что не нравится:
✔️выручка выросла всего на 0.8% г/г (65.4 → 65.9 млрд);
Дивиденды:
Выплата не менее 50% от чистой прибыли по МСФО скорректированной на изменение справедливой стоимости биологических активов и с/х продукции, при условии сохранения коэффициента ND/скор. EBITDA < 2.5 в среднесрочной перспективе. Выплата раз в полгода.
По данным сайта Доход выплата за 1 полугодие 2026 год прогнозируется в размере 161.15 руб. (ДД 4.98% от текущей цены).
Мой итог:
В 1 и 3 квартал компания выпускает урезанный отчет и не делится операционными показателями.
Компания объясняет рост выручки "благоприятным влиянием структуры ассортимента в большинстве сегментов". При этом цены на продукцию показали разнонаправленную динамику г/г. Курица и индейка на внутреннем рынке +6% и +3%, соответственно, готовая продукция +1%, живые свиньи -10%, курица на экспорт -8%. А также ужесточение ограничений на экспорт курицы в Китай отчасти негативно сказалось на динамике объемов продаж по сравнению с прошлым годом. Здесь еще можно добавить, что за последние 3 года импорт в Россию куриного филе из Китая вырос почти в 39 раз. И на данный момент куриное филе из Китая дешевле, чем произведенное в России, примерно на 30%.
В отчетном квартале получена неплохая прибыль, но часть из нее "бумажная", пришедшая из переоценки стоимости биоактивов (+4.9 млрд). В своем отчете Черкизово отражает также скорректированную прибыль и она заметно скромнее. Но, в целом, результат аналогичный (+2.2 млрд vs -0.1 млрд в 1 кв 2025).
FCF в 1 кв 2026 прилично положительный на фоне стремительного роста OCF (+443.8% г/г, 1.7 → 9.2 млрд) и снижения кап. затрат (-33.1% г/г, 5.1 → 3.4 млрд). Уменьшение Capex'а не новость, так как ранее компания анонсировало такой шаге по причине высокой стоимости заемного капитала.
Долговая нагрузка снизилась благодаря уменьшению чистого долга и росту EBITDA. Компания отдаляется от ND/EBITDA выше 2.5, что важно для регулярной выплаты дивидендов.
Предположения в прошлом обзоре (прирост выручки +9% и рентабельность 10%) оказались лишь частично верными (рентабельность 10.7%, хотя это без поправки на переоценку биоактивов). Поэтому расчеты были скорректированы из расчета прироста выручки +5% г/г. При таких вводных прибыль по итогу году может быть 30.3 млрд, что дает P/E 2026 = 4.5 и общий дивиденд в районе 242.3 руб (ДД 7.49% от текущей цены). Здесь еще раз стоит отметить, что из-за изменения стоимости биоактивов прибыль может прилично "шатать" в разные стороны. Опираясь на данные озвученные выше скор. прибыль может быть около 20.5 млрд (P/E скор. 2026 = 6.67).
Нестабильности также добавляет конфликт на Ближнем Востоке. С одной стороны, это, скорее всего, приведет к увеличению цен на продовольствие, а также, судя по всему уже привело к повышению спроса (экспорт продукции АПК с начала года достиг 16 млрд $ и это +22.5% г/г). С другой стороны, повышение цен на нефть удерживает рубль от значительного ослабления, а также негативно сказывается на себестоимости (рост затрат на топливо и удобрения).
Черкизово может быть бенефициаром ситуации вокруг Ормузского пролива, но пока сложно назвать оценку компании дешевой, а дивидендная доходность уступает другим компаниям на нашем рынке.
Акций Черкизово нет в портфеле, хотя продолжаю следить за компанией. Прогнозная справедливая стоимость - 3590 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Вы уверены, что знаете, почему падает рынок? Ответ вас не обрадует
Рынок продолжает обновлять минимумы, несмотря на то что нефть дорожает. Обычно это поддерживает котировки, но сейчас ситуация иная — падение идет широким фронтом, и сырьевой фактор просто не работает.
Причина, судя по всему, в резком геополитическом обострении. Создается впечатление, что украинский конфликт вступает в новую, еще более опасную фазу эскалации. Раньше многие страны поддерживали Украину с оговорками, а теперь все больше государств делают это открыто и без колебаний.
Конфликт не просто затягивается, а набирает обороты: Европа и Украина резко усилили атаки на энергоинфраструктуру РФ. Более того, согласно заявлению Лаврова, Лондон, Париж и Берлин официально договорились с Киевом о поставках дальнобойного оружия для ударов по российской территории. Это принципиально новый уровень угрозы, который рынок закладывает в цену.
Жесткая неделя для России на международной арене: Евросоюз ужесточает режим соблюдения нефтяных санкций: кораблям в Средиземном море разрешено задерживать иностранные танкеры, перевозящие российскую нефть. Новый, 21-й пакет ограничений может быть утвержден Еврокомиссией на текущей неделе.
Параллельно, по сведениям FT, США обсуждают возможность размещения ядерного оружия в дополнительных европейских странах. Среди наиболее заинтересованных — Польша и государства Балтии. Неудивительно, что в такой конфигурации российский рынок не находит причин для роста.
В секторе софта зафиксирована массовая распродажа: «Астра» и «ИВА» упали на двузначные проценты. При отсутствии корпоративных триггеров акции продолжают затяжное пике.
Схожая динамика у перегруженных долгами компаний — «Мечел», «Самолет» и «ЕвроТранс» просели значительно глубже рынка. Итог мрачный: 12 эмитентов обновили исторические минимумы, ещё 6 — минимумы за последние 10 лет.
Макростатистика тоже ухудшается. Инфляция за неделю ускорилась до 0,15%, а денежная масса М2 в мае прибавила 1,8 трлн рублей — это +13,2% годовых, что заметно выше ориентира ЦБ. Причем рост обеспечен не бюджетом, а кредитованием, что вдвойне тревожно.
Бюджетный дефицит вырос незначительно (+133 млрд), но позитива в этом мало. Даже если по итогам года дефицит уложится в 3% ВВП, ключевой вопрос — реакция ЦБ 19 июня. Наш прогноз: снижения ставки либо не будет вовсе, либо оно будет минимальным (25–50 б.п.) и сопровождаться жесткой риторикой. Рынок уже закладывает высокую ставку на 2027 год, а значит ОФЗ ждет дальнейшее давление.
• Лидеры: В2В-РТС #BTBR (+1,3%), Артген #ABIO (+0,7%), Акрон #AKRN (+0,4%).
• Аутсайдеры: IVA Technologies #IVAT (-22%), Группа Астра #ASTR (-16%), Самолет #SMLT (-9,6%).
09.06.2026 - вторник
• #MGKL МГКЛ операционные результаты за 5 месяцев 2026 года
• #PRMD Промомед собрание акционеров по дивидендам за 1 квартал (рекомендация — 8 руб./акцию)
• #KRSB Красноярскэнергосбыт собрание акционеров по дивидендам за 2025 год (рекомендация — 2,067 руб./акцию)
• #IRAO Интер РАО закрытие реестра по дивидендам 0,321425305785 руб. (дивгэп)
• #RTSB ТНС Энерго Ростов-на-Дону закрытие реестра по дивидендам (дивгэп)
• #DATA Аренадата последний день с дивидендом (0,71 руб. и 5,72 руб.)
• #SPBE СПб Биржа совет директоров по дивидендам
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией