Поиск

Финальные итоги тестирования стратегии «Интеллект»

Ну вот и подошел к концу мой масштабный тест стратегии «Интеллект» от ВТБ Мои Инвестиции. Несколько месяцев я наблюдал за тем, какие решения принимает ИИ, какие активы выбирает и насколько успешно справляется с непростым российским рынком. Пришло время подвести финальные итоги и ответить на главный вопрос: может ли ИИ заменить инвестору самостоятельный анализ?

🏦 Напомню механику. Стратегия «Искусственный интеллект» формируется передовой ИИ-моделью, которая анализирует макроэкономические данные, динамику цен активов и технические индикаторы. В выборку входит около 50 ключевых бумаг Мосбиржи, а также облигации и сырьевые активы. Сделки на счете совершаются автоматически на основе инвестиционных рекомендаций, исключая эмоции инвестора.

При этом стратегия довольно агрессивная и может инвестировать до 100% средств в акции. Правда, бездумно складывать все деньги в одну идею алгоритм не позволяет: доля одной бумаги ограничена 15%, а общий риск портфеля — 20%. В последние месяцы из-за повышенной волатильности модель сама снизила градус риска, удерживая около четверти портфеля в защитных инструментах — денежном рынке и фондах облигаций.

📊 За время моего тестирования стратегия показала себя заметно устойчивее самого рынка. На последнем замере с марта 2026 года ее результат составлял около -7% без учета комиссии сервиса против падения Индекса Мосбиржи примерно на 19,5%. По пути ИИ регулярно менял состав портфеля, фиксировал отдельные идеи и перераспределял деньги между акциями и защитными инструментами.

Что мне понравилось?
В первую очередь отсутствие необходимости постоянно следить за рынком. Алгоритм сам анализирует данные, формирует портфель и проводит ребалансировку, а инвестору остается лишь наблюдать за результатом. Для человека, который не хочет читать отчеты компаний, следить за нефтью, ставкой ЦБ и корпоративными новостями каждый день, это действительно удобно.

Но чудес я бы здесь не ждал. Опытный инвестор вполне может собрать более агрессивный портфель и на отдельных отрезках заработать больше. Главная ценность «Интеллекта», на мой взгляд, не в попытке любой ценой обогнать рынок, а в экономии времени и исключении эмоциональных решений. ИИ не боится просадок, не продает активы в панике и действует в рамках заранее заданной модели.

Если подводить итог моего эксперимента, то стратегия скорее подойдет новичкам и пассивным инвесторам, которым хочется получить готовый портфель без постоянного погружения в рынок. Я же по-прежнему предпочитаю самостоятельно искать отдельные инвестиционные кейсы. Но как инструмент для инвестора, который хочет делегировать большую часть работы алгоритму, «Интеллект» за время моего теста показал себя вполне рабочим решением.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня разбираться с рынком. Спасибо!

Финальные итоги тестирования стратегии «Интеллект»

ОФЗ — это не только купоны: как зарабатывать на движении цены

Когда говорят про ОФЗ, обычно подразумевают покупку облигации, получение купонов и ожидание погашения. Но на этом все не заканчивается. NPB Markets рассказали, как на самом деле зарабатывать на облигациях.

Облигацию необязательно держать несколько лет. ОФЗ торгуются на бирже, их цена ежедневно меняется, а значит, результат инвестора может складываться сразу из двух частей: купонного дохода и изменения стоимости самой бумаги.

И вторая часть иногда оказывается интереснее первой.

Почему вообще меняется цена ОФЗ

Условно есть облигация номиналом 1000 рублей, которая платит фиксированный купон 70 рублей в год.

Инвестор получает около 7% от номинала.

Теперь представим, что новые облигации на рынке позволяют получать значительно более высокую доходность. Старый выпуск с купоном 7% становится менее привлекательным.
Чтобы его по-прежнему покупали, рыночная цена должна снизиться.

Работает и обратная зависимость.

Если ставки в экономике снижаются, ранее выпущенные облигации с относительно высоким фиксированным купоном становятся интереснее. Покупатели готовы платить за них больше — цена растёт.

Получается связка:
доходности растут → цены облигаций обычно снижаются;
доходности снижаются → цены облигаций обычно растут.

Именно поэтому рынок ОФЗ реагирует на решения Банка России, инфляцию, бюджетную политику и ожидания участников относительно будущей ключевой ставки.

ОФЗ — это не только купоны: как зарабатывать на движении цены

Допустим, инвестор купил ОФЗ за 850 рублей.

Через некоторое время ситуация на рынке изменилась, доходности снизились, а цена этой же бумаги выросла до 930 рублей.

Разница составляет 80 рублей на облигацию, или примерно 9,4% относительно цены покупки.
При этом инвестор мог дополнительно получить купон.

Это упрощённый пример: в реальной сделке нужно учитывать накопленный купонный доход, комиссии, налогообложение и конкретные параметры выпуска. Но сам принцип именно такой.
Инвестор может заработать не потому, что дождался погашения облигации, а потому, что правильно оценил изменение процентных ставок.

Чем длиннее ОФЗ, тем сильнее может быть движениеРазные выпуски ОФЗ реагируют на изменение ставок по-разному.

Короткая облигация, которой осталось несколько месяцев до погашения, обычно меньше зависит от изменения долгосрочных ожиданий рынка.

У облигации с погашением через 10–15 лет ситуация другая. Покупатель фиксирует условия на гораздо больший срок, поэтому изменение требуемой рынком доходности сильнее влияет на её цену.

Для оценки этой чувствительности используется дюрация.

Чем выше дюрация, тем заметнее потенциальное изменение цены при движении процентных ставок.

Отсюда появляется возможность использовать длинные ОФЗ как ставку на снижение рыночных доходностей.

Но работает это в обе стороны.

Если ожидания не оправдаются и доходности пойдут вверх, длинная облигация может заметно подешеветь.

ОФЗ можно использовать по-разному

Первый вариант — классический. Купить облигацию и держать её до погашения, получая предусмотренные выпуском выплаты.
Второй — покупать бумаги под ожидание снижения доходностей и рассчитывать дополнительно заработать на росте цены.
Третий — работать с конкретными участками кривой доходности. Например, сравнивать короткие, средние и длинные выпуски и искать бумаги, где соотношение срока, доходности и процентного риска выглядит интереснее.

Есть ещё ОФЗ с плавающим купоном — флоатеры. Их поведение отличается от классических ОФЗ с постоянным купоном: выплаты привязаны к определённой ставке, поэтому чувствительность к изменению денежно-кредитной политики у них другая.

То есть само слово «ОФЗ» объединяет инструменты с разной логикой поведения.

Где здесь рискГосударственная облигация не означает, что её цена не может падать.

Если купить ОФЗ за 900 рублей, а затем рынок переоценит будущие ставки и бумага уйдёт на 820 рублей, при продаже инвестор зафиксирует убыток.

Если держать соответствующий выпуск до погашения, ситуация будет другой: эмитент погашает облигацию в соответствии с её условиями. Но для человека, который собирается именно торговать облигациями, промежуточное изменение цены имеет прямое значение.

Есть и другие параметры: ликвидность конкретного выпуска, спред между лучшей ценой покупки и продажи, НКД, комиссии брокера и налоги.

Поэтому смотреть только на размер купона недостаточно.

ОФЗ — это такой же рыночный инструментНа фондовом рынке часто ищут движение в акциях, валюте или фьючерсах, хотя крупный рынок существует буквально рядом.

В случае ОФЗ основным драйвером становится стоимость денег.

Рынок пытается заранее определить, куда пойдут ставки, какой будет инфляция и какую доходность инвесторы потребуют через несколько месяцев или лет. Эти ожидания постоянно отражаются в стоимости облигаций.

Поэтому на ОФЗ можно смотреть не только как на способ припарковать деньги под купон.
Их можно покупать, продавать, сравнивать по доходности и дюрации и использовать для работы с ожиданиями по процентным ставкам.

Если хотите посмотреть, как это работает непосредственно через биржевые инструменты и на что смотреть при работе с ОФЗ, я подробнее разобрал тему в видео:
https://www.youtube.com/watch?v=0b1Gj3UJmOo

Страница мониторинга облигаций: https://brokerlist.info/obligacii/

Главное — не путать низкий кредитный риск государственных облигаций с отсутствием рыночного риска. Цена ОФЗ способна заметно меняться, а чем активнее вы пытаетесь заработать на этом движении, тем больше значение имеют момент входа, срок бумаги и дюрация.

Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.

ОФЗ — это не только купоны: как зарабатывать на движении цены

Мосбиржа - ставка на комиссии и дивиденды


Пока Индекс Мосбиржи топчется на месте вблизи своих многолетних минимумов, заглянул в свежий отчет самой площадки. Комиссии растут, прибыль к прошлому году еще в плюсе, но котировки оставляют желать лучшего. Что же происходит с бизнесом? Давайте посмотрим в отчете.

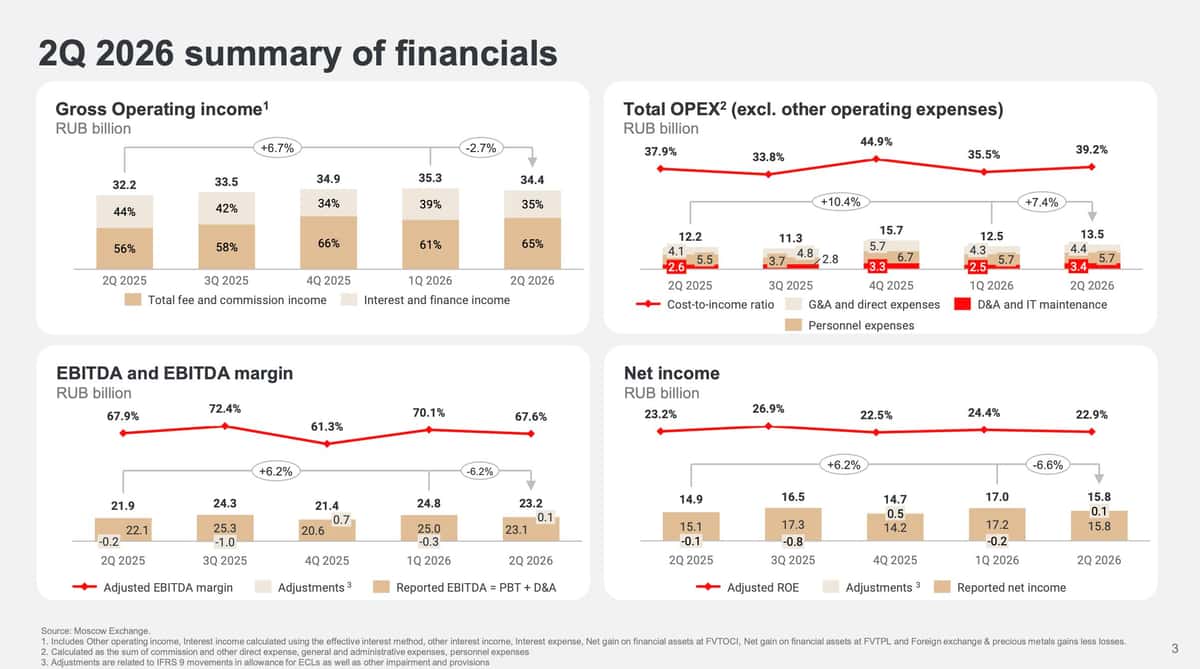
🏛 Итак, чистая прибыль за второй квартал выросла на 4,7% г/г до 15,8 млрд рублей, хотя относительно первого квартала снизилась на 8%. За полугодие получили уже 32,9 млрд, плюс 17,8%. Еще интереснее комиссии: за квартал они выросли на 24,8% до 22,3 млрд, а за полугодие - на 20,4% до 43,8 млрд рублей. Их доля в доходах биржи достигла 65%. Вроде бы все хорошо, но почему рынок не спешит переоценивать бумагу?

Качество роста неоднородное. Обороты на рынке акций снизились на 20,5%, а комиссии - на 27,3%. Зато денежный рынок принес на 27,3% больше комиссий при росте объемов на 48,4%, хорошо чувствует себя и срочный рынок. Только облигаций за квартал разместили на 3,3 трлн рублей. Частных инвесторов уже 42,2 млн, ИИС - 6,4 млн, а собственные средства биржи достигают 194 млрд рублей при отсутствии долга.

Главная проблема сейчас в процентных доходах. За квартал они сократились на 16% до 11,9 млрд рублей. Ключевая ставка пошла вниз, а вместе с ней снижается доходность огромного инвестиционного портфеля Мосбиржи на 2,65 трлн рублей. Одновременно растут расходы: только амортизация и ИТ-обслуживание прибавили 31,4%. Скорректированная EBITDA выросла всего на 6,2% до 23,2 млрд рублей при все еще шикарной марже 67,6%.

💰 Зато дивидендная история выглядит интересно. За 2025 год акционерам выплатили 19,57 рубля на акцию, или 44,5 млрд рублей - 75% прибыли. Промежуточных дивидендов за полугодие нет, но консенсус на следующий год сейчас находится около 20,5 рубля на акцию. От текущих котировок это примерно 13,4% форвардной доходности - вполне щедро для дивидендного инвестора.

Из ближайших драйверов - расширение основной торговой сессии с 14 сентября и планы по запуску криптовалютных инструментов до конца года. Мосбиржа продолжает работать над повышением вовлеченности инвесторов и трейдеров. В том числе с помощью конкурса «Лучший частный инвестор-2026», где клиент Финама наторговал на фьючерсе доллар-рубль более 350% за 4 месяца. Суммарный торговый оборот участников ЛЧИ-2026 достиг рекордных ₽3,5 трлн, что более чем в три раза превышает предыдущий максимум 2023 года.

В итоге по комиссиям и балансу Мосбиржа выглядит спокойно. Но снижение ставки постепенно отнимает прежний процентный драйвер, а полноценного возвращения активности на рынок акций мы пока не увидели. Поэтому сейчас это для меня в первую очередь ставка на рост комиссионного бизнеса и дивиденды, а не на дешевую оценку. С интересом буду ждать отчет за третий квартал.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня каждый день публиковать аналитику, а вам плюс к карме. Спасибо!
$MOEX

Мосбиржа - ставка на комиссии и дивиденды

ЦБ оставил ставку на 14% — и рынок обиделся

Неделя снова прошла под флагом макроэкономики. Главный ньюсмейкер — Банк России, который в пятницу провёл заседание по ключевой ставке. Спойлер: без сюрпризов. Но рынок всё равно умудрился упасть.
Разбираем главное.


Заседание ЦБ: ставка без изменений


Ключевая ставка сохранена на уровне 14%.
Что ещё сказал регулятор:
Параметр Значение
Оценка устойчивой инфляции (год вперёд) повышена с 4–5% до 5–6%
Прогноз инфляции на 2026 год 6–7% (сохранён)
Цель на 2027+ 4% (без изменений)
Проинфляционные риски, которые выделил ЦБ:
• Высокие инфляционные ожидания (как населения, так и бизнеса)
• Разрыв между зарплатами и производительностью труда
• Повышенный потребительский спрос
• Рост кредитной активности (особенно компаний)
• Дефицит бюджета
• 🔥 Рост цен на топливо — именно из-за него оценка устойчивой инфляции поднята до 5–6%

Что сказала Набиуллина:
Понижение ставки на заседании даже не обсуждалось. Вокруг сохранения ставки сложился широкий консенсус.
ЦБ будет следить за:
1. Динамикой корпоративного кредита
2. Бюджетными параметрами
3. Ценами на моторное топливо
4. Состоянием рынка труда
Реакция рынка в пятницу:
• Индекс российских акций: –1,2%
• Индекс гособлигаций (ОФЗ): –0,98%
Комментарий: ничего нового ЦБ не сказал — всё это было в августовском проекте «Основных направлений ДКП». Там же ЦБ обозначил целевое значение средней ставки на текущий год: 14,5–14,6%. При условии того, что сейчас ставка уже ниже средней – 14%, а начинался год со ставки 16%, элементарный математический подсчет говорит о том, что на конец года ставка ну никак не может быть ниже текущих 14%. Но рынок, видимо, полон оптимистов, которые думали, что цикл снижения ставок будет длиться вечно. Не будет.


Макроэкономика: Дефицит бюджета - рекорд
Дефицит федерального бюджета за январь — август 2026: 5,8 трлн руб. (2,5% ВВП).
Для сравнения: в законе о бюджете на 2026 год заложен дефицит 3,786 трлн руб. (1,6% ВВП).
Факт уже превысил прогноз в 1,5 раза!
Комментарий: дефицит бюджета — максимальный за 10 лет. Но Минфин невозмутим: Силуанов заявил, что прогноз по дефициту может быть увеличен. Возвращаясь к решению ЦБ: при таком дефиците ждать быстрого снижения ставки наивно.


Инфляция: небольшой рост
По данным Росстата, с 1 по 7 сентября цены выросли на 0,05% (после дефляции –0,01% неделей ранее).
С начала года: +4,72%
Годовая инфляция (данные минэкономики): 6,29% (было 6,32%)
Комментарий: инфляция стабилизировалась вблизи 6,3%. Это в рамках прогноза ЦБ (6–7%), но всё ещё далеко от цели 4%.


Новости компаний

1. СБЕР: прибыль +19% за 8 месяцев
Результаты по РПБУ за август и 8 месяцев 2026:
Показатель Значение Динамика
Чистая прибыль (8 мес.) 1 332,7 млрд руб. +19,0% г/г
ROE 22,9% —
Чистый процентный доход 2 441,3 млрд руб. +24,8% г/г
Комиссионный доход 475,9 млрд руб. +0,1% г/г
Операционные расходы 806,7 млрд руб. +14,9% г/г
Август отдельно:
• Чистая прибыль: 169,1 млрд руб. (+14,2%)
• ROE: 23,1%
• Чистый процентный доход: +27,0%
• Комиссионный доход: –4,2% (тревожный сигнал!)
Комментарий: снова сильные результаты. Рост прибыли немного замедлился, но остаётся значительным. Главный драйвер — чистый процентный доход (+27%). Слабое место — комиссионные доходы, которые падают второй месяц подряд.
Вердикт: Сбер по-прежнему локомотив рынка. ROE ~23% — отличный показатель.


2. Совкомбанк: непонятная сделка
Один из акционеров Совкомбанка продал крупный пакет акций институциональным инвесторам.
Что известно:
• Книгу заявок закрыли 7 институциональных инвесторов
• Основной акционер (МКАО «Совко капитал партнерс») нарастил свою долю, выкупив акции у неназванного акционера
• Банк не выступал стороной сделки
Что НЕ известно:
• Цена размещения
• Размер пакета
• Условия сделки
Комментарий: отсутствие информации — это плохо. Инвесторы не любят неопределённость. Это уже не первая неожиданная продажа акций банка в этом году. Это уже не первая в текущем году неожиданная продажа акций на рынке: ранее один из акционеров компании уже реализовал крупный пакет бумаг.
Вердикт: негатив для настроений. Рынок не любит непрозрачность. И будет закладывать это в цену акций.


Итоги недели одной строкой
Событие Итог
🏦 ЦБ Ставка 14%, понижение не обсуждалось
📊 Устойчивая инфляция Оценка повышена с 4–5% до 5–6%
📉 Рынок Акции –1,2%, ОФЗ –0,67% (разочарование)
💰 Бюджет Дефицит 5,8 трлн руб. — рекорд за 10 лет
📈 Инфляция 6,29% годовых, пока в рамках прогноза
🟢 Сбер Прибыль +19%, ROE 22,9%, но комиссии падают
🔴 Совкомбанк Продажа пакета без раскрытия условий

Рынок падает, держим удар!)

Мой рынок: потери, вклады и немного оптимизма 📊
Пару дней я не выпускал серьезных постов. 📉 Рынок сильно штормит, мои текущие потери не покрываются активным доходом, что меня огорчает. 😔 Хотя, не могу не заметить: работа постепенно становится более эффективным источником дохода, что вдохновляет работать лучше. 💪 Что мне остается? Гонять туда-сюда те же деньги, что уже есть.
Итак, по порядку. 👉 Вышел из Сегежи (06 выпуска). Сказать, что я думаю про банкротство в ближайшее время? Скорее — нет, но постоянное снижение рейтинга уверенности не добавляет. Компания будет жить до тех пор, пока у Системы есть силы. Сколько это продлится — я не знаю. Зарезал лося, закрыл с убытком порядка -25к. Увы и ах. 😩
Я продолжаю участвовать в челлендже «Перенеси маржиналки 100.000.000 рублей». Осталось перенести 3.000.000 рублей, при этом я уже заплатил брокеру несколько десятков тысяч комиссии (согласно специальным условиям). И так уж вышло, что позиции я держу, поэтому платить продолжу. 😅 Но тут тоже не все гладко: позиции падают, так что потери (бумажный убыток) — порядка 100.000. Самолёт и Балтийский подводят. Но недавно на 100.000к отлично оплатился ПАО КОКС — как всегда вывозит эту жизнь, спасибо ему! 🙏
МГКЛ не дает расслабиться: убыток в бумаге — 110.000р. Также не радуют Делимобиль с Вушем — всё красное. Тут тоже пара десятков убытков. Короче, резюмируя: убытки повсюду, обидно, блин! 😤 Всё это превышает мою месячную ЗП. Вот такая нерадость.
С другой стороны, это не меняет отношения к рынку. Падения облигаций сейчас — мировая тенденция, связанная с ожиданиями повышенной инфляции. 📈 О чем я, кстати, говорил в начале лета: «Не верьте текущей низкой инфляции и дефляции тем более — топливо еще даст свои негативные плоды» — говорил я. И оно дает. Энергоресурсы дорожают по всему миру, следовательно, растет инфляция, а облигации от инфляции не защищают. Такие дела. 🤷‍♂️
Хорошее тоже должно быть? Пока умеренно позитивное есть:✅ В красном банке успел поймать 19% на вклад на пару месяцев (мелочь, а приятно — ограничение всего 50к).✅ В фиолетово-маркетплейсном банке открыл вклад на 4 месяца под 14,7% — тоже приятно.✅ Пересмотрел краудфандинговые платформы с залогами. Порегался в нескольких, решил часть капитала с рынка перетянуть туда (разумеется, с диверсификацией). А то как почитаешь отзывы странных ребят, которые 100% капитала в 1 займ вкладывают, а потом плачут, что дефолт случился, — волосы дыбом! 😱
Общая сумма моих вложений в бизнес уже превышает 1 млн. Долю буду наращивать. Кстати, опыт с одной из платформ (4 месяца): средняя доходность до вычета НДФЛ — 25%. Посмотрим, что будет дальше. 👀
Пока вот такие успехи. А больше интересного — не только тут. 😉
ПОДПИСЫВАЙТЕСЬ! Это важно! 📢

В посте нет индивидуальных рекомендаций и нет призывов к действию. Всё, что вы делаете со своими деньгами, вы делаете на свой страх и риск.
На скринах:Сколько осталось додержать маржиналки, некоторые из выплат по займам ну и на десерт минуса по МГКЛ.
$RU000A10A3W1 $RU000A104JQ3 $RU000A10BW96 $RU000A10B0S4 $RU000A10FWY1 $RU000A10FQB1 $RU000A10F512 $RU000A10C6U6 $MGKL1P2 $RU000A10CB66
#инвестиции #прояви_себя #облигации #убытки #фэйлы

Рынок падает, держим удар!)


С 1 сентября 2026 года в России начинается не «новый эксперимент», а первый обязательный этап массового внедрения цифровой формы национальной валюты. Закон уже принят, банки отчитались о готовности, крупные сети заявили о подключении. Для граждан использование остается добровольным. Для части финансового сектора и ритейла — нет.
Это не криптовалюта и не отдельная денежная единица. Один цифровой рубль равен одному наличному и одному безналичному. Меняется не номинал, а архитектура денег: счет открывается не в коммерческом банке, а на платформе Банка России. Банк в этой схеме становится окном доступа, а не хранителем остатка.
Ниже — как устроена новая форма рубля, что реально заработает завтра, где пределы первого этапа и какие последствия это несет для рынка.

Третья форма денег, а не «российский биткоин»

Банк России с самого начала описывает цифровой рубль как третью форму национальной валюты — рядом с бумажными купюрами и средствами на счетах в банках. Эмитент один: Центральный банк. Обязательство тоже одно: перед владельцем кошелька отвечает регулятор, а не кредитная организация.
Отсюда несколько практических следствий, которые часто теряются в общих разговорах о «цифровизации».
Цифровой рубль нельзя положить на вклад. На остаток не начисляют процент. Им нельзя выдать кредит. Кешбэка как у карты тоже нет: это платежный инструмент, а не продукт лояльности. Зато перевод внутри платформы не зависит от лимитов конкретного банка и не «зависает» между разными кредитными организациями — операция идет на инфраструктуре ЦБ.
Техническая модель двухуровневая. Пользователь не заходит напрямую в личный кабинет Центробанка. Он открывает кошелек через приложение банка-участника платформы. Сам счет при этом живет на платформе регулятора. У человека один цифровой кошелек, но доступ к нему можно получить из приложений разных банков, если они подключены.
Это и есть главное отличие от привычного безнала. Деньги на карте Сбера — обязательство Сбера. Цифровые рубли — обязательство Банка России. При отзыве лицензии у коммерческого банка остаток на цифровом кошельке не «зависает» в конкурсной массе.
Обратная сторона той же конструкции: средства уходят с баланса банковской системы. Для кредитования экономики это уже не депозитная база, а обязательство ЦБ.

Как проект дошел до 1 сентября

Идея обсуждается с 2020 года. Концепция опубликована в 2021-м. Пилот с реальными операциями идет с августа 2023 года. К лету 2025-го ЦБ отчитывался о более чем 100 тысячах операций: десятки тысяч переводов, оплаты товаров и услуг, исполнение смарт-контрактов.
Первоначально массовый запуск хотели начать в июле 2025 года. Срок сдвинули на сентябрь 2026-го. Набиуллина объясняла это не технологическим сбоем, а доработкой экономической модели и консультациями с банками. «Это проект развивающийся», — говорила она летом 2026 года.
Юридическую рамку массового этапа задал федеральный закон № 248-ФЗ, подписанный в июле 2025 года. Он закрепил трехволновую схему подключения банков и торговли до 2028 года.
То есть 1 сентября — не финиш проекта. Это момент, когда добровольный пилот сменяется обязательством для крупнейших игроков.

Что именно включается завтра

С 1 сентября 12 системно значимых банков обязаны дать клиентам возможность открыть счет цифрового рубля, пополнить его, перевести средства и оплатить товары и услуги. По оценке ЦБ, на эту группу приходится более 80% платежного рынка. В перечень входят Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Т-Банк, ПСБ, Россельхозбанк, Юникредит банк, Райффайзенбанк, Совкомбанк, Московский кредитный банк и «Дом.РФ».
Параллельно доступ должны обеспечить банки, признанные значимыми на рынке платежных услуг. Три из них получили статус только в феврале 2026 года и, по словам Аллы Бакиной, директора департамента национальной платежной системы ЦБ, могут не успеть к дате. Регулятор пообещал им помощь до конца года. Всего к платформе в разной стадии подключения находятся более 130 банков, включая небольшие, у которых обязанность наступит позже.
На стороне торговли правило жестче. С 1 сентября принимать цифровой рубль обязаны компании с выручкой более 120 млн рублей за предыдущий календарный год, если на 1 января 2026-го у них был договор с банком из числа значимых. Среди тех, кто публично подтвердил готовность, — Ozon, Wildberries, «Магнит», МТС, «Аэрофлот», а также крупные операторы связи. МТС, «Ростелеком» и «МегаФон» готовили прием оплаты через собственные платежные контуры.
Дальше закон идет волнами:

с 1 сентября 2027 года — банки с универсальной лицензией и торговля с выручкой от 30 млн рублей;
с 1 сентября 2028 года — остальные банки и продавцы с выручкой от 20 млн;
микробизнес с выручкой менее 5 млн рублей и точки без интернета от обязанности принимать цифровой рубль освобождены.

Отдельно с той же даты банки должны уметь работать с универсальным QR-кодом на базе решения НСПК. Идея простая: один код на кассе вместо нескольких, внутри — СБП, банковские платежные сервисы, позже и цифровой рубль. Бонусы и скидки выбранного способа оплаты сохраняются.
Для человека это выглядит так: в приложении банка появляется раздел «Цифровой рубль». Клиент сам открывает кошелек. Автоматически его никто не заводит, заявления об отказе в МФЦ писать не нужно.

Как пользоваться: лимиты, комиссии, что можно и чего нельзя

Пополнение идет с обычного банковского счета. Курс один к одному. Наличные сначала нужно внести на счет в банке, затем перевести в цифровой кошелек. Обратный путь такой же: сначала вывод на банковский счет, потом снятие в банкомате.
Единственный жесткий лимит для физлица — 300 тыс. рублей в месяц на перевод со своего безналичного счета на цифровой. Бакина называла эту сумму «в среднем достаточной». Распоряжаться уже лежащими на кошельке деньгами можно без потолка: переводы внутри платформы не режут. Сверх лимита кошелек можно пополнять переводами от других людей. У юрлиц лимита на пополнение нет.
Комиссии. Для граждан платежи и переводы бесплатны бессрочно. Для бизнеса нулевой тариф действует до 31 декабря 2026 года. С 2027 года базовая ставка за прием оплаты — 0,3% от суммы, но не больше 1500 рублей за операцию. Это заметно ниже типичного карточного эквайринга в 1–2% и ниже многих тарифов СБП. Платежи в бюджет в цифровых рублях для граждан и компаний идут без комиссии.
Что доступно с первого дня массового этапа: открытие и закрытие счета, пополнение и вывод, переводы по номеру телефона, автопереводы, оплата по QR-коду, расчеты с государством — налоги, пошлины, штрафы. Вклады и кредиты в этой форме денег не появятся.
Офлайн-режим, о котором ЦБ говорил как о будущем аналоге наличных, на старте массового этапа еще не является полноценной заменой купюре. Сейчас без связи операция не проходит. Режим «заранее отложить сумму на телефон и платить без сети» остается в планах, а не в базовом сценарии 1 сентября.

Зачем государству отдельная форма рубля

Публичная аргументация ЦБ собрана вокруг четырех задач.
Первая — дешевые внутренние платежи. Для человека это бесплатный перевод без банковского потолка СБП. Для ритейла — снижение стоимости приема оплаты. Эксперты, которых цитировали «Известия», оценивают экономию бизнеса на комиссиях в диапазоне 40–150 млрд рублей в год по сравнению с классическим эквайрингом, если инструмент наберет оборот.
Вторая — контроль целевого расходования бюджетных денег. Цифровой рубль программируется. Смарт-контракт может разрешить тратить субсидию только на определенный тип товаров, в заданный срок и у заданного круга получателей. В пилоте уже отрабатывали социальные выплаты, субсидии фермерам, компенсации на школьную форму и питание. Для Казначейства это способ видеть движение средств не постфактум по отчетам, а в контуре самой платежной операции.
Третья — устойчивость внутренней платежной инфраструктуры. После 2022 года Россия ускорила строительство контуров, которые меньше зависят от Visa, Mastercard и SWIFT. Цифровой рубль в этой логике — не замена «Мира» и СБП, а еще один слой, который эмитирует и клирит сам ЦБ.
Четвертая — задел под трансграничные расчеты. На старте цифровой рубль работает внутри российской платформы. Международного «включения из коробки» нет. Но регулятор прямо связывал проект с расчетами между центробанками и снижением зависимости от посредников. В связке с цифровым юанем, инициативами БРИКС и двусторонними мостами это выглядит как долгосрочная ставка, а не функция первого дня.
Отдельно стоит политический контраст той же даты. 1 сентября в силу вступают и новые правила оборота криптовалют: лицензирование площадок, лимиты для неквалифицированных инвесторов, запрет использовать крипту как средство платежа внутри страны. Государственная цифровая валюта запускается шире в тот момент, когда частные цифровые деньги жестко отделяют от платежного оборота.

Что это значит для банков

Для кредитных организаций цифровой рубль — одновременно новый канал обслуживания и удар по двум привычным источникам денег: остаткам на счетах и комиссиям.
Когда клиент переводит 100 тысяч с депозита или текущего счета в цифровой кошелек, банк теряет пассив. На платформе ЦБ эти деньги уже не работают в кредитном портфеле. ЦБ это понимает и сам описывал риск оттока ликвидности. Ответ регулятора — поэтапность, отсутствие процента на остаток и лимит пополнения 300 тыс. рублей в месяц. В документах по денежно-кредитной политике Банк России пишет, что при необходимости восполнит ликвидность операциями рефинансирования и не меняет из-за этого операционную процедуру управления ставкой.
Оценки рынка шире. В разных исследованиях потенциальный отток с депозитов закладывали в диапазоне 5–20% при агрессивном сценарии. Сильнее эффект бьет по небольшим банкам: прирост цифрового рубля на 1 млрд там может снять с депозитов больше, чем у системно значимых игроков. По комиссиям пессимистичные оценки доходили до десятков миллиардов рублей в год после окончания льготного периода — это уже история 2027–2028 годов, не первых недель сентября.
Банки это видят. Поэтому параллельно идет дискуссия, которую Набиуллина обозначила открыто: возможны пилоты кошельков не только на балансе ЦБ, но и на балансе самих банков. Если такая модель появится, часть средств вернется в контур кредитных организаций. Пока базовый запуск идет по более жесткой схеме «кошелек на платформе регулятора».
Для инвестора в банковские акции ближайшие кварталы важнее не лозунг «третья форма денег», а три измеримых вещи: скорость перетока остатков, доля эквайринга, которую ритейл уведет на цифровой рубль после введения тарифа 0,3%, и то, компенсирует ли ЦБ выпадающую ликвидность без давления на чистую процентную маржу.

Что это значит для бизнеса и ритейла

Крупному ритейлу и маркетплейсам отказываться нельзя. Среднему — пока можно. Мелкому с выручкой до 5 млн — можно и дальше.
Экономика приема выглядит привлекательно, особенно до конца 2026 года, пока тариф нулевой. Даже после 1 января 2027-го 0,3% с потолком 1500 рублей за операцию дешевле карты. На обороте 1 млн рублей в месяц разница с эквайрингом 2% — это около 17 тыс. рублей экономии; на 3 млн — уже порядка 50 тыс. в месяц. Цифры грубые, но направление понятное.
Технически кассы массово менять не нужно. Достаточно интернета и QR. Универсальный код как раз должен убрать путаницу «какой из трех квадратов сканировать».
Слабое место первого этапа — охват. Обязаны крупные сети и клиенты крупнейших банков. Магазин у дома, рынок, небольшая клиника и значительная часть региональной розницы завтра цифровой рубль принимать не будут. Поэтому «заплатить везде», как картой «Мир», 1 сентября не получится.
Для компаний, которые работают с госконтрактами и субсидиями, интереснее не касса, а смарт-контракты. Пока их на платформе создает сам Банк России, а не произвольный бизнес. Расширение этой функции — один из следующих этапов, и именно он может дать цифровому рублю роль, которой нет у СБП.

Как на это смотрят сами люди

Опросы конца августа дают картину скорее любопытства, чем ажиотажа.
По исследованию ВТБ среди 1,5 тыс. жителей крупных городов, 62% готовы попробовать операции с цифровым рублем. Из них 27% собираются открыть счет сразу, 34% — когда увидят оплату в магазинах. Главный плюс для респондентов — ниже комиссии (59%). 40% отдельно отмечают, что деньги лежат на платформе ЦБ, а доступ есть из разных приложений.
С зарплатой осторожнее. Формально 66% «готовы» получать оклад в цифровых рублях, но без условий согласны только 16%. Остальные ждут бонус, надбавку или прямое решение работодателя либо государства. ЦБ и Минфин подчеркивают: принудительно переводить зарплаты на новую форму денег не будут.
Другие замеры скромнее. Июльский опрос «Выберу.ру» и «Еврокредит.ру» показывал 46% тех, кто планирует пользоваться инструментом, и 18% твердых отказов. Молодежь 18–24 лет заметно лояльнее старших групп.
Это важно для прогноза оборота. До конца 2026 года аналитики не ждут лавины. Денис Астафьев оценивал объем операций ближайших месяцев как десятки, в лучшем случае сотни миллиардов рублей — то есть пилотный масштаб на большой инфраструктуре. К 2030 году тот же круг оценок дает развилку от 4 до 10 трлн рублей оборота, или 3–5% транзакций физлиц, если розничный товарооборот будет около 100 трлн. Разброс широкий, и он честно отражает главное: технология готова, привычка — нет.

Где Россия на мировой карте CBDC

Китайский e-CNY по объему и охвату далеко впереди. К середине десятилетия речь уже шла о сотнях миллионов кошельков и накопленных транзакциях на триллионы юаней; трансграничные пилоты охватывают Гонконг, Юго-Восточную Азию и отдельные коридоры для бизнеса. Европейский цифровой евро все еще в регуляторно-политической стадии. Индия и ОАЭ двигают свои розничные и оптовые контуры.
Российская модель ближе к «розничной CBDC с банками как интерфейсом», чем к оптовой системе только для межбанковского клиринга. Сильная сторона на старте — встроенность в уже привычные приложения и единый QR. Слабая — международное признание. Пока цифровой рубль не с чем «обменять на кассе» за пределами страны. Любой мост с e-CNY или контуром БРИКС потребует отдельных соглашений, валютного контроля и политической воли с обеих сторон.
Для инвестора это означает развилку. Внутри страны проект может относительно быстро стать еще одним дешевым платежным рельсом. Как инструмент обхода санкционных ограничений в торговле он заработает только если появится работающий внешний контур. На 1 сентября этого контура в рознице нет.
Риски, о которых стоит говорить прямо
Прозрачность. ЦБ говорит о банковской тайне и добровольности. Одновременно сама конструкция дает регулятору полную историю операций на собственной платформе. Для борьбы с отмыванием и контроля бюджета это плюс. Для тех, кто ценит невидимость наличных, это минус. Цифровой рубль не анонимен, как купюра.
Программируемость. Смарт-контракт полезен, когда субсидию нельзя потратить на что попало. Тот же механизм теоретически позволяет ограничить, на что и когда можно тратить конкретную сумму. Закон и ЦБ подчеркивают, что оператор не должен диктовать, как пользователь распоряжается деньгами, вне рамок закона и договора. Насколько эта граница устоит в практике бюджетных выплат — вопрос не технический, а политический.
Киберустойчивость. Платформа централизованная. Это проще в управлении, чем распределенный реестр, и создает иной профиль риска: ценность цели выше, точек отказа меньше. ЦБ годами готовил контур, но массовый вход миллионов клиентов — всегда проверка на нагрузку, мошенничество и социальную инженерию. Сценарий знаком по СБП и картам: инструмент новый, схемы обмана под него появятся в первые же недели.
Банковская маржа. Если дешевый платеж и «безопасный кошелек ЦБ» начнут перетягивать операционные остатки, банки ответят либо более высокой ставкой по вкладам, либо более дорогим кредитом, либо новой комиссионной линейкой вокруг сервисов, которых у цифрового рубля нет — кредиты, накопительные счета, подписки, премиальное обслуживание.
Нулевой интерес на остатке. Это сознательный дизайн, чтобы не убить депозитный рынок. Для пользователя это аргумент не хранить на кошельке «подушку», а держать там ровно столько, сколько нужно для платежей. Если так и случится, страхи об обвале пассивов банков окажутся преувеличены.

Что не случится 1 сентября

Не исчезнут наличные. ЦБ не объявлял отмену купюр.
Не произойдет автоматической конвертации зарплат и пенсий.
Не появится полноценный международный цифровой рубль для туристов и импортеров.
Не откроется вклад «цифровой рубль 16% годовых».
Не заменится СБП. Скорее, на кассе появится еще один способ внутри того же QR.
Не случится мгновенного перетока триллионов. Инфраструктура рассчитана на миллионы клиентов, живые остатки на пилотных счетах до старта измерялись скромными десятками миллионов. Масштаб и привычка — разные вещи.

Практический вывод для трех аудиторий

Гражданину. Если вы клиент крупного банка, 1 сентября в приложении можно открыть кошелек за пару минут. Имеет смысл попробовать на небольшой сумме: перевод знакомому, оплата у сети, которая точно принимает, платеж в бюджет. Держать там все сбережения бессмысленно — процента нет. Лимит 300 тыс. в месяц с одного банковского счета стоит учитывать, если захотите перевести сразу крупную сумму.
Бизнесу. Крупному ритейлу и сервисам с выручкой выше 120 млн нужно проверить договор с банком и готовность кассового контура. Среднему — считать экономику: до конца года прием бесплатный, с 2027-го 0,3% все равно выгоднее карты. Тем, кто живет на субсидиях и госконтрактах, стоит отдельно следить за смарт-контрактами: именно там цифровой рубль может стать не «еще одним QR», а условием получения денег.
Инвестору. Короткий горизонт — нейтральный или слабо негативный для банковской маржи и эквайринговых доходов, если переток пойдет быстрее ожиданий. Средний горизонт — плюс для крупного ритейла и платежных интерфейсов, которые встроят новый способ без потери трафика. Длинный горизонт зависит не от кнопки в приложении Сбера, а от того, появится ли у цифрового рубля внешний контур расчетов. Пока это ставка на инфраструктуру, а не на курсовой актив.

Цифровой рубль 1 сентября не переписывает денежную систему за ночь. Он ставит рядом с привычным безналом счет, который принадлежит клиенту, но живет у государства. Насколько этим счетом будут пользоваться, решит не закон, а простая вещь: удобнее ли это карты и СБП в обычной покупке. Первые недели осени как раз и покажут, есть ли у третьей формы рубля спрос — или пока только обязательная инфраструктура.

⛴️ Совкомфлот восстанавливается быстрее ожиданий.

Совкомфлот $FLOT опубликовал результаты по МСФО за 1П2026. После слабого 2025 г. восстановление видно уже не только в чистой прибыли. Растут доходы от флота, EBITDA, маржинальность и денежный поток, а II кв. оказался сильнее I кв.

Что по цифрам❓️

▪️ Выручка – $1,026 млрд, +65,96% г/г. Во II кв. – $581,2 млн, +30,74% кв/кв.
▪️ TCE-выручка – $809 млн, +61,28% г/г. Во II кв. – $463,3 млн, +34,00% кв/кв. TCE лучше отражает экономику флота, так как исключает рейсовые расходы и комиссии.
▪️ EBITDA – $547 млн, +107,88% г/г. Рентабельность выросла с 52,43% до 67,59%. Во II кв. расчетная EBITDA – $319,5 млн, +40,63% кв/кв.
▪️ Чистая прибыль – $283,8 млн против убытка $435,1 млн г. назад. Во II кв. – $190,1 млн, +103,03% кв/кв.
▪️ Скорректированная чистая прибыль – $266 млн или 20,137 млрд ₽, 8,48 ₽ на акцию. Именно этот показатель является базой для дивидендов.
▪️ Операционный денежный поток вырос с $77 млн до $626,3 млн. Операционная прибыль до изменения оборотного капитала – со $114,1 млн до $550,4 млн.

Результаты выше ожиданий. TCE во II кв. составил $463,25 млн против консенсуса $415 млн. По EBITDA аналитики ожидали $281,5 млн.

🔷️ Реальное восстановление или эффект низкой базы❓️

В 1П2025 Совкомфлот признал $358,2 млн обесценения судов, а в 1П2026 обесценений не было. Курсовые разницы изменились с убытка почти $96 млн до прибыли около $12 млн. Поэтому разворот чистой прибыли выглядит сильнее реального изменения бизнеса.

Но списывать результат на бухгалтерию нельзя. TCE вырос на 61,28%, прибыль от эксплуатации судов – с $306 млн до $584,2 млн, +90,91%, EBITDA более чем удвоилась. Основная деятельность действительно улучшилась.

🔷️ За счет чего растет бизнес❓️

Компания указывает рост доходов по долгосрочным контрактам, расширение флота для индустриальных проектов и увеличение доходов танкерного бизнеса.

Средний ежегодный объем уже законтрактованной выручки на 2026–2028 гг. – около $1 млрд. Это снижает зависимость от спотовых ставок фрахта.

Расширяется и СПГ-направление. «Алексей Косыгин» уже работает на «Арктик СПГ 2», «Константин Посьет» также получил долгосрочный тайм-чартер. Это плюс к будущей законтрактованной выручке, но и дополнительный санкционный риск.

🔷️ Что происходит с долгом❓️

Чистый долг вырос с $359 млн до $678 млн, почти на 89% с начала 2026 г. Но общий долг увеличился лишь с $1,883 млрд до $1,998 млрд. Основная причина – сокращение ликвидных активов.

🔷️ Что мне не нравится❓️

По статье «прочая инвестиционная деятельность» прошло -$612,3 млн против -$35,4 млн год назад. Компания не раскрывает состав статьи и отдельно не показывает CAPEX. Поэтому нормально посчитать FCF и понять, куда ушли деньги, невозможно.

Отчетность обобщенная, часть чувствительной информации исключена из-за санкционных рисков.

🔷️ Что с дивидендами❓️

Компания ориентируется на выплату не менее 50% годовой скорректированной прибыли по МСФО в рублях.
За 1П2026 скорректированная прибыль составила 20,137 млрд ₽. Половина – около 10,1 млрд ₽, но это не прогноз дивиденда за год.
Дивиденды за 2025 г. объявили в июне, а выплатили в июле. Поэтому отток на $150,3 млн еще не попал в отчет за 1П2026 и будет отражен в III кв.

🧐 Итог

Для акций развилка довольно понятная. Пока высокие ставки фрахта сохраняются, а долгосрочные контракты дают базовую загрузку, компания способна удерживать сильную прибыль и дивидендную базу. Если фрахт начнет нормализовываться быстрее ожиданий, именно это станет главным источником давления на результаты и оценку.

Поэтому я бы сейчас не закладывала ни продолжение такого же ускорения, ни неизбежную коррекцию. Кейс Совкомфлота стал сильнее, чем еще полгода назад, но дальнейший апсайд будет зависеть от продолжительности благоприятного цикла и геополитики, которая для компании остается одним из ключевых рисков.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

⛴️ Совкомфлот восстанавливается быстрее ожиданий.

🪙 Два источника сообщили The Guardian, что Владимир Путин пока не принимал решения о новой мобилизации. Эту оценку подтвердил высокопоставленный западный чиновник, сообщив, что признаков такого решения нет. Власти продолжают делать ставку на контрактный набор, предлагая высокие зарплаты, крупные единовременные выплаты и региональные бонусы.

🪙 Банки Беларуси и Казахстана ввели строгие ограничения на прием рублей
Казахстанские, беларусские и киргизские банки резко повысили комиссии за прием наличных рублей, сообщает РБК. Ужесточение условий произошло по меньшей мере в 10 банках этих стран. Так, белорусский «Нео Банк Азия» с 29 июля ввел 20%-ный тариф за прием наличных в российских рублях на текущие счета физлиц, в том числе с использованием платежных карт.

Как раз недавно была новость, что рублями за рубежом стали платить чаще...

🪙 Ozon и все связанные с ним приложения удалили из Google Play.

В июле платежные экосистемы Ozon, Wildberries и Яндекса попали в новый пакет санкций ЕС, а на этой неделе из App Store уже удалили «Яндекс Пэй».

При этом в App Store приложения Ozon, WB и Яндекс Маркета остаются доступны.

🪙 Россияне вынесли почти 300 млрд налички из банков за две недели — ЦБ РФ. Больше всего кэша граждане сняли 12 августа — 56,8 млрд рублей. С начала года наличных в обращении стало более 2,4 трлн рублей.

Автоследование в Т-Банке: сервис сделал большой шаг к улучшению

Наконец-то с сервиса автоследования в Т-Банке исчезли миражные доходности. Это событие, которого многие копирующие инвесторы ждали годами.

Миражи XXX доходности ушли

Раньше мы видели сочные зелёные графики с годовыми процентами под 300–500%, но при попытке повторить их на своих счетах реальные цифры расходились в разы. Причины были стары как мир: во-первых, в расчёт доходности не включались комиссии управляющего, а во-вторых, сделки исполнялись для каждого копирующего отдельно, с диким проскальзыванием на волатильных инструментах. В итоге стратегия-«звезда» показывала фантастику, а подписчики получали лишь бледную тень.

Сейчас же, по всей видимости, алгоритмы пересмотрены. Скальперские роботы и другие агрессивные стратегии отработали уже в новых условиях — с реальным учётом всех издержек. Теперь отчётность строится на основе средневзвешенного исполнения ордеров по всей массе копирующих, а не по идеальным условиям одиночного счёта ведущего. Это значит, что доходность, которую мы видим в карточке стратегии, стала близка к тому, что получит среднестатистический подписчик. Красивые рекламные картинки, которые так манили новичков, наконец канули в Лету — и это огромный плюс для рынка.

Остались более-менее реальные цифры: с вычетом комиссий управления и с учётом средней задержки при исполнении, а также с поправкой на разницу в размерах счетов. Это автоматически отсеивает стратегии, которые зарабатывали только на бумаге за счёт идеального проскальзывания, но были неприменимы в реальной торговле.

Что это значит для инвесторов

Для инвесторов такой шаг означает сразу несколько вещей.

Во-первых, стало проще выбирать: теперь можно сравнивать стратегии по честной доходности, а не по накрученным циферкам.

Во-вторых, уходят иллюзии — многие прежние «лидеры» рейтинга могут серьёзно просесть, зато по-настоящему качественные скальперы и внутридневщики, которые работали в реальных условиях, выйдут на первый план.

В-третьих, повышается доверие к самому сервису: люди перестанут разочаровываться и бросать автоследование, когда увидят, что итоговый результат совпадает с обещанным.

Т-Банк действительно сделал большой шаг вперёд в улучшении сервиса. Причём шаг не технологический, а, скорее, этический — они выбрали прозрачность вместо маркетинговой уловки. Теперь остаётся подождать пару недель-месяцев, чтобы увидеть обновлённые рейтинги и понять, кто из ведущих на самом деле умеет зарабатывать, а кто просто рисовал красивые графики.

Лично я уже заметил, что некоторые бывшие топ-стратегии «похудели» на 20–30% по годовой доходности, зато стабильные консервативные стратегии почти не изменились — теперь они выглядят гораздо привлекательнее на фоне очищенной картины. В общем, перемены к лучшему. Хочется верить, что это новый стандарт работы сервиса. Если так пойдёт и дальше, автоследование в Т-Банке станет действительно взрослым инвестиционным инструментом, а не казино с разноцветными картинками.

По стратегии &Algebra торгующей $NAU6 $NGQ6 $SiU6. По прошествии 3 лет она по всей видимости станет одной из самых старых и высокодоходных на платформе ТБанка.

На длинной дистанции останутся с премией рынку только лучшие стратегии. И избыточная доходность 3 — 5% к индексу ММВБ полной доходности это большой успех и труд. Особенно если ещё и по волатильности удалось быть ниже бенчмарков $SBMX $TMOS

Российские трейдеры стали чаще получать блокировки у брокеров: что нужно знать?

Обычно трейдеры выбирают брокера по спреду, комиссии, исполнению и набору инструментов. В 2026 году появился еще один нюанс, который невозможно увидеть в торговом терминале: вероятность того, что зарубежный брокер однажды решит больше с вами не работать.

Дальше расскажу, почему брокеры стали чаще блокировать счета российских трейдеров.

В августе 2026 года клиенты немецкого Scalable Capital с российскими паспортами начали сообщать о получении уведомлений о прекращении обслуживания. Среди них оказались люди с ВНЖ и ПМЖ европейских стран, а также, по сообщениям пользователей, отдельные обладатели второго гражданства. В некоторых случаях счета должны быть закрыты с октября 2026 года.

Это принципиально меняет отношение к брокерскому счету.

Проблема теперь заключается не в том, можно ли открыть счет сегодня. Гораздо интереснее другой вопрос: сможете ли вы пользоваться им через год, два или после следующего изменения санкционной и AML-политики?

Что произошло со Scalable Capital

Scalable Capital — крупный европейский цифровой брокер, работающий в Германии, Австрии, Франции, Италии, Нидерландах и Испании. По данным компании, число клиентов превышает 1 млн, а объем клиентских активов — €30 млрд. Поэтому происходящее трудно списать на решение небольшого нишевого посредника.

Российские клиенты начали получать сообщения о прекращении обслуживания летом 2026 года.

Показателен даже не сам факт закрытия счетов, а профиль клиентов.

Сообщения поступали от людей, которые много лет живут в Германии и других странах ЕС, имеют постоянный вид на жительство и платят там налоги. Один из описанных случаев касался человека, прожившего в Германии 17 лет.

То есть определение:

«Я живу в ЕС, являюсь налоговым резидентом ЕС, поэтому российский паспорт уже не имеет значения»

перестает быть надежным.

И здесь возникает нюанс.

Российский паспорт сам по себе не означает автоматическую блокировку счета

Не следует делать вывод, что Евросоюз просто запретил всем обладателям российских паспортов пользоваться европейскими брокерами.

Это не так.

Санкционное регулирование гораздо сложнее.

Например, европейские ограничения предусматривают специальные правила для российских граждан и резидентов России в отношении депозитов, однако законодательство содержит исключения для определенных лиц, имеющих гражданство ЕС либо временный или постоянный вид на жительство в ЕС, ЕЭЗ или Швейцарии.

Сам Scalable Capital, судя по опубликованным сообщениям клиентов, использовал формулировки о более строгих санкционных требованиях и усиленном контроле платежных операций. При этом публичных данных о существовании нормы ЕС, которая предписывала бы автоматически закрыть брокерский счет каждому обладателю российского паспорта с европейским ВНЖ, нет.

И вот здесь начинается гораздо более серьезная проблема.

Брокеру необязательно ждать прямого запрета государства.

Он может решить, что определенная категория клиентов стала для него слишком дорогой или рискованной с точки зрения комплаенса.

Почему брокеру проще закрыть счет, чем что-то доказывать

Любой финансовый посредник считает экономику клиента.

Допустим, обычный европейский клиент приносит брокеру €100–300 выручки в год.

Для него достаточно стандартного KYC.

Но клиент с российским гражданством потенциально требует дополнительной проверки:

— где он является налоговым резидентом;

— откуда поступают деньги;

— связан ли он с Россией экономически;

— через какие банки проходили средства;

— нет ли участников платежной цепочки в санкционных списках;

— кто является работодателем;

— где находится источник доходов;

— есть ли российский бизнес или активы;

— не возникли ли новые санкционные ограничения после открытия счета.

В январе 2026 года Россия официально вошла в перечень ЕС высокорисковых третьих стран в сфере AML/CFT. Для финансовых организаций операции и отношения, связанные с такими юрисдикциями, предполагают усиленные проверки.

Это не означает, что любой россиянин подозревается в отмывании денег.

Механика другая.

Для банка или брокера увеличивается стоимость комплаенса.

Если обслуживание клиента приносит условные €200 в год, а дополнительные проверки, ручная работа сотрудников, юридический анализ и потенциальный регуляторный риск обходятся дороже, экономически рациональным решением для финансовой организации может оказаться отказ от клиента.

Reuters еще в феврале 2025 года описывал аналогичную ситуацию с европейскими банками. Россиянам, законно проживающим в странах ЕС и не находящимся под персональными санкциями, отказывали в открытии счетов или закрывали уже существующие. Правозащитная организация Iskra сообщала Reuters, что помогла оспорить около 5 тыс. решений банков в отношении российских клиентов.

То есть проблема появилась не вчера.

Сейчас она добралась непосредственно до брокерской инфраструктуры.

Interactive Brokers уже показывал, как это работает

Похожая история происходила раньше с Interactive Brokers.

В 2024 году часть российских клиентов с европейскими ВНЖ получила уведомления о закрытии счетов. Сам Interactive Brokers объяснял это постоянной оценкой санкционных рисков и рисков финансовых преступлений. Некоторым клиентам счета переводили в режим Closing Only, после чего предлагали либо перенести позиции к другому брокеру, либо ликвидировать их.

Это показательный пример.

Сегодня брокер принимает вас.

Завтра меняется его risk appetite.

Послезавтра приходит письмо:

«У вас 30 дней».

Сам трейдинг при этом может идти идеально.

Вы можете быть прибыльным клиентом, пройти KYC, исправно платить налоги и десять лет жить в Европе.

Но существует риск, который не связан ни с вашей стратегией, ни с качеством торговли.

Это на их языке считывается как broker jurisdiction risk.

Почему торговать у одного брокера становится опасно

Трейдер обычно диверсифицирует позиции.

Никто в здравом уме не размещает весь капитал в одном высокорисковом активе.

Но почему-то тот же принцип редко применяется к брокерам.

Представим профессионального трейдера с капиталом $100 000.

Все $100 000 находятся на одном европейском счете.

Приходит уведомление о прекращении обслуживания.

Если портфель состоит из ликвидных инструментов, проблему еще можно решить относительно быстро.

Но дальше появляются операционные вопросы.

Куда перевести деньги?

Примет ли перевод следующий брокер?

Не запросит ли банк Source of Funds?

Можно ли перенести открытые позиции?

Не придется ли закрывать их в неудачный момент?

Как быстро пройдет новый KYC?

Не изменит ли второй брокер свою политику через полгода?

Если открыта маржинальная позиция, цена нескольких дней задержки может измеряться уже не комиссиями, а процентами от депозита.

Поэтому наличие второго заранее проверенного торгового счета постепенно превращается из удобства в элемент управления инфраструктурным риском.

Ждать письма о закрытии счета — худшая стратегия

Типичная ошибка выглядит так.

У трейдера есть европейский брокер, все работает, поэтому альтернативный счет кажется ненужным.

После получения уведомления начинается поиск.

Регистрация.

KYC.

Подтверждение адреса.

Source of Funds.

Тестовый депозит.

Проверка вывода.

И все это приходится делать одновременно с решением судьбы существующего портфеля.

Гораздо рациональнее проверить альтернативную инфраструктуру заранее.

Это не означает, что нужно немедленно выводить весь капитал из европейского брокера.

Можно использовать модель 80/20 или 70/30.

Основной счет остается там, где трейдеру удобно работать.

Второй используется как резервный.

Главная задача — заранее проверить четыре вещи:

1. Проходит ли клиент KYC.

2. Реально ли пополняется счет из используемой платежной инфраструктуры.

3. Работает ли вывод обратно.

4. Подходят ли торговые условия под вашу стратегию.

Тестовый ввод денег без тестового вывода ничего не доказывает.

Какого брокера выбрать для россиян заграницей?

Одним из вариантов для трейдеров может стать NPB Markets.

На официальном сайте компания указывает, что обслуживание осуществляет NMarkets Limited, зарегистрированная на острове Мохели, Союз Коморских Островов, регистрационный номер HY00922114, лицензия T2022137. Бренд указывает историю обслуживания клиентов с 1996 года. То есть, компания 30 лет обслуживает трейдеров и за это время не было ни единого отказа.

Единственно, из региональных ограничений на сайте NPB Markets названы резиденты США и Канады. Но так как мы рассматриваем трейдеров из Европы, то это уточнение не актуально.

Перенести счет

Перенести счет не тяжело. Можно даже не переносить, а просто пополнить депозит и дальше торговать, но только уже у двух брокеров. Тем не менее, есть нюанс.

Например, если у вас в Scalable Capital лежат реальные ETF или акции, нельзя исходить из того, что их получится просто отправить в NPB Markets стандартным depot transfer.

NPB Markets ориентирован прежде всего на активный трейдинг. На официальном сайте брокер перечисляет следующие инструменты для торговли: валюты, металлы, акции, индексы и товары, со спредами от 0 пунктов и бесплатный вывод средств.

Поэтому корректнее говорить не о механическом переносе всего портфеля, а о переносе части торгового капитала или активной торговли.

Например:

Scalable Capital остается для долгосрочного ETF-портфеля.

NPB Markets используется для Forex, металлов, индексов или другой активной торговли.

Либо трейдер постепенно сокращает зависимость от одного брокера и распределяет рабочий капитал между несколькими площадками.

Это гораздо здоровее, чем искать нового посредника после получения 30-дневного ультиматума.

Что делать трейдеру с российским паспортом

Если у вас уже есть зарубежный брокерский счет и он работает, панически закрывать его только из-за новостей о смысла нет.

Но считать вопрос решенным тоже опасно.

После историй Interactive Brokers и Scalable Capital стало понятно, что наличие ВНЖ или даже многолетней истории проживания в ЕС не уничтожает комплаенс-риск, связанный с российским гражданством.

Поэтому разумная схема выглядит иначе.

Не ждать блокировки.

Заранее выбрать второй торговый контур.

Пройти KYC.

Внести сумму.

Совершить несколько сделок.

Проверить комиссии и фактический спред.

Сделать вывод денег.

NPB Markets можно рассматривать именно с этой позиции — как надежную альтернативную международную торговую инфраструктуру за пределами ЕС, а не как обещание того, что санкционные или регуляторные риски исчезнут полностью.

Главный урок последних лет для трейдера вообще не про конкретного брокера.

Он про диверсификацию.

Если доступ ко всему вашему торговому капиталу зависит от решения одной компании, одного комплаенс-отдела и одной юрисдикции, вы фактически держите крупную незахеджированную позицию.

Российские трейдеры стали чаще получать блокировки у брокеров: что нужно знать?

7 заблуждений, которые рынок не прощает, часть 1

1. Рынок торгует новостями

Начинающий инвестор искренне верит: вышла хорошая новость - акции должны вырасти, вышла плохая - обязаны упасть. Рынок почти никогда не торгует новостями. Он торгует ожиданиями. Акции могут упасть после рекордной прибыли компании, если инвесторы рассчитывали на ещё более сильный результат. А вот плохая новость иногда становится поводом для роста, так как худшего уже боялись. Вывод - хороший инвестор не читает новости. Он пытается понять, что именно рынок успел заложить в цену.

2. Любая катастрофа обязательно обрушит рынок

Каждый год появляется новая причина, по которой фондовый рынок "точно должен рухнуть". Вчера это была пандемия, потом санкции, потом выборы, теперь жара, наводнения и Эль-Ниньо. Думаю, следующим виновником медвежьего рынка объявят ретроградный Меркурий. Вывод - катастрофы случаются регулярно, а медвежьи рынки - значительно реже, и это далеко не одно и то же.

3. Хорошая компания = хорошая инвестиция

Это дорогое заблуждение, друзья. Можно купить отличную компанию и потерять деньги, а можно заработать на вполне посредственном бизнесе. Инвестор-то покупает не компанию, он “покупает цену”. Вывод - если за прекрасный бизнес заплатить слишком дорого, рынок быстро объяснит, почему красота требует жертв.

4. Чем больше сделок, тем выше доходность

Есть старая биржевая шутка: на фондовом рынке больше всех зарабатывает... брокер. Пока инвестор героически нажимает кнопки "купить" и "продать", брокер спокойно получает комиссии, помните о конфликте интересов! Вывод - самые большие деньги на рынке чаще зарабатывают те, кто реже мешает своим инвестициям работать.

5. Надо угадать следующий кризис

Каждое поколение инвесторов мечтает найти своего "чёрного лебедя". Угадать следующую войну, следующую пандемию или следующий обвал... Признайтесь, ведь было такое желание? Проблема в том, что кризисы всегда разные, а человеческая психология почти не меняется. Вывод - опытный инвестор тратит больше времени на управление рисками (последний опрос UBS, о котором я писал, тому подтверждение), а вовсе не на прогнозирование катастроф.

Продолжение следует…

#7ошибокИнвестора
https://t.me/ifitpro

🛑 ИнвестВзгляд: Мосбиржа, когда комиссии растут, а ты всё равно грустишь

🧘 Бумага исторически была лакомым кусочком для инвесторов, но последние пару лет она превратилась в тест на стрессоустойчивость.


Начнём с того, что хорошо. Комиссионные доходы Мосбиржи за 2025 год выросли на 25%, до 78,7 млрд рублей. В третьем квартале рост был ещё круче — плюс 30,7%. Облигационный рынок просто на ушах стоит: комиссии там взлетели на 62,8% в четвёртом квартале. Срочный рынок — плюс 58,9%.

А теперь переверните страницу. Чистые процентные доходы упали на 39% за год, до 50 млрд рублей. В третьем квартале падение было ещё глубже — минус 44%. Это прямое следствие снижения ключевой ставки. Тот самый «процентный рай», в котором биржа купалась при 21% годовых, закончился. Клиентские остатки сократились, ставка упала — и вот вам, пожалуйста. В итоге операционные доходы за 2025 год снизились на 11%, до 129 млрд. Чистая прибыль — минус четверть, до 59,4 млрд рублей. При этом операционные расходы выросли на 12,4%. Маркетинг съел +64,7%, техобслуживание и амортизация тоже подросли. Персонала стало на 12% больше, но зарплаты почему-то сократились — видимо, бонусы порезали.


💰 Дивиденды — сюрприз, но с нюансом

Акционеры в июне одобрили дивиденды за 2025 год в размере 19,57 рубля на акцию. Это 75% от чистой прибыли, хотя многие ждали стандартные 50%. Но! Стратегия до 2028 года заявляет о выплате не менее 50% от прибыли. То есть «гарантированные» 8% — это база, а 12% — это когда настроение хорошее. И никто не обещает, что в следующем году опять дадут 75%.


⚠️ А что там с рисками?
- Санкции. Они никуда не делись. Сократили валютные торги, заморозили часть активов НРД. Это не кризис, это новая реальность.
- Снижение ключевой ставки. Если ЦБ продолжит смягчение, процентные доходы будут давить на отчётность дальше.
- Фондовый рынок в апатии. Комиссии по акциям просели, особенно в четвёртом квартале. Частники не видят поводов для активных покупок.
- Провалилась маркетинговая программа для сделок с паями ПИФов.


🎯 ИнвестВзгляд: Бумага по-прежнему интересна как дивидендная история на горизонте 2–3 лет. Монопольное положение биржи никуда не делось. Комиссионный бизнес растёт. Крипта — потенциальный драйвер. Но эра лёгких денег закончилась, и это надо принять. Дисконт есть, и он отражает опасения по процентным доходам. Это тот актив, который я уверенно держу в своем портфеле. Да, просадка есть, но продавать намерений точно нет. Это тот бизнес, который при любой ситуации зарабатывает, да и перетерпит все сложности. Поводы для грусти есть, но они временные.


$MOEX

🛑 ИнвестВзгляд: Мосбиржа, когда комиссии растут, а ты всё равно грустишь

✅ ИнвестВзгляд: Сбер — зеленый непробиваемый танк.

🏦 Сбербанк — это не просто банк. Это настоящий финансовый монстр, который раздает кредиты, собирает комиссии и каждый год обещает нам рекордную прибыль. И надо отдать должное — обещания он чаще всего выполняет.

📊 Говорить о самом банке можно бесконечно, перечисляя все его плюсы. Сейчас это самый понятный и предсказуемый кейс на нашем рынке. Поэтому давайте посмотрим на прошлые прогнозы аналитиков. Далеко даже копать не надо, возьмем год.


🟡 Прогноз №1: Т-Инвестиции, июнь 2025
Главный аналитик Т-Инвестиций Кирилл Комаров уверял, что акции Сбера надо покупать с целевой ценой 347 рублей на горизонте года. Рентабельность капитала тогда немного упала, но эксперт сказал: «для акций это некритично». И вроде бы он был прав: дивиденды тогда обещали рекордные — 34,84 рубля на акцию, доходность больше 11% (на момент публикации). Потенциал лишь формально не реализовался, так как цена достигала в марте 335 рублей, но за это время были выплачены дивиденды в сумме более 70 рублей, что даже с текущей просадкой приближает нас к прогнозируемому уровню.

🔵 Прогноз №2: ВТБ
ВТБ-шные ребята в сентябре 2025-го подняли прогнозную цену до 400–410 рублей. Они увидели, что потребительское кредитование в августе впервые за год показало рост. Да, дивидендный гэп свою лепту внес, но даже с учетом дивидендов общая доходность вряд ли дотянула до обещанного. Сильно мимо — переборщили с оптимизмом. Аналитики любят рисовать радугу.

🔷 Прогноз №3: БКС Мир инвестиций, декабрь 2025
Аналитик Артем Перминов даже признавал: мы довольно консервативно ждем, что рост комиссионного дохода не превысит 3% в год, а рентабельность капитала упадет до 20%. Но даже при таких раскладах целевая цена — 410 рублей, потенциал роста 36–37% на горизонте года. Прошло полгода и... ну вы поняли — до 410 как до Луны. А цена сходила с 300 рублей до уровня 250 рублей. Консервативные ожидания оказались… недостаточно консервативными.


🎯 ИнвестВзгляд: Сбер — это мощная машина. У него лучшая в секторе операционная эффективность: соотношение расходов к доходам. Он наращивает кредитный портфель быстрее рынка, держит маржу, зарабатывает деньги, даже когда все вокруг стонут от высоких ставок. Ну не танк ли?


$SBER $SBERP

✅ ИнвестВзгляд: Сбер — зеленый непробиваемый танк.

Торговые роботы Trading Time: как я автоматизировал торговлю и освободил время

В два часа ночи я сидел перед открытым терминалом и ждал, когда валютная пара наконец выйдет из узкого диапазона. Сделка была открыта ещё вечером. Стоп-лосс стоял на месте, тейк-профит тоже, но закрыть ноутбук я не мог.

Мне казалось, что именно после моего ухода рынок обязательно развернётся.
За два часа цена почти не изменилась. Я несколько раз передвинул стоп, уменьшил тейк-профит, прочитал десяток сообщений в трейдерских чатах и в итоге закрыл позицию с небольшой прибылью.

Утром выяснилось, что первоначальный сценарий был правильным. Если бы я ничего не менял, сделка принесла бы почти втрое больше.

Тогда я впервые серьёзно задумался о торговых роботах.

Не потому, что хотел найти программу, которая угадывает рынок и ежедневно печатает деньги. Мне нужен был инструмент, способный выполнять правила без усталости, страха и желания вмешаться в каждую сделку.

Именно с этого началось моё знакомство с автоматической торговлей и роботами Trading Time.

Почему ручная торговля оказалась сложнее, чем я ожидал

Сначала мне казалось, что для торговли достаточно освоить технический анализ

Я изучил уровни поддержки и сопротивления, свечные модели, скользящие средние, RSI и несколько вариантов входа по тренду. На исторических графиках всё выглядело логично: цена пробивает уровень, возвращается на тест, после чего продолжает движение.
Проблемы начинались после открытия реальной сделки.

Когда позиция выходила в плюс, мне хотелось немедленно зафиксировать прибыль. Когда появлялся убыток, я искал причины оставить сделку открытой. После нескольких неудачных входов возникало желание увеличить объём и быстрее восстановить потери.
Получалось, что торговал я не по системе, а по настроению.

Самым дорогим ресурсом были даже не деньги, а время. Чтобы не пропустить сигнал, приходилось регулярно проверять терминал. Вечером я открывал графики на несколько минут, а закрывал через два часа. Работа, отдых и общение постоянно прерывались уведомлениями.

Торговая стратегия может состоять из пяти понятных правил. Однако человеку приходится соблюдать их сотни раз подряд. Робот решает именно эту задачу: получает рыночные данные, проверяет заданные условия и автоматически открывает или закрывает позиции.
Он не устает, не пытается отыграться и не переносит стоп-лосс только потому, что ему жалко закрывать сделку.

Что такое торговый робот

Торговый робот — это программа, выполняющая торговый алгоритм.

Внутри неё заранее прописываются условия:
по каким инструментам можно торговать;
при каких сигналах открывается позиция;
каким объёмом совершается сделка;
где устанавливаются стоп-лосс и тейк-профит;
сколько позиций разрешено держать одновременно;
в какие часы алгоритм работает;
при какой просадке торговля приостанавливается.

Робот не знает будущего и не понимает рынок так, как человек понимает текст или разговор. Он сравнивает текущую ситуацию с заложенными правилами.

Если условия выполнены, программа отправляет торговый приказ. Если сигнала нет, робот ничего не делает.

В этом и заключается его главное преимущество. Автоматизация убирает разрыв между стратегией и её исполнением.

MetaTrader позволяет заранее тестировать советников на исторических данных, запускать их с разными настройками и смотреть, как алгоритм совершал бы сделки в выбранный период. Для круглосуточной работы робота можно использовать виртуальный хостинг: тогда терминал продолжает работать даже при выключенном домашнем компьютере.

Почему я начал изучать Trading Time

Случайных торговых роботов в интернете много. Можно скачать бесплатный советник, купить программу в магазине MetaTrader или заказать разработку собственного алгоритма.

Однако у готового файла обычно нет понятного сопровождения.

Не всегда ясно, для какого рынка создан робот, какой депозит ему требуется, как настроить риск и что делать после обновления терминала. Человек получает набор параметров, запускает его на реальном счёте и начинает экспериментировать собственными деньгами.

В Trading Time меня заинтересовала другая модель.

Проект специализируется на алгоритмической торговле и публикует материалы о роботах для валют, криптовалют, сырья и других инструментов.

В линейке упоминаются EA Smart Prime, EA Smart Machine, Profit Hunter, Gold Master, NightEcho FX и другие алгоритмы. В официальном канале также публикуются торговые идеи, аналитика и результаты отдельных счетов.

Главное отличие заключалось не в количестве роботов. Мне понравилось, что перед реальным запуском предлагалось протестировать алгоритм на демо-счёте.

По схеме, описанной на сайте Trading Time, пользователь оставляет заявку, общается с менеджером, получает помощь с подбором и установкой робота, а затем проверяет его работу без риска для собственного капитала. Решение о переходе на реальный счёт принимается уже после теста.

Для новичка это намного понятнее, чем покупка неизвестного файла с инструкцией на одну страницу.

Как выбирают торгового робота

До знакомства с автоматической торговлей я думал, что лучший робот — тот, у которого выше доходность.

Позже понял: выбирать нужно не доходность, а сочетание стратегии, риска, инструмента и размера депозита.

Один алгоритм может торговать часто и брать короткие движения. Другой открывает несколько сделок в неделю и удерживает их дольше. Третий специализируется на золоте, четвёртый работает с валютными парами, пятый адаптирован под отдельную криптовалюту.

Например, Trading Time описывает Gold Master как среднесрочный трендовый алгоритм, работающий с золотом на нескольких таймфреймах. Для него команда рекомендует более крупный стартовый капитал. В той же подборке упоминаются Profit Hunter, EA Smart Machine и NightEcho FX, результаты которых могут отличаться из-за используемых инструментов и торговой логики.

Поэтому вопрос «какой торговый робот самый прибыльный» почти бесполезен.

Полезнее задать четыре других вопроса:
Какую просадку я готов выдержать?
Какой капитал могу выделить без ущерба для личного бюджета?
Нужна ли мне спокойная среднесрочная торговля или более активная стратегия?
Понимаю ли я, что происходило со счётом в худший период?

Доходность показывает результат. Просадка показывает цену, которой этот результат был получен.

Почему я начал с демо-счёта

Запуск на демо-счёте часто воспринимают как формальность. Деньги ненастоящие, поэтому человеку хочется быстрее перейти к реальной торговле.
Но демонстрационный период нужен не только для проверки доходности.

За несколько недель можно понять:
как часто робот открывает позиции;
сколько сделок он способен держать одновременно;
как меняется плавающий результат;
насколько активно используется депозит;
что происходит во время новостей;
приходят ли уведомления;
сохраняются ли настройки после перезапуска;
удобно ли контролировать систему.

Я решил не оценивать робота по нескольким удачным сделкам. Короткий результат может зависеть от конкретного движения рынка.

Гораздо полезнее было посмотреть на поведение алгоритма.

Робот мог несколько часов не совершать никаких действий, если условия стратегии не выполнялись. Сначала это вызывало беспокойство: мне казалось, что программа что-то пропускает.

Потом я увидел в этом преимущество.

При ручной торговле человек постоянно ищет повод открыть позицию. Робот не испытывает скуки и не обязан совершать сделку каждый день. Нет сигнала — нет операции.

Какие боты Trading Time привлекли моё вниманиеПервым я изучил EA Smart Prime.

Trading Time называет его флагманским роботом и публикует несколько примеров работы на разных инструментах. В одном из представленных командой кейсов робот работал с XRP: стартовый депозит составлял 2 000 долларов, было совершено 300 сделок, доля прибыльных операций достигла 65,33%, profit factor — 1,97, а максимальная просадка — 17,70%. Эти показатели опубликованы самим проектом и должны рассматриваться как пример конкретного счёта, а не прогноз будущей доходности.

Этот пример понравился мне тем, что в нём была указана просадка.

Цифра прибыли без просадки почти ничего не говорит. Можно заработать 50%, но в процессе пережить снижение счёта на 70%. Такая стратегия подойдёт далеко не каждому.

Следующим был EA Smart Machine.

В материалах Trading Time он описывается как автоматизированный советник с гибкими настройками, который может работать на разных валютных парах. Проект предлагает сначала протестировать его на демо-счёте и только затем выбирать параметры для реальной торговли.

Profit Hunter заинтересовал меня специализацией. В одном из опубликованных кейсов алгоритм торговал тремя валютными парами: EURAUD, EURCAD и EURCHF. Узкая специализация может быть преимуществом, если логика робота создавалась под конкретное поведение инструментов, а не пытается одинаково торговать всем рынком.

Я не пытался подключить всех роботов одновременно. Несколько алгоритмов могут открыть похожие позиции и незаметно увеличить общий риск.

Правильная автоматизация начинается не с количества программ, а с понимания совокупной нагрузки на депозит.

Как прошёл первый реальный запускПосле демо-теста я выбрал консервативные настройки и небольшой объём

Это было принципиально. Первый реальный месяц нужен не для максимальной прибыли, а для проверки различий между демонстрационной и настоящей торговлей.
На реальном счёте появляются спред, комиссия и проскальзывание. Исполнение может отличаться от исторического теста или демо-среды. Поэтому начинать с агрессивных параметров было бы бессмысленно.

После подключения робота изменился мой обычный день.

Раньше я начинал утро с графиков.
Теперь сначала смотрел отчёт:
какие позиции открыты;
сколько сделок завершено;
как изменился баланс;
какова текущая просадка;
не возникли ли технические ошибки.

На это уходило несколько минут.

Я больше не пытался искать входы между рабочими задачами. Не приходилось держать терминал открытым весь вечер. Робот контролировал сигналы и исполнял правила самостоятельно.

Это не означало, что торговлю можно полностью забыть. Автоматизация сокращает операционную нагрузку, но контроль остаётся на владельце счёта.

Что торговый робот делает лучше человека

Первое преимущество — дисциплина.

Если стратегия требует закрыть позицию при определённом убытке, робот выполняет команду. Человек начинает сомневаться, читать новости и искать подтверждение, что цена скоро вернётся.

Второе — скорость.

Программа может одновременно следить за несколькими инструментами и таймфреймами. Человеку для этого приходится переключать графики и постоянно удерживать в памяти множество условий.

Третье — повторяемость.

Каждый одинаковый сигнал обрабатывается одинаково. Результат не зависит от усталости, настроения или предыдущей сделки.
Четвёртое — экономия времени.

Робот не требует сидеть перед монитором весь торговый день. Владелец контролирует систему, но не обязан вручную сопровождать каждое движение.

Пятое — возможность тестирования.

Стратегию можно прогнать на истории, сравнить разные параметры и оценить, как менялись прибыль, количество сделок и просадка. MetaTrader поддерживает многократные тесты с разными настройками и позволяет визуально посмотреть, как советник совершал операции на графике.

Какие показатели я начал смотреть

После подключения робота я перестал оценивать торговлю только по заработанной сумме.

Первым показателем стала максимальная просадка. Она показывает, насколько сильно счёт снижался относительно предыдущего максимума.

Второй показатель — profit factor. Он рассчитывается как отношение общей прибыли от успешных сделок к общей сумме убытков. Значение выше единицы означает, что валовая прибыль превышает валовой убыток, но оценивать его нужно вместе с количеством сделок и просадкой.

Третий — средняя прибыль и средний убыток.

Высокий процент успешных сделок ещё не гарантирует положительного результата. Если робот часто зарабатывает понемногу, но иногда теряет крупную сумму, одна неудачная операция может забрать прибыль нескольких недель.

Четвёртый показатель — количество сделок.

Результат из десяти операций менее убедителен, чем статистика из нескольких сотен сделок, потому что сильнее зависит от случайности.

Пятый — разница между балансом и equity.

Баланс учитывает уже закрытые сделки. Equity показывает состояние счёта вместе с текущими открытыми позициями. Если баланс растёт, а equity заметно ниже, на счёте может накапливаться плавающий убыток.

Почему бесплатный робот всё равно имеет экономику

На сайте Trading Time указано, что доступ к роботам предоставляется бесплатно, а проект получает часть комиссионного дохода от брокеров-партнёров. Такая модель снижает первоначальный порог: пользователю не требуется сразу покупать лицензию за крупную сумму.

Но слово «бесплатно» не означает отсутствие расходов.

Торговля может включать:
спред;
брокерскую комиссию;
свопы за перенос позиции;
расходы на VPS;
проскальзывание;
конвертацию валюты счёта

Поэтому результат нужно считать после всех издержек.

Например, если робот заработал за месяц 20 000 рублей, а спреды, комиссии, свопы и сервер обошлись в 6 000 рублей, фактический финансовый результат составляет 14 000 рублей.
Такая арифметика выглядит менее эффектно, зато показывает реальную экономику автоматической торговли

Что изменилось через несколько месяцевГлавным результатом стало не конкретное число на счёте.

Я вернул себе время.

Вечерами больше не нужно было ждать сигнал, следить за каждой свечой и принимать решения в состоянии усталости. Торговля превратилась из постоянного эмоционального процесса в контролируемую систему.

Я проверял отчёты, следил за просадкой, корректировал допустимый риск и не вмешивался в отдельные сделки без причины.

Робот Trading Time не сделал рынок предсказуемым. Он сделал предсказуемыми мои собственные действия.

Именно этого мне не хватало в ручной торговле.

Когда человек открывает позицию самостоятельно, он каждый раз может изменить правила. Когда работает алгоритм, стратегия исполняется последовательно.

Можно ли считать торговых роботов пассивным доходомПолностью пассивным инструментом я бы их не называл.

Роботу требуется:
первоначальная настройка;
контроль соединения;
наблюдение за просадкой;
обновление параметров;
проверка после изменений у брокера;
периодическая оценка результатов.

Сам Trading Time в своих материалах подчёркивает, что робот не устраняет риск, не должен оставаться без контроля и может требовать адаптации к изменившимся рыночным условиям.
Но по сравнению с ручным трейдингом нагрузка снижается значительно.

Вместо десятков решений в течение дня человек принимает несколько решений более высокого уровня: какого робота использовать, какой риск установить, когда увеличить капитал и при каких условиях остановить алгоритм.

Робот занимается операционной работой. Пользователь управляет системой.

Кому могут подойти роботы Trading Time

В первую очередь — людям, которые уже интересуются торговлей, но не могут постоянно находиться перед терминалом.

Второй сценарий — трейдеры, которым сложно соблюдать собственные правила. Робот убирает импульсивные входы и преждевременные закрытия, если эти действия не заложены в алгоритм.

Третий — пользователи, желающие протестировать автоматическую торговлю без самостоятельной разработки программы.

Создание собственного советника требует формализовать стратегию, написать код, подключить торговую платформу, провести тестирование и исправить ошибки. Готовый робот с поддержкой снижает технический порог.

Четвёртый сценарий — распределение капитала между несколькими подходами. Часть средств может находиться в долгосрочных инструментах, а ограниченная доля использоваться для алгоритмической торговли.

При этом торговый капитал не должен состоять из денег, необходимых для аренды, обучения, лечения или обязательных расходов. Даже протестированный алгоритм может показать убыточный период.

Как правильно начать

Мой главный вывод после знакомства с торговыми роботами Trading Time — не нужно начинать с максимальной доходности.

Лучше двигаться последовательно.

Сначала выбрать понятную стратегию и выяснить, на каких инструментах работает робот.
Затем запустить демо-счёт и посмотреть, как алгоритм ведёт себя в реальном времени.
После этого определить допустимую просадку и подобрать объём позиции.

Первый реальный запуск провести с минимальным капиталом, который не страшно временно увидеть в минусе.

Увеличивать депозит только после того, как накопилась статистика и стало понятно поведение робота в разных рыночных условиях

На сайте Trading Time этот путь фактически заложен в саму механику подключения: консультация, подбор робота, демо-тест и только затем активация на реальном счёте.

Что в итоге дали мне торговые роботыЯ пришёл к автоматической торговле из-за нехватки времени.

Остался из-за дисциплины.

Роботы Trading Time показали мне, что алгоритмический трейдинг — это не соревнование человека и машины. У них разные роли.

Человек выбирает рынок, оценивает риск и решает, сколько капитала готов задействовать.
Робот следит за сигналами, выполняет расчёты и совершает сделки по заданным правилам.
При ручной торговле я постоянно пытался предсказать следующее движение цены. После автоматизации начал думать о другом: насколько устойчива стратегия, как контролируется просадка и какие условия должны привести к остановке торговли.

Это более зрелый подход.

Торговый робот не обязан превращать небольшой депозит в состояние. Его практическая ценность может заключаться в другом: убрать эмоциональные ошибки, освободить время и превратить хаотичные сделки в измеряемый процесс

Для меня именно это стало главным результатом.

Теперь терминал может работать без моего постоянного присутствия. Я вижу статистику, контролирую риск и занимаюсь своими делами, пока алгоритм выполняет ту работу, для которой он был создан.

И впервые торговля перестала управлять моим расписанием.

Инвестиционные идеи? Спасибо, не надо! Часть 3

В таблице 2 статистика по «инвестиционным идеям» представлена более подробно. Пройдемся непосредственно по статистическим результатам по сделкам. Средний финансовый результат по всем 114 сделкам составляет всего +0,09%. То есть сделки целый год совершались в среднем практически «в ноль», а если учесть комиссии брокера и биржи, возможно, и в убыток.

Если сам по себе показатель «доля прибыльных сделок» еще не говорит о прибыльности или убыточности всего предлагаемого сервиса «инвестиционных идей», то совместно с показателем среднего результата по сделкам, который в нашем случае практически нулевой, уже возникает вопрос – для чего все это нужно бедному инвестору. Ведь если большинство сделок убыточна, а в среднем сделки еле-еле прибыльны (+0,09%), то ситуацию спасти может только одно: если средняя прибыль по прибыльным сделкам в среднем будет значительно превышать средний убыток.

Например, в нашем случае, убыточных сделок 60, а прибыльных 54 ( смотрим табл. 1 в предыдущем посте), то есть число прибыльных сделок превышает число убыточных примерно на 11%. Теперь, если предположить, что инвестор выделяет на каждую сделку строго одинаковое количество денег из портфеля – чтобы выйти в ноль, средняя прибыль по прибыльной сделке должна превышать средний убыток по убыточной сделке тоже на 11%. То есть коэффициент «Средняя прибыль по прибыльной сделке/Средний убыток по убыточной сделке» должен быть не менее 1,11.

Я подсчитал эти показатели, они приведены в таблице 2. Средняя прибыль по прибыльной сделке составила +6,31%, а средний убыток по убыточной сделке –5,52%. Коэффициент «Средняя прибыль/Средний убыток», таким образом, составил 1,14.

То есть получаем, что вся эта система «инвестиционных идей» для инвестора еле-еле выползает чуть выше нуля по прибыли. Но это без учета комиссионных биржи и брокера, которые могут по ликвидным акциям составить, например 0,05%. Тогда на круг («купил-продал») затраты инвестора на комиссии будут 0,1%. А значит, средняя прибыль по прибыльным сделкам будет уже не 6,31%, а 6,21%, а средний убыток по убыточным сделкам вырастет с –5,52% до –5,62%.

Таким образом, с учетом комиссий, коэффициент «Средняя прибыль по прибыльной сделке /Средний убыток» падает с 1,14 до 1,10. А значит, вся система становится окончательно и бесповоротно статистически убыточной. И это я еще не брал в расчет стоимость маржинального кредитования по «шортам», ведь бумаги в «шорт» брокер выдает далеко не бесплатно.

В табл. 2 приведен еще один показатель: среднее время сделки от момента открытия позиции до момента ее закрытия. Оно составило примерно 24 дня. Нахождение в «шорте» в течение почти месяца психологически выдержит не каждый инвестор, да еще и денег за этот шорт такой инвестор заплатит своему брокеру немало. В общем, работая на основании этих «рекомендаций от профессионалов», инвестор будет медленно, но, верно, «сливать» свои деньги.

Продолжение следует…

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

#инвестидеи
https://t.me/ifitpro

Инвестиционные идеи? Спасибо, не надо! Часть 3

Привлечение клиентов: как меняется подход Займера

Еще пару лет назад подавляющая часть новых клиентов Займера приходила через лидогенераторы, сейчас же на этот канал приходится лишь половина трафика.

Что изменилось? 🤔 Трансформация на рынке МФО влияет и на стратегию компаний по привлечению заемщиков. Стоимость новых клиентов высока, и чтобы компенсировать ее у компаний есть два пути: агрессивно продавать допуслуги и наращивать комиссии или же дольше удерживать клиента, чтобы он приносил компании больше дохода.

📌 Второй путь – это та стратегия, которую выбрал Займер. Однако для этого нам нужно выйти на клиентов другого качества, которым мы сможем предложить не только займы, но и другие продукты и сервисы Группы – кредиты, переводы, вклады, электронный кошелек, дебетовые карты, продукты для малого бизнеса.

☝️ Поэтому в дополнение к каналу лидогенераторов мы активно развиваем партнерское направление – а именно сотрудничаем с крупными банками по привлечению трафика. С другой стороны, мы выходим в новые сегменты, открывшиеся нам благодаря сделкам M&A. Это клиенты:
➖ электронного кошелька Qplus
➖ банка «Евроальянс»
➖ сервиса Seller Capital – МСБ и селлеры
➖ сервиса «Таксиагрегатор» – более 75 тысяч водителей
➖ платформы IntellectMoney – пользователи, совершающие более 50 тысяч транзакций в день
➖платформы «БЭСТ» – иностранные граждане

Что данная стратегия дает компании? Оставаясь в компании дольше и пользуясь различными сервисами внутри группы, клиенты будут приносить нам больше дохода. 💰 Это позволит Займеру экономить на привлечении и сохранять устойчивость вне зависимости от ситуации на микрофинансовом рынке.

$ZAYM

Привлечение клиентов: как меняется подход Займера

Как начать инвестировать с нуля


Вы хотите начать инвестировать, но не знаете, с чего взяться? Кажется, что это сложно, нужно много денег и специальных знаний. Это не так. Вот пошаговый план для тех, кто начинает с нуля:

Шаг 1: Определите сумму, которую вы готовы инвестировать без ущерба для жизни. Это не должны быть последние деньги или деньги, которые нужны на еду и квартиру. То есть для начала вам нужно посчитать ваши обязательные ежемесячные расходы, выявить остаток, и этот остаток вы можете начать инвестировать. Начните с любой суммы, даже с 500 рублей, потому что есть инструменты, которые это позволяют делать, например, наша инвестиционная платформа позволяет инвестировать в бизнес от 500 ₽. Так же можно открыть брокерский счет и инвестировать в акции от этой же суммы.

Шаг 2: Изучите базовые инструменты и термины. Что такое инвестиции, диверсификация, доходность, риски. Не надо становиться экспертом, но важно понимать основные принципы. Подпишитесь на обучающие каналы по инвестированию, как наш, и пройдите бесплатный курс. У нас есть бесплатный курс по инвестициям в бизнес: stepik.org/course/283292

Шаг 3: Выберите платформу или брокера. Если вы выбираете краудлендинг — убедитесь, что платформа в реестре ЦБ. Если акции — что брокер имеет лицензию. Сравните комиссии, условия вывода, минимальную сумму.

Шаг 4: Сделайте первый вклад. Не ждите идеального момента. Начните с малого и просто попробуйте. Выберите один заём или одну акцию. Пройдите процесс. Посмотрите, как это работает.

Шаг 5: Отслеживайте и учитесь на ошибках. Записывайте, что вы выбрали, почему и какой результат. Раз в 1–3 месяца посмотрите на результаты. Что получилось? Что можно улучшить? Это и есть самый быстрый способ обучения.

В начале своего инвестиционного пути важно научиться дисциплине и регулярности. Нужно научиться управлять небольшими деньгами, потому что то, на сколько получится увеличить ваш маленький депозит, такой же результат будет и с более крупной суммой. Поэтому научитесь управлять тем, что имеете сейчас, и не ждите самого лучшего времени, потому что его может и не наступить.

Финансовая грамотность вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение договоров с использованием инвестиционной платформы, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.
#ФинансоваяГрамотность

Как начать инвестировать с нуля

«Инвестиционные идеи? -спасибо, не надо!»

Долго я раздумывал над идеей написания этой статьи. Предназначен этот материал не для профессионалов фондового рынка с опытом, а прежде всего для новичков. Речь здесь пойдет о так называемых «инвестиционных идеях», которыми пичкают наши российские брокера своих клиентов. Да и не только российские. Старожилы нашего рынка, давно знают, что это за «инвестиционные идеи» и какова им цена на самом деле. А вот неофиты, по моему наблюдению, как годами ранее, так и до сих пор, продолжают попадаться «на удочку». «Инвестиционные идеи», они же «торговые идеи», могут называться и по-другому, в зависимости от брокера и упаковки такого продукта. А упаковываться могут и в «торговые стратегии от профессионалов» и в «авто следование» и вообще, как угодно. Суть одна – якобы профессионалы с опытом дают вам готовые идеи для заработка на фондовом рынке. Могут подаваться такие инвестиционные идеи как в закрытом виде, так и в открытом, с изложением доводов в пользу такой идеи, даже кое-какой аналитики и с даже с указанием рисков. Когда-то, очень давно, в середине нулевых, я и сам имел некоторое отношение к разработке одного из самых первых продуктов такого рода на нашем рынке. Работал я тогда в трейдинговом подразделении одного из старейших независимых российских брокеров, а продукт тот назывался Навигатор. С тех пор прошло много лет, тема для меня уже давно предельно ясна. Да и в сети сейчас полно материалов на эту тему. И тем не менее, все же я решил написать подробный материал, поскольку последний год, по роду своей деятельности, наблюдаю за подобным продуктом. Поскольку у меня за год уже накопилась довольно обширная статистика по торговым результатам, есть возможность порассуждать не абстрактно, с огульной критикой или наоборот, с бесконечными восторгами, а предельно конкретно, доказательно, с цифрами.
Итак, об инвестиционных идеях. Тот вариант, за которым я наблюдаю, так и называется «Инвестиционные идеи», и предлагаются они инвесторам на сайте российского банка высшей категории надежности, входящего в топ-5 банков России и отличающегося крайне агрессивной рекламой. Думаю, понятно, о каком банке идет речь. Идеи предлагаются как по российскому рынку акций, так и по срочному рынку Московской Биржи. Каждая идея состоит из четырех параметров:
· Цена входа в сделку (эта цена соответствует рыночной цене в момент, когда идея предлагается инвестору, так что идея всегда актуальна в момент ее появления)
· Целевая цена, по которой предлагается зафиксировать прибыль по инвестиционной идее
· Цена стоп-лосс, по которой предлагается зафиксировать убыток, если рынок пошел в противоположную сторону (фактически заранее задается максимальный риск по сделке)
· Максимальный срок жизни идеи по окончании, которого позиция закрывается по цене рынка, если не была закрыта с прибылью или по стоп-лоссу ранее
Идеи открытые, то есть к каждой дается обоснование как по новостному фону, так и по фундаментальному или техническому анализу. Вроде все предельно ясно и корректно. Однако я упомянул про статистику сделок по этим инвестиционным идеям, вот к статистике и обратимся. Эта статистика собрана по сделкам более чем за год с, с апреля 2025 г. по июль 2026. За этот период сделок набралось более ста, а конкретно- 114 сделок. Чтобы оценить, насколько вообще прибылен и полезен этот сервис для клиента-инвестора, по всей выборке из 114 сделок я рассчитал несколько показателей:
· Средний финансовый результат (P&L) по сделкам в % (без учета комиссионных брокера и биржи)
· Cредняя прибыль по прибыльным сделкам в % (без учета комиссионных брокера и биржи)
· Средний убыток по убыточным сделкам в % (без учета комиссионных брокера и биржи)
· Доля прибыльных сделок в общем количестве сделок (в %)
· Коэффициент «Прибыль/Убыток» (равен отношению средней прибыли по прибыльной сделке к среднему убытку по убыточной сделке)
· Доля «шортов» в общем количестве сделок
· Доля прибыльных «шортов» в общем количестве «шортов»
· Доля прибыльных «лонгов» в общем количестве «лонгов»
· Средний срок сделки в днях
Все эти показатели я свел в две таблицы
Таблица 1

«Инвестиционные идеи? -спасибо, не надо!»