Стратегии автоследования в формате Индекса Capitalizer
Дорогие подписчики,
со следующей недели начинаю регулярные еженедельные публикации индекса «Capitalizer». Индекс будет отражать реальную доходность, построенной как ежедневно средневзвешенный портфель из трёх стратегий, запущенных на платформе автоследования БКС Финтаргет.
Прогноз среднегодовой доходности КС + 15% в рублях. И в долларах 17%.
Текущие результаты с 1 октября 2024 года по среднегодовой доходности 12% в рублях. На 40% портфель содержит экспозицию валютную. 60% в рублевых активах.
Что входит в индекс:
1. Стратегия «Алгебра».
Торговля фьючерсами на природный газ, индекс Nasdaq, валютные пары. Модель адаптивная, с управлением риском и хеджированием.
Информация о стратегии на платформе Финтаргет.
2. Стратегия «Дэйтона:
Логика близка к «Алгебре», но без позиций в природном газе, с увеличенной экспозицией во фьючерсе на Nasdaq. В портфеле также используются фьючерсы на золото
3. Стратегия «Лидеры рынка»
В портфель входят акции с наибольшим импульсом к росту и включенные в индекс ММВБ. Используется контроль волатильности по индексу: при её росте доля акций сокращается. Фокус на качестве тренда и управлении риском
Все стратегии подходят для ИИС. Установлены минимальные комиссии за автоследование. Все доходности реальные с учетом комиссии за автоследование. Комиссии — одни из самых низких в сегменте автоследования.
Посты по ключевым словам
+2300% за 20 лет: Какой актив сделал рублевых инвесторов богатыми?
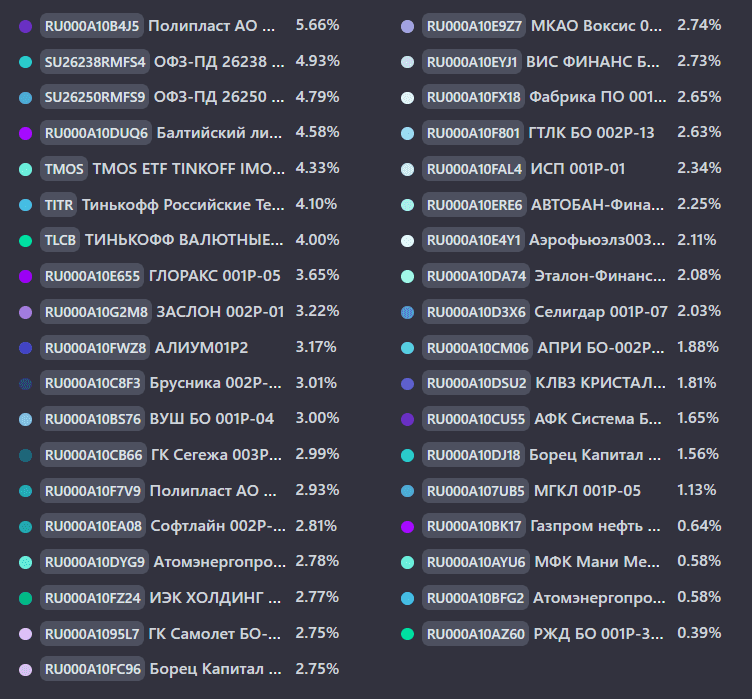
Согласно актуальным данным PortfolioLab.pro на 28.10.2026, доходность различных классов активов в рублях (с учетом дивидендов/купонов, но без налогов) демонстрирует следующие ключевые тренды:
Российские акции (MCFTR): Показали самую высокую краткосрочную динамику, взлетев за 1 месяц на 12,9 % и за 3 месяца на 16,6 %. Однако на горизонте 5 лет их доходность отрицательная (-1,7 %). На длинной дистанции (20 лет) они принесли 396,1%.
Акции США в рублях (SPY в рублях): Являются абсолютным лидером на долгосрочных горизонтах, показав колоссальный рост на 2300,8 % за 20 лет и 1970,7 % за 15 лет. За последний месяц они скорректировались на -4,7 %.
Золото (GOLD_RUB): Продемонстрировало сильное падение за последний месяц (-9,9 %), но остается одним из лучших активов на долгосрочном отрезке — 1951,0 % за 20 лет, уступая лишь американским акциям.
Денежный рынок (MM_CBR) и Облигации: Стабильный защитный сегмент. Денежный рынок на фоне высоких ставок принес 16,2 % за 1 год и 13,0 % с начала года. Гособлигации (ОФЗ) за последний год выросли на 10,4 %, а за 20 лет — на 364,2 %.
Валюта (Доллар США): За последний месяц доллар просел к рублю на -4,5 %. За 20-летний период рост курса составил 200,1 %, заметно уступая инфляционным защитным активам (акциям и золоту).
Инвестировать в акции США можно в рамках российской биржевой инфраструктуры по примеру стратегии автоследования Алгебра29 октября
Что я купил на развороте ОФЗ: разбор позиций и план до конца года
По ОФЗ наконец-то повеяло стабильностью: RGBI развернулся вверх и вырос с 111,08 до 111,68 пункта, а от октябрьского минимума индекс прибавил более пункта. Доходности снизились по всей кривой: 5-летние — 16,29%, 10-летние — 16,46%, 20-летние — 16,36% (за три дня −0,24%, −0,42% и −0,65% соответственно).
Помогли более уверенные аукционы Минфина — спрос вернулся и в средний, и в длинный сегмент, а отдельные выпуски ушли почти без премии ко вторичке. Плюс инвесторы отыгрывали улучшение внешних новостей. Но чтобы рост продолжился, рынку нужен новый позитив, а ожидания по ставке и прогнозам ЦБ на заседании 23 октября охлаждают аппетит к риску.
Мои ожидания: до заседания лучше держать умеренную дюрацию. Если ЦБ не расстроит, до конца года вполне может сложиться благоприятный сценарийм для RGBI — как обычно, с усилением во второй половине декабря, когда институционалы закрывают год. А там и ожидание предновогоднего подарка от ЦБ может тоже сыграть свою роль.
Если серьёзно, то по ОФЗ я предполагаю, что на недавней коррекции мы поставили дно: возвращать доходности длинных ОФЗ к 17%+ — это уже непосильная ноша для корпоративных выпусков. Компании в последний месяц занимали с существенной премией — и к рынку, и к своим собственным бумагам, ситуация доходила до абсурда.
На деле получалось, что бизнес вынужден год за годом занимать дороже, а если к этому добавляется ухудшение финансовых показателей, число дефолтов со временем может вырасти в разы. А такой сценарий никому не нужен. Поэтому ЦБ как минимум будет стараться удержать доходность гособлигаций на текущих уровнях.
Что успел купить?
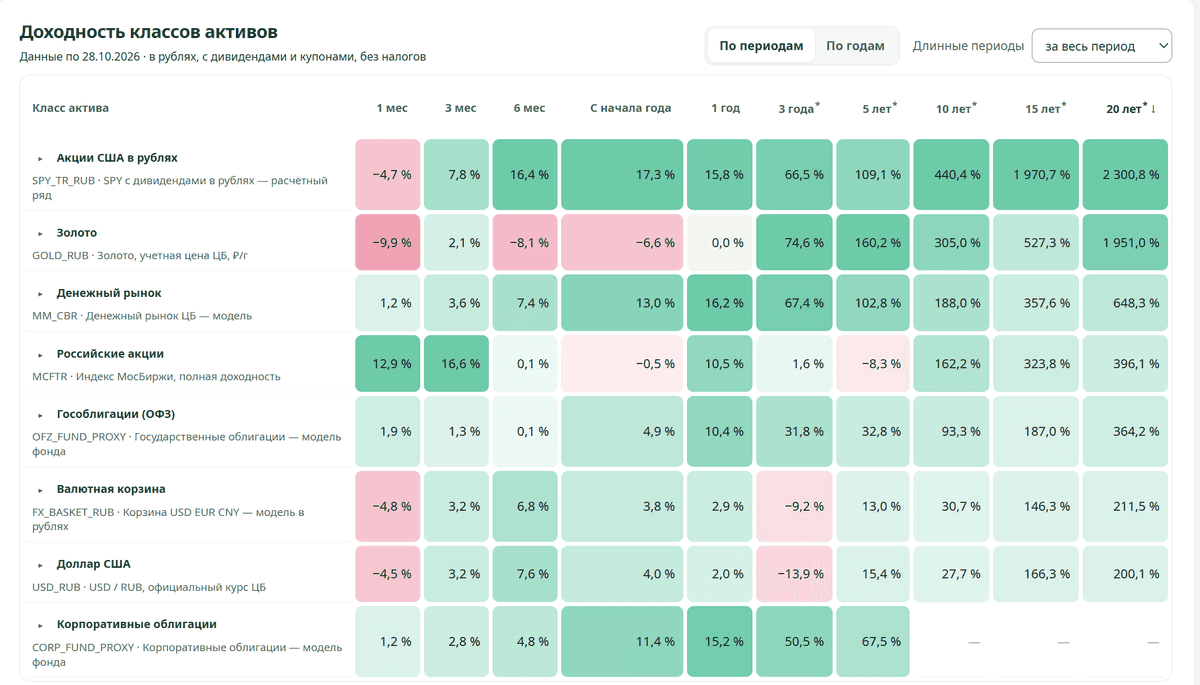
Следуя этим мыслям, я увеличил вес в двух выпусках ОФЗ — 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9 доведя их до 10% от капитала. Плюс прикупил короткий валютный выпуск Полипласт П02-БО-03 $RU000A10B4J5 - погашение через 4 месяца.
На этом свободные деньги у меня закончились, так что с 10 октября складываю купоны в кубышку — на момент поста там 2936,48 рублей. В среднем купонами капает 13 283,52 ₽ в месяц.
В планах до конца октября подкупить — 26246, а потом ещё 26240, 26233 и 26253. Тогда со следующего года купоны по ОФЗ будут приходить каждый месяц.
Среди корпоративных выпусков меня заинтересовало предложение ЭкоНива 001P-04: заявку на участие в первичном размещении можно оставить до 22 октября, на вторичном рынке бумага появится 26 октября. Для меня этот выпуск интересен при итоговом купоне не ниже 18%. Подробный обзор со всеми рисками есть на канале.
Продолжаю открыто показывать «изнанку» портфеля: все позиции как на ладони: и те, что красиво зеленеют, и те, что грустят в красной зоне. Риски по компаниям, которые торгуются далеко от номинала, для меня остаются приемлемыми — доля каждой не превышает 3%, так что по своей стратегии расставаться с ними не планирую.
Самая глубокая просадка — в коротком флоатере Самолет БО-П14 $RU000A1095L7 С прицелом до года сидеть в них не так страшно, а вот что будет с компанией на длинном горизонте — вопрос открытый. Мыслями на этот счёт делился в отдельном посте — как по Самолету, так и по другим эмитентам, которые минусуют в моём портфеле. Обязательно прочитайте, если пропустили.
А теперь к вам: что покупали из последнего и какой стратегии придерживаетесь на рынке? Смело делитесь в комментариях
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией21 октября
3 года флэта в ММВБ и рост технологического сектора в сегменте электрогенерации для дата центров.
По горячим следам Инвестбазара зафиксировал несколько мыслей, вокруг которых складывается моя инвестиционная картина мира.
В России я исхожу из длительного периода дорогих денег и высокой требуемой доходности на капитал, а значит как результат затяжного флэта в ценовом Индексе ММВБ. В США сохраняю ставку на технологический рост, круг бенефициаров которого будет расширяться: от разработчиков чипов и программного обеспечения до электрогенерации, сетей, охлаждения и инженерии дата-центров. Российскому бизнесу нужны предсказуемые условия для долгосрочных вложений. Технологическому сектору в США нужны мощности, которые позволят превратить вычисления в работающие продукты.
Россия — дорогие деньги становятся частью инвестиционной модели
Не ожидаю скорого возвращения к дешёвому капиталу. Возможное снижение ключевой ставки само по себе не устранит высокую стоимость финансирования и премию за неопределённость.
10% процентных пунктов — мой ориентир разницы доходностей
В базовом сценарии ожидаю сохранения разницы номинальных доходностей пятилетних российских гособлигаций в рублях и американских трежерис в долларах на уровне не менее 10 пп.
В октябре пятилетняя точка российской бескупонной кривой составляла 16,31%, а пятилетняя доходность американских казначейских бумаг по ряду constant maturity — 4,91%. Простая разность — 11,40 п. п. Думаю что, российским активам ещё долго придётся предлагать высокую ожидаемую доходность, чтобы компенсировать принимаемый инвестором риск. Именно это я считаю новой нормальностью.
IMOEX — широкий боковик и строгие требования к дивидендам
Рабочий сценарий для ценового на ближайшие 3 года — длительное движение в коридоре 1 800–2 800 пунктов с волнами оптимизма и пессимизма вокруг геополитики и корпоративных результатов. Этот диапазон привязываю к сохранению нынешнего режима рисков. Рост отдельных компаний также возможен внутри слабого рынка.
В таком сценарии основной вклад в результат широкого портфеля ожидаю от дивидендов и их реинвестирования. Поэтому для оценки российского рынка использую индекс Мосбиржи полной доходности брутто MCFTR. Ценовой IMOEX этой части результата не показывает.
Дивиденды должны выдерживать сравнение с денежным рынком
При дорогих деньгах у акций есть сильный конкурент — инструменты денежного рынка и качественные облигации. Акционер принимает колебания котировок и неопределённость будущих выплат. За это он вправе требовать дополнительную ожидаемую доходность.
Поэтому в России мой подход — жёсткий отбор компаний под устойчивый денежный поток и готовность держать защитную часть капитала, когда ожидаемая доходность акций недостаточна. Размер этой части должен следовать правилам управления риском.
Для структурного роста рынка нужны предсказуемые права собственности, понятные правила, возможность планировать на годы вперёд и инвестиции, доходность которых превышает стоимость капитала.
Скрытый двигатель технологического роста мировой экономики — доступная электрическая мощность
ИИ требует физической инфраструктуры. Серверы нужно разместить, запитать, соединить и охладить. Масштабировать эти системы приходится с учётом сроков строительства, производства оборудования и подключения к сетям. По прогнозу IEA, электропотребление дата-центров увеличится с 485 ТВт·ч в 2025 году до 950 ТВт·ч в 2030 году — примерно до 3% мирового спроса на электроэнергию. Это почти удвоение за пять лет, при существенной неопределённости будущей траектории.
Поэтому ожидаю расширения инвестиционного интереса к генерации, сетям, силовому оборудованию, теплоотведению и инженерии ЦОД. Спрос на чипы при этом тоже может расти: ограничения и возможности возникают сразу на нескольких участках цепочки.
Интересны компании, которые способны обеспечить новую нагрузку и сохранить привлекательную маржу. Преимущество может дать существующая доступная мощность рядом со спросом, возможность увеличить выработку или заключить выгодный долгосрочный контракт.
Где могут появиться иксы
Потенциал многократного роста ищу только на бирже США и там, где компания контролирует востребованный ресурс, способна увеличить денежный поток на акцию, а рынок ещё не полностью учёл этот результат. Мои фавориты — акции майнинговых компаний переходящие в лигу поставщиков электроэнергии для дата центров BTDR, CLSK, RIOT. Эту инвестиционную логику развиваю в проекте и индексе ЦОД полного цикла
Возврат к истокам — земля и люди
Чем проще становится создавать цифровой контент, тем больше меня интересует ценность того, что трудно воспроизвести: хорошей локации, природы, здоровья, инженерной компетенции и человеческого доверия.
В этой цифровой гонке наступает эпоха ренессанса реального мира. Самым ценным становится то, что натурально — от земли до людей. Компьютер научился генерировать тонны кода и картинок за секунды, обесценив виртуальный мусор. А вот физическое сырье, мегаватты энергии и мозги инженеров на принтере не распечатаешь. Материальные активы возвращают себе былую власть.
Самое ценное будет то, что натурально. От земли до людей.19 октябряИщете честную доходность? Вышел независимый рейтинг стратегий автоследования
Автоследование — отличный инструмент, но как выбрать стратегию, если брокеры показывают графики «под удобным углом», а комиссии съедают половину прибыли?
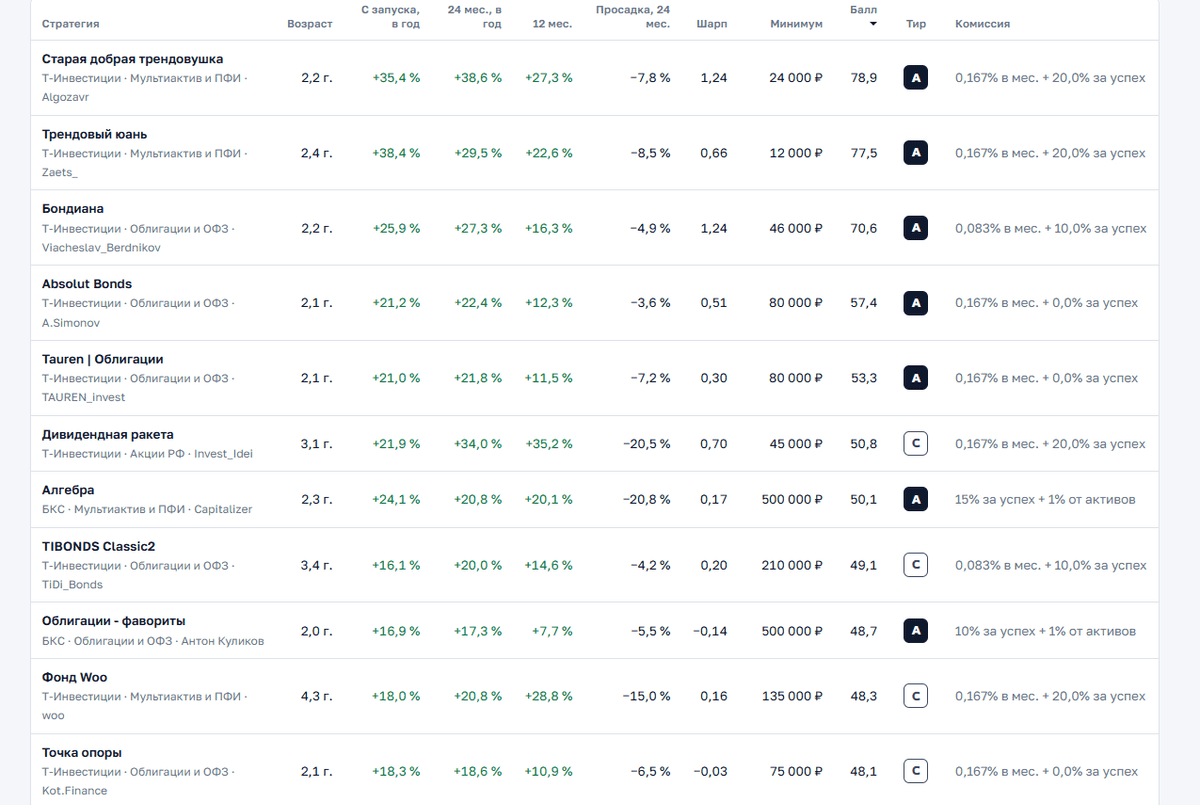
Платформа avtosledovanie_pro создана для того, чтобы свести показатели крупнейших инвест-площадок России к единому, жесткому знаменателю. Это полностью независимый агрегатор, который очищает статистику от маркетингового шума.
Почему этот каталог меняет правила игры для инвестора:
Объективная математика. Рейтинг рассчитывается автоматически. В формуле заложено 55% доходности, 35% контроля рисков (глубины просадок) и 10% емкости стратегии.
🛡️ Защита от «рисованной» истории: Сервис считает доходность строго с момента публичного старта автоследования, отсекая прошлые ручные сделки авторов.
💸 Реальные цифры: Все показатели берутся уже после вычета комиссий самих платформ.
🔍 Абсолютная прозрачность: Создатель проекта (автор известной стратегии «Алгебра») открыто выложил в доступ все скрипты и формулы — любой желающий может перепроверить расчёты
Забудьте про рекламные баннеры в приложениях брокеров. Сравнивайте БКС и Т-Инвестиции на одном экране, оценивайте реальные риски и выбирайте управляющих на основе сухих цифр.
👉 Перейти к каталогу стратегий и выбрать портфель для автоследования
Напоминаем: прошлые результаты не гарантируют будущую доходность, а реальный результат инвестора может отличаться из-за проскальзывания ордеров и индивидуальных налогов.7 октября
Институциональный портфель: почему управляющие портфелями не используют стоп-лосс и тейк-профит
В среде начинающих инвесторов и розничных трейдеров использование ордеров стоп-лосс (stop-loss) и тейк-профит (take-profit) возведено в ранг непреложного закона. Профильная литература и курсы утверждают: торговля без жестких ограничителей — это прямой путь к потере капитала.
Однако если заглянуть в торговые терминалы крупных инвестиционных фондов и семейных офисов, мы практически не увидим там классических защитных приказов. Управляющие крупными портфелями сознательно отказываются от стоп-лоссов и тейк-профитов, поскольку в масштабах институционального капитала эти инструменты не просто неэффективны, но и несут в себе скрытые риски.
Ниже подробно разобрано, почему профессионалы игнорируют розничные методы ограничения убытков и как они защищают миллиардные портфели на самом деле.
1. Ловушка ликвидности и проскальзывание (Slippage)
Размер позиции розничного инвестора позволяет ему выйти из любого ликвидного актива за доли секунды. У портфельного управляющего такой роскоши нет. Когда фонд управляет сотнями миллионов или миллиардами долларов, его позиция в одной компании может составлять миллионы акций. Попытка выставить автоматический стоп-лосс на такой объем приводит к катастрофическим последствиям:
Крах цены при исполнении. Как только цена касается уровня стоп-лосса, огромная заявка превращается в рыночную. Из-за нехватки встречной ликвидности (покупателей) ордер начинает «продавливать» стакан вниз. В итоге средняя цена закрытия позиции оказывается гораздо хуже, чем уровень, на котором стоял стоп-лосс. Это называется жестким проскальзыванием.
Охота за стопами (Stop-hunting). Крупные отложенные заявки в той или иной степени видимы для маркетмейкеров и высокочастотных алгоритмов (HFT). Зная, где сосредоточены стопы крупных игроков, алгоритмы могут искусственно дотянуть цену до этого уровня, чтобы выкупить объем по дешевке.
2. Диверсификация как встроенный предохранитель
Главный защитный механизм портфельного менеджмента — это не экстренный выход из актива, а математически выверенная аллокация активов (Asset Allocation).Вместо того чтобы контролировать риск каждой отдельной акции с помощью стоп-лосса, управляющий контролирует риск всего портфеля через диверсификацию. Типичный институциональный портфель состоит из 30–50 слабокоррелированных инструментов из разных секторов экономики и географических зон.
Если доля одной акции в портфеле составляет 2%, то даже ее мгновенное падение на 20% принесет всему портфелю убыток лишь в 0,4%. Риск изначально «зашит» в размер позиции, что делает автоматические приказы на продажу бессмысленными.
3. Фундаментальный анализ против технического шума
Частные трейдеры ставят стоп-лоссы на основе технического анализа: за уровнями поддержки, линиями тренда или скользящими средними. Портфельные менеджеры мыслят категориями бизнеса. Если управляющий приобрел долю в компании после глубокого изучения ее бизнес-модели, долговой нагрузки и рыночных перспектив, то краткосрочное падение котировок на 10–15% на фоне общих рыночных колебаний — это не повод для паники. Напротив, если фундаментальные показатели бизнеса не изменились, падение цены — это возможность докупить качественный актив с дисконтом. Автоматический стоп-лосс в таком случае просто зафиксировал бы убыток на ровном месте, лишив фонд будущей прибыли.
4. Почему тейк-профит искусственно ограничивает доходность
На Уолл-стрит популярно правило: «Позволяй прибыли расти и вовремя режь убытки». Жесткий тейк-профит напрямую нарушает первую, самую важную часть этого принципа.
Если аналитики фонда нашли недооцененную компанию, которая за 3–5 лет способна вырасти на 500%, фиксация прибыли при росте на 20–30% по автоматическому тейк-профиту — это профессиональная ошибка.
Вместо тейк-профитов управляющие используют механизм ребалансировки портфеля. Если в результате бурного роста доля одной акции превышает установленные внутренним регламентом лимиты риска (например, выросла с 3% до 8% от всего портфеля), управляющий продает избыточную часть. Деньги направляются в другие, недооцененные на данный момент активы. Таким образом, прибыль фиксируется плавно и системно, без ограничения потенциала роста.
5. Как фонды контролируют риски на самом деле?
Отказ от классических стоп-ордеров не означает, что крупные фонды торгуют без контроля рисков. Их инструментарий устроен гораздо сложнее:
Хеджирование деривативами: Риск падения защищается не продажей самих акций, а покупкой опционов (Put) на эти акции или короткой позицией по фьючерсу на индекс (например, S&P 500). Это позволяет переждать шторм на рынке, сохранив базовые долгосрочные позиции.
Ментальные стопы и Комитет по рискам: У каждого управляющего есть инвестиционный тезис по каждому активу. Если цена акции падает, триггером к действию становится не компьютерный алгоритм, а созыв аналитиков. Они заново оценивают бизнес компании. Если выясняется, что стратегия компании сломалась или менеджмент совершил критическую ошибку, позицию закрывают вручную — аккуратно, частями, в течение нескольких дней или недель.
Модели VaR (Value at Risk): Риск-менеджеры фондов ежедневно рассчитывают показатель VaR — математическую оценку того, какую максимальную сумму портфель может потерять за определенный отрезок времени с заданной вероятностью (например, 99%). Если риск превышает лимиты, снижается нагрузка на весь портфель, а не ликвидируются отдельные акции по случайным ценам.
Резюме для инвестора
Стоп-лосс и тейк-профит — это полезные костыли для розничных спекулянтов. Они защищают частного трейдера от его собственных эмоций, нехватки дисциплины и чрезмерного кредитного плеча.
Для институционального портфельного управляющего эти ордера неэффективны, вредны и технически неисполнимы. Крупный капитал защищает себя на более глубоком уровне: через тщательный выбор активов, глобальную диверсификацию, инструменты хеджирования и гибкую ребалансировку.
Как работает институциональный капитал на примере стратегии автоследования Алгебра27 сентябряСтавка ещё не победила инфляцию в голове инвестора: что делать с кэшем и ОФЗ
11 сентября ЦБ впервые за десять заседаний не снизил ключевую ставку. Она осталась 14%. Следующее опорное заседание — 23 октября.
Формально цикл смягчения с пика 21% уже прошёл большой путь. Фактически у части инвесторов в голове до сих пор «цены скачут на 15%», поэтому кэш кажется единственным безопасным местом, а ОФЗ — либо скучными, либо опасными: длинные могут просесть.
Разберём не лозунг, а расклад.
Ключ сейчас 14%. Годовая инфляция около 6,2–6,3% — выше цели в 4%, но это не «пятнадцать». Прогноз ЦБ на 2026 год: 6–7%, к цели 4% регулятор целится в 2027-м. При этом инфляционные ожидания населения в сентябре выросли до 14,2% с 13,7% в августе, а «наблюдаемая» инфляция в том же опросе — 15,1%. Люди смотрят на ценник, не на ИПЦ.
Максимальная ставка вкладов в топ-10 банках держится около 13%. Короткие ОФЗ-ПД с горизонтом до двух лет дают примерно 12,3–14,4%. Длинные бумаги на пять лет и дальше — около 16,0–16,5% к погашению, то есть выше ключа. Индексируемые ОФЗ-ИН предлагают реальную доходность ориентировочно 7,2–8,5% сверх роста цен.
Зазор огромный: официальная инфляция около 6%, в голове 14–15%. Пока этот зазор жив, человек передерживает кэш, недобирает длинный долг и в конце цикла говорит: «я опять опоздал в облигации».
ЦБ смотрит на устойчивую инфляцию, ожидания и спрос. Население смотрит на бензин, ЖКХ, курицу и отпуск. В сентябре регулятор прямо написал: текущее ценовое давление усилилось, в том числе из-за топлива и разовых факторов. Поэтому пауза на 14% — не победа над инфляцией, а стоп после слишком быстрого снижения.
Для портфеля это означает три вещи.
Первое. Реальная ставка всё ещё положительная: 14% ключа минус 6,3% инфляции — это примерно плюс 7,7 пункта. Это не 2020 год и не «деньги бесплатные».
Второе. Если считать от ощущаемых 15%, реальная ставка около нуля. Отсюда желание сидеть в кэше.
Третье. Рынок ОФЗ уже закладывает, что в 2027-м ставка будет ниже, чем сейчас. Иначе длинные бумаги не торговались бы с доходностью выше 16% при ключе 14%. Кривая крутая.
Это ставка рынка на снижение, а не гарантия снижения.
Кэш и короткий вклад решают одну задачу: ликвидность и право подождать 23 октября или следующий отчёт по инфляции. Что кэш не решает — не защищает покупательную способность на горизонте двух-трёх лет, если ставки пойдут вниз, а вклад придётся перекладывать уже под 11–12%. Он не фиксирует доходность. И создаёт иллюзию контроля: «я ничего не потерял», хотя инфляцию остаток уже ест.
Практическое правило, которым пользуюсь сам. Резерв на три-шесть месяцев расходов — только кэш, накопительный или вклад до полугода. Это не инвестиция. Всё, что сверху и лежит «пока непонятно, куда деть», — уже не кэш, а непринятое решение. Его надо разметить по горизонту.
Дальше — не «какие ОФЗ купить всем», а какую работу бумага должна делать.
Короткие ОФЗ-ПД и флоатеры нужны, чтобы припарковать деньги на 6–18 месяцев и не играть в «угадай, что сделает ЦБ». Флоатер привязан к переменной базе, купон живёт вместе со ставкой, цена менее нервная, чем у длинной бумаги с постоянным купоном. Минус простой: когда цикл снижения ускорится, вы не зафиксируете сегодняшние высокие 16% на пять лет.
Длинные ОФЗ-ПД нужны, чтобы зафиксировать высокую доходность и получить переоценку тела, если рынок поверит в более низкую ставку 2027–2028 годов. Сейчас длинный конец даёт примерно 16,0–16,5% к погашению. На прошлом аукционе выпуск 26249 ушёл с доходностью около 16,14%.
Минус жёсткий. Если 23 октября ЦБ будет ястребом, а инфляция не остынет, цена длинной бумаги просядет. Это не дефолт Минфина — это процентный риск. Кто берёт выпуск 2035–2040 «на все деньги», торгует прогнозом ставки, а не безопасной облигацией.
ОФЗ-ИН — страховка именно от инфляции, а не от ключевой ставки. Реальная доходность сейчас заметно положительная. Имеет смысл как защита той самой «инфляции в голове»: если ИПЦ снова ускорится, номинал подрастает. Если цены спокойно идут к 4%, эта бумага будет выглядеть скучнее флоатера и короткой ПД.
Рабочая рамка для частного инвестора с горизонтом один-три года. Не догма, а каркас.
Резерв и опцион на октябрьское заседание — кэш плюс вклад до шести месяцев, примерно 20–30% свободного рублёвого долга. Держать текущую высокую ставку без большой дюрации — короткие ПД и флоатеры, 30–40%. Фиксация на случай, если цикл снижения продолжится в 2027-м, — средние и длинные ПД на три-семь лет, 20–30%. Страховка от сюрприза по ценам — ОФЗ-ИН, 10–15%.
Кто не готов смотреть просадку тела на 5–10%, длинный конец урезает до нуля и оставляет флоатер с короткой ПД. Это не «упустил ралли». Это соответствие нервной системе.
Три сценария до конца года — без календаря ясновидца.
Базовый. ЦБ в октябре держит 14% или режет символические 25 пунктов. Инфляция до конца года в коридоре 6–7%. Короткие бумаги и флоатеры отрабатывают купон, длинные стоят или слабо растут. Главная ошибка здесь — всё переложить в пятнадцатилетние, «пока не подешевели».
Мягкий. Устойчивая инфляция остывает, ожидания разворачиваются вниз, рынок на 2027 год закладывает ключ ближе к 10–12%, как в базовом прогнозе ЦБ. Тогда длинная ПД даёт и купон, и рост цены. Дюрацию в этом сценарии добавляют траншами, не одним чеком.
Жёсткий. Топливо, тарифы и ожидания на 14%+ не отпускают. ЦБ держит высокую ставку дольше. Длинные ОФЗ ещё раз переоцениваются вниз. Выигрывает кэш и флоатер. Фраза «я купил на все деньги 2040-й по красивой доходности» в этом сценарии — самая дорогая за год.
Ни один сценарий не отменяет простое правило: горизонт бумаги не короче горизонта ваших денег. Если сумма может понадобиться через восемь месяцев, ей не место в выпуске 2038 года.
Что сделать на этой неделе практически. Отделить резерв от денег «в ожидании идеи». Посчитать, какая доля портфеля реально в кэше сверх резерва на жизнь. Если больше 40% при горизонте больше года — это не осторожность, это отложенный выбор. Не выбирать ОФЗ по максимальной цифре в котировках: сначала срок, потом тип — постоянный купон, флоатер или инфляционка, — и только затем конкретный выпуск. И не конвертировать ощущаемые 15% инфляции в торговый план. План строится от ИПЦ, ключа, кривой и вашего срока.
Ставка 14% инфляцию в статистике уже обогнала. Инфляцию в голове — нет. Пока эти две инфляции не сойдутся, кэш будет казаться умнее облигаций. Обычно именно в этот момент цикл по долгу уже перекладывает доходность из «сейчас на вкладе» в «на годы вперёд в бумаге».
Какая доля кэша сверх резерва на жизнь у вас сейчас — и под какой горизонт она лежит?
Не является индивидуальной инвестиционной рекомендацией. Доходность прошлых периодов и текущая доходность к погашению не гарантируют будущего результата. Инвестиции в облигации связаны с процентным и рыночным риском.26 сентября
Бетон. Начало.
Стартовала моя стратегия "Бетон"
https://www.tbank.ru/invest/strategies/c091a478-4f96-4c7f-a413-bb0faac4a069/
длинную историю создания своего фонда "All in Beton", и почему он переродился в автоследование "Бетон" я описал в своём телеграм канале.
если коротко... суть - создать одну кнопку для частного инвестора, нажимая на которую он получал прокси на стройку (банк, девелопер, инфраструктура недвижимости в РФ).
$SMLT $PIKK $ETLN $GLRX $LSRG $APRI $DOMRF $CNRU
я сам точно так же как и вы на стратегию подписан и прошёл первые шаги пользователя, поэтому вот 4 шага упрощающих процесс:
1. лучше чтобы браузер был Яндекс (тогда не придётся устанавливать сертификаты)
2. нужен пустой, возможно новый счёт
3. решили закупаться на свой? внимательно! если на вашем брок.счёте стоят лимитные заявки их нужно убрать, и ваши бумаги брокер предложит продать, поэтому лучше пусть будет новый счёт
4. перенос средств между брок. счетами работает в Терминале
если что-то не понятно https://www.tbank.ru/invest/help/brokerage/account/strategy/turn-on/?card=q1 пишите в поддержку, там оперативно подскажут что и как делать.
Первый стрим уже на всех платформах 😈
Стратегия "Бетон"
RUTUBE: https://rutube.ru/video/1f795e5e655c2642fb5d1ca4ca89ead8/?playlist=1819516
VK: https://vkvideo.ru/video-226175879_456239021
ДЗЕН: https://dzen.ru/video/watch/6ab75a276744c434351ca1fc
YouTube: https://youtu.be/6fRpn534OjM26 сентября
Инвестиции в 2026. Что работает, а что нет?
Казалось бы, при жёсткой ДКП и сокращении инвестиций в своё будущее на 9,9% за первое полугодие 2026 говорить о возможностях на рынке бессмысленно 😤 Но именно в такие периоды появляются инструменты, о которых раньше никто не задумывался. Классические стратегии перестают работать, а те, кто умеет переобуваться, получают доступ к активам с огромным дисконтом. Вопрос не в том, есть ли возможности. Вопрос в том, умеете ли вы их видеть 👁️🗨️
Главный драйвер роста в ближайшие 1-3 месяца - это ожидания по ключевой ставке. Заместитель председателя правления Сбера - Тарас Скворцов - прямо заявил: "Рост инвестиционной активности начнётся только при снижении ставки до 12%". А я добавляю, что ралли начнется при 10%.
Консенсус аналитиков предполагает ставку на конец года в диапазоне 13,5–14%. А это значит, что рынок колеблется. И если ваш портфель не учитывает это, то вы рискуете пропустить движение, которое может стать главным во втором полугодии. (Не инвестиционная рекомендация) Ищите компании с низким долгом и высокой операционной эффективностью. Они первыми выиграют от снижения ключа.
Впереди ещё несколько заседаний ЦБ, и каждое из них имеет возможность стать триггером для роста iMOEXF.
Чтобы не пропустить эти сигналы и разбирать их вместе со мной, подписывайтесь на канал.С одной стороны модераторы Пульса не любят слово "сигналы", а с другой стороны мои подписчики мои же посты расценивают как мотивацию к действиям, к инвестиционным решениям.
Короче, в своём канале я делюсь тем, что вижу на рынке, без воды и эмоций. Потому что вы сюда пришли испытывать эмоции или деньги зарабатывать? Это разные вещи.
На последок выдам панч: акции для тех, кто торгует акции. А для тех, кто зарабатывает деньги - мои предыдущие и следующие посты. Подписывайтесь 💪8 сентябряЭра кризиса: почему российский рынок акций застрял в боковике и как инвестору обойти инфляцию
Российский фондовый рынок переживает второе в своей истории «потерянное десятилетие». Если в октябре 2021 года рублевый индекс МосБиржи штурмовал исторический пик выше 4290 пунктов, то к 2026 году он балансирует в затяжном боковом коридоре на уровнях 2200–2250 пунктов. Долларовый индекс РТС и вовсе находится вблизи отметок 800 пунктов — это треть от докризисного максимума 2008 года.
Ситуация до боли напоминает период 2007–2015 годов, когда рынок не рос годами из-за сырьевого перекоса и геополитических шоков. Однако текущий цикл стагнации, который вероятно продлится как минимум до 2030 года, имеет гораздо более жесткие фундаментальные причины. Классическая пассивная стратегия «купил индекс и держи» в этих условиях ведет к гарантированному обесцениванию капитала из-за инфляции. Инвесторам необходима смена парадигмы.
1. Три всадника рыночной стагнации или почему широкий рынок акций потерял импульс к росту и вряд ли восстановит его в ближайшие годы?
Можно выделить три ключевых фактора затяжного бокового:
Конкуренция с безрисковой доходностью. Экстремально высокая ключевая ставка Банка России удерживает доходности по банковским депозитам и краткосрочным облигациям (ОФЗ, фонды денежного рынка) на двузначных уровнях. Для долгосрочного инвестора покупка акций теряет экономический смысл: зачем брать на себя корпоративные и рыночные риски бизнеса, если можно зафиксировать гарантированную высокую доходность в инструментах с фиксированным доходом? Капитал массово утекает из акций.
Налоговое и регуляторное давление на эмитентов. Крупный российский бизнес (основа индекса) функционирует в условиях масштабной перестройки логистики и потери премиальных западных рынков сбыта. Одновременно с этим растут фискальные изъятия: надбавки к НДПИ, курсовые пошлины и налог на прибыль сжимают чистую рентабельность. Деньги, которые раньше направлялись на дивиденды и развитие, уходят на покрытие издержек и налоги.
Отсутствие институционального «топлива». До 2022 года локомотивом роста рынка выступали иностранные фонды-нерезиденты. Их уход и последующая заморозка активов изолировали внутренний контур. Внутренний розничный инвестор, лишенный поддержки со стороны крупных западных денег, физически не способен вытолкнуть индекс из многолетнего боковика.
2. Кризис пассивного инвестирования в акции
В «золотую эпоху» мировых рынков доминировал подход долгосрочного индексного инвестирования. В условиях РФ вероятно до 2030 года этот метод не работает. В номинальном выражении рублевый индекс может демонстрировать слабый подъем за счет общей инфляции и переоценки валютной выручки экспортеров при ослаблении рубля. Однако в реальном выражении (с поправкой на рост цен) пассивный инвестор в индекс широкого рынка будет нести убытки.
В условиях, когда традиционные дивидендные фишки стагнируют, а экономика переходит на рельсы жесткого регулирования, ценность приобретает не владение бизнесом как таковым, а скорость адаптации и диверсификация по классам активов.
Исторически российский рынок привлекал инвесторов своей уникальной, сверхвысокой дивидендной доходностью. Акции покупали не ради роста курсовой стоимости, а ради стабильного денежного потока. В текущем эта модель парализована по ряду причин:
Рост нерыночных изъятий при котором государство как мажоритарный акционер или регулятор все чаще предпочитает изымать сверхприбыль крупного бизнеса напрямую в бюджет через фискальные механизмы. Эти деньги изымаются до распределения дивидендов, напрямую ущемляя интересы частных миноритарных акционеров.
Капитальные затраты (CapEx) становятся символом выживания а не расширенного роста. Корпоративный сектор вынужден тратить гигантские средства не на экспансию и захват новых рынков, а на поддержание операционной деятельности в условиях жестких санкций: замену западного оборудования, перестройку логистических цепочек, создание независимой платежной инфраструктуры и локализацию софта. Рост инвестиционных программ происходит за счет сокращения свободного денежного потока (FCF), из которого и платятся дивиденды.
Огосударствление и жесткое регулирование при котором в экономике опережающими темпами растет доля государственного сектора и госзаказа. Стратегическая цель менеджмента таких компаний смещается с максимизации рыночной капитализации и защиты прав акционеров на выполнение государственных задач. В этих условиях дивидендная политика становится непредсказуемой и может быть изменена или заморожена в любой момент.
3. В поисках альфы: переход к количественным стратегиям
Если широкий рынок акций не дает доходности, инвестор вынужден искать инструменты, генерирующие так называемую «альфу» — доходность выше рыночной. Одним из немногих математически обоснованных решений в эру боковика становится переход от покупки акций к мульти рыночным алгоритмическим стратегиям автоследования.
Ярким примером трансформации подхода является количественная стратегия «Алгебра» на платформе БКС Финтаргет.
Пока ценовой Индекс МосБиржи за 2026 год снижался более чем на 23%, математические модели позволили данной стратегии показать устойчивую доходность. С момента запуска в июле 2024 года её накопленная чистая прибыль к осени 2026 года составила более 62% при среднегодовом показателе (CAGR) на уровне 25%.
Эффективность такого подхода в период до 2030 года базируется на четырех столпах:
1. Заработок на глобальных трендах без инфраструктурного риска. Вместо покупки акций локальных компаний стратегия использует деривативы (фьючерсы) на ликвидные мировые бенчмарки, такие как индекс Nasdaq. Это позволяет российскому инвестору легально зарабатывать на росте мирового технологического сектора внутри защищенного контура Мосбиржи.
2. Использование сырьевой волатильности. Боковик в акциях не отменяет сильных движений в биржевых товарах. Краткосрочная торговля фьючерсами на природный газ или нефть позволяет извлекать прибыль как из падения, так и из роста цен.
3. Защита от девальвации. Базовый тренд на ослабление рубля отыгрывается через позиционирование во фьючерсах на валютные пары (юань/рубль), что автоматически индексирует рублевую стоимость портфеля при скачках валютных курсов.
4. Монетизация высоких ставок. В периоды рыночной неопределенности свободный кэш (выше необходимого гарантийного обеспечения по фьючерсам) не лежит без дела, а автоматически паркуется в фонды денежного рынка. Это позволяет получать доход на уровне ключевой ставки ЦБ, сохраняя ликвидность для сделок.
Период до 2030 года потребует от участников рынка жесткой дисциплины. Время, когда можно было купить бумаги «Газпрома» или «Сбера» и рассчитывать на стабильный обгон инфляции, временно ушло.
Чтобы сберечь и приумножить капитал в эпоху изоляции и высоких ставок, инвесторам придется отказаться от классического долгосрочного владения акциями в пользу динамических, алгоритмических моделей, способных зарабатывать на сырье, валютных колебаниях и глобальных трендах.
Доступ к стратегии Алгебра по ссылке7 сентябряКакие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
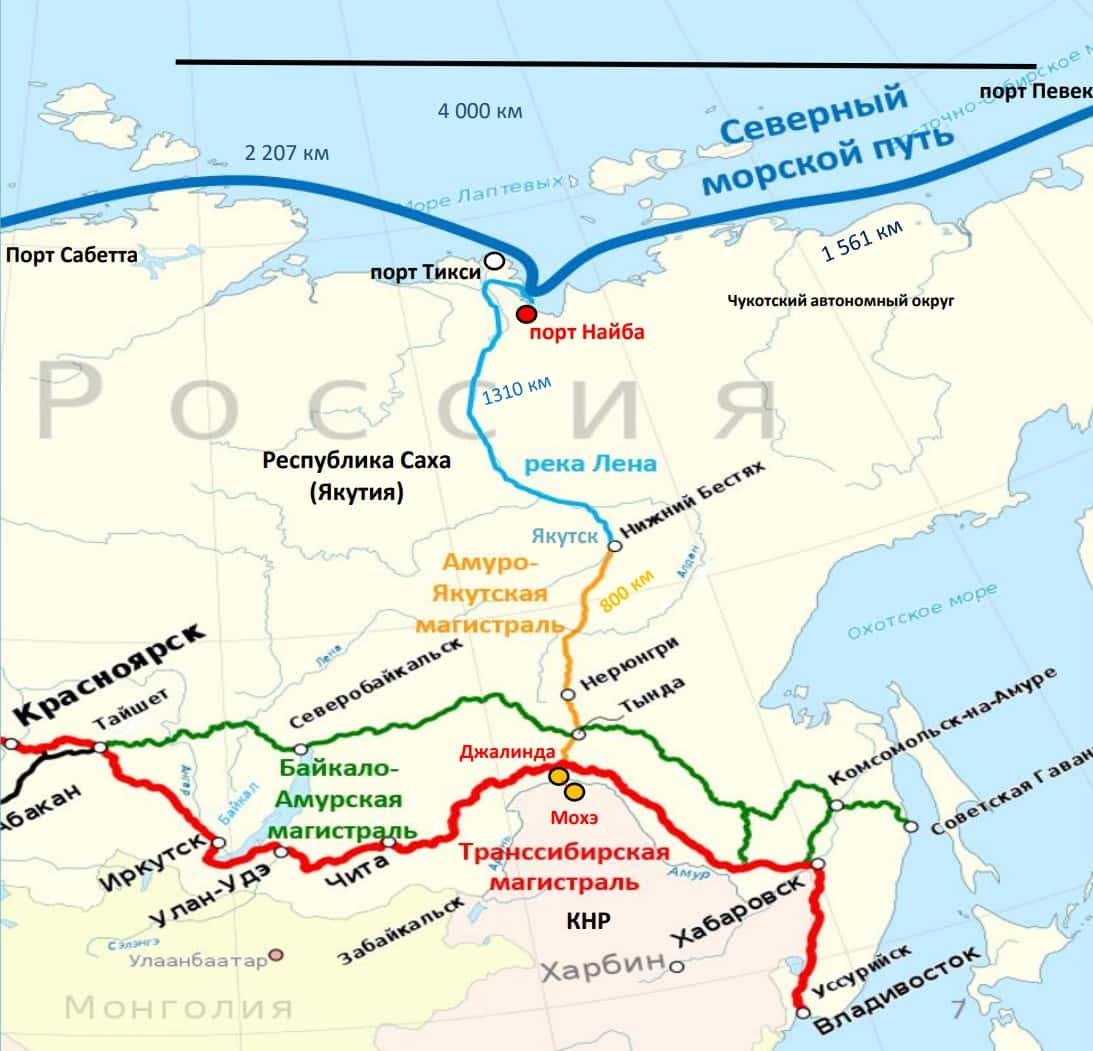
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.4 сентября
Финансовая картинка недели: лучшая доходность от недвижимости
Сдача квартиры или иной недвижимости в аренду – один из самых распространенных видов дохода для инвестора не только у нас в России, но и по всему миру. А как в этом плане смотрится Россия на фоне других стран? То есть, насколько доходен этот вид заработка для инвестора в разных странах, в том числе и в России?
Очередная финансовая картинка (рис.1) дает некий ответ на этот очень интересный вопрос, правда, не без некоторых «шероховатостей».
Рис.1
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER на Дне инвестора представил стратегию до 2029 года и сохранил дивидендную политику — выплаты на уровне 50% чистой прибыли по МСФО.
Герман Греф сообщил, что за 3 года банк выплатил акционерам 2,4 трлн ₽ дивидендами — столько же, сколько за предыдущие 20 лет, а целевая рентабельность капитала на 2027-2029 годы составит не менее 21% годовых.
Банк также откажется от непрофильных направлений без прибыли и до конца 2026 года передаст маркетплейсам убыточные склады.
Сохранение дивидендной формулы при отказе от убыточных направлений показывает, что Сбербанк жертвует масштабом экосистемы ради доходности акционеров.
MMK, КЭАЗ И ЭТМ подписали соглашение о сотрудничестве
На выставке «Металл-Экспо 2026» Магнитогорский металлургический комбинат, Курский электроаппаратный завод и Торговый дом «Электротехмонтаж» подписали соглашение о стратегическом сотрудничестве.
Компании договорились развивать импортозамещение электротехнического оборудования и укреплять кооперацию в инфраструктурных проектах.
Стороны намерены сформировать долгосрочный технологический альянс, выстроить устойчивую цепочку поставок критически важного электротехнического оборудования и обеспечить технологическую независимость производственного цикла.
Документ определяет порядок согласования сроков производства и поставки оборудования КЭАЗ для ММК, а также условия его гарантийного и сервисного обслуживания.
«Импортозамещение в области электротехнического оборудования и создание надёжных цепочек поставок в этой сфере – важная задача для бесперебойной работы нашего металлургического комплекса. Уверен, что подписанное соглашение объединит компетенции металлургов и электротехников и создаст надежный задел для стабильного развития наших компаний на годы вперед», – подчеркнул коммерческий директор ПАО «ММК» Алексей Кузьмин.
Подробнее:
https://mmk.ru/ru/press-center/news/mmk-keaz-i-etm-podpisali-soglashenie-o-sotrudnichestve/
$magn #mmk #ммк