Поиск
Полюс. Отчет за 1 пол 2026 по МСФО
Тикер: #PLZL
Текущая цена: 1046
Капитализация: 1.42 трлн
Сектор: Драгоценные металлы
Сайт: https://polyus.com/ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 7.02
▫️ P/BV - 5.63
▫️ P/S - 1.88
▫️ ROE - 80.3%
▫️ ND/EBITDA - 1.1
▫️ EV/EBITDA - 3.22
Что нравится:
▫️ рост выручки на 13.8% г/г (309.8 → 352.7 млрд);
Что не нравится:
▫️ чистый долг увеличился на 39.6% п/п (554.5 → 773.9 млрд). ND/EBITDA ухудшился с 1.07 до 1.1;
▫️ чистая прибыль уменьшилась на 64.5% г/г (172.5 → 61.2 млрд);
Дивиденды:
Подразумеваются дивиденды каждые полгода по 30% от EBITDA, если отношение ND\EBITDA < 2 (хотя в новой редакции СД может рекомендовать выплачивать и в большем размере). Если коэффициент > 2.5, решение принимает СД исходя из различных факторов.
По данным сайта Доход выплаты за 2026 год не ожидается.
Мой итог:
Компания за 1 полугодие не поделилась датабуком и в пресс-релизе не предоставила информации отдельно по месторождениям.
За полугодие объем производства золота снизился на 1.8% (1310.9 → 1286.9 тыс унц) вследствие планового сокращения
производства на красноярских активах в связи с переходом на следующие очереди карьеров. За год планируется произвести 2500-2600 тыс унций. Реализация золото также уменьшилась (-20.1% г/г, 1189 → 950 тыс унц).
Выручка увеличилась, несмотря на значительное снижение объемов реализации. И это неудивительно, с учетом того, что цена на золото выросла примерно с 3000 до 4500$ за унцию. А вот прибыль просто обвалилась. Причины - кратный рост операционных и прочих расходов (+225.3% г/г, 79.7 → 259.3 млрд) и повышенная эф. ставка налога на прибыль (34.4% vs 25% в 1 пол 2025). При этом Полюс не раскрыл состав этих расходов.
В отчетности за 1 полугодие отсутствует отчет о движении денежных средств, а также в отчете эмитента нет информации о FCF, так что про него сказать нечего. Единственное чем поделилась компания - это капитальные затраты в $ (+1.5% г/г, 932 → 946 млн $).
Долговая нагрузка незначительно выросла, хотя опять же, подробности отсутствуют.
Как видно, Полюс использовал свое право на скрытие корпоративной и финансовой информации в силу санкционных рисков и стала намного более закрытой. Для миноритариев это определенно большой минус, так как непонятно что происходит в компании (вот поди угадай, по какой причине так сильно выросли расходы). И это только первая часть негатива.
Вторая часть - рекомендация от менеджмента совету директоров приостановить дивидендные выплаты до 2030 года. Именно на этой новости котировки компании сложились. Немного позже председатель СД прокомментировал эту рекомендацию, сказав, что совет "принял к сведению обозначенные риски и факторы, которые в дальнейшем будут служить основой для принятия решений о распределении прибыли". И на данный момент нет понимания, что в итоге решено по дивидендам.
Третья часть - налог на на сверхдоходы для компаний горно-металлургического сектора. При его изначальной редакции примерный расчет дает сумму налога в районе 33 млрд.
С учетом того, что статьи расходов не раскрываются, то сложно прогнозировать прибыль по итогам года. Но если рентабельность будет такой же как и в 1 полугодии, то за 2026 год компании заработает примерно 95 млрд (P/E 2026 = 15.1). Кстати, в пресс релизе компания отметила, что в 2026 году ожидает рост общих денежных затрат на унцию примерно на 34-52% г/г в зависимости от цены на золото.
На данный момент Полюс превратился в сплошной клубок неопределенности. Нет понимания по расходам, нет понимания по налогу на сверхдоход, нет понимания по дивидендам (хотя они и не были выдающимися). Зато есть ощущение "выдавливания" миноритариев. И тут можно гадать, то ли просто сейчас так "карты сложились", то ли напугали инвесторов, чтобы после выкупить дешевле, то ли все в итоге идет к делистингу.
Акции Полюса сейчас недорогие, но причины этому описаны выше. Более того, стоит держать в голове такой момент, что цены на золото сейчас явно не на низах.
Акций компании нет в портфеле и покупку не рассматриваю.
По справедливой оценке мнение отсутствует.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
Астра. Отчет за 2 кв 2026 по МСФО
Тикер: #ASTR
Текущая цена: 218.9
Капитализация: 46 млрд
Сектор: IT
Сайт: https://astra.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 7.08
▫️ P/NIC - 10.75
▫️ P/BV - 3.89
▫️ P/S - 2.14
▫️ ROE - 54.9%
▫️ ND/EBITDA - 0.38
▫️ EV/EBITDA - 5.6
Что нравится:
▫️ рост выручки на 47% г/г (3.5 → 5.1 млрд);
▫️ чистая прибыль выросла в 3.9 раза г/г (0.5 → 1.9 млрд);
Что не нравится:
▫️ отрицательный FCF увеличился на 26.9% г/г (-1.4 → -1.8 млрд);
▫️ чистый долг увеличился (0.4 → 3.3 млрд). ND/EBITDA ухудшился с 0.05 до 0.38;
▫️ нетто фин доход снизился на 59.9% к/к (169 → 68 млн);
▫️ деб. задолженность выросла на 53.6% к/к (4.1 → 6.3 млрд).
Дивиденды:
СД ориентируется на показатель скор. чистой прибыли по МСФО в зависимости от показателя ND/скор. EBITDA.
По данным сайта Доход за 2026 год ожидается выплата в размере 7.51 руб (ДД 3.43% от текущей цены).
Мой итог:
Отгрузки за 2 квартал выросли на 42.2% г/г (3.8 → 5.4 млрд) и за полугодие на 26.6% г/г (5.8 → 7.3 млрд). В отчетном квартале показали хорошую динамику за счет чего удалось перекрыть снижение отгрузок в первом квартале.
Аналогичная картина по выручке. Сильный 2 квартал, который вывел полугодие в плюс (+17.4% г/г, 6.6 → 7.8 млрд). Выручка по сегментам за отчетный квартал (г/г в млрд):
▫️ программные продукты +46.1% (2.5 → 3.7);
▫️ сопровождение +55.2% (0.8 → 1.3);
▫️ услуги хостинга -3.4% (0.074 → 0.071);
▫️ прочее +7.8% (0.025 → 0.027).
Основной "локомотив" - продажа программных продуктов, которая составляет примерно 2/3 всей выручки. Флагманским продуктом остается Astra Linux с 44.3% от общей выручки.
Прибыль кратно увеличилась, в первую очередь, за счет улучшения операционной рентабельности с 13.3 до 34.6%. Также можно отметить получение прибыли от компаний с долевым участием (+76 млн vs -151 тыс во 2 кв 2025) и снижение прочих расходов (68 → 40 млн).
FCF еще больше ушел в минус по причине более высокой динамики кап. затрат (+177.6% г/г, 0.6 → 1.6 млрд) в сравнении с OCF (-76% г/г, -0.9 → -0.2 млрд).
Долговая нагрузка увеличилась на фоне сильного роста чистого долга, который перекрыл прирост EBITDA. При этом ND/EBITDA остается вполне комфортным, а все займы - это либо кредиты с плавающей ставкой (КС+), либо кредиты от связанных сторон под 0%.
Менеджмент Астры ожидает, что по итогам 2026 год прибыль вырастет примерно на 40% г/г. За 1 полугодие рост +66.7% г/г. Понятно, что у компания типа Астры показательны итоги всего года (в 4 квартале основные продажи). Но все же озвученный прогноз выглядит вполне реально. Если взять его за ориентир, то получается прибыль по году будет около 8.5 млрд, что дает P/E 2026 = 5.43 и P/NIC 2026 = 7.22. Если ориентироваться на выплаты дивиденда примерно в 15% от чистой прибыли (за 2025 было 16%), то получается он может быть в районе 6 руб (ДД 2.8% от текущей цены).
В долгосрочных целях до 2030 года у группы рост отгрузок до 100 млрд, СГТР выше 30% и получение свыше 10 млрд выручки от продаж собственных ИИ-решений.
Поддержать эти планы могут регуляторные ограничения. Перевод критической инфраструктуры на отечественные решения должен быть выполнен до 01.01.2028. Для стимулирования процесса с этого года запускается новый механизм поддержки предприятий через компенсацию до 50% затрат на закупку и внедрение российского индустриального ПО. Также Астра старается выйти на новые рынки (проект национальной IT-платформы в Мьянме и поставки Astra Linux Mobile для госведомств Лаоса).
С другой стороны, не будет сюрпризом, если сроки перехода будут перенесены. Тем более по словам представителей Астры, "основная причина стагнации закупок — высокая ключевая ставка". А динамика снижения "ключа" сильно замедлилась.
Если смотреть на Астру на горизонте в несколько лет как на компанию роста, то выглядит интересно. Вопрос в том, сможет ли группа поддерживать необходимую динамику для достижения своих планов? Инвесторы уже ранее обожглись на завышенных прогнозах и высоких мультипликаторах IT-компаний.
Акций Астры нет в портфеле.
Прогнозная справедливая стоимость - 264 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
НМТП. Отчет за 3 кв 2026 по МСФО
Тикер: #NMTP
Текущая цена: 6.985
Капитализация: 134.5 млрд
Сектор: Транспортировка
Сайт: https://ncsp.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 3.59
▫️ P/BV - 0.67
▫️ P/S - 1.87
▫️ ROE - 18.6%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 2.84
Что нравится:
▫️
Что не нравится:
▫️ выручка снизилась на 32.3% г/г (17.6 → 11.9 млрд);
▫️ отрицательный FCF -5.4 млрд против +0.9 млрд в 3 кв 2025;
▫️ чистая денежная позиция уменьшилась на 76.8% к/к (32 → 7.4 млрд);
▫️ нетто фин доход снизился на 11.6% к/к (2.3 → 2 млрд);
▫️ чистая прибыль уменьшилась на 47.2% г/г (10.3 → 5.4 млрд);
Дивиденды:
Согласно стратегии развития до 2029 года компания будет направлять на дивиденды не менее 50% от чистой прибыли по МСФО, принимая во внимание размер FCF.
По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 0.8558 руб. (ДД 12.25% от текущей цены).
Мой итог:
Грузооборот портов за 3 квартал 2026 (г/г в млн тонн):
▫️ Новороссийск -29.4% (43.9 → 31);
▫️ Приморск -0.6% (16 → 15.9).
Результат атак на черноморские порты "на табло", так сказать. По этой причине просела выручка за 3 квартал. За 9 месяцев выручка уменьшилась на 8.3% г/г (56.3 → 51.6 млрд).
Чистая прибыль за квартал снизилась еще сильнее выручки. Причины - ухудшение операционной рентабельности с 58.2 до 45.4% и повышенная эф. ставка налога на прибыль (22% vs 20.9% в 3 кв 2025). За 9 месяцев прибыль уменьшилась на 9.6% г/г (31.8 → 28.8 млрд).
FCF вообще ушел в отрицательную зону на фоне разнонаправленного движения OCF (-65.1% г/г, 7.4 → 2.6 млрд) и кап. затрат (+21.3% г/г, 6.6 → 8 млрд). Компания продолжает реализацию проекта по строительству нового глубоководного терминала в порту Новороссийска. Примерный срок завершения проекта установлен на конец 2027 года, но вполне возможно, что дата окончания уедет вправо из-за атак на инфраструктура порта.
Чистая денежная позиция, как и ожидалось, снизилась из-за выплат дивидендов. При этом также стоит отметить рост общего долга. По этой причине "кубышка" находится на самом низким уровне за последние пару лет.
Снижение грузооборота в порту Новороссийска за 3 квартал было ожидаемым, но неожиданно то, насколько сильно упала выручка и прибыль. С учетом развития событий в геополитике вряд ли стоит ждать каких-то сильных положительных изменений в 4 квартале. Хотя по статистике TankerMap траффик в октябре увеличился относительно сентября.
По приблизительным расчетам НМТП за год заработает прибыль в районе 34.5 млрд, что дает P/E 2026 = 3.9. Из-за снижения FCF на дивиденды вряд ли будет направляться более 50% от чистой прибыли. При таком раскладе итоговый дивиденд за 2026 год может составить 0.89 руб (ДД 12.8% от текущей цены).
По продаже пакета в 20% акций, принадлежащих государству, пока никак новой информации. Кажется, что сделки в этом году уже не будет.
Риск атак на порты реализовался, что закономерно отразилось на результатах НМТП. Ожидания по году стали скромнее, апсайд в акциях заметно уменьшился, но совместно с дивидендами это все еще неплохая доходность. Более того, компанию уже можно причислить к разряду "миркоинов", и любые серьезные подвижки в переговорном процессе должны будут отражаться на котировках и сдвигать справедливую цену выше. При этом еще остается драйвер в виде завершения новых проектов и вводе новых мощностей.
Возможно, еще помощь придет со стороны государства. Правительство рассматривает меры поддержки терминалов Азово-Черноморского бассейна. Среди предложений - субсидирование зарплат и расходов на содержание терминалов, компенсация части процентов по кредитам, льготное финансирование для покрытия кассовых разрывов, отсрочка арендных платежей за госимущество и увеличение страховых лимитов ближе к фактическому размеру ущерба.
Акции компании держу в портфеле с долей в 4.27% (лимит - 4%).
Прогнозная справедливая стоимость - 8.35 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
ЮГК. Отчет за 1 пол 2026 по МСФО
Тикер: #UGLD
Текущая цена: 0.71
Капитализация: 158.2 млрд
Сектор: Драгоценные металлы
Сайт: https://ugold.ru/invest
Мультипликаторы (LTM):
▫️ P/E - 6.57
▫️ P/BV - 2.09
▫️ P/S - 1.93
▫️ ROE - 31.9%
▫️ ND/EBITDA - 1.06
▫️ EV/EBITDA - 3.48
Что нравится:
▫️ выручка выросла на 89% г/г (44.5 → 84.1 млрд);
▫️ положительный FCF +18.7 млрд против -9.1 млрд в 1 пол 2025;
▫️ снизился чистый долг на 17.4% п/п (84 → 69.4 млрд). ND/EBITDA улучшился с 1.97 до 1.06;
▫️ нетто фин расход уменьшился на 30% г/г (5.8 → 4.1 млрд);
▫️ чистая прибыль увеличилась в 2.1 раза г/г (7.3 → 15.4 млрд).
Что не нравится:
▫️
Дивиденды:
Выплата в размере не менее 50% от скор. чистой прибыли при ND/EBITDA скор. <= 3.
По данным сайта Доход выплаты за 2026 год не ожидается.
Мой итог:
Операционные показатели по добыче золота по хабам указаны примерны, так как были рассчитаны исходя из процента прироста (г/г в тоннах):
▫️ Уральский +14.7% (1.5 → 1.7);
▫️ Сибирский +35.8% (4 → 5.4).
Общая добыча золота выросла на 30% г/г, продажи - на 42.5% г/г. Уральский хаб восстанавливается после 3х месячного простоя в 2024 году, а объемы добычи в Сибирском хабе растут за счет выхода ЗИФ «Высокое» на полную мощность.
Выручка почти кратно выросла на фоне увеличения объемов продаж и высоких цен на золото. А вот прибыль выросла кратно. Основная причина - улучшение операционной рентабельности с 16 до 34.5%. Не помешали убыток по курсовым разницам (-0.8 млрд vs +6.6 млрд в 1 пол 2025) и повышенная эф. ставка налога на прибыль (36.3% vs 21.2% в 1 пол 2025).
FCF перевернулся и стал прилично положительным за счет роста OCF (+764.6% г/г, 3 → 25.6 млрд) и уменьшения кап. затрат (-42.8% г/г, 12 → 6.9 млрд). Capex снизили за счет ввода в эксплуатацию ГОК "Высокое".
Долговая нагрузка снизилась как за счет уменьшения чистого долга, так и за счет роста EBITDA. Стоит отдать должное руководство. Общий долг прилично погасили (особенно долгосрочную часть), при этом за полгода средние процентные ставки стали стали ниже. Единственный момент, во 2 полугодии долг будет переоценен в большую сторону, так как более половины из него это займы в юанях и долларах.
Хорошо, что завершилась эпопея с продажей конфискованной доли компании у Константина Струкова. 16 июля акции перешли новому владельцу, «БТС-Мост Холдинг» стал собственником 67.2489% акций, а ЮГК была переименована в БТС-Золото. Через месяц холдинг направил обязательное предложение о выкупе всех обыкновенных акций ЮГК по цене 0.7425 руб. Период подачи заявки на продажу по оферте завершился 23.10.2026.
Ранее компания озвучивала план по добыче 12.5-14 т золота в 2026 году. В прошлом обзоре был примерный расчет фин. результата на текущий год, но теперь его надо корректировать с учетом проекта налога на сверхдоходы для компаний горно-металлургического сектора. При его изначальной редакции и производственных планов компании на год приблизительный расчет дает результат в 20.3 млрд (P/E 2026 = 7.78). Так как ND/EBITDA ниже 3, то компания в соответствии с див. политикой может выплатить дивиденды. Исходя из 50% от скор. чистой прибыли возможный размер около 0.028 руб (ДД 3.9% от текущей цены).
До завершения периода выкупа котировки компании будут находиться где-то около текущих значений. Далее пока непонятно.
Пока все выглядит так, что смена мажоритария пошла на пользу ЮГК. При этом все же остаются риски и неопределенности. Результаты улучшились, но неизвестно какое будет отношение нового мажоритария к "минорам". Пока нет четкости в законе о налоге на сверхдоходы. И самое главное, нет понимания как долго продлится период высоких цен на золото. И при всем этом оценку не назовешь дешевой. Все эти причины не позволяют рассматривать компанию как подходящую инвестиционную идею.
Акций ЮГК нет в портфеле.
Прогнозная справедливая стоимость - 0.64 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
💊 Аптечная сеть 36.6 (APTK): аптека для инвестора или рецепт разочарования?
Это 7 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
📊 Что за компания сегодня у нас на разборе?
ПАО «Аптечная сеть 36.6» — одна из крупнейших аптечных сетей России, знакомый всем бренд с советской историей. В периметр входят несколько форматов: сама сеть «36,6», дискаунтеры «Горздрав» и аптеки «Лекопторг», а также собственный дистрибьютор. То есть это не просто розничная аптека, а попытка построить полноценную экосистему здоровья: офлайн-точки, онлайн-заказы, доставка и сопутствующие сервисы. Ранее в группу входил и фармпроизводитель «Верофарм», но его продали, чтобы сократить долг и сфокусироваться на рознице.
Компания вышла на IPO в далеком 2003 году. А пик котировок был достигнут в 2007 и составил 2700 рублей за акцию. Эта цифра может поразить, ведь сейчас одна акция стоит чуть больше 6 рублей! Как такое возможно? Падение в 450 раз!
Но самое удивительное другое - капитализация компании при цене в 2700 руб. за акцию была 21,5 млрд руб. А сейчас она составляет 47 млрд руб. Т.е. более, чем в 2 раза больше, при снижении цена акции в 450 раз. Как такое вообще возможно???
В такую ловушку, кстати, попадают многие адепты «технического анализа». Ведь они ждут возврата котировки к максимуму, но это практически невозможно, ведь стоимость компании должна вырасти почти в 1000 раз! А ответ на вопрос выше - это дополнительные эмиссии.
В 2007 году у 36.6 было выпущено всего 9,5 млн акций, сейчас их количество - 7,5 МЛРД ШТУК!
🧮 Посмотрим на фин.показатели, из-за чего компании пришлось пойти на такое размытие?
▪️Компания на протяжении многих лет накапливала долги из-за агрессивной экспансии, покупки региональных сетей и падения рентабельности. Каждый раз какая-то финансовая брешь закрывалась за счет очередной доп.эмиссии. Но самое удивительное, что это к текущему моменту не помошло. У компании сейчас отрицательный собственный капитал в размере минус 7 мрлд руб.!
▪️При этом именно с точки зрения роста бизнеса, все неплохо. Выручка уже превышает 100 млрд руб. и практически утроилась за 5 лет, EBITDA тоже растет все последние годы. Но основной проблемой остается долг. Проценты по нему продолжают убивать всю рентабельность предприятия.
▪️Несмотря на это, свободный денежный поток в последние периоды вышел в положительную зону. Проблема в том, что он все равно очень маленький (до 300-500 млн руб) и никак не обосновывает текущую оценку почти в 50 млрд! Из-за этого мультипликаторы просто заоблачные, P/E составляет более 100!
Хотя стоит отметить, в последние периоды компания даже умудряется сокращать долг, и в целом идет небольшое улучшение в бизнесе, но основная проблема - это оценка. Она в любом случае крайне завышена, из-за низкой ликвидности акций и попытками розничных инвесторов посмотреть «в прошлое», когда котировки измерялись тысячами рублей. Отрицательный капитал еще долгое время не позволит компании не то, чтобы думать о дивидендах, а в целом хоть какие-то шансы для инвесторов на рост фундаментальной стоимости дать. Единственный шансом для компании станет либо чудесное уменьшение долга, либо снижение процентных ставок. Пока ни того, ни другого на ближайшем горизонте не предвидится.
👉 Итог: Аптечная сеть 36.6 - это классическая ловушка для инвестора, который смотрит только на график и думает: «упало на 90% — значит, дешево». На деле бизнес работает, выручка растет, но вся прибыль уходит на обслуживание долга, а акционеры - постоянно размываются. Бумага не для долгосрочного инвестирования, если только вы не верите в чудо в виде резкого снижения ставки, реструктуризации долга или продажи бизнеса стратегу по хорошей цене. Такие сценарии возможны, но их вероятность и сроки оценить сложно. Как спекулятивная идея «на развороте» — тоже сомнительно: низкая ликвидность и долговая нагрузка делают движения непредсказуемыми. Поэтому мы точно проходим мимо такой бумаги.
Не является индивидуальной инвестиционной рекомендацией.
👉 АЛРОСА (ALRS). Лучшие друзья девушек и враги инвесторов?
Это 6 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Сегодня у нас на разборе мировой лидер алмазодобычи - АЛРОСА $ALRS. Скажем сразу, общая картина выглядит тяжело, но если копнуть глубже в поквартальную динамику, то можно разглядеть положительные признаки.
📉 Цифры за 1 полугодие 2026 г.:
▪️ Выручка снизилась на 33% г/г до 91,7 млрд руб;
▪️ Скорректированная EBITDA упала на 61% до 14,3 млрд руб. Рентабельность упала с 27% до 16%;
▪️ Чистый убыток составил 9,5 млрд руб, для сравнения годом ранее была прибыль 40,6 млрд руб;
▪️ Свободный денежный поток ушел в глубокий минус до -16,9 млрд руб;
▪️ Чистый долг вырос на 84% г/г и достиг 112,1 млрд руб;
▪️ Долговая нагрузка, а именно соотношение Чистый долг/EBITDA, взлетела до 3,2 против 1,2 годом ранее.
🤔 В чем причины? Сказываются введенные ранее жесткие внешнеторговые ограничения на российские алмазы, перестройка цепочек поставок, а также затяжной кризис на самом рынке. В 2024-2025 годах Индия, которая является главным мировым огранщиком, проходила через распродажу старых запасов вместо закупки нового сырья.
👍 А теперь о позитиве. Если сравнивать 2 квартал с 1 кварталом 2026 года, мы видим улучшение:
▪️ Скорректированная EBITDA во 2 квартале выросла более чем в 4 раза до 11,8 млрд руб;
▪️ Рентабельность по EBITDA восстановилась до 25%. Как отмечает менеджмент, несмотря на кризис, АЛРОСА сохраняет лидерство по маржинальности в мире, ключевые западные конкуренты сейчас вообще показывают отрицательную EBITDA;
▪️ Убыток за 2 квартал сократился до -0,2 млрд руб, против убытка -9,4 млрд в первом квартале.
👍 Еще одно преимущество - в Индии замедлилась распродажа запасов, цены на крупные бриллианты от 2 карат растут, а люксовый сегмент чувствует себя неплохо, так продажи ювелирки у LVMH выросли на 11%, у Richemont на 24%. При этом глобальная мировая добыча алмазов падает, что может подтолкнуть цены на сырье вверх.
💰 Капитализация компании снизилась до 137 млрд руб. Мультипликаторы P/E и ROE сейчас отрицательные, так как компания убыточна. Из интересного - компания сейчас стоит меньше своего капитала, P/B всего 0,38. Согласно дивидендной политике АЛРОСА, базой для выплат является свободный денежный поток, а он у нас отрицательный. Более того, политика гласит, что выплаты возможны, если Чистый долг/EBITDA не превышает 1,5, а у компании он сейчас 3,2. Дивидендов в ближайшее время ждать не стоит. Все деньги пойдут на покрытие капекса и обслуживание растущего долга.
👉 Итог: Мы не видим сейчас тут идеи, так что проходим мимо. Бумага может быть интересна исключительно как долгосрочная ставка на разворот мирового алмазного цикла. Если дефицит предложения на мировом рынке усилится, а АЛРОСА окончательно выстроит новые каналы сбыта в обход ограничений, то акции могут показать хороший рост с текущих отметок, но мы ставку на это сейчас не делаем. Если вы уже сидите в бумаге и покупали дорого, то продавать сейчас мы бы не стали, так что остается запастись терпением и ждать, пока мировой спрос на бриллианты подтянет котировки наверх.
Не является индивидуальной инвестиционной рекомендацией.
Фосагро. Отчет за 3 кв 2026 по МСФО
Тикер: #PHOR
Текущая цена: 5770
Капитализация: 747.2 млрд
Сектор: Удобрения
Сайт: https://www.phosagro.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 14.99
▫️ P/BV - 2.7
▫️ P/S - 1.14
▫️ ROE - 18%
▫️ ND/EBITDA - 3.43
▫️ EV/EBITDA - 10.38
Что нравится:
▫️ выручка увеличилась на 14.9% г/г (143.2 → 164.5 млрд);
Что не нравится:
▫️ отрицательный FCF -32.9 млрд против +3.8 млрд в 3 кв 2025;
▫️ чистый долг увеличился на 19.4% к/к (309.2 → 369.1 млрд). ND/EBITDA ухудшился с 2.57 до 3.43;
▫️ нетто фин расход вырос на 22.1% к/к (5.4 → 6.6 млрд);
▫️ чистая прибыль сократилась на 37.2% г/г (20.2 → 12.6 млрд);
▫️ деб. задолженность выросла на 37.6% г/г (105.6 → 145.4 млрд).
Дивиденды:
На выплату направляется процент от FCF в зависимости от ND\EBITDA:
▫️ при < 1, 75%+ FCF;
▫️ от 1 до 1.5, то 50-75% FCF;
▫️ если > 1.5, то менее 50% FCF.
Минимальный размер дивидендов установлен в размере 50% от скор. ЧП. Выплата поквартальная.
По данным сайта Доход за 3 квартал 2026 выплата не ожидается.
Мой итог:
За отчетный квартал компания не предоставила операционных результатов. Смотрим финансовые.
Выручка за 3 квартал увеличилась на фоне роста цен на фосфорные удобрения в сочетании с более низким курсом рубля. За 9 месяцев выручка выросла достаточно скромно (+1% г/г, 441.7 → 446.1 млрд).
Чистая прибыль за квартал опять ниже г/г. Причины - ухудшение операционной рентабельности с 28.3 до 23.8% (расходы на серу и серную кислоту почти утроились), рост нетто фин расхода и увеличение убытка по курсовым разницам. За 9 месяцев чистая прибыль уменьшилась 67.3% г/г (95.7 → 31.3 млрд). Если смотреть прибыль скорректированную на курсовые разницы, то снижение поменьше, хотя все равно ощутимое (-48.6% г/г, 88.8 → 45.7 млрд).
FCF за 3 квартал сильно отрицательный по причине получения такого же OCF (19.5 → -11.8 млрд) и роста кап. затрат (+34.5% г/г, 15.7 → 21.1 млрд). Здесь прилично увеличилась деб. задолженность в сочетании со снижением кредиторки.
Долговая нагрузка выросла на фоне "ножниц". Чистый долг увеличился (поднабрали займов и рубль ослаб), а EBITDA снизилась.
Третий квартал не оправдал ожиданий. Слабый рубль отразился только на выручке, но рост затрат на серу, увеличение расходов и убытка по курсовым разницам нивелировали положительный результат. И вряд ли стоит ожидать изменения ситуации в 4 квартале. Рубль пока приостановил падение, цены на удобрения пока остаются примерно на уровне 3 квартала, увеличения объемов продаж не предвидится (есть предложения о поставке наших удобрения в больших количествах на американский рынок, но они пока остаются без ответа). Возможно, как-то поможет снизить себестоимость продление правительством запрета на вывоз отдельных видов серы до 31.12.2026 включительно.
Влияние на результаты Фосагро налога на сверхдоходы сложно рассчитать. По мнению аналитиков Ренессанс Капитала, оно будет незначительным, так как налогообложению подвергаются именно руды, а не конечный продукт.
По примерным расчетам компания за год может получить скор. прибыль в районе 71.1 млрд. Это дает P/E 2026 = 10.5 и минимальный дивиденд в размере 274.5 руб (ДД 4.76% от текущей цены). Хотя выплат за 2026 как-будто ждать не стоит. Долговая нагрузка растет, FCF за 9 месяцев отрицательный, а сама компания уже просто никаких не комментирует отсутствие рекомендаций по дивидендам.
Отличный бизнес, который в текущих условиях оценивается дорого. Фосагро вполне можно держать в своих долгосрочных портфелях, но сейчас не лучшее время для набора/добора позиции. Я держал акции компании в своём портфеле, но недавно продал, исходя из технической картины и ожидания более низких цен в ближайшие несколько месяцев.
Прогнозная справедливая стоимость - 5510 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
АФК «Система» (AFKS). Проценты или удавка?
Это 3 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Сегодня мы рассмотрим одну из самых спорных компаний на российском рынке – АФК «Система» $AFKS. Сразу скажем, что наши выводы будут неутешительными. Давайте посмотрим на цифры. На первый взгляд операционный бизнес холдинга чувствует себя неплохо:
▪️ Выручка за 6 месяцев 2026 года выросла до 639,5 млрд руб с 600,7 млрд руб годом ранее;
▪️ Операционная прибыль показала отличный рост и составила 157 млрд руб против 92,5 млрд руб в 1 полугодии 2025.
🆘 Казалось бы, дочки генерят кэш, бизнес работает, надо брать? НЕТ! Посмотрите на раздел финансовых доходов и расходов... Финансовые расходы за полгода составили 166,7 млрд рублей! Хотя в прошлом году сумма была еще больше. Тем не менее до сих пор вся операционная прибыль компании полностью сжирается процентными платежами по долгам и еще не хватает! Холдинг генерирует убыток просто потому, что вынужден обслуживать свои гигантские кредиты. Чистый убыток, приходящийся на акционеров АФК, составил 35,4 млрд руб.
📉 Совокупный долг на 30 июня 2026 года достиг астрономических 1,517 ТРИЛЛИОНА рублей. При текущих реалиях жесткой денежно-кредитной политики и высоких ставках в РФ, этот долг больше поход на удавку. В итоге капитализация эмитента рухнула до смешных 68,5 млрд руб. При Enterprise Value в 1,36 трлн руб это означает, что стоимость компании на 95% состоит из долга, акционерного капитала там фактически не осталось. Балансовая стоимость минус 551,3 млрд руб. Капитал глубоко отрицательный, компания должна кредиторам на полтриллиона больше, чем реально стоят ее активы.
👎 Но самое ужасное то, что свободный денежный поток глубоко отрицательный. Доходность FCF -493%, FCF на акцию -35 рублей. Компания сжигает деньги с невероятной скоростью. Рентабельность рухнула, EPS глубоко в минусе. Единственный мультипликатор, который выглядит относительно нормально - это EV/EBITDA на уровне 3,64. Но он такой только потому, что долг раздут до небес.
🤔 Интересно, что совокупный размер вознаграждения ключевому управленческому персоналу (к которому Группа относит членов Советов директоров Группы и отчетных сегментов) составил 987 млн руб за первое полугодие 2026 года. Из них:
▪️ Краткосрочные вознаграждения: 707 млн руб;
▪️ Выплаты, рассчитываемые на основе стоимости акций: 280 млн руб.
Для сравнения, за аналогичный период 2025 года эти расходы составили 893 млн руб. То есть, несмотря на огромные убытки, приходящиеся на акционеров, и гигантскую долговую нагрузку компании, расходы на вознаграждение ключевого менеджмента выросли почти на 10,5% по сравнению с прошлым годом. Что думаете по этому поводу? Обоснован ли рост вознаграждения менеджмента глубоко убыточной компании, которой не хватает операционного дохода даже просто чтобы покрыть проценты по долгам? Но справедливости ради отметим, что в 2025 году размер вознаграждения сильно снизился, аж в 2,9 раза, ранее он был вообще неприличный.
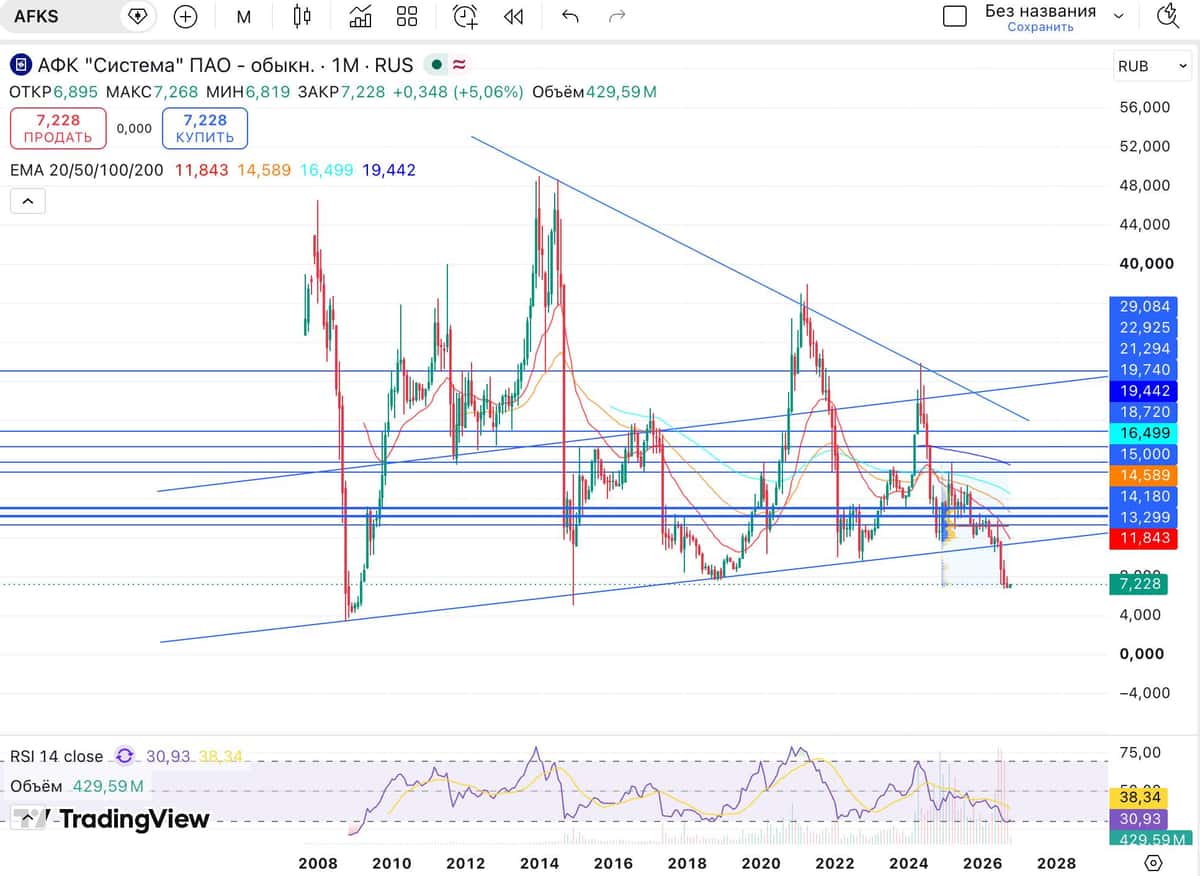
📉 По графику котировки АФК тоже выглядят удручающе, находясь у своих исторических минимумов 2008-2009 гг.! С точки зрения «техники» цена пробила историческую наклонную поддержку и яросто устремилась вниз.
👉 Итог: На сегодняшний день АФК «Система» - это компания, которая работает исключительно на своих кредиторов. Бизнес-модель компании, построенная на постоянном наращивании долга ради покупки новых активов, сломалась о высокую ключевую ставку. Что делать инвесторам? Не покупать. Обходите эту бумагу стороной. Надежда на то, что дочки выведут на IPO и долг сократится, разбивается о то, что пока они готовят IPO, проценты съедают больше, чем они смогут привлечь. Более того, дочки АФК Системы банально не готовы к IPO, а эмитент будет оценивать их гораздо дороже их реальной стоимости. Если бумага в портфеле мы бы серьезно задумались о фиксации убытка. Когда можно присмотреться? Бумага станет интересной только тогда, когда ЦБ РФ начнет агрессивный цикл снижения ключевой ставки, да и то с оговорками. Не является ИИР.
Мать и дитя. Отчет за 1 пол 2026 по МСФО
Тикер: #MDMG
Текущая цена: 1280
Капитализация: 96.2 млрд
Сектор: Потребительский
Сайт: https://www.mcclinics.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 8.51
▫️ P/BV - 2.5
▫️ P/S - 1.96
▫️ ROE - 29.4%
▫️ ND/EBITDA - 0.39
▫️ EV/EBITDA - 6.41
Что нравится:
▫️ выручка выросла на 28.8% г/г (19.3 → 24.8 млрд);
▫️ чистая прибыль увеличилась на 5.1% г/г (5.1 → 5.3 млрд);
Что не нравится:
▫️ FCF снизился на 4.5% г/г (4.7 → 4.5 млрд);
▫️ вырос чистый долг (0.4 → 6.3 млрд). ND/EBITDA ухудшился с 0.03 до 0.39;
▫️ нетто фин расход увеличился на 12% г/г (156 → 174 млн);
▫️ деб. задолженность выросла на 44.2% п/п (1.5 → 2.2 млрд).
Дивиденды:
Див. политика предусматривает возможность распределения до 100% чистой прибыли компании, в том числе накопленной, если таковая имеется, на основании отчетности по МСФО.
По данным сайта Доход полугодие 2026 год ожидается выплата в размере 47 руб (ДД 3.67% от текущей цены).
Мой итог:
Операционные показатели за полугодие (г/г):
▫️ амбулаторные посещения +71.2% (1.57 → 2.69 млн);
▫️ койко-дни -0.7% (72.6 → 72.1 тыс);
▫️ принятые роды +12.5% (5.96 → 6.7 тыс);
▫️ пункции ЭКО +0.9% (10.5 → 10.59 тыс).
Количество операций за 1 и 2 кварталы 2026 увеличилось на 36.3% и 22.1% г/г, соответственно.
Выручка по сегментам (г/г в млрд):
▫️ госпитали Москва +10.4% (9.1 → 10);
▫️ госпитали регионы +27.2% (5.1 → 6.5);
▫️ клиники Москва и МО +18.3% (1.9 → 2.2);
▫️ клиники регионы +90.7% (3.1 → 5.9).
Большая часть общего прироста выручки "пришла" от приобретения сети "Эксперт" и еще немного добавили свежие покупки (ЦСМ "Здравица" и "Ильинская больница"). LFL-выручка выросла на 11.2% г/г (19.3 → 21.4 млрд). Вообще, тут можно отметить, что 2026 год по динамике LFL пока слабее прошлого года. Если в 2025 прирост LFL-выручки во всех кварталах был не менее 15.1%, то в текущем году рост скромнее (1 кв - 9.2%, 2 кв - 12.9% г/г).
Чистая прибыль увеличилась заметно слабее выручки. Ухудшилась операционная рентабельность с 24.2 до 22.2% и вместо нетто фин дохода появился расход (417 → -174 млн).
FCF немного снизился за счет более сильной динамики кап. затрат (+90.2% г/г, 1.4 → 2.6 млрд) в сравнении с OCF (+16.7% г/г, 6 → 7.1 млрд).
Чистый долг продолжил увеличиваться на фоне M&A, но долговая нагрузка остается вполне комфортной. При этом все же есть негативный момент в появлении нетто фин расхода.
Как уже писалось выше, компания в июне сделала два новых приобретения. Были куплены ЦСМ "Здравица (сеть центров семейной медицины в Новосибирске) и Ильинская больница (многопрофильный госпиталь в Московской области). С периода приобретения активы добавили к выручке 1 полугодия 34.5 и 45.4 млн, соответственно. По оценкам компании, если бы сделки были выполнены в начале 2026 года, то выручка купленных активов составила бы 477.5 млн и 1.87 млрд.
Ильинскую больницу купили за 8.5 млрд при прибыли за 2025 год по РСБУ в 690 млн (P/E = 12.3), Здравицу - за 0.9 млрд при прибыли по РСБУ за 2025 в 29 млн (P/E = 34.6). Как-будто переплатили.
Мать и дитя на 2026 год повысила прогноз по росту выручки с 23% до 24-25%. Если взять за основу верхнюю границу планов и рентабельность в 20% (за 1 полугодие - 21.5%), то получается, что за 2026 компания может рассчитывать на прибыль в районе 10.9 млрд. Это дает P/E 2026 = 8.85. При выплате 60% от чистой прибыль дивиденд может быть около 86.8 руб (ДД 6.78% от текущей цены).
В целом, вывод с обзора в обзора один и тот же. Отличная компания, которая развивается как органически, так и через хорошие M&A сделки. Стабильный денежный поток и выплаты дивидендов. Но все это стоит недешево. При этом динамика роста (без учета M&A) замедляется. На рентабельность негативно влияют приобретения и общая ситуация в экономике. Плюс менеджмент не исключает проведения доп. эмиссий в случае «очень крупных» сделок. В будущем Мать и дитя, наверняка, сможет за счет синергии и оптимизации улучшить общую рентабельность группы, но пока оценка, субъективно, даже выше справедливой цены.
Акций нет в портфеле.
Прогнозная справедливая стоимость - 1229 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
Селигдар. Отчет за 1 пол 2026 по МСФО
Тикер: #SELG
Текущая цена: 40.36
Капитализация: 41.8 млрд
Сектор: Драгоценные металлы
Сайт: https://seligdar.ru/investors/key-facts/
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 2.97
▫️ P/S - 0.41
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 3.6
▫️ EV/EBITDA - 4.56
Что нравится:
▫️ выручка выросла на 46.5% г/г (28.4 → 41.7 млрд);
▫️ чистый долг увеличился на 6.9% к/к (145.2 → 155.2 млрд), но ND/EBITDA улучшился c 4 до 3.6;
▫️ чистая прибыль +3.4 млрд против убытка -2.2 млрд в 1 пол 2025;
Что не нравится:
▫️ FCF отрицательный, но снизился на 20.9% г/г (-18.6 → -14.7 млрд);
▫️ вырос нетто фин расход на 155.8% к/к (3.9 → 9.9 млрд);
Дивиденды:
Компания стремится направлять на выплату дивидендов не менее 30% прибыли по МСФО. При этом целевые значения зависят от ND/EBITDA:
▫️ если < 1 - 30% от ЧП;
▫️ от 1 до 2 - 20% от ЧП;
▫️ от 2 до 3 - 10% от ЧП;
▫️ выше 3 - дивиденды не выплачиваются.
По данным сайта Доход за 2026 год дивиденды не ожидаются.
Мой итог:
Операционные показатели за полугодие.
Золотодобывающий дивизион (г/г):
▫️ объем горной массы +50.2% (7 → 10.5 млн м3);
▫️ добыча руда +47.6% (2.1 → 3.1 млн т);
▫️ производство золота +20% (2779 → 3337 кг);
▫️ реализация золота +4.1% (2821 → 2936 кг);
Немного странно, если смотреть на пресс-релизы за 2026 год, то получается, что объем горной массы снизился во 2 кв 2025 (в 1 кв было 7.6 млн м3, а за 1 пол стало уже только 7). Возможно, ошибка, а может и манипуляция цифрами.
Оловодобывающий дивизион (г/г):
▫️ добыча руды -4.9% (586 → 1253 т);
▫️ переработка руды +1.1% (560 → 566 т);
▫️ производство олова +17.4% (1721 → 2021 т);
▫️ производство вольфрама +1.6% (64 → 65 т);
▫️ производство меди +8.4% (1229 → 1332 т).
На фоне роста объемов производства и реализации, а также роста цен на металлы, значительно увеличилась выручка (без продажи металлов 3х лиц):
▫️ золото +34.9% (23.9 → 32.2 млрд);
▫️ концентраты +91.8% (4.5 → 8.6 млрд).
За отчетный период получена прибыль против убытка в 1 пол 2025. Улучшилась операционная рентабельность с 0.1 до 17.5% (снизились прочие доходы, в основном, за счет уменьшения вознаграждения брокеру и выросла валовая рентабельность с 27.5 до 36.7%). Рост нет фин расхода (4.3 → 9.9 млрд) был отчасти скомпенсирован увеличением дохода от курсовых разниц (2 → 6.5 млрд).
FCF (по классическому расчету) остался отрицательным, но положение немного улучшилось за счет более уменьшение отрицательного OCF в абсолютных цифрах (-37.5% г/г, -14 → -8.7 млрд) в сравнении с ростом кап. затрат (+46.9% г/г, 3.6 → 5.2 млрд). На 2026 объем инвестиций ожидается на уровне 18 млрд, так что можно ожидать большие затраты во 2 пол (аналогично было и в 2025 году).
Ситуация с долговой нагрузкой повторяется как и по итогам 2025 года. Чистый долг растет, а долговая нагрузка снизилась по причине увеличения EBITDA. Заметно как Селигдар постепенно заменяет долг в золоте и серебре (79.2 → 66.4 млрд) на рублевые кредиты и облигации (76.9 → 99.4 млрд). Причем половина из рублевых долгов по плавающей ставке. С учетом постепенного снижения ключевой ставки такое решение выглядит обоснованным.
Неприятным сюрпризом для Селигдара стал проект налога на сверхдоходы для компаний горно-металлургического сектора. С учетом его изначальной редакции и производственных планов компании на год (до 9 тонн золота и 3.5 тыс. тонн олова) приблизительный расчет дает результат в 2.5 млрд чистой прибыли за 2026 год (P/E 2026 = 16.8). Правда, по последней информации в проект закона были внесены поправки, которые позволят как-то сгладить эту налоговую нагрузку, чтобы исключить большие разовые платежи за один год.
Пока Селигдар выглядит исключительно долгосрочной историей (2030+ год) с расчетом на улучшение финансовых результатов через запуск новых ЗИФ (Хвойное, Кючус) и значительное уменьшение долговой нагрузки. Но в ближайшее время какой-то отдачи здесь ждать не стоит. Долги и налоги давят на результаты, дивидендов не предвидится. Плюс есть риск снижения цен на корзину металлов Селигдара.
Акций компании в портфеле нет и покупку пока не рассматриваю.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
Северсталь. Отчет за 3 кв 2026 по МСФО
Тикер: #CHMF
Текущая цена: 731.8
Капитализация: 613 млрд
Сектор: Черная металлургия
Сайт: https://severstal.com/rus/ir/
Мультипликаторы (LTM):
▫️ P/E - 396.79
▫️ P/BV - 1.12
▫️ P/S - 0.94
▫️ ROE - 0.3%
▫️ ND/EBITDA - 0.47
▫️ EV/EBITDA - 6.26
Что нравится:
▫️ выручка увеличилась на 2.3% к/к (169.6 → 173.5 млрд);
▫️ положительный FCF +41.3 млрд против -30.3 млрд во 2 кв 2026;
▫️ чистый долг уменьшился на 44% к/к (88.4 → 49.6 млрд). ND/EBITDA ухудшился с 0.87 до 0.47;
▫️ чистая прибыль выросла в 3.7 раза к/к (4.1 → 15.2 млрд);
▫️ деб. задолженность снизилась на 42% к/к (81.9 → 47.5 млрд);
Что не нравится:
▫️ нетто фин расход увеличился на 24.1% к/к (1.6 → 2 млрд);
▫️ кред. задолженность выросла на 25.4% к/к (73.8 → 92.5 млрд).
Дивиденды:
Выплачивается доля от FCF в зависимости от ND/EBITDA:
▫️ ND/EBITDA < 0.5 - возможно, более 100%;
▫️ ND/EBITDA от 0.5 до 1 - 100%;
▫️ ND/EBITDA > 1 - 50%.
СД принял решение не распределять дивиденды за 3 квартал 2026 года.
Мой итог:
Операционные результаты.
Производство (в млн т):
▫️ чугун -3.5% к/к (2.84 → 2.74);
▫️ сталь -2.5% к/к (2.79 → 2.72);
После некоторого пика за прошлый квартал производство снова снизилось. В сравнение с прошлым годом есть увеличение в производстве чугуна. За 9 месяцев произвели 8.23 млн т стали и пока это вписывается в прогноз по году в на уровне 11.2-11.3 млн т.
Продажи (в млн т):
▫️ металлопродукция -13.9% к/к (3.03 → 2.61), в т. ч.
▫️ чугун и слябы -71.1% к/к (0.38 → 0.11);
▫️ коммерческая сталь -6.6% к/к (1.22 → 1.14);
▫️ продукция с ВДС -5.6% к/к (1.43 → 1.35);
▫️ железная руда 3м лицам +21.6% к/к (0.74 → 0.9).
Cнижение продаж произошло на фоне сокращения отгрузок полуфабрикатов из-за увеличения переработки в готовую продукцию. Доля продаж продукции с ВДС продолжила растущий тренд (45 → 45 → 47 → 52%).
Уже наблюдается что-то похожее на разворот. Выручка растет второй квартал подряд, хотя за 9 месяцев пока приличное отставание (-10.1% г/г, 543.3 → 488.4 млрд).
По прибыли снова есть рост за квартал на фоне улучшения операционной рентабельности с 6 до 15.7%. И это еще помешали рост убытка по курсовым разницам (-1.8 → - 3.7 млрд), увеличение нетто фин расхода, и повышенная эф. ставка налога на прибыль (24.7% vs 12.7% во 2 кв 2026). За 9 месяцев прибыль снизилась на 61.2% г/г (49.7 → 19.3 млрд).
FCF развернули из отрицательного в положительный за счет роста OCF (-5 → 64.4 млрд) и снижения кап. затрат (-8.3% к/к, 25.3 → 23.3 млрд). OCF так вытянули за счет разнонаправленного движения дебиторки и кредиторки. Прогноз по Capex на 2026 год не изменился (112 млрд), а значит в 4 кв можно ожидать кап. затрат в районе 35 млрд. С оборотным капиталом так уже не поработаешь, а значит с очень большой вероятностью в следующем квартале будет отрицательный FCF.
Долговая нагрузка снизилась как за счет снижения чистого долга, так и за счет роста EBITDA.
В 4 квартале Северсталь ожидает охлаждение спроса на сталь в связи с зимним сезоном. А тут еще и индекс цен на сталь начал снижаться с пиков середины сентября. Ранее звучала оценка от компании, что потребление металла в России начнет восстанавливаться не ранее 2 полугодия 2027 года. При этом все же кажется, что дно найдено и ниже идти уже особо не должны. За 3 квартал погрузка на РЖД черных металлов выросла на 2.5% г/г (11.8 → 12.2 млн т). Запуск новых проектов в жилищном строительстве вырос на 5% г/г (27.9 → 29.2 млн. кв м). Ключевая ставка еще высоковата, но все же мы находимся в цикле ее снижения, пусть и очень замедленном.
По примерным расчетам компания за 2026 год заработает прибыль около 28 млрд (P/E 2026 = 22.1).
С прошлого обзора мнение не изменилось, если горизонт инвестирования несколько лет, то Северсталь можно добавлять/докупать в свой портфель (желательно ловить на корректировках). За 2026 год дивидендов мы не увидим. А вот в следующем году уже можно ожидать постепенный возврат к положительному FCF, а значит и восстановлению дивидендных выплат.
Акции компании держу в портфеле с долей в 5.46% (лимит - 5%).
Прогнозная справедливая стоимость - 885 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
Рынок на триллионы 🤑
Фондовый рынок РФ продолжает сжиматься относительно экономики. По данным ЦБ, на начало сентября его капитализация составляла 42,2 трлн рублей или всего 19,5% ВВП против 24,6% на конец прошлого года. При этом государство поставило цель довести этот показатель до 66% ВВП к 2030 году. Получается, рынок должен вырасти более чем втрое относительно экономики. Вопрос в том, откуда возьмутся эти триллионы и как на этом заработать инвестору?
📊 Низкая капитализация еще не означает, что весь рынок дешевый. После 2022 года исчез значительный пласт иностранных покупателей, выросла премия за риск, а высокая ставка сделала облигации серьезным конкурентом акциям. К этому добавляется еще одна проблема: в свободном обращении находится лишь 33% российского рынка против примерно 50% у развивающихся стран. Значительная часть капитализации фактически заперта у государства, основателей и стратегических владельцев.
Поэтому одной переоценкой существующих голубых фишек задачу не решить. Рынку нужны новые IPO, SPO и увеличение free float уже торгующихся компаний. То есть цель в 66% ВВП предполагает не просто рост Индекса Мосбиржи, а появление десятков новых крупных эмитентов и продажу части пакетов действующих компаний.
💰 Второй источник роста - деньги самих инвесторов. Пока значительная часть капитала уходит во вклады, облигации и фонды денежного рынка, но при дальнейшем снижении ставки баланс постепенно начнет меняться. ИИС-3, ПДС и другие программы долгосрочных сбережений должны создавать постоянный внутренний спрос, который сможет поглощать новые размещения.
Что делать инвесторам?
Первый вариант - создание диверсифицированного портфеля из надежных дивидендных фишек, например Сбербанк $SBER, Ленэнерго преф $LSNGP, Лукойл $LKOH, либо через широкий индексный фонд на российские акции $SBMX. Второй - акции Московской биржи $MOEX, которая напрямую выигрывает от роста числа эмитентов, оборотов, IPO и активов в брокерских портфелях.
Получается, основной апсайд здесь не в том, что российские акции просто «дешевые относительно ВВП». Гораздо интереснее сама трансформация рынка: больше публичных компаний, выше free float и больше долгосрочного капитала. Если этот процесс действительно запустится, индексные фонды и инфраструктура фондового рынка выглядят наиболее понятным способом его отыграть.
❗️Не является инвестиционной рекомендацией
♥️ Если мои статьи полезны для вас, обязательно поддержите их лайком. Спасибо!
ЭЛ5-Энерго. Отчет за 2 кв 2026 по МСФО
Тикер: #ELFV
Текущая цена: 0.387
Капитализация: 24.1 млрд
Сектор: Электрогенерация
Сайт: https://www.el5-energo.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 2.63
▫️ P/BV - 0.31
▫️ P/S - 0.24
▫️ ROE - 12%
▫️ ND/EBITDA - 2
▫️ EV/EBITDA - 3.64
Что нравится:
▫️ выручка выросла на 84.9% г/г (16.1 → 29.7 млрд);
▫️ FCF за полгода увеличился на 85.7% г/г (5.9 → 10.9 млрд);
Что не нравится:
▫️ чистый долг увеличился на 102% к/к (14.5 → 29.3 млрд). ND/EBITDA улучшился с 0.81 до 1.66;
▫️ нетто фин расход вырос на 59% к/к (0.9 → 1.4 млрд);
▫️ убыток -0.9 млрд против прибыли 0.7 млрд во 2 кв 2025;
▫️ дебиторская задолженность увеличилась на 51.8% к/к (7.8 → 11.9 млрд);
Дивиденды:
Пока дивиденды не предусмотрены. Согласно бизнес-плану на период до 2027 года, весь FCF направляется на снижение долга.
Мой итог:
Сразу стоит сказать, что результаты компании искажены консолидацией в отчетности присоединенных АО "ВДК-Энерго" и ООО "ЛУКОЙЛ-Экоэнерго".
Операционные результаты (г/г):
▫️ полезный отпуск электроэнергии +38.9% (4.8 → 6.6 ТВтч);
▫️ продажи электроэнергии +42.6% (5.9 → 8.1 ТВтч);
▫️ продажи тепла +231.6% (801 → 2656 тыс ГКал).
Разбивка выручки по сегментам (г/г в млрд):
▫️ электроэнергия +72.1% (9.9 → 17);
▫️ мощность +70.8% (5.1 → 8.6);
▫️ теплоэнергия +256.3% (1.1 → 4.1).
За полгода выручка увеличилась на 50.2% г/г (37.8 → 56.7 млрд).
В отчетном квартале появился убыток. Основной причиной является падение операционной рентабельности с 12.8 до 0.7% из-за присоединения новых активов. Также вырос нетто фин расход (1.1 → 1.4 млрд). За полгода чистая прибыль снизилась на 48.2% г/г (3.2 → 1.7 млрд).
FCF за полгода увеличился за счет разнонаправленного движения OCF (+44.3% г/г, 10.2 → 14.7 млрд) и кап. затратами (-12.4% г/г, 4.3 → 3.8 млрд).
После консолидации присоединенных компаний долговая нагрузка резко возросла, так как чистый долг удвоился, а EBITDA при этом снизилась.
Дешевая оценка по мультипликаторам оправданна на текущий момент. Во-первых, согласно плану компания начнет выплачивать дивиденды не раньше 2028 года. Да и то, пока по словам главы компании в 2028 году будет только рассмотрена такая возможность. Во-вторых, при реорганизации уставной капитал был увеличен на 26.96 млрд дополнительных акций, но при этом присоединенные активы значительно ухудшили рентабельность Эл5-Энерго.
Из-за консолидации двух компаний сложно предугадать прибыль за 2026 год. Если рассчитывать, что итоговая результат будет вдвое меньше прошлого года (5.3 млрд), то это дает P/E 2026 = 4.51. Дивидендов не будет.
Это могло быть хорошей идеей, но Эл5-Энерго "сгрузили" активы плохого качества (ну как минимум, они такие на текущий момент). Долг после реорганизации вырос, а значит вполне возможно в 2028 году будет принято решение не выплачивать дивиденды еще какой-то срок.
Акций компании нет в портфеле. По справедливой цене сложно сказать, так как непонятно как консолидация АО "ВДК-Энерго" и ООО "ЛУКОЙЛ-Экоэнерго" повлияет на финансовые результаты хотя бы ближайших пару лет.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
🍾 Абрау-Дюрсо (ABRD): игристое настроение или горькое послевкусие для инвестора?
Это разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
📊 Что за компания?
ПАО «Абрау-Дюрсо» — один из самых узнаваемых российских производителей игристых вин и шампанского. Бренд с более чем 150-летней историей, ассоциируется с премиальным сегментом и праздничным столом. Однако бизнес не ограничивается только виноделием: в периметр входят также производство тихих вин, дистрибуция алкоголя, а еще — туристическо-курортное направление (винные туры, отели, рестораны в Абрау-Дюрсо). Получается такой симбиоз «алкоголь + гостеприимство». Я сам бывал в Абрау, и за последние годы курорт развился очень сильно: производит впечатление.
На скрине к посту — график цены. Она находится сейчас на минимумах 2014-2017 гг. С пиков капитализация компании упала на 70%. Стала ли она сейчас дешевой? В этом и давайте попробуем разобраться.
Капитализация компании сейчас около 13 млрд руб., не такая маленькая, как у Артгена, но все же компанию можно отнести к разделу small cap. Еще одна проблема - низкий free-float (это кол-во акций в свободном обращении). Он составляет около 5-7%, и это накладывает определенные ограничения на ликвидность акции и на возможности ее движения. Они могут быть достаточно неэффективными.
🥂 Давайте кратко пробежимся по самым важным финансовым показателям компании
▪️ Выручка за последние 5 лет удвоилась, и это отличный результат! (более 20 млрд руб.) Значит бизнес действительно растет, не только с точки зрения цен, но и с точки зрения масштабов бизнеса.
▪️ По чистой прибыли ситуация хуже, она болтается в диапазоне от 1 до 2 млрд руб. и растет не так сильно. Но за 2025 год приблизилась к максимуму в 2 млрд руб., что дает P/E 6,5 (что сильно лучше, чем P/E в 15-20 пару лет назад).
▪️ С EBITDA ситуация получше, она растет последние 3 года: 2,9; 4,3; 4,8. Но есть проблема - растет и долг. На текущий момент чистый долг около 8,7 млрд руб., а значит EV - порядка 21,7 млрд руб., а мультипликатор EV/EBITDA 4,5 - что неплохо, но заметно больше, чем в Белуге (около 2,5). В целом долг можно назвать умеренным, тем более ставки по нему достаточно низкие.
▪️ Что хорошо, капитал (в 20 млрд руб.) превышает капитализацию (13 млрд руб.). Т.е. вы покупаете рубль активов компании за 65 копеек. Покупать бизнес в такой ситуации всегда приятнее.
▪️ Дивиденды хоть и небольшие, но регулярные. Сейчас уже около 3% от цены акции. Причем платятся - из свободного денежного потока, он у компании остается - это важно. Правда не всегда, в части периодов капитальные вложения его превышали.
Это и есть главный риск вложений в компанию — капиталоемкость непрофильных активов. Туристический кластер требует огромных вложений, а отдача от него наступает медленно. Виноградники и винодельни тоже не дешевое удовольствие: цикл от посадки лозы до первой прибыли — 5–7 лет. Плюс конкуренция: на полках все больше российских игристых вин от других производителей, а импортные бренды возвращаются через параллельный импорт. Потребитель стал более чувствителен к цене, поэтому премиальность Абрау-Дюрсо может играть против нее в эконом-сегменте.
✅ Вывод: Абрау-Дюрсо — это качественный актив с сильным брендом, и в целом с адекватной на текущий момент оценкой, но без явного дисконта. Компания в последние периоды не показывает взрывного роста, дивиденды пока скромные, а свободный денежный поток может «съедаться» капексом. Если вы верите в рост внутреннего туризма и готовы ждать 3–5 лет, бумага может быть интересна как ставка на восстановление потребительского спроса. Но спекулятивно «ловить дно» здесь может быть опасно: график уже не раз разочаровывал. Тем более низкий free-float делает движения акций во многом непредсказуемым.
Не является индивидуальной инвестиционной рекомендацией.
Fix Price. Отчет за 2 кв 2026 по МСФО
Тикер: #FIXR
Текущая цена: 0.4108
Капитализация: 41.1 млрд
Сектор: Ритейл
Сайт: https://investors.fix-price.ru/
Мультипликаторы (LTM):
▫️ P/E - 4.11
▫️ P/BV - 0.78
▫️ P/S - 0.13
▫️ ROE - 19%
▫️ ND/EBITDA - 0.8
▫️ EV/EBITDA - 1.76
Что нравится:
▫️ рост выручки на 6.9% г/г (76.9 → 82.2 млрд);
▫️ FCF увеличился в 2.2 раза г/г (5.8 → 12.5 млрд);
▫️ чистая прибыль выросла на 15.7% г/г (2.2 → 2.6 млрд);
Что не нравится:
▫️ чистый долг увеличился на 14.7% к/к (29.6 → 34 млрд). ND/EBITDA (по МСФО 16 с учетом аренды) ухудшился с 0.71 до 0.8;
▫️ нетто фин расход вырос на 5.7% г/г (1.2 → 1.3 млрд).
Дивиденды:
В соответствии с дивидендной политикой на выплату планируется направлять не менее 50% чистой прибыли по МСФО.
По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.0638 руб (ДД 15.53% от текущей цены).
Мой итог:
Операционные показатели за 2 квартал (г/г):
▫️ LFL продажи +3.7%;
▫️ LFL средний чек +6%;
▫️ LFL траффик -2.2%;
▫️ новые магазины 202 шт;
▫️ общее количество магазинов +2.1% (7912 → 8077 шт);
▫️ общая торговая площадь +2.2% (1713 → 1750 тыс кв м);
▫️ количество участников программы лояльности +2.4% (33.8 → 34.6 млн чел)
Пока рано говорить о развороте, но в отчетном квартале заметно лучше прошлых. LFL-продажи выросли, динамика LFL-среднего чека на уровне прошлого квартала, а LFL-траффик хоть и снизился, но падение замедлилось (с 1 кв. 2025, -1.5 → -5 → -4.2 → -4.5 → -5.8 → -2.2%).
Выручка выросла немного лучше LFL-чека. За полгода выручка увеличилась на 4.8% г/г (148.2 → 155.3 млрд).
Чистая прибыль выросла сильнее выручки. Причины - снижение нетто фин расхода (2.7 → 1.3 млрд) и уменьшение эф. ставки налога на прибыль (26.2% vs 27.6% во 2 кв 2025). Операционная рентабельность ухудшилась с 5.9 до 5.6%. За полгода прибыль снизилась на 30% г/г (3.9 → 2.7 млрд).
FCF кратно вырос на фоне лучшей динамики OCF (+90% г/г, 8.1 → 15.4 млрд) в сравнении с кап. затратами (+24.5% г/г, 2.3 → 2.9 млрд).
Чистый долг увеличился, и вместе с ним увеличилась долговая нагрузка, но, в целом, она остается комфортной.
Второй квартал получился куда лучшего первого и по этой причине требуется внести правки в расчеты. По примерным прикидкам по итогам года компания сможет заработать прибыль в районе 9 млрд (P/E 2026 = 4.58). Дивиденд, исходя из пэйаута в 50%, получается около 0.045 руб (ДД 10.92% от текущей цены).
В августе Fix Price вышел на рынок Сербии (открыты 10 точек в 3 городах, включая столицу Белград). Также товары сети стали доступны в сербской онлайн платформе Glovo.
Из небольшого позитива можно отметить решение компании о запуске с июня второго этапа программы выкупа акций на Мосбирже в общем объеме не более 1 млрд акций. Это может поддержать котировки, но негативным моментом в этой истории является заявление компании, что выкупленные акции могут быть использованы для различных программ мотивации. О гашении ничего не сказано.
Сейчас Fix Price оценивается недорого и будет очень интересно посмотреть на отчетность за 3 квартал. Если динамика продолжит улучшаться, а прикидки по выручке и прибыли будут соответствовать субъективным ожиданиям, то к компании можно будет присмотреться повнимательнее.
Акций компании нет в портфеле.
Прогнозная справедливая стоимость - 0.74 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
ЮМГ. Отчет за 1 пол 2026 по МСФО
Тикер: #GEMC
Текущая цена: 610
Капитализация: 54.9 млрд
Сектор: Потребительский
Сайт: https://emcinvestors.ru/
Мультипликаторы (LTM):
▫️ P/E - 10.32
▫️ P/BV - 1.23
▫️ P/S - 1.72
▫️ ROE - 12%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 4.31
Что нравится:
▫️ выручка выросла на 44.1% г/г (12.2 → 17.6 млрд);
▫️ чистая ден. позиция 1.2 млрд против чистого долга -10.4 млрд во 2 пол 2025;
Что не нравится:
▫️ FCF снизился на 16.6% п/п (6.1 → 5.1 млрд);
▫️ нетто фин доход снизился на 95.4% п/п (863 → 40 млн);
▫️ чистая прибыль уменьшилась на 15.1% г/г (5.2 → 4.4 млрд);
▫️ деб. задолженность выросла на 20.7% п/п (1 → 1.2 млрд).
Дивиденды:
Диапазон выплаты от 0 до 100% чистой прибыли по МСФО.
По прогнозам сайта Доход дивиденд за 2026 год не ожидается.
Мой итог:
Операционные показатели без учета консолидации АО "Семейный доктор" (г/г):
▫️ поликлинические визиты и помощь на дому -4.4% (180.7 → 172.7 тыс шт);
▫️ средний чек (поликлиника) +17.4% (390 → 458 евро);
▫️ госпитализация в стационар +0.1% (11.46 → 11.47 тыс. шт);
▫️ средний чек (стационар) +4% (4630 → 4816 евро).
Операционные показатели АО "Семейный доктор" (г/г):
▫️ визиты и помощь на дому +8.2% (823.7 → 890.8 тыс шт);
▫️ средний чек (поликлиника) +7.8% (4.5 → 4.9 тыс. руб);
▫️ госпитализация в стационар +0.5% (3.59 → 3.6 тыс шт);
▫️ средний чек (стационар) +10.7% (149.2 → 165.1 тыс. руб).
"Проходимость" сети значительно выше, чем у ЮМГ, но при этом и чек в пересчете на евро сильно скромнее ("Семейный доктор" является более бюджетным форматом).
Выручка прилично выросла, но основная часть прироста "пришла" от консолидации Семейного доктора (4.9 млрд). Без учета консолидации выручка увеличилась на 5.9% г/г (11.7 → 12.4 млрд).
А вот прибыль уменьшилась даже с учетом консолидации. Причины - ухудшение операционной рентабельности с 34.4 до 25.8%, уменьшение нетто фин дохода (1042 → 40 млн) и появление расхода от изменения справедливой стоимости фин. инструментов на 189 млн.
FCF снизился за счет более сильного абсолютного роста кап. затрат (+418% п/п, 0.3 → 1.7 млрд) в сравнении с OCF (+5% г/г, 6.4 → 6.8 млрд).
Приятно, что снова появилась чистая денежная позиция, хотя она заметно меньше пиковых значений 1 пол 2025. На этом нетто фин доход уже не так далеко от 0. Не исключено, что во 2 полугодии появится расход.
ЮМГ только в июле завершила сделку по объединению с сетью клиник "Скандинавия", поэтому в отчетность за 1 полугодие результаты сети еще не попали. Напоминаю, что компания приобрела 100% доли "Скандинавии" у структуры "Севергрупп" в обмен на акции 23.85 млн. акций, выпущенные специально под сделку (цена 766.2 руб).
По примерным расчетам с учетом доп. эмиссии и консолидации "Скандинавии" ЮМГ за 2026 год сможет заработать прибыль в районе 11.5 млрд, что дает P/E 2026 = 6.06. Дивиденды компания не выплачивала с 2021 года, но, возможно, она вернется к выплатам в 2027 году. Тем более на балансе ЮМГ хранится примерно 31.3 млрд нераспределенной прибыли. Хотя компания пока и не озвучивала никаких планов по использованию этих средств. В теории дивиденд за 2026 год может составить 50.3 руб (ДД 8.25% от текущей цены) при выплате 50% от чистой прибыли.
Мнение с прошлого разбора не изменилось. ЮМГ выглядит интересно на долгосрочном горизонте. По субъективному мнению, компания приняла верное решение, выбрав развитие и расширение бизнеса вместо простого сидения на денежной подушке. Да, рентабельность снижается на фоне присоединения менее маржинальных сетей, но за счет роста объемов продаваемых услуг итоговая прибыль будет выше. Опять же стратегически это также выглядит более правильным ходом, так как мы находимся в цикле снижения ключевой ставки, а значит ЮМГ постепенно получала бы все меньший доход от депозитов.
Акций компании держу с долей 4.84% (лимит - 5%).
Прогнозная справедливая стоимость - 855 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
🧬 Артген Биотех или ИСКЧ: ставка на генную терапию в 20 раз дороже рынка
Это разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
📊 Что за компания?
ПАО «Артген Биотех» — один из немногих публичных биотех-игроков на Московской бирже. Компания специализируется на разработке и коммерциализации инновационных генно-терапевтических препаратов и биотехнологических продуктов. Основной фокус — лечение орфанных (редких) и социально значимых заболеваний, где традиционная фармакология бессильна. У компании также есть два публичных дочерних предприятия в виде ПАО "ММЦБ" - занимающейся хранением стволовых клеток и ПАО "ЦГРМ "Генетико", изучающая ДНК и всё, что связано с ним. А всего у компании более 10 различных дочек!
На скрине к посту вы видите график акции. 3 года подряд она падает. Капитализация компании сейчас всего 4,3 млрд руб. Это примерно в 800 раз меньше капитализации Лукойла! Или в 50 раз меньше какой-нибудь Ленты. В общем, сущие копейки. Даже у некоторых частных инвесторов у нас в РФ портфели больше.
💊 Флагманский проект — препарат «Неоваскулген» для терапии ишемии нижних конечностей, первый в России генно-терапевтический препарат, одобренный для клинического применения. Кроме того, компания развивает проекты в области онколитических вирусов, регенеративной медицины и CAR-T клеточной терапии.
Вроде бы звучит все круто, перспективно, а главное - очень дешево.
🧐Но что скрывается за этой дешевизной?
▪️Капитал компании - 400 млн руб. В 10 раз меньше ее капитализации.
▪️Нематериальные активы на 878 млн руб. Любой неудачный препарат - и капитал может сложиться еще сильнее.
▪️За последние 5 лет выручка компании выросла на 50%. Вроде бы круто! Но если мы переведем это в годовые - то всего 8,5% - не выше уровня инфляции. Так ли должна расти компания с перспективными разработками?
▪️Прибыль компании за последние пол года - 18 млн. руб. За полный 2025 год была 96 млн руб. Даже по показателям 2025 года, текущий P/E более 45. Много ли это в условиях, когда большинство российских компаний имеют P/E не более 4-5?
▪️EV/EBITDA не опускался в последние 5 лет ниже 25, P/FCF - не был ниже 20. Чистый денежный поток за последние пол года, а также за 2025 год - отрицательные.
▪️Из плюсов можно назвать лишь около нулевой чистый долг (т.е. объем денежных средств на балансе равен сумме полученных займов). Но при этом уплачиваемые проценты по долгу в два раза больше поступлений от депозитов. Либо долги под огромную ставку, либо деньги размещаются не слишком эффективно.
✅ Вывод: несмотря на кажущуюся дешевизну по котировкам, общей капитализации и перспективности разработок за последние 5 лет компания не показала чего-то прорывного. Мультипликаторы являются одними из самых высоких на рынке, а свободный денежный поток - отсутствует. Реальный буст показателей и прибыли может дать лишь вывод на рынок какого-то уникального препарата. Но будет ли он? Чтобы с этим разобраться, как минимум нужно оценивать рынок и прогнозировать вероятность такого события. Можете ли вы это сделать? Тогда стоит рассматривать акцию к покупке. Но точно не из ситуации "сильно упала, поэтому беру". А финансы говорят о том, что бумага еще долго может оставаться слабее рынка.
Аэрофлот. Отчет за 2 кв 2026 по МСФО
Тикер: #AFLT
Текущая цена: 35.7
Капитализация: 140.2 млрд
Сектор: Транспортировка
Сайт: https://ir.aeroflot.ru/ru/shareholders-and-investors/
Мультипликаторы (LTM):
▫️ P/E - 4.58
▫️ P/BV - 4.82
▫️ P/S - 0.15
▫️ ROE - 105.2%
▫️ ND/EBITDA - 2.76
▫️ EV/EBITDA - 3.51
Что нравится:
▫️ положительный FCF +33.8 млрд против -18.6 млрд во 2 кв 2025;
▫️ чистый долг снизился на 5.9% к/к (542.9 → 511 млрд). ND/EBITDA улучшился с 3.04 до 2.76;
▫️ нетто фин расход уменьшился на 37.7% к/к (16.4 → 10.2 млрд);
Что не нравится:
▫️ выручка выросла всего на 1.8% г/г (224.5 → 228.6 млрд);
▫️ чистый прибыль снизилась на 76% г/г (47.4 → 11.4 млрд).
Дивиденды:
Целевой уровень доли прибыли, рекомендуемой к направлению на выплату, установлен в размере 50% скор. чистой прибыли по МСФО.
По данным сайта Доход дивиденд за 2026 год может составить 2.1 руб (ДД 5.88% от текущей цены).
Мой итог:
Операционные показатели за 2 кв (г/г):
▫️ пассажиропоток -1.3% (25.92 → 25.99 млн чел);
▫️ средняя занятость кресел (89.8 → 90.6%);
▫️ перевозка грузов -0.7% (54.3 → 53.9 тыс т);
▫️ грузооборот +3.5% (241.7 → 250.2 млн. ткм);
▫️ тоннокилометраж +3.5% (3.7 → 3.8 млрд ткм);
▫️ количество рейсов -1.3% (94.4 → 93.2 тыс).
Во всех составляющих отмечен рост в международных рейсах, но при этом упали показатели внутренних перевозок.
За полгода выручка увеличилась на 3.6% г/г (414.8 → 429.8 млрд). Выручка за квартал по сегментам (г/г):
▫️ регулярные перевозки +1.7% (211.2 → 214.8 млрд);
▫️ грузовые перевозки +4.2% (7.5 → 7.8 млрд);
▫️ чартерные перевозки -38.9% (0.8 → 0.5 млрд);
▫️ прочая +11.4% (5 → 5.5 млрд).
Чистая прибыль заметно снизилась, но основная причина в том, что во 2 кв 2025 было много прочих разовых доходов. Но даже если скорректировать на эти статьи оба периода, то получится, что прибыль до налогов все равно прилично снизилась (-21.2% г/г, 14.2 → 11.2 млрд). Также в отчетном период сильно выше нетто фин расход (1.2 → 10.2 млрд), правда, при этом во 2 кв 2026 компания получила в 10 раз больший доход от возврата акциза за топливо (26.4 млрд vs 2.6 млрд во 2 кв 2025). За полугодие убыток -561 млн против прибыли 74.3 млрд в 1 пол 2025. Скор. чистая прибыль за полгода 472 млн против 4.3 млрд в 1 пол 2025.
FCF стал положительным за счет более сильной динамики снижения кап. затрат (-7.9% г/г, 52.1 → 48 млрд) в сравнении с OCF (-80% г/г, 70.7 → 14.1 млрд). Но здесь стоит учитывать, что по оценкам аналитиков Capex за 2026 год может составить свыше 100 млрд, а это значит основной объем затрат будет во 2 полугодии.
Долговая нагрузка уменьшилась как за счет снижения чистого долга, так и за счет роста EBITDA. При этом она остается пока вне комфортных значений, а нетто фин расход "отъедает" приличную часть операционной прибыли.
Аэрофлоту удается поддерживать хоть какой-то рост выручки за счет увеличения показателей по международным направлениям. При этом расходы растут все равно быстрее. Хорошо хоть часть затрат на топливо компенсируется возвратом акцизов. С учетом этого за 1 пол 2026 они оказались даже ниже, чем в прошлом году.
Об ослаблении санкционного давления пока речи не идет, а оно мешает полноценно обслуживать суда и по этой причине некоторая часть флота простаивает. Выпуск отечественных самолетов происходит очень медленно. Срок поставки первых судов МС-21 "переехали" с 2026 на 2027 год.
Пассажиропоток за 3 квартал 2026 меньше прошлогоднего на 1.8%, поэтому каких-то финансовых прорывов в нем не ожидается. Если выручка во 2 пол будет расти примерно в тех же значениях, что и в 1, то по итогам 2026 года при рентабельности скор. прибыли 2% Аэрофлот получит 18.7 млрд (P/E скор 2026 = 7.5). Дивиденд тогда может быть около 2.4 руб (ДД 6.7% от текущей цены). Как говорится, ручки не запотели от таких цифр.
Без роста авиапарка компания не сможет улучшить свои результаты (скорее они наоборот будут ухудшаться из-за роста операционных затрат). Могло бы помочь снятие санкций, но пока это выглядит какой-то далекой перспективой.
Акций Аэрофлота нет в портфеле.
Прогнозная справедливая цена - 24 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram