Южуралзолото - стоит ли игра свеч?
На фоне неугасающего интереса к золоту, будет интересно взглянуть на операционный отчет ЮГК за полный 2025 год. Компания еще год назад оказалась в эпицентре корпоративного шторма и сейчас вновь пытается стать «интересной историей» для инвесторов. Давайте во всем этом разбираться.
Как мы помним, эталоном в секторе по себестоимости добычи (TCC/AISC) всегда был Полюс. ЮГК же плетется далеко позади: при ценах на металл в районе $2000 компания с трудом выходила «в ноль». Однако в этом и кроется коварный операционный рычаг — при текущих ценах на золото показатели прибыли должны мультиплицироваться кратно. Если к этому добавить надежду на адекватное госуправление - эффект может быть мощным.
⛏ С раскрытием информации у ЮГК пока всё сложно. Последний вменяемый отчет МСФО мы видели только за первое полугодие 2025 года. По нему TTM прибыль болтается в районе 10 млрд рублей при выручке 85 млрд. С тех пор конъюнктура значительно улучшилась, и теоретически прибыль по году может составить 20–30 млрд рублей, но сейчас такой прогноз - это гадание на кофейной гуще.
По операционке данных чуть больше - есть отчет за полный 2025 год. Производство золота выросло на 13% до 12 тонн. Цифра оказалась ниже ожиданий рынка (ждали 12,4 тонны) и прошла по нижней границе собственного плана менеджмента. Да, во втором полугодии темпы ускорились (+25% к 2П24), но полноценного восстановления после паралича Уральского хаба мы так и не увидели. На 2026 год цель - 13,5 тонн. Это просто возврат к уровням 2023 года, что бесконечно далеко от тех «космических» планов роста, которыми нас кормили перед IPO.
🧑⚖️ Из позитивного: юридическое небо над ЮГК начало проясняться. Прокуратура и ФНС отозвали претензии на 8 млрд рублей (экология и налоги). Риски остановки производств на Урале сняты, а «токсичное наследие» старого менеджмента в виде бесконечных судов постепенно уходит в историю. Антон Силуанов уже подтвердил: госпакет (67%) будет продан на аукционе, и затягивать с этим не станут. Рынок воспринял это как сигнал к скорому приходу нового хозяина.
Однако с инвестиционной точки зрения кейс ЮГК $UGLD всё еще выглядит сомнительно. Текущая капитализация бизнеса - 177 млрд рублей. Даже если мы заложим сверхпозитивный сценарий с прибылью в 30 млрд, мультипликаторы уже не выглядят дешевыми для компании с такой историей. Добавьте сюда корпоративные риски и волатильность цен на золото - и получите коктейль, который явно не подходит консервативному инвестору.
В итоге мы имеем компанию в процессе «пересменки» владельцев, с восстанавливающейся операционкой и туманными финансовыми перспективами. Играть в эту историю можно только на небольшую долю портфеля и с пониманием, что это чистая спекуляция на теме приватизации.
❗️Не является инвестиционной рекомендацией
❤️ Как и обещал, возвращаюсь с еще одной аналитической статьей сегодня. Спасибо за вашу поддержку и лайки.

Посты по ключевым словам
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль Газпрома $GAZP по МСФО за I полугодие 2026 года составила 863,9 млрд ₽, снизившись на 12% год к году, при росте выручки до 5,3 трлн ₽ с 4,99 трлн ₽ годом ранее.
Прибыль во II квартале выросла до 518,63 млрд ₽ с 322,78 млрд ₽, а по РСБУ компания получила 78,4 млрд ₽ прибыли против убытка 10,8 млрд ₽ годом ранее.
Капитальные затраты во II квартале снизились до 429 млрд ₽ с 555 млрд ₽ при плане на 2026 год в 2,698 трлн ₽.
Сохранение высокой прибыли при снижении капзатрат показывает, что компания балансирует между инвестициями и финансовой устойчивостью в условиях санкционного давления.28 августа
🏤 Мегановости 🗞 👉📰
1️⃣ Крупнейшие российские банки нарастили портфели автокредитов в I полугодии 2026 года на 35-40% на фоне отложенного спроса, роста среднего чека и удлинения сроков займов.
Сбербанк $SBER увеличил портфель на 41%, до 829 млрд ₽, и в мае запустил сервис C2C-кредитования подержанных автомобилей, а Т-Банк $T нарастил портфель на 35%, до 790,2 млрд ₽, сделав акцент на новых машинах.
ВТБ $VTBR сократил портфель на 11%, а Совкомбанк $SVCB остался почти без изменений, сократившись менее чем на 1%.
Всего за полугодие выдано 583 тыс. автокредитов на 895 млрд ₽, средний срок займа вырос до 71 месяца, средний размер — до 1,54 млн ₽.
Расхождение стратегий банков показывает, что рост автокредитования становится точкой конкуренции за качественного заемщика на фоне общего охлаждения розничного кредитования.17 августа
🏤 Мегановости 🗞 👉📰
1️⃣ "Транснефть" $TRNFP выплатит дивиденды за 2025 год в размере 204,17 ₽ на обыкновенную и привилегированную акцию, всего почти 148 млрд ₽.
Из чистой прибыли направят 145,2 млрд ₽ и еще 2,78 млрд ₽ из нераспределенной прибыли прошлых лет.
Реестр акционеров закроется 20 июля, а выплаты составят 65,5% чистой прибыли по МСФО против ожидавшихся аналитиками 186 ₽ на акцию.
Фактическая выплата выше рыночных ожиданий и результата за 2024 год в 198,25 ₽ на акцию.17 июля
Селигдар - когда золото перестаёт быть тихой гаванью
Наделавший шума своими дивидендами Полюс, никому не нужный ЮГК и уверенная коррекция золота на спотовом рынке заставили меня вновь взглянуть на Селигдар. Традиционно тихой гаванью считались золотодобытчики и сам драгоценный металл, однако времена меняются. Рассмотрим сегодня, как защитить себя от акций Селигдара.
⛏ Итак, выручка от реализации золота в первом квартале 2026 года выросла на 13% до 32,2 млрд рублей. Такую слабую динамику мы отчасти видим из-за эффекта высокой базы 2025 года. Выпуск золота - плюс 11% до 3,1 тонны, олова в концентрате - на 17%, до 2 тыс. тонн, вольфрама в концентрате - 65 тонн (+2%). На этом по операционным результатам за полугодие всё!
Можно, конечно, вспомнить планы по выходу ЗИФа «Хвойный» на плановую мощность в 2-2,5 тонны в год, но это меркнет на фоне финансовых проблем у компании. Главная проблема Селигдара - его знаменитый «золотой долг». Сама суть этого финансового приема убивает весь инвестиционный интерес к компании. Именно поэтому предлагаю сделать шаг назад, изучить финансовую устойчивость компании сквозь призму отчета за 2025 год и тех самых золотых облигаций.
🥇 Их у компании три (GOLD01, GOLD02 и GOLD03). Суммарно привлекли около 19 млрд рублей (в эквиваленте почти 3,6 тонны золота). Когда конъюнктура на рынке металлов сильная, долг растет сумасшедшими темпами. Да, выручка растет тоже, но с учетом всех расходов имеем по факту отрицательный FCF (свободный денежный поток) в 44 млрд рублей за 2025 год и чистый убыток в 10 ярдов. Там еще один выпуск «серебряных облигаций» надо учитывать и целую россыпь рублевых.
Когда же золото падает и деньги уходят из сектора, акции лишаются поддержки, несмотря на то что долг переоценивается в обратную сторону. Поэтому и получаем невразумительную динамику акций компании на золотом ралли в 2024-2025 годах и усиление падения на фоне коррекции в золоте сейчас.
Дивидендов тут еще долго не стоит ждать, учитывая большую инвестиционную программу, высокий чистый долг в 140 млрд рублей и его соотношение к EBITDA в 3,2х. У компании на них просто нет денег. Держателям облигаций нужно регулярно отслеживать финансовые метрики, ведь кредитный рейтинг ruA+ всегда можно и пересмотреть. Особенно следите за финансовыми расходами и курсовыми переоценками. За 2025 год они составили более 70% от всей валовой прибыли.
Со стороны кажется, что весь сектор сейчас остается токсичным. ЮГК вообще стал изгоем, от которого государство еле-еле избавилось с 3-й попытки. Полюс, скорее всего, лишит нас дивидендов до 2030 года, и такое решение на фоне тонкого рынка считаю «корпоративным преступлением». Ну а что до Селигдара, то брать убыточную компанию я бы не хотел. Несмотря на весь потенциальный позитив от роста производства, к их финансовой устойчивости у меня есть вопросы.
❗️Не является инвестиционной рекомендацией
♥️ Ставьте лайк, если разделяете мой скептический подход в отношении золотодобытчиков РФ
$SELG $PLZL $UGLD15 июля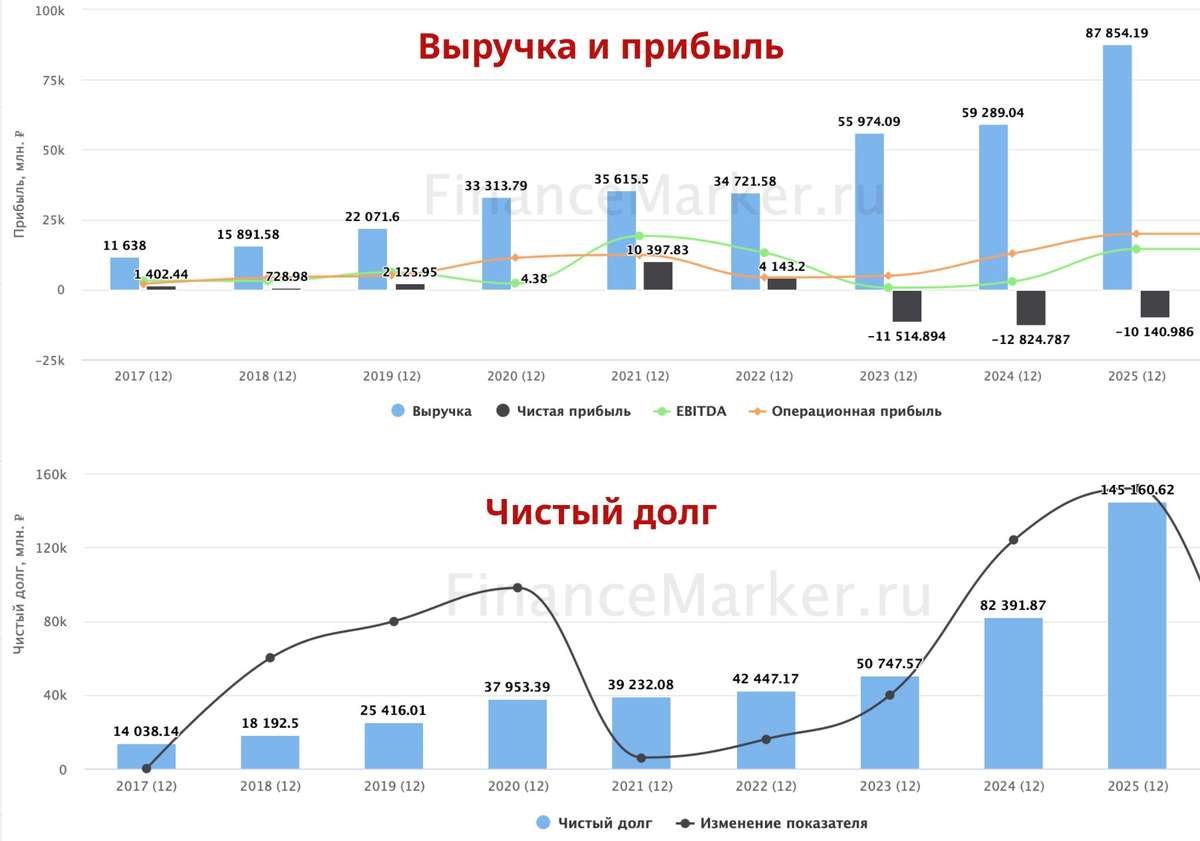
ЮГК. Отчет за 2025 по МСФО
Тикер: #UGLD
Текущая цена: 0.5655
Капитализация: 126 млрд
Сектор: Драгоценные металлы
Сайт: https://ugold.ru/invest
Мультипликаторы (LTM):
P/E - 7.86
P/BV - 2
P/S - 1.36
ROE - 25.4%
ND/EBITDA - 1.97
EV/EBITDA - 4.92
Акт/Обяз - 1.55
Что нравится:
✔️выручка выросла на 43.4% г/г (75.9 → 108.8 млрд);
✔️чистая прибыль увеличилась на 81.2% г/г (8.8 → 16 млрд).
Что не нравится:
✔️отрицательный FCF стал еще больше (-7.9 млрд против -2.2 млрд в 2024);
✔️увеличился чистый долг на 6.8% п/п (78.7 → 84 млрд). Но ND\EBITDA улучшился с 2.21 до 1.97;
✔️нетто фин расход вырос на 29.4% г/г (4.5 → 5.8 млрд);
✔️слабое соотношение активов и обязательств.
Дивиденды:
Выплата в размере не менее 50% от скор. чистой прибыли при ND/EBITDA скор. <= 3.
СД рекомендовал не выплачивать дивиденды за 2025 год.
Мой итог:
Операционные показатели по добыче золота по хабам (г/г в тоннах):
- Уральский -11.8% (3.4 → 3);
- Сибирский +25% (7.2 → 9).
Общая добыча золота выросла на 13.2%. Снижение объемов на Уральском хабе связано с устранением замечаний регулятора, а Сибирский хаб улучшил результаты за счет месторождения "Высокое" и выхода на проектную мощность третьей линии ЗИФ на АО "Коммунаровский рудник".
Рост выручки обусловлен как увеличением объемов реализованного золота (10.9 → 11.8 т), так и значительным ростом цен на золото. Несмотря на ухудшение операционной рентабельности с 23.8 до 20.4%, увеличение выручки, положительные курсовые разницы (+6.3 млрд vs -2.6 млрд в 2024) и уменьшение эффективной ставки налога на прибыль поспособствовали тому, что прибыль была близка к удвоению. С корректировкой на курсовой доход/расход прибыль до налогообложения снизилась на 11.1% г/г (13.4 → 11.9 млрд).
FCF еще глубже погрузился в отрицательную зону на фоне снижение OCF (-13.5% г/г, 23.6 → 20.4 млрд) и увеличение кап. затрат (+9.8% г/г, 25.7 → 28.3 млрд).
Чистый долг продолжает расти, но долговая нагрузка за счет увеличение EBITDA даже немного снизилась. Вообще, у ЮГК большая часть займов в иностранной валюте и это будет негативным фактором при ослаблении рубля, которое рано или поздно ожидается. Скорее всего, процентная нагрузка в ближайшее время у компании не снизится.
На 2026 год ЮГК планирует добыть 12.5-14 т золота. Если считать, что весь объем будет реализован и рентабельность сохранится, то по примерным подсчетам компания получит прибыль в 23 млрд. Это дает P/E 2026 = 5.36. По дивидендам пока непонятно.
В целом, с учетом хорошей операционки и с текущими ценами на золото ЮГК могла бы быть интересной для инвестора, но есть значительное НО. Значительное время компания находится в состоянии неопределенности в связи со сменой мажоритария.
Хронология примерно следующая:
- 03.07.2025 Генпрокуратура подала иск в суд на владельца ЮГК Константина Струкова с целью конфискации активов и обращения их в пользу государства в связи с тем, что были обнаружены акты коррупции и выводы доходов компании за границу;
- чуть позже суд удовлетворил иск и доля в 67.25% была передана Росимуществу, а 16.07.2025 было объявлено, что эта доля будет продана новому собственнику;
- была подана апелляция, но в октябре суд оставил в силе решение по иску;
- в марте 2026 наложили арест на средства ЮГК в размере 32.1 млрд, но его отменили через 11 дней;
- в этом же месяце суд отклонил еще одну апелляцию Струкова;
- с 18.05 по 10.06 было проведено три неудачных аукциона по продаже пакета ЮГК;
- в итоге 19.06.2026 успешно завершился четвертый аукцион, где победителем стало АО "БТС - Мост холдинг". Цена - 93.2 млрд.
"БТС - Мост холдинг" занимается различными инфраструктурными проектами, но добыча металлов бизнес для нее новый. Хорошо, что определились с владельцем, но пока непонятно какая политика будет по отношению к миноритариям. Будет ли оферта? Если да, то какие условия?
В общем, пока еще остаются вопросы, и это мешает рассматривать ЮГК как инвестиционный актив. А еще есть риск, что может прилететь windfall tax. Это тоже надо держать в голове.
Прогнозная справедливая стоимость - 0.72 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу25 июня