Поиск

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.

При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.

Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.


Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают

Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.

Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.

Стоит ли покупать до отсечки: плюсы и риски


Аргументы «за»:
Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).


Аргументы «против» и риски:
Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.

Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама


Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.

Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.

Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.

Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

Дом.РФ. Отчет за 2 кв 2026 по МСФО

Тикер: #DOMRF
Текущая цена: 2255.3
Капитализация: 405.7 млрд
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/

Мультипликаторы (LTM):

P/E - 3.79
P/BV - 0.84
NIM - 4.3%
COR - 0.7%
CIR - 23.7%
ROE - 23.8%

Что нравится:

✔️чистые процентный доход вырос на 7.3% к/к (48.6 → 52.2 млрд);
✔️чистый комиссионный доход увеличился на 47.2% к/к (3.7 → 5.4 млрд);
✔️рост кредитного портфеля на 5.6% к/к (5.35 → 5.64 трлн);

Что не нравится:

✔️доход от операций с недвижимостью уменьшился на 24.3% к/к (3 → 2.3 млрд);
✔️чистая прибыль увеличилась всего на 0.6% к/к (28.5 → 28.7 млрд);
✔️процент ссуд с просрочкой 90 дней и более увеличился с 1.01 до 1.02%.

Дивиденды:

Предполагается выплата на уровне 50% от чистой прибыли компании.

По данным сайта Доход за 2026 прогнозируется дивиденд в размере 332.12 руб (ДД 14.73% от текущей цен).

Мой итог:

По ЧПД у компании чередуется рост с падением (1.3 → 19.1 → 2 → 7.3%). ЧПД после удержания резервов вырос на 6.5% к/к (39.3 → 41.8 млрд). ЧКД увеличился и чередование роста с уменьшением сохраняется (-8.6 → 23.5 → -6.7 → 47.2%). Можно только отметить, что в этом квартале показали очень сильный рост.
Непроцентные доходы (включающие и ЧКД) увеличилась за квартал на +26.5% к/к (8.1 → 10.2 млрд).

Чистая прибыль показала очень скромный рост. Показать лучший результат не позволили увеличение операционных расходов (13.1 → 16.4 млрд) и более высокая ставка эф. налога на прибыль (23% vs 19.7% в 1 кв 2026). С учетом полученной прибыли компания за 1 полугодие ориентировочно заработала 158.88 руб дивиденда для своих акционеров.

Кредитный портфель снова перешел к росту. Можно добавить, что динамика по приросту портфеля лучше, чем была в 1 полугодии 2025. Чистая процентная маржа, ROE и цена риска остались без изменения. CIR увеличился с 21.9 до 23.7%.

На 2026 компания немного пересмотрел свои планы в сторону увеличения:
- прибыль в районе 117 млрд (было 104);
- ROE 23.4% (было 21+%);
- COR 0.6;
- CIR 29.8%.

С учетом того, что второе полугодие обычно у Дом.РФ сильнее первого, то планы выглядят более чем реальным (за 1 полугодие заработали уже 57.2 млрд). Если взять обновленную цифру за основу, то это дает P/E 2026 = 3.47, а дивиденд может быть около 325.2 руб (ДД 14.42% от текущей цены). И в моменте компания уступает Сбербанку по форвардным P/E, дивидендной доходности. Да и ROE у "зеленого" пока выше.

Дом.РФ также пока уступает Сбербанку по истории взаимоотношений с рынком. Еще стоит держать в голове риск того, что Дом.РФ по своей специфике сильно привязан к строительству жилищного и арендного жилья, а также корпоративному и розничному финансированию. Проблемы отрасли (замедление объемов строительства и реализации, возможные задержки выплат или даже дефолты) будут отражаться на результатах компании. В этой связи можно отметить, что доля проблемных кредитов с конца 2024 года выросла с 1.4 до 2.5% (более 25% из них, ипотечные кредиты с залогом недвижимого имущества). Плюс пока непонятно, что будет с "Семейной ипотекой" после 1 октября (условия сохранены до этой даты).

При всем этом, исходя из логики диверсификации, компания вполне подходит для добавления в свой портфель в качестве интересной дивидендной истории. Дом.РФ красиво вышел на IPO и пока точно не разочаровывает своих инвесторов. Более того, еще и дивидендный гэп был закрыт за 1 день. Кстати, из плюсов еще можно выделить слова руководства, что в 2026-2027 годах Дом.PФ не рассматривает проведение SPO. Хотя история с ВТБ заставляет с осторожностью относится к таким заявлениям на нашем рынке.

Акций компании нет в портфеле, хотя история Дом.РФ нравится. Просто пока не находится места для нее в портфеле. Прогнозная справедливая стоимость - 2930 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Дом.РФ. Отчет за 2 кв 2026 по МСФО

Почему я не верю в устойчивое движение выше 2300 пунктов. Разбор всех факторов

Российский рынок акций начал неделю с уверенного роста, чему способствовало сразу несколько факторов. Главный внутренний драйвер — ожидание крупных дивидендных выплат, которые начнут поступать на счета инвесторов в ближайшие дни. Участники рынка надеются, что хотя бы часть этих средств будет реинвестирована обратно в акции.

Акции Сбербанка вчера закрыли дивидендный гэп всего за 15 сессий. По итогам 2025 года акционеры получат по 37,64 рубля на акцию, а всего на выплаты будет направлено 850,17 млрд рублей — рекордный объем, и это уже третий год подряд, когда Сбер устанавливает новый максимум по дивидендам.

Поддержку оказали и внешние сигналы. Марко Рубио заявил о надежде на возобновление переговоров между Россией и Украиной в ближайшие недели — правда, рынок пока не спешит закладывать этот сценарий в котировки. Дополнительным позитивом стало ослабление рубля: официальный курс доллара впервые с апреля превысил 80 рублей, а биржевой курс юаня прибавил почти 2%.

Тем временем советник главы офиса Зеленского сообщил, что Киев предлагает Москве сразу несколько вариантов перемирия: прекращение ударов в воздухе и по энергетической инфраструктуре, а также заморозку боевых действий по текущей линии фронта.

Инвесторы также оценивали макростатистику, которая дает противоречивые сигналы. С одной стороны, индекс PMI обрабатывающих отраслей в июле вырос до 50,7 пункта, указывая на восстановление активности.

С другой — ЦБ зафиксировал рост наличных денег у населения в июле на 643 млрд рублей (40% месяц к месяцу). Это негативно сказывается на ликвидности банков,, а также усиливает инфляционные риски.

Сдерживающим фактором для роста индекса выступила нефть. Brent подешевела на 4,5% до $83,96 на фоне ожиданий ослабления напряженности на Ближнем Востоке. Трамп продолжает балансировать между жесткими угрозами и дипломатией: то грозит Ирану, то отменяет удары и обещает переговоры, которые, впрочем, иранский МИД уже опроверг. В результате Лукойл и Роснефть торгуются в красной зоне, немного сдерживая рост индекса.

При этом Трамп заявил, что США и Иран обсуждают возобновление судоходства в Ормузском проливе к 4 августа, назвав переговоры «последним шансом» для Тегерана.

Что по технике: Следующее техническое препятствие для рынка — месячная вершина 2281 пункта, достигнутая в четверг. Ее проверка на прочность может состояться уже в ближайшие сессии, если новостной фон останется нейтральным.

Как я уже не раз отмечал, при текущих вводных значительного роста индекса ждать не стоит. На мой взгляд, мы уже близки к завершению фазы роста. Текущий подъём во многом базируется на завышенных ожиданиях по мирным переговорам и на допущении, что экономика обойдётся без ужесточения ДКП (повышения ставки).

Предложенные Украиной варианты в качестве первого шага Москва уже отвергала — все они сводятся к первоочередному прекращению огня с последующим диалогом, что выгодно исключительно обороняющейся стороне. Поэтому говорить о скором завершении конфликта пока преждевременно.

Из корпоративных новостей:

Мосбиржа с 12 августа переводит акции Ленты с первого на третий уровень листинга, а акции ДВМП — со второго на третий. Причина — несоблюдение эмитентами требований к корпоративному управлению.

Сегежа Групп планирует привлечь китайских партнёров в строительство нового биохимического комплекса на базе предприятия «Новоенисейский ЛХК/Тайга.

Лента
#LENT выручка год к году по итогам второго квартала выросла на 28,8%. Чистая прибыль упала на 18,8%. Рентабельность по EBITDA составила 6,7%.

• Лидеры: Сегежа
#SGZH (+23%), ОАК #UNAC (+16%), Яковлев #IRKT (+15%), ЭсЭфАй #SFIN (+9,1%).

• Аутсайдеры: ЮГК $UGLD (-0,8%), ДВМП
#FESH (-0,75%), Лукойл #LKOH (-0,45%), Роснефть #ROSN (-0,4%).

04.08.2026 - вторник

•
#BAZA Отчет по МСФО за 2 квартал и 1 полугодие 2026 года. Прямой эфир с менеджментом компании в 13:00.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Почему я не верю в устойчивое движение выше 2300 пунктов. Разбор всех факторов

Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ

Горячая фаза российского сезона дивидендов позади. Теперь инвесторы ломают голову над главным вопросом: забрать прибыль, докупить акции или переложиться в депозиты?

Но прежде чем принимать решение, учтите один технический момент. Дивиденды не попадают на счёт в тот же день — они идут долгой дорогой от эмитента через депозитарий и брокера, и эта бюрократическая цепочка обычно растягивается на пару недель. Так что между отсечкой и реальной доступностью денег всегда есть временной зазор.

Среди крупных эмитентов в ближайшие две недели ожидаются выплаты от Сбербанка, ВТБ, ДОМ РФ, Сургутнефтегаза, НМТП, Транснефти, Ростелекома и Аэрофлота.

В этом обзоре я выделил бумаги, которые могут быть интересны для реинвестирования:

• Сбер банк
#SBER часто называют золотым стандартом российского рынка. Он направляет на дивиденды 50% чистой прибыли по МСФО, стабильно наращивает прибыль, и по итогам 2026 года выплаты могут стать рекордными.

• ДОМ РФ
#DOMRF бумаги уже закрыли дивидендный гэп на ожиданиях роста прибыли и будущих выплат. В 2026 году чистая прибыль может превысить 100 млрд рублей, что позволит выплатить до 280 рублей на акцию в 2027 году.

• Икс 5
#X5 — лидер продуктового ретейла с устойчивой выручкой, не зависящей от экономического цикла. На горизонте 12 месяцев дивиденды могут превысить 300 рублей на акцию при доходности более 12%, а привлекательность будет расти по мере снижения ставок.

• Хэдхантер
#HEAD уже выплатил дивиденды за 2025 год, и гэп закрылся за семь дней. Компания сохраняет высокую рентабельность и стабильный денежный поток даже в непростых условиях рынка труда. Ожидаемая дивдоходность на горизонте года — до 14%.

• Московская биржа
#MOEX в политике закрепила не менее 50% прибыли по МСФО на дивиденды, но на практике последние годы отдавала около 75%, что повышает шансы на регулярные выплаты.

• Ростелеком
#RTKM ориентируется на 50% чистой прибыли по МСФО, но у привилегированных акций есть гарантия 10% чистой прибыли по РСБУ, причем дивиденд по ним не может быть ниже, чем по обыкновенным. В стратегии до 2030 года менеджмент ставит цель удвоить совокупный дивидендный поток.

• Транснефть - привилегированные акции
#TRNFP — монополист, не зависящий от цен на нефть. Доходы компании определяются объемами транспортировки и тарифами, рост которых в 2026 году станет ключевым драйвером.

• Совкомбанк
#SVCB направляет на выплаты 25–50% чистой прибыли. По итогам 2025 года рекомендовано 0,35 рубля на акцию (доходность около 3,5%), при этом менеджмент объяснил сохранение уровня выплат планами байбэка в 2026 году.

• Мать и дитя
#MDMG менеджмент ориентируется на то, чтобы направлять на выплаты около 60% чистой прибыли по МСФО. При этом компания практикует несколько выплат в год — это плюс для тех, кто ищет регулярный денежный поток.

• Россети Ленэнерго (префы)
#LSNGP — до 50% прибыли на дивиденды, с гарантией 10% по РСБУ для привилегированных акций. По итогам 2025 года рекомендовано 36,72 рубля на акцию при доходности около 10%.

Сроки закрытия дивидендных гэпов варьируются от недели до нескольких месяцев, а глубокие могут не закрыться и за год. Быстрее всего восстанавливаются бумаги компаний, в которых инвесторы верят в устойчивую прибыль и новые выплаты. За последние восемь лет рекордсменами по скорости закрытия гэпов стали банки и нефтегазовый сектор.

Если акции сейчас не ваш приоритет и душа лежит к консервативным инструментам, то рекомендую посмотреть подборку облигаций по ссылке — возможно, найдете что-то интересное.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ

✅ ИнвестВзгляд: Сбер — зеленый непробиваемый танк.

🏦 Сбербанк — это не просто банк. Это настоящий финансовый монстр, который раздает кредиты, собирает комиссии и каждый год обещает нам рекордную прибыль. И надо отдать должное — обещания он чаще всего выполняет.

📊 Говорить о самом банке можно бесконечно, перечисляя все его плюсы. Сейчас это самый понятный и предсказуемый кейс на нашем рынке. Поэтому давайте посмотрим на прошлые прогнозы аналитиков. Далеко даже копать не надо, возьмем год.


🟡 Прогноз №1: Т-Инвестиции, июнь 2025
Главный аналитик Т-Инвестиций Кирилл Комаров уверял, что акции Сбера надо покупать с целевой ценой 347 рублей на горизонте года. Рентабельность капитала тогда немного упала, но эксперт сказал: «для акций это некритично». И вроде бы он был прав: дивиденды тогда обещали рекордные — 34,84 рубля на акцию, доходность больше 11% (на момент публикации). Потенциал лишь формально не реализовался, так как цена достигала в марте 335 рублей, но за это время были выплачены дивиденды в сумме более 70 рублей, что даже с текущей просадкой приближает нас к прогнозируемому уровню.

🔵 Прогноз №2: ВТБ
ВТБ-шные ребята в сентябре 2025-го подняли прогнозную цену до 400–410 рублей. Они увидели, что потребительское кредитование в августе впервые за год показало рост. Да, дивидендный гэп свою лепту внес, но даже с учетом дивидендов общая доходность вряд ли дотянула до обещанного. Сильно мимо — переборщили с оптимизмом. Аналитики любят рисовать радугу.

🔷 Прогноз №3: БКС Мир инвестиций, декабрь 2025
Аналитик Артем Перминов даже признавал: мы довольно консервативно ждем, что рост комиссионного дохода не превысит 3% в год, а рентабельность капитала упадет до 20%. Но даже при таких раскладах целевая цена — 410 рублей, потенциал роста 36–37% на горизонте года. Прошло полгода и... ну вы поняли — до 410 как до Луны. А цена сходила с 300 рублей до уровня 250 рублей. Консервативные ожидания оказались… недостаточно консервативными.


🎯 ИнвестВзгляд: Сбер — это мощная машина. У него лучшая в секторе операционная эффективность: соотношение расходов к доходам. Он наращивает кредитный портфель быстрее рынка, держит маржу, зарабатывает деньги, даже когда все вокруг стонут от высоких ставок. Ну не танк ли?


$SBER $SBERP

✅ ИнвестВзгляд: Сбер — зеленый непробиваемый танк.

Чем вам плох уровень 1900 п., чтобы развернуться?

Индекс Мосбиржи торги понедельника открыл ниже 1900 п. в результате отсечек по дивидендам тяжеловесов: Транснефти $TRNFP, Сбера $SBER и ВТБ $VTBR В течение дня старался закрыть образовавшийся за выходные гэп, а к концу торгов и вовсе прибавил 2%. Таким образом мы коснулись зоны поддержки на 1800-1900 п., до которой наш рынок добивал на начале СВО, на первой волне мобилизации (все эти события 2022 года) и успел отскочить от нее.

🧐 При этом ряд компаний существенно прибавили в стоимости: АЛРОСА $ALRS +13%, ТМК $TRMK +16%, Мечел $MTLR +12%, ЭсЭфАй $SFIN +38%, VK $VKCO +11%, Русагро $RAGR и Делимобиль $DELI по 20% соответственно, Евротранс, на минуточку, +95%. По последнему Мосбиржа $MOEX запретила короткие позиции, это понятно, а вот кто укусил прочих (не самых стабильных я бы сказал), большой вопрос.

Что делать в текущей ситуации? Тут варианта два:

1️⃣ «Фонбетовский» - пытаться угадать точку разворота рынка
Если конфликт разразится с новой силой - наступление, новый фронт, призыв, взрывы по всей территории РФ (хотя уже в нас летит каждый день), то рынок легко пройдет отметку в 1900 п. вниз, и далее «по списку». Если стороны умудрятся сесть за стол переговоров, по-настоящему, текущие уровни станут отправной точкой для роста рынка на ближайшие годы. Может быть вчерашний всплеск - это начало? 😉

Но есть и третий сценарий, и боюсь, что он самый реальный - это изнурительный боковик с запиливанием на текущих значениях, с отклонениями в +-20%, с регулярными попытками эскалировать конфликт. Все как у букмекеров: 3 сценария, а шансы игроков угадать все меньше.

2️⃣ «Адекватный» - продолжать следовать стратегии, желательно консервативной
Далеко не будем ходить. Сбербанк по текущим уровням оценивается преступно дешево, всего 3 годовых прибыли. Транснефть - 4x по P/E, какая-нибудь Россети ЦП $MRKP в 2 годовые прибыли. Весь рынок настолько пролили, что натяжение тетивы видно невооруженным взглядом. Вчерашний день тому доказательство.

Просадка последних недель выглядит как добивка до справедливых уровней. В нашем случае, справедливый - это тот, который с дисконтом идет и страновыми скидками. В такой конфигурации открывается еще одно (какое по счету уже?) окно возможности для докупки активов. Облигации - само собой, это костяк наших портфелей, но и на акции я вновь посматриваю.

При этом я говорю не о широкомасштабных покупках, а скорее о точечном доборе сильных компаний. Почему бы не «закупиться на все»? Риски эскалации конфликта растут с каждым днем и мы в любой момент можем получить вышеупомянутый сценарий. Помните о рисках, диверсифицируйте портфель и свой капитал.

❗️Не является инвестиционной рекомендацией

♥️ Если утренние брифинги вам полезны, обязательно жмите лайк, поддержите формат.

Чем вам плох уровень 1900 п., чтобы развернуться?

​🪙 Еще раз про дивидендный гэп.

В комментариях в Пульсе мне решили объяснить, что я не прав когда называю дату закрытия реестра по дивидендам Сбера 20 июля. Видимо про режим т+1 не все еще знают...

В общем, важно различать три ключевые даты:

· Дата закрытия реестра (или «дата отсечки») — день, в который составляется финальный список акционеров для выплаты. Попасть в него нужно заранее.
· Последний день покупки — наступает на 1–2 дня раньше даты реестра из-за режима торгов Т+1 или Т+2 (бумаги зачисляются на счет не мгновенно, а через рабочие дни). Именно до этой даты вы должны успеть купить акции, чтобы получить дивиденды.
· Дата дивидендного гэпа — это первый торговый день после крайней даты покупки. Акции, купленные в этот день, уже не дадут права на текущий дивиденд.

🪙 А что там со Сбером?
Дата закрытия реестра - 20 июля. Да, сегодня.
Дата отсечки или последний день для покупки - 17 июля.
Дата дивидендного гэпа - в данном случае - 18 июля. И то это связано с тем, что брокеры и биржа дают возможность торговать в выходные дни.
Дата выплаты дивидендов - на смартлабе пишут, что 30 июля.

Див гэп у Сбера, кстати, ниже размера дивидендов. И компания уже сегодня начала его закрывать. Да и в целом компания закрывает див гэп достаточно быстро. 👍

Это просто что?


Никто не знает рынок, никто, друзья! (Ну, или я не знаю.)

Знаете, друзья, что я сегодня понял? Я ничего не понимаю в рынке, вообще ничего. Рынок — это что-то непостижимое.

Такое впечатление, словно только что закончились все события и топливный кризис.

Евротранс — 100% роста. Просто. Это вообще как? Всё, я больше не могу говорить ничего плохого про эту компанию. То, как дурят рынок эти виртуозы, — это просто нонсенс.

Газпром, Лукойл и Роснефть куда-то аж на 6% полетели — кто больше, кто меньше.

ВТБ — ещё чуть, и гэп закроет. Такими темпами.

Мосбиржа — в облака ушла ещё утром. Индекс Мосбиржи дал резкий разворот.

Хорошо, что я не встал в шорт. И, как говорится, вам шорты не советую — всяко бывает.

ЭсЭФАй — 51% — я как будто в параллельную реальность попал 😌

Процитирую, пожалуй:
«Страшно, очень страшно!»
«Мы не знаем, что это такое. Если бы мы знали, что это такое, но мы не знаем, что это такое».

$EUTR $VTBR $SBER $GAZP $LKOH $ROSN $SFIN $MOEX $IMOEXF $EQMX

Это просто что?

Черный понедельник: есть ли надежда остановить дальнейший обвал рынка?

Российский рынок акций продолжает удивлять своей иррациональностью. Инвесторы настолько поглощены тревогой, что перестали замечать очевидные позитивные сигналы — удорожание нефти и ослабление рубля не оказывают привычной поддержки.

Индекс МосБиржи с пугающей скоростью обновляет минимумы: за неделю он потерял почти 9%, закрывшись на отметке 1956 пунктов, а на вечерней сессии уходил к 1937. С начала марта рынок обвалился уже на треть.

Давление усилится: дивидендные гэпы по Сберу, ВТБ, ДОМ РФ и Ростелекому в сумме уронят индекс еще примерно на 47 пунктов. На торгах выходного дня банковский сектор пытался отыграть гэп, но хватит ли сил на отскок в основную сессию — большой вопрос. По-моему, Сбер выглядит интереснее ниже 240 рублей, а текущие цены на фоне накопившихся проблем не кажутся максимально привлекательными.

В начале недели возможен технический отскок — акции действительно сильно перепроданы. Но хватит ли сил у рынка, когда фундаментально все против: геополитика, санкции и жесткая риторика ЦБ. Шансов на снижение ставки в этот раз почти нет, максимум — пауза с жестким сигналом. Более того, обновленный макропрогноз регулятора может оказаться важнее самого решения по ставке.

Нефть за неделю заметно подорожала на фоне эскалации на Ближнем Востоке: США усилили удары по Ирану и объявили блокаду портов, Иран атакует американские базы, движение по Ормузскому проливу практически остановлено. Иранцы уже пригрозили перекрыть еще и Баб-эль-Мандебский пролив, что может вызвать новый скачок нефтяных цен. Это могло бы поддержать рынок, но сейчас инвесторы игнорируют и это.

Тем временем в США обсуждают новый законопроект о «адских санкциях» против банков, энергетики и покупателей российской нефти, но Трамп хочет сохранить за собой право вето на их введение. В ЕС, напротив, обсуждение 21-го пакета забуксовало — споры вокруг СПГ и потолка цен в $44,10 за баррель, который продлили до 23 июля.

Заседание ЦБ станет ключевым триггером. Недельная инфляция замедлилась до 0,17%, но топливные риски никуда не делись. Жесткий сигнал регулятора может обрушить индекс к новым минимумам. Падать есть куда: февраль 2022 года — 1681 пункт, сентябрь 2022-го — 1841. Так что ловить дно сейчас — занятие рискованное.

Последняя недельная свеча оказалась самой большой за весь период падения — это может говорить о скором техническом отскоке или, наоборот, об ускорении обвала.

В ближайших постах планирую подробно разобрать свою стратегию на текущую неделю: покажу, какие бумаги уже находятся в портфеле и в каких активах готов наращивать позиции. Подход у меня преимущественно консервативный, поэтому основу портфеля составляют облигации — здесь и длинные ОФЗ, и корпоративные выпуски, и бумаги из сегмента ВДО. Впрочем, долговой рынок сейчас тоже далёк от стабильности, и я не исключаю, что отдельные позиции могут создать избыточную волатильность.

Триггеры для нарастания дефолтов множатся, и к чему это может привести, я тоже хочу отдельно разобрать. Именно поэтому на этой неделе планирую расстаться с выпусками двух эмитентов — для меня они перестали соответствовать приемлемому уровню риска, и дальнейшее удержание выглядит неоправданным. Следите за обновлениями: постараюсь изложить всё максимально предметно и без воды.

• Лидеры: Астра
#ASTR (+6,1%), Транснефть #TRNFP (+5,4%), ВТБ #VTBR (+2,3%), Совкомфлот #FLOT (+2,2%).

• Аутсайдеры: Whoosh
#WUSH (-9,9%), ЕвроТранс #EUTR (-9%).

20.07.2026 - понедельник

•
#CHMF операционные и финансовые результаты за 1П 2026 года
•
#TRNFP закрытие реестра по дивидендам 204.17 руб
•
#SBER закрытие реестра по дивидендам 37.64 руб
•
#VTBR закрытие реестра по дивидендам 9.71 руб
•
#RTKM закрытие реестра по дивидендам 2.71 руб
•
#BAZA закрытие реестра по дивидендам 7.2 руб

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.

'Не является инвестиционной рекомендацией

Черный понедельник: есть ли надежда остановить дальнейший обвал рынка?

🪙 Итоги недели.

Индекс Мосбиржи финишировал с падением 4,5%, продолжая затяжное скольжение к 2000 пунктов. Текущий график демонстрирует вялый нисходящий тренд. $TMOS

· Фондовый рынок находится под давлением сразу трех факторов: напряженная геополитическая риторика, пик дивидендных отсечек и консервативные ожидания по ключевой ставке перед заседанием ЦБ 24 июля (мягкости не ждут из-за роста цен на бензин).

Профессиональные участники (УК, банки, фонды) продолжают продавать акции, тогда как розничные инвесторы выступают принимающей стороной. Текущая среда благоприятна преимущественно для спекулянтов, а формирование долгосрочных портфелей затруднено до геополитической развязки. Исключение — крайне аккуратный отбор лучших бумаг.

Новости:
1. Полюс — стал антигероем недели, рухнув на 38% после объявления об отказе от дивидендных выплат вплоть до 2030 года (дивидендный гэп без самих дивидендов). Очень спорная история. Можно ждать иксов, удвоений в добыче золота, а можно просто вложиться в облигации до 2030 года. А там уже и посмотрим, получится или нет.
$PLZL
2. ВТБ — обновил ценовой минимум за всю историю, снизившись в 14 раз от уровня «народного» IPO 2007 года, что связывают с маржин-коллом у одного из крупных акционеров. Возможно требуется новая допка.
$VTBR
3. Транснефть — префы штормило на отсутствии новостей по дивидендам.
Дивидендный гэп без дивидендов.
$TRNFP
4. Сбер — отчитался о росте чистой прибыли по РСБУ на 20,4% (до 995,3 млрд руб.), что лучше рынка, однако основной фокус инвесторов смещен на предстоящий дивидендный гэп.
Возможно форточку не закрыли (как с брокером Алор) и продажи идут втихую. Да и обычные акции стоят дешевле привилегированных, что немного странно.
$SBER

18 недель падения - это все таки рекорд, хоть и отрицательный.
Хорошего вам дня.

✅ Сбер. Всё равно ближе всех! 🤷‍♂️

paywall
Пост станет доступен после оплаты

Налоговая оптимизация: что можно сделать прямо сейчас 👇

Год подходит к концу, а значит сейчас то самое время подумать не о доходности, а о налогах. Точнее - о том, как законно сократить налоговую нагрузку в 2026 году.

Большинство инвесторов вспоминают о налогах уже по факту, когда приходит уведомление. Но рынок дает нам простой и абсолютно легальный инструмент оптимизации.

Разберем по шагам:

1️⃣ Как считается налог с инвестиций

Если вы инвестируете через брокерский счет, то:
- налог платится с чистой прибыли: ставка - 13% (15%), считается разница между продажами и покупками и полученными купонами/дивидендами

И вот здесь появляется важный нюанс.

2️⃣ Простая и рабочая схема оптимизации

Если в вашем портфеле есть убыточные позиции, вы можете:

1. Продать убыточную бумагу
2. Зафиксировать убыток
3. При желании - откупить ее обратно

Что происходит дальше:

- зафиксированный убыток уменьшает вашу налогооблагаемую базу
- налог считается не со всей прибыли, а с прибыли за минусом убытков
- итоговый налог становится ниже

Это называется сальдирование прибыли и убытков, и это полностью законный механизм.

Простой пример 📊

Допустим:
- прибыль по уже закрытым сделкам - 500 000 руб.
- убыток по другим открытым позициям - 200 000 руб.

Если вы ничего не сделаете, то заплатите налог с зафиксированный прибыли.

Но если вы закроете и переоткроете убыточную позицию, то налог будет считаться не с 500 000, а с 300 000 руб.

Экономия: 200 000*13% (или 15%) = 26 000 руб / 30 000 руб.

Деньги, которые вы просто оставляете себе, ничего не нарушая.

Важные момент: Делать это имеет смысл до конца календарного года, при чем важно понимать, что фиксация сделок происходит в формате Т+1, т.е лучше всего сделать за пару рабочих дней до конца года.

❗️Здесь есть еще один нюанс - таким образом вы потеряете льготу долгосрочного владения. Т.е. есть смысл применять такой способ только для каких-то краткосрочных позиций.

3️⃣ Более сложный вариант, который позволит закрыть практически любую налогооблагаемую базу

Покупка акции под дивиденд. Простыми словами можно купить акции перед див.гэпом, а после (на див.гэпе) продать акции и дождаться поступления дивидендов на счет. Зачастую див.гэп равен сумме дивиденда за вычетом налога. Если вы сделаете расчеты на конкретных примерах, вы поймете, что на таком действии можно прилично сэкономить. Причем акцию перед дивгэпом можно взять «с плечом», тем самым закрыть фактически любой размер налога.

Главное здесь: правильно выбрать акцию и грамотно продать ее после див.гэпа. Это уже более сложная тема, которую не разобрать в рамках одного поста.

💭 Отдельно отметим, что это лишь часть способов оптимизировать налоги именно в конце года. Есть и другие возможности, например, сальдирование между брокерами или зачет убытков прошлых лет, но всё это будет смысл делать уже в следующем году. Если тема налоговой оптимизации интересна, ставьте 🔥, и мы к ней еще вернемся в будущем.

Если у вас активная торговля - эффект таких оптимизаций может быть очень заметным, не теряйте подобную возможность!

Почему закрываем позиции по ЭсЭфАй ⁉️

paywall
Пост станет доступен после оплаты

Индекс МосБиржи растет ночью: как эффект гэпов приносит доходность

Основная доходность индекса МосБиржи (IMOEX) формируется за счет ночных гэпов. Разбираемся в устойчивости закономерности и факторах ее появления.

На первый взгляд кажется, что рынок растет днем — в часы основной сессии. Но статистика показывает обратное: значительная часть доходности формируется ночью, вне торговых часов. Этот эффект, известный как «ночной гэп», стал одной из наиболее устойчивых рыночных аномалий последнего десятилетия.
Многочисленные исследования показывают, что значительная часть доходности фондовых индексов формируется вне основных торговых часов. Например, простая стратегия «купил на закрытии — продал на открытии» позволила захватить не менее 98 % совокупного роста индекса Nasdaq. Подобное явление, известное как эффект ночного рынка, наблюдается и на других мировых площадках.
Не является исключением и российский фондовый рынок. Для индекса МосБиржи (IMOEX) также характерна закономерность, при которой существенная часть роста формируется именно за счет разницы между ценой закрытия и ценой открытия двух последовательных основных торговых сессий.

1. Как менялась структура гэпов по индексу ММВБ

Чтобы оценить масштаб и устойчивость эффекта ночного рынка, был проведен статистический анализ всех гэпов индекса МосБиржи за 2015–2025 годы. Результаты показали, что за десятилетие структура ночных движений существенно изменилась.

Первый этап (2015–2019) характеризовался стабильностью и низкой ночной волатильностью. Ценовые разрывы между закрытием и открытием торгов имели случайный характер и почти не влияли на общую динамику индекса. Ночные изменения компенсировались внутридневными движениями, поэтому эффект «переноса позиции на следующий день» не имел статистически значимого влияния на доходность индекса.

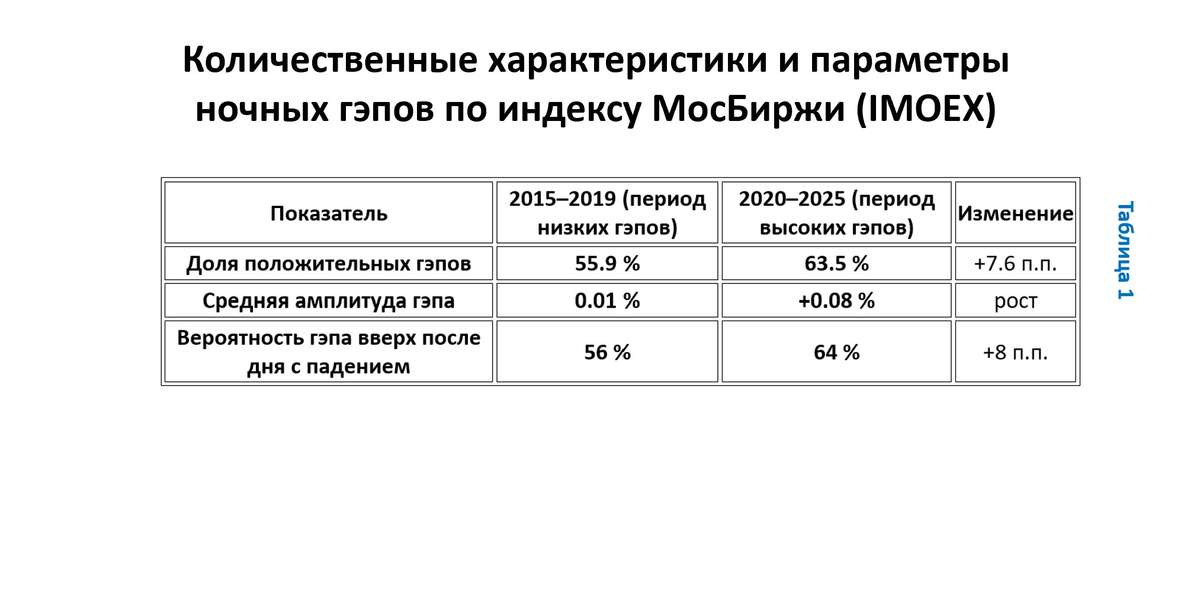
Второй этап (с 2020 года) стал переломным. Ночные ценовые разрывы начали играть существенную и устойчивую роль в формировании долгосрочного растущего тренда. Именно последние пять лет феномен «ночного рынка» превратился в ключевой источник роста фондового индекса ММВБ. Так, если в «спокойные» годы 2015–2019 рынок открывался в плюсе примерно в 56 % случаев, а средняя амплитуда гэпа была близка к нулю, то после 2020 года доля положительных гэпов выросла до 63–64 %, а средняя амплитуда достигла +0.08 %.

Как видно из таблицы 1, в течение последних пяти лет российский рынок перешел в новое структурное состояние. Даже на фоне высокой внутридневной волатильности утренние открытия демонстрируют устойчивый положительный гэп, и рынок все чаще начинает день с роста. Этот феномен можно охарактеризовать как «структурный утренний оптимизм» — тенденцию к повышению котировок на открытии, сохраняющуюся даже после стрессовых событий и периодов неопределенности.

На диаграмме 1 показано, как с 2020 года резко выросло количество крупных гэпов индекса МосБиржи (более ±1 %). Если до 2019 года такие случаи были единичными, то после 2020 их доля достигла 6–12 % всех торговых дней. Особенно выделяются 2022 и 2025 годы, когда утренние движения стали системными, а положительные гэпы превзошли отрицательные, отражая эффект «утреннего оптимизма» и повышенную чувствительность рынка к ночным новостям.

2. Весь рост индекса ММВБ — это ночные движения

Несмотря на то, что положительные гэпы лишь немного преобладают над отрицательными, именно они обеспечили практически весь рост российского фондового рынка за десятилетие. Даже незначительное статистическое смещение в сторону утренних открытий «в плюсе» оказалось достаточным, чтобы накопить существенную положительную динамику индекса.
Так, если бы инвестор торговал только внутри дня, исключая ночные движения, индекс МосБиржи не показал бы роста за 2015–2025 годы. Большинство дневных колебаний компенсируют друг друга: внутридневные взлеты и падения гасят совокупный эффект. Реальный же индекс, включающий ночные гэпы, за тот же период вырос почти в 2,5 раза. Это означает, что вся долгосрочная прибыль российского фондового рынка была сформирована вне торговых часов (см. диаграмму 2).

Также можно рассмотреть гипотетический портфель, отражающий только изменения капитала за счет ночных разрывов. Такой «ночной портфель» полностью исключает внутридневные колебания и фиксирует лишь эффект открытия торгов. На диаграмме 3 показано, как росла бы стоимость портфеля, если бы инвестор ежедневно покупал индекс на закрытии и продавал на открытии следующего дня.

Как следует из графика к 2025 году портфель, основанный только на гэпах, практически полностью опережает динамику индекса МосБиржи. Представленные данные подтверждают: вся долгосрочная прибыль российского рынка за десятилетие была создана ночными движениями, тогда как дневная торговля в основном компенсировала собственные колебания и добавляла волатильность, но не рост.

Другой важный момент заключается в том, что портфель, основанный исключительно на гэпах (диаграмма 3), продолжает расти даже в периоды общего снижения рынка. На графике видно, что во время обвалов индекса — например, в 2022 году и начале 2025-го — линия портфеля гэпов не только не снижается, но в ряде случаев даже ускоряет рост. Это объясняется тем, что именно в фазах высокой неопределенности и паники гэпы чаще оказываются положительными: рынок корректирует чрезмерные вечерние распродажи и возвращается к равновесию уже на следующем утреннем открытии. Таким образом, эффект гэпов выполняет стабилизирующую функцию, сглаживая просадки и создавая прибыль тогда, когда большинство участников рынка фиксирует убытки.

3. Почему эффект ночного гэпа стал значимым после 2020 года

Феномен ночного гэпа в России начал отчетливо проявляться лишь после 2020 года. До этого ночные ценовые разрывы были несущественными, и дневная динамика определяла движение индекса. В последние годы ситуация изменилась: ночная составляющая стала ключевым драйвером долгосрочного роста. Причины этой трансформации кроются в изменении структуры торгов и информационной среды:

Рост внебиржевой активности.
После 2020 года ключевые макроэкономические и геополитические события стали происходить вне основного торгового времени. Решения центробанков, санкционные новости и колебания нефти или валюты публикуются ночью по московскому времени. Утренние гэпы — это реакция рынка на уже свершившийся новостной фон.

Расширение роли фьючерсов и индексных инструментов. Рост доли алгоритмической и пассивной торговли усилил связь российского рынка с международными площадками. Индексные фьючерсы и БПИФ продолжают обращаться за пределами основной сессии, формируя «ночной» настрой, который проявляется при открытии рынка.

Смещение активности частных инвесторов. После пандемии и развития мобильных приложений большинство частных трейдеров совершают сделки в первые часы торгов. Это усиливает амплитуду утренних движений и повышает вероятность гэпов.

Психологический фактор. В периоды кризисов и неопределенности эмоции накапливаются в течение дня и «разряжаются» на открытии следующей сессии. Гэпы становятся индикатором коллективного страха или надежды.
В совокупности представленные факторы объясняют, почему после 2020 года утренние открытия стали играть решающую роль, а «ночная» динамика превратилась в главный механизм перераспределения информации и настроений на российском фондовом рынке. Без учета гэпов российский рынок практически стоял бы на месте.


4. Какие выводы можно сделать и как гэпы использовать в торговле


Ночные гэпы — это не случайный рыночный шум, а структурный источник доходности, отражающий фундаментальный оптимизм участников рынка и реакцию на внешние события, происходящие вне основной сессии. Именно ночные движения формируют значительную часть долгосрочного роста индекса МосБиржи, тогда как дневные торги в большей степени порождают краткосрочную волатильность, эмоциональные колебания и перераспределение ликвидности.
Для инвестора это означает, что удержание позиции через ночь является статистически выгодной стратегией, позволяющей участвовать в формировании основной прибыли рынка, тогда как продажа активов вечером на эмоциях приводит к упущенной доходности и противоречит историческим закономерностям. В долгосрочной перспективе именно ночные гэпы формируют рост капитала, тогда как дневные движения чаще отражают рыночный шум и коррекции.

Вместе с тем важно помнить, что на рынке не бывает вечных закономерностей: даже устойчивые статистические эффекты, такие как эффект ночного гэпа, со временем могут ослабнуть или исчезнуть под влиянием структурных изменений, развития технологий и изменения поведения участников. Поэтому любой вывод должен рассматриваться не как догма, а как отражение текущей рыночной фазы — той, в которой ночь пока действительно остается временем роста индекса ММВБ, а день — временем ценового шума.

#мосбиржа #гэп #инвестиции #трейдинг


Материал не является финансовой или инвестиционной рекомендацией

Индекс МосБиржи растет ночью: как эффект гэпов приносит доходность

Что скрывается за вялыми торгами: неочевидные риски и возможности

Торги на этой короткой неделе проходят вяло: инвесторы проявляют осторожность, из-за чего объемы сделок заметно ниже обычного. По итогу основных торгов российские индексы ушли в минус.

МосБиржа завершила сессию с небольшим снижением на 0,15%, а долларовый индекс РТС опустился еще сильнее — на 0,38%.

Российская экономика оживает: Ключевой индикатор — индекс PMI для сферы услуг — не просто вырос, а совершил резкий скачок из зоны спада (47 п.) в зону роста (51,7 п.). Это оживление носит комплексный характер, так как и сводный индекс PMI также преодолел важную отметку в 50 пунктов.

Помимо традиционного сезонного фактора, на ситуацию повлияло смягчение кредитно-денежной политики, что позволяет говорить о более устойчивых предпосылках для восстановления.

Правительство РФ учло пожелания бизнеса при рассмотрении поправок к проекту федерального бюджета на 2026–2028 годы: предлагается сохранить льготу по НДС при реализации ИТ-компаниями программного оборудования собственных разработок.

Минфин России выступил с двумя ключевыми инициативами для компаний, выпустивших депозитарные расписки: Во-первых, ведомство предложило обязать такие компании выплачивать дивиденды владельцам этих бумаг напрямую на счета типа «С». Это создаст на этих счетах так называемый «обменный фонд».

Во-вторых, на тот случай, если эмитент обещал, но не выплатил дивиденды, Минфин предложил меру ответственности: 50% от суммы невыплаченных дивидендов будет взиматься в федеральный бюджет.

Что по ожиданиям: Сегодня вечером (19:00 по мск) выйдет недельный отчет Росстата по инфляции с 28 октября по 5 ноября. Консолидация возле текущего прироста инфляции, станет позитивным сигналом. Так как дальнейшие решения ЦБ, будут приниматься в зависимости от устойчивости замедления инфляции и динамики инфляционных ожиданий.

Главный барьер для роста — уровень 2580п. Если индекс его пробивает, можно ждать продолжения роста к 2600п и затем к 2630п. Снизу поддержку создает восходящий тренд около 2540п.

На утренних торгах: акции Лукойла упали на 3-4% после срыва сделки с Gunvor из-за запрета США. Очередной виток давления на Россию. На этой новости котировки индекса благополучно закрыли гэп возле 2530п.

Частичное восстановление котировок произошло после заявлений Трампа о прогрессе по Украине и слов Орбана о возможном мирном саммите в Будапеште в ближайшие дни.

Из корпоративных новостей:

Газпром
#GAZP обновил рекорд суточных поставок газа в Китай по Силе Сибири

Русал
#RUAL СД рекомендовал не выплачивать дивиденды по итогам 9м 2025 года

Лукойл
#LKOH перенаправит каспийскую нефть из Баку в Махачкалу из-за санкций

ОАК
#UNAC РСБУ 9 мес 2025г: Выручка ₽201,1 млрд (рост в 1,96 раза г/г), Убыток ₽0,89 млрд против убытка ₽18,92 млрд годом ранее

Эл5-Энерго
#ELFV Чистая прибыль по РСБУ за девять месяцев снизилась на 23%, до 2,3 млрд руб, выручка выросла на на 17,5%, до 51 млрд руб

• Лидеры: Софтлайн
#SOFL (+5,11%), Циан #CNRU (+2,51%), Группа Астра #ASTR (+2,24%).

• Аутсайдеры: ОГК-2
#OGKB (-2,61%), Whoosh #WUSH (-1,58%), ЕвроТранс #EUTR (-1,54%).

07.11.2025 - пятница

•
#TGKA - ТГК 1 отчёт МСФО за 9 мес. 2025 года
•
#PHOR - ФосАгро отчет МСФО 9 мес 2025
•
#DIAS - Диасофт СД по дивидендам за 9 мес 2025 года

Наш телеграм канал

✅️ Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

#акции #новости #аналитика #обзор_рынка #инвестор #инвестиции

'Не является инвестиционной рекомендацией

Что скрывается за вялыми торгами: неочевидные риски и возможности

Рынок просел на ядерной риторике и падении нефти. Какие уровни брать на прицел?

В среду Индекс МосБиржи предпринимал попытку роста и консолидировался около 2575 пунктов. Однако не смог её удержать и перешёл к снижению на фоне новостей о том, что министр обороны Андрей Белоусов предложил президенту России Владимиру Путину подготовить полномасштабные ядерные испытания из-за США.

В итоге основную сессию индекс МосБиржи закрыл снижением на 0,95% до 2546,62 пунктов и просадкой индекса РТС на 1,32% до 988,12 пункта. На вечерней сессии рынок частично отыграл падение. Итоговое снижение индекса МосБиржи 0,78% до отметки 2551,04 пункта, что выглядит технически не самым негативным сценарием.

Президент РФ сделал два заявления: С одной стороны, он подтвердил приверженность России договору о запрете ядерных испытаний. С другой — распорядился, чтобы профильные ведомства подготовили предложения по организации подобных испытаний на случай необходимости.

Немного снизил градус Песков, отметив, что Путин поручил не начинать испытания, а лишь оценить их необходимость. Изучать этот вопрос будут до тех пор, пока не станут полностью понятны планы Соединённых Штатов.

Давление на рынок оказало и падение цен на нефть. Фьючерс на Brent снизился на 1,4% до $63,55 за баррель. Негативную динамику спровоцировали два фактора: неожиданный рост запасов нефти в США и решение ОПЕК+ увеличить добычу с декабря.

В фокусе внимания: Сегодня регулятор опубликует резюме обсуждения ключевой ставки и комментарий к среднесрочному прогнозу, а в пятницу вечером (19:00) выйдет недельный отчет Росстата по инфляции с 28 октября по 5 ноября.

Основное сопротивление находится на отметке 2580 пунктов. Преодоление этого уровня способно возобновить восходящий тренд с целями на уровне 2600 и, в перспективе, 2630 пунктов. С другой стороны, поддержку может оказать восходящая линия тренда в области 2540 пунктов.

Важным фактором также является ценовой гэп в зоне 2530 пунктов: его закрытие было бы благоприятным сигналом для укрепления бычьих настроений.

Из корпоративных новостей:

Ростелеком
#RTKM РСБУ 9 мес 2025 г: Выручка ₽345,03 млрд (+10,3% г/г), Чистая прибыль ₽13,52 млрд (-30% г/г)

Акрон СД рекомендовал дивиденды за 9 мес 2025г в размере 189 руб/акция (ДД 1%), ВОСА - 28 ноября, отсечка - 9 декабря

Европлан СД рекомендовал дивиденды за 9 мес 2025г в размере 58 руб/акция (ДД 10,3%), ВОСА - 4 декабря, отсечка - 15 декабря

ЭсЭфАй отчёт по РСБУ за 9 мес. 2025: Чистая прибыль 76,16 млрд ₽ (+331% г/г), Выручка 7,84 млрд ₽ (-70% г/г), Себестоимость продаж 3,04 млрд ₽ (-49% г/г)

Полюс
#PLZL СД рекомендовал дивиденды за 9 мес 2025г в размере 36 руб/акция (ДД 1,7%), отсечка - 22 декабря, ВОСА - 10 декабря

Дом.РФ начал обсуждать возможный перенос IPO, окончательное решении будет принято в ближайшие недели

Промомед зарегистрировал первый в России аналог "Оземпика" в форме таблеток - препарат "Семальтара"

МГКЛ 18 ноября опубликует операционные результаты за 10 месяцев 2025 года

• Лидеры: Whoosh
#WUSH (+6,21%), ЭсЭфАй #SFIN (+4,82%), ПИК #PIKK (+2,64%), Европлан #LEAS (+2,46%).

• Аутсайдеры: ОГК-2
#OGKB (-16,49%), Хэдхантер #HEAD (-2,47%), Юнипро #UPRO (-2,2%), Эн+ #ENPG (-2,11%).

06.11.2025 - четверг

•
#NKHP - НКХП СД решит по дивидендам за 9 месяцев 2025 года
•
#DIAS - Диасофт СД утвердит дивполитику в новой редакции

Наш телеграм канал

🔥 Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

#акции #аналитика #новости #трейдинг #новичкам #инвестор #инвестиции #обзор_рынка

'Не является инвестиционной рекомендацией

Рынок просел на ядерной риторике и падении нефти. Какие уровни брать на прицел?

Что такое гэпы и всегда ли они закрываются? Как на этом заработать

За последнюю неделю российский рынок рухнул на 10% после ряда плохих новостей: отмены встречи Путина с Трампом и новых санкций против «Лукойла» и «Роснефти». Сегодня разберем ценовые разрывы, которые остались после этой распродажи.

Начнем с определения:

Гэп (в англоязычном варианте gap – "разрыв", "промежуток", "брешь") представляет собой существенный разрыв между ценами закрытия предыдущего торгового периода и открытия следующего. Увидеть его можно только при использовании свечного или барового формата ценовых графиков.

Причины появления гэпа

Чаще всего гэпы происходят между закрытием одного дня и открытием следующего. И вот основные причины, почему может появиться гэп:

• В то время, пока торги рассматриваемым инструментом не проводились, вышли новости, которые оказали влияние на покупателей и продавцов.

• Соотношение спроса и предложения (покупателей и продавцов) изменилось под воздействием не новостных факторов.

• День, предшествующий образованию гэпа, был обозначен, как последний день для покупки, чтобы участвовать в каком-либо корпоративном событии (выплата дивидендов)

Всегда ли закрываются гэпы?

Статистика говорит нам, что большинство гэпов закрываются.

Закрытие гэпа - это возвращение цены к уровням, которые были актуальны до гэпа. Визуально график проходит предшествующую дыру. Как будто заполняет её на последующих временных отрезках. Если, например, цена вчера была 100Р, а сегодня открылась 90Р, то есть смысл купить в расчёте на рост до 100Р.

Есть важный нюанс: однозначного ответа на вопрос «когда закроется гэп?» нету. То есть, произойдёт это в следующий день или через годы - не известно. А значит, торговля на гэпах - рисковое занятие.

Дивидендные гэпы, которые образуются на фоне растущего рынка, тоже закрываются достаточно быстро. Плюсом к этой логике событий является и то, что выплата дивидендов - это вовсе не плохая новость. Скорее даже хорошая. Просто для тех, кто кто покупает после гэпа, эта хорошая новость не отражается на кошельке. Просто улучшает настроение.

Несколько стратегий, как заработать на закрытии гэпа:

• Купить акции компании в промежутке между объявлением решения и датой отсечки. Основная её особенность — растянутость во времени, поскольку закрытие разрыва может оказаться весьма длительным процессом.

• Купить акции компании после объявления решения о дивидендах и продать их до даты закрытия реестра. В этом случае инвестор теряет право на получение дивидендов, но реализует прибыль за счёт курсовой разницы. Основное преимущество такого подхода — быстрое и практически гарантированное получение дохода.

• Купить акции в момент дивидендного гэпа по лучшей цене в расчёте на его закрытие и дальнейший рост цены актива.

Заключение

Гэп в трейдинге – ситуация повышенного риска. Начинающим трейдерам стоит избегать гэпов – отслеживать дивидендные отсечки, не оставлять позиций на выходные, следить за новостным фоном и крупными заявками в стакане. Но в теории на этом явлении можно делать профит, обладая нужными навыками анализа и трейдинга. Всех благодарю за внимание.

Наш телеграм канал

✅️ Если пост оказался полезным, ставьте реакции - это лучшая мотивация для меня делать подобные разборы.

#акции #обучение #новичкам #инвестор #инвестиции #новости #стратегия #идея

'Не является инвестиционной рекомендацией

Что такое гэпы и всегда ли они закрываются? Как на этом заработать

Рынок рухнул на фоне новостного вброса. Какие остаются перспективы?

Индекс Мосбиржи рухнул на новостях о том, что встреча Путина с Трампом может не состояться. Эти новости, как и сама идея саммита на прошлой неделе, стали полной неожиданностью. По ходу дня сложилось чёткое впечатление, что иностранные СМИ соревнуются между собой в кликбейтности заголовков. Пока нет официального подтверждения всему тому, что они написали, но внести смуту в ряды инвесторов им точно удалось.

Сообщалось якобы позиция Москвы остаётся максималистской и не демонстрирует значительных уступок. По этой причине Рубио пока не намерен рекомендовать проведение саммита Путина и Трампа в Будапеште на следующей неделе.

Новость выглядит как информационный вброс. Также Владимир Путин неоднократно заявлял, что России нужно не перемирие на неделю, а прочный мир. Как тогда отсутствие временного прекращения огня, может поставить под угрозу переговоры в Будапеште, если изначально это было неприемлемо.

Ближе к закрытию торгов в попытке внести ясность выступили глава МИД Венгрии Петер Сийярто и глава РФПИ Кирилл Дмитриев. Они заявили, что иностранные СМИ искажают комментарии о «ближайшем будущем», чтобы подорвать перспективы предстоящего саммита, и подтвердили, что подготовка продолжается. Это возымело результат, и часть падения удалось отыграть.

Ближе к полуночи мы получили новый ультиматум от Трампа — два дня на раздумья. Именно за это время он пообещал дать окончательный ответ, состоится ли встреча с Путиным. Так что вся главная интрига ещё впереди.

Безумное ралли встало на паузу, не только в рынке акций: золото и серебро ушли в коррекцию на 5% и 7% за один день. Рост, который начинался как интерес инвесторов к защитному активу на фоне роста неопределенности, окончательно превратился в спекулятивный разгон цены. Это затронуло и золото, и серебро, которые с начала года прибавили около 60%.

Акции IT-сектора стали лидерами торгов, показав лучшую динамику на фоне общего падения. Этот оптимизм связан с заявлением главы Минфина о возможном сохранении налоговой льготы на приобретение отечественного софта.

Что по ожиданиям: Минувшая коррекция позволила успешно закрыть ценовой гэп от 16 октября, что создает основания для возобновления роста. Вот только возможный апсайд при всех известных вводных выглядит крайне ограниченным. Розовые очки сняты, следовательно, нужна конкретика, без которой 2600 пунктов надолго нас не удержат.

Если же вам не по душе такая турбулентность, стоит обратить внимание на облигации. На канале имеются актуальные подборки с высоким уровнем надёжности, от ОФЗ до корпоративных выпусков. Доход с купонов затем можно использовать для покупки акций во время падений рынка, но выбирать стоит только устойчивые компании, пользующиеся долгосрочным доверием инвесторов, а не спекулятивным интересом. Стратегия простая и не требует быть постоянно в рынке.

Из корпоративных новостей:

Селигдар
#SELG 24 октября опубликует операционные результаты за 9 мес 2025 года

Транснефть
#TRNFP ФАС предлагает с 1 января 2026г повысить тарифы на услуги по транспорту нефти в среднем на 5,1%

Эталон
#ETLN отчет за третий квартал. Год к году продажи недвижимости выросли на 11%, продажи в бизнес- и премиум-сегментах — на 63%, средняя цена за квадратный метр — на 12%.

• Лидеры: Группа Астра
#ASTR (+0,9%), МГКЛ #MGKL (+0,8%), АФК Система #AFKS (+0,8%)

• Аутсайдеры: Юнипро
#UPRO (-8,8%), СПБ Биржа #SPBE (-8,7%), ПИК #PIKK (-8,2%).

22.10.2025 - среда

• Индекс цен производителей (PPI) (м/м) (сент) (19:00 мск, пред.: 1,1%)
• Индекс цен производителей (PPI) (г/г) (сент) (19:00 мск, пред.: 0,4%)
• Объём промышленного производства (г/г) (сент) (19:00 мск, пред.: 0,5%)
• Инфляция (ИПЦ) РФ (н/н) (19:00 мск)

Наш телеграм канал

✅️ Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

#акции #аналитика #новости #трейдинг #обзор_рынка #инвестор #инвестиции #новичкам

'Не является инвестиционной рекомендацией

Рынок рухнул на фоне новостного вброса. Какие остаются перспективы?

💰 Рынок падает. Какие акции купить в октябре 2025? Мой личный список

Покупать акции надо вдолгую, тогда и сон будет крепче и лучше. Рынок падает, и возможно, упадет еще сильнее, для этого есть предпосылки, но не все так плохо, как может показаться, а такие моменты, они как раз для возможностей, повторюсь, если вдолгую.

😮 Что с рынком и стоит ли покупать акции РФ?

Ну что, бояре дивидендные и облигационные, мы снова с вами в декабре 2024 года, тогда индекс полз по дну в районе 2380 пунктов. Настроения были упаднические, но сначала вышла Эльвира Сахипзадовна и не подняла ключ, а затем на сцену влетел хэдлайнер февральского роста - Дональд Федорович, и понеслось. Разговоры телефонные, договорнячок будет, договорнячка не будет. Потом Анкоридж. Легко заметить, что рынком управляют эмоции.

Сейчас все опять разочаровались, и вообще, ууууу, томагавки и дроны в Европе. Кстати, томагавки или что-то их этой серии, как думают некоторые, последний козырь, чтобы Москве стало плохо, после которого, либо ответ, либо смягчения наших условий по мнению ЕС и Лондона.

Сейчас плохо всем, за исключением Полюса и может быть еще пары-тройки компаний. Нефтянка на дне, вспомнилась строчка из песни: больше ничего не будет, потому что хуже уже некуда. Но и тут дно может быть пробито, если вдруг начнут делать больно нашему теневому флоту.

Газпром тоже изучает марианскую впадину, для самых рисковых, возможно удачное время обратить на него внимание.

В общем, все всегда одно и тоже, только декорации разные. Цикл роста и процветания, потом кризис и так по кругу. Сейчас мы находимся на дне, что открывает возможности закупиться качественными активами по хорошей цене. При этом есть совершенно ненулевая вероятность опуститься ниже. Как всегда, каждый сам выбирает, что ему делать в этой ситуации.

Переходим к компаниям, которые на мой взгляд могут оказаться в портфеле инвестора, по крайней мере, в моем.

💼 В моем портфеле 11 компаний, каждой компании отведен свой вес согласно моей стратегии инвестирования, которую я доработал, допилил и представил вам, мои дорогие читатели.

✅ Газпром нефть SIBN

Компании плохо, в принципе, как и всем остальным нефтяникам, тут можно через запятую написать и красную, и желтую компании, но у меня в приоритете синий нефтяник. Тут тоже на вкус и цвет - фломастеры разные.

Санкции даже если не уйдут, толковый менеджмент компании с ними справится. Цикл дешевой нефти не вечен, а вот запасов у компании и инвестпроектов достаточно, чтобы в обозримом будущем делать качественно хорошо инвестору, который держит бумаги данной компании, через получение дивидендов.

Давние читатели прекрасно помнят, как я отношусь к акциям данной компании, последний обзор здесь.

✅ ФосАгро PHOR

Одна из немногих компаний, которая держалась до последнего и даже показывала рост. Но дивидендный гэп и дальнейшие настроения инвесторов сделали свое дело.

В экспортно-ориентированной экономике, компания с экспортом, ну мега важным продуктом для всего населения земли, почему бы и не держать данную бумагу в своем портфеле.

Хотелось бы подешевле, но радуемся тому, что есть. В моем портфеле ФосАгро входит в железобетонный ТОП-3.

Все главное и интересное про компанию вот здесь.

✅ Мать и Дитя MDMG

Частная медицина набирает обороты. а компания Мать и Дитя вкупе с деторождением развивается очень бодро, приобретая очень ценные активы.
Дивидендная избушка компании развернута передом к миноритарным акционерам.

Для разбавления экспортного риска в портфеле, контора, которой побоку, что происходит в мире, лишь бы наши сограждане только богатели и отдавали предпочтение частной медицины.

Последний отчет был хороший, обзор тут, Выручка растет, а а всякого рода инфляцию и другие расходы спокойно перекладывают в чек на клиентов. Супер гуд как для держателя акций компании.

Такой вот получился приоритетный план покупок на октябрь. Повторюсь еще раз, мы спокойно можем сходить еще ниже. Но, точно также как деревья не растут до небес, также даже у второго дна найдется окончательное дно.

Также стоит понимать, что купив сегодня все красное, завтра вы не проснетесь богаче в два раза. Акции сегодня - это игра вдолгую. год, два, три, а может и пять. Поэтому, выбирая во что вложиться, принимайте риски по времени, при расчете, когда вы собираетесь достигнуть своей цели. В России надо инвестировать долго. Всех обнял!

✅ Также интересно будет для инвестора в дивидендные акции:
🔥 Дивиденды сентября 2025
🔥3 компании на долгосрок для дивидендного инвестора
🔥ТОП-10 дивидендных акций на ближайший год (прогноз от УК Доход)
🔥5 компаний со стабильными дивидендами

❗ Сервис, где веду учет инвестиций!

Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!

Подписывайтесь на мой телеграм-канал про дивиденды, финансы и инвестиции.

🔥 Читайте меня там, где вам удобно: Смартлаб | Пульс | Телеграм | Дзен

💰 Рынок падает. Какие акции купить в октябре 2025? Мой личный список