Утро с Aromath🎪- обзор рынка акций. 20.11.2024
Рынок сам всё решил - падать будем больно
Вчера наконец-то рынок показал свои истинные намерения - состоялся резкий слив вниз.
Армагеддон настоящий близок,
и мы к этому готовы полностью 🎓
Глядя на график пикирующей вниз #TRNFP Транснефти, можно сделать вывод, что мы дружно полетели в третьей волне обновлять лои года и по индексу #IMOEX2, и по многим другим акциям, т.к. графики везде схожие.
Падать будем дальше.
Пересидеть у вас уже не получилось и далее не получится.
Трамп гэп закрыли, а падение имеет шанс ускориться именно сейчас - весь рост был типичный шортовынос, как и ожидалось ранее, оказался полностью бутафорский и не укладывался ни в какие рамки и возможные формации для начала роста с сентября и разворота рынков и акций.
Летим далее с большим ускорением.
Где-то в глубине души каждый из нас немного медведь, самое главное ведь -
не находиться в акциях в этот момент.
И зачем терпеть боль, изображая акционера?
Если Вы - не фонд акций, нет ни одной причины их покупать, начиная и с 1 июня, и с 1 октября 2024 года.
У моего пула нет никаких акций именно с 1 октября и отметки 2805 по индексу.
И все лето также не было у нас акций, ну вот не акционеры мы в этом году никак.
А вот в Фонде вынужденно акции есть - там будет и есть просадка вместе со всем рынком, таковы правила управления от ЦБ, уничтожают результаты управления за 3 года под ноль абсолютно.
У ЦБ, как говорится, другие задачи, есть вещи поважнее фондового рынка и доходности портфелей инвесторов и паевых фондов.
Позиция AROMATH прежняя - строго вниз, строго шорт.
Как бы мне это и не нравилось, но приходится так.
Ароматный вечер 🌙 Клуба выложен был специально в самый ответственный момент для всех.
Кому надо - тот понял.
Что делать, как не иметь красных портфелей и убытков даже на таком бордовом рынке?
Куда бежать?
👉 БМВ Аромата 21 ноября в 19-00.
Завтра, абсолютно бесплатно, расскажу подробно, как действовать в текущей ситуации.
Что мы делаем и как действуем?
Мы снова соберём портфель лучших акций на новый цикл роста.
Вот придёт цикл роста - и что покупать надо, чтобы заработать?
Ну не с #GAZP Газпромом сидеть же 🙈
А капитал где взять, если он весь в красном портфеле у многих?
И, самое главное,
когда будет этот самый новый цикл роста?
Приходите на вебинар -
все решим в лучшем виде 💯
#обзоррынка #инвестиции #трейдинг #утроаромат #Aromath #прогноз #аналитика #психотрейдинг #Мосбиржа #акции
Транснефть - зачем ей нужен Газпромбанк?
Казалось бы, что может пойти не так у естественной монополии, которая просто индексирует тарифы и прокачивает нефть? Однако свежий отчет Транснефти $TRNFP показывает, что даже здесь расходы способны расти быстрее доходов. Добавим снижение процентных доходов, неожиданную покупку доли в Газпромбанке и получаем уже сомнительный кейс. Давайте разбираться.
⛽️ Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,9% до 740,1 млрд рублей. Прибыль акционеров при этом снизилась на 3,3% до 148,3 млрд. Во втором квартале ситуация немного лучше: выручка +5,8% до 378,8 млрд, чистая прибыль +3,1% до 75,3 млрд рублей. Индексация тарифов помогает, но в полноценный рост прибыли не конвертируется.
Главная проблема - расходы. EBITDA за полугодие сократилась на 4,1% до 294,9 млрд рублей, а во втором квартале просела на 5,9% до 140,1 млрд. Маржа упала с 41,6% до 37%. Операционные расходы без амортизации выросли на 8,1%, причем ФОТ прибавил 17,7%, а материальные затраты - 19,1%. Получается, собственная себестоимость бизнеса сейчас растет значительно быстрее тарифной выручки.
📊 При этом баланс остается практически образцовым. На конец июня у Транснефти было 122,4 млрд рублей денежных средств и еще 320,1 млрд на депозитах против 157,4 млрд кредитов и займов. Чистая денежная позиция превышает 280 млрд рублей. Капзатраты за полугодие практически не изменились и составили 157,7 млрд, поэтому нового инвестиционного цикла пока не наблюдаем.
Но к денежной подушке возникают вопросы. Уже после отчетной даты Транснефть потратила 40 млрд рублей на покупку 7,52% голосующих акций Газпромбанка. Для компании сумма небольшая, однако мне такие истории с госпомощью не нравятся. Тем более финансовые доходы уже сократились с 72,1 до 56,6 млрд рублей, а вместе со снижением ставки огромная кубышка будет приносить все меньше. Теперь часть денег еще и ушла в непрофильную инвестицию.
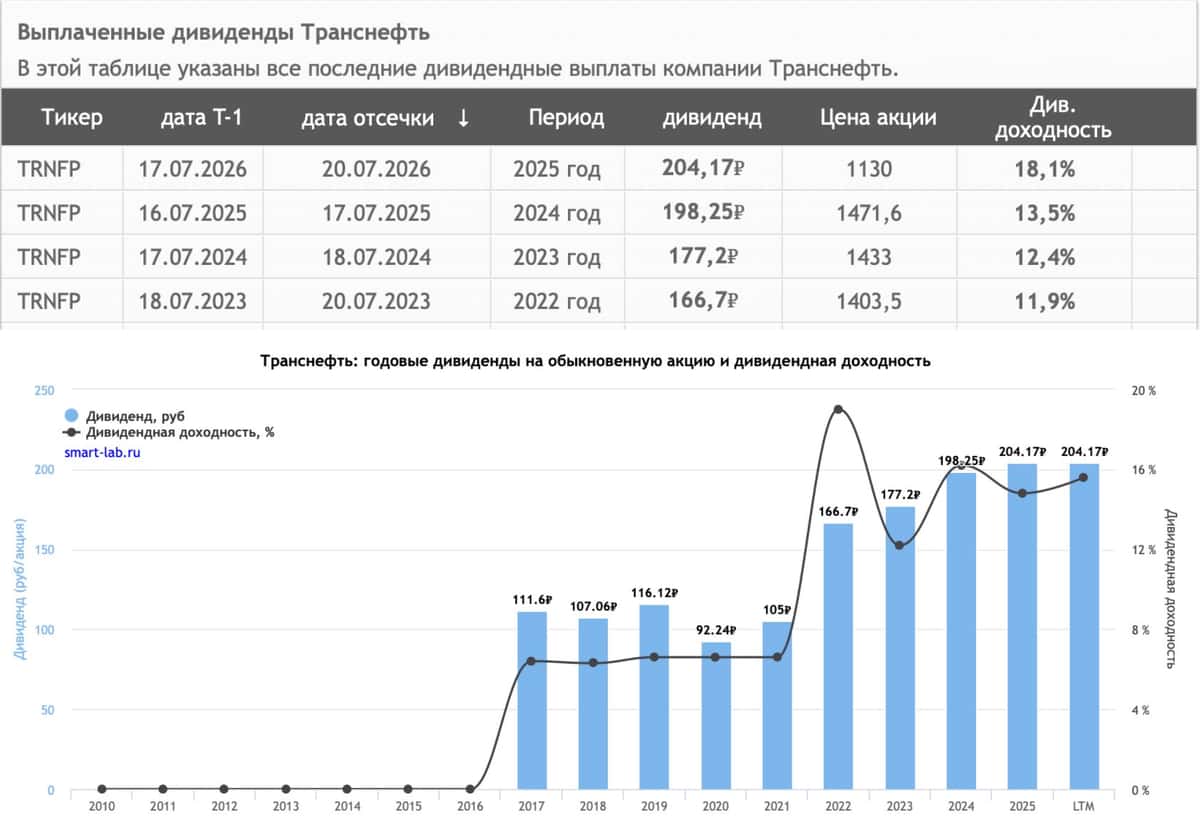
💰 С дивидендами пока все стабильно. За 2025 год акционеры получили 204,17 рубля на акцию против 198,25 рубля годом ранее. При этом компания торгуется примерно за 3 годовых прибыли и около 1х EV/EBITDA. Выглядит очень дешево, но дисконт взялся не из воздуха: расходы растут, процентные доходы падают, а риск атак БПЛА сохраняется.
Транснефть по-прежнему остается сильной дивидендной историей с отличным балансом. Но одних низких мультипликаторов для переоценки недостаточно. Я бы хотел увидеть стабилизацию расходов и EBITDA-маржи, а заодно понять, не появятся ли новые способы распорядиться деньгами компании без участия миноритариев.
❗️Не является инвестиционной рекомендацией
♥️ По пятницам мы что делаем? Правильно, ставим как можно больше лайков под статьей. Спасибо!
Транснефть. Отчет за 2 кв 2026 по МСФО
Тикер: #TRNFP
Текущая цена: 1018
Капитализация: 737.2 млрд
Сектор: Транспортировка
Сайт: https://транснефть.рф/investors/
Мультипликаторы (LTM):
▫️ P/E - 3.11
▫️ P/BV - 0.25
▫️ P/S - 0.50
▫️ ROE - 7.9%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 0.92
Что нравится:
▫️ рост выручки на +5.8% г/г (357.9 → 378.8 млрд);
▫️ чистая денежная позиция выросла на 19.9% к/к (164 → 213.1 млрд);
▫️ чистая прибыль увеличилась на 3.8% г/г (77.2 → 80.2 млрд)
Что не нравится:
▫️ отрицательный FCF еще уменьшился в 2 раза г/г (-19.7 → -39.6 млрд);
▫️ нетто фин доход снизился на 3.7% к/к (20.5 → 19.7 млрд).
Дивиденды:
Дивиденды определяются на основе распоряжения Правительства РФ в размере не менее 50% от нормализованной чистой прибыли по МСФО (не учитываются доли в прибыли зависимых и совместно контролируемых компаний; доходы, полученные от переоценки финансовых вложений; положительное сальдо курсовых разниц и прочие нерегулярные неденежные составляющие прибыли).
По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 175.28 руб. (ДД 17.22% от текущей цены).
Мой итог:
Если в 1 квартале рост выручки был почти формальным и уступал уровню индексации тарифа (5.1%), то в отчетном квартале динамика была уже лучше и рост оказался вышел индексации. На это повлияло увеличение объем экспорта нефти и нефтепродуктов в ключевых для компании портах (Приморск +15.3%, Козьмино +5%, Козьмино +13.6% и только Усть-Луга -29.6%), а также восстановление с конца апреля экспорта по нефтепроводу "Дружба" в Венгрию и Словакию. За полгода выручка выросла на 2.9% г/г (719.5 → 740.1 млрд).
Несмотря на ухудшение операционной рентабельности с 24.9 до 22.1% и снижение нетто фин дохода (28.6 → 19.7 млрд), чистая прибыль за квартал увеличилась. Помог рост неоперационных доходов (прочие доходы и прибыль в доле совместных предприятиях), а также более низкая эф. ставка налога на прибыль (35.6% vs 38.4% во 2 кв 2025). Стоит отметить, что этот неоперационный доход не входит в дивидендную базу и нормализованная прибыль фактически меньше прошлого года (примерно 57.5 млрд vs 69.6 млрд во 2 кв 2025). За полгода чистая прибыль снизилась на 2.7% г/г (161.4 → 157.2 млрд).
FCF отрицательный и заметно хуже прошлого года на фоне недобора OCF (-31.8% г/г, 60.7 → 41.4 млрд) и небольшого роста кап. затрат (+0.7% г/г, 80.4 → 81 млрд).
Чистая денежная позиция на месте. Более того она неплохо увеличилась за квартал (в первую очередь за счет снижения резервов предстоящих расходов, которые Транснефть учитывает при расчете чистого долга).
Большинство аналитиков считают, что второе полугодие будет слабее первого (последние несколько лет так и было). Хотя это в большей степени касается стандартной прибыли, а не нормализованной. Плюс есть еще ряд факторов, которые негативно повлияют на результаты компании:
▫️ проблемы с отгрузкой в порту Новороссийска (за июль-август -21.3% г/г) из-за регулярных атак беспилотников по инфраструктуре и судам. За июль-август также снизился экспорт с Усть-Луга на 12.1% г/г (по Козьмино и Приморску рост);
▫️ с июля Казахстан не отгружает нефть в Германию по «Дружбе»;
▫️ в июле компания купила за 40 млрд рублей долю 7.52% в Газпромбанке (банк выпустил дополнительные 50.6 млн обычных акций). По грубым прикидкам Транснефть потеряла примерно 2 руб прибыли на акцию из-за траты средств, а взамен получила актив с див. доходностью в 6.5% (исходя из выплаты за 2025).
По примерным подсчетам за 2026 год компания получит прибыль в районе 229 млрд, что дает P/E 2026 = 3.23. Нормализованная прибыль может быть выше (около 250 млрд). Тогда дивиденд будет в районе 172.48 руб (ДД 16.94% от текущей цены). При текущих котировках компания выглядит вполне интересно в качестве дивидендного актив, но при этом стоит понимать, что у Транснефти отсутствуют какие-то значимые драйверы роста. Есть только индексация тарифов, но там прирост слишком скромный. Да и то динамика выручки не всегда успевает за индексацией.
Акций компании держу в портфеле, но планирую их продать при удобно случае.
Прогнозная справедливая стоимость - 1261 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано
Знаете, что мне нравится в обзорах от аналитиков? Их непоколебимая вера в собственные идеи. Вот смотришь на такую подборку — фавориты, аутсайдеры, всё разложено по полочкам. А потом открываешь статистику за месяц и видишь: любимчики принесли два процента, пока индекс скакал на все шесть, а нелюбимчики и вовсе ушли в минус. И вот сидишь такой, чешешь репу и думаешь — то ли аналитики что-то знают, то ли я чего-то не понимаю.
Но давайте по-честному. Рынок сейчас — это не про математику и не про красивые мультипликаторы. Это про нервы. Геополитика трясёт всех, как грушу, нефть дёргается туда-сюда, ставка хоть и ползёт вниз, но медленно, как улитка по стеклу. В такой обстановке любой портфель — это лотерея с элементами научного подхода.
🔥 Явные фавориты рынка
Сбер — понятно, банк жирнеет на высоких ставках, маржа прёт, Греф обещает рекорды.
Транснефть — вообще песня, сидит на куче денег, получает проценты по вкладам, как рантье, и ещё дивиденды платит.
Яндекс — отдельная история. Компания растёт двузначными темпами, когда вокруг всё замедляется. Электронная коммерция вышла в плюс по EBITDA.
🧑💻 Фавориты, но с оговорками
НОВАТЭК — ставка на газ и зиму, которая рано или поздно придёт, а запасы в Европе не резиновые.
ДОМ.РФ — банк, который зарабатывает на ипотеке и чувствует себя неплохо даже при высоких ставках.
Хэдхантер с его семью процентами дивдоходности за полгода - неплохо, особенно если верить, что рынок труда не схлопнется.
Интер РАО — тут интереснее. На долгосрок компания может быть привлекательной, но на коротком горизонте — балласт. Бумага после дивидендной отсечки потеряла поддержку, и теперь болтается без катализаторов.
Логика везде примерно одна: либо компания получает кэш от высоких ставок, либо растёт быстрее рынка, либо платит щедрые дивиденды. Идея простая — собрать тех, кто в текущих условиях чувствует себя комфортно.
❌ Аутсайдеры — тут всё грустнее, но предсказуемо
Девелоперы сейчас в аду. Высокие ставки убивают ипотеку, продажи новостроек в Москве падают, финансовые расходы давят. Аналитики ждут убытков аж до 2028 года — это даже не прогноз, это приговор тому же Самолету.
Магнит — тоже логично. Убыток, долговая нагрузка, потребитель экономит. Дивидендов не будет, и это, пожалуй, самое честное, что можно сказать про ритейлера в такой ситуации.
Полюс, Северсталь и АЛРОСА— тут тоже всё примерно понятно. Либо отрасль в стагнации, либо дивиденды разочаровали, либо новостей нет вообще. Когда нет новостей, рынок придумывает их сам, и обычно не в пользу.
У каждого есть проблема, которая никуда не денется в ближайшее время.
🎯 ИнвестВзгляд: Вот не сразу, но пришел к такому интересному выводу: Смотреть на месячную динамику портфеля — это как оценивать свою физическую форму по одному дню в спортзале. Да и главный вопрос не в том, кто вырос за месяц, а в том, кто выживет в текущих условиях.
$SBER $TRNFP $YDEX $NVTK $DOMRF $HEAD $IRAO $MGNT $PLZL $CHMF $ALRS