Поиск
Остался на полтора месяца без купонов. Закрытие преддефолтных позиций
Коллеги, приветствую! Рано или поздно факап случится у каждого, кто держит в портфеле эмитентов из сегмента ВДО. Главное здесь — вовремя выйти и не игнорировать риски в надежде, что худшее уже позади и решение обязательно найдётся.
Сегодня хочу поделиться сделками, которые, с одной стороны, высвободили средства от продажи, а с другой — привели к фиксации убытков. Насколько всё критично и что именно я продал — дальше по тексту. Поехали.
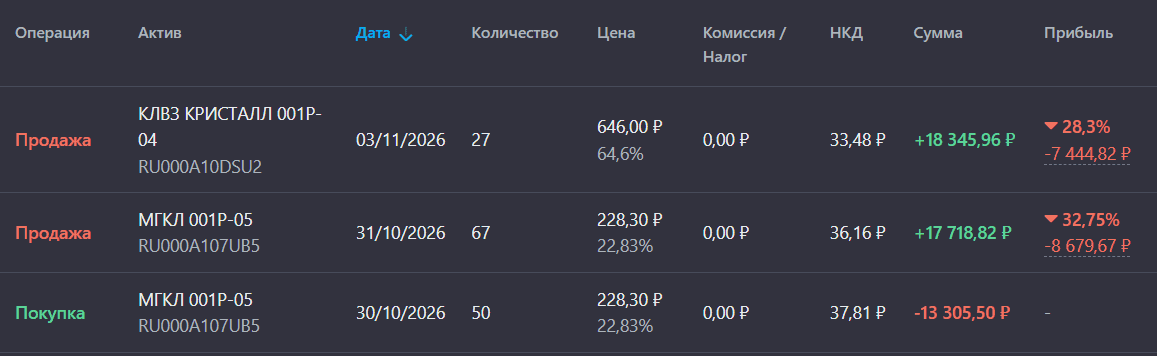
МГКЛ 001Р-05 $RU000A107UB5
На этой неделе, решил окончательно закрыть данную позицию. В какой-то момент даже докупал бумаги — казалось, что компания не может рухнуть так быстро, тем более судя по последней отчётности деньги на счетах у неё были. Но после новостей об отмене шортов вспомнился кейс ЕвроТранса: там буквально на следующий день посыпались неприятные новости одна за другой. Доля у меня изначально была минимальной из возможных для ВДО, но всё равно осадок неприятный.
Изначально я и не планировал держать их до погашения — собирался выйти в середине 2027 года. Основные погашения у компании приходятся на 2030–2031 годы: примерно 69% долга, или 4,33 млрд рублей. Но контора рухнула гораздо быстрее.
Срок на исправление ситуации истекает 13 ноября. Если эмитент не успеет рассчитаться с держателями облигаций (1P-07) до этой даты, наступит уже полноценный дефолт по бумаге.
Из актуального:
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
КЛВЗ КРИСТАЛЛ 001P-04 $RU000A10DSU2
На смену одних судебных притензий пришли новые: почти 4,9 млн рублей — столько требуют с калужского «Кристалла» по двум новым искам, и это лишь очередное звено в цепочке споров.
«Виппапирус» (1,95 млн) и «Флекс-Н-Ролл Рус» (2,92 млн) обвиняют завод в неисполнении договоров поставки. Оба заявления приняты к производству, предварительные заседания — 25 ноября и 16 декабря.
Цепочка выглядит тревожно. Июнь 2026-го — иск «Зернопродукта» на 15,4 млн рублей. Август — претензии «Спиртзавода «Бекетовский»» на 65,2 млн. Октябрь — требование более 111 млн рублей. Теперь — ещё два дела. Суммы разные, истцы разные, но природа споров одна: обязательства по поставкам не исполняются. Именно эта повторяемость, а не размер конкретного иска, и является главным риском для завода и его партнёров.
Пока ни по одному из новых дел решения о взыскании не принято, но накопление претензий уже само по себе создаёт неопределённость вокруг финансовой устойчивости предприятия.
Всё началось с уголовного дела: против конечного бенефициара Павла Победкина — его завели ещё в марте по налоговой статье. Речь шла о претензиях на 107 млн рублей, однако они касались прежнего бизнеса, то есть периода до прихода Победкина в КЛВЗ «Кристалл». Дело дошло до приговора, но обошлось без строгих последствий: в середине сентября 2026 года Хамовнический районный суд Москвы признал Победкина виновным в уклонении от уплаты налогов (ч. 2 ст. 199 УК, санкция — до пяти лет лишения свободы) и ограничился штрафом в 450 тыс. рублей, реального срока не последовало.
В этой бумаге у меня было 2% от капитала. Пока речь шла исключительно о личных налоговых претензиях к бенефициару, я до последнего сохранял позицию, но с учётом последних новостей решил полностью выйти из облигаций этого эмитента.
Статистика за все время:
• Текущая стоимость портфеля: 1 021 634,36 ₽
• Ежегодный купонный доход: 150 056,61 ₽
• Ежемесячный купонный доход: 12 504,72 ₽
Напомню, моя цель — выйти на 100 000 ₽ купонного дохода в месяц. Это позволит покрывать большую часть текущих расходов и даже что-то откладывать. Пока до цели далеко, но я продолжаю путь.
Вместо вывода: Общие потери с учётом полученных купонов составили практически 16 124,72 ₽. Если экстраполировать эту сумму на сформировавшуюся ежемесячную пассивную доходность в виде купонов, то потери отобьются примерно через 39 день — что уже выглядит не так печально. Сам себе придумал проблем — сам их решил. Спасибо за отличный опыт — идём дальше.
Теперь ваша очередь — расскажите, по каким позициям в портфеле у вас всё больше сомнений?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Почему я не продаю ВДО, несмотря на риски. Разбор портфеля и сделок
Рынок гособлигаций медленно, но верно восстанавливается — и это несмотря на довольно жёсткий сигнал ЦБ, который пересмотрел свои ожидания по ставке на 2027 год. Я по-прежнему верю, что недавняя доходность около 17% по длинным ОФЗ — это дно, на которое регулятор уже не захочет возвращаться.
А вот компании, которые не могут обслуживать долги без «кислородной маски» в виде постоянного доступа к рынку, становятся главной проблемой. Вынужденное рефинансирование даст ещё большую нагрузку на банковскую систему: банкам придётся открывать кредитные линии для системно значимых игроков. А значит, отступать регулятору уже никак нельзя.
На первичке корпоративных облигаций активность снизилась: новых размещений меньше, календарь спокойнее. Большинство новых бумаг торгуется вблизи номинала или с минимальным отклонением от цены размещения. Поэтому я не спешу набирать основную долю на «первичке» — как показывает практика, с дисконтом от номинала это можно сделать после размещения, когда спекулянты покинут ракету, которая так и не взлетела.
Из корпоративных облигаций: мне интересен новый выпуск «ЭкоНивы» 1Р04. Для меня он привлекателен при итоговом купоне не ниже 18%. Заявку на участие в первичном размещении можно оставить до 29 октября 15:00 МСК, а на вторичке бумага появится 2 ноября.
С полученных купонов за полтора месяца сформировал ежемесячный доход по ОФЗ. К имеющимся 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9 докупил четыре недостающих выпуска для этой стратегии 26246 $SU26246RMFS7 26240 $SU26240RMFS0 26233 $SU26233RMFS5 и 26253 $SU26253RMFS3
Такими действиями повышаю уровень прогнозируемого дохода и минимизирую риски излишней волатильности в сегменте ВДО, которого у меня в портфеле немало. Именно на них хотел остановиться подробнее и поделиться мыслями — почему же я их не продаю.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
• Полипласт у меня 2 выпуска: П02-БО-16 $RU000A10F7V9 и П02-БО-03 $RU000A10B4J5 общая доля 7,3%.
Компания несколько лет реализовывала масштабную инвестиционную программу и финансировала её в основном за счёт заёмных средств. А тут ещё и привычные логистические маршруты через Азовское и Чёрное моря начали давать сбои.
На этом фоне аналитические агентства, пересмотрели рейтинги надёжности:
• 7 октября АКРА поставило рейтинг А (RU) статус «под наблюдением».
• 26 октября НКР пошло дальше: понизило рейтинг с A до BBB+ и установило статус «на пересмотре с возможностью понижения».
Ситуацию осложняет и то, что имеющиеся выпуски на бирже торгуются со значительной премией — выходить на рынок долга с новыми предложениями не выглядит перспективно. Надежда остаётся только на банки, которые, в ожидании отдачи бизнеса и ввода новых мощностей, поддержат эмитента. Банкротить системно значимого игрока и замораживать огромные производственные мощности — не самое верное решение.
• МГКЛ 001Р-05 $RU000A107UB5 минимальная доля - 0,75%. Эта инвестиция давно перешла в разряд веры. Вопросов к эмитенту слишком много, и они заставляют крепко задуматься — прежде всего о чистоте его действий.
Свежие новости тревожат: ФНС приостановила операции по счетам 8 из 11 «дочек» МГКЛ. Общий размер ограничений — 1,22 млрд рублей. В компании говорят, что задолженность техническая и скоро будет погашена. По их словам, налоговая задолженность уже снизилась на 30%, осталось около 800 млн.
По облигациям: в этом году погасить нужно 150 млн — не критично, деньги найдут. В следующем году погашать уже 400 млн. Пока ситуация с долгом не критичная, но груз претензий и сомнения в прозрачности всё сильнее склоняют к мысли, что исход предрешён.
В деньгах моя позиция — 12К - месяц моего пассивного дохода. Увеличивать или закрывать ее пока не планирую. О других компаниях, которые у меня в минусе, я писал в этом посте — обязательно прочитайте, если интересно.
А теперь к вам: что покупали из последнего и какой стратегии придерживаетесь на рынке?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🪙 Путин посвятил большую часть 90-минутных переговоров с лидерами Финляндии и Норвегии историческому экскурсу — от средневековых славян до украинского конфликта — пишет Financial Times.
И похоже, что это правда. Чему тут удивляться?
🪙 А у нас опять новые ограничения.
Лимит на зарубежный трафик готовит Минцифры — пишет Forbes. Ведомство хочет ограничить объём интернет-трафика с иностранных доменов для российских пользователей.
Предлагается также пропускать весь зарубежный трафик через ТСПУ. Эксперты уже предупреждают, что это может нарушить связность интернета.
И так часть сайтов и сервисов уже нормально не работает. Нужны новые ограничения.
🪙 В это же время МГКЛ продолжает рассказывать всем, что проблем в компании нет.
Пишут, что у ПАО «МГКЛ» отсутствуют блокировки счетов.
По состоянию на 27 октября 2026 года блокировки банковских счетов ПАО «МГКЛ» отсутствуют.
А как же дочки? Они же заблокированы.
Помним про риски в ВДО.
🪙 Использование VPN в России начали приводить как аргумент для заключения под стражу — Коммерсантъ.
Следователи могут посчитать автоудаление сообщений и другие способы скрыть интернет-активность признаками «конспирации» и попыткой помешать расследованию.
Вспоминается мыслепреступление Оруэла из романа 1984.
Армагеддон, дроны и исторический спасательный круг. Куда бежать, когда страшно? 🚀(Часть 3)
Серия постов продолжается. И ещё один спасательный инструмент.
Этому инструменту я, возможно, выделю 2 поста — ибо прошлые два инструмента более простые с точки зрения «механики».
С баксом, тем более наличным, — всё понятно. С золотом, которое я неоднократно упоминал, — тоже вопросов не должно возникнуть. Фонды денежного рынка, которые также упомянул, — вариант вклада на бирже, тоже не вызывает вопросов. Но на фоне происходящего хочется некоторого спокойствия. Я бы даже сказал — железобетонного спокойствия 😅. Есть у русского человека такая штука в менталитете: даже в плохие времена есть вариант спасти деньги в активе, который действительно «вечно зелёный». И это БЕТОН! 🧱
Тут я сразу упираюсь в несколько нюансов. О бетоне как об активе (части портфеля) задумываюсь очень давно. Но что меня останавливало?
В «нормальных объектах», где доходность хотя бы выше 5%, — высокий порог входа. Мне фактически придётся вложить все свободные и в частности заёмные средства.
Часто поговаривают о переоценке типа «ну, недвига же растёт!». Вообще не факт, что я куплю правильный объект недвижимости. Да и потом остаются вопросы к самому главному — денежному потоку.
На фоне дефолтов в ВДО я ещё раз вспомнил, что главное — не «самая высокая доходность», а стабильная доходность и возврат вложенного капитала.
И от блогеров, и в своих комментариях слышал про бумажную недвижимость. Мельком даже пробегался по ним, без погружения. От жёлтого банка смотрел «Квадратные метры», «Лужники Коллекшн», «Репаблик Редс». В красном глянул, но там какие-то дорогущие паи с очень сомнительной динамикой. А главное, что самое обидное, — нигде нет денежного потока 😕.
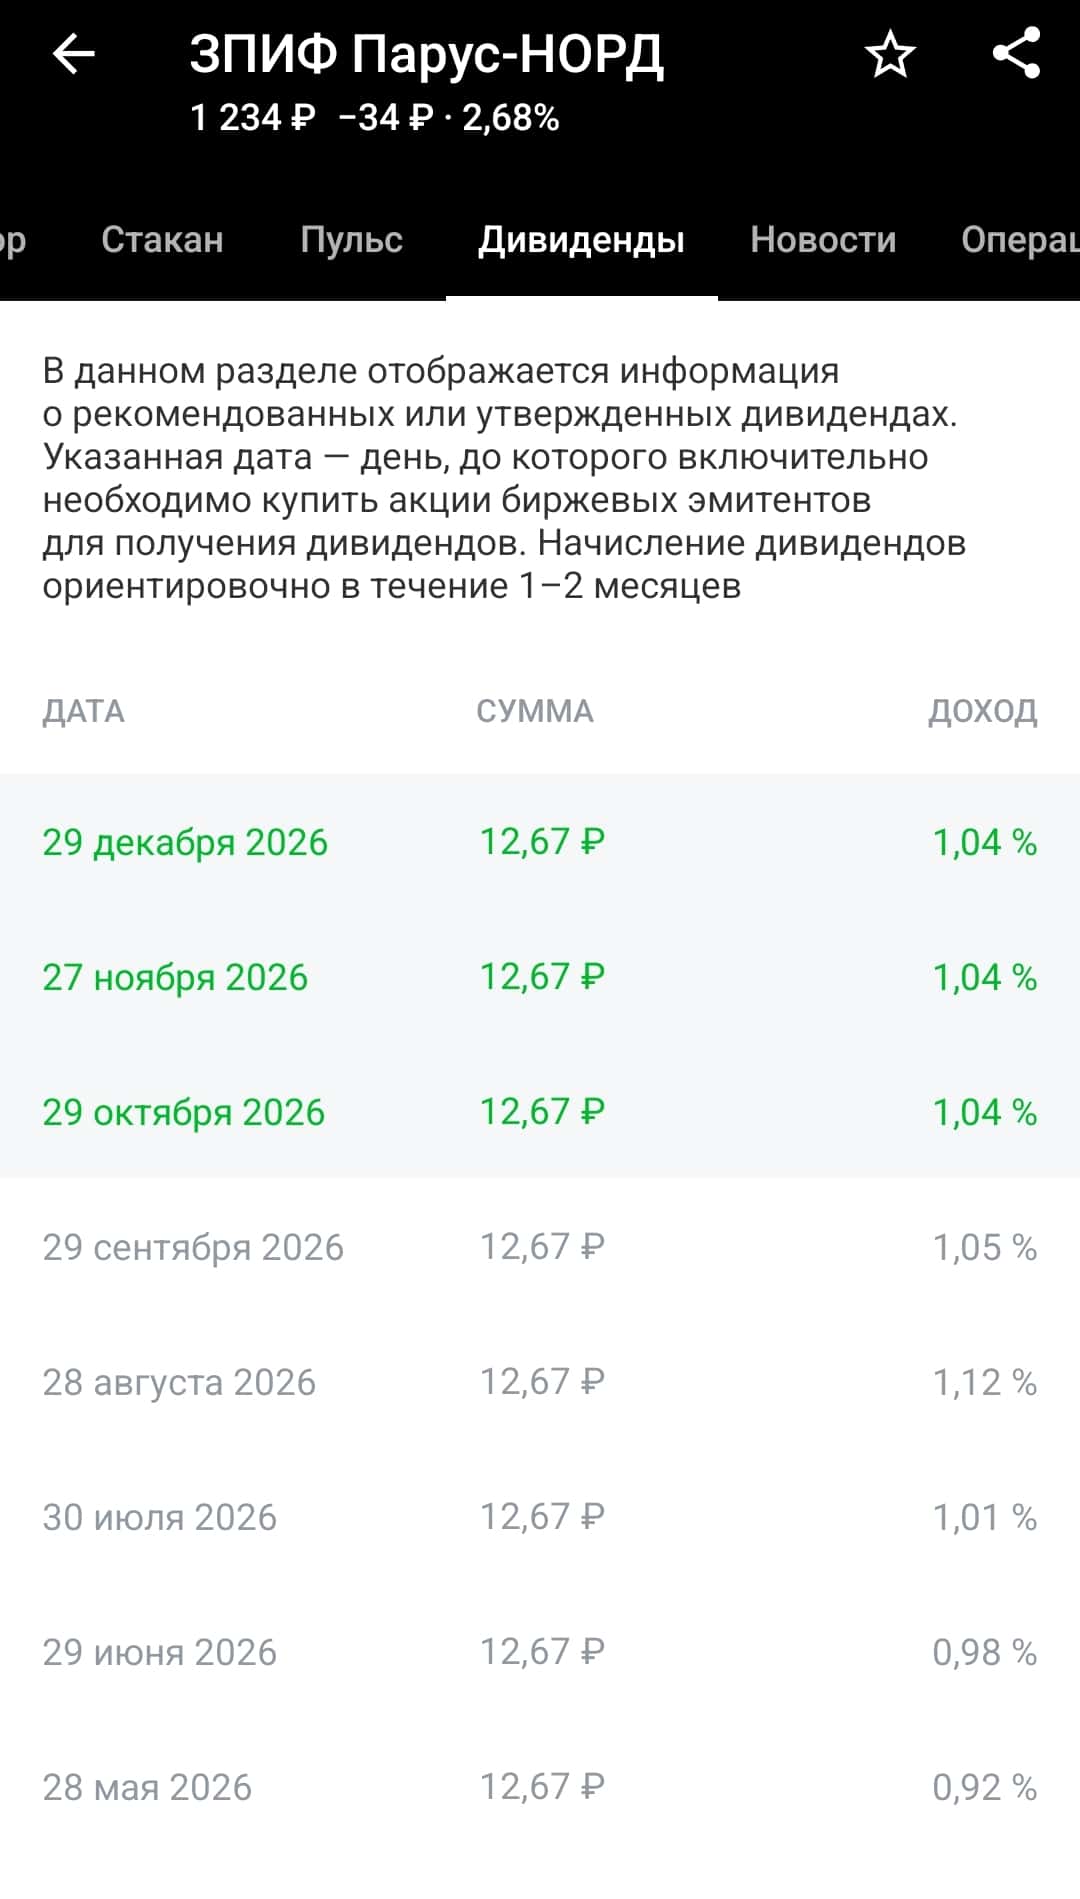
Я уже даже до фондов Дом РФ добрался. Ну нет никаких выплат, и всё тут. А надо бы фонд какой-нибудь типа Т-Пэя в жёлтом банке, чтоб хотя бы доход платил, в идеале, конечно, и к цене приростал, но это уже как будто «совсем круто» 😎.
Короче, я уже было хотел оставить эту идею с фондами недвижимости и с бетоном в целом — дорого и доходности нет. Но тут я пару раз наткнулся у себя на комментарии про фонд «Парус» с выплатой дохода. Вспомнил, кстати, что даже видел их на одной из конференций. Но руки до изучения — что это за «зверь» и с чем его едят — не доходили. Вот решил поизучать в деталях, что это за «фрукт», а по результатам напишу ещё один пост: с плюсами и минусами, а также о своём финальном решении — приобретаю ли я его и какой в итоге из фондов. Их там оказалось аж 11 штук… 🤯
В жёлтом банке их всего 4 шт. Ну, поизучаю, возможно, какой-то из фондов буду брать у другого брокера.
Фонды для квал. инвесторов, поэтому это специфический инструмент. Не у всех брокеров у меня есть квал. Буду разбираться.
Не ИИР.
В посте — субъективное мнение автора.
Важные новости — не только тут.
Подписывайся, чтобы не пропустить. 🔔
Примеры одного фонда с выплатами - на скрине.
Если у Вас есть опыт работы с подобными инструментами - поделитесь в комментариях!
#инвестиции #недвижимость #чтокупить #зпифы
✈ АКРА понизило кредитный рейтинг «Самолёта» до BBB(RU) и установило негативный прогноз.
Причины:
1. Слабые продажи и задержки ввода. Продажи в 2026 году ниже ожиданий агентства, доля проданных квартир к строительной готовности снизилась до 71% с 75% годом ранее, а в Ленобласти — до 36%.
2. Высокая долговая нагрузка. Скорректированный чистый долг — 8,2x к денежному потоку от операций, покрытие процентов — 1,7x. АКРА закладывает более медленное снижение ключевой ставки и ужесточение семейной ипотеки.
3. Давление проектного финансирования. На 30 июня 2026 года эскроу покрывали проектный долг на 51% против 59% на конец 2025 года. При высокой ставке проценты по проектным кредитам растут.
4. Рентабельность в 2024–2029 годах АКРА оценивает в 8–12% по FFO — средний уровень. Оценку стратегии понизили до средней из-за роста финансовых рисков.
Что поддерживает рейтинг:
· масштаб и рыночная позиция: 15 регионов, портфель около 4,5 млн кв. м, более 100 проектов;
· диверсификация: крупнейший проект даёт не более 10% выручки, ни один регион — не более 70%, основной источник — Московский регион.
При этом:
· пик погашений долга — 2027 год;
· доступ к публичному рынку ограничен, поэтому рыночное финансирование придётся замещать банковскими кредитами;
· по данным АКРА, текущих банковских лимитов для этого достаточно.
Иными словами, АКРА не ждёт дефолта «Самолёта», но видит повышенный риск ухудшения.
Негативный прогноз означает высокую вероятность нового понижения рейтинга в течение 12–18 месяцев.
Причины:
· покрытие процентов падает ниже 1x;
· цены на первичное жильё в Московском регионе снижаются более чем на 15% в 2026–2029 годах.
Повысить рейтинг могут, если покрытие процентов превысит 2,5x, а отношение долга к денежному потоку устойчиво опустится ниже 5x.
🪙Есть ли у «Самолёта» возможность выйти из кризиса?
Базово — есть. АКРА прямо говорит, что банковских лимитов достаточно для пика погашений в 2027 году, а значит, сценарий немедленного дефолта не базовый. Но выход не гарантирован: всё зависит от продаж, завершения проектов, рефинансирования и сохранения покрытия процентов выше 1x. Пока ситуация выглядит как «под контролем, но с высоким риском ухудшения».
Насколько облигации в зоне риска?
Рейтинг BBB(RU) — ещё инвестиционная категория, но с негативным прогнозом. Это не дефолтная зона, однако риск переоценки и снижения рейтинга повышен.
Для облигаций это означает, что вероятен рост доходностей и падение цен на плохих новостях;
· главный риск — 2027 год и рефинансирование;
· при снижении рейтинга возможны распродажи со стороны фондов;
· дефолт маловероятен в базовом сценарии, но заметно вырастет при покрытии процентов ниже 1x или падении московских цен более чем на 15%.
Вывод: облигации «Самолёта» находятся в зоне повышенного, но не критического риска. Краткосрочно ликвидность выглядит достаточной; среднесрочно ключевой момент — 2027 год и способность заместить рыночное финансирование банковским.
Облигации Самолёт продолжаю держать в портфеле ВДО. Понимаю, что риски для компании растут, но продавать пока не хочу. За космические доходности ( выше 50 %) приходится платить высоким риском.
Твой Склад - высокая доходность на растущем рынке self-storage
Несмотря на сохранение ключевой ставки на уровне 14%, инвесторам все сложнее находить доходные идеи в консервативных инструментах. Именно поэтому я порой заглядываю в сегмент высокодоходных облигаций, и даже на внебиржевой рынок. Сегодня у меня на разборе АО «Твой Склад», которое предлагает инвесторам сразу два внебиржевых выпуска облигаций.
💼 Итак, первый выпуск объемом 50 млн рублей имеет номинал 1000 рублей, но приобрести облигацию можно за 950 рублей. Ежемесячный купон предусмотрен плавающий, с премией в 6,5% к ключевой ставке ЦБ. Дата погашения выпуска - октябрь 2027 года.
Второй выпуск предлагает уже фиксированный купон 27,5% годовых с ежемесячными выплатами на первые 12 месяцев. Далее эмитент сам устанавливает размер процента на следующий купонный период. Срок погашения - сентябрь 2029 года. Оба выпуска размещены на финансовой платформе «Маркетплейс» АО ВТБ Регистратор. Также предусмотрена возможность предъявить к выкупу эмитентом. По первому выпуску - в ноябре, по второму - в течение 60 дней.
📦 «Твой Склад» работает в сегменте self-storage - небольших боксов для хранения личных вещей и имущества бизнеса. Компания превращает коммерческие помещения в центры хранения со стабильным арендным потоком. Основная аудитория - физлица, на которых приходится 76% клиентов, еще 24% составляют юрики. Потенциальный объем российского рынка self-storage компания оценивает примерно в 74 млрд рублей в год. К 2032 году эмитент рассчитывает занять более 30% целевого рынка.
📊 За четыре года сеть выросла до 41 объекта общей площадью 21,8 тыс. м² и охватывает 26 городов в трех странах. Помимо собственных объектов компания получает роялти, занимается проектированием, производством и монтажом оборудования, а также развивает собственную ERP-систему. Диверсификация денежных потоков - это всегда хорошо!
При этом важно учитывать, что перед нами небольшой растущий эмитент, а высокая доходность по облигациям является компенсацией за повышенный риск и высокую долговую нагрузку. Публичного кредитного рейтинга привычного уровня у компании пока нет, поэтому такие бумаги требуют особенно внимательного подхода к размеру позиции.
Новые выпуски «Твой Склад» выглядят интересным вариантом для тех, кто ищет повышенную доходность и готов работать с сегментом ВДО. Особенно выделяется второй выпуск с фиксированным купоном 27,5% годовых. Буду следить за релизами в их сообществе.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику
Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
В первых числах сентября облигации МГКЛ #MGKL устроили инвесторам аттракцион неслыханной щедрости: отдельные выпуски внутри дня теряли почти 30%, а доходность взлетала к 40% годовых. Спустя три недели ситуация не улучшилась — средняя доходность к погашению превышает 50%.
Те, кто давно следит за моими сделками, знают: моя публичная облигационная стратегия далека от консервативной, и в ней много ВДО. Этот эмитент у меня тоже есть — выпуск 1Р-05 $RU000A107UB5 с минимальной долей чуть больше 1%.
Последнее увеличение позиции я сделал по 632,50 рубля. Средний убыток с учетом ранее полученных купонов — минус 1,6%. Вполне комфортно при всей неопределенности вокруг МГКЛ.
Что же подорвало доверие к бумагам компании?
Спусковым крючком стало обращение Ассоциации владельцев облигаций в ЦБ с просьбой проверить качество аудита.
Главный вопрос — к сделкам по покупке других компаний и огромному гудвиллу на балансе. Простыми словами: компания покупает бизнес дороже стоимости его чистых активов, а разницу записывает как гудвилл.
На балансе МГКЛ — 2,28 млрд рублей гудвилла, что почти равно всему собственному капиталу группы. Он сформировался из трёх покупок:
• «Звезда» (гудвилл 764 млн ₽) — компания с налоговыми долгами на 319 млн ₽, заблокированными счетами и заявлением ФНС о банкротстве.
• «Технотренд» (гудвилл 319 млн ₽) — тоже налоговые долги, блокировка счетов, заявление ФНС о банкротстве.
• «Ломбард Аквамарин» (гудвилл 973 млн ₽) — куплен за 941 млн ₽ при отрицательных чистых активах (минус 32 млн ₽).
Что с рейтингом: «Эксперт РА» сначала понизил рейтинг с ruBB до ruBB-, а в сентябре 2026 года — ещё ниже, до ruB. После этого МГКЛ расторгла договор с агентством по собственной инициативе, и рейтинг был отозван.
Всего в обращении у эмитента восемь выпусков биржевых облигаций общим объёмом 3,85 млрд рублей. Публичный долг вместе с ЦФА, по данным Cbonds, — 5,9 млрд рублей.
До конца 2028 года нет ни одного погашения крупнее 250 млн рублей. Основной долговой пик — 2029–2031 годы, когда нужно вернуть около 5 млрд рублей.
Операционно бизнес выглядит бодро: За первое полугодие по МСФО: выручка выросла в 2,7 раза, до 27 млрд рублей; EBITDA прибавила 63%, до 1,81 млрд рублей; чистая прибыль выросла на 34%, до 553 млн рублей.
То есть проблема не в том, что компания перестала зарабатывать или платить по облигациям, — проблема в качестве активов, прозрачности сделок и доверии к отчётности.
По заявлению компании: все показатели отчётности, включая гудвилл, рассчитаны по МСФО и проверены аудитором.
Покупки были экономически оправданны: товарные запасы, клиентские базы, расширение розничной сети. А заявления о банкротстве отдельных дочерних компаний ещё не значит, что банкротство действительно состоится.
События, за которыми стоит следить:
• После 30 сентября инсайдеры МГКЛ снова смогут торговать своими бумагами. Начнут продавать — плохой сигнал. Мораторий продлят — тоже тревожно: значит, ЦБ что-то увидел.
• Обновление рейтинга: НРА (BB|ru|) — умеренный уровень кредитного риска, но присвоен ещё в ноябре 2025 года, до всей истории с обвалом и письмом в ЦБ.
• Погашение 1Р-01 — 29 декабря 2026. Это первый реальный тест платёжеспособности после скандала.
• Тест на обесценение — 31 декабря 2026. Если гудвилл обесценится, собственный капитал группы может стать резко отрицательным — это изменит всю картину платёжеспособности.
Что по итогу: Рынок заложил огромную премию за риск, и не без причин: отрицательный чистый капитал, непрозрачные сделки, возможное обесценение гудвилла, налоговые проблемы дочек и отсутствие рейтинга после отзыва.
Если ЦБ всё-таки проверит аудит и гудвилл обесценится — компания может потерять почти весь капитал, и это станет реальной угрозой для держателей бондов.
В следующих постах разберём ситуацию в КЛВЗ, Эталоне, БалтЛизинге. Также пишите в комментариях, каких эмитентов разобрать дальше. Постараюсь найти время и на них.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🪙 Риски в высокодоходных облигациях растут.
Рынок ВДО переживает тектонический сдвиг. То, что ещё год назад казалось премией за риск, сегодня превращается в сигнал надвигающихся проблем. Число корпоративных дефолтов за первое полугодие 2026 года выросло до 13 против 8 годом ранее, а 20 эмитентов нарушили обязательства по 43 выпускам. Доходность от 30% стала новой нормой — и это не подарок, а цена за реальные риски.
«Евротранс»: как выглядит «идеальный дефолт»
Все десять выпусков облигаций компании лежат в полном дефолте. Номинал — 27,1 млрд рублей, с учётом цифровых прав долг перевалил за 36 млрд. На счетах к концу 2025 года оставалось 162 миллиона, а к июню 2026-го подушка сжалась до 53 миллионов. Четверо ключевых руководителей — в следственном изоляторе по делу о растрате в особо крупном размере.
За семь месяцев до арестов компания выпустила пресс-релиз о «подтверждённом статусе первоклассного заёмщика». Более 90% дефолтных бумаг принадлежат физическим лицам. Урок простой: за красивой обёрткой может скрываться долговая пирамида, а за эмитентом — никого, кто бы его спас.
«Самолёт»: крупнейший застройщик на грани.
Рынок закладывает в доходность не просто высокую ставку, а риск ликвидности и рефинансирования. В коротких выпусках с офертой на горизонте около полугода доходность превышает 46% годовых.
Выручка за первое полугодие 2026 года упала на 31,3% — до 117,5 млрд рублей. Прогноз продаж снижен с 1,3 до 0,7–0,8 млн кв. м. Более 30% объектов строятся с переносом сроков, средняя задержка — около четырёх месяцев. Структура долга вызывает тревогу: 85,9 млрд рублей компания должна ВТБ. Риск реструктуризации с потерей части тела долга оценивается как крайне высокий.
А возможный заход Сбера в активы Самолёта пока так же не внушает оптимизма.
В феврале 2026 года глава Сбербанка Герман Греф говорил, что у «Самолета» достаточно ликвидности для обслуживания обязательств. Но это было давно.
«Балтийский лизинг»: рейтинг AA- против рынка.
Компания формально платит и не имеет признаков неплатежей, но доходность по некоторым выпуска взлетела до 50% годовых — уровня, который рынок обычно закладывает в преддверии дефолта. Чистая прибыль за первое полугодие 2026 года рухнула, чистый процентный доход снизился на треть, денежные средства сократились с почти 7 млрд рублей до менее 1 млрд.
Официальный рейтинг AA- от АКРА не спасает: рынок «проголосовал против». Вероятность проблем оценивается как высокая — вместо погашения инвестор может получить дефолт и продажу бумаг по 20–30% от номинала. Фактор поддержки через залог у ПСБ существует, но он не гарантирует своевременное обслуживание долга.
Что это значит для инвестора?
Эпоха бездумного поиска высокой доходности в ВДО закончилась. Наиболее уязвимы эмитенты третьего эшелона, но и отдельные компании в диапазоне A–BBB- могут преподнести негативный сюрприз из-за сложностей с рефинансированием. Под давлением — недвижимость и лизинговые компании. Ужесточение позиции ФНС дополнительно повышает риск дефолта: налоговые претензии всё чаще блокируют доступ к рынку.
Если вы держите ВДО — пересмотрите портфель. Смотрите не на купон, а на график погашений и реальные источники ликвидности. Консервативным инвесторам в этом сегменте сегодня делать нечего.
💰 Разбираемся с внебиржевыми (OTC) и высокодоходными (ВДО) облигациями
Начинающие инвесторы часто путают понятия ВДО и OTC, считая их едва ли не синонимами. На самом деле между ними нет практически ничего общего, ведь они отвечают на совершенно разные вопросы.
Разница простая: ВДО — это характеристика самого инструмента, а OTC — это лишь способ его покупки.
Когда мы говорим про высокодоходные облигации (ВДО), мы оцениваем доходность и риски компании-эмитента. Это бумаги бизнеса с не самым высоким кредитным рейтингом, который привлекает деньги под повышенный процент. Купоны по таким облигациям обычно выше, чем у топовых компаний с рейтингом А или ААА. При этом подавляющее большинство ВДО прекрасно торгуется на обычной Московской бирже, и купить их можно в пару кликов через стандартное приложение любого брокера.
Внебиржевой рынок, или OTC (Over-The-Counter), — это совсем про другое. Это не тип ценной бумаги, а механика проведения сделки, когда покупка или продажа происходит напрямую между участниками мимо публичного биржевого стакана. На внебиржевом рынке может торговаться абсолютно любой актив: от государственных ОФЗ, которые крупные фонды перепродают друг другу миллиардными лотами, до замещающих облигаций, заблокированных бумаг или акций компаний без биржевого листинга. Здесь основные нюансы упираются в высокий порог входа и низкую ликвидность.
⚡️ На внебиржевом рынке часто торгуются специфические и высокорисковые инструменты, недоступные массовому инвестору. Из-за этого у многих сформировалась ошибочная ассоциация: раз внебиржа, значит, что-то рискованное и с высокой доходностью.
Для понятной навигации запомните простую формулу: термин ВДО отвечает на вопрос, сколько и за какой риск вам заплатят, а термин OTC — на вопрос, где и каким образом проходит сама сделка.
Квартиры под ключ - формула успеха РКС
Cтавки по банковским вкладам в этом году заметно упали, а фонды денежного рынка притормозили свой рост на фоне смягчения ДКП. В этом контексте я продолжаю внимательно следить за новыми размещениями на облигационном рынке, так как там можно найти интересные активы с весьма заманчивой доходностью. Сегодня в поле моего инвестиционного зрения попала компания ООО «ТД РКС» (Группа «РКС Девелопмент»).
🏢 Итак, 07 сентября компания проведет сбор заявок на выпуск биржевых облигаций серии 002Р-09 объемом 1 млрд рублей. Срок обращения составляет 3 года с фиксированным ежемесячным купоном не выше 24%. При этом эффективная доходность (YTM) составит до 26,83% годовых. Выпуск будет доступен неквалифицированным инвесторам после прохождения теста.
РКС работает на рынке жилой недвижимости с 2007 года. Девелопер возводит жилье комфорт и бизнес-класса (в реализации 10 проектов). Стратегия компании строится на жестком отборе локаций: платежеспособный спрос и дефицит качественного предложения. Сдача объектов идет точно по графику.
🏗 По итогам первых шести месяцев 2026 года объем продаж недвижимости вырос на 211% г/г до 19,2 тыс. м². Группа начала готовить МСФО-отчетность по полугодиям, что предоставлет инвесторам актуальную картину показателей, при этом отчетность аудируется ООО «Б1-Аудит» (бывшая EY).
Рывок в первом полугодии обеспечили проекты в столичном регионе, Твери и Пензе. Выручка в отчетном периоде выросла на 322% до 7,1 млрд рублей. Кредо компании - сдавать квартиры «под ключ» с полной чистовой отделкой. Покупатель хочет получить готовый продукт, и РКС попадает точно в этот запрос. Компания идет по пути Европы, Северной Америки и Китая, где высока доля квартир с отделкой.
📊 Эмитент эффективно управляет затратами, вследствие чего доходная часть растет быстрее выручки - показатель EBITDA увеличился почти в 7 раз до 2,8 млрд рублей. Чистая прибыль за 1-е полугодие 2026 года составила 1,1 млрд рублей против 0,7 млрд руб. по итогам всего 2025 года.
В апреле 2026 года НКР повысило кредитный рейтинг эмитента до уровня BBB. ru со стабильным прогнозом. Агентство отмечает высокую рентабельность бизнеса и диверсификацию проектов. Долговая нагрузка компании находится на высоком уровне - показатель чистый долг/EBITDA на середину года составил 4х. Этот фактор нужно учитывать при работе с ВДО, но близится сдача в эксплуатацию «Инсайдера», а значит уровень долга резко снизится.
В то же время эмитент не новичок на долговом рынке: в обращении находится 5 выпусков облигаций, по которым купоны платятся строго по графику. Ещё 4 выпуска на сумму 2,95 млрд руб. компания успешно погасила ранее.
Рынок недвижимости всё ещё адаптируется к заградительным ипотечным ставкам. Однако эмитенты с эффективной бизнес-моделью доказывают, что даже на таком сложном рынке можно показывать высокие темпы роста и решать жизненные вопросы людей в комфортном жилье. Новый облигационный выпуск РКС дает доходность вдвое выше банковских депозитов и однозначно заслуживает внимания.
❗️Не является инвестиционной рекомендацией
Распродал облигационный портфель от ВДО. Что попало под нож и на что заменил?
Сейчас на долговом рынке, как и на фондовом, непростая ситуация. Инвесторы массово переходят от рискованных стратегий к надёжным активам. Новые выпуски облигаций почти не покупают — даже высокие купоны не спасают их от обвала сразу после старта.
Волна дефолтов сносит всё на своём пути, и, чтобы не оказаться в эпицентре, я решил выйти из нескольких известных представителей ВДО. Ситуация по ним ухудшалась постепенно, поэтому решительно взялся за минимизацию рисков.
Здесь важно вовремя реагировать, потому что облигации — инструмент коварный: они очень вяло растут в цене, зато падают стремительно. Торговать ими как акциями — самая частая ошибка новичков на рынке.
Инвестиционный портфель диверсифицирован под разные сценарии:
• Корпоративные облигации: как основа для дохода.
• Валютные инструменты: служат хеджированием геополитических рисков.
• Длинные ОФЗ: для игры на рост котировок в ожидании смягчения денежно-кредитной политики.
• Фонды акций: обеспечивают участие в росте крупнейших компаний.
На данный момент в портфеле 32 облигации и 3 фонда:
Основной фокус сегодня — детальный разбор двух полностью закрытых сделок с указанием причин и логики каждого решения:
КИФА БО-01 CNY $RU000A10CM89
Несмотря на выход из позиции с дисконтом около 10% от номинала, итоговый результат оказался положительным за счёт высокого купонного дохода за весь период владения.
В 2025 году компания допустила нарушение кредитных ковенантов. Причина — резкий рост долговой нагрузки: финансовый долг увеличился на 171% до 665 млн рублей, а операционный денежный поток ушел в минус. На фоне этого: в мае 2026 года НРА понизило рейтинг компании с BBB до BB+.
Оил Ресурс 1P-03 $RU000A10DB16
Закрыл самую опасную позицию в портфеле — из сегмента ВДО. Смог выйти практически без серьёзного урона: минус 4,48%, или 1407 ₽. Как потом оказалось, это была последняя возможность продать по 925 ₽ — дальше котировки рухнули.
Когда добавлял компанию в портфель, у нее было значительно меньше темных пятен по сравнению с сегодняшним днем. Постоянное завышение стоимости активов со стороны компании и проблемы с аудитом — теперь для меня в прошлом.
В портфеле осталась одна по-настоящему опасная позиция — КЛВЗ КРИСТАЛЛ 1P-04 $RU000A10DSU2
Причина: против конечного бенефициара Павла Победкина ещё в марте завели уголовное дело по налоговой статье. Сумма претензий — 107 миллионов рублей, но это касается старого бизнеса, до его прихода в КЛВЗ Кристалл.
Не исключаю попыток со стороны государства принудительной приватизации компании. У меня в этой бумаге около 2% от капитала, продавать. Пока речь идёт только о личных налоговых претензиях к бенефициару, я остаюсь в позиции.
В числе новых покупок — два выпуска с рейтингом А-:
• Алиум 1Р2 $RU000A10FWZ8
• ИЭК Холдинг 1Р-06 $RU000A10FZ24
Оба разместились с премией не только к текущему рынку, но и к своим же более старым выпускам, которые уже торгуются на вторичке. По мере снижения ключевой ставки - это создаёт дополнительный спекулятивный потенциал.
Разборы по этим компаниям с их слабыми местами и точками риска уже опубликованы на канале — если пропустили, настоятельно рекомендую ознакомиться.
Общая доля фондов в структуре портфеля: за последний месяц увеличилась с 13% до 13,3% покупками $TMOS, $TITR и $TLCB. Среднесрочная цель: довести до 20%.
Статистика за все время:
• Текущая стоимость портфеля: 931 152,68 ₽
• Ежегодный купонный доход: 126 544,62 ₽
• Ежемесячный купонный доход: 10 545,39 ₽
Напомню, моя цель — выйти на 100 000 ₽ купонного дохода в месяц. Это позволит покрывать большую часть текущих расходов и даже что-то откладывать. Пока до цели далеко, но я продолжаю путь.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Подборка интересных облигаций №17
Российский рынок облигаций сегодня трудно назвать тихой гаванью. Череда дефолтов, волатильность котировок – все это заставляет некоторых инвесторов смотреть в сторону депозитов. Однако разница в доходностях между депозитами и облигациями сегодня существенно выросла, и при соблюдении ряда правил игра вполне стоит свеч. При этом Индекс RGBI все еще держится выше 110 п., сохраняя идею в бумагах.
Прежде всего стоит ограничить кредитные риски. В сегменте ВДО эти риски сегодня многократно выросли – в текущих экономических условиях наибольшему давлению подвержены малые и средние предприятия. И в большинстве случаев эти риски доходностью не покрываются. В сегментах A-/A/A+/AA- все выглядит тоже не безоблачно. Смотреть стоит не только на рейтинг, но на отчетность, динамику финансовых показателей и рынка, на котором работает эмитент.
Процентные риски сегодня также достаточно высокие. Неопределенность с бюджетом и другие проинфляционные факторы преобладают. Ожидания по дальнейшей траектории ключевой ставки все более настороженные.
Флоатеры - вполне рабочий инструмент для самых консервативных инвесторов. Здесь вы можете получить доходность КС+1-1,5% (с учетом текущей цены) в бумагах с наивысшим рейтингом и КС+2% и более в бумагах с рейтингом пониже. Резкого снижения ключевой ставки сегодня мало кто ждет и на среднесрочном горизонте доходность может оказаться сопоставимой с инструментами с фикс купоном при минимальном процентном риске.
◼ РСетиСЗ1Р1 RU000A10BQX4 (премия к КС 1,9%, погашение 25.06.2027)
◼ Селигдар7Р RU000A10D3X6 (премия к КС 4,5%, погашение 05.10.2027)
Фикс купон в отдельных именах сегмента A-/A/A+ может дать интересную доходность при ограниченном кредитном риске. Здесь бы я отдавал предпочтение бумагам со сроком до погашения/оферты полгода-год.
◼О'КЕЙ Б1Р6 RU000A1084E6 (доходность 18,2%, оферта PUT 17.03. 2027)
◼ ГИДРОМАШ04 RU000A10C5T0 (доходность 17,4%, оферта PUT 16.07.2027)
◼ НовТех1Р8 RU000A10CMQ5 (доходность 18,4%, погашение 24.08.2027)
Длинные ОФЗ сегодня являются некоторым аналогам дивидендным акциям. Дивиденды (текущая купонная доходность) достаточно высокие, но котировки могут ходить широком диапазоне. Спред между доходностями и КС на чрезвычайно высоком уровне. Однако, это не значит, что доходности не могут уйти еще выше. В общем, инструмент для тех, кто осознает и принимает риски.
◼ ОФЗ 26254 RU000A10D533 (текущая купонная доходность 15,2%, погашение 03.10.2040)
❗️Не является инвестиционной рекомендацией
♥️ Если нравятся такие подборки, ставьте лайк, буду чаще их делать
Уроки Ойла, которые больно бьют
Уроки от Ойл Ресурса и не только.
За последнее время происходит много техдефолтов. Да и не только техдефолтов — полноценных дефолтов тоже.
Сначала это был Евротранс, который сейчас находится в крайне непонятной ситуации, обратной связи от компании — ноль. До этого, не так давно, мы помним проблемы у Монополии.
Теперь вестником проблем стал Ойл Ресурс. В отличие от радостных событий для АВО, которые довольно сильно «гасили» Ойл Ресурс. Учитывая шумиху вокруг компании, а также тот факт, что ещё в июне-июле компания обещала получить рейтинг, но не выполнила это обещание, — к руководству есть вопросы. Если смотреть на кейсы Нафтатранса и Магнум Ойл, которые рухнули за считанные дни, большой надежды на Ойл я не возлагаю.
Я, как и многие в Ойл Ресурсе, немного «попал», но что хочу сказать из важного? Я и в Ойле, и в Монополии, и в Евротрансе видел много аккаунтов, где в одной конкретной компании лежат 80, 90, 100% депозита.
И уж сколько постов существует про диверсификацию! Но люди всё равно кладут огромные деньги из своего депозита в одну компанию. Почему? Ответ — высокий купон. Получается, что тот или иной инвестор считает, что он умнее рынка, но рынок наказывает за «ум».
В одну компанию все деньги класть категорически нельзя — это урок первый.
Если вокруг компании слишком много последовательных негативных новостей, стоит либо сокращать в ней долю, либо, возможно, даже выходить из неё.
Кстати, по стратегии &Ставка_на_ВДО_-_Перспективы у меня тоже были бумаги Ойл Ресурса, но пару недель назад я решил из них выйти. В стратегии &Крепкий_Орешник более надежные активы, там Ойла благо не было. Что теперь будет с компанией, знает, пожалуй, только их гендир. У меня нет больших надежд в положительную сторону. Особенно на фоне топливного кризиса, который затрагивает и Лукойл, и Роснефть, и Татнефть, и Газпромнефть, и других крупных игроков.
Про Ойл Ресурс тут и говорить нечего. Что сказать — держите диверсификацию, всем терпения и сил. И надеюсь, что ваши убытки были не такими уж и значительными.
Не ИИР
Ваши деньги — ваша ответственность!
P.S. Это кстати к вопросу о том, когда вы видите, что тот или иной персонаж активно набирает определенные бумаги "по самые гланды".
Часто в комментариях можно увидеть такую версию:
" Он что-то знает, у него инсайд". На самом деле, инсайда никакого нет.
Есть только глупость, последствия которой - потеря капитала.