Поиск

🔍 Взаимосвязь девелопмента с другими отраслями экономики


Девелопмент – один из крупнейших секторов экономики России: вместе со смежными направлениями он формирует до 20% ВВП, а занятость в нём составляет более 17% трудоспособного населения.

Разберём, какая существует взаимосвязь отраслей и как она влияет на инвестиционные решения.

🧱 Промышленность стройматериалов, металлургия и машиностроение

В прямой зависимости от активности девелоперов и объёмов текущего строительства находятся металлурги, производители стройматериалов и строительной техники. Девелоперы – ключевые потребители арматуры, металлоконструкций, фасонного проката, балок, а также строительной техники. Эти отрасли взаимосвязаны: спад в строительстве может отразиться на металлургах, и наоборот. Аналогичная зависимость прослеживается и с производителями цемента, бетона, кирпича, газоблоков. Поэтому инвестор может учитывать, что рекордные запуски новых жилых и коммерческих проектов могут привести к росту котировок акций металлургов, ориентированных на внутренний рынок.

🏦 Банковский сектор

С июля 2019 года в долевом строительстве произошёл переход к механизму с эскроу-счетами и проектным финансированием. Если раньше девелоперы финансировали стройку непосредственно средствами дольщиков, то с июля 2019 года привлекают проектное банковское финансирование. Средства участников долевого строительства поступают в распоряжение уполномоченных банков на счета эскроу, а застройщик может получить к ним доступ только после получения разрешения на ввод в эксплуатацию (РВЭ).

По состоянию на октябрь 2026 года финансировать девелоперов имеют право 64 уполномоченных банка, но основную долю контролирует тройка лидеров: Сбербанк, ВТБ и Банк ДОМ.РФ. Ставка по проектному кредиту плавающая и привязана к объёму средств, аккумулированных на счетах эскроу: если остатки на эскроу-счетах превышают объём кредитов в 1,5 раза и более, стоимость заимствований становится минимальной.

📊 Например, по состоянию на декабрь 2025 года коэффициент покрытия обязательств поступлениями на эскроу у ГК «А101» составляет 1,5. Это значительно выше среднего показателя по отрасли (0,7), что подтверждает финансовую устойчивость Группы.

💸 Долговой рынок

Исторически крупные застройщики активно привлекают финансирование на публичном рынке заимствований посредством выпуска облигаций, где ставка купона зависит от политики ЦБ. Это касается и флоатеров, где выплаты формируются как ключевая ставка плюс премия эмитента, и бумаг с фиксированным доходом: их параметры определяются при размещении, и чем выше значение ключа, тем дороже обслуживание долга.

📜 ГК «А101» дебютировала на долговом рынке в 2024 году, а затем в 2025 году разместила ещё два займа: с фиксированным и плавающим купоном. Сегодня совокупный облигационный долг Группы равен 11 млрд рублей. После последнего размещения ключевая ставка пошла вниз, что облегчило обслуживание заимствований. При этом Группа демонстрирует комфортный уровень долговой нагрузки, благодаря чему её бумаги одни из самых надёжных в секторе.

🧩 Инвестируя в ценные бумаги застройщиков, инвестор должен учитывать: политику регулятора, состояние рынка ипотеки, цены на стройматериалы, формирующие себестоимость квадратного метра, ситуацию на рынке труда и потребительский спрос. Такой комплексный межотраслевой подход позволяет использовать девелопмент как самостоятельный актив и как дополнительный индикатор, помогающий прогнозировать динамику прибыли в разных секторах экономики.

❗Важно: рост и спад в одной отрасли не обязательно повлияют на смежную, так как каждый сектор имеет собственные драйверы и ограничения. Поэтому корреляция – это не гарантия синхронного движения, а ориентир, который нужно проверять на конкретных данных.

📢 Подписывайтесь на наш канал. В нём мы рассказываем о новых и текущих проектах, делимся хорошими новостями и образовательными материалами про инвестиции в девелопмент и облигации.

RU000A108KU4 RU000A10DZU7 $RU000A10DZT9

#А101

🔍 Взаимосвязь девелопмента с другими отраслями экономики

История одного Инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок

Собственно, вчерашняя история - прекрасная иллюстрация рынка: сначала происходит неожиданное событие, цена резко меняется, а потом все начинают искать человека, который "наверняка всё знал заранее".

Возвращаясь к сэру Джону Темплтону и его высказыванию про бычий рынок - в США сейчас стадия оптимизма, хотя отдельные признаки эйфории уже хорошо видны вокруг AI и связанных с ним IPO.

А российский рынок находится почти в зеркальной ситуации. Обнаружить у нас эйфорию вокруг IPO сейчас довольно трудно 😎 Ключевая ставка 14%, деньги дорогие, а инвестор тем временем может получить двузначную доходность в инструментах с более понятным риском. Компания, которая сегодня приходит за акционерным капиталом, должна ответить инвестору: зачем мне брать риск вашего бизнеса?

Эпоха дешёвых денег позволяла продавать инвестору красивую историю. Эпоха дорогих денег заставляет продавать экономику бизнеса: денежный поток, рентабельность, долговую нагрузку, корпоративное управление и понятный ответ на вопрос, зачем компании вообще понадобились деньги инвесторов.

Сейчас я особенно внимательно смотрю на компании реального сектора, которые воспринимают рынок капитала не как красивый финальный аккорд под названием "IPO", а как нормальную последовательную свою историю - банковский кредит, облигации, pre-IPO, а затем уже публичный рынок.

Мы привыкли считать, что хороший рынок капитала - это когда акции растут, а IPO выходят каждую неделю, но все выглядит иначе, чем на самом деле… Хороший рынок капитала начинается тогда, когда компания вынуждена доказать инвестору, что его деньги действительно стоят дорого и высокая ставка заставляет российский рынок пройти этот экзамен.

Ну, а когда деньги снова станут дешевле, мы увидим, кто всё это время действительно готовился к рынку капитала, а кто просто сидел и ждал возвращения дешёвых денег 😎

P. S. На фото я примерно 25 лет назад... Трейдинг-деск, старые мониторы, телефон в руке. Рынок с тех пор изменился меньше, чем кажется 😎


#Мобиус
@pro100IPO

История одного Инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок

🏦 Совкомбанк идёт на рекорд, но рынок не спешит верить


Так, глянул я на свежие цифры по Совкомбанку и вижу, что дела идут очень бодро. За август прибыль по РСБУ составила 11.4 миллиарда рублей, а за июль было 10.5 миллиарда. То есть месяц к месяцу растёт, и это намекает на то, что отчёт по МСФО за третий квартал, скорее всего, тоже выйдет хорошим. Логика простая: если РСБУ показывает такую динамику, то и общая картина вряд ли разочарует.

Такое дело, что есть и ещё пара позитивных моментов. Новых налогов на банковский сектор не появилось, а это снимает часть неопределённости. С резервами, судя по отчёту, в третьем квартале тоже всё в порядке. Прибыль рекордная, и по году, похоже, выйдет под 100 миллиардов рублей. Вроде бы всё складывается в пользу компании.

Смотрите, а теперь самое интересное. Оценка банка ниже 0.5 капитала, а акции болтаются в нескольких процентах от исторического минимума. Возникает резонный вопрос: почему так? Ведь цифры сильные, прибыль рекордная, сектор вроде бы не под давлением. Ответ, на мой взгляд, кроется в том, что рынок не любит истории, которые уже не раз разочаровывали. Инвесторы помнят прошлые периоды, когда Совкомбанк обещал много, а результат оказывался скромнее ожиданий. Такое доверие быстро не возвращается.

Моё мнение — ситуация выглядит интересно именно своей нелогичностью. Сильные операционные результаты при низкой оценке это классический повод присмотреться. Но я бы не спешил с выводами: рынок иногда остаётся скептичным дольше, чем кажется разумным, и низкая оценка может держаться ещё долго. Тут важно смотреть, как банк будет подтверждать результаты квартал за кварталом, а не хвататься за один яркий месяц.
‼️Какие акции купить прямо сейчас🔥
СПИСОК: max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

Займер расширит транзакционный и B2B-бизнес

В рамках Дня инвестора Займер представил приоритеты развития Группы на ближайший год. Делимся ключевыми планами по каждому направлению ⬇️

📌 Транзакционный бизнес. В числе первоочередных задач – дальнейшее развитие транзакционного направления на базе банка «Евроальянс», электронного кошелька Qplus и платежной системы «БЭСТ». Интеграция этих сервисов расширяет платежную инфраструктуру Группы, в том числе возможности трансграничных переводов и отдельные сценарии обслуживания нерезидентов.

📌 B2B-направление. Банк «Евроальянс» уже развивает платежи и переводы для бизнеса, эквайринг и финансовые решения для МФО. Запуск еще одного продукта – сервиса для проверки заемщиков МФО по биометрии – запланирован на ноябрь 2026 года.

📌 Комиссионные доходы. Во II квартале комиссионные доходы «Евроальянса» составили существенную долю этого направления в Группе. Одновременно продолжается перевод операций во внутренний банковский контур: МКК «Займер» и «Дополучкино» используют расчеты банка, «Таксиагрегатор» – его платежную инфраструктуру, IntellectMoney интегрирован с банковскими сервисами.

📌 Микрофинансовый бизнес. В 2026 году Займер вывел на рынок продукт-аналог кредитной линии – «Лимит+», доля которого в выдачах достигла во II квартале 94%. Также мы усилили скоринг, изменили маркетинговую политику и увеличили роль комиссионных продуктов. В ближайший год компания планирует развивать среднесрочное кредитование, новые каналы привлечения, а также использовать клиентские потоки компаний Группы для кросс-продаж.

📌 Коллекторское агентство. С момента запуска дочерняя ПКО «Профи» приобрела пять портфелей, а совокупный объем задолженности на балансе превысил 1 млрд рублей. Компания продолжает развитие собственной аналитики и планирует расширять работу с портфелями МФО и банков.

☝️ Сегодня Займер – существенно более широкий бизнес, чем год назад. Вокруг материнской компании формируется транзакционный контур, появляются новые клиентские аудитории и связи между компаниями Группы. Сейчас наша задача – масштабировать эти направления и увеличивать вклад комиссионных и транзакционных доходов в общий результат.

$ZAYM

Займер расширит транзакционный и B2B-бизнес

Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки

Сентябрь на российском фондовом рынке традиционно называют месяцем «тихого дивидендного сезона». Основная волна выплат уже прошла, однако у инвесторов остаётся несколько недель, чтобы успеть приобрести акции и зафиксировать дивидендную доходность. В условиях сохранения жёсткой денежно-кредитной политики ЦБ и высоких ставок по банковским депозитам дивидендные бумаги продолжают оставаться в центре внимания.

При этом изменился сам критерий выбора: теперь инвесторы направляют средства только в компании с безупречным денежным потоком и низкой долговой нагрузкой. Всё остальное рынок игнорирует, несмотря на привлекательные дивидендные обещания.

Давайте проанализируем ключевые возможности этого периода:

• Самая жирная доходность: у «Газпром нефти»
#SIBN (7,9%), банка «Санкт-Петербург» #BSPB по обычке (7,7%) и «Хэдхантера» #HEAD (7,2%).

Успеть под отсечку по ним можно в разные даты: «Хэдхантер» — до 25 сентября, «Газпром нефть» — до 12 октября, банк «Санкт-Петербург» — до 2 октября.

• Дальше идут середнячки: «Татнефть»
#TATN по префам (5,8%) и обычке (5,6%) — успеть до 12 октября. B2B-РТС #BTBR (3,7%), «Займер» #ZAYM (3,6%), «Черкизово» #GCHE (3,5%) — все до 8 октября.

«Новатэк»
#NVTK (3,5%) и «НоваБев» #BELU (3,2%) — до 9 октября. «Яндекс» #YDEX (2,9%) и «Инарктика» #AQUA (2,9%) — до 18 сентября и 1 октября соответственно.

• Скромнее всех: ММЦБ (2,7%) — до 25 сентября, Т-Технологии
#T (1,8%) и «Норникель» #GMKN (1,4%) — до 9 октября, «Диасофт» (1,3%) — до 18 сентября, «Озон Фармацевтика» (1,1%) — до 28 сентября.

Но и здесь не всё так однозначно. Для кого-то важен не размер дивиденда, а сам факт выплаты — и надежда на то, что компания, направив часть прибыли в развитие, а не на выплаты, обеспечит рост стоимости акций в будущем.

Среди секторов выделил бы два ключевых:

• Банковский сектор: Ожидается, что крупнейшие банки сохранят высокую дивидендную доходность по итогам 2025 года, продолжая демонстрировать платежную дисциплину. Их прибыль традиционно поддерживают высокие ключевые ставки, обеспечивающие хороший процентный спрэд.

• Нефтегазовый сектор: Здесь ситуация избирательна. Наиболее устойчивые дивиденды характерны для компаний с сильным балансом и низкой долговой нагрузкой, которые способны поддерживать выплаты даже на фоне колебаний цен на нефть.

Дивидендный лайфхак:

Реинвестирование дивидендов — одна из базовых стратегий долгосрочного инвестора. Логика проста: вы держите акции, получаете дивиденды и направляете их на покупку новых бумаг. Со временем это создаёт эффект сложного процента и ускоряет рост капитала.

Однако у классического подхода есть слабое место — временной разрыв. Пока дивидендные выплаты поступают на счёт, рыночная ситуация может измениться, и цена акций — заметно подрасти. В результате инвестор покупает новые бумаги уже по менее привлекательной цене, чем в момент дивидендной отсечки. Этот нюанс стоит учитывать при построении стратегии.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки

Текущая ситуация на бирже


Индекс Мосбиржи накануне вновь протестировал отметку 2300 п., но закрепиться выше не смог. Поддержку рынку оказывает рост нефтяных котировок, но заявления политиков остужают пыл быков. Без новых драйверов к росту пройти зону сопротивления на 2300-2370 пп. будет непросто. Вчера дополнительную пищу для размышлений дали свежие данные по инфляции и бюджету.

🧮 Росстат представил недельные данные по инфляции, зафиксировав рост цен на 0,05%. В годовом выражении показатель стабилизировался на отметке 6,3%. Завтра ЦБ проведет очередное заседание, и рынок склоняется к сохранению ключевой ставки. При этом дефицит федерального бюджета за январь-август достиг 5,8 трлн рублей, тогда как расходы выросли на 14,7% год к году. В августе даже был зафиксирован профицит, но этого едва ли хватит для полноценного разворота тренда.

🏦 Сбер представил результаты по РСБУ с января по август, сообщив о росте чистой прибыли на 19% до 1,3 трлн рублей, вследствие расширения процентной маржи. В то же время настораживают сильный рост резервов и стагнация в комиссионных доходах, и на этом фоне в августе темп прироста прибыли уже замедлился до 14,2%. Осенью мы можем увидеть дальнейшее замедление темпов роста прибыли, поэтому защитным банковский сектор я бы не назвал.

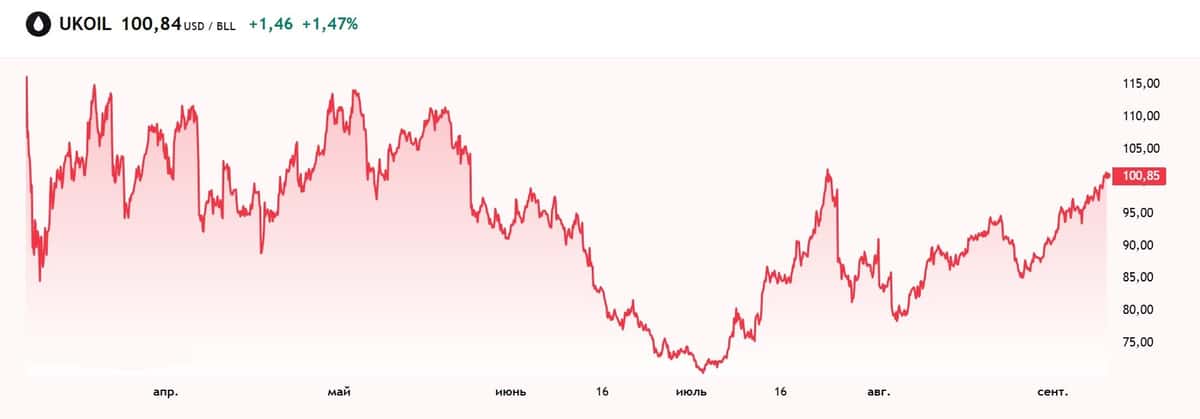
🛢 Цены на нефть марки Brent достигли трехмесячного максимума и пытаются закрепиться за психологической отметкой $100 за баррель. В то же время Argus рапортует о средней стоимость Urals на начало сентября в $80. Дисконт сохраняется, но средняя цена вполне интересная как для бюджета, так и для наших нефтяников. Татнефть и Газпромнефть могут заметно улучшить свои финрезультаты во втором полугодии.

🌾 Поставки российских удобрений в Индию в первом полугодии выросли на 20% год к году. В прошлом году экспорт в эту страну достиг около 6 млн тонн, увеличившись в шесть раз за пять лет. Для ФосАгро и Акрона это хороший сигнал: индийский рынок постепенно становится одним из ключевых направлений сбыта. Правда, крепкий рубль по-прежнему съедает часть экспортного эффекта.

🏦 МГКЛ представил операционные результаты за первые восемь месяцев, сообщив о росте выручки в 2,4 раза до 34,3 млрд рублей. Это больше, чем компания заработала за весь прошлый год. Драйверы роста - оптовая торговля драгметаллами на фоне рекордного спроса на золото на внутреннем рынке и ресейл направление. Высокая оборачиваемость подтверждает, что экосистема работает - направления действительно органично дополняют друг друга, а не просто сосуществуют.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$SBER $PHOR $AKRN $TATN $SIBN

Текущая ситуация на бирже

Что такое осень? Это акции. Почему сентябрь пугает инвесторов

Итак, он начался, сентябрь, все пропало! Раз уж снова наступило третье сентября, в честь знаменательного числа поговорим о причинах для страха! Их нам хватает - госдолг США $40 трлн, рынок дорогой, доходности облигаций высокие, AI-пузырь вот-вот должен лопнуть, но раз этого недостаточно, СМИ достали последний аргумент – ОСЕНЬ

Статистика, действительно, выглядит страшновато, с 1926 года S&P 500 в сентябре в среднем терял около 0,7%, это худший месяц года и единственный со средней отрицательной доходностью. Вы успели продать акции 31 августа? Готовитесь откупить их обратно 1 октября?

Среднюю доходность сентября сильно портят несколько исторических обвалов - –29,6% в сентябре 1931-го, –14% в 1937-м, –12% в 1974-м, –11% в 2002-м и –10% в 2022-м. Но, друзья, падали рынки не из-за того, что на календаре сентябрь. В 1931-м была Великая депрессия и банковский кризис, в 1937-м ФРС ужесточила требования к резервам банков, в 1974-м - из-за нефтяного шока и двузначной инфляции, а 2002-й и 2022-й вообще пришлись на уже идущие медвежьи рынки.

Если убрать эти аномальные падения, страшный сентябрь становится не таким уж и страшным. Медианная доходность S&P 500 в сентябре вообще положительная! В современной истории S&P 500 в сентябре 2010-го года дал +9%, а с 1995 по 1998 год рынок четыре сентября подряд рос больше, чем на 4%! Если бы календарная магия работала, инвестирование было бы прекрасным бизнесом: 31 августа все продаем, 1 октября покупаем обратно и уезжаем отдыхать! Но рынок, почему-то, отказывается соблюдать этот график.

У нас в России еще веселее. Индекс Мосбиржи в конце августа не радовал, в сентябре, похоже, началось тихое восстановление. Только наш инвестор, хоть и поет песню про 3 сентября, обсуждает сейчас вообще другое - геополитику, ставку, рубль, нефть, корпоративные отчеты, и все это к осени отношения не имеет. Индекс прибавляет потихоньку, доллар, кстати, тоже, а рынок продолжает жить между надеждами на смягчение денежной политики и геополитикой.

Итого: рынки двигают прибыли компаний, процентные ставки, кредит, экономика, политика, ожидания инвесторов - огромный набор событий, которые невозможно все засунуть в календарь.

Самое смешное, что страх перед сентябрем говорит о рынке больше, чем статистика самого сентября. Если после четырех лет бычьего рынка американские инвесторы продолжают искать новую причину срочно испугаться - то пожалуйста, вот вам госдолг, вот CAPE, теперь вот календарь, значит, до всеобщей эйфории, возможно, еще есть время заработать.

Это конечно не означает, что сентябрь обязательно будет хорошим. Может упасть и на 10%, рынок разрешения спрашивать не будет… Но продавать акции потому, что август закончился, примерно как брать зонтик исключительно потому, что "осень же". Так что "спокойствие, только спокойствие!" - сентябрь уже наступил, а вот падение рынка вместе с этим никто не обещал

#сентябрь
https://t.me/ifitpro

Что такое осень? Это акции. Почему сентябрь пугает инвесторов


С 1 сентября 2026 года в России начинается не «новый эксперимент», а первый обязательный этап массового внедрения цифровой формы национальной валюты. Закон уже принят, банки отчитались о готовности, крупные сети заявили о подключении. Для граждан использование остается добровольным. Для части финансового сектора и ритейла — нет.
Это не криптовалюта и не отдельная денежная единица. Один цифровой рубль равен одному наличному и одному безналичному. Меняется не номинал, а архитектура денег: счет открывается не в коммерческом банке, а на платформе Банка России. Банк в этой схеме становится окном доступа, а не хранителем остатка.
Ниже — как устроена новая форма рубля, что реально заработает завтра, где пределы первого этапа и какие последствия это несет для рынка.

Третья форма денег, а не «российский биткоин»

Банк России с самого начала описывает цифровой рубль как третью форму национальной валюты — рядом с бумажными купюрами и средствами на счетах в банках. Эмитент один: Центральный банк. Обязательство тоже одно: перед владельцем кошелька отвечает регулятор, а не кредитная организация.
Отсюда несколько практических следствий, которые часто теряются в общих разговорах о «цифровизации».
Цифровой рубль нельзя положить на вклад. На остаток не начисляют процент. Им нельзя выдать кредит. Кешбэка как у карты тоже нет: это платежный инструмент, а не продукт лояльности. Зато перевод внутри платформы не зависит от лимитов конкретного банка и не «зависает» между разными кредитными организациями — операция идет на инфраструктуре ЦБ.
Техническая модель двухуровневая. Пользователь не заходит напрямую в личный кабинет Центробанка. Он открывает кошелек через приложение банка-участника платформы. Сам счет при этом живет на платформе регулятора. У человека один цифровой кошелек, но доступ к нему можно получить из приложений разных банков, если они подключены.
Это и есть главное отличие от привычного безнала. Деньги на карте Сбера — обязательство Сбера. Цифровые рубли — обязательство Банка России. При отзыве лицензии у коммерческого банка остаток на цифровом кошельке не «зависает» в конкурсной массе.
Обратная сторона той же конструкции: средства уходят с баланса банковской системы. Для кредитования экономики это уже не депозитная база, а обязательство ЦБ.

Как проект дошел до 1 сентября

Идея обсуждается с 2020 года. Концепция опубликована в 2021-м. Пилот с реальными операциями идет с августа 2023 года. К лету 2025-го ЦБ отчитывался о более чем 100 тысячах операций: десятки тысяч переводов, оплаты товаров и услуг, исполнение смарт-контрактов.
Первоначально массовый запуск хотели начать в июле 2025 года. Срок сдвинули на сентябрь 2026-го. Набиуллина объясняла это не технологическим сбоем, а доработкой экономической модели и консультациями с банками. «Это проект развивающийся», — говорила она летом 2026 года.
Юридическую рамку массового этапа задал федеральный закон № 248-ФЗ, подписанный в июле 2025 года. Он закрепил трехволновую схему подключения банков и торговли до 2028 года.
То есть 1 сентября — не финиш проекта. Это момент, когда добровольный пилот сменяется обязательством для крупнейших игроков.

Что именно включается завтра

С 1 сентября 12 системно значимых банков обязаны дать клиентам возможность открыть счет цифрового рубля, пополнить его, перевести средства и оплатить товары и услуги. По оценке ЦБ, на эту группу приходится более 80% платежного рынка. В перечень входят Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Т-Банк, ПСБ, Россельхозбанк, Юникредит банк, Райффайзенбанк, Совкомбанк, Московский кредитный банк и «Дом.РФ».
Параллельно доступ должны обеспечить банки, признанные значимыми на рынке платежных услуг. Три из них получили статус только в феврале 2026 года и, по словам Аллы Бакиной, директора департамента национальной платежной системы ЦБ, могут не успеть к дате. Регулятор пообещал им помощь до конца года. Всего к платформе в разной стадии подключения находятся более 130 банков, включая небольшие, у которых обязанность наступит позже.
На стороне торговли правило жестче. С 1 сентября принимать цифровой рубль обязаны компании с выручкой более 120 млн рублей за предыдущий календарный год, если на 1 января 2026-го у них был договор с банком из числа значимых. Среди тех, кто публично подтвердил готовность, — Ozon, Wildberries, «Магнит», МТС, «Аэрофлот», а также крупные операторы связи. МТС, «Ростелеком» и «МегаФон» готовили прием оплаты через собственные платежные контуры.
Дальше закон идет волнами:

с 1 сентября 2027 года — банки с универсальной лицензией и торговля с выручкой от 30 млн рублей;
с 1 сентября 2028 года — остальные банки и продавцы с выручкой от 20 млн;
микробизнес с выручкой менее 5 млн рублей и точки без интернета от обязанности принимать цифровой рубль освобождены.

Отдельно с той же даты банки должны уметь работать с универсальным QR-кодом на базе решения НСПК. Идея простая: один код на кассе вместо нескольких, внутри — СБП, банковские платежные сервисы, позже и цифровой рубль. Бонусы и скидки выбранного способа оплаты сохраняются.
Для человека это выглядит так: в приложении банка появляется раздел «Цифровой рубль». Клиент сам открывает кошелек. Автоматически его никто не заводит, заявления об отказе в МФЦ писать не нужно.

Как пользоваться: лимиты, комиссии, что можно и чего нельзя

Пополнение идет с обычного банковского счета. Курс один к одному. Наличные сначала нужно внести на счет в банке, затем перевести в цифровой кошелек. Обратный путь такой же: сначала вывод на банковский счет, потом снятие в банкомате.
Единственный жесткий лимит для физлица — 300 тыс. рублей в месяц на перевод со своего безналичного счета на цифровой. Бакина называла эту сумму «в среднем достаточной». Распоряжаться уже лежащими на кошельке деньгами можно без потолка: переводы внутри платформы не режут. Сверх лимита кошелек можно пополнять переводами от других людей. У юрлиц лимита на пополнение нет.
Комиссии. Для граждан платежи и переводы бесплатны бессрочно. Для бизнеса нулевой тариф действует до 31 декабря 2026 года. С 2027 года базовая ставка за прием оплаты — 0,3% от суммы, но не больше 1500 рублей за операцию. Это заметно ниже типичного карточного эквайринга в 1–2% и ниже многих тарифов СБП. Платежи в бюджет в цифровых рублях для граждан и компаний идут без комиссии.
Что доступно с первого дня массового этапа: открытие и закрытие счета, пополнение и вывод, переводы по номеру телефона, автопереводы, оплата по QR-коду, расчеты с государством — налоги, пошлины, штрафы. Вклады и кредиты в этой форме денег не появятся.
Офлайн-режим, о котором ЦБ говорил как о будущем аналоге наличных, на старте массового этапа еще не является полноценной заменой купюре. Сейчас без связи операция не проходит. Режим «заранее отложить сумму на телефон и платить без сети» остается в планах, а не в базовом сценарии 1 сентября.

Зачем государству отдельная форма рубля

Публичная аргументация ЦБ собрана вокруг четырех задач.
Первая — дешевые внутренние платежи. Для человека это бесплатный перевод без банковского потолка СБП. Для ритейла — снижение стоимости приема оплаты. Эксперты, которых цитировали «Известия», оценивают экономию бизнеса на комиссиях в диапазоне 40–150 млрд рублей в год по сравнению с классическим эквайрингом, если инструмент наберет оборот.
Вторая — контроль целевого расходования бюджетных денег. Цифровой рубль программируется. Смарт-контракт может разрешить тратить субсидию только на определенный тип товаров, в заданный срок и у заданного круга получателей. В пилоте уже отрабатывали социальные выплаты, субсидии фермерам, компенсации на школьную форму и питание. Для Казначейства это способ видеть движение средств не постфактум по отчетам, а в контуре самой платежной операции.
Третья — устойчивость внутренней платежной инфраструктуры. После 2022 года Россия ускорила строительство контуров, которые меньше зависят от Visa, Mastercard и SWIFT. Цифровой рубль в этой логике — не замена «Мира» и СБП, а еще один слой, который эмитирует и клирит сам ЦБ.
Четвертая — задел под трансграничные расчеты. На старте цифровой рубль работает внутри российской платформы. Международного «включения из коробки» нет. Но регулятор прямо связывал проект с расчетами между центробанками и снижением зависимости от посредников. В связке с цифровым юанем, инициативами БРИКС и двусторонними мостами это выглядит как долгосрочная ставка, а не функция первого дня.
Отдельно стоит политический контраст той же даты. 1 сентября в силу вступают и новые правила оборота криптовалют: лицензирование площадок, лимиты для неквалифицированных инвесторов, запрет использовать крипту как средство платежа внутри страны. Государственная цифровая валюта запускается шире в тот момент, когда частные цифровые деньги жестко отделяют от платежного оборота.

Что это значит для банков

Для кредитных организаций цифровой рубль — одновременно новый канал обслуживания и удар по двум привычным источникам денег: остаткам на счетах и комиссиям.
Когда клиент переводит 100 тысяч с депозита или текущего счета в цифровой кошелек, банк теряет пассив. На платформе ЦБ эти деньги уже не работают в кредитном портфеле. ЦБ это понимает и сам описывал риск оттока ликвидности. Ответ регулятора — поэтапность, отсутствие процента на остаток и лимит пополнения 300 тыс. рублей в месяц. В документах по денежно-кредитной политике Банк России пишет, что при необходимости восполнит ликвидность операциями рефинансирования и не меняет из-за этого операционную процедуру управления ставкой.
Оценки рынка шире. В разных исследованиях потенциальный отток с депозитов закладывали в диапазоне 5–20% при агрессивном сценарии. Сильнее эффект бьет по небольшим банкам: прирост цифрового рубля на 1 млрд там может снять с депозитов больше, чем у системно значимых игроков. По комиссиям пессимистичные оценки доходили до десятков миллиардов рублей в год после окончания льготного периода — это уже история 2027–2028 годов, не первых недель сентября.
Банки это видят. Поэтому параллельно идет дискуссия, которую Набиуллина обозначила открыто: возможны пилоты кошельков не только на балансе ЦБ, но и на балансе самих банков. Если такая модель появится, часть средств вернется в контур кредитных организаций. Пока базовый запуск идет по более жесткой схеме «кошелек на платформе регулятора».
Для инвестора в банковские акции ближайшие кварталы важнее не лозунг «третья форма денег», а три измеримых вещи: скорость перетока остатков, доля эквайринга, которую ритейл уведет на цифровой рубль после введения тарифа 0,3%, и то, компенсирует ли ЦБ выпадающую ликвидность без давления на чистую процентную маржу.

Что это значит для бизнеса и ритейла

Крупному ритейлу и маркетплейсам отказываться нельзя. Среднему — пока можно. Мелкому с выручкой до 5 млн — можно и дальше.
Экономика приема выглядит привлекательно, особенно до конца 2026 года, пока тариф нулевой. Даже после 1 января 2027-го 0,3% с потолком 1500 рублей за операцию дешевле карты. На обороте 1 млн рублей в месяц разница с эквайрингом 2% — это около 17 тыс. рублей экономии; на 3 млн — уже порядка 50 тыс. в месяц. Цифры грубые, но направление понятное.
Технически кассы массово менять не нужно. Достаточно интернета и QR. Универсальный код как раз должен убрать путаницу «какой из трех квадратов сканировать».
Слабое место первого этапа — охват. Обязаны крупные сети и клиенты крупнейших банков. Магазин у дома, рынок, небольшая клиника и значительная часть региональной розницы завтра цифровой рубль принимать не будут. Поэтому «заплатить везде», как картой «Мир», 1 сентября не получится.
Для компаний, которые работают с госконтрактами и субсидиями, интереснее не касса, а смарт-контракты. Пока их на платформе создает сам Банк России, а не произвольный бизнес. Расширение этой функции — один из следующих этапов, и именно он может дать цифровому рублю роль, которой нет у СБП.

Как на это смотрят сами люди

Опросы конца августа дают картину скорее любопытства, чем ажиотажа.
По исследованию ВТБ среди 1,5 тыс. жителей крупных городов, 62% готовы попробовать операции с цифровым рублем. Из них 27% собираются открыть счет сразу, 34% — когда увидят оплату в магазинах. Главный плюс для респондентов — ниже комиссии (59%). 40% отдельно отмечают, что деньги лежат на платформе ЦБ, а доступ есть из разных приложений.
С зарплатой осторожнее. Формально 66% «готовы» получать оклад в цифровых рублях, но без условий согласны только 16%. Остальные ждут бонус, надбавку или прямое решение работодателя либо государства. ЦБ и Минфин подчеркивают: принудительно переводить зарплаты на новую форму денег не будут.
Другие замеры скромнее. Июльский опрос «Выберу.ру» и «Еврокредит.ру» показывал 46% тех, кто планирует пользоваться инструментом, и 18% твердых отказов. Молодежь 18–24 лет заметно лояльнее старших групп.
Это важно для прогноза оборота. До конца 2026 года аналитики не ждут лавины. Денис Астафьев оценивал объем операций ближайших месяцев как десятки, в лучшем случае сотни миллиардов рублей — то есть пилотный масштаб на большой инфраструктуре. К 2030 году тот же круг оценок дает развилку от 4 до 10 трлн рублей оборота, или 3–5% транзакций физлиц, если розничный товарооборот будет около 100 трлн. Разброс широкий, и он честно отражает главное: технология готова, привычка — нет.

Где Россия на мировой карте CBDC

Китайский e-CNY по объему и охвату далеко впереди. К середине десятилетия речь уже шла о сотнях миллионов кошельков и накопленных транзакциях на триллионы юаней; трансграничные пилоты охватывают Гонконг, Юго-Восточную Азию и отдельные коридоры для бизнеса. Европейский цифровой евро все еще в регуляторно-политической стадии. Индия и ОАЭ двигают свои розничные и оптовые контуры.
Российская модель ближе к «розничной CBDC с банками как интерфейсом», чем к оптовой системе только для межбанковского клиринга. Сильная сторона на старте — встроенность в уже привычные приложения и единый QR. Слабая — международное признание. Пока цифровой рубль не с чем «обменять на кассе» за пределами страны. Любой мост с e-CNY или контуром БРИКС потребует отдельных соглашений, валютного контроля и политической воли с обеих сторон.
Для инвестора это означает развилку. Внутри страны проект может относительно быстро стать еще одним дешевым платежным рельсом. Как инструмент обхода санкционных ограничений в торговле он заработает только если появится работающий внешний контур. На 1 сентября этого контура в рознице нет.
Риски, о которых стоит говорить прямо
Прозрачность. ЦБ говорит о банковской тайне и добровольности. Одновременно сама конструкция дает регулятору полную историю операций на собственной платформе. Для борьбы с отмыванием и контроля бюджета это плюс. Для тех, кто ценит невидимость наличных, это минус. Цифровой рубль не анонимен, как купюра.
Программируемость. Смарт-контракт полезен, когда субсидию нельзя потратить на что попало. Тот же механизм теоретически позволяет ограничить, на что и когда можно тратить конкретную сумму. Закон и ЦБ подчеркивают, что оператор не должен диктовать, как пользователь распоряжается деньгами, вне рамок закона и договора. Насколько эта граница устоит в практике бюджетных выплат — вопрос не технический, а политический.
Киберустойчивость. Платформа централизованная. Это проще в управлении, чем распределенный реестр, и создает иной профиль риска: ценность цели выше, точек отказа меньше. ЦБ годами готовил контур, но массовый вход миллионов клиентов — всегда проверка на нагрузку, мошенничество и социальную инженерию. Сценарий знаком по СБП и картам: инструмент новый, схемы обмана под него появятся в первые же недели.
Банковская маржа. Если дешевый платеж и «безопасный кошелек ЦБ» начнут перетягивать операционные остатки, банки ответят либо более высокой ставкой по вкладам, либо более дорогим кредитом, либо новой комиссионной линейкой вокруг сервисов, которых у цифрового рубля нет — кредиты, накопительные счета, подписки, премиальное обслуживание.
Нулевой интерес на остатке. Это сознательный дизайн, чтобы не убить депозитный рынок. Для пользователя это аргумент не хранить на кошельке «подушку», а держать там ровно столько, сколько нужно для платежей. Если так и случится, страхи об обвале пассивов банков окажутся преувеличены.

Что не случится 1 сентября

Не исчезнут наличные. ЦБ не объявлял отмену купюр.
Не произойдет автоматической конвертации зарплат и пенсий.
Не появится полноценный международный цифровой рубль для туристов и импортеров.
Не откроется вклад «цифровой рубль 16% годовых».
Не заменится СБП. Скорее, на кассе появится еще один способ внутри того же QR.
Не случится мгновенного перетока триллионов. Инфраструктура рассчитана на миллионы клиентов, живые остатки на пилотных счетах до старта измерялись скромными десятками миллионов. Масштаб и привычка — разные вещи.

Практический вывод для трех аудиторий

Гражданину. Если вы клиент крупного банка, 1 сентября в приложении можно открыть кошелек за пару минут. Имеет смысл попробовать на небольшой сумме: перевод знакомому, оплата у сети, которая точно принимает, платеж в бюджет. Держать там все сбережения бессмысленно — процента нет. Лимит 300 тыс. в месяц с одного банковского счета стоит учитывать, если захотите перевести сразу крупную сумму.
Бизнесу. Крупному ритейлу и сервисам с выручкой выше 120 млн нужно проверить договор с банком и готовность кассового контура. Среднему — считать экономику: до конца года прием бесплатный, с 2027-го 0,3% все равно выгоднее карты. Тем, кто живет на субсидиях и госконтрактах, стоит отдельно следить за смарт-контрактами: именно там цифровой рубль может стать не «еще одним QR», а условием получения денег.
Инвестору. Короткий горизонт — нейтральный или слабо негативный для банковской маржи и эквайринговых доходов, если переток пойдет быстрее ожиданий. Средний горизонт — плюс для крупного ритейла и платежных интерфейсов, которые встроят новый способ без потери трафика. Длинный горизонт зависит не от кнопки в приложении Сбера, а от того, появится ли у цифрового рубля внешний контур расчетов. Пока это ставка на инфраструктуру, а не на курсовой актив.

Цифровой рубль 1 сентября не переписывает денежную систему за ночь. Он ставит рядом с привычным безналом счет, который принадлежит клиенту, но живет у государства. Насколько этим счетом будут пользоваться, решит не закон, а простая вещь: удобнее ли это карты и СБП в обычной покупке. Первые недели осени как раз и покажут, есть ли у третьей формы рубля спрос — или пока только обязательная инфраструктура.
Т-Технологии - рынок пока не верит в рост

Сегодня у меня на столе отчет Т-Технологии $T за первое полугодие 2026 года. Бизнес растет, но при этом рынок оценивает его значительно дешевле, чем ранее. Будем разбираться.

🏦 Итак, чистая выручка в отчетном периоде выросла на 26% до 414,2 млрд рублей. В условиях снижения ключевой ставки мы наблюдаем классический банковский эффект: стоимость пассивов переоценивается вниз гораздо быстрее, чем доходность активов.

При этом число активных клиентов выросло всего на 2% до 34,3 млн человек. Основной драйвер сейчас в другом: чистая выручка на одного активного клиента за полугодие увеличилась на 23%. То есть компания всё лучше монетизирует существующую аудиторию через cross-sell. B2B-клиентов стало больше на 11%.

Кредитный портфель за год вырос на 25% до 3,46 трлн рублей. Обычно такой быстрый рост выдачи заставляет инвесторов нервничать из-за риска ухудшения платёжной дисциплины заемщиков, но здесь неприятных сюрпризов нет. Стоимость риска снизилась с 6,7% до приемлемых 4,7%.

За этот рост приходится платить высокую цену. Операционные расходы ускорились, прибавив 22%. Коэффициент Cost-to-Income составил 47,4%. Экосистема требует постоянных вливаний в технологии, маркетинг и новые вертикали.

Чистая прибыль сократилась на 7% до 74,5 млрд рублей. При этом операционная чистая прибыль, очищенная от влияния инвестиций в Яндекс, прибавила 32% до 98,6 млрд.

🧮 Теперь к оценке. При котировке около 255 рублей мы получаем мультипликаторы P/B около 0,9х и P/E около 3,5х. За последние четыре квартала приходится примерно 17,4 рубля выплат на акцию дивидендами. Текущая дивидендная доходность составляет около 6,8%. Компания при этом сохраняет ориентир на рост дивиденда более чем на 20% в 2026 году.

Покупать Т только ради дивидендов смысла мало. Основная ставка здесь - на рост прибыли и последующее повышение мультипликаторов. Компания с ROE около 28%, ростом операционной прибыли выше 20% и растущим капиталом торгуется меньше одной балансовой стоимости. Это выглядит дешево.

Причины дисконта понятны: высокая ставка, быстро растущий кредитный портфель, стоимость риска около 5%, большие инвестиции и усложнение группы. Но при сохранении нынешней динамики Т-Технологии остаются одной из самых интересных историй роста в финансовом секторе. Особенно если ставка продолжит снижаться, а «Точка» и «Авто.ру» начнут приносить обещанный эффект.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо!

Т-Технологии - рынок пока не верит в рост

Первичное размещение — это не всегда халява. Разбираем все риски и секреты

Инвестиции в облигации остаются классикой: этот инструмент используют как новички, так и опытные игроки. Участие в первичном размещении дает дополнительный доход, но только при условии, что инвестор понимает нюансы таких предложений и может отличить выгодное от заведомо проигрышного.

Зачем компании выпускают облигации? В первую очередь — чтобы занять деньги на комфортных для себя условиях. Банковский кредит часто оказывается дороже и менее гибким, а выпуск бумаг позволяет эмитенту самому задавать параметры: сумму, процентную ставку и сроки.

И это не единственный плюс. Первичное размещение создает информационный шум вокруг компании: о нем пишут СМИ, говорят эксперты, инвесторы начинают присматриваться к бизнесу. Часто это становится первым шагом перед более серьезным событием — выходом на IPO. Долговой рынок позволяет компании «показать себя» инвестиционному сообществу, и только затем выходить с акциями.

Какие бывают первичные размещения:

• Букбилдинг;
• Аукцион по ставке купона;
• Аукцион по цене размещения;
• Прямое размещение или режим Z0 (параметры выпуска фиксированы).

На российском рынке наиболее распространены букбилдинг и прямые размещения — особенно у эмитентов с более низкими рейтингами.

Как на этом можно заработать?

• Букбилдинг часто оказывается лучшим выбором для тех, кто хочет войти в облигации с хорошей доходностью до их появления на вторичке и при этом сохранить контроль. В ходе сбора заявок эмитент и организатор видят реальный спрос. Если интерес высокий, итоговая ставка купона может оказаться ниже первоначального диапазона, и вы зафиксируете доходность, более выгодную для эмитента (но не факт, что для вас).

Здесь важно помнить: если спрос окажется избыточным, ставку могут снизить, и ваша заявка с более высокой доходностью может не сработать. К тому же при высоком спросе вашу заявку могут удовлетворить не полностью — так работает аллокация.

• Аукцион по ставке купона подойдёт тем, кто не боится неопределённости и хочет жёстко зафиксировать свою ставку. Вы подаёте заявку с конкретной цифрой, и если она оказывается ниже ставки отсечения, установленной эмитентом, — бумага ваша. Риск в том, что если все подадут слишком низкие ставки, эмитент может удовлетворить их все, и тогда объём размещения сформирует буквально пара крупных игроков. Для розничного инвестора это означает, что шансы на получение бумаг могут стать минимальными.

• Аукцион по цене размещения встречается реже. Он может быть интересен, если вы уверены в эмитенте и хотите заранее зафиксировать цену покупки, зная, что ставка купона уже определена. Вы выбираете цену — выше или ниже номинала, — и если эмитент её принимает, сделка состоялась. Риск: если спрос низкий, эмитент может не утвердить вашу цену, и заявка останется неисполненной.

• Прямое размещение (режим Z0) — самый прозрачный вариант. Эмитент заранее фиксирует все параметры: купон, объём, цену, срок. Инвестор подаёт заявку, и она исполняется в тот же день (расчёты T+0). Если в первый день весь объём не раскупили, размещение продолжается — можно «докупать» бумаги на первичке, пока выпуск полностью не выберут или не истечёт установленный срок.

Как видите, универсального рецепта не существует — каждый формат имеет свои сильные стороны, и выбор зависит от вашей стратегии, готовности к риску и конкретной ситуации. В разных обстоятельствах выигрывает свой подход.

Покупая облигации, важно помнить: риск — неотъемлемая часть этого инструмента, и он растёт вместе с доходностью. От выбора эмитента зависит многое — вплоть до сохранности ваших средств. В условиях растущего числа дефолтов я настоятельно рекомендую прочитать мой пост, в котором разобраны ключевые моменты выбора надёжных заёмщиков.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Первичное размещение — это не всегда халява. Разбираем все риски и секреты

Депозит как база инвестиций

🔥 Инвестиции начинаются с базы: почему вклад — твой первый шаг к капиталу? 🏦💰

Привет, друзья! Мы продолжаем нашу «Азбуку инвестора». Урок №3.

Спойлер: речь пойдет не о бирже, акциях и волатильности. Поговорим о том, с чего реально НАЧИНАЕТСЯ финансовая грамотность. Не одной биржей инвестиции полнятся.

📌 Инвестиции — это не только фондовый рынок.

Да, где-то доходность выше, где-то ниже. Но база на то и база, чтобы быть простой, понятной и надежной. Риск? Минимальный. Доход? Стабильный.

Имя этому инструменту — ВКЛАД (или депозит).

Это счет в банке, где вы «замораживаете» деньги на четкий срок, а в конце получаете тело вклада + проценты. Все ставки всегда указываются в % годовых. На момент написания поста средние ставки по вкладам — 13–15% в зависимости от срока.

Но не всё так скучно! Тут есть свои лайфхаки. Ими и делюсь 👇

🔐 Главный закон безопасности:

Сумма во всех банках из реестра ЦБ застрахована до 1,4 млн рублей. Если банк лопнет — вы получите свои деньги обратно (включая проценты) в пределах этой суммы.
👉 Логика простая: 1 банк = лимит 1,4 млн. Хотите больше? Делите между банками.

💰 Лайфхак №1. Смотрите в сторону небольших банков

Сейчас конкуренция за клиентов бешеная. Сбер, Т-Банк, ВТБ — это надежно, но за «громкое» имя вы часто недополучаете 1–3% годовых.

Разница в 2% кажется мелочью? А теперь умножьте на срок и сумму. В долгосроке это ОЧЕНЬ «роляет» 😄

Примеры из жизни:
✔ Недавно в ОТП поймал ставку 22% на 50 000₽ на 3 месяца.
✔ До этого в АК Барс Банке — 16% на 4 месяца.
✔ А когда ключ был высоким, я открывал вклады под 30–31% годовых (эх, было время 😌).

⏱ Лайфхак №2. Не ленитесь на 5 минут

Знакомые говорят: «Зачем париться ради 300–500–1000 рублей?»

Ребята, какая парилка? Банкинг в РФ развит шикарно — всё открывается онлайн за 5 минут. Если вы зарабатываете 500 рублей за 5 минут — ок, вопросов нет. Но таких — единицы. А большинству эти 5 минут принесут +500₽ сверху. Считайте сами.

🎁 Лайфхак №3. Маркетплейсы и бонусы — ваше всё

Сейчас появились платформы-агрегаторы (например, от Мосбиржи). Там регулярно:

· акции,
· промокоды на повышенную ставку,
· бонусы за первый вклад.

Последние пару лет те, кто заморочился с банками и бонусами, заработали больше многих инвесторов на бирже. И уж точно, больше огромного числа Аналитиков (Если вы понимаете о ком я) . А с учётом реинвестирования — вообще космос 🚀

И да: бонусы можно брать не только себе, но и на близких родственников. А за приглашение друга в банк часто дают доп. кэш. Уточняйте в чатах банк приложений — там всегда есть вкладка «Приведи друга».

НЕ ИИР

Ваши деньги — ваша ответственность. Но если не тратить лишних нервов и уделять несколько минут в месяц — банковский вклад может стать отличной подушкой или стартовой базой для большого пути.

Важные новости - выходят не только тут! Подпишись! 😍

$SBER $SBERP $VTBR $T $CBOM $MOEX

#вклады #депозиты #финграм #новичкам

Черный понедельник: есть ли надежда остановить дальнейший обвал рынка?

Российский рынок акций продолжает удивлять своей иррациональностью. Инвесторы настолько поглощены тревогой, что перестали замечать очевидные позитивные сигналы — удорожание нефти и ослабление рубля не оказывают привычной поддержки.

Индекс МосБиржи с пугающей скоростью обновляет минимумы: за неделю он потерял почти 9%, закрывшись на отметке 1956 пунктов, а на вечерней сессии уходил к 1937. С начала марта рынок обвалился уже на треть.

Давление усилится: дивидендные гэпы по Сберу, ВТБ, ДОМ РФ и Ростелекому в сумме уронят индекс еще примерно на 47 пунктов. На торгах выходного дня банковский сектор пытался отыграть гэп, но хватит ли сил на отскок в основную сессию — большой вопрос. По-моему, Сбер выглядит интереснее ниже 240 рублей, а текущие цены на фоне накопившихся проблем не кажутся максимально привлекательными.

В начале недели возможен технический отскок — акции действительно сильно перепроданы. Но хватит ли сил у рынка, когда фундаментально все против: геополитика, санкции и жесткая риторика ЦБ. Шансов на снижение ставки в этот раз почти нет, максимум — пауза с жестким сигналом. Более того, обновленный макропрогноз регулятора может оказаться важнее самого решения по ставке.

Нефть за неделю заметно подорожала на фоне эскалации на Ближнем Востоке: США усилили удары по Ирану и объявили блокаду портов, Иран атакует американские базы, движение по Ормузскому проливу практически остановлено. Иранцы уже пригрозили перекрыть еще и Баб-эль-Мандебский пролив, что может вызвать новый скачок нефтяных цен. Это могло бы поддержать рынок, но сейчас инвесторы игнорируют и это.

Тем временем в США обсуждают новый законопроект о «адских санкциях» против банков, энергетики и покупателей российской нефти, но Трамп хочет сохранить за собой право вето на их введение. В ЕС, напротив, обсуждение 21-го пакета забуксовало — споры вокруг СПГ и потолка цен в $44,10 за баррель, который продлили до 23 июля.

Заседание ЦБ станет ключевым триггером. Недельная инфляция замедлилась до 0,17%, но топливные риски никуда не делись. Жесткий сигнал регулятора может обрушить индекс к новым минимумам. Падать есть куда: февраль 2022 года — 1681 пункт, сентябрь 2022-го — 1841. Так что ловить дно сейчас — занятие рискованное.

Последняя недельная свеча оказалась самой большой за весь период падения — это может говорить о скором техническом отскоке или, наоборот, об ускорении обвала.

В ближайших постах планирую подробно разобрать свою стратегию на текущую неделю: покажу, какие бумаги уже находятся в портфеле и в каких активах готов наращивать позиции. Подход у меня преимущественно консервативный, поэтому основу портфеля составляют облигации — здесь и длинные ОФЗ, и корпоративные выпуски, и бумаги из сегмента ВДО. Впрочем, долговой рынок сейчас тоже далёк от стабильности, и я не исключаю, что отдельные позиции могут создать избыточную волатильность.

Триггеры для нарастания дефолтов множатся, и к чему это может привести, я тоже хочу отдельно разобрать. Именно поэтому на этой неделе планирую расстаться с выпусками двух эмитентов — для меня они перестали соответствовать приемлемому уровню риска, и дальнейшее удержание выглядит неоправданным. Следите за обновлениями: постараюсь изложить всё максимально предметно и без воды.

• Лидеры: Астра
#ASTR (+6,1%), Транснефть #TRNFP (+5,4%), ВТБ #VTBR (+2,3%), Совкомфлот #FLOT (+2,2%).

• Аутсайдеры: Whoosh
#WUSH (-9,9%), ЕвроТранс #EUTR (-9%).

20.07.2026 - понедельник

•
#CHMF операционные и финансовые результаты за 1П 2026 года
•
#TRNFP закрытие реестра по дивидендам 204.17 руб
•
#SBER закрытие реестра по дивидендам 37.64 руб
•
#VTBR закрытие реестра по дивидендам 9.71 руб
•
#RTKM закрытие реестра по дивидендам 2.71 руб
•
#BAZA закрытие реестра по дивидендам 7.2 руб

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.

'Не является инвестиционной рекомендацией

Черный понедельник: есть ли надежда остановить дальнейший обвал рынка?

Брокеры исчезнут? Нет. Но рынок превратится в “финансовый Wildberries”

Самая смешная ошибка рынка – думать, что цифровой рубль нужен ради удобных переводов. Нет. Он нужен для того, чтобы сократить путь денег.

Сегодня инвестиции – это поход в МФЦ образца 2012 года. Сначала регистрация, потом анкета, банковский перевод, ожидание зачисления. Потом подтверждение. Потом еще комиссия. И после этого регуляторы удивляются, почему люди держат деньги на депозитах. Цифровой рубль вместе с ЦФА вообще меняют логику сделки.

Деньги и актив соединяются напрямую. Не через длинную цепочку посредников, а через интерфейс. Получается эдакая модель “финансового роутера”. Не брокера в классическом смысле, а платформы, которая просто соединяет деньги инвестора и актив. Одним кликом. В такой модели клиент не переводит деньги, а даёт доступ к кошельку! Брокер перестаёт быть хранителем средств и становится интерфейсом и о чудо, инвестиция происходит в один шаг и в один клик! Это радикально меняет экономику рынка.

Если сегодня вход и выход в сделку могут стоить 5-6% совокупно, то в новой модели появляется возможность снизить комиссию до 1-2% и ниже за счёт автоматизации и устранения посредников. Но главный эффект конечно не в снижении комиссии, а в росте конверсии. Если сократить путь инвестора с 7 шагов до 1, конверсия из регистрации в сделку может вырасти с 30% до 90%, а это означает кратный рост объема рынка без привлечения новых денег! И вот тут начинается революция!

Возьмем для примера российский pre-IPO рынок. Бумаги сложно купить. Сделки долгие. Комиссии огромные. Документов – как при продаже квартиры. Именно поэтому рынок маленький. А теперь представьте, что покупка доли в активе занимает столько же времени, сколько заказ такси. Вот куда идет рынок. ЦФА уже показывают эту модель: выпуск быстрее, структурирование проще. Выплаты можно автоматизировать, даже риск можно “зашить” внутрь инструмента. Мосбиржа и крупнейшие банки уже давно тестируют инфраструктуру ЦФА. Потому что все понимают – старая модель слишком тяжелая.

Но есть проблема. Если инвестиция происходит в один клик – зачем инвестору половина нынешней инфраструктуры? Вот это то, что рынок пока боится произнести вслух. Потому что в новой модели выигрывает тот, кто быстрее и проще соединит деньги и актив. А количество лицензий и этажей в Москва-Сити вообще не при делах.

Продолжение следует…

#цифровойРубль
https://t.me/ifitpro

Сколько на самом деле зарабатывают инвесторы?


Банк России проанализировал результаты розничных инвесторов за период с 2023 по 2025 год. В исследование попали клиентские портфели стоимостью от 10 тыс. до 10 млн руб.

Результат получился довольно неожиданным. Средняя годовая доходность составила всего 2,9%.
При этом картина оказалась очень неоднородной.

🔹 5% инвесторов получили убыток более 10% годовых.
🔹 Около трети участников либо потеряли небольшую часть капитала, либо фактически остались при своих.
🔹 В плюсе оказались 63% инвесторов.

Но есть важный нюанс. Среди тех, кто заработал, большинство показали доходность от 0,1% до 6,7% годовых. Это ниже индекса полной доходности государственных облигаций RGBITR.

Опережающую доходность смогли показать лишь 13% инвесторов. Их результаты находились в диапазоне от 6,7% до 17,2% годовых. А заработать больше доходности индекса акций Московской биржи с учетом дивидендов удалось только 9% участников исследования.

Отдельно ЦБ отметил интересную закономерность. Лучшие результаты показывали инвесторы, которые использовали паевые инвестиционные фонды. Средняя доходность ПИФов для неквалифицированных инвесторов за последние три года составила 17,9% годовых. А вот производные инструменты чаще ухудшали итоговый финансовый результат.

🤔 Интересно, что в мартовском обзоре 2026 года Банк России также обращал внимание на концентрацию портфелей. Многие инвесторы предпочитают ограниченный набор наиболее популярных акций, что повышает зависимость результата от отдельных бумаг и может негативно сказываться на доходности.

Есть и еще один важный момент. В исследовании не учитывались некоторые выплаты по активам, если дивиденды и купоны сразу перечислялись на банковский счет инвестора. Поэтому фактическая доходность части клиентов могла оказаться выше.

📌 Почему так происходит?

Банк России в своих предыдущих исследованиях неоднократно отмечал, что частные инвесторы часто покупают активы после сильного роста и продают после существенного снижения. Проще говоря, заходят в рынок тогда, когда всем уже хорошо, а выходят тогда, когда становится страшно.

Именно поэтому проблема часто оказывается не в выборе конкретной акции, а в поведении инвестора. Попытки постоянно угадывать движение рынка, частые сделки и использование сложных инструментов нередко приводят к тому, что итоговый результат оказывается значительно хуже ожидаемого.

😅Хотя владельцы некоторых портфелей в 2026 году сейчас наверняка мечтают хотя бы попасть в категорию "остались при своих". Посмотрим, что покажет статистика по итогам 2026 года.

А вам удалось попасть в те самые 9% инвесторов❓️

Ставьте 👍

#обзор_рынка
©Биржевая Ключница

Сколько на самом деле зарабатывают инвесторы?

Дайджест новостей 08.06.26

📊 Обзор рынка: прогнозы, ставки и новые фавориты

Приветствую, коллеги! Проанализировал для вас сводку главных новостей российского рынка за последние дни. Делюсь самым важным. 👇

📈 Макроэкономика и стратегии
Аналитики АТОНа ожидают восстановления индекса Мосбиржи до 3300-3500 пунктов в 2026 году . Главный драйвер — снижение ключевой ставки: к концу года прогнозируют 12% . На этом фоне деньги будут постепенно перетекать с депозитов на фондовый рынок.

У меня на этот счет мнение сдержанное, но, подозреваю, что аналитики в очередной раз, просто делают ставку в пользу завершения нашего основного события.

Кстати, там Иран - опять решил долбить по Израилю, кажется, что наша нефтянка - по-прежнему будет поддержана.

🏦 Банковский сектор

· Сбер ( $SBER ): Рекордная чистая прибыль за 2025 год (1,69 трлн руб.) позволяет ожидать дивиденд около 37,3 руб./акцию (доходность ~12%) .
· ВТБ ( $VTBR ): ВТБ также входит в число самых популярных бумаг у частных инвесторов — возможно, благодаря ожиданию восстановления метрик на фоне снижения ключевой ставки .

🛒 Ритейл и IT

· Яндекс ( $YDEX ) и Озон ( $OZON ) остаются главными фаворитами в секторе IT и e-commerce. Аналитики видят потенциал роста в 50-70% к целевым ценам .
· X5 Group ( $X5 ) выпала из топа-10 аналитиков ВТБ: ожидается замедление роста выручки и давление на рентабельность .

💎 Металлургия и сырье

· Полюс ( $PLZL ) и Норникель ( $GMKN ) — главные бенефициары ралли в металлах и геополитической неопределенности. Входят в топ как по прогнозам, так и по реальному спросу инвесторов .

📌 Не является индивидуальной инвестиционной рекомендацией. Всегда проводите собственный анализ перед покупкой.

В посте - субъективное мнение автора
Не ИИР

#новости #дайджест #хочу_в_дайджест #новичкам #акции

Дайджест новостей 08.06.26

МТС-Банк - отличное начало года

В условиях жесткой ДКП и структурных сдвигов в экономике, банковский сектор выглядит куда более устойчиво. 2025 год многие банки завершили с рекордной прибылью, а вот динамика финансовых результатов в начале 2026 года стала замедляться. Но МТС-Банк $MBNK не только кратно нарастил метрики, но и улучшил общую эффективность. Обо всем по порядку.

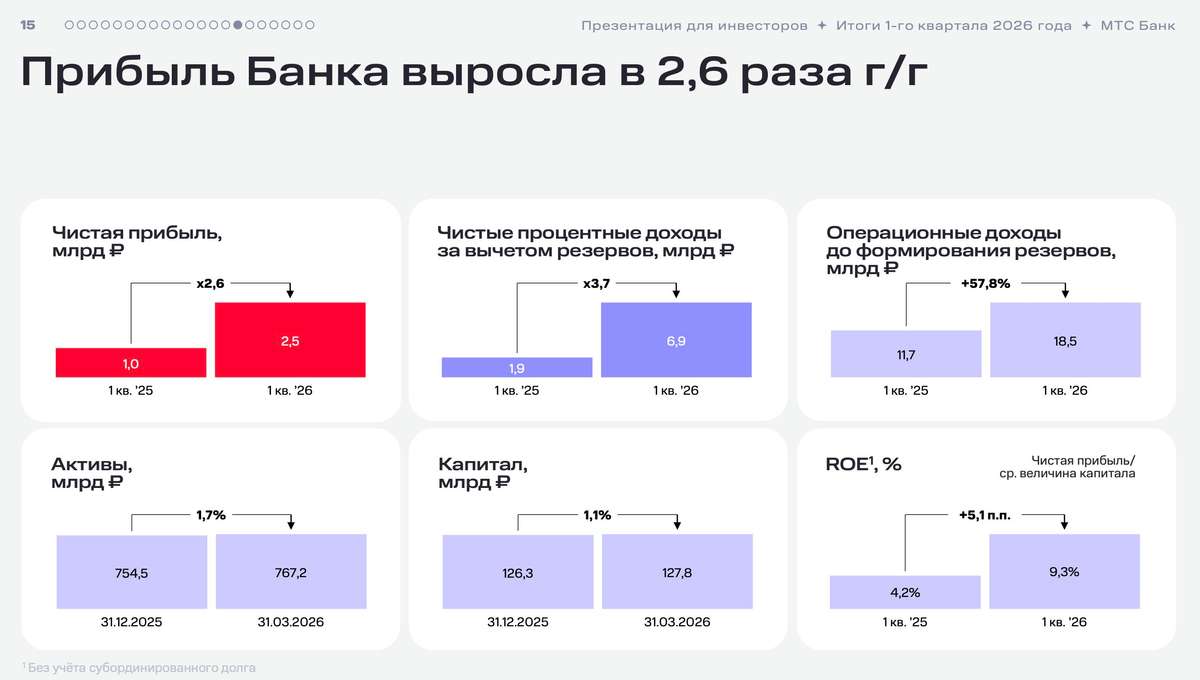
📱 Итак, чистые процентные доходы банка за первый квартал 2026 года после резервов увеличились в 3,7 раза до 6,9 млрд руб., а процентная маржа подскочила на 2,3 п.п. до 8,1%. Этого удалось достичь за счет снижения стоимости фондирования на 3,1 п.п. до 13,3%.

МТС-Банк улучшает эффективность этого сегмента благодаря фокусу на высокодоходных продуктах и оптимизации пассивов. Также порадовал значительный рост портфеля текущих счетов на 66,8% до 91,2 млрд рублей. Его доля в пассивах увеличилась сразу с 11% до 14%, что создает хороший задел для роста в будущем.

Данная трансформация в направлении daily banking, а также повышение лояльности по дебетовым картам МТС Деньги все больше вовлекает клиентов в контур банка. Ну а синергетический эффект от взаимодействия с телекомом еще больше драйвит доходы.

Чистые комиссионные и прочие непроцентные доходы продолжают расти, только за первый квартал увеличились на 37,9% до 4,2 млрд рублей.
Банк успешно масштабирует свою клиентскую базу (число активных клиентов выросло на 53% и достигло 4,6 млн человек) и улучшает ее эффективность. Главное, чтобы количество соответствовало качеству.

📊 Но и тут у МТС-Банка все хорошо. CIR (Cost to Income Ratio) снизился на 2,9 п.п. до 36,6%, а чистая прибыль выросла в 2,6 раза до 2,5 млрд рублей. При этом нормативы достаточности капитала банк соблюдает с запасом. По состоянию на 1 апреля 2026 года достаточность общего капитала Н1.0 составляла 12,3%. Запас действительно есть, поэтому не переживаю за его устойчивость.

МТС-Банк продолжает развиваться, наращивает показатели классических сегментов и внедряет новые (то же инвестиционно-банковское направление на рынке долгового капитала (DCM). Отчет за первый квартал показал очень достойные результаты, старт года выдался на славу. Продолжаем следить за банком и ждем притока ликвидности в рынок, которая должна бы закрыть недооценку акций к справедливым значениям.

❗️Не является инвестиционной рекомендацией

♥️ Если статья оказалась полезна, ставьте ей лайк. Спасибо!

МТС-Банк - отличное начало года

Российский рынок отскочил, но выше 2800 не пускают: чего ждать дальше?

Начало торговой недели порадовало российский рынок положительной динамикой. МосБиржа закрылась на уровне 2784,32 (+0,86%), РТС — 1114,12 (+2,14%). Основными драйверами выступили высокие нефтяные котировки и стабилизация рубля после недавнего укрепления.

Долгожданный отскок состоялся, однако он сопровождается низкой торговой активностью. Покупатели фокусировались на голубых фишках с максимальным весом в индексе: Сбер, Газпром, Лукойл, Норникель.

Устойчивый подъём выше 2800 выглядит нереалистичным на текущий момент. Чтобы выйти из привычного коридора 2750–2800, рынку нужны дополнительные драйверы, которых пока нет.

📍 Час Х приближается: Котировки Brent удерживаются в районе $110 за баррель на фоне напряженности вокруг Ирана. Вашингтон в ультимативной форме требует разблокировать Ормузский пролив до ночи 7 апреля, угрожая точечными ударами по энергетической и транспортной инфраструктуре.

Одновременно с этим через посредников обсуждается 45-дневное перемирие, однако, по оценкам экспертов, вероятность прорыва в ближайшие часы низка.

Очевидно, что Трамп, стремится к быстрому выходу из военной фазы: высокая нефть бьёт по его рейтингам, а публичные жёсткие заявления лишь маскируют эту уязвимость. Решающий фактор — сможет ли Иран предложить условия, которые Трамп сможет «продать» как победу.

📍 Добровольные пожертвования: На встрече с Путиным бизнес обсуждал налог на сверхприбыль (windfall tax) как способ закрыть дыру в бюджете. Идея всплыла после того, как один из предпринимателей заявил о добровольном взносе. Но и Кремль, и РСПП считают, что такие платежи не должны быть принудительной системой — только частной инициативой.

Глава РСПП Шохин отметил, что механизм windfall tax уже прописан в законодательстве, но загвоздка в том, что у многих компаний сейчас нет прибыли — они в убытках. Однако есть сектора, которых это может коснуться, и разговоры об этом ходят не первый день. Это сектор удобрений, золотодобычи и банковский. Стоит отметить и энергетический сектор: если судить по недавней волне годовых отчётов, его финансовые показатели выглядят весьма уверенно.

📍 Из корпоративных новостей:

Фикс Прайс СД дивиденды за I кв 2026 года 0,11 руб/акцию (ДД: 17%) ВОСА — 8 мая. Отсечка — 19 мая.

Новатэк учредил компанию для строительства собственных судов и плавучих конструкций.

Ламбумиз РСБУ 2025 год: Выручка ₽2,78 млрд (+1,3%), Чистая прибыль ₽0,2 млрд (-27,9% г/г).

Озон СД 9 апреля рассмотрит рекомендацию по дивидендным выплатам по итогам 2025 г.

Совкомбанк дочерняя компания B2B-РТС планирует направлять на дивиденды 80% прибыли в 2026 году.

ЭсЭфАй погасило казначейские акции в размере 3,2% уставного капитала.

• Лидеры: Фикс Прайс
#FIXR (+8,48%), ОВК #UWGN (+7,15%), ММК #MAGN (+4,43%), ЮГК #UGLD (+3,16%).

• Аутсайдеры: Россети Волга
#MRKV (-3,6%), Novabev #BELU (-2,18%), Самолет #SMLT (-2,05%), ВК #VKCO (-1,24%).

07.04.2026 - вторник

•
#POSI Позитив финансовая отчетность за 2025 год, день инвесторов
•
#PIKK Пик СД примет рекомендации по оферте "Недвижимых активов"
•
#GCHE Черкизово закрытие реестра по дивидендам 229,37 руб. (дивгэп)
•
#GEMA ММЦБ cобрание акционеров по допэмиссии
•
#YDEX Яндекс презентация обновления Алисы AI
•
#DATA Arena Day - ежегодная ИТ-конференция
•
#UPRO Юнипро собрание акционеров.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Российский рынок отскочил, но выше 2800 не пускают: чего ждать дальше?

Деньги потекли из нефти в банки: что будет дальше в преддверии заседания ЦБ

Торги на российском рынке завершились уверенным ростом: индексы прибавили 1,22%, а индекс Мосбиржи впервые за полгода пробил отметку в 2900 пунктов, поднявшись до 2937 пунктов.

Утро понедельника выдалось "жарким" для нефтяных трейдеров: Brent взлетела на четверть, добравшись до психологической отметки $120 и обновив максимумы с середины 2022-го.

📍 Рынки лихорадит из-за эскалации на Ближнем Востоке: теперь все смотрят на Ормузский пролив. Это главная нефтяная артерия планеты, через которую идет пятая часть всей мировой нефти.

Если конфликт надолго перекроет дорогу танкерам, Азия окажется под ударом первой — слишком уж она зависит от сырья из этого региона. Крупные игроки уже начали сокращать отгрузки, а страх перед затяжными перебоями разгоняет цены дальше

Текущая ситуация на сырьевых рынках создает для России благоприятную конъюнктуру, однако важно понимать временный характер этого окна возможностей.

📍 Основное давление конфликт оказывает на США: внутренние цены на бензин взлетели на 17%, что напрямую угрожает рейтингам действующей администрации. Пока G7 и МЭА заняли выжидательную позицию, отложив решение о вмешательстве в рынок.

Параллельно с этим нарастает угроза со стороны финансового рынка: Япония, владеющая колоссальным объемом американского госдолга, стоит перед необходимостью срочной репатриации капитала.

Потенциальный сброс японских облигаций может обрушить всю финансовую пирамиду США, вызвав рост ставок и панику среди остальных держателей долга. Для нас главная задача сейчас — извлечь максимальную выгоду из этого стечения обстоятельств.

Ближний Восток перетянул одеяло на себя: новый раунд переговоров по Украине, который американская сторона анонсировала на эту неделю, снова отложен. По словам Зеленского, сейчас все ресурсы и внимание партнеров брошены на иранский конфликт. Ранее в прессе мелькала информация о возможной встрече 11 марта в Стамбуле, однако в Турции это официально не подтверждают.

📍 Одного телефонного звонка оказалось достаточно, чтобы охладить нефтяной рынок: после беседы Путина с Трампом цены рухнули до $86. Инвесторы, видимо, поверили в возможность деэскалации на Ближнем Востоке. По словам Ушакова, Путин изложил Трампу свое видение урегулирования иранского конфликта, опираясь на разговор с элитами Залива. В ходе беседы президент РФ также акцентировал внимание на успехах российской армии в зоне СВО, намекнув, что Киеву пора задуматься о мире.

В моменте на этих новостях наблюдалась перекладка средств из нефтяных компаний во внутренних игроков, в частности в банковский сектор. Хотелось бы увидеть развитие этого импульса в преддверии заседания ЦБ — особенно в эмитентах, наиболее подверженных влиянию подобных событий. Все шансы для этого есть, главное, чтобы инфляционные данные в оставшиеся две недели не подвели.

10.03.2026 - вторник

•
#T T-Технологии ВОСА по сплиту акций в соотношении 1:10
•
#YDEX Яндекс СД рассмотрит вопрос о выплате дивидендов за 2025 год.
•
#FEES Россети будут рассмотрены ключевые вопросы, касающиеся деятельности компании
•
#ABIO Артген будут обсуждаться важные вопросы, касающиеся управления компанией.
• $EUTR ЕвроТранс будут обсуждены важные вопросы, включая утверждение плана работы на 2026 год
• $AFLT Аэрофлот будут обсуждаться вопросы безопасности полетов, развития сервиса.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Деньги потекли из нефти в банки: что будет дальше в преддверии заседания ЦБ