Пользователи краудлендинговой платформы

Как выглядит современный рынок краудлендинга?

Мы уже писали, что краудлендинг – новый вид инвестирования, с одной стороны, и привлечения средств – с другой. Банк России отчитывается о 65 операторах краудлендинговых платформ на сегодня. Объем же привлеченных через краудлендинг средств уже к концу 2023 года составлял 27,5 млрд рублей.

В 2023 году инвесторы краудлендинговых платформ получили в среднем 18% годовых. Напомним, что размер ключевой ставки в прошлом году постепенно повышался с 7,5% до 16%, то есть в среднем составлял 12%. Получается, инвесторы краудлендинговых платформ получили на 6% годовых больше при вложении в проекты малого и среднего бизнеса, чем если бы они положили эти деньги на банковский депозит.

Портреты инвесторов краудлендинговой платформы

Чаще всего инвесторами выступают физические лица, такие, как наш герой Степан. Их больше половины. Остальные, соответственно, – юридические лица. Если брать возрастные критерии, то это мужчины и женщины среднего возраста. Степану примерно 38 лет. А вот женщины-инвесторы (назовем героиню Ольга) чуть старше: им в среднем 42 года. Связано ли это с недоверием к инновационным вложениям или с чем-то еще, статистика Банка России умалчивает. Зато известно, что Степан инвестирует в 1,5 раза чаще Ольги. Возможно, мужчины чаще привыкли рисковать. Ольга и Степан живут в Москве, Московской области и Санкт-Петербурге. Это логично, потому что жители крупных городов имеют более высокие доходы, значит, у них больше средств высвобождается для инвестирования.

Количество инвесторов краудлендинговых платформ постоянно увеличивается. Это связано с двумя определяющими факторами:
низким барьером входа (например, инвестору краудлендинговой платформы «ИнвойсКафе» достаточно начать с 400 рублей);
широкой диверсификацией предложений заемщиков (много различных проектов).

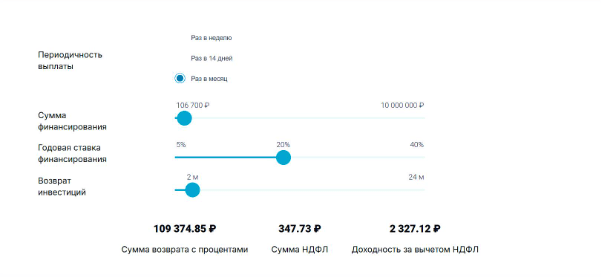
Также Степану и Ольге удобно пользоваться услугой автоинвестирования. Они выбирают:
сумму, которую готовы вложить;
желаемый срок инвестирования;
минимальную ставку доходности;
периодичность выплат;
рейтинг заемщика/проекта.

Так выглядит расчет доходности на краудфандинговой платформе «ИнвойсКафе»
Портреты заемщиков краудлендинговой платформы

По данным Банка России, в прошлом году на краудлендинговых платформах юридические лица в среднем привлекали около 2,6 млн руб., а индивидуальные предприниматели – 1,5 млн рублей. Чаще всего займы осуществлялись для пополнения оборотных средств, соответствия требованиям к исполнению государственного контракта, а также стратегического развития бизнеса.

Например, расскажем об Илье, который решил открыть мастерскую по ремонту обуви.

Стоит заметить, что индекс инвестиционной привлекательности проектов краудфандинговой платформы «ИнвойсКафе» составляет IC3. Рейтинги IC1, IC2 и IC3 означают высокую инвестиционную привлекательность.

Инвестиционная привлекательность складывается из таких факторов, как:
эффективность использования производственных ресурсов;
финансовое положение;
рыночная устойчивость;
качество менеджмента.

К производственным ресурсам Ильи относятся квалификация мастеров обувного цеха, имеющиеся станки, различное оборудование (насколько они новые и современные).

Финансовое положение характеризуется тем, сколько у Ильи собственных средств, как быстро он получает прибыль от починки обуви. Сюда же относятся расходы на материалы (кожу, резину, фурнитуру), процент брака изделий.

К рыночной устойчивости можно отнести сезонность, способность быть гибким и подстраиваться под клиентов. Например, дополнительно к починке обуви предлагать ремонт сумок. Косвенно влияют и локация обувной мастерской (есть ли поблизости аналогичные предложения), и насколько востребована эта услуга в районе нахождения мастерской.

Качество менеджмента – это то, как Илья умеет распоряжаться своим предприятием. Есть ли у него план (дорожная карта) развития, хочет ли он масштабироваться. Илья должен понимать, например, что живет в небольшом населенном пункте, и открывать более крупную мастерскую он здесь не может. Значит, ему нужно открывать подобную в соседнем районе. Также он должен уметь привлекать высококлассных специалистов, следить за качеством их работы и уметь удерживать их достойными условиями труда. Еще Илье необходимо уметь выбирать поставщиков качественных кожи и фурнитуры. В то же время он должен знать свою целевую аудиторию и ее потребности.

Инвесторы краудлендинговой платформы, такие как Степан и Ольга, не могут лично познакомиться с владельцами бизнесов и их проектов. Мало того, единицы инвесторов обладают экономическим образованием и даже при получении всех данных хозяйственной деятельности бизнеса, смогут его оценить. Функцию анализа берет на себя краудлендинговая платформа.

0 комментариев
    посты по тегу
    #

    🥒🍅 «Утильсбор» на импортные огурцы, томаты и другую тепличную продукцию предложили ввести российские производители овощей.

    Аграрии объясняют инициативу тем, что овощи из Азербайджана, Армении, Таджикистана и других стран могут стоить в 2,5 раза дешевле российских. Если предложение поддержат, импортные овощи могут заметно подорожать.

    🍏 С 1 января 2027 года доходы от продажи недвижимости планируют облагать по общей прогрессивной шкале — 13–22%, а не отдельно по 13–15%, как сейчас.
    Требуются налоги.

    🪙 В переговорах между США и РФ обсуждается многомиллиардная нефтяная сделка— NYT.
    Сделка, требующая одобрения как правительства США, так и Кремля, касается обширного комплекса нефтяных месторождений, нефтеперерабатывающих заводов и автозаправочных станций по всему миру, принадлежащих Лукойлу.
    $LKOH

    🪙 Утильсбор на некоторые иномарки с 1 января вырастет до стоимости новой машины — максимальные суммы будут доходить почти до ₽6 млн.

    🪙 Почти треть безработных в России — молодёжь до 25 лет, рассказал Росстат. На эту возрастную группу приходится 29,2% всех безработных, тогда как на россиян старше 50 лет — 19,4%.
    При этом 40,9% безработных никогда раньше не работали. Средний возраст безработного в стране составляет 35,8 года.

    Итоги недели: техдефолт и тревожные долги Самолета, рост налогового пресса, и делистинг ПИКА

    Неделя на рынке выдалась тихой, но это только на первый взгляд. Под капотом кипели страсти: техдефолт «Самолёта», новые налоги для ПИФов, проблемы ФНБ и финальный реверанс ПИКа перед уходом с биржи. Разбираем всё по порядку.


    Макроэкономика и налоги
    1. ФНБ: ликвидная часть тает на глазах.
    Банк России направил в Госдуму проект ДКП на 2027–2029 гг. Минфин утверждает: ликвидная часть ФНБ будет пополняться, дефицит региональных бюджетов сократится.
    Но вот реальность (данные Счётной палаты):
    Объём ФНБ с начала 2026 года снизился на 311 млрд руб. (до 13,1 трлн)
    Ликвидные активы (средства на счетах в ЦБ) упали на 473,3 млрд руб. (до 3,6 трлн)
    Комментарий: Минфин с ЦБ делают хорошую мину при плохой игре. Ликвидная часть ФНБ тает, а бюджетные аппетиты растут.

    2. НОВЫЙ НАЛОГ ДЛЯ ПИФОВ: 100 МЛРД В ГОД
    Минфин предлагает ввести налог на прибыль для закрытых и интервальных ПИФов с пассивных доходов.
    Параметр
    Значение
    Ставка
    15%
    Что облагается
    Дивиденды, проценты, роялти, аренда
    Доход бюджета
    ~100 млрд руб. в год (2027–2029)
    Сейчас: ПИФ не платит налог на прибыль, налог возникает только при выплате дохода пайщикам (может откладываться надолго). Минфин считает это схемой оптимизации.
    Комментарий: рекордный дефицит бюджета заставляет идти на спорные налоговые инициативы. Для инвесторов — безусловный минус.


    3. ИИС-3: концепцию не изменят
    Минфин не намерен менять концепцию ИИС-3 — срок ведения для получения льгот будет постепенно расти до 10 лет.
    Комментарий: государство всё менее охотно расстаётся с налогами. Цель — удержать длинные деньги в экономике. Для инвесторов — безусловный негатив: льготы получить сложнее.


    Новости компаний


    4. «МАГНИТ»: выкуп акций отложен
    АО «Тандер» (дочка «Магнита») продлило срок выкупа 3,8 млн акций по сделке РЕПО.
    Новый срок: 2 апреля 2027 года (было — октябрь 2026).
    Комментарий: техническое продление, но есть нюанс. Продление снимает вопрос об оферте миноритариям как минимум до апреля 2027. На ожиданиях этой оферты акции росли в последние дни. Теперь — негатив в моменте.


    5. НМТП: ГРУЗООБОРОТ +6,5%
    Грузооборот группы НМТП в I полугодии 2026 вырос на 6,5% — до 70,8 млн тонн.
    Комментарий: нейтрально. Рост есть, но во втором полугодии динамика может ослабнуть из-за рисков для судоходства в Чёрном море.


    6. САУДОВСКАЯ АРАВИЯ ВОССТАНОВИЛА ЭКСПОРТ
    Трубопровод «Восток–Запад» снова работает после ремонта (атака дронов 13 сентября). Saudi Aramco использовала его для обхода Ормузского пролива.
    Комментарий: геополитически — безусловно позитив для рынков. Но для нефтяных котировок — давление. Меньше дефицита предложения → цены могут пойти вниз. Для российских нефтяников — минус.


    7. ВТБ: прибыль снизилась, но август удивил
    Результаты по МСФО за 8 месяцев 2026:
    Показатель Значение Динамика
    Чистая прибыль 314,8 млрд руб. –4,0% г/г
    Чистый процентный доход 551,9 млрд руб. +2,5x г/г
    ЧПМ 2,6% +160 б.п.
    Комиссионный доход 243,4 млрд руб. +23,5% г/г
    Операционные расходы 380,9 млрд руб. +13,5% г/г
    Август отдельно:
    Чистая прибыль: 49,2 млрд руб. (рост в 2,1 раза!)
    ROE: 20,2%
    Комментарий: формально август сильный, но это результат резкого роста прочих доходов. Процентная и комиссионная динамика — на уровне прошлых месяцев. Маржа не растёт, нормативы достаточности капитала близки к минимуму.
    Главный негатив: неясный механизм грядущей допэмиссии (сделка с РВБ).
    Вердикт: банк подтвердил цель по прибыли 600 млрд руб., но туман вокруг допэмиссии давит на акции.


    8. ВИ.РУ: выкуп на 500 млн.
    Совет директоров одобрил выкуп акций на сумму до 500 млн руб. (с 1 ноября 2026 по 31 декабря 2027).
    Реакция: акции упали на ~4% после объявления параметров (хотя до этого прибавляли ~10% на ожиданиях).
    Комментарий: объём выкупа — всего ~1,4% капитализации. Инвесторы разочарованы. Главное для кейса — выполнение прогноза по прибыли (6,5 млрд руб.) и дивиденды. Но с этим пока туман.


    9. «ЯНДЕКС»: допэмиссия под мотивацию
    Совет директоров одобрил допэмиссию 11 млн акций (~2,8% капитала) под программу мотивации сотрудников.
    Что изменилось: вместо ежеквартальных выпусков — один выпуск на ноябрь, который покроет потребности минимум до конца 2027 года.
    Компания снизила ориентир по размытию с 2% до 1% (за счёт обратного выкупа).
    Комментарий: нейтрально. Изменения технические. До передачи сотрудникам акции не голосуют и не получают дивидендов.

    10. 🏗️ ПИК: ПРОДАЖИ РУХНУЛИ НА 40%
    Операционные результаты за I полугодие 2026:
    Показатель Значение Динамика
    Реализация недвижимости 621 тыс. кв. м –40% г/г
    Продажи в деньгах 193,6 млрд руб. –28% г/г
    Средняя цена 312 тыс. руб./кв. м +19% г/г
    Ввод в эксплуатацию 1,08 млн кв. м +44% г/г
    Комментарий: ПИК — крупнейший застройщик, и его результаты показывают масштаб проблем в отрасли. Рост цен — отчасти из-за увеличения доли московских проектов.
    Главное: ПИК планирует делистинг с Мосбиржи. Сектор застройщиков резко сужается.

    11. «САМОЛЁТ»: очередной техдефолт
    Что случилось:
    Компания допустила технический дефолт при погашении облигаций серии БО-П20 на 2,5 млрд руб.
    Перечислила в НРД неполную сумму (269 руб. на облигацию вместо 1000)
    Купон выплачен полностью
    Объяснение компании: «технические причины», часть денег зачислена на день позже.
    Реакция: акции резко упали, затем отыграли часть потерь после разъяснений.
    Комментарий:
    Это уже не первый техдефолт «Самолёта». В мае была аналогичная история с БО-П19 и БО-П20.
    Контекст проблем:
    Компания просила господдержку — получила отказ
    Долг: краткосрочные кредиты — 325,3 млрд руб., долгосрочные — 448,1 млрд руб.
    Отношение чистого долга к EBITDA выросло до 3,88x (было 2,98x)
    Вердикт: очередной звонок для инвесторов. «Самолёт» в тяжёлом положении, и техдефолты становятся системой.


    📌 ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ
    Событие Итог
    ФНБ Ликвидная часть тает (минус 473 млрд руб.)
    ПИФы Новый налог 15% на пассивные доходы
    ИИС-3 Льготы станут получить сложнее (до 10 лет)
    Магнит Выкуп акций отложен до апреля 2027
    НМТП Грузооборот +6,5% (нейтрально)
    Саудовская Аравия Возобновила экспорт — давление на нефть
    ВТБ Прибыль –4%, но август сильный (за счёт разовых доходов)
    Ви.ру Выкуп 500 млн — мало, акции –4%
    Яндекс Допэмиссия под мотивацию (нейтрально)
    ПИК Продажи –40%, готовится делистинг
    Самолёт Очередной техдефолт, долговая нагрузка растёт

    Дзарасов Алан, эксперт и преподаватель 1ИФИТ
    @ifitpro
    #итоги недели