Поиск

Что будет со ставкой, рублём и инвестициями в 2027 году?

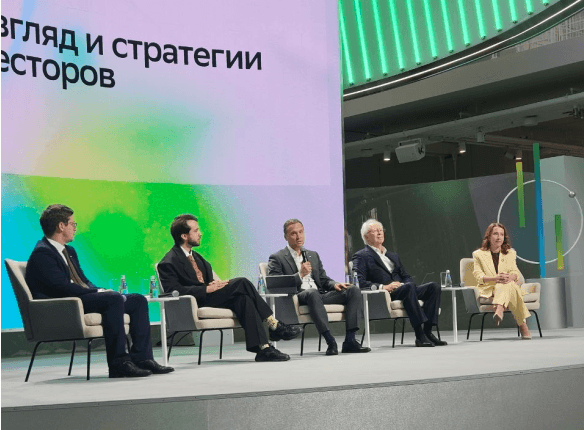
Вчера побывал на форуме СберИнвестиций “Настоящее - будущее”. Говорили о многом - о настоящем (высокие ставки душат инвестиции, прибыль фондового рынка держится на пяти компаниях, а кредитование может не ожить даже после снижения ставки ЦБ) и о будущем (ИИ заменяет личного инвестсоветника, крипта и ЦФА ищут своё место в портфелях)…

Сегодня не буду делать большой текст, просто дам цитаты из панели "Макровзгляд и стратегия для инвесторов" с небольшими комментариями - отобрал самое яркое, на мой взгляд. Расшифровывал по записи.

Топ-10 цитат

СОФЬЯ ДОНЕЦ, Т-Инвестиции:

- "На этом рынке легко заработать, но сложно не потерять". Хорошая фраза о соблазне искать доходность 30%, когда консервативные инструменты уже дают привлекательный результат.
- "Экономика у нас сейчас имеет форму лебедь, рак и щука". Потребление держится, инвестиции падают, отдельные отрасли растут, другие стагнируют. Продолжение мысли: "Все знают, чем закончилась басня - ничем"...
- "Прибыль компаний индекса Мосбиржи выросла на 50%, но почти весь прирост приходится на пять компаний". Четыре сырьевых компании и Сбер. Остальные в совокупности почти не показали роста прибыли.
- "Кредит - это всегда заимствование из завтра". Объяснение того, почему регуляторная политика всё сильнее ограничивает кредитную экспансию.

ТАРАС СКВОРЦОВ, Сбербанк:

- "60% операционной прибыли компании отдают сотрудникам, ещё 40% - банкам". Фактически всё съедают зарплаты и проценты, на инвестиции ничего не остаётся, как-то так…
- "Даже если будет ставка 7%, у банков всё равно будет очень мало аппетита к кредитованию". Контринтуитивный тезис: высокая ставка - не единственная причина дорогого и ограниченного кредита. Скворцов указывает на жёсткие требования к банковскому капиталу.
- "Деньги уходят с депозитов на финансовый рынок, но точно не в акции". По наблюдениям, клиенты переходят преимущественно в государственные, корпоративные и валютные облигации. Вот такой вот инвестиционный спрос.

ОЛЕГ ВЬЮГИН, экономист, профессор НИУ ВШЭ:

- О ставке - "Идеально процентов семь. Это просто то, что доктор прописал для нормальной экономики". Такая ставка нужна для оживления инвестиций. Однако, Олег Вячеславович заметил, что российский бизнес “был бы рад и 10%”.
- Серьёзное ослабление рубля возможно, только если экономика вернётся к росту 4–5%" - не дословная цитата, суть. И далее - пока инвестиции и импорт подавлены - спрос на валюту ограничен, а оживление экономики способно его увеличить.
- До февраля со ставкой лучше не суетиться - тоже суть. Вьюгин предлагает выдержать паузу до первого квартала 2027 года, чтобы оценить исполнение бюджета, и только затем принимать решение.

Выводы макропанели

- В 2027 году инвестору придётся выбирать между терпением и азартом, причём первое может быть куда прибыльнее второго.

- Ставка будет медленно искать дорогу вниз, рубль - зависеть от того, насколько оживёт экономика, а фондовый рынок - доказывать, что способен зарабатывать не только за счёт пяти компаний из индекса.

- Даже дешёвые деньги сами по себе не заставят бизнес инвестировать, банки кредитовать, а акции расти. Для этого экономике нужен двигатель, а пока мы больше обсуждаем, когда отпустят тормоза. Надо следить внимательно за тем, кто первым нажмёт на газ!

#форум
https://t.me/ifitpro

Что будет со ставкой, рублём и инвестициями в 2027 году?

$365 трлн долга - катастрофа, которой пока нет!

Мировой долг $365 трлн - самая страшная цифра прошедшего сентября! Почему-то не пугает меня совсем, но она настолько огромная, что её даже сложно воспринимать всерьёз 😎 Даже решил написать её полностью - смотрите 365 000 000 000 000 долларов.

Вижу тут любимую игру СМИ и заголовков: берём максимально страшную цифру, добавляем растущие процентные ставки, дефициты крупнейших государств и расходы на обслуживание долга... и получаем готовый сценарий глобального финансового кризиса😎

Почему мы вообще обсуждаем абсолютный размер мирового долга, не задавая вопрос, относительно чего он большой?

Экономика так не работает! Если человек должен банку миллион долларов и зарабатывает $50 тысяч в год - это одно, а если он должен тот же миллион, но получает $5 млн в год - совершенно другая. Размер обязательств одинаковый, способность их обслуживать другая! С государствами и мировой экономикой логика такая же!

В 2020 году соотношение глобального долга к мировому ВВП доходило примерно до 326%. Сейчас около 290% и это уже меняет картину. Да, номинально долг вырос до исторического максимума, но выросла и мировая экономика, относительно которой этот долг обслуживается.

А если исходить из нынешнего размера глобального ВВП, мировой долг мог бы увеличиться ещё примерно на $46 трлн и лишь тогда он приблизится к относительному уровню 2020 года. А в 2020-м, при значительно более высоком отношении долга к ВВП, мировая финансовая система ведт не рухнула?

Это, конечно, не значит, что долг можно наращивать бесконечно или что $365 трлн - цифра, на которую не стоит обращать внимания. Есть фактор, которого несколько лет назад почти не замечали: стоимость обслуживания долга.

Когда долг дешёвый, государство или компания способны годами жить с огромными обязательствами. Когда ставки растут, старые займы постепенно приходится рефинансировать дороже, процентные расходы начинают съедать всё большую часть бюджета, а возможности занимать ещё больше сокращаются. И два государства с одинаковым отношением долга к ВВП - в разном финансовом положении…

Смотрим, друзья, не на гигантскую цифру "$365 трлн", а на три менее эффектных показателя: сколько экономика зарабатывает, сколько стоит обслуживание её долга и как быстро эти процентные расходы растут. Для большинства развитых экономик сегодня ситуация далека от долговой катастрофы, доходы и размеры экономик ещё позволяют обслуживать обязательства, хотя запас прочности у разных стран совершенно разный.

Вывод

Когда долг становится "слишком большим" в абсолютных цифрах, еще не случается долговой кризис. Он начинается тогда, когда инвесторы перестают верить, что заёмщик может спокойно обслуживать этот долг.

Так что $365 трлн сами по себе меня не пугают, и вас не должны. А вот когда стоимость обслуживания этих $365 трлн начнёт расти быстрее доходов тех, кто их занял - вот тогда нам будет о чём поговорить.

#долг
https://t.me/ifitpro

Налог на сверхприбыль и газ в Германию: что происходит на рынке?

Очередная неделя позади. Снова макроэкономика, снова заявления чиновников и снова намёки на будущее. Разбираем главное — без воды и лишних эмоций.
МАКРОЭКОНОМИКА:

1. Windall tax: решения пока нет
Минфин пока не принял решения о введении налога на сверхприбыль. Возможные изменения налоговой политики рассмотрят при подготовке бюджета на 2027–2029 годы (проект внесут до 1 октября).
Что обсуждалось ранее: 20%-ный налог на сверхприбыль за 2025 год — как превышение над средней прибылью компаний в 2018–2019 годах.
Комментарий: неопределённость — негативный фактор для сырьевых компаний. Особенно для тех, кто получает повышенные доходы на фоне высоких цен на сырьё. Если налог введут — денежные потоки сократятся.
Ключевая дата: принятие окончательной версии бюджета на 2027–2029 годы.

2. Инфляционные ожидания: снова вверх
Сентябрь: 14,2% (было 13,7% в августе).
Динамика за месяцы:
Июнь: 12,4% Июль: 14,7% Август: 13,7% Сентябрь: 14,2% Комментарий: один из главных показателей для ЦБ — и он не падает. Ещё один кирпичик в пользу того, что до конца года снижения ставки не будет.

3. Инфляция: замерла на месте
На 21 сентября годовая инфляция замедлилась до 6,26% (было 6,27% на 14 сентября, 6,33% на конец августа).
Комментарий: инфляция застыла. И это уже неплохо — главное, что не растёт.

4. Наличные: спрос не падает
Набиуллина на Международном банковском форуме подтвердила:
«Повышенный спрос на наличные есть. Причины: налоговые изменения, слухи, снижение ставок по депозитам».
Основные причины роста спроса на наличные:
Рост налогового пресса и уход в «серую» зону Снижение ставок по депозитам при высоких инфляционных ожиданиях Слухи о «заморозке» вкладов Комментарий: население уходит в наличку несколько месяцев подряд. Показатель М0 растёт. ЦБ это признаёт, но считает «естественным процессом». Что ж, посмотрим.

Новости компаний

5. Газпром может вернуться в Германию
Reuters сообщает: Россия и партия AfD готовят переговоры о возобновлении поставок газа в Германию — потенциально с 2027 года при условии мирного соглашения России и Украины.
Что может быть задействовано:
«Северный поток — 2» (неповреждённая нитка) Пропускная способность: 27,5 млрд куб. м в год Общая мощность «Северных потоков»: 110 млрд куб. м (но 3 нитки повреждены) Потребность Германии в газе: ~100 млрд куб. м в год.
Комментарий: позитив для «Газпрома» в долгосрочной перспективе. Но есть нюансы:
AfD не входит в правительство Германии Восстановление поставок столкнётся с политическим сопротивлением Санкции и инфраструктура — под вопросом Вердикт: новость на перспективу. В моменте — скорее позитив для настроений, чем реальный драйвер.

6. OZON: возможна отсрочка по налогам
Минфин обсуждает отсрочку по уплате налогов для Ozon и его селлеров — по аналогии с Wildberries.
Напомним: в августе кабмин утвердил меры поддержки для Wildberries после атак БПЛА. Компания и её продавцы получили:
Отсрочку по налогам и страховым взносам Приостановку налоговых проверок Условие: ущерб превышает 5% годового дохода.
Комментарий: если Ozon получит такую же поддержку — это несомненный позитив для компании и её акционеров.

7. АЭРОФЛОТ: SPO может быть перенесено
Первый замгендиректора «Аэрофлота» Андрей Чиханчин заявил:
«Ситуация на фондовом рынке не самая благоприятная для продажи части акций в рамках SPO».
Контекст:
SPO «Аэрофлота» — одна из планировавшихся приватизационных сделок на II полугодие 2026 Росимущество продаёт 23,76% акций Организатор — Сбербанк КИБ Комментарий: если SPO перенесут — для «Аэрофлота» это позитив с точки зрения восприятия. Меньше давления на акции в моменте.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ

Windfall tax Решения нет, ждём бюджет 2027–2029
Инфляционные ожидания
Выросли до 14,2% — против снижения ставки
Инфляция
6,26% — замерла на месте
Наличные Спрос растёт, ЦБ признаёт
Газпром Намёк на возвращение в Германию (2027)
Ozon Возможна отсрочка по налогам (позитив)
Аэрофлот SPO может быть перенесено (позитив для восприятия)

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

За пределами госдолга: ГЧП, концессии и государственные гарантии в регионах РФ

- Рынок ГЧП имеет выраженную отраслевую специализацию по уровням власти: на федеральном уровне доминирует железнодорожная инфраструктура (77,6% портфеля, фактически один мегапроект ВСМ), на региональном – автодорожные проекты (51,8%), на муниципальном – коммунальная инфраструктура (78,3%).

- Наблюдается высокая степень поляризации по объемам ГЧП на душу населения: лидерами выступают малонаселенные регионы Дальнего Востока и Крайнего Севера, тогда как крупнейшие экономики страны занимают лишь 11–17-е места.

- Крупный портфель ГЧП чаще формируется единичными мегапроектами и целевыми государственными инициативами, а не автоматически следует за высокой долей инвестиций в ВРП.

- Финансовые обязательства субъектов РФ формируются по двум независимым каналам: через прямые долговые заимствования и через долгосрочные соглашения ГЧП и концессий, что требует их комплексного мониторинга.

Полная версия обзора - https://raexpert.ru/researches/regions/state_guar_regions_2026/

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

Индекс Мосбиржи начал неделю бодро — даже выше 2380 забирался. Но к пятнице растерял почти всё. Всплеск покупателей был на сигналах о возобновлении переговоров по Украине, росте нефти и слабом рубле. Трамп в понедельник даже объявил, что Россия и Украина договорились об энергетическом перемирии. Правда, дальнейшие заявления и действия показали, что это не так.

Также охладило оптимизм принятие Конгрессом США законопроекта об «адских санкциях». Но влияние пока сдержанное: ведь документ ещё должен подписать Трамп. Сам закон даёт президенту большую гибкость — вводить или отменять ограничения.

Что по ожиданиям: На следующей неделе значимых бычьих драйверов может не хватить, особенно если напряжённость в украинском конфликте усилится, а Трамп подпишет закон о санкциях и они вступят в силу. Пока рынок не очень верит, что такие драконовские пошлины введут — это невыгодно самим США. Но риски для нефтяников и экспорта растут. Экономика замедляется, геополитика напряжённая - помочь могут только высокие цены на нефть и возобновление мирного трека в формате трёхсторонней встречи.

Если индекс уйдет ниже 2250 и закрепится под трендовой — то пойдёт к 2200–2220. В крайнем случае — к 2170–2180, где проходит глобальный аптренд. Именно его важно удержать, чтобы сохранить шанс на продолжение роста. Это крайняя граница допустимой коррекции. Сверху — 2300 как промежуточное сопротивление и 2350–2360 как более серьёзный уровень.

На предстоящей неделе геополитический фон дополнится встречей Трампа и Си Цзиньпина в Вашингтоне, в которой примут участие представители бизнеса. Нефтяные вопросы наверняка войдут в повестку, что обеспечит высокую волатильность на рынке нефти.

Нефтяной рынок. Повышение базовой ставки ФРС США оказало давление на нефтяные котировки — как через укрепление доллара, так и из-за ухудшения экономических перспектив. Периоды избыточно высоких цен на нефть негативны и для потребителей, и для производителей: в среднесрочной перспективе они могут привести к снижению спроса на энергоносители на фоне инфляции, высоких ставок и замедления мировой экономики.

Тем не менее глобальный рынок нефти остаётся под влиянием геополитики. Риски дефицита нефти и нефтепродуктов растут, поскольку ключевые транспортные артерии остаются небезопасными. Ближневосточный конфликт расширился до регионального уровня, что снижает шансы на скорое урегулирование. Мировые запасы также ухудшаются, а Китай рассматривает введение ограничений на экспорт топлива. В совокупности эти факторы способны удерживать Brent существенно выше 100 долларов за баррель.

Из корпоративных новостей: Во вторник ДОМ РФ представит финансовые результаты по МСФО за август. В среду «Татнефть» и «ИНАРКТИКА» проведут собрания акционеров для утверждения полугодовых дивидендов. В четверг дивиденды обсудят акционеры Банка Санкт-Петербург, а «Займер» проведёт День инвестора.

В середине недели ЦБ сообщит об инфляционных ожиданиях за сентябрь и опубликует резюме обсуждения ключевой ставки. Росстат в среду выпустит недельный отчёт по инфляции и данные о промпроизводстве за январь–август. На внешнем треке в этот день ожидаются предварительные индексы экономической активности PMI в производстве и услугах еврозоны и США.

• Лидеры: ЕвроТранс
#EUTR (+5,8%), Газпром #GAZP (+3,4%), Новатэк #NVTK (+3,35%), Юнипро #UPRO (+2,4%).

• Аутсайдеры: Самолет
#SMLT (-4,7%), ЭсЭфАй #SFIN (-3%), МКБ #CBOM (-2,5%), Сегежа #SGZH (-2,2%).

21.09.2026 - понедельник

•
#YDEX закрытие реестра по дивидендам 110 руб
•
#DIAS закрытие реестра по дивидендам 16 руб

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

⚡️ ЦБ сохранил ставку 14%. Пауза в снижении, но не разворот

🔷️ Инфляция снова ухудшила картину

В июле текущий рост цен с сезонной корректировкой ускорился до 11,6% в пересчёте на год, базовая инфляция до 7%. Устойчивую инфляцию ЦБ теперь оценивает в диапазоне 5–6%, годовую на 7 сентября в 6,3%.

Сначала основным фактором был рост цен на бензин и дизель. Но теперь ЦБ фиксирует уже вторичные эффекты через издержки компаний, инфляционные ожидания и спрос. И это важнее самого скачка топлива: задача регулятора не допустить, чтобы разовый ценовой шок превратился в устойчивую тенденцию.

🔷️ Спрос замедляется, но давления всё ещё достаточно

Экономика в III кв. продолжает расти умеренными темпами. Потребление замедляется, но остаётся повышенным, инвестиционная активность восстанавливается. Напряжённость на рынке труда снижается, дефицит кадров сокращается, однако рост зарплат всё ещё заметно опережает производительность.

Плюс снова ускорилось корпоративное кредитование. То есть спрос и кредит пока не дают ЦБ достаточных оснований спешить с дальнейшим смягчением.

🔷️ Снижение ставки в сентябре даже не обсуждали

На заседании предметно рассматривалось сохранение 14%. Вариант снижения ставки предметно не обсуждался.

Логика понятна: проинфляционные риски выросли и по-прежнему преобладают. ЦБ опасается в том числе повторного появления дисбаланса между спросом и предложением.

🔷️ Но держать ставку «непосильной» долго не планируют

И это важный балансирующий тезис Набиуллиной: ЦБ не планирует длительно держать ставку на непосильном для экономики уровне.

То есть снижение сейчас поставили на паузу, но возможность дальнейшего смягчения не исключена. Пространство для него ЦБ будет уточнять уже в октябре при обновлении прогноза.

🔷️ Бюджет становится одной из главных развилок

До конца сентября ЦБ ждёт параметры нового бюджета.
Если структурный первичный дефицит окажется выше заложенного в базовом сценарии, может потребоваться более жёсткая ДКП. Если консолидация будет быстрее, Набиуллина допускает возможность некоторого смягчения.

Получается, октябрьское решение теперь будет зависеть не только от инфляции и ожиданий, но и от того, какой бюджет принесёт правительство.

🔷️ Цель 4% двигать не будут

Повышать таргет инфляции ЦБ не собирается. Набиуллина назвала такую идею «крайне вредной» и подчеркнула, что повышение цели не сделает кредит дешевле.

Базовый сценарий остаётся прежним: 6–7% инфляции в 2026 г. и возвращение к 4% в 2027 г.

Что в итоге❓️

Сентябрьское решение получилось жёстким по текущей ситуации, но не означает отказа от дальнейшего снижения ставки.
ЦБ взял паузу из-за ухудшения инфляционной картины и выросших рисков. Теперь регулятору нужна уверенность, что устойчивое замедление инфляции действительно возобновилось.

Главная развилка переносится на 23 октября. К этому моменту появятся новые данные по инфляции, параметры бюджета и обновлённый прогноз ЦБ. И именно тогда станет понятнее, была сентябрьская пауза короткой или 14% задержатся с нами подольше.

Всем хороших выходных 🤗

Ставьте 👍

#обзор_рынка
©Биржевая Ключница

⚡️ ЦБ сохранил ставку 14%. Пауза в снижении, но не разворот

Самые ответственные заемщики: кто лучше всех возвращает займы?

Мы провели исследование и узнали, представители каких профессий были наиболее дисциплинированными при погашении займов этим летом. Давайте смотреть результаты 👀

🔸 Самую высокую финансовую дисциплину показали работники силовых структур – среди них 80,2% вернули займы вовремя или досрочно. За ними расположились работники сельского хозяйства (79,8%) и тяжелой промышленности (79,2%). Также в пятерку наиболее ответственных заемщиков вошли ИТ-специалисты (78,7%) и маркетологи (78,3%).

🔸 По сравнению с прошлым годом, именно силовики и аграрии заметнее всех улучшили финансовую дисциплину – на 3,1 и 3,0 процентных пункта соответственно.

🔸 Средний уровень платежной дисциплины показали медики (77,5% погасили займы в срок или раньше него), работники общепита и сферы туризма (по 77,3%), а также госслужащие (76,4%) и экономисты (76,1%).

🔸 Самые низкие показатели этим летом оказались у самозанятых (74,7%), строителей (75,6%) и работников торговли (75,7%). При этом за год платежная дисциплина представителей этих профессий практически не изменилась.

Платежная дисциплина клиентов – один из важных факторов качества кредитного портфеля. При оценке заемщика риск-модуль Займера анализирует большой объем информации о его финансовом поведении наряду с другими параметрами.

☝️ Накопленные данные и собственные скоринговые модели помогают нам оценивать кредитный риск и фокусироваться на заемщиках с более высокой вероятностью своевременного погашения займа. В результате около 90% займов, выдаваемых Займером, погашаются клиентами.

$ZAYM

Самые ответственные заемщики: кто лучше всех возвращает займы?

Инвестиционная привлекательность регионов: рост в 2025 году и сдержанные перспективы на будущее

- Оценка инвестиционной привлекательности регионов в 2025 году улучшилась на фоне позитивной динамики большинства показателей экономического, социального и экологического блоков, медианное число выросло с 0,59 до 0,66.

- Негативные тенденции в инфраструктурном и финансовых блоках не переломили общей тенденции улучшения инвестиционной привлекательности, при этом в региональном срезе произошли определенные перестановки. 17 регионов улучшили и столько же ухудшили свою позицию, в т. ч. обновилась пятерка лидеров, в которую теперь входят: Москва и Санкт-Петербург, Краснодарский и Приморский края, Республика Татарстан.

- Динамика показателей в текущем году неутешительная, инвестиции за I квартал сократились на 14,3%, рост реальных доходов сильно замедлился, а промышленного производства находится в околонулевой зоне (100,4% за январь – июнь). Доходы региональных бюджетов за шесть месяцев увеличились на 8,2% (в т. ч. ННД на 9,7%), при этом после рекордных дефицитов 2025-го регионы стараются не допускать опережающего роста расходов (он составил +5,7%), хотя значительная часть средств будет освоена под конец года.

- Инвестпривлекательность регионов по-прежнему определяется сдержанной динамикой на фоне жесткой денежно-кредитной политики, которая сокращает текущие инвестиции, но формирует отложенный спрос, при этом кадровая напряженность постепенно снижается в связи с охлаждением экономики. Ключевое влияние по итогам года окажут отраслевая структура экономики и бюджетные ограничения: регионы столкнутся с необходимостью оптимизации капитальных расходов при сохранении социальных обязательств, тогда как эффективность перераспределения ресурсов станет главным фактором успеха. Новые локальные точки роста возможны, но они, скорее всего, будут эпизодическими, а общий результат станет зависеть от способности регионов адаптировать бюджеты.

Полная версия обзора - https://raexpert.ru/researches/regions/invest_regions_2025/

Дайджест публикаций о Займере за август

В августе СМИ много говорили о Займере. Делимся с вами ежемесячной подборкой публикаций о компании, комментариев руководства и аналитических исследований.

🔔 Коммерсантъ. Совет директоров «Займера» рекомендовал выплатить дивиденды за второй квартал
🔔 Frank Media. Чистая прибыль «Займера» составила 484 млн рублей во втором квартале 2026 года
🔔 Финам. Акция "Займера" интересна прежде всего как дивидендная история
🔔 CNews. Пользователи Qplus открыли почти 500 тыс. электронных кошельков
🔔 РБК. Банки попросили о послаблениях при выдаче россиянам займов по биометрии
🔔 Forbes. Уровень одобрения займов повторным клиентам МФО стал минимальным за несколько лет
🔔 Ведомости. Коллекторы скупили в первом полугодии более 90% долгов МФО
🔔 Российская газета. "РГ" узнала о росте активности раздолжнителей. Что важно знать
🔔 ТАСС. Почти треть опрошенных россиян потратит более 30 тыс. рублей на школьные сборы
🔔 Газета.ру. Россияне тратят больше всего денег летом
🔔 Прайм. Базу расчета индекса Мосбиржи и индекса РТС покинут "Лента" и "Мосэнерго"

Следите за нашими новостями и оставляйте комментарии. Будем на связи!

$ZAYM

Дайджест публикаций о Займере за август


С 1 сентября 2026 года в России начинается не «новый эксперимент», а первый обязательный этап массового внедрения цифровой формы национальной валюты. Закон уже принят, банки отчитались о готовности, крупные сети заявили о подключении. Для граждан использование остается добровольным. Для части финансового сектора и ритейла — нет.
Это не криптовалюта и не отдельная денежная единица. Один цифровой рубль равен одному наличному и одному безналичному. Меняется не номинал, а архитектура денег: счет открывается не в коммерческом банке, а на платформе Банка России. Банк в этой схеме становится окном доступа, а не хранителем остатка.
Ниже — как устроена новая форма рубля, что реально заработает завтра, где пределы первого этапа и какие последствия это несет для рынка.

Третья форма денег, а не «российский биткоин»

Банк России с самого начала описывает цифровой рубль как третью форму национальной валюты — рядом с бумажными купюрами и средствами на счетах в банках. Эмитент один: Центральный банк. Обязательство тоже одно: перед владельцем кошелька отвечает регулятор, а не кредитная организация.
Отсюда несколько практических следствий, которые часто теряются в общих разговорах о «цифровизации».
Цифровой рубль нельзя положить на вклад. На остаток не начисляют процент. Им нельзя выдать кредит. Кешбэка как у карты тоже нет: это платежный инструмент, а не продукт лояльности. Зато перевод внутри платформы не зависит от лимитов конкретного банка и не «зависает» между разными кредитными организациями — операция идет на инфраструктуре ЦБ.
Техническая модель двухуровневая. Пользователь не заходит напрямую в личный кабинет Центробанка. Он открывает кошелек через приложение банка-участника платформы. Сам счет при этом живет на платформе регулятора. У человека один цифровой кошелек, но доступ к нему можно получить из приложений разных банков, если они подключены.
Это и есть главное отличие от привычного безнала. Деньги на карте Сбера — обязательство Сбера. Цифровые рубли — обязательство Банка России. При отзыве лицензии у коммерческого банка остаток на цифровом кошельке не «зависает» в конкурсной массе.
Обратная сторона той же конструкции: средства уходят с баланса банковской системы. Для кредитования экономики это уже не депозитная база, а обязательство ЦБ.

Как проект дошел до 1 сентября

Идея обсуждается с 2020 года. Концепция опубликована в 2021-м. Пилот с реальными операциями идет с августа 2023 года. К лету 2025-го ЦБ отчитывался о более чем 100 тысячах операций: десятки тысяч переводов, оплаты товаров и услуг, исполнение смарт-контрактов.
Первоначально массовый запуск хотели начать в июле 2025 года. Срок сдвинули на сентябрь 2026-го. Набиуллина объясняла это не технологическим сбоем, а доработкой экономической модели и консультациями с банками. «Это проект развивающийся», — говорила она летом 2026 года.
Юридическую рамку массового этапа задал федеральный закон № 248-ФЗ, подписанный в июле 2025 года. Он закрепил трехволновую схему подключения банков и торговли до 2028 года.
То есть 1 сентября — не финиш проекта. Это момент, когда добровольный пилот сменяется обязательством для крупнейших игроков.

Что именно включается завтра

С 1 сентября 12 системно значимых банков обязаны дать клиентам возможность открыть счет цифрового рубля, пополнить его, перевести средства и оплатить товары и услуги. По оценке ЦБ, на эту группу приходится более 80% платежного рынка. В перечень входят Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Т-Банк, ПСБ, Россельхозбанк, Юникредит банк, Райффайзенбанк, Совкомбанк, Московский кредитный банк и «Дом.РФ».
Параллельно доступ должны обеспечить банки, признанные значимыми на рынке платежных услуг. Три из них получили статус только в феврале 2026 года и, по словам Аллы Бакиной, директора департамента национальной платежной системы ЦБ, могут не успеть к дате. Регулятор пообещал им помощь до конца года. Всего к платформе в разной стадии подключения находятся более 130 банков, включая небольшие, у которых обязанность наступит позже.
На стороне торговли правило жестче. С 1 сентября принимать цифровой рубль обязаны компании с выручкой более 120 млн рублей за предыдущий календарный год, если на 1 января 2026-го у них был договор с банком из числа значимых. Среди тех, кто публично подтвердил готовность, — Ozon, Wildberries, «Магнит», МТС, «Аэрофлот», а также крупные операторы связи. МТС, «Ростелеком» и «МегаФон» готовили прием оплаты через собственные платежные контуры.
Дальше закон идет волнами:

с 1 сентября 2027 года — банки с универсальной лицензией и торговля с выручкой от 30 млн рублей;
с 1 сентября 2028 года — остальные банки и продавцы с выручкой от 20 млн;
микробизнес с выручкой менее 5 млн рублей и точки без интернета от обязанности принимать цифровой рубль освобождены.

Отдельно с той же даты банки должны уметь работать с универсальным QR-кодом на базе решения НСПК. Идея простая: один код на кассе вместо нескольких, внутри — СБП, банковские платежные сервисы, позже и цифровой рубль. Бонусы и скидки выбранного способа оплаты сохраняются.
Для человека это выглядит так: в приложении банка появляется раздел «Цифровой рубль». Клиент сам открывает кошелек. Автоматически его никто не заводит, заявления об отказе в МФЦ писать не нужно.

Как пользоваться: лимиты, комиссии, что можно и чего нельзя

Пополнение идет с обычного банковского счета. Курс один к одному. Наличные сначала нужно внести на счет в банке, затем перевести в цифровой кошелек. Обратный путь такой же: сначала вывод на банковский счет, потом снятие в банкомате.
Единственный жесткий лимит для физлица — 300 тыс. рублей в месяц на перевод со своего безналичного счета на цифровой. Бакина называла эту сумму «в среднем достаточной». Распоряжаться уже лежащими на кошельке деньгами можно без потолка: переводы внутри платформы не режут. Сверх лимита кошелек можно пополнять переводами от других людей. У юрлиц лимита на пополнение нет.
Комиссии. Для граждан платежи и переводы бесплатны бессрочно. Для бизнеса нулевой тариф действует до 31 декабря 2026 года. С 2027 года базовая ставка за прием оплаты — 0,3% от суммы, но не больше 1500 рублей за операцию. Это заметно ниже типичного карточного эквайринга в 1–2% и ниже многих тарифов СБП. Платежи в бюджет в цифровых рублях для граждан и компаний идут без комиссии.
Что доступно с первого дня массового этапа: открытие и закрытие счета, пополнение и вывод, переводы по номеру телефона, автопереводы, оплата по QR-коду, расчеты с государством — налоги, пошлины, штрафы. Вклады и кредиты в этой форме денег не появятся.
Офлайн-режим, о котором ЦБ говорил как о будущем аналоге наличных, на старте массового этапа еще не является полноценной заменой купюре. Сейчас без связи операция не проходит. Режим «заранее отложить сумму на телефон и платить без сети» остается в планах, а не в базовом сценарии 1 сентября.

Зачем государству отдельная форма рубля

Публичная аргументация ЦБ собрана вокруг четырех задач.
Первая — дешевые внутренние платежи. Для человека это бесплатный перевод без банковского потолка СБП. Для ритейла — снижение стоимости приема оплаты. Эксперты, которых цитировали «Известия», оценивают экономию бизнеса на комиссиях в диапазоне 40–150 млрд рублей в год по сравнению с классическим эквайрингом, если инструмент наберет оборот.
Вторая — контроль целевого расходования бюджетных денег. Цифровой рубль программируется. Смарт-контракт может разрешить тратить субсидию только на определенный тип товаров, в заданный срок и у заданного круга получателей. В пилоте уже отрабатывали социальные выплаты, субсидии фермерам, компенсации на школьную форму и питание. Для Казначейства это способ видеть движение средств не постфактум по отчетам, а в контуре самой платежной операции.
Третья — устойчивость внутренней платежной инфраструктуры. После 2022 года Россия ускорила строительство контуров, которые меньше зависят от Visa, Mastercard и SWIFT. Цифровой рубль в этой логике — не замена «Мира» и СБП, а еще один слой, который эмитирует и клирит сам ЦБ.
Четвертая — задел под трансграничные расчеты. На старте цифровой рубль работает внутри российской платформы. Международного «включения из коробки» нет. Но регулятор прямо связывал проект с расчетами между центробанками и снижением зависимости от посредников. В связке с цифровым юанем, инициативами БРИКС и двусторонними мостами это выглядит как долгосрочная ставка, а не функция первого дня.
Отдельно стоит политический контраст той же даты. 1 сентября в силу вступают и новые правила оборота криптовалют: лицензирование площадок, лимиты для неквалифицированных инвесторов, запрет использовать крипту как средство платежа внутри страны. Государственная цифровая валюта запускается шире в тот момент, когда частные цифровые деньги жестко отделяют от платежного оборота.

Что это значит для банков

Для кредитных организаций цифровой рубль — одновременно новый канал обслуживания и удар по двум привычным источникам денег: остаткам на счетах и комиссиям.
Когда клиент переводит 100 тысяч с депозита или текущего счета в цифровой кошелек, банк теряет пассив. На платформе ЦБ эти деньги уже не работают в кредитном портфеле. ЦБ это понимает и сам описывал риск оттока ликвидности. Ответ регулятора — поэтапность, отсутствие процента на остаток и лимит пополнения 300 тыс. рублей в месяц. В документах по денежно-кредитной политике Банк России пишет, что при необходимости восполнит ликвидность операциями рефинансирования и не меняет из-за этого операционную процедуру управления ставкой.
Оценки рынка шире. В разных исследованиях потенциальный отток с депозитов закладывали в диапазоне 5–20% при агрессивном сценарии. Сильнее эффект бьет по небольшим банкам: прирост цифрового рубля на 1 млрд там может снять с депозитов больше, чем у системно значимых игроков. По комиссиям пессимистичные оценки доходили до десятков миллиардов рублей в год после окончания льготного периода — это уже история 2027–2028 годов, не первых недель сентября.
Банки это видят. Поэтому параллельно идет дискуссия, которую Набиуллина обозначила открыто: возможны пилоты кошельков не только на балансе ЦБ, но и на балансе самих банков. Если такая модель появится, часть средств вернется в контур кредитных организаций. Пока базовый запуск идет по более жесткой схеме «кошелек на платформе регулятора».
Для инвестора в банковские акции ближайшие кварталы важнее не лозунг «третья форма денег», а три измеримых вещи: скорость перетока остатков, доля эквайринга, которую ритейл уведет на цифровой рубль после введения тарифа 0,3%, и то, компенсирует ли ЦБ выпадающую ликвидность без давления на чистую процентную маржу.

Что это значит для бизнеса и ритейла

Крупному ритейлу и маркетплейсам отказываться нельзя. Среднему — пока можно. Мелкому с выручкой до 5 млн — можно и дальше.
Экономика приема выглядит привлекательно, особенно до конца 2026 года, пока тариф нулевой. Даже после 1 января 2027-го 0,3% с потолком 1500 рублей за операцию дешевле карты. На обороте 1 млн рублей в месяц разница с эквайрингом 2% — это около 17 тыс. рублей экономии; на 3 млн — уже порядка 50 тыс. в месяц. Цифры грубые, но направление понятное.
Технически кассы массово менять не нужно. Достаточно интернета и QR. Универсальный код как раз должен убрать путаницу «какой из трех квадратов сканировать».
Слабое место первого этапа — охват. Обязаны крупные сети и клиенты крупнейших банков. Магазин у дома, рынок, небольшая клиника и значительная часть региональной розницы завтра цифровой рубль принимать не будут. Поэтому «заплатить везде», как картой «Мир», 1 сентября не получится.
Для компаний, которые работают с госконтрактами и субсидиями, интереснее не касса, а смарт-контракты. Пока их на платформе создает сам Банк России, а не произвольный бизнес. Расширение этой функции — один из следующих этапов, и именно он может дать цифровому рублю роль, которой нет у СБП.

Как на это смотрят сами люди

Опросы конца августа дают картину скорее любопытства, чем ажиотажа.
По исследованию ВТБ среди 1,5 тыс. жителей крупных городов, 62% готовы попробовать операции с цифровым рублем. Из них 27% собираются открыть счет сразу, 34% — когда увидят оплату в магазинах. Главный плюс для респондентов — ниже комиссии (59%). 40% отдельно отмечают, что деньги лежат на платформе ЦБ, а доступ есть из разных приложений.
С зарплатой осторожнее. Формально 66% «готовы» получать оклад в цифровых рублях, но без условий согласны только 16%. Остальные ждут бонус, надбавку или прямое решение работодателя либо государства. ЦБ и Минфин подчеркивают: принудительно переводить зарплаты на новую форму денег не будут.
Другие замеры скромнее. Июльский опрос «Выберу.ру» и «Еврокредит.ру» показывал 46% тех, кто планирует пользоваться инструментом, и 18% твердых отказов. Молодежь 18–24 лет заметно лояльнее старших групп.
Это важно для прогноза оборота. До конца 2026 года аналитики не ждут лавины. Денис Астафьев оценивал объем операций ближайших месяцев как десятки, в лучшем случае сотни миллиардов рублей — то есть пилотный масштаб на большой инфраструктуре. К 2030 году тот же круг оценок дает развилку от 4 до 10 трлн рублей оборота, или 3–5% транзакций физлиц, если розничный товарооборот будет около 100 трлн. Разброс широкий, и он честно отражает главное: технология готова, привычка — нет.

Где Россия на мировой карте CBDC

Китайский e-CNY по объему и охвату далеко впереди. К середине десятилетия речь уже шла о сотнях миллионов кошельков и накопленных транзакциях на триллионы юаней; трансграничные пилоты охватывают Гонконг, Юго-Восточную Азию и отдельные коридоры для бизнеса. Европейский цифровой евро все еще в регуляторно-политической стадии. Индия и ОАЭ двигают свои розничные и оптовые контуры.
Российская модель ближе к «розничной CBDC с банками как интерфейсом», чем к оптовой системе только для межбанковского клиринга. Сильная сторона на старте — встроенность в уже привычные приложения и единый QR. Слабая — международное признание. Пока цифровой рубль не с чем «обменять на кассе» за пределами страны. Любой мост с e-CNY или контуром БРИКС потребует отдельных соглашений, валютного контроля и политической воли с обеих сторон.
Для инвестора это означает развилку. Внутри страны проект может относительно быстро стать еще одним дешевым платежным рельсом. Как инструмент обхода санкционных ограничений в торговле он заработает только если появится работающий внешний контур. На 1 сентября этого контура в рознице нет.
Риски, о которых стоит говорить прямо
Прозрачность. ЦБ говорит о банковской тайне и добровольности. Одновременно сама конструкция дает регулятору полную историю операций на собственной платформе. Для борьбы с отмыванием и контроля бюджета это плюс. Для тех, кто ценит невидимость наличных, это минус. Цифровой рубль не анонимен, как купюра.
Программируемость. Смарт-контракт полезен, когда субсидию нельзя потратить на что попало. Тот же механизм теоретически позволяет ограничить, на что и когда можно тратить конкретную сумму. Закон и ЦБ подчеркивают, что оператор не должен диктовать, как пользователь распоряжается деньгами, вне рамок закона и договора. Насколько эта граница устоит в практике бюджетных выплат — вопрос не технический, а политический.
Киберустойчивость. Платформа централизованная. Это проще в управлении, чем распределенный реестр, и создает иной профиль риска: ценность цели выше, точек отказа меньше. ЦБ годами готовил контур, но массовый вход миллионов клиентов — всегда проверка на нагрузку, мошенничество и социальную инженерию. Сценарий знаком по СБП и картам: инструмент новый, схемы обмана под него появятся в первые же недели.
Банковская маржа. Если дешевый платеж и «безопасный кошелек ЦБ» начнут перетягивать операционные остатки, банки ответят либо более высокой ставкой по вкладам, либо более дорогим кредитом, либо новой комиссионной линейкой вокруг сервисов, которых у цифрового рубля нет — кредиты, накопительные счета, подписки, премиальное обслуживание.
Нулевой интерес на остатке. Это сознательный дизайн, чтобы не убить депозитный рынок. Для пользователя это аргумент не хранить на кошельке «подушку», а держать там ровно столько, сколько нужно для платежей. Если так и случится, страхи об обвале пассивов банков окажутся преувеличены.

Что не случится 1 сентября

Не исчезнут наличные. ЦБ не объявлял отмену купюр.
Не произойдет автоматической конвертации зарплат и пенсий.
Не появится полноценный международный цифровой рубль для туристов и импортеров.
Не откроется вклад «цифровой рубль 16% годовых».
Не заменится СБП. Скорее, на кассе появится еще один способ внутри того же QR.
Не случится мгновенного перетока триллионов. Инфраструктура рассчитана на миллионы клиентов, живые остатки на пилотных счетах до старта измерялись скромными десятками миллионов. Масштаб и привычка — разные вещи.

Практический вывод для трех аудиторий

Гражданину. Если вы клиент крупного банка, 1 сентября в приложении можно открыть кошелек за пару минут. Имеет смысл попробовать на небольшой сумме: перевод знакомому, оплата у сети, которая точно принимает, платеж в бюджет. Держать там все сбережения бессмысленно — процента нет. Лимит 300 тыс. в месяц с одного банковского счета стоит учитывать, если захотите перевести сразу крупную сумму.
Бизнесу. Крупному ритейлу и сервисам с выручкой выше 120 млн нужно проверить договор с банком и готовность кассового контура. Среднему — считать экономику: до конца года прием бесплатный, с 2027-го 0,3% все равно выгоднее карты. Тем, кто живет на субсидиях и госконтрактах, стоит отдельно следить за смарт-контрактами: именно там цифровой рубль может стать не «еще одним QR», а условием получения денег.
Инвестору. Короткий горизонт — нейтральный или слабо негативный для банковской маржи и эквайринговых доходов, если переток пойдет быстрее ожиданий. Средний горизонт — плюс для крупного ритейла и платежных интерфейсов, которые встроят новый способ без потери трафика. Длинный горизонт зависит не от кнопки в приложении Сбера, а от того, появится ли у цифрового рубля внешний контур расчетов. Пока это ставка на инфраструктуру, а не на курсовой актив.

Цифровой рубль 1 сентября не переписывает денежную систему за ночь. Он ставит рядом с привычным безналом счет, который принадлежит клиенту, но живет у государства. Насколько этим счетом будут пользоваться, решит не закон, а простая вещь: удобнее ли это карты и СБП в обычной покупке. Первые недели осени как раз и покажут, есть ли у третьей формы рубля спрос — или пока только обязательная инфраструктура.
Динамика бюджетных и социально-экономических показателей регионов за 1-е полугодие 2026 года


- В 1-м полугодии 2026 года доходы региональных бюджетов выросли на 8,5% за счет собственных источников: налоговые и неналоговые доходы прибавили 10,3%, тогда как межбюджетные трансферты сократились на 2,0%. Положительная динамика отмечена в 78 регионах. Агрегированный дефицит сложился на уровне 56,7 млрд рублей, госдолг субъектов – 3,5 трлн рублей (-0,9% за шесть месяцев).
- Потребительский сектор продолжает обгонять производственный: оборот розничной торговли увеличился в 84 субъектах, объем платных услуг населению вырос в 76, при этом рост промышленного производства наблюдался в 51 регионе, объемов строительства – в 29, производства продукции сельского хозяйства – в 43, инвестиций в основной капитал – в 20. Реальные денежные доходы населения в I квартале 2026-го увеличились на 2,6% г/г, средний уровень безработицы в апреле – июне 2026 года сохранился на отметке 2,2%.

Полная версия обзора - https://raexpert.ru/researches/regions/economic_regions_1h2026/

Китай покупает золото, а Россия продаёт

Китай покупает золото, а Россия продаёт. Покупает ЦБ Китая, покупают их банки, иные финансовые организации и частные лица. По цифрам мы видим, что Китай и Индия скупают большую часть мирового предложения золота. Они что-то знают? Они к чему-то готовятся? Да!Золото - это противовес валюте. Когда валюта дешевеет, золото дорожает. Когда теряется доверие к валюте, появляется доверие к золоту. В какой валюте у нас сейчас торгуется золото? Всё золото торгуется либо за доллары, либо с транзитом через доллар. И соответственно, если доверие к доллару падает, то золото растёт в цене.

Получается, что Китай ставит на падение курса доллара, а Центральный банк России на его укрепление. ЦБ РФ продавал золото в июне и июле. Этим же самым занималась только Турция, которая спасает свою лиру. Разве ЦБ РФ не смотрит вперёд и не видит рисков снижения значимости доллара в мире?

Китай усиленными темпами готовится к коллапсу доллара. У нас есть прецедент такого коллапса. В 1968 г., когда схлопнулась Бреттон-Вудская долларовая система. Тогда доллар печатали под золото, а потом перестали так делать, стали печатать просто так. Французы потребовали вернуть их золото. Доллар перестал быть обеспеченным.

Т.е. сейчас доллар не обеспечен чем-то вменяемым. Он был обеспечен надёжностью госдолга США и силой их армии и флота. Но события последних лет доказали, что госдолг, армия и флот у них жидкие и не могут быть показателем силы доллара. Только слабости.

А где слабый доллар, там сильное золото.

И сам я держу золото в портфеле в долгосрок.

А вы?

$GLDRUB_TOM $GLDRUBF $USDRUBF $CNYRUBF $CNYRUB $UMU6

«Эксперт РА» приглашает молодых специалистов финансового рынка на конкурс аналитических эссе

Рейтинговое агентство «Эксперт РА» и компания «Эксперт Бизнес-Решения» объявляют о старте конкурса аналитических работ - эссе молодых специалистов финансового сектора.

Конкурс призван выявить и поддержать перспективных молодых специалистов, обладающих сильными аналитическими компетенциями; повысить качество и практическую ценность финансовой аналитики и исследований в отрасли; укрепить профессиональные связи между молодыми финансовыми специалистами и экспертным сообществом.

К участию в конкурсе приглашаются специалисты от 21 до 35 лет, с опытом работы в финансовом секторе не менее 3 лет.

На конкурс принимаются оригинальные, ранее не публиковавшиеся и не участвовавшие в других конкурсах аналитические работы по темам:

- Расхождение между теоретическими моделями и практикой финансового анализа
- Где в финансовом анализе заканчивается модель и начинается решение аналитика
- Ограничения и преимущества профессиональных суждений
- Где пересекаются и расходятся функции рейтингового агентства и аудитора
- Финансовый анализ в условиях ограниченного раскрытия информации
- Аудиторское заключение как индикатор риска
- Нефинансовые индикаторы качества управления эмитентом
- Анализ рисков в сегментах рынка с ограниченной внешней верификацией
- Ответственность аудитора за качество заключения и её влияние на доверие рынка
- Методы выявления искажений в финансовой отчётности эмитента
- Ранние индикаторы преддефолтного состояния эмитента
- Влияние качества раскрытия информации на ликвидность и ценообразование облигаций
- Влияние структуры долга и условий выпуска на кредитный риск эмитента
- Устойчивость долговой нагрузки эмитентов в условиях высоких процентных ставок
- Как влияют новые требования к учёту и аудиту на реальную работу аналитика и отчётность

Объем эссе – от 4 до 10 страниц формата A4. В работе обязательно должны быть использованы данные АО «Эксперт РА», доступные на сайте https://www.raexpert.ru/.

Заявки и эссе принимаются по электронной почте организатора: konkurs-esse@expert-business.ru до 21 сентября, затем состоится проверка заявок и определение победителей. Церемония награждения пройдет 21 октября 2026 года в рамках VII форума «Будущее облигационного рынка».

Для оценки конкурсных работ формируется экспертное жюри из представителей профессионального сообщества (не менее 5 человек). По итогам конкурса участники, занявшие I, II и III место, будут награждены ценными призами:
I место – Ноутбук и VIP-билет на Форум «Будущее облигационного рынка»
II место – Смартфон и билет на Форум «Будущее облигационного рынка»
III место – Планшет и билет на Форум «Будущее облигационного рынка»

Подробная информация, критерии и порядок оценки работ приведены в Регламенте конкурса.

Контакты организатора для вопросов по конкурсу:
Наталья Чичина, +7(495)225-34-44, доб. 3477, e-mail: konkurs-esse@expert-business.ru.

Рынок до сих пор ждет волшебную таблетку?

Заметили, как многие инвесторы сегодня рассуждают? Вот еще немного снизится инфляция, потом ЦБ еще пару раз опустит ставку. Затем подешевеют кредиты, бизнес начнет активнее инвестировать. Биржа взлетит - наступит почти инвестиционный рай.

Экономика, друзья, редко работает по таким прямым сценариям. Да, последние недели статистика выглядит обнадеживающе: уже третью неделю подряд наблюдается дефляция. Инфляция замедляется быстрее ожиданий, а Банк России начал цикл снижения ставки. Но это вовсе не означает, что эпоха дешевых денег уже стоит за дверью.

Судя по риторике регулятора, в ЦБ гораздо больше боятся повторного разгона инфляции, чем временного замедления экономики, и причины вполне понятны. За последние два года экономика адаптировалась к высоким ставкам. При этом рынок труда остается напряженным, кадровый дефицит никуда не исчез, а многие отрасли продолжают работать на пределе возможностей.

ЦБ внимательно следит не только за текущей инфляцией, но и за тем, что произойдет после снижения ставок: если кредитование снова начнет расти слишком быстро, а спрос резко ускорится, экономика столкнется с теми же ограничениями, которые разгоняли цены в последние годы. Вот регулятор постоянно и напоминает рынку: снижение ставки не означает возврат к прежней модели.

Думается мне, сейчас это главный сигнал для инвесторов. Рынок по-прежнему воспринимает высокие ставки как временное отклонение от нормы, но всё больше признаков того, что норма изменилась. Даже если КС продолжит снижаться, стоимость капитала в ближайшие годы, скорее всего, останется заметно выше уровней, к которым рынок привык в 2015–2021 годах, а это меняет очень многое. Меняются оценки компаний, меняется привлекательность облигаций, туда же требования инвесторов к IPO да и сама логика привлечения капитала. По сути, ЦБ говорит нам: ставки будут снижаться, но эпоха почти бесплатных денег осталась в прошлом.

Вот к этой реальности инвесторам и компаниям придется адаптироваться.

#рынок
https://t.me/ifitpro

Инвестору не нужен Нострадамус во главе ФРС

В нашем обсуждении возник справедливый вопрос: если центральные банки хотят сделать денежную политику более качественной, что им надо реально сделать? Ну, для начала, пора отказаться от привычки угадывать будущее до третьего знака после запятой.

Экономика - не Excel-файл, который можно открыть в январе и получить точный результат на декабрь. Меняются цены на нефть, рынок труда, инфляция, бюджетная политика, геополитика, потребительское поведение. А иногда происходит что-то, чего вообще не было в базовом сценарии.

Мне думается, логична другая модель коммуникации: не “ставка будет такой-то”, а “если инфляция окажется выше ожиданий - будем действовать так, а если экономика замедлится сильнее - возможен другой сценарий”. То есть не обещание будущего, а описание реакции на будущее. Тогда это станет полезной информацией для инвестора. Ему-то на самом деле не нужно, чтобы ФРС идеально угадывала, что произойдёт через шесть месяцев, ему нужно понимать другое: что ФРС будет делать, если всё пойдёт не по плану. В этом принципиальная разница.

Сценарный подход оставляет центральному банку пространство для манёвра. И одновременно даёт рынку гораздо больше информации о функции реакции регулятора. Да, это менее эффектно. Нельзя каждый месяц устраивать шоу вокруг вопроса “будет ли ставка 3,75% или 4%?”. Зато становится гораздо понятнее экономика принятия решений. И, возможно, именно в этом должна состоять следующая стадия развития денежной политики.

Вывод: не получится вернуться в эпоху “просто поверьте нам”, не нужно превращать ФРС в бюро по составлению прогнозов. Больше объяснений - меньше обещаний. Рынок переживёт ошибочный прогноз, а вот если центральный банк начнёт удерживать неправильную политику только для того, чтобы не нарушить собственное старое обещание, это уже может обойтись очень дорого.

Поэтому я за ФРС, которая говорит: “Вот как мы видим экономику сегодня. Вот что будем делать при разных сценариях. А если данные изменятся - изменим и решение”. Конечно, это не так красиво, как уверенный прогноз на полгода вперёд, зато гораздо честнее и для экономики, и для инвестора.

#сценарииФРС
https://t.me/ifitpro

Нефтегазовый сектор: внутри идеального шторма

Результаты 2025 года – компании выдержали удар. Прошедший год для нефтегазовой отрасли носил характер идеального шторма – падение мировых цен на нефть, укрепление курса рубля к доллару на фоне стагнации добычи нефти из-за ограничений ОПЕК+. Кроме того, введение блокирующих санкций США против крупнейших игроков сектора в октябре 2025-го стало причиной более чем двукратного роста дисконта на российскую нефть, цена на которую в конце года опускалась ниже 40 долларов за баррель. Добывающие компании оптимизировали капитальные затраты, что отразилось на показателях подрядчиков. В результате мы наблюдали преимущественно негативную динамику EBITDA в портфеле рейтингуемых компаний: медианное сокращение EBITDA составило 22%. Среди нефтегазодобывающих компаний лучшую динамику продемонстрировали те из них, у которых была интеграция в глубокую переработку нефти, а также имевшие значительную долю добычи газа. Среди нефтесервисов – компании с диверсифицированной структурой заказчиков.

Полная версия обзора
- https://raexpert.ru/researches/oil_gas/oil_2026/

Новые центры инвестиционного роста Кыргызстана


- Тема исследования продиктована информационным запросом со стороны российского бизнеса: углубление экономических связей РФ и Кыргызстана повышает потребность в объективной оценке региональных рынков республики. Именно эту задачу решает рейтинг инвестиционной привлекательности регионов Кыргызстана, подготовленный агентством «Эксперт РА».

- Оценка административных единиц республики основана на 42 показателях, объединенных в инфраструктурный, экономический, социальный и экологический блоки. Она учитывает как текущее состояние территорий, так и динамику их развития.

- Исследование выявило несколько общих задач регионального развития. К ним относятся расширение коммунальных сетей, более равномерное распределение социальных услуг и медицинских кадров, повышение производительности и формализация занятости, а также снижение экологической нагрузки в промышленных и добывающих регионах. Для инвесторов рэнкинг может служить инструментом первоначального отбора территорий и определения направлений дальнейшего анализа, а для органов власти – основой для выбора приоритетов, настройки мер поддержки и оценки эффективности региональной политики.

- Наивысший уровень инвестиционной привлекательности получил Бишкек, располагающий наиболее развитой инфраструктурой, крупнейшим потребительским рынком и значительной концентрацией деловой и социальной активности. К высокому уровню отнесены Чуйская и Джалал-Абадская области, однако их позиции формировались под влиянием разных сочетаний факторов. Результат Чуйской области поддерживался прежде всего масштабом уже сформированной промышленной и инфраструктурной базы. В Джалал-Абадской области к росту промышленности добавлялись быстрое расширение сферы услуг, высокая инвестиционная активность и увеличение экспорта.

Полная версия обзора - https://raexpert.ru/researches/invest_kgz_2026/

Минеральные удобрения: отрасль сохраняет высокую устойчивость вопреки внешним рискам


Россия поддерживает статус одного из ключевых игроков на мировом рынке удобрений, занимая значительные доли в производстве и экспорте азотных, фосфорных и калийных удобрений. Несмотря на внешние ограничения, производство и экспорт минеральных удобрений восстановились после кратковременного спада в 2022-м и продолжают ежегодно расти, в т. ч. благодаря переориентации экспортных потоков и расширению присутствия на альтернативных рынках. По итогам 2025 года объем экспорта минеральных удобрений составил 45 млн тонн, а операционный и финансовый профиль большинства компаний-производителей остаются сильными и оцениваются агентством высоко. В 2026 году сектор продолжает демонстрировать устойчивость, несмотря на сохраняющиеся риски. «Эксперт РА» не ожидает существенных изменений в положении производителей минеральных удобрений до конца года.

Полная версия обзора - https://raexpert.ru/researches/mineral_2026/