РФ рынок:что нас ждет сегодня В пятницу

РФ рынок: что нас ждет сегодня

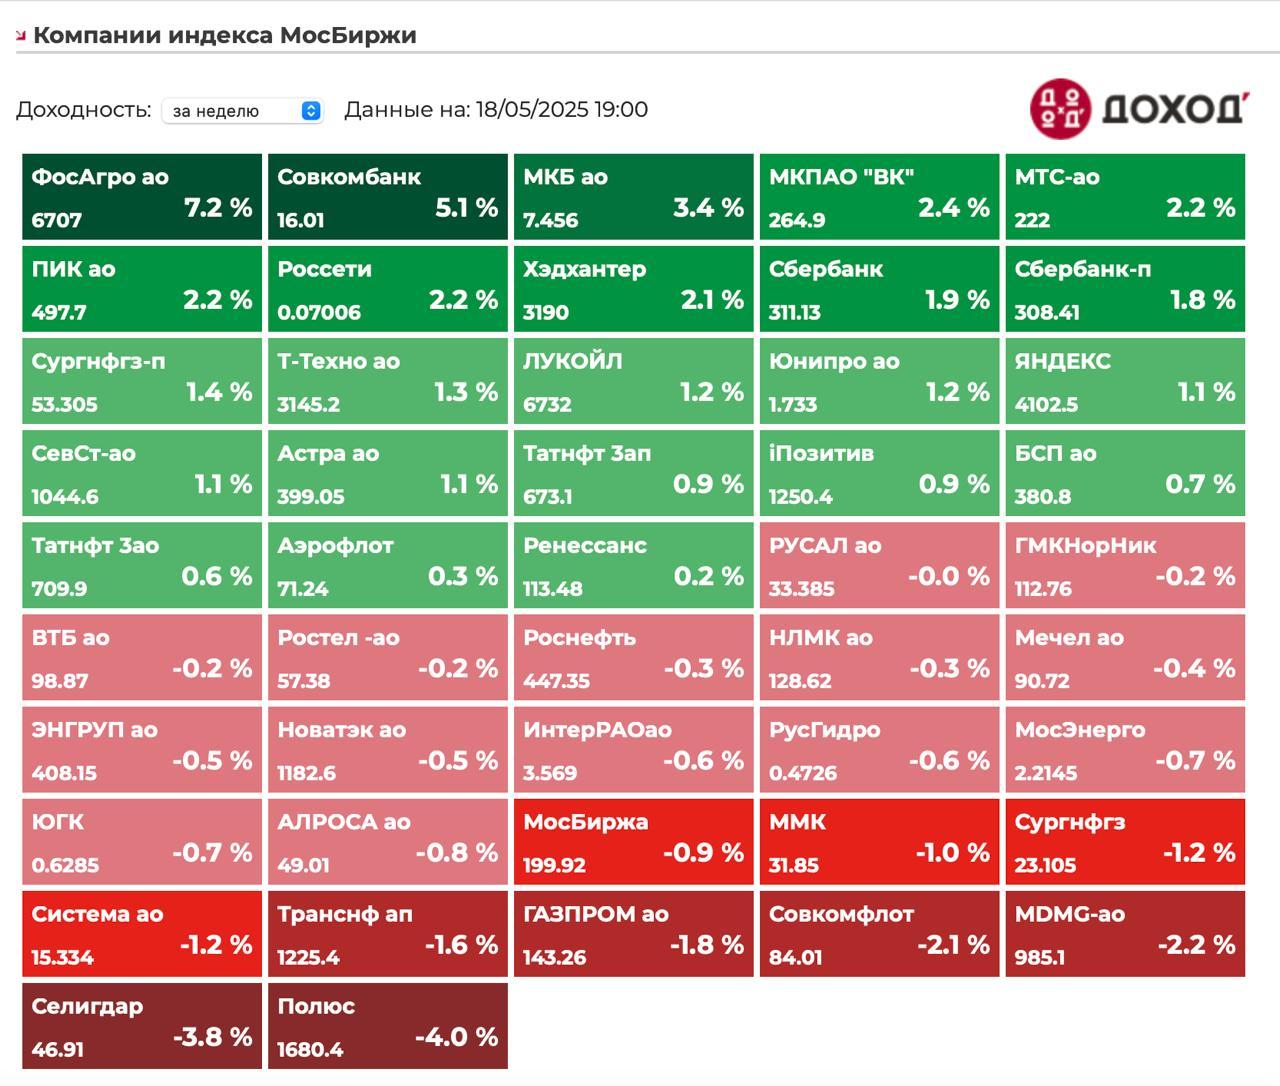
В пятницу мы видели американские горки в индексе мосбиржи, 2850-2800-2850.
На выходных растем еще на 50 пунктов после анонса звонка Путин-Трамп.
Нефть выросла на 1,4% до $65,4.
Юань вырос на 0,5% до 11,18.

Стамбул: итоги
Переговоры прошли без прорывов, но и без разрывов.

Договорились встретится еще раз.
Договорились обменять 1000 пленных у друг друга.
Украинцы попросили встречу лидеров - наши сказали что подумают.

Хотя в моменте говорили о неприемлемых требованиях для украинцев.

Но провальными переговоры не назовешь, американцы на них отреагировали с легким позитивом. Состоялся разговор Лавров-Рубио.

Позвони мне позвони
Сегодня, в 17:00 состоится звонок Путин-Трамп. Темой, видимо, опять станет план Уиткоффа, если договорятся, Трамп продолжит давить на Украину.

Ставки повышаются.

Экономика охлаждается: данные за апрель
Инфляция за апрель составила 0,4% vs 0,48% ожидаемых аналитиками из недельных принтов.
Это меньше 5% SAAR (инфляции с учетом сезонности), в мае мы видим похожую картину.
Рост ВВП составил 1,4% в 1кв vs 2% ожидаемых ЦБ.

Инфляция замедлятся, разрыв выпуска тоже снижается (экономика охлаждается) - это все позитивные факторы для более мягкой будущей денежно-кредитной политики. У ЦБ появляется больше аргументов для снижения ставки в июне, ждем новых данных, до ставки почти 3 недели.

Компании:
1)Совкомбанк: под давлением ставки
В 1кв 2025 прибыль упала на 50% г/г до 13 миллиардов рублей.
Прежде всего за счет обнуления нерегулярной прибыли, по регулярной прибыль показали даже небольшой рост. Падают валютные суборды, капитал снижается, ну и немного сами потеряли на открытой валютной позиции.

Капитал же вырос на 23 миллиарда за квартал - это 27% ROE.

Проблема компании заключается в опережающем росте пассивов - сильно подорожали депозиты за год , (с 9,8% до 17,3%), в моменте это давит на маржинальность

Облигационный портфель сильно сократился по дюрации с 1,7 год назад до 1 на сегодня - говорят, что процентный риск берут на кредитах, в облигациях не хотят этого делать чтобы сильно по портфелю не перебирать.
Зачем покупать длинные ОФЗ, если можно выдавать ипотеку под 27%?

Год будет непростым, но все равно банк может стать одним из бенефициаров снижения ставки. Стоит 0,8 капитала 2025 и 4,5 прибыли. Подтвердили гайденс, что чистую прибыль будет выше уровней 2024.
По дивидендам будут решать 23 мая, есть сомнения в выплате сейчас - достаточность капитала низкая.

2)Хедхантер: трудные времена
Компания отчиталась за 1кв 2024.
Выручка выросла на 12% г/г до 9,6 миллиардов рублей.
EBITDA упала на 2% г/г до 4,9 миллиардов рублей
Чистая прибыль упала на 13% г/г до 4,4 миллиардов рублей.

Прогнозируют 200 рублей дивиденда за 1П 2024. За 2024 жду 380-400 рублей дивиденда, это 12,5% ДД. Прогнозируют рост выручки на 10% г/г.
Экономика охлаждается, вслед за ней и рынок труда. Например, количество вакансий на сайте упало на 21% г/г. В 1кв 2025 количество вакансий в среднем падало на 13% г/г.

Год бизнес стоит, потом год растет на 50%+.
2025 будет сложным, но 12,5% ДД для такого бизнеса недорого, поэтому акции компании выглядят привлекательнее.

3)Абрау-Дюрсо: выход в свет
Компания сегодня расскажет про важные цифры из отчета за 2024 и скажет про дивиденды.
Все-таки компания не раскрыла МСФО за 2024.

Акционеры компании это такие темщики, которые любят погонять котировку туда-сюда, ну и неспроста делают допэмиссию по 270 рублей (+40% от текущих).

Думаю, отчет может приятно удивить и бизнес вырастет сильнее ожиданий.

Резюме:
Геополитические горки продолжаются.
Сегодня Путин-Трамп созвонятся в 5 часов, так что вечерка будет веселой. В прошлый раз, упали на 15% после отсутствия прорывов, так что оптимизма поубавилось. Смогут ли договориться в этот раз? Это интересно, исходом может стать прекращение огня (не сразу конечно) и встреча двух президентов, поэтому будет волатильно. В разгаре сезон отчетов, так что и тут не будем скучать.
Всем хорошей недели!

$ABRD $HEAD $svcb
0 комментариев
    посты по тегу
    #

    ​🪙 "Купите эти 50 компаний и больше никогда не работайте... "

    Иногда попадаются на просторах интернета подобные "умники", которые предлагают не рыбу, а удочку. Правда в довесок идет ещё и обучение азам инвестирования.
    Думаю что здесь никому не нужно ничего продавать, вы и так все знаете лучше меня.
    Но давайте подумаем, какие компании могли бы обеспечить постоянный дивидендый поток. Не на 1-2 года, а лет на 10 хотя бы. Причем желательно растущий и постоянный.

    Лукойл. Почти постоянный рост год к году, но были небольшие простои и откаты. Но в целом с 2000 года рост с 3 до 900-1000 р за 25 лет. В ближайшие 12 мес заплатят более 1000 р. Риски: атаки на НПЗ, снижение цен на нефть - топливо (но нам этовряд ли грозит), потеря иностранных активов - снижение прибыли.

    Сбербанк. Див доходность за 2026 год может быть выше 15% ( 44 рублей). Были простои и снижения дивидендов в 2022, 2015, 2009, 2010 годах. В моменты кризисов. В остальном же платят стабильно.
    Но есть вопросы к будущей див политике, она может изменится. Надеюсь что не в худшую сторону.

    Татнефть. Возможные дивиденды - 12-13 % за год. Платят стабильно, риски примерно такие же как и у Лукойла.

    Транснефть. Платит стабильно, див доходность может составить около 16 %.

    МТС. Дивиденды в рамках новой политики будут снижены с 35 до 27 р. Но при этом доходность около 15 % можно ждать. Примерно на уровне облигации ААА или ОФЗ.

    Как минимум эта пятерка может обеспечить стабильный дивидендый поток. Если было полезно, то статье 👍 и будет продолжение.

    Клиентский сервис ВИ.ру — лучший в e-commerce 🏆


    Все мы привыкли к удобным B2C-интерфейсам, где заказ оформляется в пару кликов. И в корпоративных закупках за каждым заказом тоже стоит человек, только у него другие задачи, другой клиентский путь и другие требования к сервису. Забота о тех, кто занимается В2В-закупками — наш приоритет, и наша задача — сделать их работу проще.

    Для этого мы развиваем личный кабинет корпоративных клиентов: автоматизируем процессы и внедряем инструменты для быстрого и удобного управления закупками. И эта системная работа получила признание на общенациональной премии «Большой Оборот-2026» — главной e-commerce награде страны.

    Наш проект «B2B-онлайн платформа» победил в номинации «Клиентский сервис». Уже сейчас проект увеличивает долю самообслуживания на 5% благодаря расширению электронного документооборота и упрощает получение заказов с помощью QR-кода. И мы продолжаем расширять функционал 💻

    ℹ️ Напомним, по итогам 3 квартала 2026 года количество заказов выросло на 7% г/г, а количество активных B2B-клиентов впервые превысило 500 тыс., увеличившись на 9% г/г.

    #быстреерынка #Ви2В #новостикомпании

    Клиентский сервис ВИ.ру — лучший в e-commerce 🏆

    VK выступила на конференции для частных инвесторов Smart-Lab в Москве

    31 октября директор по связям с инвесторами VK Анна Ретивова и директор по продажам VK Видео Елизавета Панова рассказали о финансовых результатах компании за девять месяцев 2026 года, о ключевых драйверах роста бизнеса и дальнейших планах развития.

    Собрали ответы на актуальные вопросы инвесторов:

    Какие причины ускорения роста в сегменте «Социальные платформы и медиаконтент»?
    🔹 Социальные платформы и медиаконтент – это ключевой сегмент, который приносит рекламную выручку. Мы видим уверенный рост in-stream видеорекламы на платформах VK, активно развивается социальная коммерция. При этом в сегменте есть не только рекламная выручка, но и пользовательские платежи, и подписки, которые активно растут. Мессенджер МАХ, который также входит в этот сегмент, с июля по октябрь заработал более 700 млн рублей.

    Что такое социальная коммерция и чем она полезна продавцам товаров?
    🔹 Социальная коммерция — покупки прямо из публикаций авторов в соцсети ВКонтакте. Это дополнительный канал продаж через контент соцсети, при этом владелец товара платит не за охваты, а за реализованную продажу. VK помогает авторам создавать продающий контент, а продавцам – продвигать товары. Выручка VK за девять месяцев 2026 года от социальной коммерции составила 2,1 млрд руб., что на 65% выше, чем за полный 2025 год.

    Как можно оценить потенциал монетизации VK Видео?
    🔹 Формат видеорекламы занимает большую долю в медиасплите рекламодателей и продолжает расти быстрее, чем традиционный рынок онлайн-рекламы. VK начала активно развивать видеорекламу в начале 2025 года. За девять месяцев 2026 года выручка от in-stream видеорекламы выросла на 44% год к году до 7,6 млрд руб. Пользователи проводят внутри VK Видео большое количество времени – около 4 часов в среднем на Smart TV.

    Какие тренды видеопотребления у пользователей?
    🔹 Самые востребованные категории – юмор и развлечения, новости, детский контент, фильмы и сериалы. VK Видео создает комфортную среду: развивает технологии для удобства зрителей и инструменты для авторов. Дневная аудитория VK Видео уже превышает 40 млн человек.

    Сколько зарабатывают авторы VK Видео?
    🔹 В 2025 году авторы заработали на платформе более 3 млрд руб. Доход приносят реклама и партнерская программа. С сентября порог подключения к рекламной монетизации снизился с 5000 до 1000 подписчиков: подключиться можно, набрав 500 часов просмотров оригинального контента за последние 90 дней.

    Как VK использует ИИ?
    🔹 ИИ-инструменты внедрены во все бизнес-сегменты и процессы в VK. Особое внимание компания уделяет рекомендательным технологиям и персонализации, которые также построены на базе ML-моделей. Они внедрены и в контентных сервисах, и в рекламных инструментах. Благодаря этим моделям пользователи быстрее находят релевантный контент, а авторы и рекламодатели – свою аудиторию. Отдельным направлением VK Tech является продажа ИИ-решений бизнесу. С начала 2026 года оно принесло более 1 млрд руб. выручки.

    С презентацией VK на Смартлаб можно ознакомиться по ссылке: https://corp.vkcdn.ru/media/files/vk_ir_smart-lab_2026_msk.pdf

    #VKCO #VK

    VK выступила на конференции для частных инвесторов Smart-Lab в Москве
