Поиск

Транснефть - зачем ей нужен Газпромбанк?

Казалось бы, что может пойти не так у естественной монополии, которая просто индексирует тарифы и прокачивает нефть? Однако свежий отчет Транснефти $TRNFP показывает, что даже здесь расходы способны расти быстрее доходов. Добавим снижение процентных доходов, неожиданную покупку доли в Газпромбанке и получаем уже сомнительный кейс. Давайте разбираться.

⛽️ Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,9% до 740,1 млрд рублей. Прибыль акционеров при этом снизилась на 3,3% до 148,3 млрд. Во втором квартале ситуация немного лучше: выручка +5,8% до 378,8 млрд, чистая прибыль +3,1% до 75,3 млрд рублей. Индексация тарифов помогает, но в полноценный рост прибыли не конвертируется.

Главная проблема - расходы. EBITDA за полугодие сократилась на 4,1% до 294,9 млрд рублей, а во втором квартале просела на 5,9% до 140,1 млрд. Маржа упала с 41,6% до 37%. Операционные расходы без амортизации выросли на 8,1%, причем ФОТ прибавил 17,7%, а материальные затраты - 19,1%. Получается, собственная себестоимость бизнеса сейчас растет значительно быстрее тарифной выручки.

📊 При этом баланс остается практически образцовым. На конец июня у Транснефти было 122,4 млрд рублей денежных средств и еще 320,1 млрд на депозитах против 157,4 млрд кредитов и займов. Чистая денежная позиция превышает 280 млрд рублей. Капзатраты за полугодие практически не изменились и составили 157,7 млрд, поэтому нового инвестиционного цикла пока не наблюдаем.

Но к денежной подушке возникают вопросы. Уже после отчетной даты Транснефть потратила 40 млрд рублей на покупку 7,52% голосующих акций Газпромбанка. Для компании сумма небольшая, однако мне такие истории с госпомощью не нравятся. Тем более финансовые доходы уже сократились с 72,1 до 56,6 млрд рублей, а вместе со снижением ставки огромная кубышка будет приносить все меньше. Теперь часть денег еще и ушла в непрофильную инвестицию.

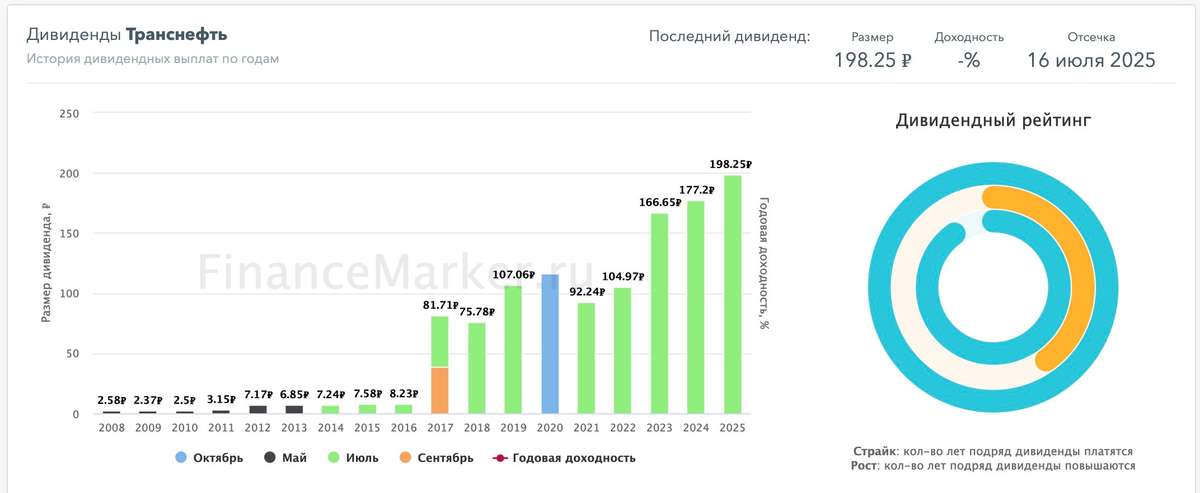
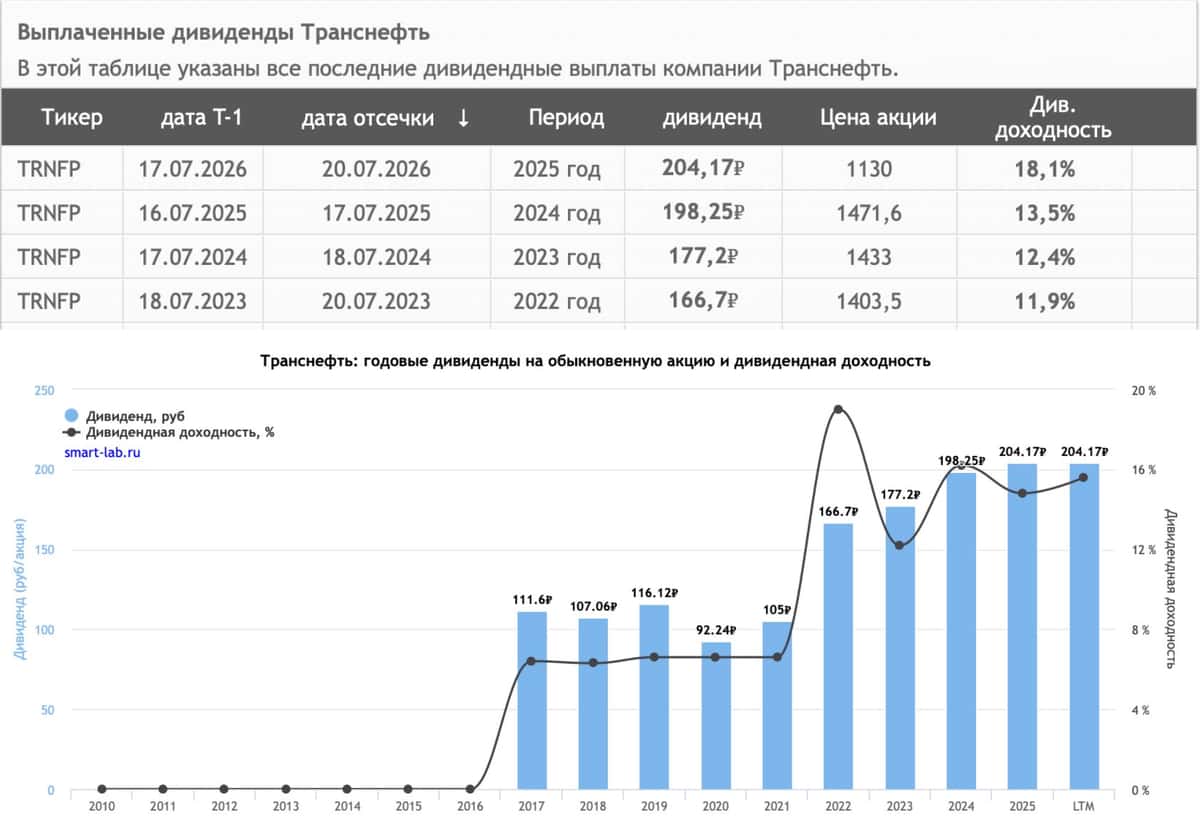
💰 С дивидендами пока все стабильно. За 2025 год акционеры получили 204,17 рубля на акцию против 198,25 рубля годом ранее. При этом компания торгуется примерно за 3 годовых прибыли и около 1х EV/EBITDA. Выглядит очень дешево, но дисконт взялся не из воздуха: расходы растут, процентные доходы падают, а риск атак БПЛА сохраняется.

Транснефть по-прежнему остается сильной дивидендной историей с отличным балансом. Но одних низких мультипликаторов для переоценки недостаточно. Я бы хотел увидеть стабилизацию расходов и EBITDA-маржи, а заодно понять, не появятся ли новые способы распорядиться деньгами компании без участия миноритариев.

❗️Не является инвестиционной рекомендацией

♥️ По пятницам мы что делаем? Правильно, ставим как можно больше лайков под статьей. Спасибо!

Транснефть - зачем ей нужен Газпромбанк?

Транснефть. Отчет за 2 кв 2026 по МСФО

Тикер: #TRNFP
Текущая цена: 1018
Капитализация: 737.2 млрд
Сектор: Транспортировка
Сайт: https://транснефть.рф/investors/

Мультипликаторы (LTM):

▫️ P/E - 3.11
▫️ P/BV - 0.25
▫️ P/S - 0.50
▫️ ROE - 7.9%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 0.92

Что нравится:

▫️ рост выручки на +5.8% г/г (357.9 → 378.8 млрд);
▫️ чистая денежная позиция выросла на 19.9% к/к (164 → 213.1 млрд);
▫️ чистая прибыль увеличилась на 3.8% г/г (77.2 → 80.2 млрд)

Что не нравится:

▫️ отрицательный FCF еще уменьшился в 2 раза г/г (-19.7 → -39.6 млрд);
▫️ нетто фин доход снизился на 3.7% к/к (20.5 → 19.7 млрд).

Дивиденды:

Дивиденды определяются на основе распоряжения Правительства РФ в размере не менее 50% от нормализованной чистой прибыли по МСФО (не учитываются доли в прибыли зависимых и совместно контролируемых компаний; доходы, полученные от переоценки финансовых вложений; положительное сальдо курсовых разниц и прочие нерегулярные неденежные составляющие прибыли).

По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 175.28 руб. (ДД 17.22% от текущей цены).

Мой итог:

Если в 1 квартале рост выручки был почти формальным и уступал уровню индексации тарифа (5.1%), то в отчетном квартале динамика была уже лучше и рост оказался вышел индексации. На это повлияло увеличение объем экспорта нефти и нефтепродуктов в ключевых для компании портах (Приморск +15.3%, Козьмино +5%, Козьмино +13.6% и только Усть-Луга -29.6%), а также восстановление с конца апреля экспорта по нефтепроводу "Дружба" в Венгрию и Словакию. За полгода выручка выросла на 2.9% г/г (719.5 → 740.1 млрд).

Несмотря на ухудшение операционной рентабельности с 24.9 до 22.1% и снижение нетто фин дохода (28.6 → 19.7 млрд), чистая прибыль за квартал увеличилась. Помог рост неоперационных доходов (прочие доходы и прибыль в доле совместных предприятиях), а также более низкая эф. ставка налога на прибыль (35.6% vs 38.4% во 2 кв 2025). Стоит отметить, что этот неоперационный доход не входит в дивидендную базу и нормализованная прибыль фактически меньше прошлого года (примерно 57.5 млрд vs 69.6 млрд во 2 кв 2025). За полгода чистая прибыль снизилась на 2.7% г/г (161.4 → 157.2 млрд).

FCF отрицательный и заметно хуже прошлого года на фоне недобора OCF (-31.8% г/г, 60.7 → 41.4 млрд) и небольшого роста кап. затрат (+0.7% г/г, 80.4 → 81 млрд).
Чистая денежная позиция на месте. Более того она неплохо увеличилась за квартал (в первую очередь за счет снижения резервов предстоящих расходов, которые Транснефть учитывает при расчете чистого долга).

Большинство аналитиков считают, что второе полугодие будет слабее первого (последние несколько лет так и было). Хотя это в большей степени касается стандартной прибыли, а не нормализованной. Плюс есть еще ряд факторов, которые негативно повлияют на результаты компании:
▫️ проблемы с отгрузкой в порту Новороссийска (за июль-август -21.3% г/г) из-за регулярных атак беспилотников по инфраструктуре и судам. За июль-август также снизился экспорт с Усть-Луга на 12.1% г/г (по Козьмино и Приморску рост);
▫️ с июля Казахстан не отгружает нефть в Германию по «Дружбе»;
▫️ в июле компания купила за 40 млрд рублей долю 7.52% в Газпромбанке (банк выпустил дополнительные 50.6 млн обычных акций). По грубым прикидкам Транснефть потеряла примерно 2 руб прибыли на акцию из-за траты средств, а взамен получила актив с див. доходностью в 6.5% (исходя из выплаты за 2025).

По примерным подсчетам за 2026 год компания получит прибыль в районе 229 млрд, что дает P/E 2026 = 3.23. Нормализованная прибыль может быть выше (около 250 млрд). Тогда дивиденд будет в районе 172.48 руб (ДД 16.94% от текущей цены). При текущих котировках компания выглядит вполне интересно в качестве дивидендного актив, но при этом стоит понимать, что у Транснефти отсутствуют какие-то значимые драйверы роста. Есть только индексация тарифов, но там прирост слишком скромный. Да и то динамика выручки не всегда успевает за индексацией.

Акций компании держу в портфеле, но планирую их продать при удобно случае.

Прогнозная справедливая стоимость - 1261 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Транснефть. Отчет за 2 кв 2026 по МСФО

Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости

1️⃣ Арбитражный суд Дальнего Востока обязал Rio Tinto выплатить Русалу $RUAL 1,278 млрд$ и передать ему 66% в Oyu Tolgoi LLC — операторе четвертого по величине медного месторождения в мире, расположенного в Монголии.
Спор тянется с 2022 года: после введения австралийских санкций Rio Tinto лишила Русал прав на переработку сырья в совместном предприятии Queensland Alumina, где Rio Tinto владела 80%, а Русал — 20%, а иск в австралийских судах Русал проиграл и в апреле 2025 года подал его в российский арбитраж.
Актив Oyu Tolgoi оценивается в 18 млрд$, ожидаемая годовая добыча меди на нем — около 500 тыс. тонн в 2028-2036 годах.
Rio Tinto заявила, что обжалует решение, настаивая на соответствии своих действий международным санкционным режимам.

Российский суд впервые превратил санкционный спор в реальную долю действующего зарубежного актива вместо денежной компенсации, и теперь ключевой вопрос — признают ли это решение Монголия и другие юрисдикции.

Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости

Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано

Знаете, что мне нравится в обзорах от аналитиков? Их непоколебимая вера в собственные идеи. Вот смотришь на такую подборку — фавориты, аутсайдеры, всё разложено по полочкам. А потом открываешь статистику за месяц и видишь: любимчики принесли два процента, пока индекс скакал на все шесть, а нелюбимчики и вовсе ушли в минус. И вот сидишь такой, чешешь репу и думаешь — то ли аналитики что-то знают, то ли я чего-то не понимаю.

Но давайте по-честному. Рынок сейчас — это не про математику и не про красивые мультипликаторы. Это про нервы. Геополитика трясёт всех, как грушу, нефть дёргается туда-сюда, ставка хоть и ползёт вниз, но медленно, как улитка по стеклу. В такой обстановке любой портфель — это лотерея с элементами научного подхода.


🔥 Явные фавориты рынка

Сбер — понятно, банк жирнеет на высоких ставках, маржа прёт, Греф обещает рекорды.

Транснефть — вообще песня, сидит на куче денег, получает проценты по вкладам, как рантье, и ещё дивиденды платит.

Яндекс — отдельная история. Компания растёт двузначными темпами, когда вокруг всё замедляется. Электронная коммерция вышла в плюс по EBITDA.


🧑‍💻 Фавориты, но с оговорками

НОВАТЭК — ставка на газ и зиму, которая рано или поздно придёт, а запасы в Европе не резиновые.

ДОМ.РФ — банк, который зарабатывает на ипотеке и чувствует себя неплохо даже при высоких ставках.

Хэдхантер с его семью процентами дивдоходности за полгода - неплохо, особенно если верить, что рынок труда не схлопнется.

Интер РАО — тут интереснее. На долгосрок компания может быть привлекательной, но на коротком горизонте — балласт. Бумага после дивидендной отсечки потеряла поддержку, и теперь болтается без катализаторов.

Логика везде примерно одна: либо компания получает кэш от высоких ставок, либо растёт быстрее рынка, либо платит щедрые дивиденды. Идея простая — собрать тех, кто в текущих условиях чувствует себя комфортно.


❌ Аутсайдеры — тут всё грустнее, но предсказуемо

Девелоперы сейчас в аду. Высокие ставки убивают ипотеку, продажи новостроек в Москве падают, финансовые расходы давят. Аналитики ждут убытков аж до 2028 года — это даже не прогноз, это приговор тому же Самолету.

Магнит — тоже логично. Убыток, долговая нагрузка, потребитель экономит. Дивидендов не будет, и это, пожалуй, самое честное, что можно сказать про ритейлера в такой ситуации.

Полюс, Северсталь и АЛРОСА— тут тоже всё примерно понятно. Либо отрасль в стагнации, либо дивиденды разочаровали, либо новостей нет вообще. Когда нет новостей, рынок придумывает их сам, и обычно не в пользу.

У каждого есть проблема, которая никуда не денется в ближайшее время.


🎯 ИнвестВзгляд: Вот не сразу, но пришел к такому интересному выводу: Смотреть на месячную динамику портфеля — это как оценивать свою физическую форму по одному дню в спортзале. Да и главный вопрос не в том, кто вырос за месяц, а в том, кто выживет в текущих условиях.


$SBER $TRNFP $YDEX $NVTK $DOMRF $HEAD $IRAO $MGNT $PLZL $CHMF $ALRS
Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано

Сделки, события, интриги, расследования.


За это время произошло много событий! (Примерно за последние полторы недели!) 😊

Как вы, возможно, знаете, я веду свой блог в нескольких соцсетях. Так вот, в одном небезызвестном мессенджере — перескочили 1000 человек, а в «добровольно-принудительном» — 500. Суммарная аудитория более 10 000 человек! Что для меня серьёзная такая «медалька». Спасибо, друзья, что помогаете мне каждый день, комментируете, ставите лайки. Пишите — я почти всегда на связи! ✍️

Как вы помните, моя задача для спецусловий от брокера была: «Продержать маржинальную позицию на общую сумму 100 000 000 рублей». Что я и сделал! По большому счёту, не то чтобы это особо грандиозно, но, согласитесь, цифра красивая? 😏 С заработком она ничего общего, к сожалению, не возымела.

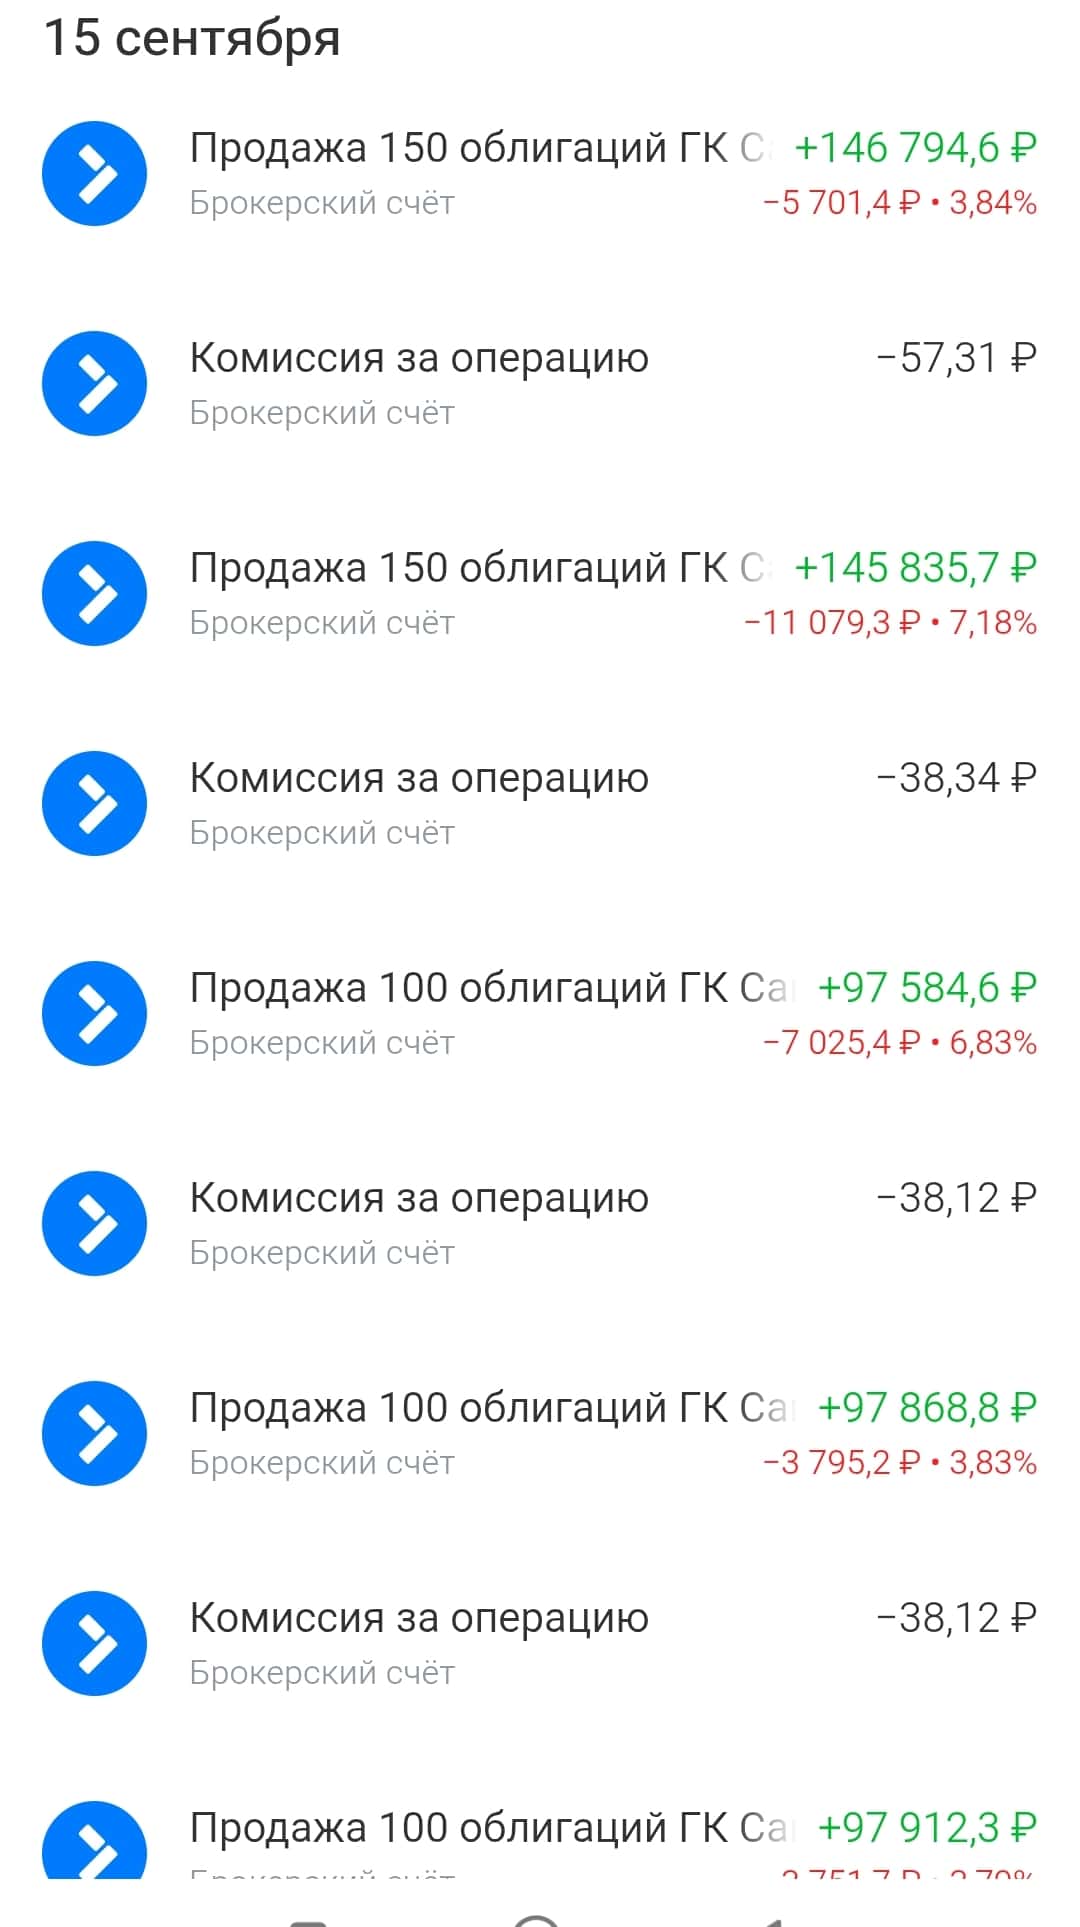
Самолёт подвёл сильно — собственно, 2 млн маржинальной позиции привели меня к убыткам примерно тысяч в 60 000. Так уж вышло, что неудачное время облигаций задевает меня, как и всех.

МГКЛ — вообще глубокое разочарование, с которого я вышел также заранее, с убытком. В тот же самый убыток движется АПРИ, однако я пока не выхожу.

На свободные деньги с купонов взял РЖД, ОФЗ 54-й выпуск, Ростовскую область и Росагролизинг. Из акций подбираю Полюс, Транснефть и Сбер. 📈

Кстати, подобрал 20-ый выпуск Самолёта, под погашение, так же в плечо (ничему жизнь не учит) на 1.000.000

Балтийский под погашение $RU000A10A3W1 14-ый выпуск, так и держу)

Получил кэшбэка в этом месяце почти на 10 000. Отправлю на погашение кредиток.

Общие ожидания от рынка у меня звучат примерно так: «Сдержанный оптимизм». 😌

Дабы сильно не расстраиваться из-за рынка, стараюсь чуть реже заходить, реже проверять котировки — помогает. И потом, открываю всякие выгодные вклады с бонусами лесенкой — расслабляет. По займам приходят деньги, расширяю портфель платформ. Так легче пережить падение биржи.

Вообще, взглянув на экономическую ситуацию, я чётко понимаю, что грядёт глобальная перестройка. Сейчас важно пережить тяжёлый период, ибо глобально общество разделится на тех, кто инвестирует, и тех, кто этого не делает. Об этих мыслях расскажу в следующих постах. 💭

У меня про инвестиции, экономию и кэшбэк!
Ваши деньги — Ваша ответственность!
В посте нет инвестрекомендаций, только субъективное мнение.

ПОДПИШИТЕСЬ! ВАЖНЫЕ НОВОСТИ - НЕ ТОЛЬКО ТУТ!

P.S. кстати, написал в IR отдел Самолету - не отвечают..

$RU000A104JQ3 $RU000A10BW96 $RU000A10CZA1 $PLZL $SBERP $RU000A10FVT3 $RU000A10FZZ1 $SU26254RMFS1 $RU000A10FV69

#инвестиции #облигации #чтокупить #стратегия

Сделки, события, интриги, расследования.

Хорошая ли у Вас память? Ищем признаки перемен 🌟


Признаюсь честно: моя память — не идеальна. Но кое-что я всё же запоминаю. 😉

Фондовый рынок сегодня колоссально зависит от политики. Нравится нам это или нет — вопрос второй. Но факт остаётся фактом.

🌍 Более того:
Если смотреть глобально, качество жизни каждого человека или домохозяйства сейчас в той или иной степени привязано к геополитике.

📰 На Смартлабе прочитал такую новость (источнику доверяю):

Зеленский:
— Нам могут нравиться те или иные форматы переговоров, но хуже, когда их нет вообще.
— Мы не обсуждали с Уиткоффом и Кушнером усиление антироссийских санкций.
— План А — максимально ускорить дипломатию, чтобы снизить эскалацию.
— Надо делать всё, чтобы трёхсторонние встречи состоядлись

🔍 Что я вижу между строк?

Похоже, Зеленский начинает готовить общественность к уступкам. Совсем недавно звучали громкие лозунги о победе… Но ситуация, видимо, меняется.

Я не стремлюсь никого осуждать — просто анализирую открытые данные.

😔 Одно ясно точно: происходящее негативно сказывается на всём мире. И очень хочется верить, что мы постепенно приближаемся к завершению этого долгого и тяжёлого этапа.

Короче, держимся, а темпы инвестирования лично я сохраняю.

А вот рандомная подборка бумаг, которую рассматриваю на добавление либо увеличение позиций:

- Мать и дитя - медицина всегда в тренде $MDMG
- Х5 - кушать будут хотеть всегда,дувеличиваю позицию $X5
- Озон - что то в них есть, даже не смотря на удары по их инфраструктуре. Давно за них топлю $OZON
- Яндекс - Айти, которое поглощает все $YDEX
- Промомед - интересная история роста и новаций $PRMD
- Мосбиржа - как брал так и буду с надеждой на дивы $MOEX
Новатэк и Транснефть - две крупные компании цена которых в районе 1000р меня очень устраивает - набираю $NVTK $TRNFP

Сургутнефтегаз и Татнефть - компании, которые интересны мне будущими дивидендами $TATNP $SNGSP

В посте нет рекомендаций, только субъективная точка зрения.
Никого ни к чему не призываю.

Ваши деньги - только Ваша ответственность!

ПОДПИСЫВАЙСЯ! У меня про деньги, экономию и инвестиции!

Подписался - стал богаче😉

#инвестиции #политика #новости #конфликт #прояви_себя #хочу_в_дайджест

Я не жадный, но денег не дам)

🚨 «НЕТ, Я НЕ ЖАДНЫЙ!» — КАК ОТКАЗАТЬ В ДОЛГ И НЕ ПОТЕРЯТЬ УВАЖЕНИЕ

Наверняка вы сталкивались с ситуацией 😏: как только окружающие узнают, что у вас есть деньги, у них сразу появляется потребность попросить взаймы. Классическая версия: «Ну у тебя же есть, тебе чё, жалко, что ли?»

И знаете, у меня есть вполне доходчивый ответ на этот вопрос. Конечно, на него, как и на любой другой, всегда найдётся контраргумент. И всё же мой вариант чаще оказывается действенным 💡

Вот хороший пример: кто-то врач, кто-то сантехник, кто-то инженер, менеджер, строитель или даже дворник. Профессия не важна. Важно то, что у любого человека есть основной труд или подработка, которая выполняется при помощи специального инструмента — молотка, топора, компьютера и т.д. Когда человеку хочется масштаба, он нанимает других людей, которые тоже с инструментом что-то делают.

Я к чему это всё?
А к тому, что мои деньги — это чистой воды инструмент. И нет, я не жадный. Просто мои деньги работают и зарабатывают мне. Захочет ли условный сантехник одалживать свой ящик с инструментами? Даже если одолжит — вряд ли надолго. Суть даже не в том, одолжит или нет. Суть в том, чтобы на примере показать: деньги — это мои «работники» (отсылка к книге «Самый богатый человек в Вавилоне»). Если я буду разбрасываться этими деньгами — «штат» не собрать 🙅‍♂️

Я широко развернул тему, но фактически отвечаю: «Извини, у меня нет свободных денег». При необходимости уточняю, почему так.
И главный момент: я говорю это абсолютно искренне и говорю ПРАВДУ. Это не отговорки и не попытка «съехать с темы», а реальность.

Я не держу деньги на карте — всё вложено в различные инструменты. Более того, у меня есть долги, обязательные платежи, плечи, съёмная квартира. И всё достаётся мне не бесплатно. Поэтому я даю в долг только тогда, когда понимаю, что у человека действительно серьёзные трудности или форс-мажор. И кто бы что ни говорил — только дисциплина может сделать богаче. В том числе дисциплина, касающаяся как занятий в долг, так и отдавания долгов.

⚠️ Не ИИР. Ваши деньги — только Ваша ответственность!

А вы даёте деньги в долг? 👇

🔹 Случайная подборка акций из моего текущего портфеля:

🟢 Озон $OZON — надеюсь, маркетплейс выживет под гнётом
🟢 ИКС 5 $X5 — всё-таки топовый ритейл!
🟢 Мосбиржа $MOEX — продолжаю рассчитывать на дивиденды
🟢 Новатэк $NVTK — альтернатива Газпрому, рост и будущее
🟢 Полюс $PLZL — неожиданное падение может смениться ростом
🟢 Россети Ленэнерго $LSNGP — практически вечная (в моём понимании) история для заработка, субъективно
🟢 Сбер $SBER — Сбербанк — кэш-машина 💰
🟢 Сургутнефтегаз $SNGSP — защита от девальвации и дивиденды
🟢 Транснефть $TRNFP — одна из любимых бумаг с шикарными дивидендами
🟢 Т-технологии$T — куда же без такого банка. Держу

📢 Подпишитесь! И помните: важные и интересные новости — в моих блогах! 😉

#инвестиции #акции #финансы

Я не жадный, но денег не дам)

Принципы в инвестициях

В рынке надо быть всегда. Но как? Мои 5 текущих правил

Привет, друзья! Меня периодически читают и даже следят за моими сделками, поэтому welcome – буду рад, если этот пост вызовет у вас здоровый диалог.

Важный дисклеймер

Всё, что написано ниже, – сугубо личное субъективное мнение, основанное на публичных новостях и моих собственных наблюдениях. Я ни к чему не призываю и не даю инвестиционных рекомендаций. Все решения вы принимаете самостоятельно и несёте за них полную ответственность.

Теперь по сути. Рынок остаётся спекулятивным, уверенных историй я сейчас почти не вижу – слишком много геополитических рисков. Но сидеть в кэше и ждать «идеального момента» тоже не хочется (будущее, как вы знаете, никто не знает). Поэтому я выработал для себя несколько правил, которыми делюсь сегодня.

1. Акции – не больше 10% портфеля
На долю акций сейчас выделяю порядка 10%. И только в самые устойчивые, понятные компании:
Сбер, Транснефть, Х5, Полюс, Россети-Ленэнерго, Сургутнефтегаз, Мосбиржа и пара аналогичных эмитентов.
Никаких «историй роста» – только защита.

2. Облигации – база, но с оглядкой
Основная часть портфеля по-прежнему в облигациях, преимущественно в ВДО. Высокая ключевая ставка и инфляция заставляют держать деньги под хороший процент. Но здесь я меняю подход.

Мои 5 ключевых изменений в стратегии

🟢 Первое. Высокий купон – это круто, но если вижу проблемы у эмитента – выхожу сразу. Не жду, пока «вынесут» вместе с телом.

🟢 Второе. Акции сейчас – чистая спекуляция. Настоящих долгосрочных идей в них не вижу вплоть до окончания СВО. Единственное, что можно ловить, – краткосрочные движения на геополитических новостях.

🟢 Третье. Высокий купон увеличивает риск дефолта. Доходность может легко превратиться в убыток. Поэтому теперь смещаю фокус в сторону надёжных компаний с реальными активами, даже если купон чуть ниже.

🟢 Четвёртое. Ошибка на валютных облигациях – потерял около 400 000 ₽ на курсовых разницах. Глупо, признаю. Валютная часть портфеля должна решать другую задачу (защита, а не доходность). Погоня за купоном здесь была моей слабостью – учёл.

🟢 Пятое. Золото – не так уж плохо. Оно страхует валютные риски, а в нынешней экономической ситуации физическое золото (слитки, монеты) – это вариант сохранить хоть что‑то даже в самом мрачном сценарии. Если не знаете, куда приткнуться, – фонды ликвидности (на выбор)и, а также биржевые золотые фонды тоже рабочий вариант. А если нужно время подумать – без резких движений ухожу в денежный рынок.

Что в итоге в моём портфеле?
Помимо перечисленного, сохраняю вклады лесенкой, добавил физические драгметаллы и монеты. Это даёт ощущение безопасности.

А еще по прежнему, держу деньги в залоговых займах. Выплаты пока идут, хотя бывают просрочки, но и за них приходят штрафы. Пока все это смотрится интересно, будем смотреть дальше.

Главное: ваши деньги – ваша ответственность. И будущего не знает никто. Совсем никто.

Не ИИР. Всё субъективно.

🪓ПОДПИШИТЕСЬ! 🪓
💛Интересные новости и общение - не только тут.
Больше постов в моем блоге!


Мнение по рынку

Смотрю на рынок, небольшой отскок - может быть. Расчехлил часть своей кубышки, закинул в некоторые бумаги.

А именно:
- Мосбиржа - под рост и дивы
- Сбер - как одна из самых понятных историй
- Новатэк - по прежнему под отскок
- Т технологии - понятный и прибыльный бизнес
- Х5 Ритейл - есть будут хотеть всегда
-Россети Ленэнерго - с Питерскими энергетами мне тоже все понятно
- Мать и Дитя - как сектор здоровья, тут тоже на мой взгляд все ясно
- Полюс Золото - в качестве страховки по золоту
- Транснефть - как монополиста по топливной логистике.
- Ну и немного Роснефть, как гос нефтяника.
- Сбера конечно тоже не пропустил

На мой взгляд, уровень индекса позволяет закупиться, что я и сделал. Это не означает, что я жду уже разворот, более того, жду дальнейшего падения. С возможным техническим отскоком. Однако в падение индекса ниже 1900 я верю не сильно. Но кэш позицию - держу.

Это моë субъективное мнение, не ИИР.
Это не значит что оно правильное либо нет, никого ни к чему не призываю
Ваши деньги - только Ваша ответственность!
О других своих решениях рассказываю не только тут.

$SBERP $PLZL $MOEX $T $TRNFP $MDMG $LSNGP $NVTK $X5 $ROSN

Просадка впереди)

Ну что, как и говорил, продолжаю видеть признаки просадки.

Смотрю на ситуацию и новостную сводку - вижу что продолжается.

Выдвигаю гипотезу, что при отсутствии хороших новостей, поедем ниже 1900 пунктов.

Но, поскольку как мы помним будущего никто не знает, я планирую закупаться по чуть чуть, лесенкой.

В данный момент первая точка небольшого закупа 2100 по индексу.

P. S. Любая позитивная новость может в корне поменять ситуацию

Не ИИР
Ваши деньги - Ваша ответственность!

Я даже себе выписал бумаг под закуп. Это для себя, субъективно.

- Сбер под дивы будущие $SBERP
- Мосбиржа всегда в виде листе этот эмитент $MOEX
- Икс 5 ритэйл $X5 - куда без этих продуктов блин)
- Т-технологии $T - растут бьют рекорды, что ещё нужно?
- Дом.Рф $DOMRF - образцовое айпио, дивиденды все что доктор прописал как говорится
- Транснефть $TRNFP - квазиоблиг, тут все понятно
- Россети Ленэнерго прив - $LSNGP - кто про них ещё не говорил? Энергеты и дела шик)
- Россети Центр и Приволжье - $MRKP - тоже растущий игрок
- Мать и Дитя $MDMG - здоровье оно всегда в тренде. Особенно когда пошла тенденция на проблемы у молодёжи
- Сургутнефтегаз $SNGS - Валютная кубышка, для долгосрока самое то.

#инвестиции #акции #что_купить

Где ждать роста?

Индекс снова ближе к 1900? И где ждать Роста?

Посмотрел я тут свежим взглядом на рынок. И тут меня как перещелкнуло. От 1900 мы вот недавно отскочили на 2300+, но вот вопрос, надолго ли?
Топливный кризис продолжается - об этом свидетельствуют и новостные сводки. Смягчение по текущей ситуации в экономике - не особо то намечается. Я не буду глубоко расписывать итак все понятно. Если кратко в экономике - все плохо.
Я настроен на долгосрочный портфель, однако, моя стратегия предполагает в случае роста ближе к 20% по позиции - позицию можно смело крыть. Не все бумаги я закрыл в плюс, как например Транснефть, ВТБ. Или Сбер привилегированные в маленький плюс, но вот Россети Ленэнерго, Мать и Дитя, Мосбиржа, Озон, Яндекс, Россети Центр и Поволжье, Х5 - везде доходность двузначная.
Чувство у меня такое, что падающий рынок - ещё увидим. В облигациях - дергаться особо не буду, оставлю себе денежный поток, но вот акции - в следующий раз докуплю на индексе ближе к 2000. Фиксировать прибыль тоже надо уметь. На освободившиеся деньги - решил взять денежный рынок. Почему-то у меня ощущение, что последствия прошедших ударов ещё могут отразиться на экономике с некоторым лагом. Я много общаюсь с предпринимателями и не нашел пока ни одной сферы где все бы было хорошо. Рынок будет жить, дефолта всеобщего не ожидаю, но риски обостряются, компании разоряются, а ситуация становится всё сложнее.

Нарощу долю в валюте и золоте пожалуй, а по всем облигациям - особое внимание стоит проявить.

Вот такие дела. Не ИИР.
Не призыв к действию, субъективное мнение автора.
Ваши деньги - Ваша ответственность!

P.S. в публичном портфеле в рамках старого челленджа
#черепахо_инвестиции - позицииав Акциях закрыты открыта позиция в денежном рынке.

#финансы #контрмеры #инвестиции

$VTBR $SBERP $TRNFP $LSNGP $MDMG $MOEX $OZON $YDEX $MRKP $X5

Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ

Горячая фаза российского сезона дивидендов позади. Теперь инвесторы ломают голову над главным вопросом: забрать прибыль, докупить акции или переложиться в депозиты?

Но прежде чем принимать решение, учтите один технический момент. Дивиденды не попадают на счёт в тот же день — они идут долгой дорогой от эмитента через депозитарий и брокера, и эта бюрократическая цепочка обычно растягивается на пару недель. Так что между отсечкой и реальной доступностью денег всегда есть временной зазор.

Среди крупных эмитентов в ближайшие две недели ожидаются выплаты от Сбербанка, ВТБ, ДОМ РФ, Сургутнефтегаза, НМТП, Транснефти, Ростелекома и Аэрофлота.

В этом обзоре я выделил бумаги, которые могут быть интересны для реинвестирования:

• Сбер банк
#SBER часто называют золотым стандартом российского рынка. Он направляет на дивиденды 50% чистой прибыли по МСФО, стабильно наращивает прибыль, и по итогам 2026 года выплаты могут стать рекордными.

• ДОМ РФ
#DOMRF бумаги уже закрыли дивидендный гэп на ожиданиях роста прибыли и будущих выплат. В 2026 году чистая прибыль может превысить 100 млрд рублей, что позволит выплатить до 280 рублей на акцию в 2027 году.

• Икс 5
#X5 — лидер продуктового ретейла с устойчивой выручкой, не зависящей от экономического цикла. На горизонте 12 месяцев дивиденды могут превысить 300 рублей на акцию при доходности более 12%, а привлекательность будет расти по мере снижения ставок.

• Хэдхантер
#HEAD уже выплатил дивиденды за 2025 год, и гэп закрылся за семь дней. Компания сохраняет высокую рентабельность и стабильный денежный поток даже в непростых условиях рынка труда. Ожидаемая дивдоходность на горизонте года — до 14%.

• Московская биржа
#MOEX в политике закрепила не менее 50% прибыли по МСФО на дивиденды, но на практике последние годы отдавала около 75%, что повышает шансы на регулярные выплаты.

• Ростелеком
#RTKM ориентируется на 50% чистой прибыли по МСФО, но у привилегированных акций есть гарантия 10% чистой прибыли по РСБУ, причем дивиденд по ним не может быть ниже, чем по обыкновенным. В стратегии до 2030 года менеджмент ставит цель удвоить совокупный дивидендный поток.

• Транснефть - привилегированные акции
#TRNFP — монополист, не зависящий от цен на нефть. Доходы компании определяются объемами транспортировки и тарифами, рост которых в 2026 году станет ключевым драйвером.

• Совкомбанк
#SVCB направляет на выплаты 25–50% чистой прибыли. По итогам 2025 года рекомендовано 0,35 рубля на акцию (доходность около 3,5%), при этом менеджмент объяснил сохранение уровня выплат планами байбэка в 2026 году.

• Мать и дитя
#MDMG менеджмент ориентируется на то, чтобы направлять на выплаты около 60% чистой прибыли по МСФО. При этом компания практикует несколько выплат в год — это плюс для тех, кто ищет регулярный денежный поток.

• Россети Ленэнерго (префы)
#LSNGP — до 50% прибыли на дивиденды, с гарантией 10% по РСБУ для привилегированных акций. По итогам 2025 года рекомендовано 36,72 рубля на акцию при доходности около 10%.

Сроки закрытия дивидендных гэпов варьируются от недели до нескольких месяцев, а глубокие могут не закрыться и за год. Быстрее всего восстанавливаются бумаги компаний, в которых инвесторы верят в устойчивую прибыль и новые выплаты. За последние восемь лет рекордсменами по скорости закрытия гэпов стали банки и нефтегазовый сектор.

Если акции сейчас не ваш приоритет и душа лежит к консервативным инструментам, то рекомендую посмотреть подборку облигаций по ссылке — возможно, найдете что-то интересное.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ

Чем вам плох уровень 1900 п., чтобы развернуться?

Индекс Мосбиржи торги понедельника открыл ниже 1900 п. в результате отсечек по дивидендам тяжеловесов: Транснефти $TRNFP, Сбера $SBER и ВТБ $VTBR В течение дня старался закрыть образовавшийся за выходные гэп, а к концу торгов и вовсе прибавил 2%. Таким образом мы коснулись зоны поддержки на 1800-1900 п., до которой наш рынок добивал на начале СВО, на первой волне мобилизации (все эти события 2022 года) и успел отскочить от нее.

🧐 При этом ряд компаний существенно прибавили в стоимости: АЛРОСА $ALRS +13%, ТМК $TRMK +16%, Мечел $MTLR +12%, ЭсЭфАй $SFIN +38%, VK $VKCO +11%, Русагро $RAGR и Делимобиль $DELI по 20% соответственно, Евротранс, на минуточку, +95%. По последнему Мосбиржа $MOEX запретила короткие позиции, это понятно, а вот кто укусил прочих (не самых стабильных я бы сказал), большой вопрос.

Что делать в текущей ситуации? Тут варианта два:

1️⃣ «Фонбетовский» - пытаться угадать точку разворота рынка
Если конфликт разразится с новой силой - наступление, новый фронт, призыв, взрывы по всей территории РФ (хотя уже в нас летит каждый день), то рынок легко пройдет отметку в 1900 п. вниз, и далее «по списку». Если стороны умудрятся сесть за стол переговоров, по-настоящему, текущие уровни станут отправной точкой для роста рынка на ближайшие годы. Может быть вчерашний всплеск - это начало? 😉

Но есть и третий сценарий, и боюсь, что он самый реальный - это изнурительный боковик с запиливанием на текущих значениях, с отклонениями в +-20%, с регулярными попытками эскалировать конфликт. Все как у букмекеров: 3 сценария, а шансы игроков угадать все меньше.

2️⃣ «Адекватный» - продолжать следовать стратегии, желательно консервативной
Далеко не будем ходить. Сбербанк по текущим уровням оценивается преступно дешево, всего 3 годовых прибыли. Транснефть - 4x по P/E, какая-нибудь Россети ЦП $MRKP в 2 годовые прибыли. Весь рынок настолько пролили, что натяжение тетивы видно невооруженным взглядом. Вчерашний день тому доказательство.

Просадка последних недель выглядит как добивка до справедливых уровней. В нашем случае, справедливый - это тот, который с дисконтом идет и страновыми скидками. В такой конфигурации открывается еще одно (какое по счету уже?) окно возможности для докупки активов. Облигации - само собой, это костяк наших портфелей, но и на акции я вновь посматриваю.

При этом я говорю не о широкомасштабных покупках, а скорее о точечном доборе сильных компаний. Почему бы не «закупиться на все»? Риски эскалации конфликта растут с каждым днем и мы в любой момент можем получить вышеупомянутый сценарий. Помните о рисках, диверсифицируйте портфель и свой капитал.

❗️Не является инвестиционной рекомендацией

♥️ Если утренние брифинги вам полезны, обязательно жмите лайк, поддержите формат.

Чем вам плох уровень 1900 п., чтобы развернуться?

Черный понедельник: есть ли надежда остановить дальнейший обвал рынка?

Российский рынок акций продолжает удивлять своей иррациональностью. Инвесторы настолько поглощены тревогой, что перестали замечать очевидные позитивные сигналы — удорожание нефти и ослабление рубля не оказывают привычной поддержки.

Индекс МосБиржи с пугающей скоростью обновляет минимумы: за неделю он потерял почти 9%, закрывшись на отметке 1956 пунктов, а на вечерней сессии уходил к 1937. С начала марта рынок обвалился уже на треть.

Давление усилится: дивидендные гэпы по Сберу, ВТБ, ДОМ РФ и Ростелекому в сумме уронят индекс еще примерно на 47 пунктов. На торгах выходного дня банковский сектор пытался отыграть гэп, но хватит ли сил на отскок в основную сессию — большой вопрос. По-моему, Сбер выглядит интереснее ниже 240 рублей, а текущие цены на фоне накопившихся проблем не кажутся максимально привлекательными.

В начале недели возможен технический отскок — акции действительно сильно перепроданы. Но хватит ли сил у рынка, когда фундаментально все против: геополитика, санкции и жесткая риторика ЦБ. Шансов на снижение ставки в этот раз почти нет, максимум — пауза с жестким сигналом. Более того, обновленный макропрогноз регулятора может оказаться важнее самого решения по ставке.

Нефть за неделю заметно подорожала на фоне эскалации на Ближнем Востоке: США усилили удары по Ирану и объявили блокаду портов, Иран атакует американские базы, движение по Ормузскому проливу практически остановлено. Иранцы уже пригрозили перекрыть еще и Баб-эль-Мандебский пролив, что может вызвать новый скачок нефтяных цен. Это могло бы поддержать рынок, но сейчас инвесторы игнорируют и это.

Тем временем в США обсуждают новый законопроект о «адских санкциях» против банков, энергетики и покупателей российской нефти, но Трамп хочет сохранить за собой право вето на их введение. В ЕС, напротив, обсуждение 21-го пакета забуксовало — споры вокруг СПГ и потолка цен в $44,10 за баррель, который продлили до 23 июля.

Заседание ЦБ станет ключевым триггером. Недельная инфляция замедлилась до 0,17%, но топливные риски никуда не делись. Жесткий сигнал регулятора может обрушить индекс к новым минимумам. Падать есть куда: февраль 2022 года — 1681 пункт, сентябрь 2022-го — 1841. Так что ловить дно сейчас — занятие рискованное.

Последняя недельная свеча оказалась самой большой за весь период падения — это может говорить о скором техническом отскоке или, наоборот, об ускорении обвала.

В ближайших постах планирую подробно разобрать свою стратегию на текущую неделю: покажу, какие бумаги уже находятся в портфеле и в каких активах готов наращивать позиции. Подход у меня преимущественно консервативный, поэтому основу портфеля составляют облигации — здесь и длинные ОФЗ, и корпоративные выпуски, и бумаги из сегмента ВДО. Впрочем, долговой рынок сейчас тоже далёк от стабильности, и я не исключаю, что отдельные позиции могут создать избыточную волатильность.

Триггеры для нарастания дефолтов множатся, и к чему это может привести, я тоже хочу отдельно разобрать. Именно поэтому на этой неделе планирую расстаться с выпусками двух эмитентов — для меня они перестали соответствовать приемлемому уровню риска, и дальнейшее удержание выглядит неоправданным. Следите за обновлениями: постараюсь изложить всё максимально предметно и без воды.

• Лидеры: Астра
#ASTR (+6,1%), Транснефть #TRNFP (+5,4%), ВТБ #VTBR (+2,3%), Совкомфлот #FLOT (+2,2%).

• Аутсайдеры: Whoosh
#WUSH (-9,9%), ЕвроТранс #EUTR (-9%).

20.07.2026 - понедельник

•
#CHMF операционные и финансовые результаты за 1П 2026 года
•
#TRNFP закрытие реестра по дивидендам 204.17 руб
•
#SBER закрытие реестра по дивидендам 37.64 руб
•
#VTBR закрытие реестра по дивидендам 9.71 руб
•
#RTKM закрытие реестра по дивидендам 2.71 руб
•
#BAZA закрытие реестра по дивидендам 7.2 руб

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.

'Не является инвестиционной рекомендацией

Черный понедельник: есть ли надежда остановить дальнейший обвал рынка?

Житейские инвестиции торги, акции)

О приходах незначительных и идеях нереализованных. Торги, Авито и другое... 🤔

Странная штука — жизнь. О чём-то думаешь, мечтаешь, а когда получаешь — оно уже не то как-то 😅

Ну что сказать… Читатели моего блога, наверное, помнят, что недавно я победил в торгах. Выиграл квартиру по хорошей цене. Не буду затягивать: короче, пересчитав всё, я понял, что проект получится либо совсем невыгодным, либо с доходностью, которую при желании я заработаю на фондовом рынке. 📉📈

В общем, подумав выходные, решил — надо сливать эту идею. На этом с этой историей я заканчиваю. Точка. 🚫

Расскажу дальше о своих новых продажах. Люблю я Авито — очень помогает даже в трудные времена! ❤️ Часто в комментариях умничают: мол, всё сложно, да и вообще, «чтобы продать что-то ненужное, надо сначала купить что-то ненужное», и бла-бла-бла… Вот это вот всё 🙄

Вообще не могу поддержать таких людей. Особенно тех, кто ноет, что нет денег. Даже человеку 60–70 лет под силу разобраться с интерфейсом! Посмотрел, сколько стоит товар как у тебя — выставил по похожей цене. Всё, профит! Специальных знаний не требуется. 💸 Более того, это реально расхламляет квартиру. Берут вообще всё, прям любую вещь! Старую одежду, поломанную технику — да что угодно 😄

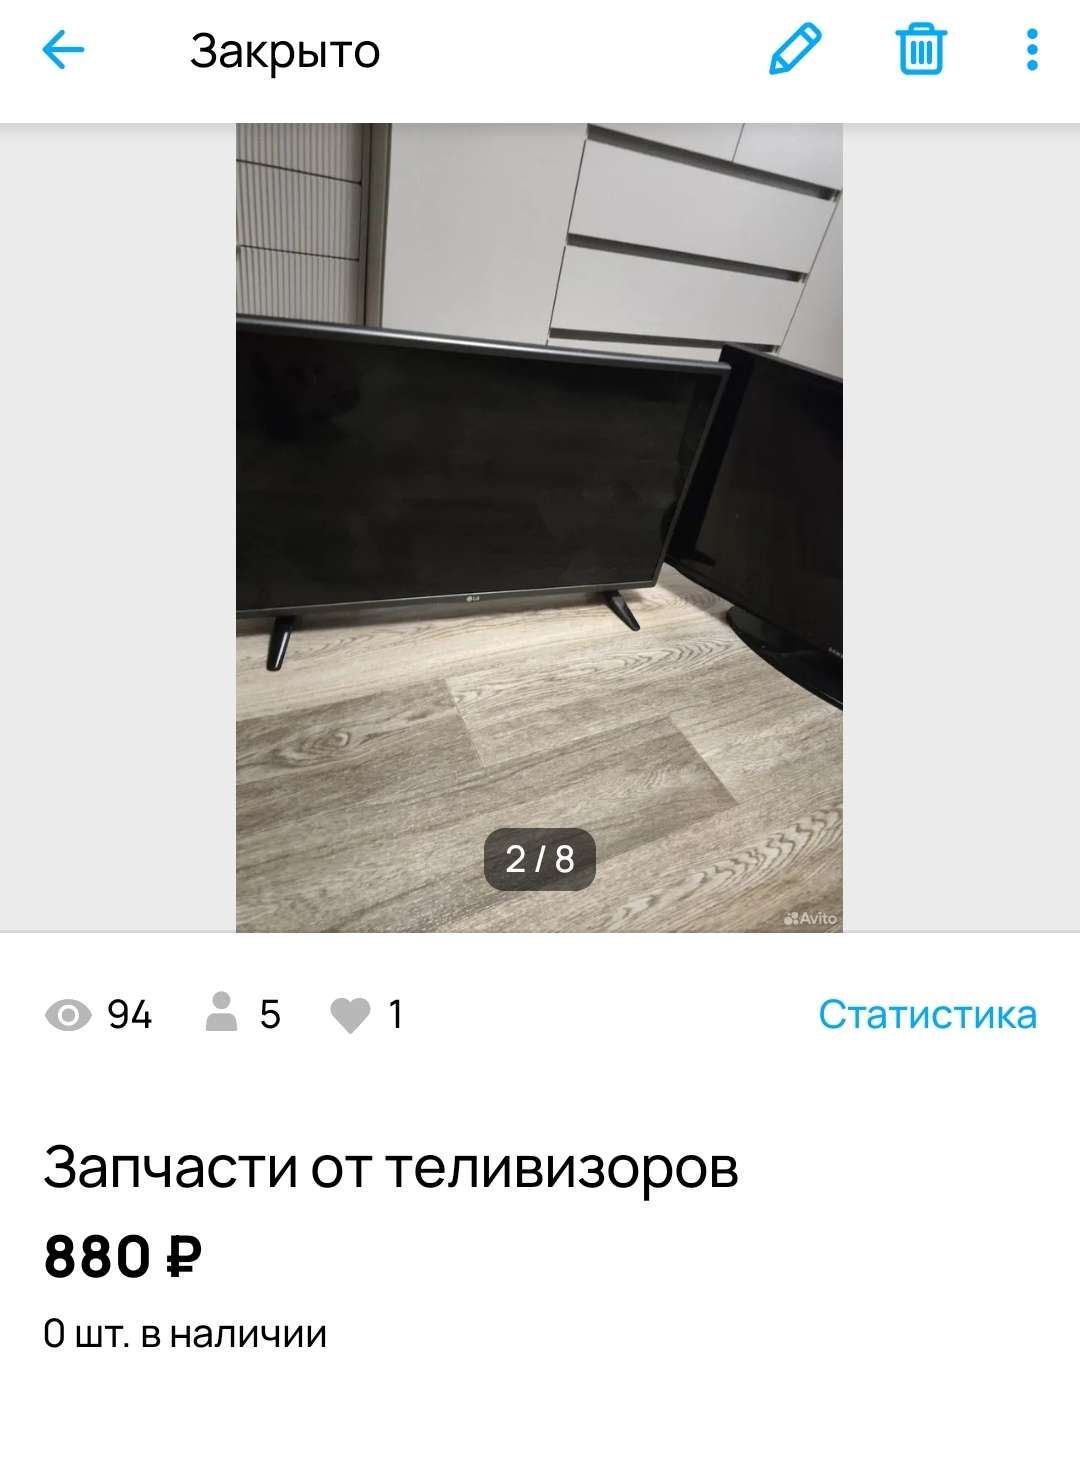
Вот из последних вещей: продал 2 разбитых телевизора, которые валялись у матери в кладовке, и старую гитару (муж матери отдал, говорит: «Мне не надо»). За 2 разбитых телевизора удалось выручить 800 ₽ чистыми. За старую подклеенную гитару — 1500 ₽. 🎸📺

О состоянии вещей я всегда пишу в объявлениях абсолютную правду, делаю подробные фото с разных сторон и видео. 📸

Из неприятных ситуаций на Авито: заказал корм коту (там выгоднее в 2 раза), а оказалось, что прислали совсем другой 😾 Но повезло — продавец оказалась адекватной. Часть денег вернула, а часть я «отбил» перевыставленным объявлением. 👍

Мой вердикт: Авито абсолютно точно выгоден как для покупок, так и для продаж «хлама». Берут там всё, даже сломанное, старое и ненужное. Из забавного: тёща продала там старый полотенцесушитель, простой водяной, подключённый в квартире. Б/у, с дефектами, ржавый внутри — за 500 ₽! 😂

Свободные и освободившиеся средства я направляю в первую очередь в облигации, но кое-что также в акции. 📊

Мой портфель:
• Мосбиржа — компания-инфраструктура, дающая доступ к торгам на российском рынке. Привлекают дивы и потенциал роста. 📈
• Сбер-прив. — понятный дивидендный аристократ. Известный банк по всей РФ. 🏦
• Транснефть — нефтяная логистика, монополия в РФ. Надеюсь на восстановление сектора. 🛢️
• Сургутнефтегаз-прив. — валютная страховка в моём понимании. Плюс дивы. 💵
• Т-Технологии — высокая рентабельность и перспективы развития. 🚀

А важные и интересные новости — не только тут. Подписывайся, чтобы не пропустить! 😉

$MOEX $SBERP $TRNFP $SNGSP $T

#финансы #акции #учу #что_купить

Житейские инвестиции торги, акции)

Итоги недели!

12.07.26 Итоги недели: классические и специфические инвестиции.

За последнюю неделю случилось многое. Начну с того, что победил в аукционе по банкротному имуществу. Кейс есть, детали в прошлых постах 😉 Я доволен.

По челленджу
#черепахо_инвестиции сделал покупки. Последний раз закупался 10.06.26, условия — раз в неделю на 2500.
Скажем так, в силу текущих обстоятельств стабильно закупаться - не получается пока(

Оказалось, мне бесплатно увеличили маржиналку до 25 000 ₽. 5 000 уже в маржиналке, решил докупиться на все 20 000 ₽.

Добрал Лукойла, Роснефть, Полюс, Сбер-прив., Мать и Дитя. Усредняю падающие позиции, формируя долгосрочный портфель, в том числе под дивиденды. Падение портфеля сильное — аж 17%. Впереди ещё дивы Сбера, так что падению быть. В следующий раз буду докупать Норникель в расчёте на цикл — он ведь должен измениться. Уральскую сталь $RU000A10CLX3 и Селигдар $RU000A10C5L7 по-прежнему удерживаю.

По челленджу всё.

В основу докупал Сбер, Мосбиржу, Сургут-прив. и Транснефть. Пока рынок падает — ситуация «идеальный шторм». Давать точные прогнозы сейчас себя не уважать. Можно только гипотетически предположить: я рассчитываю, что это закончится, и планирую в тот момент разбогатеть. Если ошибаюсь — значит, так тому и быть.

Следующая часть — займы под залог недвижимости. Долго опасался этого инструмента, но с весны активно использую. На текущий момент вложено порядка 0,9 млн с диверсификацией. Говорить сильно положительно рано, хотя выплаты приходят не хуже, чем по облигациям, несколько раз в месяц. Ставки от 25% до 33%. Выводы можно будет делать на горизонте года. Это зона повышенного риска. Планирую долю увеличивать, раскладывая по разным платформам и заёмщикам.

Оперативные деньги по-прежнему направляю в короткие вклады, накопительные счета и фонды денежного рынка.

Вот такой краткий отчёт. А как у вас нынче дела с финансами?

Кстати, посты выходят не только тут. Подписывайтесь, читайте, комментируйте.

Не ИИР. Ваши деньги — ваша ответственность. В посте субъективное мнение автора, не призыв к действию.

$SBERP $LKOH $ROSN $PLZL $MDMG $TRNFP $MOEX $SNGSP

#инвестиции
#акции
#чтокупить

🪙 Итоги недели.

Индекс Мосбиржи финишировал с падением 4,5%, продолжая затяжное скольжение к 2000 пунктов. Текущий график демонстрирует вялый нисходящий тренд. $TMOS

· Фондовый рынок находится под давлением сразу трех факторов: напряженная геополитическая риторика, пик дивидендных отсечек и консервативные ожидания по ключевой ставке перед заседанием ЦБ 24 июля (мягкости не ждут из-за роста цен на бензин).

Профессиональные участники (УК, банки, фонды) продолжают продавать акции, тогда как розничные инвесторы выступают принимающей стороной. Текущая среда благоприятна преимущественно для спекулянтов, а формирование долгосрочных портфелей затруднено до геополитической развязки. Исключение — крайне аккуратный отбор лучших бумаг.

Новости:
1. Полюс — стал антигероем недели, рухнув на 38% после объявления об отказе от дивидендных выплат вплоть до 2030 года (дивидендный гэп без самих дивидендов). Очень спорная история. Можно ждать иксов, удвоений в добыче золота, а можно просто вложиться в облигации до 2030 года. А там уже и посмотрим, получится или нет.
$PLZL
2. ВТБ — обновил ценовой минимум за всю историю, снизившись в 14 раз от уровня «народного» IPO 2007 года, что связывают с маржин-коллом у одного из крупных акционеров. Возможно требуется новая допка.
$VTBR
3. Транснефть — префы штормило на отсутствии новостей по дивидендам.
Дивидендный гэп без дивидендов.
$TRNFP
4. Сбер — отчитался о росте чистой прибыли по РСБУ на 20,4% (до 995,3 млрд руб.), что лучше рынка, однако основной фокус инвесторов смещен на предстоящий дивидендный гэп.
Возможно форточку не закрыли (как с брокером Алор) и продажи идут втихую. Да и обычные акции стоят дешевле привилегированных, что немного странно.
$SBER

18 недель падения - это все таки рекорд, хоть и отрицательный.
Хорошего вам дня.

Индекс МосБиржи снова провалился в негатив утратив последний фактор поддержки

Вчерашний день окончательно развеял надежды на восстановление рынка. Нефть, которая еще накануне удерживала индекс на плаву, развернулась вниз — и нефтегазовый сектор снова потянул за собой. Индекс МосБиржи вновь опустился ниже 2200.

К нефтяникам присоединились металлурги и частично банки, тогда как дивидендные истории держатся относительно неплохо. В целом же рынок испытывает острую нехватку драйверов — единственная надежда на новости о контактах Трампа и Путина, но в успех переговоров верится с трудом.

Итоги саммита НАТО ожидаемо разочаровали: союзники обязались выделить Украине €70 млрд в этом году и столько же в следующем. А на встрече Трампа с Зеленским американский президент допустил возможность "закрытия неба" над Украиной, выразив надежду, что мирное соглашение сделает это ненужным. Параллельно Франция анонсировала 21-й пакет санкций, который ударит по финансовому сектору России и сократит доходы от энергетики.

На этом фоне заявления Лаврова звучат крайне тревожно: Россия больше не верит Западу в его готовности к мирным переговорам, а ультиматумы только укрепляют эту позицию. Возникает ощущение, что если бы не предстоящие выборы в Госдуму, градус эскалации мог бы быть гораздо выше.

Тем временем удары по российской нефтегазовой инфраструктуре продолжаются — вчера атакам подверглись НПЗ в Твери и Ставрополье. Спрос на топливо вырос почти на треть, и власти вводят меры для борьбы с дефицитом: помимо импорта, во многих регионах начинают действовать ограничения по заправке по четным и нечетным дням.

Рост цен на бензин уже ускоренными темпами разгоняет инфляцию, и это серьезно ограничивает возможности ЦБ. Вероятнее всего, на июльском заседании регулятор возьмет паузу, но повышение ставки выглядит контрпродуктивным — оно не устранит дефицит предложения топлива.

Ухудшается и ситуация на рынке корпоративного долга. За последние 12 месяцев число дефолтов достигло максимума — только в июне сразу 4 новых эмитента, при этом в 2024–2025 годах их было в среднем по 2 в месяц. Причины очевидны: дорогие заимствования и проблемы с рефинансированием. В ЦБ, впрочем, проблем с охлаждением экономики пока не видят.

Экономические перспективы рынок тоже не радуют. Инфляция ускоряется, пространства для снижения ставки становится меньше, а дефицит федерального бюджета за первое полугодие достиг 5,7 трлн рублей — 2,5% ВВП. Расходы выросли на 16% в годовом выражении, и это добавляет тревоги.

Из корпоративных новостей:

Сбербанк РСБУ за I полугодие: Чистая прибыль ₽995,3 млрд (+20,4% г/г), Чистая прибыль за июнь ₽168,1 млрд (+17% г/г)

Селигдар выручка от реализации золота выросла в 1 полугодии 2026 года на 13% г/г и составила 32,2 млрд рублей.

ВТБ подтвердил, что цена допэмиссии акций останется на уровне 87 руб., а состав якорных инвесторов не изменится.

МГКЛ вырос после сообщения о планах создать банк с фокусом на операциях с драгоценными металлами.

• Лидеры: ЮГК
#UGLD (+4,11%), Транснефть-ап #TRNFP (+3,67), Икс 5 #X5 (+1,71%).

• Аутсайдеры: ДВМП
#FESH (-4,99%), Татнефть #TATN (-4,55%), Роснефть #ROSN (-3,96%).

10.07.2026 - пятница

•
#NMTP последний день с дивидендом 1.1448 руб
•
#DZRDP последний день с дивидендом 61.64 руб
•
#BANE последний день с дивидендом 69.29 руб
•
#SVCB последний день с дивидендом 0.35 руб
•
#LSRG последний день с дивидендом 78 руб

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией

Индекс МосБиржи снова провалился в негатив утратив последний фактор поддержки

Транснефть - дивидендная ловушка или подарок рынка?

Акции Транснефти вчера рухнули сразу на 8%, продолжив распродажи июня. Что привело к падению, дроны ВСУ, атаковавшие НПЗ в Омской области или общая коррекция рынка, пока не ясно. НПЗ тот принадлежит Газпромнефти, а с Транснефтью связан лишь транспортировкой нефти до него. Сегодня попытаемся ответить на вопрос, справедливо ли снижение котировок или перед нами одна из самых недооцененных дивидендных историй?

🛢 Сперва пробежимся по результатам первого квартала 2026 года. Итак, выручка компании практически не изменилась и составила 361,2 млрд рублей. Операционная прибыль снизилась на 2,4% до 96,7 млрд рублей, а чистая прибыль сократилась на 8,6% до 77 млрд. Основное давление на результаты оказывают не проблемы бизнеса, а внешние факторы. Повышенная ставка налога на прибыль действует до 2030 года и ежегодно изымает существенную часть заработанных средств.

Кроме того, компания продолжает активно инвестировать в модернизацию инфраструктуры. Только за первый квартал CAPEX превысил 76 млрд рублей. При этом финансовое положение Транснефти остается практически образцовым. Общий долг за квартал сократился со 207 до 149 млрд рублей, а объем денежных средств и депозитов вырос до 340 млрд. Фактически компания сохраняет чистую денежную позицию и продолжает зарабатывать на высокой ключевой ставке.

💰 Операционный денежный поток за квартал вырос почти на 40% до 94,6 млрд рублей. Для зрелой инфраструктурной компании результат более чем достойный. Напомню, что Транснефть направляет на дивиденды не менее 50% нормализованной прибыли по МСФО. По итогам 2025 года рынок ориентируется на выплаты в диапазоне 180–200 рублей на привилегированную акцию. При текущих котировках это дает около 15% дивидендной доходности.

Но самое интересное сейчас - оценка бизнеса. Транснефть торгуется примерно по P/E 4,4 и EV/EBITDA 1,7х. Для естественной монополии с минимальным долгом, стабильным денежным потоком и двузначной дивидендной доходностью такие мультипликаторы выглядят крайне скромно. На мой взгляд, рынок сейчас закладывает не столько ухудшение бизнеса, сколько опасения по поводу дальнейшего налогового давления, а атак БПЛА и общих страновых и военных рисков. При этом сама компания остается одной из самых устойчивых историй на рынке.

Кратного роста прибыли здесь ждать не стоит. Да и государство периодически заглядывает в карман компании. Но если инвестор ищет сочетание надежного бизнеса, высокой дивидендной доходности и низкой оценки, то Транснефть выглядит значительно интереснее многих более популярных бумаг. Меня правда смущает такая активная распродажа, надо бы понаблюдать еще за новостями.

❗️Не является инвестиционной рекомендацией

♥️ Если статья оказалась полезной, обязательно жмите лайк, это важно для меня.

Транснефть - дивидендная ловушка или подарок рынка?