Поиск

​✈ АКРА понизило кредитный рейтинг «Самолёта» до BBB(RU) и установило негативный прогноз.

Причины:
1. Слабые продажи и задержки ввода. Продажи в 2026 году ниже ожиданий агентства, доля проданных квартир к строительной готовности снизилась до 71% с 75% годом ранее, а в Ленобласти — до 36%.
2. Высокая долговая нагрузка. Скорректированный чистый долг — 8,2x к денежному потоку от операций, покрытие процентов — 1,7x. АКРА закладывает более медленное снижение ключевой ставки и ужесточение семейной ипотеки.
3. Давление проектного финансирования. На 30 июня 2026 года эскроу покрывали проектный долг на 51% против 59% на конец 2025 года. При высокой ставке проценты по проектным кредитам растут.
4. Рентабельность в 2024–2029 годах АКРА оценивает в 8–12% по FFO — средний уровень. Оценку стратегии понизили до средней из-за роста финансовых рисков.

Что поддерживает рейтинг:
· масштаб и рыночная позиция: 15 регионов, портфель около 4,5 млн кв. м, более 100 проектов;
· диверсификация: крупнейший проект даёт не более 10% выручки, ни один регион — не более 70%, основной источник — Московский регион.

При этом:
· пик погашений долга — 2027 год;
· доступ к публичному рынку ограничен, поэтому рыночное финансирование придётся замещать банковскими кредитами;
· по данным АКРА, текущих банковских лимитов для этого достаточно.

Иными словами, АКРА не ждёт дефолта «Самолёта», но видит повышенный риск ухудшения.

Негативный прогноз означает высокую вероятность нового понижения рейтинга в течение 12–18 месяцев.
Причины:
· покрытие процентов падает ниже 1x;
· цены на первичное жильё в Московском регионе снижаются более чем на 15% в 2026–2029 годах.
Повысить рейтинг могут, если покрытие процентов превысит 2,5x, а отношение долга к денежному потоку устойчиво опустится ниже 5x.

🪙Есть ли у «Самолёта» возможность выйти из кризиса?

Базово — есть. АКРА прямо говорит, что банковских лимитов достаточно для пика погашений в 2027 году, а значит, сценарий немедленного дефолта не базовый. Но выход не гарантирован: всё зависит от продаж, завершения проектов, рефинансирования и сохранения покрытия процентов выше 1x. Пока ситуация выглядит как «под контролем, но с высоким риском ухудшения».

Насколько облигации в зоне риска?
Рейтинг BBB(RU) — ещё инвестиционная категория, но с негативным прогнозом. Это не дефолтная зона, однако риск переоценки и снижения рейтинга повышен.

Для облигаций это означает, что вероятен рост доходностей и падение цен на плохих новостях;
· главный риск — 2027 год и рефинансирование;
· при снижении рейтинга возможны распродажи со стороны фондов;
· дефолт маловероятен в базовом сценарии, но заметно вырастет при покрытии процентов ниже 1x или падении московских цен более чем на 15%.

Вывод: облигации «Самолёта» находятся в зоне повышенного, но не критического риска. Краткосрочно ликвидность выглядит достаточной; среднесрочно ключевой момент — 2027 год и способность заместить рыночное финансирование банковским.
Облигации Самолёт продолжаю держать в портфеле ВДО. Понимаю, что риски для компании растут, но продавать пока не хочу. За космические доходности ( выше 50 %) приходится платить высоким риском.

Облигации Автобан-Финанс БО-П10: под 20% на 3 года. Определяем условия апсайда

«Автобан» — один из крупнейших частных дорожных строителей страны. Компания строит и реконструирует федеральные и региональные трассы по госконтрактам, выступая генподрядчиком Росавтодора и «Автодора».

А ещё владеет долями в концессиях: ЦКАД-3, ЦКАД-4, обход Тольятти и дублёр проспекта Гагарина в Нижнем Новгороде.

Сроки выплат впечатляют. По ЦКАД и дублёру Гагарина государство платит до 2047–2054 годов с индексацией по инфляции. По обходу Тольятти — до 2031-го. Совокупный объём реализованных и подписанных проектов ГЧП — больше 200 млрд рублей.

Головная компания группы — АО «ИСК «Автобан».

📍 Параметры выпуска АвтобанФ-БО-П10:

• Рейтинг: А+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: не менее 5 млрд рублей
• Срок обращения: 7 лет
• Купон: не выше 18,25% годовых (YTM не выше 19,86% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: Put через 3 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется

• Сбор заявок: до 12 октября 2026 (15:00 мск)
• Дата размещения: 14 октября 2026

Рейтинг надёжности:

• A+ «Стабильный» от Эксперт РА (подтверждён 3 августа 2026).

• A+ «Позитивный» от НКР (24 сентября 2026). Ранее — «Стабильный» (июль 2026).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

📍 Финансовые результаты МСФО за 2025 год:

• Выручка: 118,0 млрд руб. (-4% г/г)
• OIBDA: 14,1 млрд руб. (+38% г/г)
• Чистая прибыль: 9,0 млрд руб. (+36% г/г)

• Долгосрочная задолженность: 76,7 млрд руб. (−11,1%)
• Краткосрочная задолженность: 28,8 млрд руб. (+27,2%)

• Долг/EBITDA: 1,8х (против 1х годом раннее)
• Покрытие процентов: 2,0х (против 2,2х)

Что можно отметить в отдельности:

• Портфель заказов: больше выручки в 4,5 раза и растёт примерно на 20% в год. Хороший задел по будущим доходам.

• Концессии приносят финансовый доход: 14,7 млрд ₽. Государство платит за эксплуатацию объектов, и это частично перекрывает финансовые расходы (13,4 млрд ₽)

• Но вот что с деньгами. Операционный поток до оборотного капитала — 15,9 млрд ₽. После процентов (11,1 млрд) и налогов (3,8 млрд) остаётся всего 1,5 млрд ₽.

• Дивиденды съедают кэш. Выплачено 10 млрд ₽ — это сильно сократило свободные средства. Прибыль есть, но она уходит акционерам, а не остаётся в бизнесе.

В обращении находятся 6 выпусков биржевых бондов компании на 33,5 млрд рублей:

• АВТОБАН-Финанс БО-П08 $RU000A10ERE6 Доходность к Put-оферте 21.12.2028: 19,62%. Купон: 16,9%. Текущая доходность: 17,19%

• АВТОБАН-Финанс АО БО-П06 $RU000A108JD2 Доходность к Put-оферте 24.06 2027: 15,46%. Купон: 15%. Текущая доходность: 14,36%

❗️ Что готовы предложить эмитенты со схожим рейтингом надежности:

• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 (18,67%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,23%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (16,91%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (17,95%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,24%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,4%) А+ на 2 года 4 месяца

По итогу: Условия нового выпуска выглядят привлекательно относительно прямых аналогов. Инструмент подходит как для краткосрочной стратегии — за счёт умеренного спекулятивного апсайда, так и для удержания до оферты сроком не менее трёх лет. Премия к собственным выпускам сохранится при итоговом купоне не ниже 18%.

В группе A+ верхняя YTP смотрится также конкурентно. ВИС Финанс БО-П12 — около 18,6%, НПС Капитал 1Р-01 — примерно 19,2%, ОДК 1P-03 — около 17,9%. Даже с учётом разницы в дюрации и бизнес-профиле 19,86% находится в верхней части диапазона. Всем спасибо за прочтение и поддержку постов.

А что скажете Вы — планируете участвовать в размещении?

✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Облигации Автобан-Финанс БО-П10: под 20% на 3 года. Определяем условия апсайда

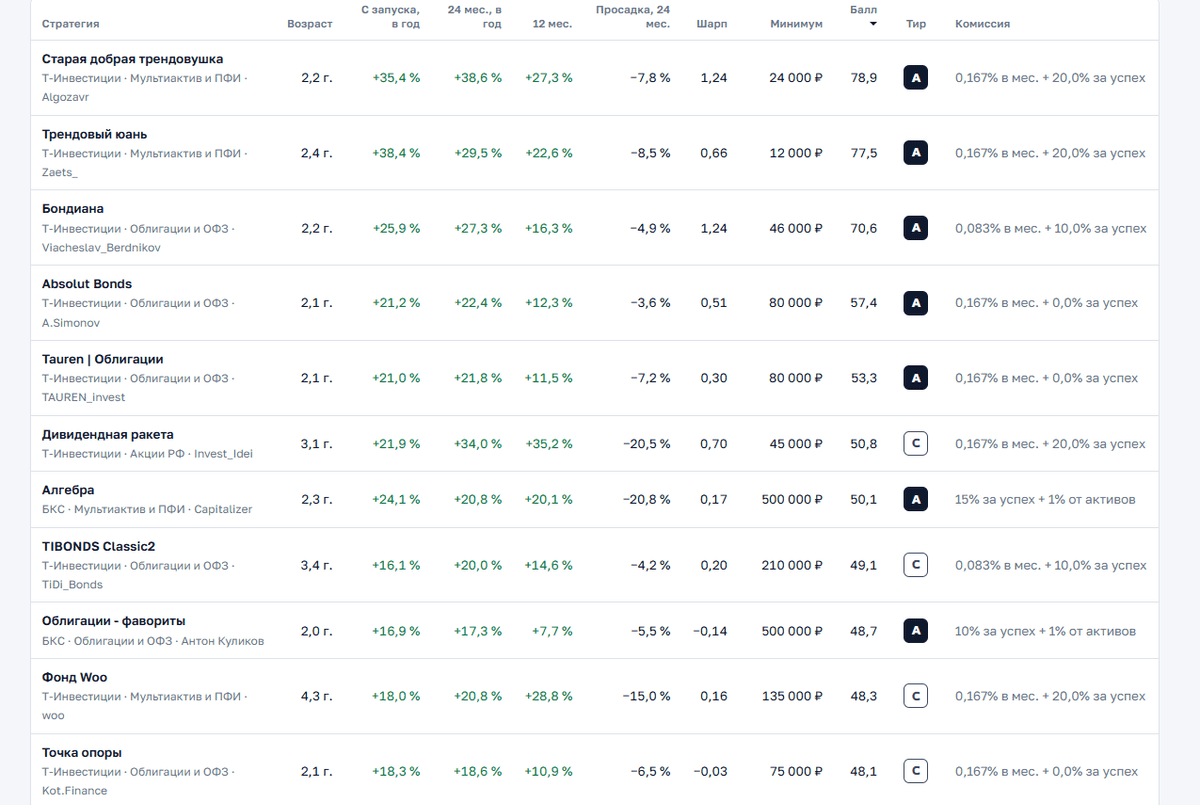
Ищете честную доходность? Вышел независимый рейтинг стратегий автоследования

Автоследование — отличный инструмент, но как выбрать стратегию, если брокеры показывают графики «под удобным углом», а комиссии съедают половину прибыли?

Платформа avtosledovanie_pro создана для того, чтобы свести показатели крупнейших инвест-площадок России к единому, жесткому знаменателю. Это полностью независимый агрегатор, который очищает статистику от маркетингового шума.


Почему этот каталог меняет правила игры для инвестора:


Объективная математика.
Рейтинг рассчитывается автоматически. В формуле заложено 55% доходности, 35% контроля рисков (глубины просадок) и 10% емкости стратегии.

🛡️ Защита от «рисованной» истории: Сервис считает доходность строго с момента публичного старта автоследования, отсекая прошлые ручные сделки авторов.

💸 Реальные цифры: Все показатели берутся уже после вычета комиссий самих платформ.

🔍 Абсолютная прозрачность: Создатель проекта (автор известной стратегии «Алгебра») открыто выложил в доступ все скрипты и формулы — любой желающий может перепроверить расчёты

Забудьте про рекламные баннеры в приложениях брокеров. Сравнивайте БКС и Т-Инвестиции на одном экране, оценивайте реальные риски и выбирайте управляющих на основе сухих цифр.


👉 Перейти к каталогу стратегий и выбрать портфель для автоследования

Напоминаем: прошлые результаты не гарантируют будущую доходность, а реальный результат инвестора может отличаться из-за проскальзывания ордеров и индивидуальных налогов.


Ищете честную доходность? Вышел независимый рейтинг стратегий автоследования

ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда

Группа «ВИС» — холдинг, ведущий операционную деятельность с 2000 года. Компания работает преимущественно с использованием механизма государственно-частного партнёрства.

За время работы построено около сотни крупных объектов энергетической, промышленной, транспортной, социальной и нефтегазовой инфраструктуры в 23 городах России и Европы.

Ключевая особенность бизнес-модели: 96% портфеля проектов приходится на концессии и ГЧП. Это означает, что основным плательщиком по контрактам выступает государство — федеральный и региональные бюджеты.

Параметры выпуска Вис Финанс БО-П17:

• Рейтинг: A+ (прогноз «Стабильный») от Эксперт РА, АА- (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 2,5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: до 06 октября 2026 (15:00 мск)
• Дата размещения: 09 октября 2026

Рейтинги надежности:

• A+ «стабильный» от Эксперт РА (подтверждён 24 июля 2026 года)
• АА- «стабильный» от НКР (присвоен 16 июля 2026 года)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 14,5 млрд руб. (-37% г/г)
• EBITDA: 4,7 млрд руб. (-56% г/г)
• Чистый убыток: 2,6 млрд руб. (против прибыли 1,1 млрд руб.)
• Капитал: 15,0 млрд ₽ (-14,8% за 6 мес)
• Денежные средства: 13,5 млрд ₽ (-20,6% за 6 мес)

• Чистый долг: 83,8 млрд ₽ (+10,6% за 6 мес)
• Чистый долг/EBITDA LTM: около 2,3х.
• Покрытие процентов ICR: 0,58х (было 1,16х)

Убыток в первом полугодии возник из-за временного сокращения объёмов работ — завершились основные работы по ряду проектов. При этом часть других проектов как раз переходит в активную стадию. Но есть и тревожные сигналы: чистый долг растёт, а операционный денежный поток ушёл в минус.

Главный риск для держателей облигаций — пик погашений в 2027 году. Компании нужно рефинансировать 8,5 млрд рублей. Если смотреть по месяцам, самый напряжённый момент — сентябрь–октябрь 2027 года. Период, когда нужно погасить 5,0 млрд рублей номинала. Это больше половины всех погашений года и самый напряжённый период за всю историю заимствований эмитента.

В обращении находятся 12 выпусков биржевых облигаций на 24,75 млрд рублей:

• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 Доходность: 18,88%. Купон: 16,5%. Текущая доходность: 16,78% на 3 года

• ВИС ФИНАНС БО-П16 $RU000A10FXE1 Доходность: 18,70%. Купон: 17,5%. Текущая доходность: 17,3% на 2 года 10 месяцев

• ВИС ФИНАНС БО-П13 $RU000A10FJ16 Доходность: 18,18%. Купон: 16,5%. Текущая доходность: 16,52% на 2 года 8 месяцев

Что готовы предложить эмитенты со схожим рейтингом надежности:

• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,18%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (17,04%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,28%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,39%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,38%) А+ на 2 года 4 месяца

По итогу: Верхняя граница нового выпуска даёт YTM около 19,56%. Это примерно 70 б.п. премии к собственной вторичке.

Внутри рейтинговой группы A+ ориентир тоже смотрится конкурентно. «НПС Капитал» 1Р1 торгуется под 19,18%, ОДК 1P3 — около 18,28%, а «АФК Система» 2Р4 даёт примерно 18,1%. То есть новое предложение от «ВИС» находится в верхней части рынка — и это выглядит очень интересно даже со спекулятивной точки зрения.

Умеренная премия в доходности сохранится при купоне не ниже 17,75%. Сам участвовать не планирую: у меня уже есть 12-й выпуск, планирую наращивать его по мере снижения цены.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда

ОТЭКО-Портсервис дебютирует под 20%. Разбираем, где щедрость, а где риск

ООО «ОТЭКО-Портсервис» — один из крупнейших операторов портовых терминалов в России. Компания работает в порту Тамань в Краснодарском крае, в Азово-Черноморском бассейне, и управляет Таманским терминалом навалочных грузов (ТТНГ).

Чем занимается? Стивидорные услуги и транспортная обработка грузов. В основном — экспортное сырьё: уголь, сера, минеральные удобрения.

Масштаб впечатляет: это глубоководный комплекс, способный переваливать до 60 млн тонн угля и железорудного сырья и до 10 млн тонн серы и удобрений в год. Компания входит в Группу ОТЭКО.

Параметры выпуска ОТЭКО-Портсервис 001Р-01:

• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 500 млн рублей
• Срок обращения: 2 года
• Купон: не более 18,5% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: до 08 октября 2026
• Дата размещения: 13 октября 2026

Рейтинг надежности:

• НКР — уровень А, прогноз стабильный (присвоен 29 октября 2025 года)

• НРА — уровень A, прогноз стабильный (присвоен 01 июня 2026 года)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

С анализом этого эмитента всё сложно: отчётность по МСФО есть только за 2025 год — и то публично не раскрывается. Доступ к ней имеют рейтинговые агентства.

Видимо, из-за стратегической важности компании и прилётов по её инфраструктуре. Но даже по тем данным, что есть, видно: запас прочности заметно сократился.

Финансовые результаты РСБУ за 2025 год:

• Выручка: 30,5 млрд руб. (-0,7% г/г)
• Валовая прибыль: 12,4 млрд руб. (-23,6% г/г)
• Активы: 264,1 млрд руб. (-5,9% г/г).

• Чистый убыток: 8,2 млрд руб. (против прибыли 3,3 млрд руб. годом ранее)
• Операционный денежный поток: -1,6 млрд руб. (против положительного значения годом ранее)

По доступным данным МСФО картина тоже не радует:

• Операционная прибыль: снижение с 18,2 до 4,8 млрд руб.
• Чистый результат: убыток 11,5 млрд руб. (годом ранее — прибыль 9,7 млрд руб.).
• Общий долг: 91,1 млрд руб.
• Чистый долг: 86,8 млрд руб.

Что можно сказать в сухом остатке? Бизнес работает, но все деньги уходят на проценты.

Главное — операционный поток: 16,9 млрд рублей. Порт реально генерирует деньги, выручка стабильна — около 30,5 млрд. Но проценты к уплате — 19,0 млрд.

Плюс капзатраты 5,6 млрд. Плюс отток по оборотному капиталу 4,6 млрд. Итог — год закрыт с минусом: свободный поток минус 0,8 млрд рублей.

Что готовы предложить эмитенты со схожим рейтингом:

• Синара Транспортные Машины 1P4 $RU000A1082Y8 (18,95%) А на 2 года 5 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,97%) А на 2 года 4 месяца
• Интерлизинг 1Р-11 $RU000A10B4A4 (20,25%) А на 2 года 4 месяца с амортизацией
• ЛОЭСК 1P-01 $RU000A10G7X4 Доходность к Put оферте: 19,12% на 1 год 11 месяцев
• ГМС 2Р-03 $RU000A10FXM4 (18,33%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (18,12%) А на 1 год 10 месяцев
• Новые Технологии БO-02 $RU000A106PW3 (18,35%) А на 1 год 10 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,39%) А на 1 год 9 месяцев

По итогу: Доходность на бумаге смотрится привлекательно, но, на мой взгляд, премия не полностью компенсирует перечисленные риски. Для сравнения: «ЛОЭСК» 1P1 даёт около 19,1%, «Новые Технологии» БО-02 — примерно 18,3%, а «Аэрофьюэлз» 3Р1 предлагает сопоставимую доходность под 20%.

Наиболее интересно участие выглядит ближе к верхней границе — 18,50%. Там премия хотя бы частично компенсирует кредитный риск и слабые денежные показатели 2025 года. Если купон существенно снизят, привлекательность быстро сойдёт на нет.

Да, объект стратегически важный: не просто частный терминал, а часть государственной стратегии по расширению экспортной инфраструктуры на юге. Но держать до погашения — не моя история. А вот спекулятивно — да, может быть интересно. А что скажите Вы, планируете участвовать?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
ОТЭКО-Портсервис дебютирует под 20%. Разбираем, где щедрость, а где риск

Софтлайн под 20% на 3,2 года: разбираем новые выпуски и скрытые риски

ПАО «Софтлайн» #SOFL — это крупный российский ИТ-холдинг с очень разноплановым портфелем: тут и ПО, и сервисы, и кибербезопасность, и оборудование, и ИИ. За счёт такой широты компания меньше подвержена рискам, а её денежные потоки стабильнее, чем у тех, кто сидит в одной узкой нише.

Растёт компания в основном через M&A. Правда, у этой стратегии есть и минусы: она требует серьёзных денег, часто кредитных, и всегда есть риск, что интеграция присоединённых активов в существующую структуру пойдёт не по плану.

Параметры выпуска Софтлайн 002Р-03:

• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3,2 года
• Купон: не выше 18,50% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска Софтлайн 002Р-04:

• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,2 года
• Купон: КС + 450 б.п.
• Квал: только для квалов

• Сбор заявок до: 13 октября 2026
• Дата размещения: 16 октября 2026

Рейтинг надежности:

• АКРА — уровень А-, прогноз стабильный (присвоен 23 марта 2026 года)

• Эксперт РА — уровень A-, прогноз стабильный (повышен с ВВВ+, 28 мая 2026 года)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты за 6 месяцев 2026 года:

• Выручка: 38,72 млрд (+15,5%)
• Скорректированная EBITDA: 4,45 млрд (+27,08%)
• Валовая прибыль: 11,6 млрд рублей (+16% г/г). Из них доля от собственных решений: 40%.

• Краткосрочные обязательства: 55,13 млрд (+12,11%)
• Долгосрочные обязательства: 17,68 млрд (+30,82%).

Из того, что смущает:

• Прибыль — во многом бумажная. Переход от убытка к прибыли обеспечило списание кредиторской задолженности на 2,63 млрд после расторжения сделки с Atalaia Management Group.

• Долг растёт пугающе быстро. Чистый долг на 30 июня — 31,7 млрд против 16,3 млрд на начало года. Почти вдвое за полгода. Отношение к EBITDA (LTM) — 3,3х против 1,8х.

• Денежный поток в глубоком минусе. Операционный — минус 11,5 млрд (год назад минус 6,1 млрд). Свободный — минус 16,4 млрд. Всё из-за оттока по оборотному капиталу. Компания живёт на заёмные деньги.

• Свои решения почти не растут. Оборот — плюс 6%, до 16,8 млрд. Рентабельность упала с 30,2% до 27,3%. Зато перепродажа чужих решений растёт быстрее. Качественная часть бизнеса стагнирует.

В обращении находится выпуск биржевых облигаций объёмом 6,6 млрд рублей:

• Софтлайн 002Р-02 $RU000A10EA08 Доходность: 19,12%. Купон: 19,5%. Текущая доходность: 18,61% на 2 года 2 месяца

Что готовы предложить эмитенты со схожим рейтингом:

• ПКБ 001Р-12 $RU000A10G270 (18,32%) А- на 2 года 11 месяцев с амортизацией
• Заслон 002Р-01 $RU000A10G2M8 (18,88%) А- на 2 года 11 месяцев
• АБЗ-1 002P-07 $RU000A10FZU2 (19,7%) А- на 2 года 10 месяцев с амортизацией
• Брусника 002Р-09 $RU000A10FWA1 (25,74%) А- на 2 года 9 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,2%) А- на 2 года 5 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,89%) А- на 2 года 2 месяца
• Алиум 01Р2 $RU000A10FWZ8 (19,89%) А- на 1 год 10 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,28%) А- на 2 года 10 месяцев

По итогу: Главный риск здесь в том, что новые продукты растут недостаточно быстро, чтобы компенсировать долговую нагрузку и возможное замедление традиционных сегментов. Компания объясняет замедление собственных решений переносом проектов на второе полугодие. Посмотрим, как всё окажется на самом деле. С интересом жду новой отчётности.

Верхняя граница нового выпуска даёт YTM около 20,15%. Это примерно 100 б.п. премии к собственной вторичке. Внутри рейтинговой группы A- ориентир тоже выглядит конкурентно. «Заслон» 2Р1 торгуется под 18,8% со сроком почти 3 года. «Борец Капитал» 1Р7 — около 19,2%. «Алиум» 1Р2 — примерно 19,8%. Умеренная премия в доходности сохранится при купоне не ниже 18%. Всех благодарю за внимание и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Софтлайн под 20% на 3,2 года: разбираем новые выпуски и скрытые риски

ПКТ: новые облигации АА на 3 года с премией к рынку. Стоит ли участвовать?

АО «Первый контейнерный терминал» — одна из ключевых операционных компаний группы Global Ports. В её управлении — контейнерный терминал в Большом порту Санкт-Петербурга.

Сама Global Ports Investments Plc — головная структура группы Global Ports, крупнейшего в России холдинга, который контролирует стивидорные активы по перевалке контейнеров и других грузов в Балтийском и Дальневосточном бассейнах.

100% акций ПКТ принадлежат группе Global Ports. Но и сама Global Ports независимой не является: контроль сосредоточен у группы компаний «Дело». Её ключевые бенефициары — Сергей Шишкарёв и структуры «Росатома

Параметры выпуска ПКТ-002Р-02:

• Рейтинг: АА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не более 10 млрд рублей
• Минимальная заявка: 1,4 млн рублей
• Срок обращения: 3 года
• Купон: КБД (3 года) +290 б.п. (~17,30%) около 18,7% YTM
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска ПКТ-002Р-03:

• Срок обращения: 4 года
• Купон: КС + 320 б.п.
• Квал: только для квалов

• Сбор заявок: до 06 октября 2026
• Дата размещения: 09 октября 2026

Рейтинг надежности:

• АКРА в январе 2026-го подтвердило высокий уровень АА прогноз «стабильный» , опираясь на сильные стороны бизнеса — рентабельность, операционный профиль, ликвидность.

• «Эксперт РА» присвоил AA-, прогноз «стабильный», в сентябре 2026-го продлило статус «под наблюдением». Причина — продолжающиеся изменения в структуре собственников ГК «Дело», которая является контролирующим акционером группы.

Финансовые результаты РСБУ за 6 месяцев 2026 года:

• Выручка: 2,13 млрд руб. (-40,8% г/г)
• Чистая прибыль: 108,4 млн руб. (-87,0% г/г)

• Активы: 25,62 млрд (было 26,93 млрд)
• Оборотные активы: 1,12 млрд (-89,97%)
• Капитал и резервы: 8,79 млрд (+8,42%)

• Долгосрочные обязательства: 15,79 млрд (+236,57%)
• Краткосрочные обязательства: 1,05 млрд (-92,58%)

• Чистый долг/скорректированная EBITDA Global Ports: 3,6х по итогам 2025г.

Часть спада в 1 полугодии частично объясняется — из-за тяжёлой ледовой обстановки и временного перераспределения грузопотоков. Но есть и структурная причина: контейнерные потоки системно уходят на Дальний Восток. Балтика стала единственным бассейном в России, где грузооборот снизился.

При этом у Global Ports на Дальнем Востоке рост — плюс 21,6% год к году. Компания продолжает уходить от менее маржинальной перевалки угля в пользу удобрений.

Добавьте сюда атаки на портовую инфраструктуру. «Росморпорт» прямо упоминает удары БПЛА — они сдвигают расписания судов и заставляют перераспределять грузы.

В обращении находится выпуск биржевых облигаций объёмом 7,5 млрд рублей:

• ПКТ 002P-01 $RU000A10DJH8 Доходность: 17,08%. Купон: 15,99%. Текущая доходность: 15,73% на 3 года 1 месяц. Выплаты: 4 раза в год

Что готовы предложить эмитенты со схожим рейтингом:

• ГТЛК БО 2P-12 $RU000A10EMU3 (19,65%) АА- на 3 года 5 месяцев с амортизацией
• ПГК 3Р-04 $RU000A10EYV6 (17,17%) АА на 2 года 11 месяцев
• ДелоПортс БО 1P-05 $RU000A10FZ16 (18,78%) АА- на 2 года 10 месяцев
• Авто Финанс Банк БО 1Р-19 $RU000A10FGX6 (17,04%) АА на 2 года 8 месяцев
• ТрансКонтейнер П02-03 $RU000A10F470 (17,85%) АА- на 2 года 6 месяцев
• ДельтаЛизинг 1Р-03 $RU000A10DHT7 (18,22%) АА- на 2 года 1 месяц с амортизацией

По итогу: Верхняя граница нового выпуска даёт YTM около 18,7%. И это примерно 170 б.п. премии к собственной вторичке — при том же сроке и том же кредитном риске.

Внутри рейтинговой группы AA- ориентир тоже смотрится конкурентно. «ДелоПортс» 1Р5 торгуется под 18,7%, более длинный ГТЛК 2Р-13 — около 19,6%, а «ТрансКо» 2Р3 даёт около 17,8%. То есть 2Р-02 находится в верхней части рынка, но главное его преимущество — всё же премия к собственному 2Р-01.

А что скажете вы — планируете участвовать в размещении?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
ПКТ: новые облигации АА на 3 года с премией к рынку. Стоит ли участвовать?

18,1% на 3,5 года от Селектел — много это или мало на фоне ОФЗ?

АО «Селектел» (бренд: Selectel) − ведущий российский провайдер ИТ-инфраструктуры. Компания предлагает широкий спектр услуг: аренда выделенных серверов, разработка и внедрение частных и публичных облачных сервисов.

У Selectel четыре площадки ЦОД в ключевых регионах России — Москва, Санкт-Петербург и Ленинградская область. Это обеспечивает высокую надёжность и доступность сервисов.

Компания основана в 2008 году сооснователями ВКонтакте Львом Левиевым и Вячеславом Мирилашвили. На рынке более 17 лет, обслуживает 44,5 тыс. клиентов — от малого бизнеса до крупных корпораций.

Параметры выпуска Селектел 001Р-09R:

• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,5 года
• Купон: КС + 225 б.п.
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Квал: только для квалов

Параметры выпуска Селектел 001Р-10R:

• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 16,75% годовых (YTM не выше 18,1% годовых)
• Выплаты: ежемесячно
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Оферта: нет
• Квал: не требуется

• Сбор поручений: до 06 октября 2026
• Дата размещения: 09 октября 2026

Рейтинг надёжности:

• АКРА (22 июля 2026) подтвердило рейтинг A+(RU) со стабильным прогнозом. НКР (13 июля 2026) присвоило A+.ru — тоже со стабильным.

• А «Эксперт РА» в июне 2026-го сначала понизило рейтинг с ruAA- до ruA+ из-за роста долга и капитальных затрат. (прогноз стабильный), а в сентябре отозвало его — по инициативе самой компании.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 10,2 млрд руб. (+14% г/г)
• Скорректированная EBITDA: 5,4 млрд руб. (+3% г/г)
• Рентабельность по EBITDA: 53% (против 59% годом ранее)
• Чистая прибыль: 1,9 млрд руб. (+0,4% г/г)

• Скорректированный свободный денежный поток: -3,4 млрд руб. (год назад был всего −71 млн). Капзатраты выросли на 70% до 6,4 млрд ₽: 4,4 млрд на серверы (рост в 1,8 раза — подорожали компоненты, особенно память) и 1,7 млрд на инфраструктуру ЦОД.

• Чистый долг/скорректированная EBITDA LTM: 2,1х (против 1,7х на конец 2025г).

В обращении находятся 4 выпуска биржевых облигаций компании на 24,5 млрд рублей:

• Селектел 1Р-08R $RU000A10FMY2 Доходность: 16,51%. Купон: 16%. Текущая доходность: 15,65% на 2 года 8 месяцев

• Селектел 1P-07R $RU000A10EEZ9 Доходность: 16,42%. Купон: 15%. Текущая доходность: 15,08% на 2 года 4 месяца

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• ВИС Финанс БО-П12 $RU000A10EYJ1 (17,69%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,21%) А+ на 2 года 11 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,14%) А+ на 2 года 11 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,17%) А+ на 2 года 8 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,36%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,57%) А+ на 2 года 5 месяцев

Что по итогу: С операционной точки зрения компания выглядит хорошо: выручка и EBITDA растут, маржа держится на высоком уровне. Правда, чистая прибыль снижается — давят выросшие проценты по долгам, и это уже заметно в итоговом результате.

При этом я оцениваю риски как минимальные: около 25% компании принадлежит «Каталитик Пипл» (совместный проект Т-Технологий и Интерроса), а это добавляет устойчивости.

Участвовать в новом выпуске стоит при купоне от 16,5%. Главный аргумент — премия около 150 б.п. к собственным бумагам эмитента с сопоставимой дюрацией, то есть вполне конкретная плата за то, что вы заходите в первичке.

Отдельно стоит держать в уме длинные ОФЗ — из-за большей дюрации они сильнее реагируют на снижение ставки и могут дать более заметный рост цены, если политика ЦБ действительно пойдёт на смягчение. Лично у меня они занимают 8% портфеля, а ближе к 17%+ доходности я планирую довести долю до 10%. А вы что сейчас покупаете на рынке долга?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
18,1% на 3,5 года от Селектел — много это или мало на фоне ОФЗ?

Зачем брать Делимобиль под 26%, если вторичка даёт 40%? Обзор нового выпуска

ПАО «Каршеринг Руссия» (Делимобиль) #DELI — ведущая каршеринговая компания в России. Работает более чем в 20 городах, а автопарк насчитывает около 27 тыс. автомобилей.

Компания имеет собственное технологическое решение по распределению и тарификации аренды автомобилей, а также выстраивает свои обслуживающие мощности, что является конкурентным преимуществом.

Параметры выпуска КарРус-001Р-10:

• Рейтинг: ВВВ+ (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 1,5 года
• Купон: не выше 23,50% годовых (YTM не выше 26,2% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор поручений: до 30 сентября 2026
• Дата размещения: 05 октября 2026

Что с рейтингами:

• АКРА 30 декабря 2025 года понизило рейтинг с A до BBB+(RU), сменило прогноз на «негативный».

• НКР присвоило свой рейтинг впервые — 3 июня 2026 года, на уровне BBB+ со стабильным прогнозом.

Ближайший момент истины — 25 декабря. Тогда АКРА будет пересматривать рейтинг с учётом отчётности за 9 месяцев и результатов погашения 001Р-04.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 14,2 млрд руб. (-4% г/г)
• EBITDA: 2.4 млрд руб. (-6% г/г)
• Рентабельность по EBITDA: 17%

• Операционный денежный поток: 4,0 млрд руб. (+36% г/г)
• Свободный денежный поток: 3,8 млрд руб. (+47% г/г)

• Чистый долг: 34,9 млрд руб.
• Чистый долг/EBITDA: 5,8х (против 4,8х годом ранее)
• Покрытие процентов: 1,30х (против 0,95х годом ранее).

У компании есть подушка — резервный фонд. В конце декабря прошлого года компания подписала договоры с мажоритарным акционером Винченцо Трани и ещё одной собственной структурой. Были открыты кредитные линии на 7,5 млрд и 2,5 млрд рублей соответственно. Именно эти средства должны частично покрыть предстоящие погашения.

• 8 октября 2026. Предстоит погасить флоатер 001Р-04 на сумму около 3,3 млрд рублей. Линий Трани и других источников хватает с запасом.

• Главная угроза — август 2027 года. Самая массированная точка погашений: 6,0 млрд рублей одномоментно. Выпуски 001Р-03 и 001Р-07 гасятся 18 и 2 августа соответственно.

Формально кредитных линий хватает, однако после этого погашения буфер сократится до ~2 млрд рублей.

В обращении находится 6 выпусков биржевых облигаций компании на 13,4 млрд рублей:

• Каршеринг Руссия 001P-09 $RU000A10FQB1 Доходность: 36,60%. Купон: 22%. Текущая доходность: 27,09% на 3 года 3 месяца

• Каршеринг Руссия 001Р-08 $RU000A10F512 Доходность: 39,24%. Купон: 22%. Текущая доходность: 26,02% на 2 года 6 месяцев с амортизацией

• Делимобиль 001Р-06 $RU000A10BY52 Доходность: 42,39%. Купон: 20%. Текущая доходность: 24,92% на 1 год 8 месяцев

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• ВУШ БО 001P-04 $RU000A10BS76 (36,85%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (21,34%) ВВВ+ на 1 год 7 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,78%) ВВВ+ на 1 год 5 месяцев
• Илон 001P-01 $RU000A10EG44 (17,05%) ВВВ+ на 1 год 4 месяца
• Воксис 001Р-02 $RU000A10E9Z7 (21,16%) ВВВ+ на 1 год 4 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (38,51%) ВВВ+ на 1 год 1 месяц
• Уралкуз 001Р-03 $RU000A10DBV6 (26,95%) ВВВ+ на 12 месяцев

По итогу: Главная проблема нового размещения — своя же вторичка: на волатильном рынке долга она торгуется сильно ниже номинала, давая YTM под 40% вместо 26%. При текущих котировках 001Р-10 неинтересен ни для фиксации доходности, ни для спекуляции. Сомневаюсь, что найдётся покупатель, а деньги компании сейчас пригодились бы.

Из облигаций «Дели» я вышел ещё в начале года, когда ситуация казалась слишком неопределённой. Сейчас появилась некоторая ясность по финансированию погашений, но её недостаточно для возврата в бумаги. Проблем и рисков по-прежнему много, поэтому предпочитаю держаться в стороне. А вы готовы держать такие облигации?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Зачем брать Делимобиль под 26%, если вторичка даёт 40%? Обзор нового выпуска

📈 GloraX «Экосити» второй месяц подряд в топ-3 по продажам в Казани

Проект GloraX «Экосити» сохранил третье место среди самых продаваемых жилых проектов Казани по итогам августа 2026 года. Рейтинг представлен изданием «Урбан Медиа» на основе данных о продажах на первичном рынке города.

В августе в проекте заключено 75 сделок - на 10% больше, чем месяцем ранее. «Экосити» входит в тройку лидеров рейтинга уже второй месяц подряд.

🔍 Результаты за август 2026 года:

✅ заключено 75 сделок общей площадью около 3 тыс. кв. м
✅ 76% сделок оформлено с использованием ипотеки
✅ доля семейной ипотеки составила 57% от общего числа ипотечных сделок
✅ на однокомнатные квартиры пришлось 59% продаж

«Экосити» - проект комфорт-класса в Кировском районе Казани. В июне 2026 года стартовали продажи второй очереди проекта, которая включает 3 корпуса переменной этажности на 833 квартиры общей площадью более 32,5 тыс. кв. м. Ввод в эксплуатацию запланирован на I квартал 2029 года.

🚀 Стабильное присутствие проекта в топ-3 и рост продаж месяц к месяцу подтверждают востребованность проекта «Экосити» на рынке Казани и эффективность стратегии региональной экспансии компании.

#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

📈 GloraX «Экосити» второй месяц подряд в топ-3 по продажам в Казани

АКРА повысило кредитный рейтинг Positive Technologies до AA(RU)

Это высокая оценка финансовой устойчивости, надежности и кредитоспособности нашей компании, которая приближается к наивысшему уровню — AAA(RU).

Теперь нам присвоен рейтинг уровня AA сразу двумя агентствами — АКРА и «Эксперт РА».

Но что вообще означают эти буквы? 🤔

Базово кредитный рейтинг помогает оценить, насколько вероятно, что компания сможет вовремя вернуть свои долги — будь то кредит в банке или выпуск облигаций.

Рейтинговые агентства смотрят на финансовое состояние компании: денежный поток, долговую нагрузку, способность обслуживать долг, отраслевые риски и много чего еще. После этого они присваивают компании рейтинг, который показывает уровень ее кредитоспособности: от D — дефолта — до AAA — наивысшего.

Если говорить чуть проще: представьте компанию, которой нужно взять в долг 10 млрд рублей на развитие. Она приходит в банк и говорит: «Дайте денег». Банк спрашивает: «А вернете?» Представитель компании отвечает: «Конечно».

Но, разумеется, банку этого недостаточно. Он должен оценить, сможет ли компания выполнить свои обязательства — вернуть заемную сумму и проценты. Для этого банк сам анализирует финансовое состояние заемщика.

Рейтинговое агентство делает примерно то же самое, только его оценка становится независимым публичным ориентиром для рынка — на нее могут опираться банки и инвесторы.

И чем выше рейтинг компании, тем ниже может быть стоимость ее заимствований. Это касается и кредитов, и облигаций: высокий рейтинг может позволить компании привлекать деньги на более выгодных условиях.

Есть облигации компаний с высоким рейтингом AA — риск по ним низкий, поэтому и ставка доходности будет ниже. А есть с рейтингом BBB — здесь инвестор получает большую доходность, но и берет на себя больший риск, который оценивается как существенный.

Кредитный рейтинг важен не только банкам и инвесторам в облигации. Для акционеров он тоже дает дополнительную информацию о финансовом состоянии компании, долговой нагрузке и устойчивости бизнеса.

Почему АКРА повысило рейтинг Позитива до AA(RU) со стабильным прогнозом ✅

До пересмотра у нас была высокая оценка — AA−(RU) с позитивным прогнозом. Теперь этот прогноз реализовался: рейтинг повысили за счет улучшения оценок долговой нагрузки, покрытия процентных платежей и сильных результатов за первое полугодие: отгрузки выросли на 45% при сокращении расходов на 13%.

Рейтинг AA(RU), например, также присвоен «Аэрофлоту», «Т-Банку», «Совкомбанку» и даже Самарской области (да, агентства оценивают не только компании, но и целые регионы).

Аналитики АКРА отметили уверенную динамику наших отгрузок в июле и августе. Она соответствует ожиданиям агентства и поддерживает его уверенность в том, что компания достигнет плановых показателей по итогам года — 40–45 млрд рублей при сохранении расходов на уровне прошлого года.

Повышение рейтинга АКРА отражает результаты нашей работы по укреплению финансовой устойчивости компании. Мы продолжаем наращивать бизнес, одновременно повышая операционную эффективность и снижая долговую нагрузку. Сбалансированный долговой портфель и запас ликвидности позволяют последовательно реализовывать нашу стратегию и сохранять гибкость в финансировании бизнеса.

Ну а для инвесторов это еще один ориентир, который помогает быть уверенными в нашей финансовой устойчивости.

Полный отчет АКРА можно посмотреть на сайте агентства.

#POSI

АКРА повысило кредитный рейтинг Positive Technologies до AA(RU)

Новые облигации НоваБев на 3 года с премией к рынку. Стоит ли участвовать?

ПАО "НоваБев Групп" (до 2023 года — "Белуга") — крупнейшая российская алкогольная компания. Занимается производством, импортом и дистрибуцией крепких алкогольных напитков и вин.

Компания управляет сетью алкомаркетов «ВинЛаб», владеет пятью ликеро-водочными заводами общей мощностью более 20 млн декалитров в год. Акции торгуются на Мосбирже с 2007 года под тикером
#BELU

Параметры выпуска НоваБев 004Р-01:

• Рейтинг: АА- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не более 5 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 16,50% годовых (YTM не выше 17,81% годовых)
• Выплаты: ежемесячно
• Амортизация: по 50% в даты 30-го и 36-го купонов
• Оферта: нет
• Квал: не требуется

Параметры выпуска НоваБев 004Р-02:

• Срок обращения: 2 года
• Купон: КС + 250 б.п.
• Амортизация: по 50% в даты 18-го и 24-го купонов
• Квал: не требуется

• Сбор заявок: до 29 сентября 2026
• Дата размещения: 02 октября 2026

Рейтинги надежности:

• НКР в июне 2026 оставило рейтинг без изменений — АА. Факторы возможного повышения — дальнейшее снижение долговой нагрузки и рост ликвидности.

• Эксперт РА в июле 2026 понизило рейтинг с AA до AA-, а прогноз сменило с «развивающегося» на «стабильный». Главная причина — возросшая процентная нагрузка на фоне длительного периода жёсткой политики ЦБ: старые облигации с дешёвым фондированием погашены и замещены новыми выпусками по более высоким ставкам.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 74,4 млрд руб. (+7,6% г/г)
• EBITDA: 10,0 млрд руб. (+9%)
• Рентабельность: 13,4%
• Чистая прибыль: 1,3 млрд руб. (-38,3%)

• Денежные средства: 22,035 млрд руб. (+20,27% г/г)

• Чистый долг: 45,5 млрд руб. (+20,7% г/г)
• Чистый долг/EBITDA: 2,1х (на конец 2025 — 2,0х).

Компания нарастила выручку, валовую прибыль и EBITDA, но чистая прибыль рухнула почти на 40%. Причина — не в бизнесе, а в долговой нагрузке: чистые финансовые расходы выросли на 55,6% и составили 4,4 млрд руб.. Высокий долг + высокие ставки съели весь операционный прогресс.

В обращении находятся 5 выпусков биржевых облигаций на 28,3 млрд рублей:

• НоваБев Групп 003Р-02 $RU000A10E7G1 Доходность: 16,16%. Купон: 15,25%. Текущая доходность: 15,08% на 2 года 3 месяца с амортизацией

• НоваБев Групп 003Р-03 $RU000A10EMG2 Доходность: 16,09%. Купон: 14,5%. Текущая доходность: 14,6% на 2 года 5 месяцев с амортизацией

Что готовы предложить эмитенты со схожим рейтингом:

• ГТЛК БО 2P-12 $RU000A10EMU3 (18,74%) АА- на 3 года 5 месяцев с амортизацией
• ПКТ 2P-01 $RU000A10DJH8 (16,72%) АА- на 3 года 1 месяц
• ПГК 3Р-04 $RU000A10EYV6 (17,11%) АА на 2 года 11 месяцев
• ДелоПортс БО 1P-05 $RU000A10FZ16 (18,45%) АА- на 2 года 11 месяцев
• Авто Финанс Банк БО 1Р-19 $RU000A10FGX6 (16,75%) АА на 2 года 8 месяцев
• ТрансКонтейнер П02-03 $RU000A10F470 (17,32%) АА- на 2 года 6 месяцев
• ДельтаЛизинг 1Р-03 $RU000A10DHT7 (18,25%) АА- на 2 года 1 месяц с амортизацией

По итогу: Текущее предложение привлекательно прежде всего близостью к верхней границе купона — 16,5%. Умеренная премия в доходности относительно собственных выпусков эмитента на вторичке сохранится при купоне не ниже 16%.

В рейтинговой группе около AA новый ориентир также выглядит конкурентно: ПГК3Р04 со сроком около трёх лет торгуется с доходностью порядка 17,1%, ТрансКо2Р3 со сроком около 2,6 года — около 17,3%, Авто Финанс Банк БО-001Р-19 — около 16,75%. Разброс отражает различия в кредитном профиле и сроке, но YTM 17,81% ставит НоваБев ближе к верхней части диапазона и заметно выше собственных бумаг.

Если купон сильно снизят — разумнее смотреть на длинные ОФЗ: YTM близка к максимумам за годы, 16,4%. Высокие ставки сейчас — возможность зафиксировать доходность на годы вперёд. С актуальной подборкой ОФЗ под различные стратегии можно ознакомиться по ссылке.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Новые облигации НоваБев на 3 года с премией к рынку. Стоит ли участвовать?

Дебют ЛОЭСК 001Р-01: щедрое предложение под 20%. Насколько это интересно?

АО «ЛОЭСК» — региональная электросетевая компания, обеспечивающая электроснабжение городов, посёлков и промзон Ленинградской области. Вторая по величине в регионе после «Ленэнерго» и одна из крупнейших в стране.

Структура акционеров: 75,01% — у основателя компании Андрея Сизова, 24,99% — у Ленинградской области.

Параметры выпуска ЛОЭСК 001Р-01:

• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 1 млрд рублей
• Срок обращения: 3 года
• Купон: не более 18,5% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется

• Сбор заявок: до 24 сентября 2026
• Дата размещения: 29 сентября 2026

Кредитные рейтинги:

• 10 сентября НКР присвоило ЛОЭСК кредитный рейтинг А со стабильным прогнозом. Долговая нагрузка компании по итогам 2025 года — 2,8. Агентство ожидает снижения показателя до 2,2 к 31 декабря 2026 года.

Финансовые результаты РСБУ за 6 месяцев 2026 года:

• Выручка: 5,7 млрд руб. (+15,5% г/г)
• EBITDA: 3,0 млрд руб. (-22,4% г/г)
• Чистая прибыль: около 0,7 млрд руб. (рост примерно в 7 раз г/г)

• Чистый долг: 12,9 млрд руб.
• Чистый Долг/EBITDA LTM: 2,95
• Покрытие процентов ICR: 3,35

Из того, что сильно меня настораживает - это займы бенефициару. На конец 2025 года они составили 5,09 млрд против 3,55 млрд годом ранее.

Из чего состоит долг:

• 2,8 млрд — по договорам АО «ЛОЭСК» под 18,11%, погашение в марте 2030-го.
• 1,5 млрд — по договору АО «РЭС» по ставке «ключевая + 9,5%», погашение в декабре 2026-го.

Начисленный финансовый доход — 955 млн, а все процентные поступления группы за год — лишь 22 млн. Это ещё не доказательство просрочки, но начисленный доход пока слабо подкреплён живыми деньгами. Цель займов не раскрыта. Просто «займы контролирующему лицу».

Схема выглядит так: компания занимает у банков под 18–24%, а потом выдаёт эти деньги собственнику под похожие ставки. Но бенефициар не платит — ни проценты, ни тело. На бумаге компания прибыльна, потому что проценты начисляются. По факту — денег нет, а резерв под обесценение растёт.

Ближайшая проверка — возврат 1,5 млрд дочерней структуре РЭС в декабре 2026 года.

Также имеется эпизод с банкротством: В марте 2026 года ООО СЗ «ДМ-Южный» подало заявление о банкротстве ЛОЭСК из-за невозврата аванса 10,4 млн ₽ по договору технологического присоединения. 3 августа производство прекращено — заявитель отказался от иска. Но сам факт: спор с одним подрядчиком довёл компанию до заявления о банкротстве.

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Полипласт П02-БО-16 $RU000A10F7V9 (23,36%) А на 2 года 7 месяцев
• Группа ЛСР 2Р-01 $RU000A10EYH5 (20,22%) А на 2 года 6 месяцев с амортизацией
• СТМ 1P4 $RU000A1082Y8 (19,04%) А на 2 года 5 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,64%) А на 2 года 5 месяцев
• Интерлизинг 1Р-11 $RU000A10B4A4 (19,18%) А на 2 года 5 месяцев с амортизацией
• ГМС 2Р-03 $RU000A10FXM4 (17,98%) А на 1 год 10 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,09%) А на 1 год 9 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (17,17%) А на 1 год 5 месяцев

По итогу: Доходность на бумаге выглядит привлекательно, однако премия, на мой взгляд, не полностью компенсирует специфические риски. Вы получаете всего на 1,5–2 п.п. больше, чем у чистых эмитентов с тем же рейтингом A, а взамен — займы собственнику, нулевая ликвидность и растущая просрочка. Это неравноценный обмен.

Если разместят по верхней границе — премия будет ощутимой, и место для роста на вторичке останется. Но брать стоит только при купоне от 18% и выше, и с полным пониманием, на что подписываетесь.

Лично я предпочту удерживать в данной рейтинговой группе «Полипласт» и «ЭкоНиву». За этим эмитентом продолжу наблюдение. Решение об участии пока не принято — при изменении, сообщу отдельно. А что скажите Вы, планируете участвовать?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Дебют ЛОЭСК 001Р-01: щедрое предложение под 20%. Насколько это интересно?

Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке

С 14 сентября 2026 года акции GloraX вошли в состав Альфа-Рейтинга – сервиса Альфа Инвестиций для комплексной оценки российских акций. Рейтинг помогает инвесторам определять перспективные активы и фундаментально сильные компании, способные опережать рынок.

Главное:

✅ Бумага дебютировала с оценкой 5,7 балла. Брокер отметил высокий потенциал роста бизнеса по оценкам аналитиков и сильные фундаментальные показатели GloraX.

🌟 Абсолютный лидер среди девелоперов. В рейтинге GloraX занимает ведущее место среди акций сектора девелопмента.

🏆 Топ-2 акция роста с оценкой 9,2 балла. GloraX находится на втором месте среди всех бумаг, входящих в рейтинг, как акция с одним из наивысших на рынке показателей потенциала роста, уступая лидерство только акциям Ozon.

Мы признательны за такую высокую оценку бизнеса GloraX. Компания уже неоднократно отмечалась аналитиками ряда инвестдомов как текущий фаворит строительного сектора, а также является наиболее динамично развивающимся эмитентом в секторе девелопмента по версии ЕРЗ и регулярно демонстрирует операционные и финансовые показатели, опережающие среднерыночные.

#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке

⭐️ Сайт Займера признан лучшим на рынке

Финансовый маркетплейс Бробанк представил рейтинг лучших сайтов МФО во второй половине 2026 года. Сайт Займера занял в нем первое место.

Всего в исследовании Бробанка рассматривались сайты 80 МФО. При оценке использовались два показателя:

🟢 ИКС – индекс качества сайта, который учитывает посещаемость, удобство и функциональность, вовлеченность пользователей, полноту информации и цитируемость;
🟢 DR – рейтинг домена, отражающий популярность сайта по числу и качеству внешних ссылок.

Для полностью онлайн-МФО сайт – это не просто витрина, а один из ключевых каналов взаимодействия с клиентом. Через него пользователь знакомится с продуктом, оформляет и погашает заем и пользуется личным кабинетом. Поэтому высокая оценка сайта – это важный показатель силы дистанционной бизнес-модели.

☝️ Ранее сайт Займера также признавался лучшим среди МФО по итогам 2024 и 2025 годов. Лидерство в новом рейтинге подтверждает устойчивость нашей цифровой платформы и сильные позиции Займера в онлайн-сегменте.

$ZAYM

Дебют Нацпроектстрой Капитал: щедрое предложение под 19,2%. Но есть нюанс

«Нацпроектстрой Капитал» — это финансовая «дочка» крупного инфраструктурного холдинга «ГК НПС». Она создана для привлечения денег и организации финансирования всей группы. По выпуску отвечает головная компания — поручительство от АО «ГК НПС».

Сам «Нацпроектстрой» — один из крупнейших инфраструктурных холдингов страны: проектирует, строит и обслуживает дороги, железнодорожные объекты, энергетику, аэропорты и порты.

Параметры выпуска Нацпроектстрой Капитал 001Р-01:

• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: от 5 млрд рублей
• Срок обращения: 3 года
• Купон: не более 17,7% годовых (YTM не выше 19,2% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска Нацпроектстрой Капитал 001Р-02:

• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Срок обращения: 2,5 года
• Купон: КС + 450 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: только для квалов

• Сбор заявок: до 15 сентября 2026
• Дата размещения: 18 сентября 2026

Кредитные рейтинги:

• «Эксперт РА» — уровень A+, статус "ожидаемый" (присвоен 13 августа 2026 года).

Статус «ожидаемый» (EXP) означает, что рейтинг присвоен до фактического размещения выпуска — на этапе планирования. Такой статус временный: он действует до момента фактического размещения облигаций, после чего агентство обычно присваивает финальный рейтинг — уже без пометки EXP.

Поэтому, увидев EXP, не стоит воспринимать его как окончательную истину. После размещения имеет смысл проверить финальный рейтинг — он может как совпасть с ожидаемым, так и скорректироваться.

• НКР — уровень А, прогноз стабильный (присвоен 10 апреля 2026 года)

Финансовые результаты за 6 месяцев 2025 года:

• Выручка: 689,4 млрд руб. (+19% г/г)
• Долговые обязательства: 245,2 млрд руб.
• Рентабельность EBITDA: 12,5% (против 11,3% годом ранее)

• Чистый Долг/EBITDA: 2,0 (против 2,3 годом ранее);
• ICR: 1,8 (против 3,6 годом ранее).

Смущает отсутствие свежей отчётности за 2026 год: ни МСФО, ни РСБУ. Последние данные, на которые смотрят агентства, — за 12 месяцев до 30 июня 2025 года. Ближайший триггер для пересмотра — полугодовая МСФО за 2026-й, ожидаем в сентябре–октябре.

На бирже бумаг этой компании пока нет. В июле Мосбиржа зарегистрировала бессрочную программу облигаций «Нацпроектстрой капитала» на 100 млрд рублей — в её рамках можно размещать выпуски сроком до 10 лет.

Что готовы предложить эмитенты со схожим рейтингом надежности:

• ОДК 001P-03 $RU000A10FG76 (17,84%) А+ на 2 года 8 месяцев
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) А на 2 года 8 месяцев
• ЭкоНива 001Р-01 $RU000A10EJZ8 (17,58%) А на 2 года 5 месяцев
• Р-Вижн 001Р-03 $RU000A10EKZ6 (16,25%) А+ на 2 года 5 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,07%) А на 1 год 11 месяцев
• Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (19,94%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (17,55%) А на 1 год 8 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (17,05%) А на 1 год 6 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (17,48%) А на 1 год 2 месяца

По итогу: Есть три вещи, которые настораживают: покрытие процентов падает, долг может вырасти из-за крупных проектов, а отчётность компания показывает не полностью.

Но при этом трёхлетний фикс — интересная история. Ставка, скорее всего, будет снижаться, а значит, можно зафиксировать высокую доходность надолго. Если разместят у верхней границы, премия к рынку будет ощутимой — и останется место для роста цены на вторичке.

Новый выпуск даёт хорошую премию к рынку — это создаёт спекулятивный интерес на размещении. Но заходить стоит при купоне в верхней части диапазона — от 17,4% и выше, и с полным пониманием кредитных рисков. При таком купоне я готов взять до 2% от капитала и ждать свежую отчётность.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Дебют Нацпроектстрой Капитал: щедрое предложение под 19,2%. Но есть нюанс

🔍 ЭКГ-рейтинг: зачем компаниям эта оценка и чем она отличается от ESG

🔍 ЭКГ-рейтинг: зачем компаниям эта оценка и чем она отличается от ESG

ESG-рейтинг – не единственная шкала для оценки устойчивости компании. В 2022 году в России был разработан ЭКГ-рейтинг, который расшифровывается как «Экология, Кадры, Государство» и показывает надёжность, социальную и экологическую ответственность предприятия. Сегодня в системе участвуют уже более 7,5 млн организаций, включая крупнейшие компании России.

⚖️ ЭКГ похож на ESG-рейтинг, но у него есть отличия. Во-первых, это прозрачная методика расчётов, ГОСТ 71198-2023, открытая шкала и сайт. Во-вторых, акцент сделан не на экологии, а на «Кадрах». Российская версия учитывает поддержку материнства и помощь семьям при рождении детей. Пока рейтинг действует только в РФ, но в дальнейшем может распространиться на страны БРИКС.

📌 Методология охватывает три направления, а для оценки аналитики используют 57 критериев:

● Экология: воздействие на окружающую среду, развитие наилучших доступных технологий и участие в экопроектах.
● Кадры: уровень оплаты труда, стабильность кадрового состава, корпоративные социальные и демографические программы, благотворительные проекты.
● Государство: налоговая история, финансовая дисциплина, полнота отчётности и финансовая устойчивость.

📊 Чтобы получить высокий статус, организация проходит предквалификацию и скоринг на основе публичных данных (максимум – 100 баллов). Дополнительно проводится добровольное анкетирование (до 60 баллов), одним из критериев которого является работа с деловыми объединениями — этот критерий оценивается в 10 баллов из 60 и является составной частью общего результата анкетирования. По итогам присваивается градация от базового уровня «C» до лидерского «ААА».

🏦 Высокий ЭКГ-рейтинг открывает бизнесу преференции. Участники с уровнем «А» получают доступ к кредитам по сниженным ставкам, банки готовы выдавать крупные суммы без обеспечения, а срок рассмотрения заявок сокращается. Рейтинг активно используют и госорганы: компании с высоким уровнем реже включаются в планы выездных проверок.

🤝 Статус «А» или «В» служит сигналом для крупных заказчиков: компания добросовестно платит налоги и финансово устойчива. Если организация выступает поставщиком для крупного бизнеса, службы безопасности клиентов проверяют ЭКГ-рейтинг, и низкий уровень может стать основанием для отказа.

⭐ Группа компаний «А101» прошла анкетирование в марте и получила сертификат продвинутого уровня «А», набрав 87 баллов. До этого Группа получила ESG-рейтинг ESG-5 (A+) от «АКРА» со стабильным прогнозом. Основанием для такой оценки стали достижения в области устойчивого развития – введение энергоэффективных домов, включая дома класса А и выше, награды Green Property Awards 2025 в номинации «ESG-бренд года. Строительство и девелопмент», а также 2-е место среди строительных компаний в рэнкинге ESG-прозрачности от «Эксперт РА».

🎯 На данный момент лидеры ЭКГ-рейтинга – это предприятия нефтегазовой отрасли, металлургии, лесопереработки. Однако постепенно в систему входят и девелоперы, которые всё чаще включают в свои проекты требования экологичности, социальной ответственности и качества управления. Для строительного рынка ЭКГ-рейтинг становится практическим инструментом для повышения доверия со стороны инвесторов и государства.

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101

🔍 ЭКГ-рейтинг: зачем компаниям эта оценка и чем она отличается от ESG

Доходность Заслон 002Р-01 — до 19% на 3 года. Брать или нет? Разбираемся

АО «ЗАСЛОН» — российская частная инжиниринговая компания, специализирующаяся на разработке и производстве высокотехнологичного радиоэлектронного оборудования.

В портфеле компании — авиационные, морские и сухопутные системы, средства наземного аэродромного обслуживания, медицинская диагностическая техника, а также СВЧ-компоненты.

Создан на базе ОАО "Завод Ленинец", головной офис предприятия и производственная площадка находятся в Петербурге. Более 4 500 сотрудников, три производственные площадки.

Параметры выпуска Заслон 002Р-01:

• Рейтинг: ВВВ+ (АКРА, прогноз «Позитивный»)
• Номинал: 1000Р
• Объем выпуска: 2 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 17,5% годовых (YTM не выше 18,98% годовых)
• Выплаты: ежемесячно
• Амортизация и оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 09 сентября 2026
• Дата размещения: 14 сентября 2026

Рейтинг надёжности:

• «Эксперт РА» — уровень ruA-, прогноз стабильный (присвоен 24 марта 2026 года).

• АКРА — уровень BBB+(RU), прогноз позитивный (подтверждён в октябре 2025 года)

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 13,4 млрд (-10,4%)
• EBITDA: 2,06 млрд (-24,9%)

• Краткосрочные обязательства: 93,8 млрд (+53,9%)
• Долгосрочные обязательства: 11,6 млрд (-38,7%)

Зачем компании с отрицательным чистым долгом выходить на рынок облигаций?

На конец 2025 года чистый долг составлял минус 2,55 млрд рублей (годом ранее — минус 7,25 млрд). Отрицательное значение означает, что денежные средства превышают долговые обязательства.

Однако за год денежная подушка сократилась на 4,35 млрд рублей, а чистая долговая позиция ухудшилась на 4,69 млрд. При сохранении текущего тренда компания может выйти на положительный чистый долг уже в ближайшие 12 месяцев.

При этом компания продолжает выплачивать дивиденды (0,33 млрд рублей в 2025 году против 0,17 млрд в 2024-м) и осуществлять капитальные вложения.

Таким образом, облигационный выпуск не связан с новыми проектами или удешевлением существующего долга. Его цель — компенсировать сокращение денежной подушки за счёт роста оборотного капитала.

Облигаций компании на бирже сейчас нет. В 2021 году была программа на 50 млрд, дебютный выпуск на 1 млрд погашен в апреле 2026-го. Текущее предложение будем оценивать по рынку — через доходность аналогов в рейтинговой группе.

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+ на 2 года 10 месяцев
• Аренза-Про 001P-07 $RU000A10EAB8 (18,36%) ВВВ+ на 2 года 5 месяцев с амортизацией
• Борец Капитал 1Р-05 $RU000A10EK71 (17,97%) А- на 2 года 5 месяцев
• Софтлайн 002Р-02 $RU000A10EA08 (18,62%) А- на 2 года 3 месяца
• Ред Софт БО 002Р-06 $RU000A10FD46 (16,38%) ВВВ+ на 2 года 3 месяца с амортизацией
• Алиум 01Р2 $RU000A10FWZ8 (19,64%) А- на 1 год 11 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (18,92%) А- на 1 год 11 месяцев
• Илон 001P-01 $RU000A10EG44 (17,27%) ВВВ+ на 1 год 5 месяцев

По итогу: По доходности новый выпуск не предлагает значимой премии к текущим предложениям на вторичном рынке — например, к бумагам Фабрики ПО и Алиум, которые на данный момент торгуются ниже номинала.

Основное отличие — срок: при погашении через два года такая доходность, скорее всего, уже не будет доступна на рынке. Поэтому единственный резон смотреть в сторону этого выпуска — желание зафиксировать текущую высокую ставку на более длительный горизонт.

Если купон утвердят по верхней планке — 17,5%, бумага может быть интересна тем, кому подходит кредитный профиль эмитента. Любое снижение ставки в ходе сбора книги сделает размещение заметно менее привлекательным.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Доходность Заслон 002Р-01 — до 19% на 3 года. Брать или нет? Разбираемся

Разбор выпуска ПКБ 1Р-12 до 19,56% на 3,1 года. Определяем условия апсайда

НАО ПКО «ПКБ» — профессиональная коллекторская организация. Бизнес включает приобретение долговых портфелей с последующим взысканием (в судебном и досудебном порядке), а также агентские услуги и аутсорсинг колл-центров через дочернюю компанию.

На рынке с 2005 года, включена в реестр профессиональных коллекторских агентств ФССП. Занимает более 20% рынка покупки проблемной задолженности, являясь его крупнейшим участником.

Параметры выпуска ПКБ 001Р-12:

• Рейтинг: А- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3,1 года
• Купон: не выше 18,00% годовых (YTM не выше 19,56% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: 12 купон 50%, 25 и 38 купоны по 25%
• Оферта: отсутствует
• Квал: только для квалов

• Дата сбора книги заявок: 10 сентября 2026
• Дата размещения: 15 сентября 2026

Рейтинг надёжности:

• «Эксперт РА» подтвердило A- (со стабильным прогнозом) 30 июня 2026 года.

• НКР установило рейтинг A (тоже со стабильным прогнозом) — 29 января 2026 года.

Финансовые результаты МСФО по итогам 2025 года:

• Выручка: 22,3 млрд руб. (+39,7% г/г)
• Чистая прибыль: 8,7 млрд руб. (+9,9% г/г)

• Долгосрочные обязательства: 11,4 млрд руб. (+20,0% г/г)
• Краткосрочные обязательства: 5,7 млрд руб. (+30,2% г/г)

• Чистый долг/EBITDA: 0,9х

В обращении находятся 8 выпусков облигаций на 12,7 млрд рублей. Из них только 2 выпуска с фиксированным купоном:

• ПКБ 001Р-04 $RU000A108CC9 Доходность к погашению: 16,78%, Купон: 17,0% на 7 месяцев с амортизацией

• ПКБ 001Р-07 $RU000A10BGU1 Доходность к колл-опциону: 24,48% на 1 месяц Купон: 24,5% с амортизацией

Что готовы предложить эмитенты со схожим рейтингом надежности:

• АБЗ-1 002P-07 $RU000A10FZU2 (19,58%) А- на 2 года 11 месяцев с амортизацией
• Брусника 002Р-09 $RU000A10FWA1 (24,11%) А- на 2 года 10 месяцев
• Борец Капитал 1Р-05 $RU000A10EK71 (17,97%) А- на 2 года 5 месяцев
• Софтлайн 002Р-02 $RU000A10EA08 (18,62%) А- на 2 года 3 месяца
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,47%) А- на 2 года 2 месяца
• ГК Самолет БО-П16 $RU000A10BFX7 (28,61%) А- на 1 год 6 месяцев
• Сэтл Групп БО 2P-07 $RU000A10EK06 (17,69%) А- на 1 год 4 месяца
• реСтор 1Р-03 $RU000A10E7K3 (19,49%) А- на 1 год 4 месяца
• Новые технологии 1Р-08 $RU000A10CMQ5 (17,44%) А- на 11 месяцев

По итогу: Новый выпуск в своей рейтинговой группе — один из лучших по доходности, уступает только девелоперам. Однако он предназначен исключительно для квалифицированных инвесторов. При этом на длинном горизонте бумага уступает рынку из-за амортизации, поэтому если и рассматривать его, то только при купоне не ниже 17,8% годовых.

Как альтернативу можно посмотреть на новый выпуск АБЗ-1 2P-07 — доходность схожая, но нет ограничений для инвесторов. Я же из последнего взял ИЭК Холдинг 1Р-06. Сегодня после 15:00 на вторичку выходит дебютный выпуск «ХимМеда» — думаю зайти туда до 3% от портфеля.

В остальном на рынке тишина. Многие устали от неопределённости и просто наблюдают, даже несмотря на переговорную активность. Завтра планирую рассмотреть новый выпуск от «Заслона» — не пропустите.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Разбор выпуска ПКБ 1Р-12 до 19,56% на 3,1 года. Определяем условия апсайда