Поиск

ДВМП. Отчет за 1 пол 2026 по МСФО

Тикер: #FESH
Текущая цена: 61.4
Капитализация: 181.2 млрд
Сектор: Транспортировка
Сайт: https://www.fesco.ru/ru/investor/

Мультипликаторы (LTM):

▫️ P/E - убыток LTM
▫️ P/BV - 1.18
▫️ P/S - 1.03
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 1.4
▫️ EV/EBITDA - 11.37

Что нравится:

▫️ выручка выросла на 5.7% г/г (87.7 → 92.1 млрд);
▫️ нетто фин. расход снизился на 46% п/п (5.4 → 2.9 млрд);

Что не нравится:

▫️ FCF уменьшился на 50.5% г/г (15.8 → 7.8 млрд);
▫️ чистый долг снизился на 8% п/п (27.7 → 25.5 млрд), но ND/EBITDA ухудшился с 0.9 до 1.4;
▫️ чистая прибыль околонулевая (709 → 36 млн);

Дивиденды:

СД рассматривает основные направления распределения и долю прибыли, которую можно направить на выплаты.

Компания за свою историю не выплачивала дивиденды и по ним пока нет информации.

Мой итог:

Операционные показатели (г/г).

Перевозки (линейно-логистический дивизион):
▫️ интермодальные +7.6% (336 → 355 тыс TEU);
▫️ международные +18% (256 → 302 тыс TEU);
▫️ каботажные морские +41.5% (53 → 75 тыс TEU).

Перевалка (портовый дивизион):
▫️ контейнеры +10.3% (387 → 427 тыс TEU);
▫️ генеральные грузы -31.9% (2053 → 1398 тыс т);
▫️ нефтепродукты +63.8% (149 → 244 тыс т);
▫️ средства транспорта -28.3% (60 → 43 тыс ед).

Судо-сутки в эксплуатация (морской дивизион) +8.1% (4221 → 4561 дни);
Железнодорожные контейнерные перевозки +0.2% (467 → 468 тыс TEU);
Объемы бункеровки -30.6% (98 → 68 тыс т).

Выручка по дивизионам (г/г без учета межсегмента в млрд):
▫️ линейно-логистический +8.4% (77.5 → 83.8);
▫️ портовый -22.8% (9.2 → 7.1);
▫️ морской -4.5% (1.22 → 1.16);
▫️ железнодорожный -5.1% (0.34 → 0.32);
▫️ бункеровочный +55.8% (0.23 → 0.35).

Основной для компании дивизион вырос по выручке, что перекрыло потери в других сегментах. Ключевыми драйверами роста являются импорт через Дальний Восток (+39% г/г) и сухопутные погранпереходы (+26% г/г). При этом ЛЛ дивизион оказался убыточным по итогам годам (-1.5 млрд), тогда как портовый, несмотря на снижение выручки получил прибыль выше прошлого периода (+50.6% г/г, 5.2 → 7.8 млрд).

За полугодие получена очень скромная прибыль, которая слабее и так достаточно невзрачного результата за 1 пол 2025. На уменьшение прибыли повлияли ухудшение операционной рентабельности с 15.6 до 5.7% и повышенная эф. ставка налога на прибыль (98.3% vs 73.5% в 1 пол 2025). Вообще, стоит отметить, что из всех дивизионов ДВМП в отчетном полугодии только в плюс отработали только портовый и бункеровочный. ЛЛ, несмотря на прирост выручки, в итоге получил убыток (-1.5 млрд vs +4.3 млрд в 1 пол 2025).

FCF уменьшился вдвое на фоне снижение OCF (-38.5% г/г, 18.3 → 11.2 млрд) и рост кап. затрат (+34.2% г/г, 2.5 → 3.4 млрд).
Долговая нагрузка (по классическому расчету) выросла по причине более сильного падения EBITDA в сравнении с чистым долгом.

Скорее всего, второе полугодие компания в плане прибыли отработает лучше первого. Экспортную часть выручки поддержит слабый рубль, который вряд ли уже поднимется выше 80 рублей за доллар. Из-за неспокойной обстановки в мире (ситуация вокруг проливов на Ближнем Востоке, взаимные удары по портам РФ и Украины) стоимость перевозок растет. Правда, по этой же причине ДВМП приходится перестраивать логистику, перенаправляя потоки с черноморских портов на другие. Ну и руководство компании ожидает прибыль по итогам года.

Другой вопрос, что вряд ли она будет значительной. Чтобы получить P/E 2026 = 5 от текущей цены, компания должна заработать за 2 полугодие 34.5 млрд. Это нереальная цифра (за весь 2024 год было чуть меньше). Субъективные ожидания не выше 7 млрд по итогу года (P/E 2026 = 25.9). История про создания совместного предприятия Росатома и DP World (ОАЭ) пока больше для спекулянтов. Тем более за последнее время подробностей не появилось.

Итог такой же, как и в прошлом разборе. Пока для консервативного инвестора идеи здесь нет. По этой причине акции ДВМП в портфеле не держу и покупку не рассматриваю.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

ДВМП. Отчет за 1 пол 2026 по МСФО

Денис Баранов о вызовах и возможностях индустрии кибербеза


Во время главной пленарной сессии форума «Цифровые решения» представители ведущих ИТ-компаний страны вместе с Михаилом Мишустиным и Дмитрием Григоренко говорили о развитии отрасли и повсеместном внедрении ИИ.

Денис рассказал, как меняются ландшафт угроз и модели кибератак, почему злоумышленники все чаще смотрят в сторону российского ПО, а также о перспективах применения ИИ во взломе, защите и глобальной трансформации бизнеса.

Делимся подробностями.

2026-й в кибербезе 👋

Сегодня в России есть все необходимые решения, чтобы обеспечивать киберзащищенность на любом уровне — от отдельных компаний до отраслей и страны в целом.

Например, завершилась многолетняя битва за создание и выход на рынок отечественных NGFW, что было бы невозможно и нерентабельно без ухода западных вендоров. И эту битву мы провели достойно — теперь на рынке есть надежное решение от нас.

Во время сессии Дмитрий Григоренко, заместитель Председателя Правительства РФ — Руководитель Аппарата Правительства РФ, отметил, что российские кибербез-компании — одни из лучших в мире, потому что их решения сразу тестируются в промышленной эксплуатации, а не в опытной.

Вторая история — отрасль приняла концепцию кибериспытаний: чтобы понять, насколько система уязвима, проводятся контролируемые атаки для проверки возможности реализации недопустимого события.

В прошлом году такой эксперимент впервые успешно прошел за рамками платформ багбаунти — в пилотном регионе в электроэнергетике. Его будут масштабировать — до 2036 года на кибериспытания выйдут 500 компаний ТЭК.

Третья история — российский опыт противостояния масштабным киберугрозам вызывает огромный интерес у государств-партнеров. Например, на конференции GISEC в ОАЭ представителей Позитива расспрашивали об этом на всех уровнях — от технических специалистов до представителей министерств.

Вызовы и возможности 🧐

Атакующие больше не бьют сразу в головную компанию: они выстраивают цепочки поставок, ломают самое слабое звено и постепенно добираются до «головы».

В России такие взломы происходят вдвое чаще, чем в других странах, так как цель злоумышленников — не кража, а нанесение неприемлемого ущерба компании или целой отрасли. Поэтому защищать нужно не только себя, но и «того парня», который предоставляет вам услуги.

Второй вызов — новая модель атак. Раньше атаковали высококвалифицированные люди, но этим летом все изменилось: вдвое эффективнее действуют «школьники, усиленные ИИ» — люди со средней подготовкой, которым помогают несколько ИИ-агентов.

Более того, ИИ уже способен действовать самостоятельно ради выполнения поставленной задачи. Если, например, студенту для курсовой нужны свежие данные, агент может попытаться получить их с закрытого портала, обойдя защиту: человеческого понимания того, что хорошо, а что плохо, у него нет.

Михаил Мишустин, Председатель Правительства РФ, также отметил, что ИИ-агенты уже способны проводить кибератаки, и борьба с подобными преступлениями будет требовать скоординированных усилий отраслей ИТ и кибербеза.

Третий вызов — атакующие переключились с зарубежного на импортозамещенное российское ПО, и с точки зрения устранения уязвимостей здесь еще есть над чем поработать.

Перспективы 🤖

Скорость атак выросла радикально. Раньше после выхода патча у вендора было около 72 часов до начала атак, сейчас с системами типа Mythos — всего 40 минут.

Человеческие процессы — тикеты, согласования, исправления — занимают часы и дни. Без пересборки продуктов и процессов противостоять ИИ-атакам уже не выйдет. Это окно возможностей для вендоров: кто перестроится, тот получит огромное преимущество.

И еще один важный момент — люди, которые могут остаться не у дел. В отрасли кибербеза впервые появилась подрывная технология, способная заменить человека во многих ролях и задачах. При прагматичном и быстром подходе до 30% ролей в компаниях потребуют пересмотра, а в перспективе изменения могут затронуть до 2 млрд человек.

Задача — понять, как применить этот высвободившийся человеческий потенциал в новом мире.

#POSI #позитив

Денис Баранов о вызовах и возможностях индустрии кибербеза


С 1 сентября 2026 года в России начинается не «новый эксперимент», а первый обязательный этап массового внедрения цифровой формы национальной валюты. Закон уже принят, банки отчитались о готовности, крупные сети заявили о подключении. Для граждан использование остается добровольным. Для части финансового сектора и ритейла — нет.
Это не криптовалюта и не отдельная денежная единица. Один цифровой рубль равен одному наличному и одному безналичному. Меняется не номинал, а архитектура денег: счет открывается не в коммерческом банке, а на платформе Банка России. Банк в этой схеме становится окном доступа, а не хранителем остатка.
Ниже — как устроена новая форма рубля, что реально заработает завтра, где пределы первого этапа и какие последствия это несет для рынка.

Третья форма денег, а не «российский биткоин»

Банк России с самого начала описывает цифровой рубль как третью форму национальной валюты — рядом с бумажными купюрами и средствами на счетах в банках. Эмитент один: Центральный банк. Обязательство тоже одно: перед владельцем кошелька отвечает регулятор, а не кредитная организация.
Отсюда несколько практических следствий, которые часто теряются в общих разговорах о «цифровизации».
Цифровой рубль нельзя положить на вклад. На остаток не начисляют процент. Им нельзя выдать кредит. Кешбэка как у карты тоже нет: это платежный инструмент, а не продукт лояльности. Зато перевод внутри платформы не зависит от лимитов конкретного банка и не «зависает» между разными кредитными организациями — операция идет на инфраструктуре ЦБ.
Техническая модель двухуровневая. Пользователь не заходит напрямую в личный кабинет Центробанка. Он открывает кошелек через приложение банка-участника платформы. Сам счет при этом живет на платформе регулятора. У человека один цифровой кошелек, но доступ к нему можно получить из приложений разных банков, если они подключены.
Это и есть главное отличие от привычного безнала. Деньги на карте Сбера — обязательство Сбера. Цифровые рубли — обязательство Банка России. При отзыве лицензии у коммерческого банка остаток на цифровом кошельке не «зависает» в конкурсной массе.
Обратная сторона той же конструкции: средства уходят с баланса банковской системы. Для кредитования экономики это уже не депозитная база, а обязательство ЦБ.

Как проект дошел до 1 сентября

Идея обсуждается с 2020 года. Концепция опубликована в 2021-м. Пилот с реальными операциями идет с августа 2023 года. К лету 2025-го ЦБ отчитывался о более чем 100 тысячах операций: десятки тысяч переводов, оплаты товаров и услуг, исполнение смарт-контрактов.
Первоначально массовый запуск хотели начать в июле 2025 года. Срок сдвинули на сентябрь 2026-го. Набиуллина объясняла это не технологическим сбоем, а доработкой экономической модели и консультациями с банками. «Это проект развивающийся», — говорила она летом 2026 года.
Юридическую рамку массового этапа задал федеральный закон № 248-ФЗ, подписанный в июле 2025 года. Он закрепил трехволновую схему подключения банков и торговли до 2028 года.
То есть 1 сентября — не финиш проекта. Это момент, когда добровольный пилот сменяется обязательством для крупнейших игроков.

Что именно включается завтра

С 1 сентября 12 системно значимых банков обязаны дать клиентам возможность открыть счет цифрового рубля, пополнить его, перевести средства и оплатить товары и услуги. По оценке ЦБ, на эту группу приходится более 80% платежного рынка. В перечень входят Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Т-Банк, ПСБ, Россельхозбанк, Юникредит банк, Райффайзенбанк, Совкомбанк, Московский кредитный банк и «Дом.РФ».
Параллельно доступ должны обеспечить банки, признанные значимыми на рынке платежных услуг. Три из них получили статус только в феврале 2026 года и, по словам Аллы Бакиной, директора департамента национальной платежной системы ЦБ, могут не успеть к дате. Регулятор пообещал им помощь до конца года. Всего к платформе в разной стадии подключения находятся более 130 банков, включая небольшие, у которых обязанность наступит позже.
На стороне торговли правило жестче. С 1 сентября принимать цифровой рубль обязаны компании с выручкой более 120 млн рублей за предыдущий календарный год, если на 1 января 2026-го у них был договор с банком из числа значимых. Среди тех, кто публично подтвердил готовность, — Ozon, Wildberries, «Магнит», МТС, «Аэрофлот», а также крупные операторы связи. МТС, «Ростелеком» и «МегаФон» готовили прием оплаты через собственные платежные контуры.
Дальше закон идет волнами:

с 1 сентября 2027 года — банки с универсальной лицензией и торговля с выручкой от 30 млн рублей;
с 1 сентября 2028 года — остальные банки и продавцы с выручкой от 20 млн;
микробизнес с выручкой менее 5 млн рублей и точки без интернета от обязанности принимать цифровой рубль освобождены.

Отдельно с той же даты банки должны уметь работать с универсальным QR-кодом на базе решения НСПК. Идея простая: один код на кассе вместо нескольких, внутри — СБП, банковские платежные сервисы, позже и цифровой рубль. Бонусы и скидки выбранного способа оплаты сохраняются.
Для человека это выглядит так: в приложении банка появляется раздел «Цифровой рубль». Клиент сам открывает кошелек. Автоматически его никто не заводит, заявления об отказе в МФЦ писать не нужно.

Как пользоваться: лимиты, комиссии, что можно и чего нельзя

Пополнение идет с обычного банковского счета. Курс один к одному. Наличные сначала нужно внести на счет в банке, затем перевести в цифровой кошелек. Обратный путь такой же: сначала вывод на банковский счет, потом снятие в банкомате.
Единственный жесткий лимит для физлица — 300 тыс. рублей в месяц на перевод со своего безналичного счета на цифровой. Бакина называла эту сумму «в среднем достаточной». Распоряжаться уже лежащими на кошельке деньгами можно без потолка: переводы внутри платформы не режут. Сверх лимита кошелек можно пополнять переводами от других людей. У юрлиц лимита на пополнение нет.
Комиссии. Для граждан платежи и переводы бесплатны бессрочно. Для бизнеса нулевой тариф действует до 31 декабря 2026 года. С 2027 года базовая ставка за прием оплаты — 0,3% от суммы, но не больше 1500 рублей за операцию. Это заметно ниже типичного карточного эквайринга в 1–2% и ниже многих тарифов СБП. Платежи в бюджет в цифровых рублях для граждан и компаний идут без комиссии.
Что доступно с первого дня массового этапа: открытие и закрытие счета, пополнение и вывод, переводы по номеру телефона, автопереводы, оплата по QR-коду, расчеты с государством — налоги, пошлины, штрафы. Вклады и кредиты в этой форме денег не появятся.
Офлайн-режим, о котором ЦБ говорил как о будущем аналоге наличных, на старте массового этапа еще не является полноценной заменой купюре. Сейчас без связи операция не проходит. Режим «заранее отложить сумму на телефон и платить без сети» остается в планах, а не в базовом сценарии 1 сентября.

Зачем государству отдельная форма рубля

Публичная аргументация ЦБ собрана вокруг четырех задач.
Первая — дешевые внутренние платежи. Для человека это бесплатный перевод без банковского потолка СБП. Для ритейла — снижение стоимости приема оплаты. Эксперты, которых цитировали «Известия», оценивают экономию бизнеса на комиссиях в диапазоне 40–150 млрд рублей в год по сравнению с классическим эквайрингом, если инструмент наберет оборот.
Вторая — контроль целевого расходования бюджетных денег. Цифровой рубль программируется. Смарт-контракт может разрешить тратить субсидию только на определенный тип товаров, в заданный срок и у заданного круга получателей. В пилоте уже отрабатывали социальные выплаты, субсидии фермерам, компенсации на школьную форму и питание. Для Казначейства это способ видеть движение средств не постфактум по отчетам, а в контуре самой платежной операции.
Третья — устойчивость внутренней платежной инфраструктуры. После 2022 года Россия ускорила строительство контуров, которые меньше зависят от Visa, Mastercard и SWIFT. Цифровой рубль в этой логике — не замена «Мира» и СБП, а еще один слой, который эмитирует и клирит сам ЦБ.
Четвертая — задел под трансграничные расчеты. На старте цифровой рубль работает внутри российской платформы. Международного «включения из коробки» нет. Но регулятор прямо связывал проект с расчетами между центробанками и снижением зависимости от посредников. В связке с цифровым юанем, инициативами БРИКС и двусторонними мостами это выглядит как долгосрочная ставка, а не функция первого дня.
Отдельно стоит политический контраст той же даты. 1 сентября в силу вступают и новые правила оборота криптовалют: лицензирование площадок, лимиты для неквалифицированных инвесторов, запрет использовать крипту как средство платежа внутри страны. Государственная цифровая валюта запускается шире в тот момент, когда частные цифровые деньги жестко отделяют от платежного оборота.

Что это значит для банков

Для кредитных организаций цифровой рубль — одновременно новый канал обслуживания и удар по двум привычным источникам денег: остаткам на счетах и комиссиям.
Когда клиент переводит 100 тысяч с депозита или текущего счета в цифровой кошелек, банк теряет пассив. На платформе ЦБ эти деньги уже не работают в кредитном портфеле. ЦБ это понимает и сам описывал риск оттока ликвидности. Ответ регулятора — поэтапность, отсутствие процента на остаток и лимит пополнения 300 тыс. рублей в месяц. В документах по денежно-кредитной политике Банк России пишет, что при необходимости восполнит ликвидность операциями рефинансирования и не меняет из-за этого операционную процедуру управления ставкой.
Оценки рынка шире. В разных исследованиях потенциальный отток с депозитов закладывали в диапазоне 5–20% при агрессивном сценарии. Сильнее эффект бьет по небольшим банкам: прирост цифрового рубля на 1 млрд там может снять с депозитов больше, чем у системно значимых игроков. По комиссиям пессимистичные оценки доходили до десятков миллиардов рублей в год после окончания льготного периода — это уже история 2027–2028 годов, не первых недель сентября.
Банки это видят. Поэтому параллельно идет дискуссия, которую Набиуллина обозначила открыто: возможны пилоты кошельков не только на балансе ЦБ, но и на балансе самих банков. Если такая модель появится, часть средств вернется в контур кредитных организаций. Пока базовый запуск идет по более жесткой схеме «кошелек на платформе регулятора».
Для инвестора в банковские акции ближайшие кварталы важнее не лозунг «третья форма денег», а три измеримых вещи: скорость перетока остатков, доля эквайринга, которую ритейл уведет на цифровой рубль после введения тарифа 0,3%, и то, компенсирует ли ЦБ выпадающую ликвидность без давления на чистую процентную маржу.

Что это значит для бизнеса и ритейла

Крупному ритейлу и маркетплейсам отказываться нельзя. Среднему — пока можно. Мелкому с выручкой до 5 млн — можно и дальше.
Экономика приема выглядит привлекательно, особенно до конца 2026 года, пока тариф нулевой. Даже после 1 января 2027-го 0,3% с потолком 1500 рублей за операцию дешевле карты. На обороте 1 млн рублей в месяц разница с эквайрингом 2% — это около 17 тыс. рублей экономии; на 3 млн — уже порядка 50 тыс. в месяц. Цифры грубые, но направление понятное.
Технически кассы массово менять не нужно. Достаточно интернета и QR. Универсальный код как раз должен убрать путаницу «какой из трех квадратов сканировать».
Слабое место первого этапа — охват. Обязаны крупные сети и клиенты крупнейших банков. Магазин у дома, рынок, небольшая клиника и значительная часть региональной розницы завтра цифровой рубль принимать не будут. Поэтому «заплатить везде», как картой «Мир», 1 сентября не получится.
Для компаний, которые работают с госконтрактами и субсидиями, интереснее не касса, а смарт-контракты. Пока их на платформе создает сам Банк России, а не произвольный бизнес. Расширение этой функции — один из следующих этапов, и именно он может дать цифровому рублю роль, которой нет у СБП.

Как на это смотрят сами люди

Опросы конца августа дают картину скорее любопытства, чем ажиотажа.
По исследованию ВТБ среди 1,5 тыс. жителей крупных городов, 62% готовы попробовать операции с цифровым рублем. Из них 27% собираются открыть счет сразу, 34% — когда увидят оплату в магазинах. Главный плюс для респондентов — ниже комиссии (59%). 40% отдельно отмечают, что деньги лежат на платформе ЦБ, а доступ есть из разных приложений.
С зарплатой осторожнее. Формально 66% «готовы» получать оклад в цифровых рублях, но без условий согласны только 16%. Остальные ждут бонус, надбавку или прямое решение работодателя либо государства. ЦБ и Минфин подчеркивают: принудительно переводить зарплаты на новую форму денег не будут.
Другие замеры скромнее. Июльский опрос «Выберу.ру» и «Еврокредит.ру» показывал 46% тех, кто планирует пользоваться инструментом, и 18% твердых отказов. Молодежь 18–24 лет заметно лояльнее старших групп.
Это важно для прогноза оборота. До конца 2026 года аналитики не ждут лавины. Денис Астафьев оценивал объем операций ближайших месяцев как десятки, в лучшем случае сотни миллиардов рублей — то есть пилотный масштаб на большой инфраструктуре. К 2030 году тот же круг оценок дает развилку от 4 до 10 трлн рублей оборота, или 3–5% транзакций физлиц, если розничный товарооборот будет около 100 трлн. Разброс широкий, и он честно отражает главное: технология готова, привычка — нет.

Где Россия на мировой карте CBDC

Китайский e-CNY по объему и охвату далеко впереди. К середине десятилетия речь уже шла о сотнях миллионов кошельков и накопленных транзакциях на триллионы юаней; трансграничные пилоты охватывают Гонконг, Юго-Восточную Азию и отдельные коридоры для бизнеса. Европейский цифровой евро все еще в регуляторно-политической стадии. Индия и ОАЭ двигают свои розничные и оптовые контуры.
Российская модель ближе к «розничной CBDC с банками как интерфейсом», чем к оптовой системе только для межбанковского клиринга. Сильная сторона на старте — встроенность в уже привычные приложения и единый QR. Слабая — международное признание. Пока цифровой рубль не с чем «обменять на кассе» за пределами страны. Любой мост с e-CNY или контуром БРИКС потребует отдельных соглашений, валютного контроля и политической воли с обеих сторон.
Для инвестора это означает развилку. Внутри страны проект может относительно быстро стать еще одним дешевым платежным рельсом. Как инструмент обхода санкционных ограничений в торговле он заработает только если появится работающий внешний контур. На 1 сентября этого контура в рознице нет.
Риски, о которых стоит говорить прямо
Прозрачность. ЦБ говорит о банковской тайне и добровольности. Одновременно сама конструкция дает регулятору полную историю операций на собственной платформе. Для борьбы с отмыванием и контроля бюджета это плюс. Для тех, кто ценит невидимость наличных, это минус. Цифровой рубль не анонимен, как купюра.
Программируемость. Смарт-контракт полезен, когда субсидию нельзя потратить на что попало. Тот же механизм теоретически позволяет ограничить, на что и когда можно тратить конкретную сумму. Закон и ЦБ подчеркивают, что оператор не должен диктовать, как пользователь распоряжается деньгами, вне рамок закона и договора. Насколько эта граница устоит в практике бюджетных выплат — вопрос не технический, а политический.
Киберустойчивость. Платформа централизованная. Это проще в управлении, чем распределенный реестр, и создает иной профиль риска: ценность цели выше, точек отказа меньше. ЦБ годами готовил контур, но массовый вход миллионов клиентов — всегда проверка на нагрузку, мошенничество и социальную инженерию. Сценарий знаком по СБП и картам: инструмент новый, схемы обмана под него появятся в первые же недели.
Банковская маржа. Если дешевый платеж и «безопасный кошелек ЦБ» начнут перетягивать операционные остатки, банки ответят либо более высокой ставкой по вкладам, либо более дорогим кредитом, либо новой комиссионной линейкой вокруг сервисов, которых у цифрового рубля нет — кредиты, накопительные счета, подписки, премиальное обслуживание.
Нулевой интерес на остатке. Это сознательный дизайн, чтобы не убить депозитный рынок. Для пользователя это аргумент не хранить на кошельке «подушку», а держать там ровно столько, сколько нужно для платежей. Если так и случится, страхи об обвале пассивов банков окажутся преувеличены.

Что не случится 1 сентября

Не исчезнут наличные. ЦБ не объявлял отмену купюр.
Не произойдет автоматической конвертации зарплат и пенсий.
Не появится полноценный международный цифровой рубль для туристов и импортеров.
Не откроется вклад «цифровой рубль 16% годовых».
Не заменится СБП. Скорее, на кассе появится еще один способ внутри того же QR.
Не случится мгновенного перетока триллионов. Инфраструктура рассчитана на миллионы клиентов, живые остатки на пилотных счетах до старта измерялись скромными десятками миллионов. Масштаб и привычка — разные вещи.

Практический вывод для трех аудиторий

Гражданину. Если вы клиент крупного банка, 1 сентября в приложении можно открыть кошелек за пару минут. Имеет смысл попробовать на небольшой сумме: перевод знакомому, оплата у сети, которая точно принимает, платеж в бюджет. Держать там все сбережения бессмысленно — процента нет. Лимит 300 тыс. в месяц с одного банковского счета стоит учитывать, если захотите перевести сразу крупную сумму.
Бизнесу. Крупному ритейлу и сервисам с выручкой выше 120 млн нужно проверить договор с банком и готовность кассового контура. Среднему — считать экономику: до конца года прием бесплатный, с 2027-го 0,3% все равно выгоднее карты. Тем, кто живет на субсидиях и госконтрактах, стоит отдельно следить за смарт-контрактами: именно там цифровой рубль может стать не «еще одним QR», а условием получения денег.
Инвестору. Короткий горизонт — нейтральный или слабо негативный для банковской маржи и эквайринговых доходов, если переток пойдет быстрее ожиданий. Средний горизонт — плюс для крупного ритейла и платежных интерфейсов, которые встроят новый способ без потери трафика. Длинный горизонт зависит не от кнопки в приложении Сбера, а от того, появится ли у цифрового рубля внешний контур расчетов. Пока это ставка на инфраструктуру, а не на курсовой актив.

Цифровой рубль 1 сентября не переписывает денежную систему за ночь. Он ставит рядом с привычным безналом счет, который принадлежит клиенту, но живет у государства. Насколько этим счетом будут пользоваться, решит не закон, а простая вещь: удобнее ли это карты и СБП в обычной покупке. Первые недели осени как раз и покажут, есть ли у третьей формы рубля спрос — или пока только обязательная инфраструктура.
🏤 Мегановости 🗞 👉📰

1️⃣ СПБ Биржа $SPBE на годовом собрании акционеров 7 августа заявила о проработке запуска торгов производными финансовыми инструментами на заблокированные иностранные акции — гендиректор Евгений Сердюков назвал такую модель более целесообразной, чем прямые торги блокированными бумагами, из-за низкой ликвидности и большого дисконта на аналогичных площадках у коллег.
Там же Сердюков сообщил, что биржа может вернуться к обсуждению дивидендов в течение двух-трех лет — с момента IPO в ноябре 2021 года компания их не платила, направляя доходы на рост бизнеса.
СПБ Биржа находится под санкциями OFAC с ноября 2023 года, из-за чего торги иностранными бумагами на площадке приостановлены, а активы части инвесторов заблокированы.

Возврат к теме дивидендов без конкретных сроков говорит, что менеджмент пока приоритизирует капитал над выплатами акционерам, а запуск торгов заблокированными активами через деривативы остается на стадии проработки, а не решения.

🏤 Мегановости 🗞 👉📰

🖤Охлаждение экономики или деградация?

В конце прошлого столетия МВФ предписал Центробанкам мира следовать таргетированию инфляции. Т.е. определить значение инфляции и преследовать его в своей политике. Для реализации политики нужны инструменты. МВФ их центробанкам предоставил, где главным инструментом была ключевая ставка.

Первым таргетировать инфляцию начал банк Новой Зеландии в 1990 году. За ним Канады, Великобритании, Швеции и еще много кто. ЦБ РФ начал таргетировать инфляцию в 2014 и поставил таргет 4%. Возникла закономерность, что в развитых странах таргет находится в районе 1-3%. В развивающихся странах - до 6%. В 2023 году 47 стран проводили таргетирование.

🩶Зачем нужно таргетирование?

МВФ в своих документах указывает, что инфляция – это результат перегрева экономики. Если перегревается, значит надо охладить, чтобы не взорвалась. Чтобы охладить, надо повысить ключевую ставку. А из-за чего начинается перегрев? Из-за превышения спроса над предложением. Тогда надо повышать ключевую ставку, и деньги из потребления перетекут в депозиты. Т.е. население войдет в режим накопления.

Замечу, что инфляция ниже таргета была в России только 2 раза – в 217 году 2,5% и в 2019 – 3,0%. Все остальное время она была сильно выше 4%. Например, в 2015 году 12,9%. Самая низкая ключевая ставка была с июля 2020 по март 2021 - 4,25%. Самая высокая – октябрь 2024 – июнь 2025 – 21%.

На дату поста (10.07.2026) ставка в России 14,25%. Выше только на Украине, в Анголе, Египте, Эфиопии, Малави, Нигерии, Турции, Зимбабве, Йемене, Сьерра-Леоне, Афганистане и Иране. Товарищи, нам не стыдно находиться в этом списке? Мы, получается, страна с самой высокой ключевой ставкой в мире.

🩶Как раз с 2014 года, с начала таргетирования инфляции, в России в экспертных, бизнесовых, чиновничьих кругах звучат заявления что у нас запретительно высокие ставки. Т.е. они запрещают инвестиции в экономику и держат население в состоянии перманентного откладывания.

Если ключевая ставка – это инструмент торможения экономики, а она у нас самая высокая, то значит, у нас должен быть самый низкий рост экономики? Да, у нас самый низкий рост экономики. МВФ сам приводил статистику, что в период 2013-2025 среднегодовые темпы роста реального ВВП (это тот, из которого вычли инфляцию) в следующих странах следующий:
1. Россия 1,46%.
2. США 2,41%.
3. Китай 5,93%.
4. Вьетнам 6,05%.
5. Индонезия 4,42%.
МВФ нас назначил не в развитые страны, а в развивающиеся страны. Но статистику показывает такую, как будто бы мы не развивающаяся страна, а деградирующая.

И ставки у вышеперечисленных стран были всегда ниже Российских.

🩶Специалисты, не относящиеся к МВФ, говорят, что высокие ставки не снижают инфляцию, а подавляют экономический рост. И правильно говорят, ведь цифры это и показывают. А еще они говорят абсолютно очевидную вещь: снижать инфляцию можно не подавлением спроса, а наращиванием предложения. А для этого ЦБ РФ должен действовать с точностью да наоборот – не повышать ключевую ставку, а понижать ее.

Благодаря низким ставкам бизнес может расширять производство и предоставление услуг. Благодаря низким ставкам потребитель может позволить себе купить это предложение. Спрос и предложение в конце концов уравновешиваются и приводят к снижению стоимости, снижению инфляции.

Знаете, в чем ужас этой идеи? Ее не проходят в современном «Экономикс», ее проходят в советской «Политэкономии». Это ужас для современной власти.

Интересно, что в 2025 году МВФ сам доложил, что политика таргетирования инфляции оказалась неэффективной. Буквально пересмотрели свою политику. Провели исследование. Взяли 70 центробанков. 33 из них вели таргетирование. 37 не вели. Оказалось, что разницы в успехах между ними не было.

Кто вел таргетирование? Россия, Япония, Индонезия, Чехия, Канада, Израиль, Исландия. Кто не вел таргетирование? США, Китай, Швейцария, Вьетнам, Сингапур, С. Аравия, ОАЭ.

Основанием для пересмотра политики МВФ последних 35 лет послужил скачок инфляции в мире 2022 года. В России тогда инфляция была 12%, в Англии 10,5%, в ЕС 10,4%. Тогда МВФ поняли, что причиной инфляции может быть не повышение спроса, а падение предложения. Что не надо подавлять спрос, а надо стимулировать предложение. Что не надо повышать ставки, а надо их понижать.

🖤Хорошо. МВФ сам признал таргетирование инфляции неэффективной. Почему ЦБ РФ не отменяет эту политику? Начальство сказало, что охлаждение экономики делается не так. Почему слова начальства не приняты к сведению? А может быть у нас не охлаждение экономики делается, а ее деградация?

🖤Охлаждение экономики или деградация?

🪙 Обзор недели: рынок под давлением.
Рынок продолжает испытывать серьезное напряжение. Уровень в 2000 пунктов по индексу перестал казаться чем-то нереальным. Несмотря на привлекательные цены качественных активов, высока вероятность дальнейшего снижения. Ключевые факторы давления: дорогой бензин, структурный дефицит бюджета и возросшие риски, напоминающие «турецкий сценарий». Жесткая риторика ЦБ охладила настроения инвесторов.
Глава ЦБ Набиуллина заявила, что для нормализации экономики потребуются «болезненные решения», а обещания скорого снижения ставки названы «обманчивым успокоением».
Рынок акций и облигаций:Падение котировок привело к росту средней дивидендной доходности рынка до 11%. Доходность ОФЗ пока держится на уровне 16%.
ТОП главных событий недели:
1. Реструктуризация АФК «Система»: Компания планирует реструктурировать долг на 320 млрд руб. с участием ВТБ. Глава ВТБ Костин заявил об обеспечении сделки акциями Ozon, однако в «Системе» эту информацию опровергли.
2. Дивиденды и капитал Сбера: Акционеры утвердили рекордные дивиденды — 37,64 руб. на акцию (как обыкновенную, так и привилегированную). Параллельно Греф анонсировал выпуск субординированных облигаций для пополнения капитала под резервы.
3. Допэмиссия ВТБ и сделка с Wildberries: Акционеры ВТБ одобрили допэмиссию по цене 87 руб./акция на сумму 314 млрд руб. в рамках сделки с Wildberries. При этом сам Wildberries может стать якорным инвестором в этом размещении.
4. Ипотечное послабление для застройщиков: Акции девелоперов резко выросли на новости о переносе ужесточения условий по семейной ипотеке с 1 июля на 1 октября (на период после выборов).
5. Путин подписал закон о заморозке порога для малого бизнеса в ₽20 млн при переходе с упрощенки на НДС. Действие меры продлится до 2029 года. Поддержка для бизнеса подъехала, который "ни жив, ни мёртв".
6. РФ назвали второй самой быстро богатеющей страной в мире. С 2020 по 2025 гг. прирост богатства на душу населения с учетом инфляции составил 37% — РИА Новости.По уровню неравенства в распределении богатства Россия также заняла второе место в мире. Коэффициент Джини в РФ оказался на уровне 0,82. Почти такая же ситуация в ОАЭ, занявших первое место.Россияне богатеют, но не все.

ЛСР. Отчет за 2 пол 2025 по МСФО

Тикер: #LSRG
Текущая цена: 614.2
Капитализация: 63.3 млрд
Сектор: Девелопмент
Сайт: https://www.lsrgroup.ru/investors-and-shareholders/informacziya-po-akcziyam/informacziya-po-akcziyam

Мультипликаторы (LTM):

P/E - 5.87
P/BV - 0.47
P/S - 0.25
ROE - 8.1%
ND/EBITDA - 4.92 (без учета эксроу)
EV/EBITDA - 5.84 (без учета эскроу)
Акт/Обяз - 1.25

Что нравится:

✔️выручка выросла на 61.5% п/п (96.4 → 155.7 млрд);
✔️чистая прибыль +13.3 млрд против убытка -2.5 млрд в 1 пол 2025;
✔️остаток на эскроу счетах увеличился на 28.4% п/п (137.9 → 169.4 млрд);

Что не нравится:

✔️чистый долг без учета эскроу увеличился на 27.5% п/п (263.9 → 336.4 млрд). ND\EBITDA вырос с 3.57 до 4.92;
✔️вырос нетто фин расход на 17.4% п/п (20.3 → 23.9 млрд);

Дивиденды:

Размер выплаты определяет Совет директоров и, как правило, составляет не менее 20% чистой прибыль на основе годового отчета по МСФО.

СД рекомендовал дивиденд за 2025 год в размере 78 руб. (ДД 12.7% от текущей цены). Дата закрытия реестра - 13.07.2026.

Мой итог:

Второе полугодие отработали сильно лучше первого (п/п):
- новые продажи +70.3% (254.9 → 434.2 тыс. кв. м);
- введено в эксплуатацию +31% (290.8 → 381 тыс. кв. м).

Хотя тут можно отметить, что за последние 4 года второе полугодие всегда было выше по вводу в эксплуатацию.

Продажа материалов (п/п):
- песок +94.5%;
- гранитный щебень +2.8%;
- кирпич +5.8%;
- газобетон +19.6%

Результаты за полгода чуть скрасили итог за 2025 год (г/г):
- новые продажи +3.8% (664 → 689.1 тыс. кв. м);
- введено в эксплуатацию -8.2% (732 → 671.8 тыс. кв. м).

Но продажа материалов за 2025 все равно в минусе (г/г):
- песок -0.8%;
- гранитный щебень -21.1%;
- кирпич -4.7%;
- газобетон -17.1%

Долговая нагрузка увеличилась на фоне роста чистого долга и снижения EBITDA. Показатель ND/EBITDA с учетом эскроу увеличился с 1.28 до 1.74. Долг растет быстрее, чем пополняется эскроу.

ЛСР один из двух основных девелоперов на рынке, который заработал прибыль за 2025 год (второй ПИК). И в отличии от Самолета компания не распродает свои активы, а, наоборот, вкладывается в развитие новых. В мае ЛСР:
- приобрела 100% долей ООО «Пулково Скай», владеющего пятизвездочным отелем «Domina Пулково»;
- вложила в реконструкцию санатория «Волна» в Сочи 14.5 млрд и планирует открыть его осенью 2026 года;
- через компанию Qube Development, входящую в периметр, планируется до конца 2026 года начать строительство 6 объектов в ОАЭ.

При этом все проблемы рынка распространяются и на ЛСР. Снижение в операционных показателях за 1 квартал 2026 (г/г):
- новые продажи -19.2% (146 → 118 тыс. кв. м) и еще меньше в деньгах (-24.3%, 41 → 31 млрд).

Доля заключенных контрактов с участием ипотечных средств в 1 кв 2026 составила 68%. И это выше показателей, которые известны за предыдущие периоды (за 9 мес 2025 было 49%). Тренд на снижение продаж материалов, в общем, сохранился (песок +94.8%, гранитный щебень -17.7%, кирпич -20.6%, газобетон -19%). Очень любопытный рост продаж в песке на фоне снижения по остальным материалам. Хотя это и не играет особой роли, так как доля продажи стройматериалов в выручке 7.5%.

Также, скорее всего, результаты 2 квартала будут слабыми с учетом выходящей статистики. По данным различных источников:
- в апреле и мае объем продаж новостроек сократился на 14% и 12% г/г, соответственно;
- объём выдачи ипотеки в мае 2026 сократился на 9%, количество кредитов - на 10%.

Да и статистика погрузки РЖД по черметам и цементу пока говорит о проблемах в секторе. Возможно, продажи в 3 квартале поддержит решение Минфина о сохранении без изменений условий программы "Семейная ипотека" на фоне желающих "заскочить в последний вагон".

Также из минусов ЛСР можно вспомнить не самые лучшие практики в отношении миноритариев (про это говорилось в прошлом разборе. Ну и с начала года компания выпала из топ 10 (12-е место) по объему строительства.

Акций компании нет в портфеле и пока не рассматриваю их к покупке. Прогнозная справедливая стоимость - 736 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

ЛСР. Отчет за 2 пол 2025 по МСФО

ДВМП. Отчет за 2025 по МСФО

Тикер: #FESH
Текущая цена: 62.97
Капитализация: 185.8 млрд
Сектор: Транспортировка
Сайт: https://www.fesco.ru/ru/investor/

Мультипликаторы (LTM):

P\E - убыток LTM
P\BV - 1.21
P\S - 1.08
ROE - убыток LTM
ND\EBITDA - 0.9
EV\EBITDA - 6.96
Акт.\Обяз. - 2.85

Что нравится:

✔️нетто фин. расход снизился на 49.7% п/п (10.8 → 5.4 млрд);
✔️деб. задолженность уменьшилась на 45.9% п/п (29.2 → 15.8 млрд);
✔️хорошее соотношение активов и обязательств.

Что не нравится:

✔️выручка снизилась на 7.2% г/г (185 → 171.6 млрд);
✔️FCF уменьшился на 1.4% г/г (17.5 → 17.3 млрд);
✔️чистый долг вырос на 14.1% п/п (24.3 → 27.7 млрд). ND\EBITDA ухудшился с 0.42 до 0.9;
✔️убыток -3.2 млрд против прибыли 25.4 млрд в 2024.

Дивиденды:

СД рассматривает основные направления распределения и долю прибыли, которую можно направить на выплаты.

Компания за свою историю не выплачивала дивиденды и по ним пока нет информации.

Мой итог:

Операционные показатели (г/г).

Перевозки (линейно-логистический дивизион):
- интермодальные +6.8% (635 → 678 тыс TEU);
- международные +4.8% (501 → 525 тыс TEU);
- каботажные морские +18.3% (104 → 123 тыс TEU).

Перевалка (портовый дивизион):
- контейнеры -8.3% (414 → 387 тыс TEU);
- генеральные грузы -5.9% (4429 → 4169 тыс т);
- нефтепродукты -24.4% (451 → 341 тыс т);
- средства транспорта +29.5% (105 → 136 тыс ед).

Судо-сутки в эксплуатация (морской дивизион) -1.6% (9162 → 9019 дни);
Железнодорожные контейнерные перевозки +0.3% (907 → 910 тыс TEU);
Объемы бункеровки +15.1% (185 → 213 тыс т).

Выручка по дивизионам (г/г без учета межсегмента в млрд):
- линейно-логистический -7.1% (161.5 → 150);
- портовый -10.4% (19.5 → 17.4);
- морской +11.8% (2.5 → 2.9);
- железнодорожный -28.6% (1 → 0.7);
- бункеровочный +12.2% (0.5 → 0.6).

Два ключевых дивизиона потеряли в выручке за год. И у портового причиной является снижение операционных показателей, то линейно-логистический уменьшил выручку, несмотря на рост объемов перевозки. Здесь причинами называют снижение импорт через Дальний Восток и падение ставок фрахта в направлении Юго-Восточная Азия – Дальний Восток. Также можно отметить, что во 2 полугодии ЛЛ дивизион отработал в убыток на -3.3 млрд (в 1 пол 2025 была прибыль 4.3 млрд).

По итогу года также получен убыток. Помимо снижение выручки негативный вклад внесли снижение операционной рентабельности с 19.6 до 9.5%, рост нетто фин расхода в 4.5 раза (совокупные курсовые разницы на -13.1 млрд в сравнении с 2024) и выплата налога на прибыль при убытке до налогообложения.

FCF остался примерно на уровне прошлого года. Обе составляющие снизились за год. OCF на 37.3% г/г (40.2 → 25.2 млрд), Capex на 65.1% г/г (22.7 → 7.9 млрд). Долговая нагрузка (с учетом аренды) подросла на фоне снижения денежных средств на счетах.

С момента прошлого разбора котировки сильно разогнали. Первым импульсом были события вокруг Ормузского пролива, а вторым и более сильным - новость о том, что ФАС согласовал сделку Росатома и DP World (ОАЭ) по созданию совместного предприятия. В него Росатом внесет свои 92.5% акций ДВМП для доли в 51% от СП, остальную долю деньгами внесет DP World.
С объявления новости подробностей сделки не появилось и цена акций чуть снизилась, но все равно остается высокой.

Пока не очень понятно, какие результаты ДВМП покажет в текущем году. Есть разнонаправленные факторы. С одной стороны, 1 полугодие прошло при сильном рубле, так что курсовые разницы снова повлияют на результат. Грузооборот порта Владивосток за 4 месяца уменьшился на 10.1% г/г. С другой стороны, на фоне Ормуза цены на фрахт подросли. А контейнерный рынок России за 4 месяца вырос на 6.1% г/г. Да и от рубля уже многие ждут ослабления во второй половине года. Но даже если компания отработает на уровне 2024 года (25 млрд прибыли), то это P/E 2026 = 7.29.

Консервативному инвестору здесь делать нечего. Спекулянты могут попробовать сыграть на сделке Росатома и DP World, но пока это рулетка. Тем более цену уже неплохо подняли.

Акций компании нет в портфеле. Прогнозная справедливая стоимость - 42 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

ДВМП. Отчет за 2025 по МСФО

Такая разная дорога к потребителю

Как вы думаете, сколько времени проходит, прежде чем наш препарат окажется в руках потребителя в Дальнем зарубежье? Подсказываем: это не просто заключить договор и отправить посылку.

#какустроено

Есть два варианта работы со странами Дальнего зарубежья:

Разовая поставка после победы в тендере:

Страна-покупатель получает разрешение от своего регуляторного органа на ввоз одной партии определенного лекарства;

Мы собираем минимальный набор документов;

Лекарство доставляют, но больше продавать его в этой стране нельзя, для этого нужна регистрация.

Во многие страны даже разово нельзя поставить препарат, например, во Вьетнам, на Филиппины, в ОАЭ и другие. Там нет такой возможности.

Регистрация лекарства, которая нужна для регулярных поставок.

Чтобы зарегистрировать препарат в другой стране, нужно:

Готовить новый пакет документов для формирования регистрационного досье. Тот, что подавали в России, не подойдет, требования везде разные;

Проводить дополнительные исследования. Например, проверять, как лекарство выдерживает жару и влажность;

Менять первичную упаковку. То, что подходит для России, может не подойти для других стран. Например, блистер может хорошо защищать препарат в умеренном климате, а в стране другой климатической зоны лучше использовать блистер из другого материала или банки;

Иногда нужно проводить исследования в лабораториях той страны, куда везут лекарство или разрабатывать новые методики.

У каждой страны могут быть свои необычные правила.
При работе с Филиппинами над абсолютно каждой таблеткой на фольге должны быть пропечатаны серия, срок годности и название препарата. В ОАЭ обязательна маркировка с идентифицирующей информацией на самой таблетке с помощью применения красителя или рельефного нанесения, а также поставка только в первичной упаковке (блистерах, банках и т.д.). А в Омане у некоторых препаратов на пленке над таблеткой должны быть напечатаны дни недели для удобного приема.

Но есть и общие требования для всех:

Перевести текст на упаковке. Сейчас мы пришли к тому, что переводим текст на английский язык, а далее по согласованию страна может создать собственный макет с текстом на своем языке;

Придумать новое название для препарата. Во многих странах есть требование об обязательном использовании торгового наименования. Партнеру необходимо его придумать и согласовать с местным Минздравом. Зачастую торговое наименование разрабатывается совместно с нашей компанией.

Весь процесс, от сбора документов до подачи в регуляторный орган регистрационного досье, как показывает практика, затягивается не на один год. Самый большой срок подготовки досье к подаче – пять лет. Это долго и трудоёмко.

Несмотря на все препятствия, мы ищем пути решения и стараемся наладить надежное взаимодействие, чтобы потребители в странах Дальнего зарубежья могли получить нужные препараты 💙

Такая разная дорога к потребителю

Рубль на пике: эксперты NPB Markets предупреждают о резком развороте рынка!

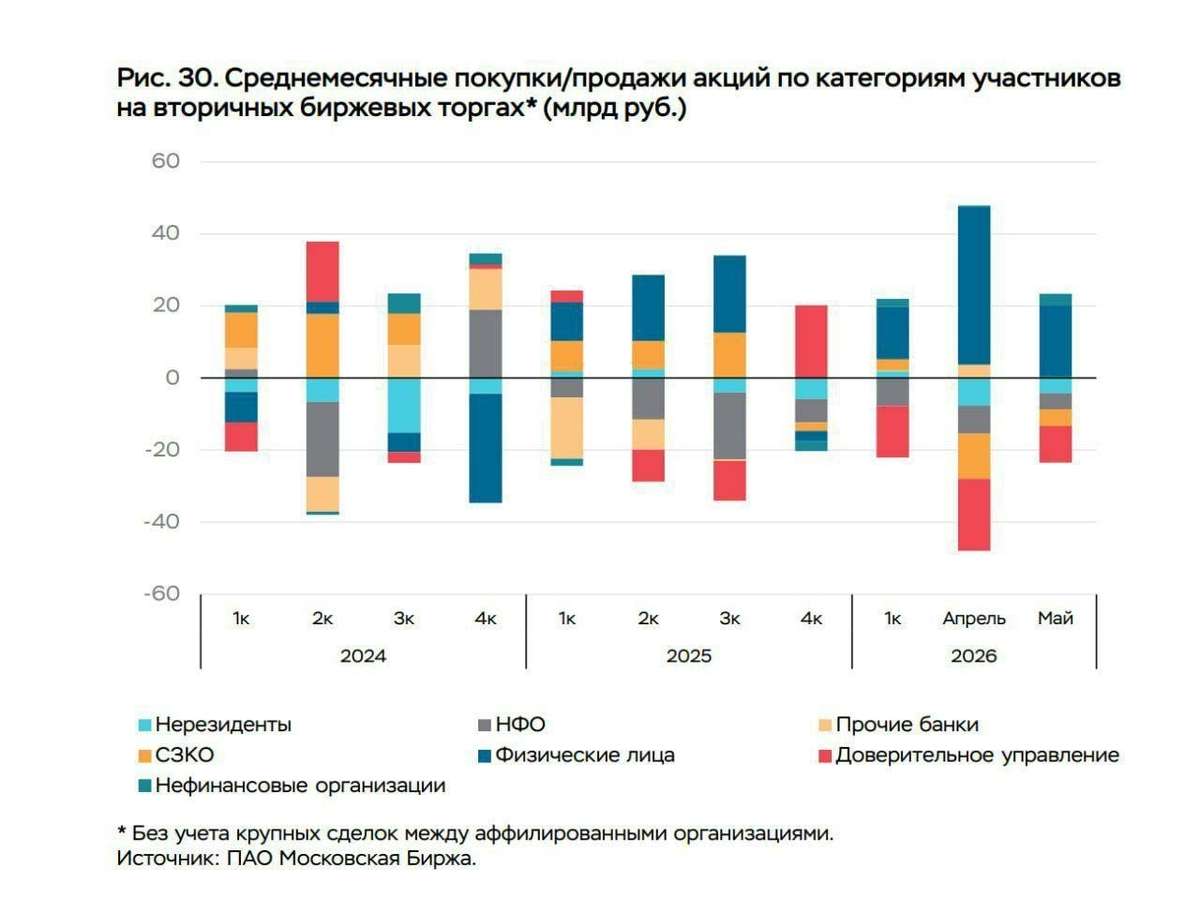
Среднемесячные нетто-покупки акций физлицами составили 20 млрд руб — обзор ЦБ

Российский рынок форекс на середину недели демонстрирует высокую волатильность и смешанную динамику. Индекс МосБиржи во вторник, 9 июня, опускался ниже психологической отметки в 2500 пунктов, однако затем инициативу перехватили покупатели, что позволило завершить основную сессию ростом до 2523,14 пункта (+0,22%).

Валютный индекс РТС прибавил 2,36% (до 1108,08 п.) благодаря укреплению рубля. Несмотря на падение цен на нефть и рост нетто-покупок иностранной валюты Банком России, национальная валюта сохраняет устойчивость. Эксперты NPB Markets отмечают, что поддержку рублю оказывают сдержанные ожидания по траектории ключевой ставки: прогнозируется снижение ставки ЦБ РФ на ближайшем заседании на 50 базисных пунктов — до 14%, а к концу 2026 года возможно дальнейшее смягчение до 12%. В июне курс доллара, согласно оценкам аналитиков NPB Markets, будет колебаться в диапазоне 71–74 рубля, а к концу года может ослабнуть до 80–85 рублей за доллар.

Валютные аналитики NPB Markets подчеркивают тактическую смену тренда на рынке: после периода экстремально сильного рубля летом ожидается переход к более ровному курсовому балансу с умеренным ослаблением национальной валюты. По мнению экспертов, текущее укрепление достигло своих пиковых значений, и теперь рынок входит в фазу коррекции. Это мнение разделяет и ряд других специалистов, отмечающих давление негативных факторов — от геополитики до возможного топливного кризиса внутри страны.

На глобальном уровне ключевым событием для валютных пар станет публикация майского CPI США. Аналитики NPB Markets обращают внимание, что высокая инфляция в Штатах возвращает в повестку вопрос о жесткой политике ФРС, тогда как замедление роста потребительских цен дает шанс рисковым активам. Для пары EURUSD сегодня вероятность закрытия дня ниже цены открытия составляет 73%, поэтому приоритетными остаются продажи при сильном фоне доллара США. По золоту (XAUUSD) вероятность обратного движения — 67% к закрытию выше открытия, но тренд остается нисходящим, и новые покупки ожидаются только при снижении к уровню 4187 и ниже.

Эксперты NPB Markets также указывают, что вчерашний технический отскок на российском рынке был ожидаемым явлением, обусловленным пятидневной коррекцией, перевесом спекулятивных коротких позиций и отсутствием новых драйверов роста. Покупки носили точечный характер и не свидетельствуют о развороте рынка. Давление на нефтегазовый сектор сохраняется из-за ударов по нефтепереработке и ожиданий выхода ОАЭ из ОПЕК+. На таком рынке доминирует интрадей-трейдинг, а перенос позиций через ночь эксперты считают неоправданным риском.

Рубль на пике: эксперты NPB Markets предупреждают о резком развороте рынка!

Рынок акций отскакивает от минимумов года. Каковы дальнейшие перспективы?

Вчера рынок преподал стандартный, но от того не менее ценный урок: падение ниже 2500 пунктов оказалось ложным пробоем. День начался с обновления минимумов с октября, а закончился ростом к 2520 пунктам.

Ключевой позитив вторника — объёмы. Они выросли до 93,2 млрд руб. против 63,8 млрд днём ранее и символических 33,4 млрд в пятницу. Почти трёхкратный рост за несколько торговых сессий — это серьёзный аргумент в пользу того, что на уровне 2500 пунктов появился реальный спрос.

В плюсе — главные жертвы последней распродажи: «Самолёт», «Астра», Ozon. Но торговля учит одному: никогда не делай выводов по одной свече. Надежда на продолжение отскока есть, но вера — пока только в цифры. Без позитивного новостного фона на рынок вновь вернутся продавцы, а значит, делать выводы преждевременно.

Рынок часто ведёт себя парадоксально: он закладывает в цены худший сценарий, а когда негатив наконец объявляют, может последовать отскок — потому что реальность оказалась не такой страшной, как ожидания. Именно такой эффект возможен на новостях о 21-м пакете санкций ЕС.

Очередные санкции бьют по 90 банкам и криптосервисам из РФ и других стран, а также по поставщикам СПГ-танкеров. В списке — морские порты и теневой флот, плюс введены экспортные ограничения на металлы и сплавы для авиации и оборонки. Часть рыбной продукции теперь тоже нельзя ввозить. Под удар потенциально могут попасть компании из КНР, Турции, ОАЭ и Индии. Ценовой потолок для российской нефти сохраняется на уровне $44,1 ещё на шесть месяцев.

Ситуацию усугубляет падение нефтяных цен на фоне локальной деэскалации ближневосточного конфликта. Трамп вновь заявил, что сделка с Ираном может быть заключена в ближайшие две недели. По его словам, после подписания документа Ормузский пролив откроется немедленно, а соглашение исключит возможность получения Ираном ядерного оружия. При этом морская блокада иранских портов со стороны США пока сохраняется.

Российская Urals уходит с дисконтом в Азию. Brent торгуется на 2,69% ниже ($91,72), Light — на 3,15% ниже ($88,42). А также рубль продолжает уверенное укрепление. Ближайший фьючерс на доллар снижается на 1,37%, до 72,391 рубля, биржевой курс юаня опустился на 1,21%, до 10,576 рубля.

Инвесторы устали от риска и голосуют рублем за предсказуемость: капитал возвращается в активы с предсказуемой доходностью. Итоги мая это подтверждают — российские компании разместили облигации на рекордные для этого месяца 973 млрд рублей. Рост по сравнению с апрелем составил 27%, и это особенно показательно на фоне традиционного сезонного спада деловой активности в конце весны.

В конечном счёте рынок столкнулся с суровой реальностью макроэкономических условий: высокая ключевая ставка и сильный рубль неизбежно давят на финансовые показатели большинства компаний.

Деэскалация иранского конфликта или его полное завершение устранят угрозу рецессии для глобальной и российской экономики. Также это нивелирует проинфляционное давление, которое сегодня служит сдерживающим фактором для ЦБ при решении вопроса о темпах смягчения денежно-кредитной политики. Вот только когда это произойдет, никто не знает.

• Лидеры: Группа Астра
#ASTR (+9,0%), ГК Самолет #SMLT (+6,7%), Мечел ао #MTLR (+4,5%), АФК Система #AFKS (+4,4%).

• Аутсайдеры: Интер РАО
#IRAO (-10,8%), КАМАЗ #KMAZ (-5,5%), Инарктика #AQUA (-3,8%), Роснефть #ROSN (-2,7%).

10.06.2026 - среда

•
#ABIO Артген собрание акционеров по дивидендам за 2025 год (рекомендация 1,2 руб./акцию)
•
#SVAV Соллерс последний день с дивидендом 25,5 руб.
•
#DATA Аренадата закрытие реестра по дивидендам (дивгэп)

• Данные по недельной инфляции.

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Рынок акций отскакивает от минимумов года. Каковы дальнейшие перспективы?

С каждым шагом к новым горизонтам

Развитие экспорта – важное стратегическое направления для нашей компании. Международное сотрудничество – это в первую очередь возможность помочь потребителям за пределами России получить доступ к качественным препаратам. Выход на новые рынки стимулирует совершенствовать производство и повышать стандарты качества.

К текущему времени «Озон Фармацевтика»:

🔹Достигла договорённости с Минздравами Ирака и Йемена о государственных закупках онкологических препаратов

🔹Успешно осуществила экспортные поставки в Беларусь, Туркменистан, Ирак и другие страны

🔹Заключила соглашение с одной из крупнейших фармкомпаний Омана о регистрации и поставках препаратов на Ближний Восток

🔹Подписала меморандум с ведущим дистрибьютором в рамках межправительственной комиссии «Россия – Пакистан»

Мы уже ведем переговоры и реализуем совместные проекты с компаниями из ОАЭ, Алжира, Марокко, Иордании, Никарагуа и Сирии. В перспективе – выход наукоёмких продуктов «Озон Медика» и «Мабскейл», которые откроют новые возможности для сотрудничества.

Работа с экспортом в фармацевтике - это масса нюансов: регистрационные процедуры, логистические цепочки, требования локальных регуляторов. Мы целенаправленно выстраиваем все механизмы взаимодействия, чтобы наши препараты доходили до потребителей по всему миру.

О том, с какими вызовами мы сталкиваемся, расскажем в следующем посте
#какустроено

Подписывайтесь на наши каналы и следите за новостями «Озон Фармацевтика»💙

С каждым шагом к новым горизонтам

ПРОМОМЕД начинает поставки препаратов Велгия® и Велгия® Эко в Республику Беларусь

📄Компания получила регистрационные удостоверения от Минздрава Республики Беларусь на препараты с действующим веществом семаглутид. В ближайшее время лекарственные средства станут доступны белорусским пациентам.

💊К поставкам в Республику Беларусь планируются препараты из эндокринологической линейки Компании — Велгия® и Велгия® Эко.*

📌Проблема избыточного веса и ожирения остается одной из наиболее актуальных в мире. По данным World Obesity Atlas 2025, около 58% взрослого населения Республики Беларусь имеют индекс массы тела ≥25 кг/м².

💊 Доступность терапии препаратами семаглутида имеет решающее значение для улучшения качества и продления жизни пациентов. Препараты на основе семаглутида на сегодняшний день являются первыми и единственными лекарственными средствами для лечения ожирения с официально зарегистрированными показаниями для снижения риска больших неблагоприятных сердечно-сосудистых событий.

📌 Старт поставок в Беларусь укрепляет экспортное направление ПРОМОМЕД в СНГ и Ближнем зарубежье. Наряду с получением GMP-сертификата ОАЭ это отражает последовательную реализацию стратегии опережающего роста и соответствует стратегической цели — увеличить долю экспортной выручки от инновационных препаратов до 15% к 2032 году.

#ПРОМОМЕД #фармацевтика #акции

$PRMD

* Препараты являются рецептурными лекарственными средствами, имеют противопоказания и должны применяться только по назначению врача. Перед применением необходимо ознакомиться с инструкцией.

ПРОМОМЕД начинает поставки препаратов Велгия® и Велгия® Эко в Республику Беларусь

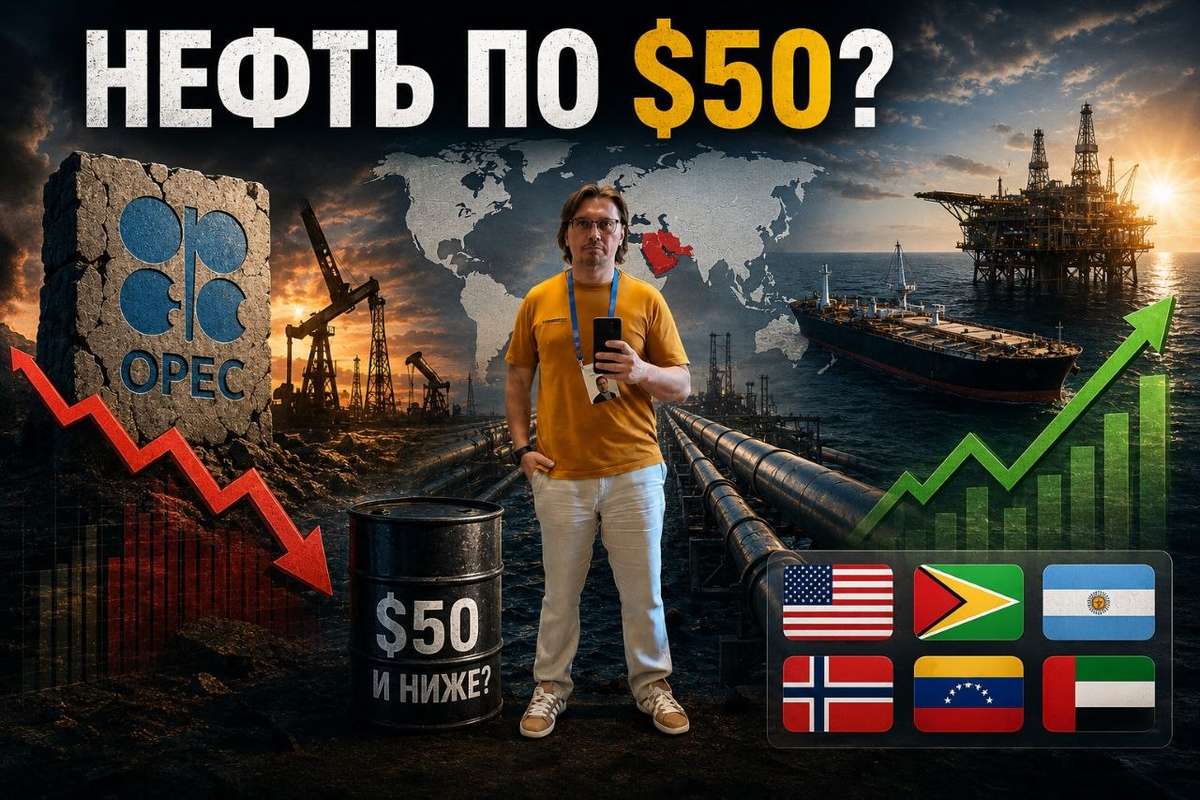
Нефть по $50? Рынок начинает понимать, что ОПЕК больше не контролирует мир

Нефтяной картель умирает! Медленно, публично и печально!

ОПЕК теряет влияние и это надо признать, только вот все происходит так быстро, что никто не успевает это осознать.
Главная новость в нефти не конфликт на Ближнем Востоке, а решение ОАЭ выйти из картеля. А это как то никто не обсуждает, как то все тихо молчат в тряпочку.

А ОАЭ честно сказали что дадут нефти столько, сколько надо и ограничения ОПЕК им больше не указ!!! А надо 5 млн баррелей в сутки и 2027 так и будет, а было 3,1 млн в 2025м …. И тут все, и новые скважины и новые трубопроводы в обход Ормуза. Это сильно изменит рынок, а если ещё вспомнить про увеличением поставок из США, Гайаны, Аргентины, Норвегии и … велкам бэк Венесуэла! И в этом мире вместо дефицита нефти мы увидим ее избыток!

Но политики помнят шок 1970х (они то все и родились до 70х), а там ОПЕК диктовала всем условия. Но с тех пор рынок сильно изменился вместе с долей ОПЕК. После выхода ОАЭ она будет….ВНИМАНИЕ!!! — примерно 15%!!!

И поэтому я жду цены на нефть сильно ниже и это и будет главным фактором спокойствия и даже сильного РОСТА глобальных рынков УЖЕ до конца 2026 года!!! И уж точно в 2027!

Инвестор! Сигнал для тебя! Рынок нефти уже не история о контролируемом дефиците! Все изменилось, теперь это рынок конкуренции за экспортную инфраструктуру! Выводы по изменению портфеля делайте сами, не является инвестиционной рекомендацией… и читайте больше интересного в тг ifitpro
Почему все продают на дне? Потому что так устроен Homo Investorus Irrationalis

А коррекция и приходит именно тогда, когда инвестор наконец расслабился.
Коррекции возникают примерно так же, как скандалы в политике — внезапно, регулярно и совершенно неожиданно для большинства участников.

Инвесторы любят верить, что у каждой просадки есть чёткая причина и момент, который можно заранее вычислить. Но рынок вам не швейцарские часы, коррекция начинается иногда потому, что толпа одновременно решила немного испугаться.

Самое неприятное в волатильности то, что она заканчивается так же быстро, как начинается. Поэтому классический частный инвестор обычно действует идеально наоборот — продаёт ближе ко дну и возвращается в рынок, когда уже стало спокойно, то бишь намного выше

Рынок вообще регулярно проверяет на эмоциональную профпригодность и пока одни ищут идеальный индикатор коррекции, другие просто учатся переживать ее… тихо, скрепя зубами ...

t.me/ifitpro


Нефть по $50? Рынок начинает понимать, что ОПЕК больше не контролирует мир

«Мы открыли голубой океан»: Тимофей Соловьев — о рынке ГПП-1 (GLP-1), инновациях и стратегии роста П

Май получился насыщенным на комментарии менеджмента ПРОМОМЕД. В интервью «Ведомостям» и InvestFuture Директор по экономике и финансам компании Тимофей Соловьев рассказал о лидерстве в сегменте GLP-1, переходе к инновационной модели, развитии производства, экспорте и дивидендных ориентирах.

Собрали главное из двух интервью 👇

📈 GLP-1 — один из самых быстрорастущих сегментов фармрынка
За два года рынок препаратов для терапии диабета и ожирения вырос с 2 до почти 50 млрд рублей. Доля ПРОМОМЕД в сегменте достигла 52%, при этом потенциал рынка остается значительным: из 40 млн россиян с избыточной массой тела современную терапию получают около 3 млн пациентов.

💊 Компания делает ставку на «проверенные инновации»
ПРОМОМЕД развивает препараты на базе молекул, уже доказавших эффективность в мировой практике, и создает на их основе улучшенные решения. Такими препаратами уже стали Тирзетта®, Велгия® и Велгия® Эко и первый в России таблетированный семаглутид Семальтара®.

🏭 Полный цикл производства — одно из ключевых преимуществ
Компания контролирует цепочку от синтеза субстанций до выпуска готовых лекарственных форм. Это помогает управлять себестоимостью и снижает зависимость от внешних поставщиков.

🤖 Пик инвестиционного цикла пройден в 2022 году еще доIPO
Доля CAPEX снизилась с 18% выручки в 2023 году до 5% в 2025 году. Сейчас у компании достаточно мощностей для выпуска различных видов продукции, а на производстве внедряются решения промышленной роботизации

🌍 Экспорт становится отдельным направлением роста
К 2032 году ПРОМОМЕД планирует довести долю экспортной выручки от инновационных препаратов до 15%. Уже получены GMP-сертификаты для ОАЭ, Ирака и Узбекистана.

📌 Фарма сохраняет высокую маржинальность
По словам Тимофея Соловьева, риски в отрасли не выше, чем в других секторах, а рост подтверждается как динамикой рынка, так и результатами Компании.

Читайте полные версии интервью:

InvestFuture:
https://investfuture.ru/articles/my-otkryli-goluboy-okean-di…

«Ведомости»:
https://www.vedomosti.ru/health/medical_technology/character…

#ПРОМОМЕД #PRMD #фармацевтика #ГПП-1 #инновации

$PRMD

Кризис как инвестиционная возможность!

Ормуз напомнил нам о рисках в глобальной энергетике, ведь через этот узкий коридор идут мировые поставки нефти и газа, и любое обострение – угроза для рынков. Но мы видим непонятную реакцию рынков, глобальные индексы слишком уж устойчивы и уже вернулись на максимумы. Такое расхождение между новостным фоном и поведением рынков вызывает вопросы у рядового инвестора, но я возьму на себя ответственность объяснить это.

Ответ, в принципе, прост и заключается в горизонте мышления. Фондовый рынок – не рынок реальных событий, а рынок ожиданий. Он оценивает не текущие события, а их последствия в долгосрочной перспективе. С “дальнего” временного горизонта Ормуз не выглядит как проблема для мировой энергетической системы. Производители уже начали использовать альтернативную инфраструктуру. Саудиты и ОАЭ наращивают мощности трубопроводов для экспорта в обход пролива. Ирак делает проекты через Турцию и выходит на Средиземку. Европа занялась диверсификацией и источников, и маршрутов поставок. Все эти процессы пока, конечно, не способны полностью заменить Ормуз, но это уже начало строительства и создания новых энергетических потоков.

Так уж устроен мир, всегда находится альтернатива “узким местам”. Риск – это стимулом для новых инвестиций, пытливый ум ищет, как заработать по-другому. Риски и кризисы ускоряют инфраструктурные изменения, а без них никто ничего ничего не делал бы ещё долгие-долгие годы. Именно этот долгосрочный эффект и не видят инвесторы.

Вот ведь парадокс: краткосрочные риски усиливаются, а долгосрочные снижаются. И именно поэтому рынок игнорирует риски в моменте.

Да, пока Ормуз важен, но его роль изменится, и рынок это предвидит. А увидеть, что еще у нас заменимо из “незаменимого” – это значит заработать, об этом напишу следующий пост.

#кризис
https://t.me/ifitpro

Российский рынок падает восьмую неделю подряд: что дальше?

Российский рынок продолжает падать: индекс Мосбиржи снижается уже восьмую неделю подряд и потерял около 10% с максимумов 9 марта. Особенно показательной была среда, когда падение ускорилось — при том что не было никаких громких новостей, а нефть как раз дорожала.

Техническая картина на этой неделе заметно ухудшилась, и возможно, что итоговые цели снижения окажутся гораздо ниже текущих уровней. Пока падение приостановилось в районе поддержки 2620 пунктов. Чтобы негативный сценарий отменился, индексу нужно быстро и уверенно вернуться выше 2720.

📍 Из важных событий: стоит ждать уточнения дат визита Владимира Путина в Китай. Учитывая ситуацию на Ближнем Востоке, основное внимание на переговорах будет уделено поставкам энергоносителей из России в Китай.

Первая компания, которая может выиграть либо быть спекулятивно интересной под данное событие — «Газпром». Осенью 2025 года Россия и Китай уже подписали меморандум о строительстве «Силы Сибири – 2». Это масштабный и важный проект, и было бы логично, если бы лидеры двух стран дали старт его строительству совместно. Даже несмотря на известные проблемы, на таких новостях акции «Газпрома» должны подрасти.

Вторая — «Новатэк». Полагаться на поставки сжиженного природного газа из Катара больше нельзя, так как это прямая угроза энергобезопасности. Сложно угадать, но возможно, что появится меморандум о финансировании «Мурманского СПГ» — и тогда бумаги компании тоже пойдут вверх.

И наконец, ДВМП. Затянувшаяся история с DP World наконец-то сдвинулась, и вполне вероятно, что к проекту присоединится Китай. А участие «Росатома» и DP World в капитале заметно снижает риск санкций против компании.

Валютные пары пока находятся на минимумах, но могут развернуться — на рынок возвращается Минфин. Это может стать дополнительным драйвером для восстановления акций экспортёров.

📍 Ключевой фактор для нефтяного рынка сейчас — блокада Ормузского пролива. Мир лишился значительных объёмов нефти. США и Иран продолжают перепалку: Иран требует снять блокаду для переговоров, Трамп не спешит и усиливает агрессивную риторику. Не исключены даже боевые действия — чтобы принудить Иран к диалогу на жёстких условиях.

Геополитический фон вокруг России тем временем также остаётся сложным, в Евросоюзе говорят о том, что к лету главами всех стран может быть одобрен новый 21-й пакет санкций, а с конца апреля ЕС прекратил импорт российского газа, что генерирует «медвежьи» настроения на фондовом рынке.

📍 Ещё одно знаковое событие: из ОПЕК+ вышли Объединённые Арабские Эмираты. Рынок воспринял это как тревожный сигнал: похоже, конфликт затянется надолго. Выход ОАЭ ослабляет возможности самого картеля влиять на мировые цены. Правда, остальные участники ОПЕК+ пока заявили, что никуда уходить не собираются.

Если смотреть вперёд, то конфликт на Ближнем Востоке не выглядит так, будто он вот-вот закончится. А значит, цены на нефть останутся высокими. Да, риторика сторон может меняться, но для рынка главное — реальные объёмы поставок. А они сейчас мизерные, потому что пролив закрыт.

Правда, есть и обратная сторона: чем дольше тянется противостояние, тем больше рисков копится для мировой экономики. И в долгосрочной перспективе это может ударить по спросу на энергоносители.

📍 Из корпоративных новостей:

• Лидеры: РусАгро
#RAGR (+2,9%), Фикс Прайс #FIXR (+1,8%), ЮГК #UGLD (+1,6%).

• Аутсайдеры: Лукойл
#LKOH (-5,1%), Алроса #ALRS (-0,8%), Роснефть #ROSN (-0,7%).

04.05.2026 - понедельник

•
#MAGN ММК Дата отсечки под собрание акционеров
•
#LKOH Лукойл закрытие реестра по дивидендам 278 руб
•
#UPRO Юнипро СД по дивидендам за 2025 год
•
#PMSB Пермэнергосбыт последний день с дивидендом 32 руб
•
#PRMD Промомед СД по дивидендам за 2025 год и 1кв 2026 года
•
#ROSN Роснефть Собрание акционеров.

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Российский рынок падает восьмую неделю подряд: что дальше?