Поиск
🍂 Выплата купона в октябре
19 октября 2026 года Группа компаний «А101» исполнила обязательства по выплате 29-го купонного дохода по выпуску облигаций А101 БО-001Р-01.
$RU000A108KU4
📊Процентная ставка фиксированного купона: 17% годовых. Срок обращения до мая 2027 года.
🗓️Следующая выплата по графику: 17 ноября 2026 года. Сроки зачисления купонов зависят от условий вашего брокера.
P.S. В настоящее время в обращении находятся три выпуска биржевых облигаций Группы компаний «А101».
#А101
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров ЦИАН $CNRU рекомендовал выплатить 33 ₽ на акцию по итогам 9 месяцев 2026 года.
Акционеры рассмотрят выплату 19 ноября.
Компания стремится направлять на дивиденды 60–100% скорректированной чистой прибыли по МСФО.
Размер выплаты пока остается рекомендацией и зависит от решения акционеров.
ГК «А101» открыла образовательный центр «Эклектика» в «Бунинских кварталах»
Объект общей площадью около 25 тыс. кв. метров объединяет школу на 1400 мест и детский сад на 300 мест. Здание оборудовано универсальными и специализированными учебными кабинетами, лабораториями и трансформируемыми залами для мероприятий.
📽️ Важным элементом общественного пространства станет городская площадь у центрального входа. На стене школы разместится большой экран, который превратит площадь в уличный кинотеатр площадью 67,5 кв. метра.
🏛️ Внутреннее пространство школы спроектировано с учётом современных образовательных подходов. Открытая территория атриума легко трансформируется под нужды учеников и учителей. Аналогичные коворкинги расположатся на третьем и четвёртом этажах, здесь же разместятся библиотека, медиатека и центр детских инициатив.
💻 В блоке старшей школы помимо универсальных классов спроектированы кулинариум, мастерские и IT-полигон. Основная часть научного кластера развернётся на последнем этаже.
✨ Открытие образовательного центра «Эклектика» усиливает социальную инфраструктуру «Бунинских кварталов» и соответствует стратегии Группы по созданию полноценных городских районов, где образование, спорт и общественные пространства формируют среду для жизни, учёбы и развития.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101
🏠 Глеб Шурпик: «В недвижимости не нужно ждать вау-эффекта от одного решения»
CFO GloraX Глеб Шурпик в интервью рассказал, как девелоперам сохранить успешную финансовую модель. Публикуем главные тезисы:
🏆GloraX регулярно демонстрирует рост прибыли в условиях, когда рынку девелопмента очень непросто. Секрет в точном расчете:
✅ Каждый девелопер должен ежедневно работать над эффективностью, иметь технологическую карту приобретения проектов и понятные механизмы оценки рисков.
✅ Финансовую модель каждого проекта важно просчитывать здесь и сейчас, отыграть расхождения позже будет практически невозможно.
✅ Мы контролируем затраты во всех сферах от приобретения участков до накладных расходов, и оцифровываем многие процессы, что положительно влияет на скорость принятия решений и себестоимость строительства.
🏠GloraX строит в регионах уже несколько лет, эта бизнес-модель эффективна:
✅ В регионах стоимость земли ниже, при этом time-to-market в 2–2,5 раза короче, чем в Москве или Санкт-Петербурге, а значит расходы и проценты меньше.
✅ Есть большой запрос на проекты комплексного развития территорий, а они в свою очередь служат узнаваемости бренда, что влияет на рост продаж.
✅ Условия ипотеки в регионах более приемлемые и с точки зрения среднего чека, и по критериям доступности. Так было после 2024 года, так есть и сейчас.
💰Эффективно управляем долгом:
✅ Мы последовательно улучшаем кредитные рейтинги.
✅ Привлекаем в том числе зеленые облигации, что снижает стоимость заимствования.
✅ Диверсифицируем источники финансирования, управляя ликвидностью.
✅ Одними из первых выпустили и используем ЦФА.
«Сейчас играют роль и продукт, и технология продаж, и внимательность к стройке, и к финансам, расходам, репутации, к дедлайну. Девелопер должен становиться максимально педантичным. А когда море успокоится, корабли, оставшиеся на плаву, смогут высоко поднять стяг.»
💡 Читайте полный текст интервью по ссылке
#GloraX #GloraX_СМИ #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
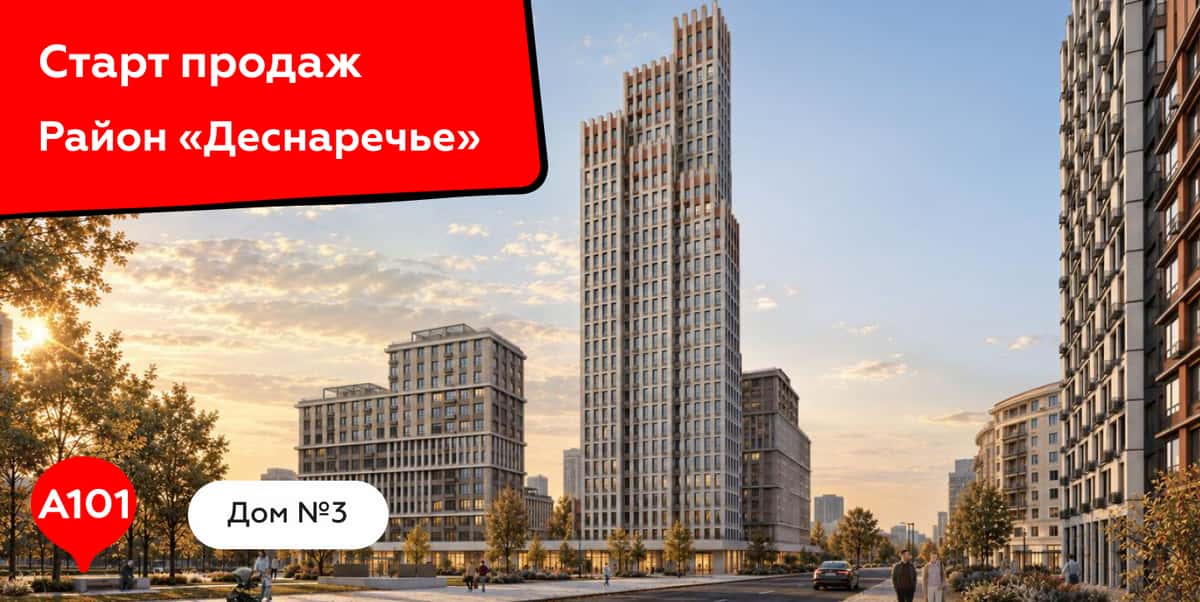
🔥 Старт продаж в «Деснаречье»: выразительная архитектура с видом на этнопарк
ГК «А101» открыла продажи квартир в доме № 3 в районе «Деснаречье».
🏠 Объект комфорт-класса состоит из 4 корпусов переменной этажности и рассчитан на 488 квартир различных планировок. Двор будет закрытым от машин, территория двора огорожена, а ворота оборудованы системой контроля и управления доступом. Кроме того, в доме запланирован подземный этаж с паркингом, а для удобства жильцов предусмотрены кладовые помещения.
📚 В проекте строится детский сад «Пряничный домик» на 300 мест и два крупных образовательных комплекса, включающих школу и детский сад. Также рядом появится спортивный комплекс, соседский комьюнити-центр, торгово-развлекательный комплекс «Гастрономическая площадь» и административный центр «Ворота в район». Для семей с детьми вся необходимая инфраструктура будет в шаговой доступности, а повседневная жизнь станет комфортной и безопасной.
📈 Район «Деснаречье» – это один из самых крупных проектов ГК «А101», который строится на месте слияния рек Десны и Незнайки на участке площадью 195,36 га. Проект объединит три квартала – «Парк», «Река» и «Лес», каждый со своим типом застройки, где современная инфраструктура и транспортный каркас сочетаются с природным окружением, что усиливает долгосрочную ценность активов.
🌟 Благодаря авторской архитектуре, продуманной инфраструктуре и близости к природным зонам квартиры в новом доме станут востребованным предложением как для семей с детьми, так и для инвесторов, ориентированных на долгосрочный рост стоимости недвижимости в Молодой Москве.
📌Подробности на сайте: https://a101.ru/kvartiry/?order=actual_price&project=desnarechie&building=911,912,913,914&utm_source=ir_zh&utm_medium=smm&utm_campaign=start_prodaz_desna_3_october_msk
Эталон. Отчет за 1 пол 2026 по МСФО
Тикер: #ETLN
Текущая цена: 18.7
Капитализация: 14.2 млрд
Сектор: Девелопмент
Сайт: https://www.etalongroup.com/investors/private/
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 0.49
▫️ P/S - 0.1
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 7.43 (без учета эксроу)
▫️ EV/EBITDA - 7.99 (без учета эскроу)
Что нравится:
▫️ чистый долг без эскроу снизился на 13.3% п/п (217.2 → 188.2 млрд). ND/EBITDA ухудшился с 7.42 до 7.43;
▫️ нетто фин расход уменьшился на 3.4% п/п (23.3 → 22.5 млрд);
▫️ деб. задолженность снизилась на 27.9% п/п (16.8 → 12.1 млрд).
Что не нравится:
▫️ выручка снизилась на 9.6% г/г (60.2 → 54.4 млрд);
▫️ остаток на эскроу счетах уменьшился на 53.5% п/п (104.3 → 48.5 млрд);
▫️ чистый убыток, но снизился на 6.9% г/г (13.4 → 13.2 млрд);
Дивиденды:
Выплата не менее 40% от чистой прибыли по МСФО, скор. на разовые прибыли/убытки, не относящиеся к основной деятельности. Выплата не реже 1 раза в год.
Дивиденды за 2026 год не ожидаются.
Мой итог:
Операционные показатели (г/г):
▫️ новые продажи -29.7% (295.8 → 207.8 тыс. кв. м). Падение по всем сегментам (Москва и МО -28.5%, Питер -63.4%, регионы -18.8%);
▫️ ввод в эксплуатацию +99.4% (163.9 → 326.8 тыс. кв. м).
Доля ипотечных кредитов за 1 и 2 кварталы 30 и 41%, соответственно (в 1 и 2 квартале 2025 было 14 и 32%). Динамика новых продаж за последние 6 кварталов: 192.1 → 103.7 → 175.2 → 200.4 → 90 → 117.8 тыс. кв. м. Как видно, продажи за последние 2 квартала в среднем вернулись к показателя слабого 2 квартала 2025 года.
Снижение объемов новых продаж отразились на выручке. Выручка по сегментам (г/г в млрд):
▫️ жилая недвижимость -11.9% (48.9 → 43.1 млрд);
▫️ подрядное строительство -87.9% (0.8 → 0.1 млрд);
▫️ аренда и прочее +7% (10.5 → 11.2 млрд).
За отчетный период снова получен убыток, но результат немного лучше 2 полугодия 2025 за счет улучшения операционной рентабельности с 13.4 до 13.6% и снижения нетто фин расхода.
Долговая нагрузка за полгода почти не изменилась. Чистый долг снизился за счет остатка средств после дополнительной эмиссии (выпустили 400 млн акций для покупки компании "Бизнес-Недвижимость" у АФК Система), но также уменьшилась и EBITDA LTM. Для Эталона долговая нагрузка остается основной проблемой. В 1 пол 2026 нетто фин расход уже в 3 раза превысил операционную прибыль.
Отрасль и конкретно Эталон находятся в кризисе. Причем пока не видно признаков изменения ситуации. Цементная отрасль РФ столкнулась с резким спадом спроса, тесно связанным с общим замедлением строительства. Ожидается, что по итогам 2026 года снижение спроса достигнет 25%. Статистика погрузок РЖД по черным металлам за 8 месяцев также показывает уменьшение (-9.8% г/г, 34.7 → 31.3 млн т). Продажи новостроек в России в июле сократились на 8% г/г (в июне был рост +16% г/г на фоне спроса на «Семейную ипотеку» перед возможным изменением условий). Два месяца 3 квартала происходит снижение выдачи ипотек в Москве.
Для снижения долга компании приходится продавать активы. Были проданы два земельных участка в Санкт-Петербурге (сумма сделки не раскрыта), а также группа продала в убыток торговый центр «Летний сад» в Москве. Но как видно, пока это помогло просто сдержать рост долговой нагрузки. Проблемы Эталона также отразились на ее кредитном рейтинге. В апреле «Эксперт РА» понизил рейтинги облигаций с ruА- до ruBBB+.
В конце недели были объявлено, что с 1 октября будут изменены условия семейной ипотеки. Ожидается, что изменения позволят части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. Как это повлияет на результаты девелоперов пока непонятно, но аналитики ожидают падение спроса из-за роста среднего ежемесячного платежа.
Никакой идеи здесь пока нет. На группе "висит" приличный долг. Аналогичные проблемы и у материнской АФК Система. И при этом Эталон убыточен с 2023 года включительно. Проходим мимо.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
🧱 Ввели в эксплуатацию третий корпус проекта «Зеленые высоты» во Владивостоке
Получили разрешение на ввод в эксплуатацию третьего корпуса «Зеленых высот». Это первый полностью завершенный проект GloraX во Владивостоке.
🔍 Параметры третьего корпуса в цифрах:
✅ 26-этажный корпус и подземный паркинг
✅ 23,2 тыс. кв. м общей площади
✅ 12 тыс. кв. м жилой площади
✅ 336 квартир и 94 машино-места
GloraX вышел на рынок Владивостока в 2025 году, и сегодня проекты компании входят в число наиболее продаваемых новостроек города. К моменту ввода в «Зеленых высотах» продано 87% квартир, что выше среднего уровня по рынку.
❗️ С учетом полученного РНВ объем введенного жилья GloraX с начала года достигнет 137,4 тыс. кв. м, что дополнительно усилит позиции компании в топ-20 российских застройщиков по объему ввода жилья в рейтинге ЕРЗ.
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
📈 GloraX «Экосити» второй месяц подряд в топ-3 по продажам в Казани
Проект GloraX «Экосити» сохранил третье место среди самых продаваемых жилых проектов Казани по итогам августа 2026 года. Рейтинг представлен изданием «Урбан Медиа» на основе данных о продажах на первичном рынке города.
В августе в проекте заключено 75 сделок - на 10% больше, чем месяцем ранее. «Экосити» входит в тройку лидеров рейтинга уже второй месяц подряд.
🔍 Результаты за август 2026 года:
✅ заключено 75 сделок общей площадью около 3 тыс. кв. м
✅ 76% сделок оформлено с использованием ипотеки
✅ доля семейной ипотеки составила 57% от общего числа ипотечных сделок
✅ на однокомнатные квартиры пришлось 59% продаж
«Экосити» - проект комфорт-класса в Кировском районе Казани. В июне 2026 года стартовали продажи второй очереди проекта, которая включает 3 корпуса переменной этажности на 833 квартиры общей площадью более 32,5 тыс. кв. м. Ввод в эксплуатацию запланирован на I квартал 2029 года.
🚀 Стабильное присутствие проекта в топ-3 и рост продаж месяц к месяцу подтверждают востребованность проекта «Экосити» на рынке Казани и эффективность стратегии региональной экспансии компании.
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
🍂 Выплата купона в сентябре
18 сентября 2026 года Группа компаний «А101» исполнила обязательства по выплате 28-го купонного дохода по выпуску облигаций А101 БО-001Р-01.
$RU000A108KU4
📊Процентная ставка фиксированного купона: 17% годовых. Срок обращения до мая 2027 года.
🗓️Следующая выплата по графику: 19 октября 2026 года. Сроки зачисления купонов зависят от условий вашего брокера.
P.S. В настоящее время в обращении находятся три выпуска биржевых облигаций Группы компаний «А101».
#А101
Еженедельный дайджест новостей отрасли
Главные новости:
✅ Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке. Заняли второе месте среди всех бумаг, входящих в рейтинг, как акция с одним из наивысших на рынке показателей потенциала роста, а также лидирующее место среди бумаг сектора девелопмента.
Новости отрасли:
🔍 ВТБ: Количество сделок по рыночным ипотечным программам за прошедшие 8 месяцев увеличилось в 5 раз по сравнению с аналогичным периодом прошлого года. В банке отметили, что в новостройках количество сделок на рыночных условиях увеличилось в 6,4 раза в годовом выражении, спрос на них растет на треть быстрее. Кредитная организация прогнозирует, что по итогам 2026 года выдачи рыночной ипотеки в целом по рынку приблизятся к 2,4 трлн рублей, что в 2,5 раза превысит объемы 2025 года и на 17% - объемы выдач по госпрограммам.
Подробнее: https://www.interfax-russia.ru/realty/news/vtb-zayavil-o-godovom-roste-vydach-rynochnoy-ipoteki-v-pyat-raz
🔍 В Топ-5 городов-лидеров среди миллионников по доле ЖК у воды вошли Самара, Волгоград, Нижний Новгород, Омск и Москва. GloraX также вносит свой вклад в развитие комплексных видовых проектов в регионах, в частности в Нижнем Новгороде к проектам GloraX у воды относятся «Статус на Черниговской», «Статус на Гребном канале» и «Левобережный», в Омске – «Статус на Заозерной». Все они реализуются в рамках комплексного развития территорий (КРТ), и наглядно демонстрируют экспертизу GloraX в создании качественной городской среды с высокими стандартами строительства.
Подробнее: https://blog.domclick.ru/novosti/post/nazvany-goroda-lidery-sredi-millionnikov-po-dole-zhk-u-vody
#GloraX #дайджест #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
🪙 Риски в высокодоходных облигациях растут.
Рынок ВДО переживает тектонический сдвиг. То, что ещё год назад казалось премией за риск, сегодня превращается в сигнал надвигающихся проблем. Число корпоративных дефолтов за первое полугодие 2026 года выросло до 13 против 8 годом ранее, а 20 эмитентов нарушили обязательства по 43 выпускам. Доходность от 30% стала новой нормой — и это не подарок, а цена за реальные риски.
«Евротранс»: как выглядит «идеальный дефолт»
Все десять выпусков облигаций компании лежат в полном дефолте. Номинал — 27,1 млрд рублей, с учётом цифровых прав долг перевалил за 36 млрд. На счетах к концу 2025 года оставалось 162 миллиона, а к июню 2026-го подушка сжалась до 53 миллионов. Четверо ключевых руководителей — в следственном изоляторе по делу о растрате в особо крупном размере.
За семь месяцев до арестов компания выпустила пресс-релиз о «подтверждённом статусе первоклассного заёмщика». Более 90% дефолтных бумаг принадлежат физическим лицам. Урок простой: за красивой обёрткой может скрываться долговая пирамида, а за эмитентом — никого, кто бы его спас.
«Самолёт»: крупнейший застройщик на грани.
Рынок закладывает в доходность не просто высокую ставку, а риск ликвидности и рефинансирования. В коротких выпусках с офертой на горизонте около полугода доходность превышает 46% годовых.
Выручка за первое полугодие 2026 года упала на 31,3% — до 117,5 млрд рублей. Прогноз продаж снижен с 1,3 до 0,7–0,8 млн кв. м. Более 30% объектов строятся с переносом сроков, средняя задержка — около четырёх месяцев. Структура долга вызывает тревогу: 85,9 млрд рублей компания должна ВТБ. Риск реструктуризации с потерей части тела долга оценивается как крайне высокий.
А возможный заход Сбера в активы Самолёта пока так же не внушает оптимизма.
В феврале 2026 года глава Сбербанка Герман Греф говорил, что у «Самолета» достаточно ликвидности для обслуживания обязательств. Но это было давно.
«Балтийский лизинг»: рейтинг AA- против рынка.
Компания формально платит и не имеет признаков неплатежей, но доходность по некоторым выпуска взлетела до 50% годовых — уровня, который рынок обычно закладывает в преддверии дефолта. Чистая прибыль за первое полугодие 2026 года рухнула, чистый процентный доход снизился на треть, денежные средства сократились с почти 7 млрд рублей до менее 1 млрд.
Официальный рейтинг AA- от АКРА не спасает: рынок «проголосовал против». Вероятность проблем оценивается как высокая — вместо погашения инвестор может получить дефолт и продажу бумаг по 20–30% от номинала. Фактор поддержки через залог у ПСБ существует, но он не гарантирует своевременное обслуживание долга.
Что это значит для инвестора?
Эпоха бездумного поиска высокой доходности в ВДО закончилась. Наиболее уязвимы эмитенты третьего эшелона, но и отдельные компании в диапазоне A–BBB- могут преподнести негативный сюрприз из-за сложностей с рефинансированием. Под давлением — недвижимость и лизинговые компании. Ужесточение позиции ФНС дополнительно повышает риск дефолта: налоговые претензии всё чаще блокируют доступ к рынку.
Если вы держите ВДО — пересмотрите портфель. Смотрите не на купон, а на график погашений и реальные источники ликвидности. Консервативным инвесторам в этом сегменте сегодня делать нечего.
Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке
С 14 сентября 2026 года акции GloraX вошли в состав Альфа-Рейтинга – сервиса Альфа Инвестиций для комплексной оценки российских акций. Рейтинг помогает инвесторам определять перспективные активы и фундаментально сильные компании, способные опережать рынок.
Главное:
✅ Бумага дебютировала с оценкой 5,7 балла. Брокер отметил высокий потенциал роста бизнеса по оценкам аналитиков и сильные фундаментальные показатели GloraX.
🌟 Абсолютный лидер среди девелоперов. В рейтинге GloraX занимает ведущее место среди акций сектора девелопмента.
🏆 Топ-2 акция роста с оценкой 9,2 балла. GloraX находится на втором месте среди всех бумаг, входящих в рейтинг, как акция с одним из наивысших на рынке показателей потенциала роста, уступая лидерство только акциям Ozon.
Мы признательны за такую высокую оценку бизнеса GloraX. Компания уже неоднократно отмечалась аналитиками ряда инвестдомов как текущий фаворит строительного сектора, а также является наиболее динамично развивающимся эмитентом в секторе девелопмента по версии ЕРЗ и регулярно демонстрирует операционные и финансовые показатели, опережающие среднерыночные.
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
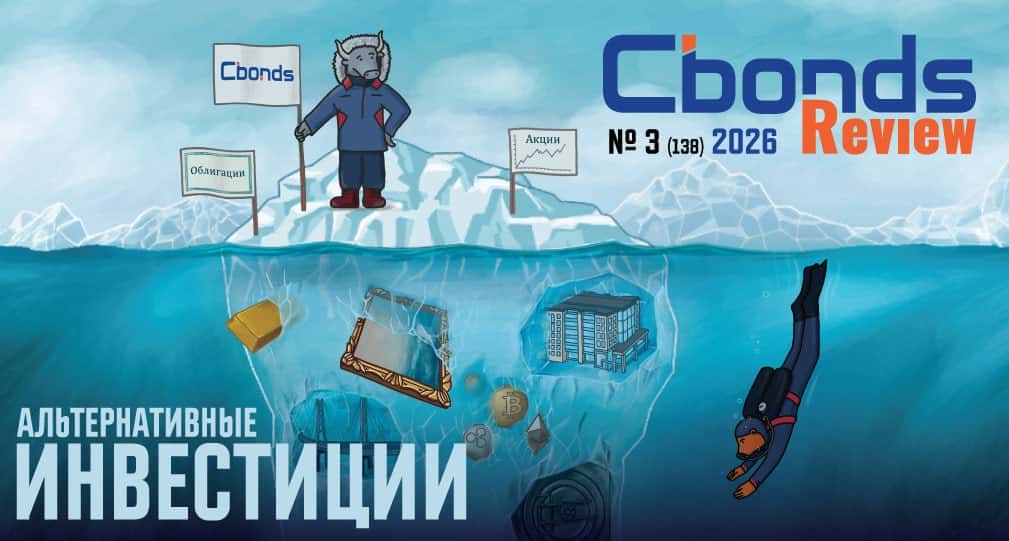
Cbonds Review №3/2026: «Альтернативные инвестиции»
С радостью представляем новый выпуск журнала Cbonds Review — свежий номер уже▶️доступен читателям на сайте.
📍Для любителей мобильной версии — полистать ее можно здесь.
Третий номер Cbonds Review выходит в сентябре — традиционное время возвращения к активному деловому сезону и поиска новых инвестиционных идей. Поэтому темой этого выпуска мы выбрали альтернативные инвестиции — всё то, что находится за пределами привычной пары «акции и облигации».
🧊Именно эту идею мы постарались передать и на обложке номера. Над водой — хорошо знакомая инвестору вершина айсберга — традиционные инструменты. Но значительная его часть скрыта под поверхностью. Там — недвижимость, золото и другие драгоценные металлы, предметы искусства и прочие необычные активы, способные дополнить классический портфель. В этом номере мы рассматриваем разные грани альтернативных инвестиций и пытаемся разобраться, где сегодня инвесторы ищут новые возможности. Впрочем, инвестиционные альтернативы — не единственная тема выпуска.
💬 Еще один большой сюжет номера — искусственный интеллект в финансовой сфере. За круглым столом Cbonds Review представители рынка обсудили, как ИИ уже меняет работу финансовых компаний, какие задачи ему готовы доверить и где пока проходит граница между технологическими возможностями и ответственностью человека.
🇨🇳🇮🇳А в рубрике BondStyle мы предлагаем ненадолго оставить графики, котировки и инвестиционные стратегии и отправиться в путешествие. На этот раз — в Китай и Индию. Финансисты делятся личным опытом поездок, учебы и работы в этих странах и рассказывают о них по ту сторону цифр: через людей, традиции, деловую культуру и собственные впечатления. Айсберг на нашей обложке — хороший повод вспомнить: самое интересное не всегда находится на поверхности. Иногда, чтобы увидеть новые возможности, достаточно посмотреть немного глубже.
В числе авторов и героев публикаций: Александр Исаков, Марина Чекурова, Вячеслав Бердников, Дарья Тарасенко, Дмитрий Грицкевич, Диана Одинцова, Евгений Суворов, Мурад Агаев и др.
✅Электронная версия журнала
Приятного чтения!
🔍 ЭКГ-рейтинг: зачем компаниям эта оценка и чем она отличается от ESG
ESG-рейтинг – не единственная шкала для оценки устойчивости компании. В 2022 году в России был разработан ЭКГ-рейтинг, который расшифровывается как «Экология, Кадры, Государство» и показывает надёжность, социальную и экологическую ответственность предприятия. Сегодня в системе участвуют уже более 7,5 млн организаций, включая крупнейшие компании России.
⚖️ ЭКГ похож на ESG-рейтинг, но у него есть отличия. Во-первых, это прозрачная методика расчётов, ГОСТ 71198-2023, открытая шкала и сайт. Во-вторых, акцент сделан не на экологии, а на «Кадрах». Российская версия учитывает поддержку материнства и помощь семьям при рождении детей. Пока рейтинг действует только в РФ, но в дальнейшем может распространиться на страны БРИКС.
📌 Методология охватывает три направления, а для оценки аналитики используют 57 критериев:
● Экология: воздействие на окружающую среду, развитие наилучших доступных технологий и участие в экопроектах.
● Кадры: уровень оплаты труда, стабильность кадрового состава, корпоративные социальные и демографические программы, благотворительные проекты.
● Государство: налоговая история, финансовая дисциплина, полнота отчётности и финансовая устойчивость.
📊 Чтобы получить высокий статус, организация проходит предквалификацию и скоринг на основе публичных данных (максимум – 100 баллов). Дополнительно проводится добровольное анкетирование (до 60 баллов), одним из критериев которого является работа с деловыми объединениями — этот критерий оценивается в 10 баллов из 60 и является составной частью общего результата анкетирования. По итогам присваивается градация от базового уровня «C» до лидерского «ААА».
🏦 Высокий ЭКГ-рейтинг открывает бизнесу преференции. Участники с уровнем «А» получают доступ к кредитам по сниженным ставкам, банки готовы выдавать крупные суммы без обеспечения, а срок рассмотрения заявок сокращается. Рейтинг активно используют и госорганы: компании с высоким уровнем реже включаются в планы выездных проверок.
🤝 Статус «А» или «В» служит сигналом для крупных заказчиков: компания добросовестно платит налоги и финансово устойчива. Если организация выступает поставщиком для крупного бизнеса, службы безопасности клиентов проверяют ЭКГ-рейтинг, и низкий уровень может стать основанием для отказа.
⭐ Группа компаний «А101» прошла анкетирование в марте и получила сертификат продвинутого уровня «А», набрав 87 баллов. До этого Группа получила ESG-рейтинг ESG-5 (A+) от «АКРА» со стабильным прогнозом. Основанием для такой оценки стали достижения в области устойчивого развития – введение энергоэффективных домов, включая дома класса А и выше, награды Green Property Awards 2025 в номинации «ESG-бренд года. Строительство и девелопмент», а также 2-е место среди строительных компаний в рэнкинге ESG-прозрачности от «Эксперт РА».
🎯 На данный момент лидеры ЭКГ-рейтинга – это предприятия нефтегазовой отрасли, металлургии, лесопереработки. Однако постепенно в систему входят и девелоперы, которые всё чаще включают в свои проекты требования экологичности, социальной ответственности и качества управления. Для строительного рынка ЭКГ-рейтинг становится практическим инструментом для повышения доверия со стороны инвесторов и государства.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101
Время покупать ЗПИФы недвижимости? Ищем лучшие идеи
Рынок ЗПИФов недвижимости впервые ушел в глубокую коррекцию. В связи с этим мы посчитали целесообразным сделать актуальный выпуск, с обсуждением рынка, рисков, а главное - самых интересных фондов в текущей ситуации!
Впервые за последние три года наших разборов, фонды от УК "Парус" имеют дисконт к своим чистым активам. Для некоторых фондов дисконт достиг 20-30%! В связи с этим решили в сегодняшнем видео рассмотреть всех их фонды и поискать интересные идеи в них, кроме того, подробнее разобрали новые фонды, которые появились на рынке недавно.
Пишите ваши вопросы, если они остались, а также ставьте реакции и оставляйте комментарии под видео на площадках, т.к. это способствует продвижению роликов! И ждите наших новых разборов 👍🏻
Видео доступны по ссылкам на всех удобных площадках:
👉 Смотреть на YouTube: https://youtu.be/xk_D1CJmn4I
👉 Смотреть на RuTube: https://rutube.ru/video/2d066aae6cc6626cf6eb01a083325b04/
👉 Смотреть в ВК: https://vkvideo.ru/video-217426778_456239056
FinDay Stocks | Подписаться: https://t.me/FinDayStocks