Поиск
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX по МСФО за 9 месяцев 2026 года увеличил чистую прибыль на 46%, до 128 млрд ₽, выручка выросла на 16%, до 1,17 трлн ₽, а штат сократился на 5%, до 90,6 тыс человек.
В III квартале рост выручки замедлился до 12%, до 411 млрд ₽.
Компания отозвала прогнозы по выручке и EBITDA на 2026 год из-за атак дронов на дата-центры в октябре, хотя доступ к сервисам уже восстановлен.
Отзыв годового прогноза при уже восстановленных сервисах показывает, что компания оценивает ущерб от атак как более долгосрочный, чем просто временный сбой.
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER 27 октября открыл сбор заявок на седьмой выпуск секьюритизированных облигаций "СФО СБ Секьюритизация 7" под портфель потребкредитов.
Транши АР1 и АР2 на 13 млрд ₽ ориентированы на доходность 15,99-16,59% годовых, транш АС до 62 млрд ₽ — на 17,15%, а младший транш, 20% объема, банк выкупит сам.
С учетом младшего транша выпуск может достичь 94 млрд ₽ — рекорда для Сбербанка в этом году, размещение запланировано на 11 ноября.
Рекордный для банка объем выпуска при растущем рынке секьюритизации показывает, что Сбербанк наращивает фондирование потребкредитов через облигации, а не только за счет депозитов.
Налоговая требует обанкротить АЗС "Трасса" ЕвроТранса — убыток сети превысил 5 млрд ₽ · Мегановости
1️⃣ ФНС по Саратовской области подала в Арбитражный суд Московской области заявление о банкротстве ООО "Трасса ГСМ", оператора сети АЗС "Трасса", которую контролирует ЕвроТранс $EUTR
Сеть управляет 57 заправочными комплексами, парком бензовозов и нефтебазой и занимает второе место по продажам среди независимых операторов АЗС Москвы и области.
Выручка "Трасса ГСМ" в I полугодии 2026 года упала на 28,5%, до 76,6 млрд ₽, чистый убыток составил 5,7 млрд ₽.
Банкротство ключевого актива ЕвроТранса создает риск потери контроля над сетью, которая формирует основную часть выручки компании.
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
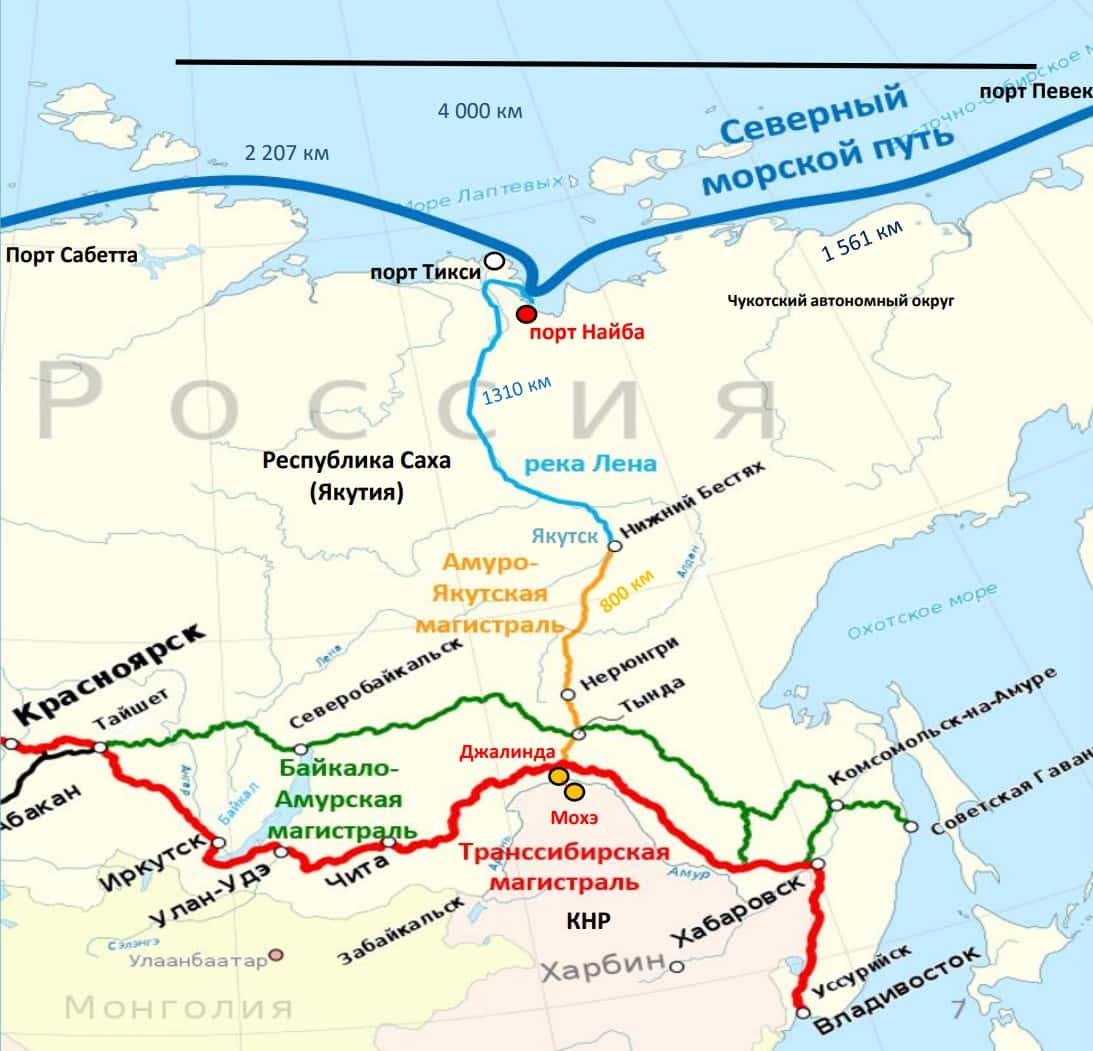
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.
🏤 Мегановости 🗞 👉📰
1️⃣ МТС $MTSS во II квартале 2026 года увеличила чистую прибыль в 23,9 раза год к году, до 66,9 млрд ₽, при выручке 213,5 млрд ₽, выросшей на 9,2%.
OIBDA компании поднялась на 16,3%, до 84,6 млрд ₽, а доходы от телеком-услуг — на 12,2%, до 136,8 млрд ₽, на фоне роста абонентской базы в России до 84,1 млн пользователей.
Акционеры утвердили дивиденды в размере 70 млрд ₽ по итогам квартала; ранее в августе уже была выплачена часть дивидендов за 2025 год — 35 ₽ на акцию.
Кратный рост прибыли и щедрые дивиденды делают МТС одним из самых сильных отчетов сезона среди телеком-компаний.
🏤 Мегановости 🗞 👉📰
1️⃣ ЦБ выявил у ТМК $TRMK нарушения требований к составу инсайдерской информации, ведению списков инсайдеров и мерам против неправомерного использования сведений.
Регулятор предписал компании устранить нарушения.
18 августа акции выросли на 6,31%, а с конца июля — более чем на 26%.
Предписание усиливает регуляторный риск на фоне высокой чувствительности котировок.
🏭 ИнвестВзгляд: НЛМК
⚠️ Крепкий рубль и низкие внутренние цены на сталь сделали своё чёрное дело. Экспортная выручка в валюте пересчитывается в рубли по менее выгодному курсу — классика жанра. Внутренний рынок тоже не радует: стройка не в том темпе, как хотелось бы. Ну и общая макроэкономическая картина в России — сами знаете, не сахар.
📊 Рассмотрим последний отчёт (1п 2026)
📉 Цифры, если честно, так себе. Не катастрофа, но и не «ой, всё отлично, давайте шампанское». Чистая прибыль — 20,5 млрд рублей, это в 2,2 раза меньше, чем год назад. Выручка просела на 11,6% год к году, до 387,7 млрд. EBITDA — минус 32% год к году, 57 млрд. И самое вкусное — свободный денежный поток (FCF) ушёл в минус на 11 млрд.
📊 EBITDA, хоть и упала на 32% год к году, выросла на 1,8% к предыдущему полугодию. То есть второе полугодие 2025-го было настолько унылым, что даже текущие показатели выглядят лучше. Рентабельность по EBITDA — 14,8% против 19,3% год назад. Падает, но не в пропасть.
💪 Чистый долг у компании отрицательный: −41 млрд рублей. То есть денег на счетах больше, чем долгов. Соотношение чистый долг/EBITDA — −0,4x. На самом деле это сильный баланс, который позволяет пережить непростые времена без экстренных заимствований.
💸 Дивидендов нет второй год подряд — за 2024 и 2025 годы совет директоров рекомендовал не платить. И в 2026-м, судя по прогнозам, тоже ничего не будет. Для компании, которая раньше была дивидендной коровой, это как BMW без колёс. Вроде машина, а ехать не на чем.
🔍 Оценка
💰 Цена сейчас находится в районе 72–74 рублей. При текущих показателях EV/EBITDA — 3,2x с дисконтом около 20% к справедливым уровням. Дешёво? Дешёво. Но это если рубль ослабнет, цены на сталь пойдут вверх и спрос внутри страны оживёт. Если всё сложится — да, будет рост. Если нет — будет болтаться и дальше. И поэтому дешёво — не всегда значит «надо брать». Бывает дешёво и надолго.
🎯 ИнвестВзгляд: НЛМК — это не мусорный актив. У компании крепкий баланс, отрицательный чистый долг, понятный бизнес. Но текущая конъюнктура — рубль, цены, спрос — не на стороне металлургов. Отчёт слабый, но ожидаемо слабый. Поэтому, если вы уже в акциях, сидите, не дёргайтесь. Если нет — можно присмотреться, но с пониманием, что быстрых денег тут не будет. Добавляю в свой долгосрочный портфель.
$NLMK
НЛМК. Отчет за 1 пол 2026 по МСФО
Тикер: #NLMK
Текущая цена: 73.2
Капитализация: 438.7 млрд
Сектор: Черная металлургия
Сайт: https://nlmk.com/ru/
Мультипликаторы (LTM):
P/E - 11.32
P/BV - 0.48
P/S - 0.44
ROE - 6.9%
ND/EBITDA - отриц. ND
EV/EBITDA - 2.88
Акт/Обяз - 5.21
Что нравится:
✔️наличие чистой денежной позиции, которое, правда, снизилось на 10.9% п/п (45.7 → 40.1 млрд);
✔️чистая прибыль выросла на 12.4% п/п (18.2 → 20.5 млрд);
✔️отличное соотношение активов к обязательствам;
Что не нравится:
✔️снижение выручки на 1.2% п/п (392.6 → 387.7 млрд);
✔️отрицательный FCF -15.1 млрд против +29.8 млрд в 2 пол 2025;
✔️нетто фин доход снизился на 70% п/п (11 → 3.3 млрд);
✔️деб. задолженность выросла на 19.2% п/п (147.7 → 176.1 млрд)
Дивиденды:
Компания выплачивает процент от FCF в зависимости от соотношения ND/EBITDA:
- при <= 1 - 100% FCF;
- при >1 - 50% FCF.
Пока выплата за 2026 год не ожидается.
Мой итог:
Компания, как обычно, не предоставляет никаких операционных данных. Смотрим косвенные данные и финансовые результаты.
По данным WSA производство стали в РФ за 1 полугодие снизилось на 8.4% г/г до 32.1 млн т. Но при этом две другие "сестры" снижения не показали (ММК - 0%, Северсталь - +3.3%). По логике один из трех основных металлургов не должен был отстать от конкурентов.
Выручка снизилась за полгода снизилась как по причине снижения цен на продукцию, так и из-за продолжившегося укрепления рубля.
Выручка за 1 полугодие по регионам (п/п в млрд):
- Россия -11.7% (144 → 127.1);
- прочие регионы +4.8% (248.6 → 260.6).
Рост по экспорту, конечно, приятен, но в прошлом году была схожая история (увеличение выручки +0.4% п/п). При этом во 2 пол 2025 была низкая база, поэтому и динамика лучше.
Выручка за 2 квартал по регионам (к/к в млрд):
- Россия +24.1% (56.7 → 70.4);
- прочие регионы -2.4% (131.9 → 128.7 млрд).
Увеличение по России за 2 квартал произошло на фоне роста внутренних цен, тогда как на экспорт повлияло укрепление рубля. Пока есть предпосылки к тому, что второе полугодие у НЛМК будет лучше первого (рубль начал слабеть, цены внутри РФ продолжают расти)
Чистая прибыль выросла, несмотря на снижение выручки. Причины - улучшение операционной рентабельности с 5.3 до 6.7% и меньшая сумма различных убытков и обесценения (-1.9 млрд vs -7.7 млрд во 2 пол 2025). Тут стоит ожидать, что во 2 полугодии 2026 снова будут подобные убытки, так как основные списания по этим статьям происходят в конце года.
FCF стал отрицательным на фоне более сильного снижения OCF (-74% п/п, 75.1 → 19.5 млрд) против кап. затрат (-33% п/п, 51.6 → 34.6 млрд). Если во 2 полугодии вернут часть дебиторки, то, скорее всего, FCF будет положительным. Наверное, в плюсе будет и по итогам года, но в сумме меньшей, чем был в 2025 году (33.9 млрд).
Чистая денежная позиция у НЛМК остается, а также можно отметить значительное снижение общего долга (69.6 → 39.7 млрд).
Если сохранится тенденция по ослаблению рубля, а цены внутри страны хотя бы не пойдут вниз, то по примерным расчетам компания за 2026 год сможет заработать 62.8 млрд прибыли, что дает P/E 2026 = 7. По дивиденду сложно что-то сказать, но даже если он будет, то вряд ли с какой-то значимой дивидендной доходность. Хотя их выплата может быть воспринята рынком как признак разворота цикла, что отразится на котировках.
Из рисков можно отметить наличие активов в США и Европе, которые в негативном сценарии могут попасть под санкции. Да и даже без санкций поставки в ЕС пока разрешены только до 2027 года включительно. Что будет дальше пока непонятно.
При всех негативных факторах на долгосрочном горизонте компания выглядит очень интересно. Пока нет четких сигналов о начале разворота цикла (например, по погрузка на РЖД пока снижение по черным металлам), но как-будто он может начаться уже в 2027 году. И тут уже каждый может выбрать наиболее комфортный подход. Неспеша набирать позицию или закупаться в моменте, когда разворот станет явным.
Акции компании держу в портфеле с долей 5.13% (лимит - 5%). Прогнозная справедливая стоимость - 99 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🪙 Финансовые результаты НЛМК (1 полугодие 2026 г.)
Основные цифры:
· Чистая прибыль сократилась более чем вдвое — до 20,5 млрд руб. (падение на 54% г/г). При этом во втором квартале показатель составил 15,6 млрд руб., что заметно ниже прошлогодних 23,3 млрд руб. за аналогичный период.
· Выручка уменьшилась на 11,6% — до 387,7 млрд руб. (с 438,7 млрд руб. годом ранее).
· Операционная прибыль рухнула на 52,5% — до 26 млрд руб. (против 54,8 млрд руб. в 2025 г.).
· Прибыль на акцию снизилась с 7,49 до 3,42 рубля.
· Денежный поток от операций упал почти втрое — до 19,5 млрд руб. (с 52,2 млрд руб.).
· Капитальные вложения сокращены на треть — до 34,6 млрд руб.
Структура продаж: выручка на российском рынке просела на 22% (до 127,1 млрд руб.), тогда как поставки в прочие регионы принесли 260,6 млрд руб.
Выводы по отчёту:
1. Кризис доходности. Падение чистой прибыли на 54% при снижении выручки всего на 11,6% говорит о серьёзном сжатии маржинальности. Основные причины — вероятный рост затрат (сырьё, логистика, процентные расходы) на фоне слабых цен на сталь.
2. Провал в эффективности. Денежный поток от операций сократился в 2,7 раза, что существенно опережает темпы падения выручки. Это тревожный сигнал: компания зарабатывает меньше реальных денег, что ухудшает её способность обслуживать долг и финансировать оборотный капитал.
3. Инвестиционная пауза. Снижение капвложений на 32% указывает на переход к режиму жёсткой экономии. В текущих условиях это оправдано, но в долгосрочной перспективе может затормозить модернизацию мощностей.
4. Дивидендный риск. При столь низкой прибыли и свободном денежном потоке (< 20 млрд руб.) вероятность дивидендов крайне мала.
5. Падение продаж в РФ (-22%) обгоняет общее снижение выручки, что говорит о слабом внутреннем спросе. Ориентация на «прочие регионы» (вероятно, Азия и Ближний Восток) пока спасает общие объёмы, но маржа в этих поставках, скорее всего, ниже.
🪙 Итог: Отчёт скорее негативный. НЛМК переживает период острой стагнации прибыли и генерации денег. Компания вынуждена урезать инвестпрограмму и экономить ресурсы. Восстановление показателей возможно только при улучшении макроэкономической конъюнктуры (рост цен на сталь и ослабление налоговой нагрузки), чего во втором полугодии 2026 года вряд ли прогнозируется.
При этом компания имеет очень высокую недооценку и потенциально может платить высокие дивиденды ( когда ситуация нормализуется) .
1️⃣ Ozon $OZON во II квартале 2026 года удвоил чистую прибыль до 10,1 млрд ₽, а выручка выросла на 47%, до 334,2 млрд ₽.
Скорректированная EBITDA достигла 57,9 млрд ₽, оборот с учетом услуг — 1,3 трлн ₽, а выручка финтех-сегмента — 69,7 млрд ₽.
Рост прибыли и финтех-направления показывает, что маркетплейс улучшает рентабельность одновременно с расширением оборота.
Европа vs Китай
🌍 РЕДКОЗЕМЕЛЬНЫЙ ШАХ и МАТ: КАК КИТАЙ ПРЕВРАТИЛ САНКЦИИ ЕС В ЗЕРКАЛЬНЫЙ УДАР
Они считали себя сверхдержавой.
Они ошиблись.
Брюссель привык диктовать правила. В 21-й пакет антироссийских санкций Европа включила 14 китайских компаний — жест, призванный продемонстрировать глобальное влияние. Но Пекин не стал писать гневные опровержения.
Он ответил языком, который Европа понимает лучше всего.
Языком цепей поставок.
⚔️ МЕСТЬ, ОТЛИТАЯ В МЕТАЛЛЕ
24 июля 2026 года Китай внёс 14 европейских юридических лиц — включая оборонного гиганта Rheinmetall — в чёрный список экспортного контроля. Товары двойного назначения: микрочипы, оптика, компоненты для аэрокосмоса — отныне для них закрыты.
Это не санкции. Это прецизионный хирургический разрез по самым чувствительным артериям европейской промышленности.
📊 ЦИФРЫ, ОТ КОТОРЫХ СТАНОВИТСЯ НЕ ПО СЕБЕ
Европа любит оперировать данными. Но здесь данные играют против неё:
🔹 88–92% мирового рафинирования редкозёмов — за Китаем.
🔹 99% тяжёлых элементов (диспрозий, тербий) — поставляются из КНР.
🔹 >90% магния, 85% галлия и германия — европейские гиганты держатся на китайском сырье.
А когда в апреле 2025 года Китай ужесточил контроль над галлием и германием, цены на диспрозий в Европе взлетели в 8 раз. Сейчас рынок замирает перед новым ударом.
🎯 КТО КОГО ПЕРЕИГРАЛ?
Брюссель рассчитывал на привычный сценарий: Китай проглотит санкции ради евро.
Пекин ответил иначе:
«Мы не отключаем вас от элементов. Мы просто показываем, как выглядит реальная зависимость».
Один электромобиль требует 1,5 кг неодима. Один ветрогенератор — до 2 тонн редкозёмов. Без них нет ни «зелёной» энергетики, ни оборонки, ни технологического суверенитета.
И теперь Брюссель стоит перед выбором:
🔸 пересмотреть санкционную политику,
🔸 или готовиться к потере десятков миллиардов евро ВВП.
Выходит забавно;
Европа хотела показать, что она сверхдержава.
Китай напомнил: сверхдержавы не вводят санкции.
Они контролируют элементы, без которых санкции бессмысленны.
🔥 Это не конец игры. Это только первый акт.
P.S.
Не ИИР, субъективное мнение построенное на информации из открытых источников
Интересные инструменты, которые подвержены циклу и речь не только о редкоземельных металлах.
Норникель - $GMKN - надежно, растуще, на мой взгляд с перспективой разворота
Северсталь, НЛМК, ММК, - $CHMF $MAGN $NLMK - металл гиганты нашей страны, ждем разворота циклов.
Трубная металл компания - $TRMK - возможно, на развороте металла и они тоже подрастут?
#Китай #РедкоземельныеЭлементы #Санкции #Геополитика #Экономика #торговля #новости
Продавай, а то не успеешь - девиз последних дней. Что с нашим рынком не так?
Вчерашний день стал худшим для российского фондового рынка с сентября 2022 года. Индекс МосБиржи рухнул на 4,24% до 2022 пунктов — это сильнейшее падение за один день почти за четыре года. Предыдущий антирекорд был установлен всего три недели назад, но тогда падение было чуть меньше — 4,23%.
Рынок находится под максимальным давлением: массовые дивидендные отсечки, отсутствие новых денег, слабый спрос на риск и ожидание новых санкций формируют крайне негативный фон.
На вечерних торгах индекс ушел ниже психологической отметки 2000 пунктов. А впереди — дивидендные отсечки в Сбере и ВТБ в начале следующей недели, которые уронят индекс еще примерно на 40 пунктов. Маржин-коллы продолжаются, и когда этот процесс остановится — никто не знает.
Но даже после остановки падения рынок надолго погрузится в апатию — покупателей просто не будет, как было не раз после крупного обвала. Многие компании за последние два года показали истинное отношение к рынку и инвесторам, используя публичный статус в основном для мотивации персонала, а не для роста капитализации.
На долговом рынке также активные продажи: индекс ОФЗ снизился на 0,9%, доходность длинных выпусков подскочила до 16,6%. Некоторые инвесторы уже закладывают повышение ключевой ставки на фоне усиления инфляционных рисков. Объем торгов вырос до 99 млрд рублей — опасный признак новой волны снижения.
Макроэкономика перестает играть на руку рынку. Опрос ЦБ показал резкое ухудшение ожиданий бизнеса: индекс бизнес-климата рухнул сильнее, чем во время мобилизации 2022 года, а ценовые ожидания взлетели до многолетних максимумов.
Экономика одновременно сталкивается с охлаждением и ускорением инфляции — наихудшее сочетание для ДКП. Аналитики ЦБ пересматривают прогнозы в сторону ухудшения, а вероятность снижения ставки на заседании 24 июля выглядит все менее убедительной.
Дополнительный негатив — провал аукциона Минфина по ОФЗ. Отсутствие спроса на госдолг говорит о том, что рынок требует более высокой премии за риск. Это негативный сигнал для фондового рынка: стоимость капитала остается высокой, а облигации становятся все привлекательнее акций.
В публичном облигационном портфеле я пользуюсь паникой на рынке: точечно наращиваю долю в акциях через фонды. Один ETF повторяет индекс, второй ориентирован на бумаги роста. Сейчас доля таких фондов — 12% от депозита, и мне достаточно комфортно.
На следующей неделе, после дивидендных отсечек в Сбере и ВТБ, планирую довести ее до 20% и с этим весом подойти к заседанию ЦБ. А дальше — уже по риторике регулятора будем смотреть, продолжать увеличивать долю или придержать кэш.
Из корпоративных новостей:
Банк Санкт-Петербург РСБУ за I полугодие: Выручка ₽43,7 млрд (–13,1% г/г), Чистая прибыль ₽16,6 млрд (–39,2% г/г). Также банк рассмотрит вопрос о направлении 50% от чистой прибыли за I полугодие на выплату дивидендов.
Икс 5 операционные результаты за II квартал 2026 года. Выручка увеличилась на 9,9% г/г, до 1,29 трлн руб. Сопоставимые продажи (LFL) выросли на 4,2%: трафик и средний чек — на 1,2 и 3,0% соответственно.
Henderson операционные результаты за первое полугодие: год к году совокупная выручка выросла на 6%, трафик в офлайн-салонах — на 2,2%, количество проданных единиц — на 4,1%.
• Лидеры: МКБ #CBOM (+6,8%), ММК #MAGN (+0,7%), НЛМК #NLMK (+0,28%).
• Аутсайдеры: IVA Technologies #IVAT (-12,9%), Whoosh #WUSH (-12,9%), Сегежа #SGZH (-11,6%).
17.07.2026 - пятница
• #BISVP закрытие реестра по дивидендам 0.361 руб
• #AFLT закрытие реестра по дивидендам 5.29 руб
• #SBER последний день с дивидендом 37.64 руб
• #VTBR последний день с дивидендом 9.71 руб
• #RTKM последний день с дивидендом 2.71 руб
• #BAZA последний день с дивидендом 7.2 руб
Более подробно пишу про эти и другие компании в своём телеграм-канале, так что подписывайтесь.
'Не является инвестиционной рекомендацией
НЛМК. Отчет за 2025 по МСФО
Тикер: #NLMK
Текущая цена: 72.86
Капитализация: 448.3 млрд
Сектор: Черная металлургия
Сайт: https://nlmk.com/ru/
Мультипликаторы (LTM):
P\E - 6.91
P\BV - 0.49
P\S - 0.53
ROE - 7.1%
ND\EBITDA - отрицательный ND
EV\EBITDA - 2.78
Акт.\Обяз. - 4.6
Что нравится:
✔️чистая денежная позиция увеличилась в 3.5 раза п/п (13.1 → 45.7 млрд);
✔️нетто фин доход увеличился в 2.1 раза п/п (5.3 → 11 млрд);
✔️отличное соотношение активов к обязательствам;
Что не нравится:
✔️снижение выручки на 15.1% г/г (979.6 → 831.4 млрд);
✔️FCF снизился на 59.7% г/г (84 → 33.9 млрд);
✔️чистая прибыль уменьшилась на 48.2% г/г (121.9 → 63.1 млрд);
Дивиденды:
Компания выплачивает процент от FCF и значение этого процента определяется исходя из соотношения ND/EBITDA:
- если <= 1, то выплата 100% FCF;
- если >1, то выплата 50% FCF.
Акционеры НЛМК утвердили решение о невыплате дивидендов за 2025 год. Выплаты за 2026 год также под вопросом.
Мой итог:
Компания очень закрытая и не предоставляет никаких операционных данных. Хотя в этом есть логика с учетом того, что НЛМК до сих пор имеет зарубежные активы.
Выручка снизилась на фоне ряда факторов: снижение объемов реализации (об этом косвенно говорит статистика потребления металлов за 2025 год), падение цен на продукцию, укрепление рубля (для НЛМК как для экспортера это критично). За 1 полугодие 2026 только один из факторов сдвинулся в положительную сторону и то лишь со 2 квартала. Имеется ввиду цены на металлопродукцию (в апреле была новость, что цены на российскую стальную заготовку в Черном море выросли до 480 $ за тонну). И то это временный всплеск, так как уже в начале июня была новость, что экспортные цены на стальные заготовки из России начали снижаться из-за слабого спроса в Турции.
Операционные расходы при этом за год выросли, что повлияло на операционную рентабельность, которая ухудшилась с 21.1 до 9.1%. Это закономерно отразилось на прибыли. Причем в отчетном году меньшая сумма убытка по деятельности в совместных предприятиях (-7.8 млрд vs -29.3 млрд в 2024) и более высокий нетто фин доход (20.6 млрд vs 15.6 млрд в 2024).
FCF уполовинился из-за более быстрой динамики снижения OCF (-31.3% г/г, 185.4 → 127.3 млрд) в сравнении с кап. затратами (-9.5% г/г, 113.4 → 102.6 млрд). "Светлое пятно" в виде чистой денежной позиции стало еще более светлым за счет увеличения денежных средств на счетах (тут в плюс сыграло решение не платить дивиденды за 2025 год).
Различные показатели пока не на стороне НЛМК. Производство стали в России за 4 месяца снизилось на 12% г/г до 20.6 млн т, выпуск стального проката за этот же период сократился 10.8% г/г до 4.4 млн т. Погрузка черных металлов на сети РЖД за 5 месяцев уменьшилась на 14.6% г/г (22.6 → 19.3 млн т), лома черных металлов - на 22.6% (3.1 → 2.4 млн т). Разворота пока никак не наблюдается.
Если во втором полугодии не случится каких-либо значительных изменений (например, сильное ослабление рубля), то можно ожидать, что компания по итогам года заработает около 40 млрд прибыли. Это дает P/E 2026 = 10.98. Дивиденд считать нет смысла. Его, скорее всего, не будет также как и за 2025 год.
НЛМК циклическая компания, находящаяся на дне цикла или близко к нему. Долгосрочный инвестор может постепенно набирать позицию. Тем более цена находится уже почти пришла к локальному минимуму за последние 8 лет (70.40 руб). С другой стороны, можно не пытаться поймать максимально низкую цену, а лучше дождаться явных сигналов для разворота цикла (оживление в строительной отрасли, рост спроса и цен на металлопродукцию, увеличение объемов погрузки на РЖД). Здесь каждый выбирает наиболее удобный подход.
Акции компании держу в портфеле с долей 4.44% (лимит - 5%). Прогнозная справедливая стоимость - 105 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🏤 Мегановости 🗞 👉📰
1️⃣ Глава РСПП Александр Шохин допустил снижение ключевой ставки ЦБ на заседании 19 июня на 50 базисных пунктов, хотя бизнес-объединение настаивает на снижении сразу на 100 б.п.
Зампред Банка России Алексей Заботкин охладил ожидания, заявив, что пространство для смягчения не расширилось и регулятор не намерен снижать ставку на каждом заседании.
Расхождение между ожиданиями бизнеса и сигналами ЦБ указывает на постепенный характер цикла смягчения.
ММК - под прессом ставок
«Докризисные» сталевары регулярно радовали нас дивидендами и сильным денежным потоком. Это были стабильные компании и понятные инвест-идеи. 2022-2024 годы внесли существенные коррективы в их работу, а 2025 год окончательно нам указал на кризис в отрасли. Чего ждать от 2026 года? Давайте разбираться на примере отчета ММК $MAGN за первый квартал.
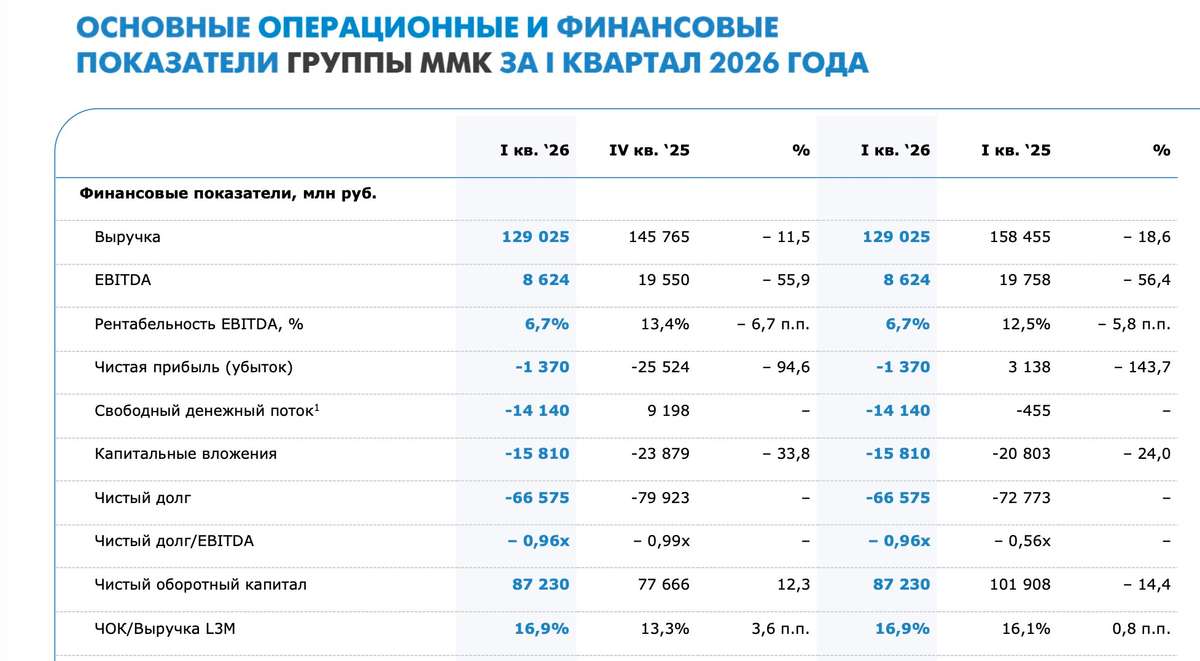
💿 Итак, отчетный период оказался для компании откровенно слабым. Выручка сократилась на 19% до 129 млрд рублей. Продажи премиальной продукции просели на 10,9%, а EBITDA схлопнулась более чем в два раза - с 19,6 до 8,6 млрд рублей. В итоге ММК получил чистый убыток в размере 1,4 млрд рублей, а свободный денежный поток ушел в минус на 14,1 млрд.
Главная проблема сейчас - слабая загрузка мощностей. Заказы у компании сохраняются, но объемов уже недостаточно для комфортного покрытия постоянных расходов. На этом фоне рентабельность EBITDA снизилась до 6,7%, хотя еще пару лет назад двузначные уровни воспринимались как норма.
Причины ухудшения результатов вполне очевидны. Высокая ключевая ставка в 2025 году буквально задавила строительный сектор - главного потребителя стали внутри страны. Спрос на металлопродукцию в РФ снизился примерно на 4–6%, а в жилищном строительстве падение и вовсе двузначное. Экспорт также не спасает ситуацию. Санкции, крепкий рубль и дешевый китайский прокат продолжают давить на цены и маржинальность российских металлургов.
💰 С дивидендами ситуация плачевная, но ожидаемая. Отрицательный денежный поток и убыток побудили Совет директоров в который раз отказаться от дивидендов. Но есть и позитивный момент - баланс компании. Чистый долг ММК остается отрицательным и составляет минус 66,6 млрд рублей, денежная позиция на счетах превышает 114 млрд рублей при общем долге всего 48,2 млрд. Такая кубышка позволяет компании спокойно переживать слабый цикл и не сокращать инвестпрограмму.
По текущим котировкам рынок оценивает ММК примерно в 0,4 по мультипликатору P/B и в 2,9 по EV/EBITDA. Если во втором полугодии ЦБ все же перейдет к более активному смягчению ДКП, спрос на сталь может начать восстанавливаться, а вместе с ним вернутся и дивиденды. При хорошем сценарии рынок вполне способен быстро переоценить бумаги.
ММК сейчас - это бизнес с хорошим финансовым запасом, но крайне слабой рыночной конъюнктурой. Лично у меня нет сомнений, что компания пройдет этот цикл, однако возврат к полноценному росту сектора может затянуться вплоть до 2027–2028 годов.
❗️Не является инвестиционной рекомендацией
♥️ Продолжаем разбирать сталеваров. С меня еще одна статья по НЛМК, с вас - лайк под этой. Спасибо!
ММК. Отчет за 1 кв 2026 по МСФО
Тикер: #MAGN
Текущая цена: 24.92
Капитализация: 278.5 млрд
Сектор: Черная металлургия
Сайт: https://mmk.ru/ru/investor/
Мультипликаторы (LTM):
P\E - убыток LTM
P\BV - 0.42
P\S - 0.48
ROE - убыток LTM
ND\EBITDA - отрицательный ND
EV\EBITDA - 3.04
Акт.\Обяз. - 3.89
Что нравится:
✔️нетто фин доход вырос на 21.3% к/к (2.4 → 2.9 млрд);
✔️прекрасное соотношение активов и обязательств.
Что не нравится:
✔️выручка снизилась на 11.5% к/к (145.8 → 129 млрд);
✔️FCF -17.8 млрд против +4.1 млрд 4 кв 2025;
✔️чистая денежная позиция снизилась на 15.8% к/к (79.2 → 66.7 млрд);
✔️убыток -1.4 млрд, но это лучше убытка -25.5 млрд в 4 кв 2025.
Дивиденды:
Выплата в размере не менее 100% FCF при соотношении ND/EBITDA <= 1. При соотношении больше 1, на выплату будет направляться не менее 50% FCF.
СД рекомендовал акционерам не выплачивать дивиденды за 2025 год.
Мой итог:
Операционные показатели (к/к в млн т):
- выплавка чугуна -5.5% (2.52 → 2.38);
- производство стали -3.7% (2.54 → 2.45);
- продажи металлопродукции -8.5% (2.46 → 2.25);
- продажи прем. продукции -10.8% (1.02 → 0.91);
- производство угольного концентрата +18.5% (0.66 → 0.79).
Выплавка чугуна снизилась в связи с проведением капитальных ремонтов в доменном переделе. Уменьшение продаж металлопродукции связано с продолжающимся замедлением деловой активности в России. Продажи премиальной продукции сократились в связи с сезонным снижением спроса на х/к прокат и прокат с покрытиями.
Логично, что на фоне уменьшения объемов реализации и цен на продукцию снизилась и выручка, которая без перерыва падает уже несколько кварталов подряд. Разрез по сегментам (к/к в млрд):
- металлопродукция -13% (133.9 → 116.5);
- прочая продукция +5.4% (11.9 → 12.5).
Выручка (без межсегмента) от производства металлопродукции:
- в России -11.5% к/к (134.6 → 119.2 млрд);
- международный -29.3% к/к (10.5 → 7.4 млрд).
Убыток за 1 кв 2026 формально меньше прошлого, но только в 4 кв 2025 было обесценение активов на 26.6 млрд и скор. чистая прибыль. А теперь компания получила "честный" убыток. И это еще на фоне небольшого восстановления обесценения (+0.7 млрд), положительной курсовой разницы (+1.4 млрд vs -0.8 млрд в 4 кв 2025) и восстановления налога на прибыль (0.6 млрд vs -0.7 млрд в 4 кв 2025). Так что скорр. прибыль "скатилась" за квартал с +1.9 до -3.4 млрд. Более того, компания в отчетном квартале убыточна даже на операционном уровне (операционный убыток -4.7 млрд).
FCF просто рухнул в отрицательную зону после положительного 4 кв 2025. Причина в сильном падение OCF (28 → -2 млрд). И не помогло даже уменьшение кап. затрат (-33.8% к/к, 23.9 → 15.8 млрд).
Светлым "пятном" остается наличие чистой денежной позиции, которая, правда, уменьшалась за квартал, что не помешало получить более высокий нетто фин доход.
Ранее гендиректор комбината заявил, что на предприятии проведут сокращения управленцев на 10% и остановят незагруженные агрегаты, а персонал с этих агрегатов перераспределят на те, что останутся загруженными. В 2025 году работал с загрузкой 70–80%. К марту 2026 загрузка снизилась до 60%.
Не стоит ждать каких-то улучшений и во 2 квартале, так как все негативные факторы еще в силе (низкий спрос и цены на металлопродукцию, сильный рубль). Погрузка на сети РЖД чермета и лома в апреле пока на уровне 1 квартала. Более того, при такой динамике снижения ключевой ставки в 2026 году вряд ли стоит ожидать улучшения в отрасли, сильно завязанной на строительство и машиностроение. Минпромторг предлагает ряд инициатив, которые могут помочь металлургам (акцизы на импортную сталь, адресная поддержка), но пока они не реализованы, да и вряд ли кардинально изменят ситуацию.
За 2025 инвесторы не получат дивиденды и, скорее всего, аналогичная ситуация будет за текущий год.
Акций компании нет в портфеле (выбор сделан в пользу НЛМК и Северстали). Прогнозная справедливая стоимость - 31 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России восьмой раз подряд снизил ключевую ставку — на 50 базисных пунктов, до 14,5% годовых.
Регулятор отметил, что показатели устойчивого роста цен остаются в диапазоне 4–5%, а внешние условия сохраняют значительную неопределённость.
Следующее заседание — 19 июня; новый прогноз предполагает среднюю ставку в 2026 году на уровне 14,0–14,5%.
Снижение идёт предсказуемым темпом, но устойчивость инфляции выше 4% оставляет цикл смягчения под вопросом.
🏤 Мегановости 🗞 👉📰
1️⃣ "Т-Технологии" $T начали подготовку к запуску операций с криптовалютой.
Госдума одобрила законопроект об обращении криптовалют в первом чтении 21 апреля — торговля разрешена только через лицензируемых посредников.
Компания рассчитывает одной из первых предложить клиентам крипто-продукт после вступления закона в силу.
"Т-Технологии" получают позиционное преимущество на крипторынке, однако реальные доходы зависят от сроков принятия закона.
🏤 Мегановости 🗞 👉📰
1️⃣ Акционеры "Яндекса" $YDEX утвердили дивиденды по итогам 2025 года — 110 ₽ на акцию с закрытием реестра 27 апреля.
Выручка компании по МСФО за 2025 год выросла на 32% до 1,44 трлн ₽, скорректированная EBITDA — на 49% до 280,8 млрд ₽.
Годом ранее дивиденд составлял 80 ₽ на акцию.
Выплата выросла на 37,5% год к году — компания конвертирует устойчивый рост финансовых показателей в ощутимый денежный поток для акционеров.
Параллельно "Яндекс" $YDEX готовит запуск собственного виртуального мобильного оператора уже летом 2026 года.
MVNO — это формат, при котором компания не строит свою сеть связи, а использует инфраструктуру другого оператора, сосредотачиваясь на продукте, тарифах, сервисе и продажах.
Проект планируется реализовать на сети "Вымпелкома", где "Яндекс" будет отвечать за биллинг, маркетинг и пользовательский опыт.
Инвестиции в запуск оцениваются в диапазоне до 6 млрд ₽, а окупаемость — в горизонте 3–5 лет.
Запуск MVNO позволит компании глубже контролировать взаимодействие с клиентом, усиливать подписочную модель и наращивать массив пользовательских данных для рекламы и персонализации сервисов.
Сильные финансовые результаты вместе с развитием собственной телеком-инфраструктуры усиливают долгосрочный потенциал экосистемы и делают бизнес более устойчивым и масштабируемым.