Поиск
Евротранс скатился в 3 эшелон — ЦБ проверяет его дефолт на инсайд и манипуляции · Мегановости
1️⃣ Банк России проверяет дефолт Евротранса $EUTR по облигациям на признаки манипулирования рынком и инсайда, заявил зампред регулятора Михаил Мамута.
Трудности с выплатами купонов начались в марте, через полгода компания допустила фактический дефолт по всем выпускам долговых бумаг.
С 18 сентября Мосбиржа переводит акции Евротранса с первого на третий уровень листинга и включает их в сектор повышенного инвестиционного риска.
Параллельные шаги регулятора и биржи показывают, что история Евротранса из корпоративного дефолта перерастает в разбирательство о добросовестности всего выпуска.
Дайджест публикаций о Займере за август
В августе СМИ много говорили о Займере. Делимся с вами ежемесячной подборкой публикаций о компании, комментариев руководства и аналитических исследований.
🔔 Коммерсантъ. Совет директоров «Займера» рекомендовал выплатить дивиденды за второй квартал
🔔 Frank Media. Чистая прибыль «Займера» составила 484 млн рублей во втором квартале 2026 года
🔔 Финам. Акция "Займера" интересна прежде всего как дивидендная история
🔔 CNews. Пользователи Qplus открыли почти 500 тыс. электронных кошельков
🔔 РБК. Банки попросили о послаблениях при выдаче россиянам займов по биометрии
🔔 Forbes. Уровень одобрения займов повторным клиентам МФО стал минимальным за несколько лет
🔔 Ведомости. Коллекторы скупили в первом полугодии более 90% долгов МФО
🔔 Российская газета. "РГ" узнала о росте активности раздолжнителей. Что важно знать
🔔 ТАСС. Почти треть опрошенных россиян потратит более 30 тыс. рублей на школьные сборы
🔔 Газета.ру. Россияне тратят больше всего денег летом
🔔 Прайм. Базу расчета индекса Мосбиржи и индекса РТС покинут "Лента" и "Мосэнерго"
Следите за нашими новостями и оставляйте комментарии. Будем на связи!
$ZAYM
Текущая ситуация на бирже
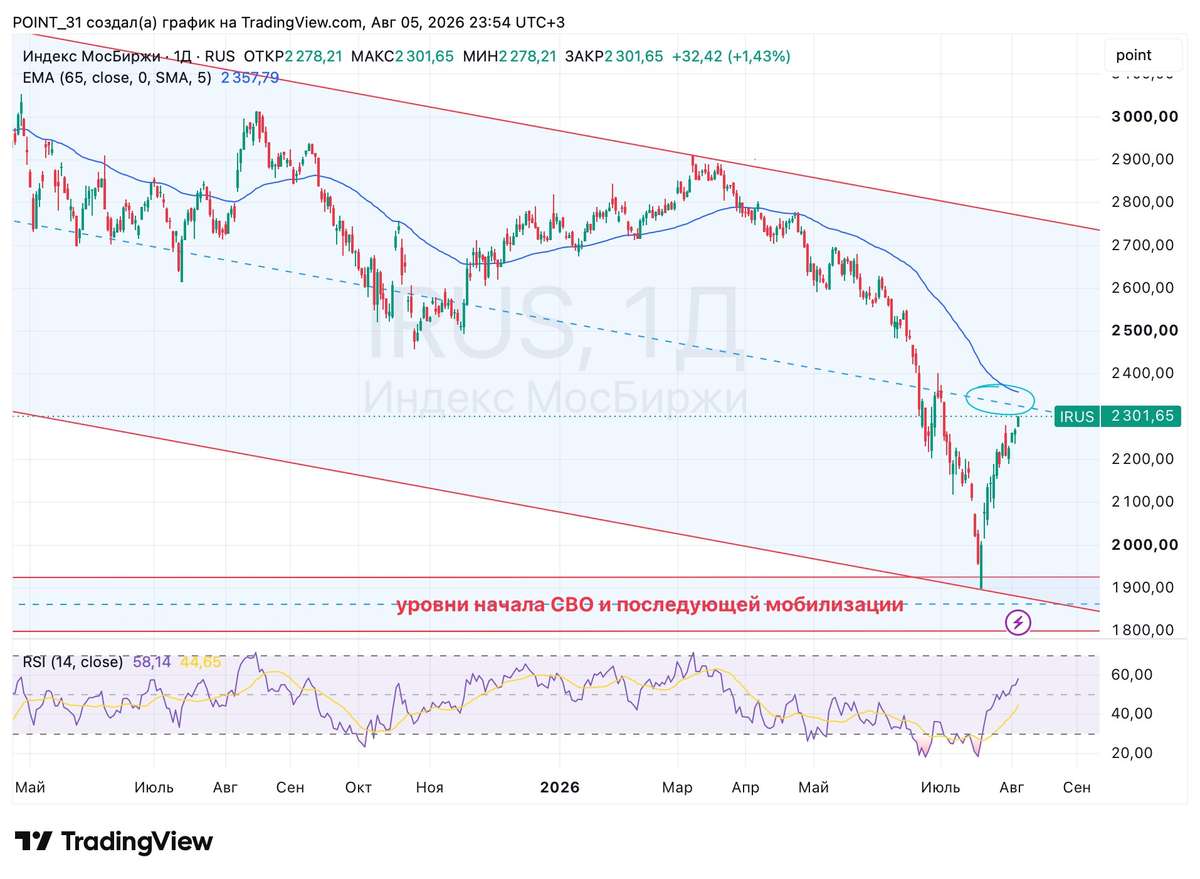
Индекс Мосбиржи накануне продолжил восстановление, прибавив 1,4% до 2302 п. Сверху нас ждет сопротивление на 2300-2370 п., где проходит средняя линия нисходящего коридора и скользящая средняя EMA65. Проходить ее вверх будет сложно, так как рынок находится в подвешенном состоянии. Слабые выходящие отчеты компаний, замедление снижения ключевой ставки и регулярные атаки БПЛА будут сдерживать рост. Будьте аккуратны!
📊 Росстат впервые с середины мая зафиксировал недельную дефляцию в РФ на уровне 0,02%. Впрочем, радость может быть преждевременной, ведь годовая инфляция из-за эффекта низкой базы подскочила до 6,13%, а ЦБ на этом фоне уже представил обновленные среднесрочные параметры ДКП. Регулятор подчеркивает, что устойчивые компоненты инфляции все еще требуют сохранения жестких денежно-кредитных условий.
💵 Аналитики в материале РБК прогнозируют курс доллара до конца года в коридоре 80–85 рублей, не ожидая существенного ослабления национальной валюты. Высокий уровень ключевой ставки продолжают поддерживать рубль, ограничивая спекулятивный спрос на валюту. Для крупных экспортеров из моего портфеля вроде Новатэка или Сургутнефтегаза крепкий рубль остается сдерживающим фактором для переоценки выручки, но устраняет риски резких валютных шоков для экономики.
💊 Промомед порадовал инвесторов сильными операционными результатами: выручка фармакомпании за первое полугодие 2026 года подскочила на 76% в годовом выражении. Эмитент активно наращивает присутствие в коммерческом сегменте и расширяет портфель инновационных препаратов. На фоне общего охлаждения потребительского спроса отечественная фармацевтика продолжает выглядеть защитным активом, хотя я свою ставку делаю на Озон Фармацевтика.
⚡ Мосэнерго представила отчетность по МСФО за полугодие: выручка выросла на 25,1% до 179,5 млрд рублей, а чистая прибыль подскочила на 18,7% до 11,8 млрд рублей. Индексация тарифов и жесткий контроль над операционными издержками принесли свои плоды. Для сектора электроэнергетики показатели весьма достойные, однако дивидендный фактор и инвестиционные обязательства компании традиционно сдерживают бурную реакцию рынка в акциях.
⛽️ Сбербанк сообщил о намерении обратиться в арбитражный суд с заявлением о банкротстве Евротранса. Для оператора АЗС Трасса это крайне тревожный сигнал, подсвечивающий проблемы с обслуживанием долговой нагрузки при текущих процентных ставках. Компания уже допустила ряд полноценных дефолтов по облигациям. Ну а сам кейс стал очередным напоминанием об опасности высокой долговой нагрузки в розничном бизнесе.
❗️Не является инвестиционной рекомендацией
❤️ Если утренний брифинг оказался полезен, жмите лайк. Это мотивирует меня регулярно публиковать его.
$MSNG $PRMD $OZPH $SBER $EUTR
🏤 Мегановости 🗞 👉📰
1️⃣ ЕвроТранс $EUTR 5 августа допустил полноценный дефолт по трем выпускам облигаций, пропустив выплаты от 21 июля, после серии техдефолтов по купонам на общую сумму 168,4 млн ₽.
Сбербанк $SBER и банк "Россия" уведомили о планах обратиться в арбитражный суд для признания топливного оператора банкротом.
Акции компании в моменте обваливались более чем на 20%, но к закрытию торгов 5 августа скорректировались, потеряв около 1,5%, а с начала года подешевели более чем на 70%.
Волна дефолтов эмитентов с долговой моделью роста показывает, что инвесторам стоит внимательнее следить за денежным потоком и графиком погашений, а не только за отчетной прибылью.
🏤 Мегановости 🗞 👉📰
1️⃣ Норникель $GMKN в I полугодии увеличил выручку по МСФО на 28%, до 8,3 млрд$, EBITDA — на 50%, до 3,9 млрд$, а чистую прибыль — в 2,4 раза, до 2 млрд$.
Рентабельность EBITDA выросла с 41% до 47%, однако свободный денежный поток сократился на 20%, до 1,2 млрд$, а капитальные вложения выросли до 1,4 млрд$.
Чистый долг достиг 9,1 млрд$ при ND/EBITDA 1,3, Владимир Потанин предупредил о неустойчивости конъюнктуры.
Новые финансовые результаты показывают рост маржинальности, но инвестиции и оборотный капитал ограничивают конвертацию прибыли в денежный поток.
🪙 Электроэнергетики. Есть ли идеи в секторе?
Как устроен бизнес компаний?
Российский электроэнергетический сектор делится на три сегмента:
1. Генерация (производство электроэнергии) — компании, которые вырабатывают электричество на ТЭС, ГЭС, АЭС и продают его на оптовом рынке. К этому сегменту относится Интер РАО и Мосэнерго. $IRAO $MSNG
2. Сети (передача и распределение) — управляют ЛЭП и подстанциями, передают энергию от станций к потребителям. Около 80% сетевого бизнеса консолидировано в ПАО «Россети» и её «дочках»: Россети Центр, Россети Центр и Приволжье, Ленэнерго, Россети Урала. $MRKC $LSNG
3. Сбыт — закупают электроэнергию на оптовом рынке и продают конечным потребителям. Те же Россети и их дочки.
🪙 За счёт чего зарабатывают и на чём теряют деньги?
Интер РАО — единственный оператор экспорта/импорта электроэнергии в России. Основную выручку формирует сбытовой сегмент, но он низкомаржинальный — даёт только 30–35% EBITDA. Компания теряет на падении экспорта (в 4К 2025 снижение на 36% в квартале) и на росте капзатрат: расходы выросли на 48,8% год к году до 101,7 млрд руб. за 9 месяцев.
Мосэнерго — генерация для московского региона. Выручка растёт (+10,5% до 290,7 млрд руб. за 2025 год), но чистая прибыль упала на 25,5% до 6,3 млрд. Давление оказывает рост себестоимости и операционных расходов.
Сетевые компании («Россети» и дочки) зарабатывают на передаче электроэнергии — выручка определяется объёмом потребления и тарифами, которые устанавливает правительство. Консолидированная выручка компании в 1 кв 2026 г выросла на 14,6% в годовом выражении и достигла 102,0 млрд руб.
Главная потеря сетевых компаний — огромные капзатраты. Например, CAPEX «Россети Центр и Приволжье» в 2025 году составил 30,6 млрд руб. — 18,4% выручки. В 2026 год затраты ещё вырастут. Инвестиции «Россетей» исчисляются сотнями миллиардов ежегодно.
Какие внешние факторы влияют на компании?
1. Тарифное регулирование — ключевой фактор. Тарифы индексируются с 1 июля (в 2025 году рост на 11,6% для сетей). Индексация быстрее инфляции — позитив для всего сектора.
2. Спрос на электроэнергию — в 2024 году рост потребления превысил 3% за счёт аномальной жары и роста обрабатывающей промышленности.
3. Макроэкономика — высокая ключевая ставка давит на долговую нагрузку и стоимость заимствований.
Но так как у этих компаний чаще всего долги не высокие, то это не проблема.
4. Экспортные ограничения — для Интер РАО падение экспортно-импортных операций на 6,9% в 2025 году.
🪙 Какие компании наиболее интересны?
Интер РАО — самая недооценённая компания сектора. Торгуется с P/E ~1,7x , EV/EBITDA практически на нуле против исторического среднего 1,6x. При этом дивидендная доходность может достичь 12–13%.
Ленэнерго (префы) — лидер по дивидендной доходности в отрасли. Ожидаемые дивиденды 36-39 руб. на акцию на 2027 г при доходности 12–13 %. Компания показывает уверенный рост выручки.
Россети Центр и Приволжье — демонстрирует сильную динамику.
Чистая прибыль компании в 1 кв 2026 увеличилась на 30,1% и составила 14,9 млрд рублей. Выручка выросла на 22,2%.
Дивидендная доходность около 12,5%.
🪙 Какие компании самые дешёвые в секторе?
Интер РАО — P/E ~1,7x, EV/EBITDA близок к нулю. Акции выглядят недооценёнными.
Россети — P/S всего 0,05 при огромных масштабах бизнеса.
P/E - 0,65.
Однако дешевизна может быть платой за будущие колоссальные капзатраты.
Ленэнерго. P/E - 3,6.
Россети Центр и Приволжье — P/E ~1,9, что ниже среднеотраслевого.
Россети Центр. P/E - 1,7.
Россети Урал. P/E - 3,1.
Итоги:
Наиболее сбалансированно выглядят Интер РАО (дешевизна + дивиденды) и Россети Ц и П. Акции Ленэнерго сейчас достаточно дорогие, относительно других компаний.
Сетевые компании интересны своей стабильностью и ростом тарифов, но огромные капзатраты сдерживают рост прибыли. Продолжаю держать компании из сектора и увеличиваю долю в портфеле.
Неделя проигранных уровней: фундаментальный и технический взгляд на рынок
Прошедшая неделя выдалась для российского рынка крайне неудачной. Индекс МосБиржи продолжил падение, опустившись почти к 2100 пунктам — минимальному уровню с декабря 2022 года. Отскоки, если и случались, были слабыми и быстро сходили на нет. Рублевый индикатор обновил многолетний минимум, тогда как долларовый РТС чувствовал себя увереннее благодаря валютному фактору, хотя тоже опустился до минимума с января 2025 года.
За 18 недель снижения рынок технически созрел для отскока — торги в воскресенье это подтверждают. На закрытии торгов индекс МосБиржи показал рост на 0,49%, поднявшись до 2156,24 пункта. Но это, лишь техническая коррекция, а не смена тренда. Нефть реагирует на эскалацию вокруг Ирана, а вместе с ней и наш экспортно-ориентированный рынок, но внутренние проблемы перевешивают.
Фундаментальные факторы по-прежнему работают против роста. Геополитика, топливный кризис и инфляция оставляют рынку мало шансов на устойчивое восстановление.
Данные по бюджету за первое полугодие — одни из ключевых для фондового рынка, поскольку именно от них во многом зависит денежно-кредитная политика ЦБ. Цифры такие: доходы составили 18,6 трлн рублей (+5,8%), из которых нефтегазовые упали на 22,7% до 3,66 трлн, тогда как ненефтегазовые, напротив, выросли на 16,3% до 14,9 трлн.
Расходы оказались на уровне 24,3 трлн (+16,1%), а дефицит сложился в 5,73 трлн рублей, или 2,5% ВВП. При этом годовой план по дефициту — 3,8 трлн, так что за полгода мы уже превысили его почти в полтора раза.
Впрочем, есть и позитивный нюанс: по сравнению с пятью месяцами дефицит сократился с 6 трлн до 5,73 трлн. Но назвать это поводом для оптимизма сложно.
Особую тревогу вызывает инфляция: по данным Росстата, годовой показатель вырос до 6,02%, а с начала года цены прибавили 4,19%. Главный драйвер — топливо. Бензин и дизель дорожают на фоне дефицита, спрос вырос почти на треть, а в регионах вводят ограничения на заправку.
Впереди еще индексация тарифов ЖКХ, и ЦБ уже прямо заявил, что пространства для снижения ставки стало меньше. Заседание 24 июля — главный ориентир, и пауза выглядит почти неизбежной.
На геополитическом фронте ясности не прибавилось. Итоги саммита НАТО разочаровали: €70 млрд для Украины и формулировка о России как долгосрочной угрозе. ЕС готовит 21-й пакет санкций, который должен быть принят 13 июля. А в США сенаторы уже согласовали с Трампом меры против покупателей российской нефти. Единственной надеждой остается разговор Путина и Трампа, но его все откладывают.
Эскалация в Ормузском проливе и атаки на танкеры подталкивают нефтяные цены вверх. Если конфликт затянется, Brent вполне может закрепиться выше $80 за баррель — это стало бы серьезной поддержкой для российского рынка.
Техническая картина пока не радует. Уровень 2200 пробит, быстро вернуться выше не удалось, и теперь пространство для снижения открыто вплоть до 2000 пунктов. Шортов накопилось много, и рано или поздно их начнут закрывать, что может дать мощный отскок, поэтому шортить рынок стоит крайне аккуратно. Но пока тренд остается нисходящим.
На корпоративном фронте неделя будет насыщенной: дивидендные реестры закроют Мосэнерго, Татнефть, Сургутнефтегаз, Совкомфлот, Аэрофлот, Сбербанк, ДОМ РФ, Ростелеком, ВТБ и Базис. Отчетность представят X5, Henderson и Аэрофлот. А в макроэкономике выйдут данные по торговому балансу и индексу цен производителей.
• Лидеры: ЮГК #UGLD (+3,10%), Циан #CNRU (+1,70%), Позитив #POSI (+0,64%).
• Аутсайдеры: Полюс #PLZL (-8,11%), РусАгро #RAGR (-3,07%), Астра #ASTR (-2,90%).
13.07.2026 - понедельник
• #AFLT операционные результаты за июнь 2026 года
• #SVCB закрытие реестра по дивидендам 0.35 руб
• #NMTP закрытие реестра по дивидендам 1.1448 руб
• #BANE закрытие реестра по дивидендам 69.29 руб
• #LSRG закрытие реестра по дивидендам 78 руб
• #MDMG последний день с дивидендом 47 руб
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.
'Не является инвестиционной рекомендацией
Готовимся к худшему, но нос не вешаем)
😢 «Больно мне, больно — не унять эту злую боль!»
Я хоть и наращиваю позицию в акциях, но в основном делаю это именно в дивидендных акциях. 📈
Хотя в комментариях меня часто спрашивают: «А че ты сидишь в своих облигациях?» 🤷♂️
Примерный, но очень конкретный ответ на скрине ниже. 👇
Больше всего жалко аналитиков. Они ведь что-то там высчитывают, выдумывают, даже зарплату получают (тут не жалко 😂), а результат — как всегда. 📉
Рынок то растёт, то падает. Нефть падает, несмотря на конфликт на Ближнем Востоке. Валюта тоже падает. 💸
Моя теория предельно простая:
1) Максимально увеличить денежный поток настолько, насколько это вообще возможно. 💰
💰 ЗП, подработки, кэшбэк, Авито, купоны, дивиденды.
2) Максимально распределять деньги в разные активы. 📦
За последние несколько лет этот тезис только укрепился. 🤝
Никто не знает, что будет. Я не знаю, вы не знаете, и ни один аналитик — не знает. 🤷♂️
Мы просто живём в той реальности, которая есть, и всё. И двигаемся спокойно. 🧘♂️
Появились свободные деньги — я их куда-нибудь отправляю. У меня в портфеле по-прежнему:
🔹 Акции (мало, удерживаю)
🔹 Облигации (много, удерживаю)
🔹 НСЖ (мало, увеличиваю)
🔹 Крипта (мало, увеличиваю немного)
🔹 Залоговые займы (мало, увеличиваю)
🔹 Наличная валюта
🔹 Набор монет разной ценности
В замещающих облигациях — пока не вижу смысла. 🤷♂️
В золоте — не вижу смысла на коротком горизонте. ⏳
Из акций удерживаю либо слежу 👀
1. Сбер $SBER $SBERP — удерживаю, под дивы докупаю 🏦
2. ВТБ $VTBR — слежу, вдруг выстрелит с ВБ 🚀
3. Самолет $SMLT — надеюсь, его кто-то купит 🏗️
4. Русагро $RAGR — есть хотят все 🍽️
5. Лукойл $LKOH — столько лет дивов, неужели всё? ⛽😢
6. ЭсЭфАй $SFIN — хочу проверить гипотезу: есть ли цель схлопнуть предприятие? 🤔
7. М.видео $MVID — Бакальчук реально легенда? Или так, языком потрепать? 🎮
8. Мосэнерго $MSNG — дивы 14%, это ведь не шутка? А падение всё равно есть 📉
9. Мосбиржа $MOEX — стабильным дивам всё-таки быть или нет? 🤷♂️
🚫 Никого ни к чему не призываю. Это не индивидуальная инвестиционная рекомендация.
✍️ В посте — субъективное мнение автора.
P.S. Моим дорогим подписчикам : За зимой всегда приходит Лето! 😄
🏤 Мегановости 🗞 👉📰
1️⃣ "Т-Технологии" $T начали подготовку к запуску операций с криптовалютой.
Госдума одобрила законопроект об обращении криптовалют в первом чтении 21 апреля — торговля разрешена только через лицензируемых посредников.
Компания рассчитывает одной из первых предложить клиентам крипто-продукт после вступления закона в силу.
"Т-Технологии" получают позиционное преимущество на крипторынке, однако реальные доходы зависят от сроков принятия закона.
Два месяца в «боковике»: готов ли индекс штурмовать 2800? Основные триггеры
Рынок завершил неделю символическим ростом на 0,15%, фактически оставаясь в состоянии консолидации. Инвесторы заняли выжидательную позицию на фоне неопределенности по геополитическому треку.
Показательно, что даже без явных драйверов рынок не падает — это говорит о том, что спрос есть, и он устойчивый. Наша стратегия прежняя: сидим в позициях, но новых рисков не добавляем.
📍 Согласовать санкции не вышло: Евросоюзу не удалось согласовать 20-й пакет антироссийских санкций к символической дате 24 февраля. Основным препятствием стала Венгрия, которая наложила вето на документ, а заодно заблокировала и выделение Украине военного кредита в размере 90 млрд евро.
Предполагалось, что новый пакет введет тотальный запрет на обслуживание танкеров с российской нефтью и ограничит операции в криптосфере. Однако спорным моментом стали санкции против портов Грузии и Индонезии. Венгрия же мотивировала свое veto рисками для транзита нефти по трубопроводу «Дружба».
📍 Геополитический фронт: Спецпосланник Трампа Стив Уиткофф анонсировал возможную трехстороннюю встречу Путина, Трампа и Зеленского в ближайшие три недели. По его словам, сторонам уже направлены конкретные предложения, которые должны сблизить позиции Москвы и Киева. Уиткофф выразил надежду на скорые позитивные новости.
Параллельно в СМИ появилась информация о непубличных консультациях между Вашингтоном и Москвой: обсуждается идея перезапуска «Северных потоков» под управлением США, что фактически отстраняет Евросоюз от участия в проекте.
Глава офиса президента Украины Кирилл Буданов сообщил о том, что новый раунд трехсторонних переговоров может пройти 26-27 февраля, что дополнительно приободрило участников торгов. При этом Москва и Вашингтон пока не называли дату новой встречи.
📍 Пошлины возвращаются: Верховный суд США признал недействительными большую часть пошлин, введенных Трампом во второй срок, постановив, что президент превысил свои полномочия, неправильно применив закон о чрезвычайных ситуациях.
Реакция Трампа на поражение в Верховном суде оказалась мгновенной и дерзкой. Назвав решение судей "позорным", он объявил, что вводит глобальную пошлину в 15% на всё, что ввозится в США. По сути, он расширяет фронт торговой войны, обещая, что у него есть "альтернативы" еще мощнее, чем отмененные меры.
📍 Что дальше? С технической точки зрения индекс по-прежнему находится в восходящем тренде, несмотря на консолидацию. Линия поддержки уверенно держит позиции на 2750, что создает хорошую базу для движения вверх. После двух месяцев «боковика» рынок вполне может пойти на пробой 2800 пунктов — техническая картина и фундаментальные факторы сейчас играют на стороне покупателей.
Разумеется, полностью игнорировать риски нельзя. Эскалация на Ближнем Востоке, сохраняющаяся угроза новых санкций против России и неопределенность с торговыми пошлинами — все это заставляет многих участников рынка действовать осторожно. Тем не менее, общий восходящий вектор сохраняется.
📍 Из корпоративных новостей:
Мосэнерго #MSNG акционеры не приняли решение о выплате дивидендов за 2024 год. Ранее СД рекомендовал дивиденды за 2024 год в размере 0,22606373615 руб/акция.
ЕвроТранс #EUTR ФНС заблокировала счета компании из-за задолженности в 223 млн рублей.
Хэдхантер #HEAD РСБУ 2025 г: Чистый убыток -123 млн (прибыль снизилась в 725 раз г/г)
• Лидеры: Базис #BAZA (+5,5%), ВТБ #VTBR (+3%), Новатэк #NVTK (+2,2%), ТМК #TRMK (+1,9%).
• Аутсайдеры: Мосэнерго #MSNG (-7,3%), Whoosh #WUSH (-2,4%), Аренадата #DATA (-2%), Лента #LENT (-1,8%).
24.02.2026 — вторник
• #GAZP Газпром СД обсудит развитие минерально‑сырьевой базы и перспективы добычи газа в РФ.
• #MRKZ Россети Северо‑Запад отчёт об исполнении инвестпрограммы за 9 мес. 2025 года.
• #OGKB ОГК‑2 СД обсудит закупочную политику и управление долей в уставном капитале.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ ВТБ $VTBR утвердил присоединение "Почта Банка".
100% акций уже принадлежали группе, поэтому конвертации не будет, бумаги просто погасят.
В результате ВТБ получает доступ к сети из 25 тыс. точек в 83 регионах и завершает их перевод под единый бренд.
Сделка усиливает региональное присутствие банка и расширяет клиентскую базу без дополнительных затрат на покупку актива, что поддерживает стратегию масштабирования розницы.
Что-то явно назревает. Рынок вновь целится в 2800: что поможет индексу
Женевские переговоры России, Украины и США не принесли прорывных решений, что разочаровало рынки, ждущие конкретики. Заявление Мединского о «тяжелом, но деловом» характере встречи инвесторы проигнорировали.
Однако сигнал о формировании совместной экономической рабочей группы между РФ и США был воспринят позитивно. Это позволило индексу МосБиржи закрыться в зеленой зоне (+0,5%, 2779 п.), а РТС, более чувствительному к геополитике, — вырасти на 1,27%. На вечерней сессии восходящее движение сохранилось (+0,58%).
📍 Куда большим драйвером для нашего рынка стала нефть, которая снова в плюсе: Brent уже почти дошла до $70, Light тоже прибавляет почти 4%. Инвесторы нервничают из-за возможной войны между Ираном и США, а тут еще и новость подоспела: Иран собрался проводить учения с Россией в Ормузском проливе (это такая узкая бутылка, через которую возят кучу нефти). Теперь трейдеры боятся, что начнутся перебои, и толкают цены вверх.
Результаты переговоров не смогли порадовать фондовый рынок, зато это сделала макростатистика. По данным Росстата, темп роста индекса потребительских цен за период с 10 по 16 февраля замедлился до 0,12%. Неделей ранее показатель находился на уровне 0,13%. В годовом же выражении инфляция снизилась до 5,85% по сравнению с 6,37% неделя к неделе. Это сохраняет хорошие шансы на дальнейшее снижение ключевой ставки.
На этом фоне Минфин установил исторический рекорд: вчера ведомство разместило рекордный объем облигаций с постоянным купоном — почти на 330 миллиардов рублей. Инвесторы проявили высокий интерес, выкупив бумаги с превышением спроса. Благодаря этой сделке квартальный план по займам выполнен уже на 54%.
📍 В фокусе внимания: Рынок вновь пытается закрепиться выше отметки 2800 пунктов. Для этого достаточно либо продолжения плавной девальвации рубля, либо минимального геополитического позитива. Такой сигнал поступил перед закрытием торгов: Владимир Зеленский сообщил, что стороны близки к согласованию документа по мониторингу режима прекращения огня.
Кроме того, обсуждается новая конфигурация диалога Россия—НАТО при ведущей роли США и участии европейских партнеров. Очередной раунд переговоров состоится в Швейцарии, при этом территориальный вопрос, вероятно, попытаются вынести на уровень лидеров государств.
В случае преобладания оптимизма индекс закрепится выше 2800 пунктов. В противном случае вероятен откат к середине коридора — на 2750 пунктов. Основным риском остается санкционный пакет ЕС, который планируют принять до годовщины начала СВО.
📍 Из корпоративных новостей:
ДОМ РФ #DOMRF может направить на выплату дивидендов за 2025 год 249,6 рубля на акцию. Доходность порядка 11–11,5% к текущим ценам.
ВТБ #VTBR менеджмент банка заинтересован в том, чтобы поддерживать дивдоходность на уровне не ниже ставок по депозитам.
Софтлайн #SOFL полностью приобрела разработчика продуктов на базе «1С» — «Эдит Про». Ранее компания владела 75% акций.
Промомед #PRMD получила международный GMP-сертификат, открывающий выход на фармацевтический рынок Узбекистана.
РусАгро #RAGR суд продлил основателю компании Вадиму Мошковичу арест до 26 марта, а всего - на срок до года
Мосбиржа #MOEX планирует маркировать слишком непрозрачных эмитентов с 1-го апреля.
• Лидеры: ЮГК #UGLD (+7%), Селигдар #SELG (+3,6%), Полюс #PLZL (+2,6%), Позитив #POSI (+2,2%).
• Аутсайдеры: ЭсЭфАй #SFIN (-2,8%), ВТБ #VTBR (-2,6%), Мосэнерго #MSNG (-2,2%), ТГК-1 #TGKA (-2,1%).
19.02.2026 — четверг
• #SOFL Софтлайн отчёт МСФО за 4 кв. и 12 мес. 2025 года + конференц‑колл.
• #LIFE Фармсинтез ВОСА по допэмиссии 1,1 млрд акций по открытой подписке.
• #FIXR Фикс Прайс возобновление торгов акциями.
• #MSNG Мосэнерго ВОСА по дивидендам за 2024 год 0,22606373615 руб. на акцию.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
2800 не сдаётся: разбираем триггеры, которые держат рынок. Обзор событий
Российский рынок закончил день в плюсе, но так и не смог взять психологический барьер в 2800 пунктов по индексу МосБиржи. По итогам основной сессии индекс вырос на 0,23%, остановившись на отметке 2782,6 пункта. Индекс РТС прибавил почти 1%, достигнув 1144,06 пункта.
Уровень 2790–2800 вновь оказался непреодолимым. Это лишний раз подтверждает: для уверенного роста выше 2800 рынку нужны уже не просто ожидания, а реальные подвижки в переговорном процессе. Абстрактные надежды больше не работают.
📍 Сегодня в Женеве пройдут трехсторонние переговоры России, США и Украины. Главные темы — энергетическое перемирие и территориальные вопросы. Российскую делегацию возглавит Владимир Мединский (он не участвовал в раундах в Абу-Даби, так как там речь шла о безопасности). Также в Женеву прибудет Кирилл Дмитриев для контактов по экономической линии с США.
Российская делегация будет расширена до примерно 20 человек. Сергей Рябков в свою очередь сообщил, что делегация отправляется в Швейцарию с установками действовать в рамках договоренностей Анкориджа.
Суть этих договоренностей заключается в двух ключевых пунктах: установление контроля России над всей территорией Донбасса и заморозка линии соприкосновения на остальных участках.
📍 Российский долговой рынок переживает подъём: индекс RGBI пробил уровень 118 пунктов впервые за месяц. Причина — неожиданное снижение ключевой ставки ЦБ до 15,5%, которое застало рынок врасплох, но придало ему сил.
Теперь инвесторы ждут подтверждения, что инфляция и правда замедляется — это позволит индексу закрепиться на достигнутых высотах и двинуться к декабрьским максимумам.
📍 Похоже, намечается важный диалог: наши депутаты собираются лично встретиться с американскими конгрессменами. Переговоры пройдут в США. Договаривались об этом еще с октября, но мешали санкции — не всех наших законодателей пускают.
Главная интрига: смогут ли политики договориться о главном — чтобы потом дали зелёный свет экономике и культуре, а не только пафосным речам.
Текущая рыночная ситуация характеризуется наличием уровня сопротивления, преодоление которого требует фундаментальных оснований. Инвесторам рекомендуется занять выжидательную позицию, открывая новые сделки только при появлении подтвержденных позитивных сигналов.
Сегодня разберем компании, которые в перспективе года могут дать хорошую прибыль благодаря предстоящим IPO своих «дочек». И, конечно, не обойдем вниманием эмитентов долгового рынка. Не пропустите.
📍 Из корпоративных новостей:
Банк Санкт-Петербург #BSPB РСБУ за январь 2026 года: Выручка ₽6,9 млрд (–15% г/г), Чистая прибыль ₽3,6 млрд (–29,4% г/г). Также менеджмент может выплатить 50% чистой прибыли за 2025 год в виде дивидендов.
Инарктика #AQUA рыбопромышленники обратились к властям с просьбой сохранить субсидии на компенсацию части транспортных расходов при экспорте рыбной продукции.
Fix Price #FIXR переносит сроки консолидации акций — объединения 1000 старых акций в 1 новую. Точная дата будет объявлена после всех регуляторных процедур.
Совкомбанк #SVCB акционеры одобрили присоединение Витабанка.
• Лидеры: Банк Санкт-Петербург #BSPB (+4,82%), ТГК-1 #TGKA (+4,05%), Мосэнерго #MSNG (+3,55%).
• Аутсайдеры: ЮГК #UGLD (-3,2%), Полюс #PLZL (-2,98%), Интер РАО #IRAO (-1,98%), Мечел #MTLR (-1,8%).
17.02.2026 — вторник
• #YDEX Яндекс отчёт по МСФО за 4 кв. и 2025 год + онлайн‑звонок
• #DIAS Диасофт дата фиксации лиц для участия во внеочередном заочном собрании акционеров
• #DELI Интервью с Делимобилем 17:00 по мск
• Женева — старт нового раунда трёхсторонних переговоров Россия–Украина–США; важен фон и риторика по безопасности и санкциям.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
15 идей для дивидендного портфеля: от 16% доходности до спецвыплат
Российские компании начинают 2026 год в непростых условиях: рубль крепок, ставка зафиксирована на уровне 16%, нефть дешевле, чем хотелось бы. Всё это создаёт давление на прибыли, а значит — и на дивиденды.
📍 Тем не менее у ряда эмитентов запас прочности ещё есть: Мосэнерго делает вторую попытку утвердить выплаты за 2024 год (в прошлый раз акционеры завернули), Диасофт порадует выплатами за прошлые периоды, а ВИ.ру — дивидендами за 2025‑й.
• Мосэнерго #MSNG Последний день для покупки: 2 марта. СД рекомендовал выплатить дивиденды в размере ₽0,2260637 на акцию. Дивдоходность: 9,13%.
• Диасофт #DIAS Последний день для покупки: 20 марта. СД рекомендовал выплатить дивиденды в размере ₽102 на акцию. Дивдоходность: 5,73%.
• ВИ.РУ #VSEH Последний день для покупки: 24 марта. СД рекомендовал выплатить дивиденды в размере ₽2 на акцию. Дивдоходность: 2,76%.
📍 Сегодня предлагаю рассмотреть компании, которые могут выплатить самые большие дивиденды в 2026 году:
Россети Центр #MRKC
- Прогноз дивиденда: до 0,1511 ₽
- Дивидендная доходность: до 16,6%
ЕвроТранс #EUTR
- Прогноз дивиденда: 24,78 ₽
- Дивидендная доходность: 16,4%
- Цена акции: 147 ₽
Займер #ZAYM
- Прогноз дивиденда: до 25,64 ₽
- Дивидендная доходность: до 16,3%
МТС #MTSS
- Прогноз дивиденда: 35 ₽
- Дивидендная доходность: 15,8%
- Цена акции: 221,45 ₽
Банк ВТБ #VTBR
- Прогноз дивиденда: 13 ₽
- Дивидендная доходность: 15,49%
- Цена акции: 83,9 ₽
Банк Санкт-Петербург #BSPB
- Прогноз дивиденда: 49 ₽
- Дивидендная доходность: 15,06%
- Цена акции: 325,29 ₽
ИКС 5 #X5
- Прогноз дивиденда: 350 ₽
- Дивидендная доходность: 14,63%
- Цена акции: 2 392,5 ₽
Хэдхантер #HEAD
- Прогноз дивиденда: 395 ₽
- Дивидендная доходность: 14,11%
- Цена акции: 2 800 ₽
Транснефть-п #TRNFP
- Прогноз дивиденда: 182 ₽
- Дивидендная доходность: 13,01%
- Цена акции: 1 399,2 ₽
Фикс Прайс #FIXR
- Прогноз дивиденда: до 0,09 ₽
- Дивидендная доходность: до 13-14%
ДОМ РФ #DOMRF
- Прогноз дивиденда: до 238 ₽
- Дивидендная доходность: до 13%
В список не вошли нефтяные компании, так как у всех за прошлый год снизились финансовые показатели.
📍 Сформировать стратегию на 2026 год Вам помогут следующие посты:
• Топ-9 акций на 2026 год. Собираем портфель из голубых фишек
• Какие акции купить при падении рубля с прицелом на 2026 год.
📍 Для более консервативной стратегии можно рассмотреть облигации:
• Собрал облигационный портфель на 2026 год.
• Тайминг для ОФЗ: Как заработать свыше 30%
📍 Есть и другая категория эмитентов — те, кто сейчас не платит дивиденды, но в 2026‑м может вернуться к выплатам. Рынок этих ожиданий пока не учитывает, а значит, новость о дивидендах способна стать триггером для уверенного роста.
• ОКЕЙ #OKEY близок к завершению редомициляции. Это снимет запрет на дивиденды, а продажа гипермаркетов наполнила баланс ликвидностью. В результате компания не только может возобновить выплаты, но и способна удивить спецдивидендом.
• ЮГК #UGLD золото вынесло прибыль компании на новый уровень. Долги теперь не давят — ковенанты позволяют спокойно отдавать акционерам больше половины заработка. Осталось дождаться нового хозяина от Минфина. Обещают до лета. Как только войдёт — дивиденды, скорее всего, не заставят себя ждать.
• Черкизово #GCHE отчиталось за III квартал: EBITDA +47% г/г. Капзатраты сокращены, ставка ЦБ снижена с 21% до 16%. Дивиденды за 1П25 не выплачивались из-за высокой стоимости заимствований. Смягчение ДКП создаёт предпосылки для возобновления выплат.
• РусАгро $RAGR показало уверенный рост: выручка за 2025 год — 423,8 млрд (+16%). Но до дивидендов пока далеко: компания увязла в судах и разделении активов. Смена акционеров в перспективе может открыть дорогу к выплатам за все пропущенные годы, но быстрым этот сценарий точно не будет.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Преждевременный оптимизм захлестнул рынок: насколько сильна эйфория?
Вчерашний рост — вполне в логике текущего «Смутного времени». Рынок по-прежнему живет заголовками, и вчера они сыграли в плюс. Индекс МосБиржи закрылся на 2757 (+1,5%), РТС — на 1121 (+1,16%). Вечерняя сессия закрепила успех — рублевый индекс поднялся на 1,67%.
Вновь наблюдаем шторм от переговорных сигналов: соцсети и СМИ пестрят вбросами о визите украинской делегации к Путину, параллельно Bloomberg пишет о территориальном вопросе в повестке переговоров с США (17-18 февраля), а тему выборов и референдума уже успели охладить ссылками на отсутствие условий безопасности.
На этом фоне Зеленский допускает диалог где угодно, но не в России и Беларуси, Лавров же напоминает о стамбульских договоренностях. Пока это все шум: без подтверждений от первых лиц информационный пузырь лопнет так же быстро, как надулся.
📍 Товарные рынки также завершили день уверенным ростом: Золото подорожало на 0,8% — до $5070 за унцию, серебро прибавило более 3%, приблизившись к $83. Нефть Brent выросла на 1,5%, торгуясь вблизи $70 за баррель.
Драйвером стала новость о том, что Пентагон направляет на Ближний Восток второй авианосец для давления на Иран в рамках новой ядерной сделки.
Минфин разместил рекордные 114 млрд рублей в ОФЗ, но инвесторам пришлось предлагать щедрую премию. На фоне неопределённости со ставкой и планов занять ещё 2,5 трлн доходность длинных бумаг в моменте доходила до 15,2% — отличная цена за вход в госдолг, которую я активно подсвечивал на протяжении последних дней.
📍 Росстат зафиксировал замедление недельной инфляции: 0,13% против 0,2% неделей ранее. Годовая оценка Минэкономразвития тоже пошла на спад — 6,37% после 6,45%. Дополнительный позитивный сигнал — ценовые ожидания предприятий в феврале впервые за несколько месяцев пошли вниз.
Металлургам решили помочь: Минпромторг предлагает сдвинуть платежи по акцизу на сталь и НДПИ на руду практически на год — уплату хотят перенести на декабрь. Плюс готовятся новые заградительные меры против импорта — внутренний спрос проседает, отрасль нуждается в передышке.
Пробой состоялся, но фундамент пока шаткий. Переговоры — в статусе ожидания, драйвер один: статистика по инфляции, которая замедляется. Однако реакция ЦБ на эти данные может сыграть против рынка, если ставку не понизят или не последует намека на смягчение. Поэтому рост до 2800 возможен, но скорее эмоциональный, чем устойчивый.
Я же продолжаю без лишних нервов и излишней волатильности формировать позиции в инструментах долгового рынка. Из последнего — увеличил вес в длинных ОФЗ 26238 и 26250. Сегодня рассмотрю эмитентов, готовых порадовать нас весенними дивидендами, а к выходным подготовлю обзор облигаций под риском дефолта.
📍 Из корпоративных новостей:
Аренадата #DATA перевыполнила гайденс по росту выручки за 2025 год. Компания ориентируется, что по итогам года рост составит не менее 40% г/г.
Аэрофлот #AFLT пассажиропоток в январе 2026 года увеличился на 4,7% в сравнении с тем же месяцем прошлого года, до 4,1 млн человек.
Новатэк #NVTK МСФО 2025г: Чистая прибыль ₽206,5 млрд (снижение в 2,7 раза г/г), Выручка ₽1,44 млрд (-6,4% г/г).
Газпром нефть #SIBN открыла крупнейшее за 30 лет нефтяное месторождение на Ямале, геологические запасы - 55 млн т нефти.
ГМК Норникель #GMKN МСФО 2025 год: Чистая прибыль выросла на 36% г/г до $2,47 млрд, Выручка увеличилась на 10% г/г до $13,76 млрд.
• Лидеры: Аренадата #DATA (+13,2%), Озон #OZON (+4,9%), Яндекс #YDEX (+3,9%), Новатэк #NVTK (+3,64%).
• Аутсайдеры: Мосэнерго #MSNG (-1,66%), ВК #VKCO (-1,33%), Промомед #PRMD (-0,92%), Хэдхантер #HEAD (-0,8%).
12.02.2026 — четверг
• #DIAS Диасофт отчёт по МСФО за 9 месяцев 2025 финансового года.
• #ELFV ЭЛ5-Энерго операционные результаты за 2025 год.
• #RENI Рени отчет по МСФО за 2025 год.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
🔥 Индекс упал, инфляция вернулась, рубль крепок, акции, облигации и другие интересные новости
Рубль не укрепился, но и не ослаб, инфляция намекает на сохранение ключевой ставки, новые размещения в облигациях, акции и дивиденды. Краткие выжимки самого интересного, что произошло на финансовых рынках и в мире в целом, самое интересное, конечно, для вас мои дорогие и любимые читатели.
Ставку скорее всего оставят на том же уровне, как минимум не будет сильного снижения на 1% или тем более 2%. Все рынки мира едут вниз на американских горках (акции, облигации, металлы, биткоин). Наш индекс не стал исключением, хотя на него влияют еще и не совсем рыночные факторы. В общем продолжаем веселиться и инвестировать в нашем любимом казино, а вы читать еженедельный обзор, поехали!
Шалом, православные! Вот уже 4 года и 5 месяцев я инвестирую в фондовый рынок моей любимой Российской Федерации. В моем телеграм-канале я открыто делюсь своим опытом, публикую все свои покупки, рассказываю про интересные облигации и дивидендные акции.
📊 Индекс родной
Индекс Московской биржи за неделю немного снизился с 2 782 до 2 735 пунктов. Снова отправились изучать дно финансового рынка.
Состоявшиеся переговоры прошли, на которых объявили о новых переговорах. Классика. Рынок ждет решение по ставочке 13 февраля (прогноз на стороне сохранения или незначительного снижения на 0,5%, ждем выступление Темнейшей).
🗿 Рубль не сдается
Изменение за неделю:
с ₽75,7 до ₽77,05 за братскую зеленую бумажку,
с ₽10,90 до ₽11,10 за юань.
Рубль остается крепким и тем самым рублевые активы (фонды денежного рынка, вклады, облигации) показывают одну из лучших доходностей, но не стоит забывать про диверсификацию, как мне кажется.
💰 Дивиденды на паузе, кроме Диасофта
Компания Диасофт (DIAS) рекомендовали ₽102 (5,83%) за период прошлых лет. Думаю, это последние такие высокие дивиденды,)))
Набираем свои (те, по которым не больно будет смотреть на красные цифры в экране вашего брокера) позиции на рынке под планируемые выплаты.
Ближайшие дивиденды на Мосбирже:
Два тополя в поле: Мосэнерго и Диасофт. Ждем отчетности, после рекомендации.
🔆 Облигации
Изменение RGBITR за неделю с 741,27 до 739,49 пункта. Доходности длинных ОФЗ еще немного подросли (возможно, это шанс?).
Я, как всегда подготовил и собрал в один пост размещения предстоящей недели, прошу к ознакомлению вот здесь.
🔆 Инфляция
Рост цен за неделю: 0,20%. Предыдущая неделя была на уровне 0,19%, а вот годовая снизилась с 6,43% до 6,46%.
Если слушать наших чиновников, то с инфляцией все в рабочем режиме и таргет в 4-5% по году никто не отменял и он в целом достижим.
🛢️ Сырье и валюта
● Золото: 4 964 $
● Нефть: 67,55 $
● Доллар: 77,05 ₽
В золоте небольшой отскок после сильного недавнего падения. всех пассажиров высадили, которые хотели сорвать куш (таким дорога в казино или в ставки).
Цена на нефть не радует наших экспортеров, а ту еще дорогие наши китайские братушки заключили отношения с Канадой на поставки черного золота. А наша дружба с китайцами, это другое, вы не понимаете.
✍️ Околорыночные новости
Физические лица налудоманили (наинвестирвоали) в январе: облигаций на ₽93,5 млрд, а акций на ₽0,7 млрд.
Сбер остается в топе народного портфеля.
Озон хочет провести допэмисиию, а Т-Технологии купить точку и сделать сплит 1 к 10.
Новак заявил, что наша нефть остается востребованной, а отказ Индии от нефти из РФ - популизм.
Северсталь ожидаемо плохо отчиталась за 2025 год: выручка: ₽712,9 млрд (-14%); чистая прибыль ₽32 млрд (-79%).
Что еще?
Как же прекрасно нам рисовали про перспективы Самолета, и что снижение ключевой ставки только поможет компании, многие брокеры указывали данную компанию, как лидера в 2026 году. Месяца не прошло и тут привет. Продолжайте дальше слушать инвест идеи ваших брокеров. Они вам точно хорошего насоветуют). Кто-то купил, а брокер одним росчерком пера изменил таргет с “покупать” на “продавать”
Индия перестала покупать нашу нефть также как Китай в 2025 году не покупал (покупал и много) по официальным данным нефть у Венесуэлы и Ирана. В таких ситуациях волшебным образом появляются страны, у которых откуда-то появляются огромные запасы нефти, которые они начинают продавать другим странам.
Продажи в золоте прекратились, все немного успокоились. Если вы давно инвестируете в желтый металл и хотите продолжать этим заниматься, то для вас ничего критичного не произошло. Регулярные и планомерные покупки - залог успеха. А в сложившейся ситуации можно обратить внимание на Полюс (конечно, не инвестиционная рекомендация, а снова мои оценочные мысли в виде бреда), у них еще проект один крутой есть, Сухой Лог называется, инвестициями в который, они занимаются последнее время. А еще отделение морганов для частных клиентов говорит о том, что золото может спокойно стоить 6300 usd за унцию. Не знаю, как вы, а я пожалуй прислушаюсь и буду спокойно докупать золотишко.
Продолжаем жить, работать, много зарабатывать и, конечно, часть откладывать. на наше с вами прекрасное будущее. Надо только не лениться, а трудиться и процветать. Всех обнял! 💙
Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
❗ Сервис, где веду учет инвестиций!
💘 Полезное:
Мой портфель облигаций
Моя стратегия инвестирования
Пассивный доход на ОФЗ
3 компании для долгосрочного инвестора
Расклад перед важнейшими событиями. К чему готовиться инвестору
Российский фондовый рынок начал неделю снижением. Индексы просели на фоне обвала цен на нефть, вызванного первыми договорённостями между США и Ираном. По итогам основной сессии индекс МосБиржи потерял 0,5%, а РТС опустился на 2,2%.
На вечерних торгах позиции частично восстановились после выступления Владимира Зеленского, в котором он подчеркнул необходимость завершения конфликта и отметил, что принятые на прошлой неделе меры по деэскалации укрепляют доверие к переговорному процессу.
Настроение инвесторов также слегка улучшилось после информации о том, что Уиткофф примет участие в российско-украинских переговорах в Абу-Даби 4-5 февраля. Его участие рассматривается как фактор, повышающий вероятность конструктивного исхода встречи.
📍 А теперь перейдем к негативным моментам: Евросоюз продолжает курс на полный отказ от российских энергоресурсов и сырья. Планируется ускорить запрет на импорт нефти к 2027 году, а также ввести новые санкции, включающие ограничения на медь и платину.
При этом внутри ЕС есть разногласия, о чем свидетельствует судебный иск Венгрии против эмбарго. Свой вариант 20-го пакета санкций против России ЕС может представить уже в эту среду.
По словам Дональда Трампа, Индия (в лице премьер-министра Моди) согласилась прекратить закупки российской нефти, увеличив импорт из США и, возможно, Венесуэлы. Взамен стороны договорились о взаимном снижении тарифов: США снизят пошлины на индийские товары, а Индия обнулит их для американских.
📍 В фокусе внимания: заседание ЦБ по ключевой ставке, которое состоится уже в следующую пятницу, 13 февраля. В этой связи особую важность приобретают данные по недельной инфляции, публикуемые в среду. Показатели будут постепенно очищаться от разового эффекта повышения НДС, что позволит получить более точную картину базового ценового давления.
Эти цифры станут ключевым ориентиром для формирования ожиданий по дальнейшим шагам регулятора. В случае, если инфляция окажется выше ожиданий, это может спровоцировать коррекцию на фондовом, а следом и на рынке долга, затронув длинные выпуски ОФЗ.
Хотя факторов неопределённости и негатива предостаточно, рынок демонстрирует устойчивость: на фоне продолжающегося диалога по Украине индекс не уходит в глубокую коррекцию ниже 2750 пунктов. Уровень 2800 пунктов, напротив, служит сильным сопротивлением, которое ранее преодолевалось благодаря новостям или росту нефти.
В текущих условиях, где к геополитике добавляется санкционный фон, повторный прорыв маловероятен. Сейчас не время для игры на опережение — разумнее принимать решения по мере поступления информации.
📍 Из корпоративных новостей:
Астра #ASTR операционные результаты за 2025 год: Отгрузки выросли до ₽21,8 млрд (+9% г/г), Количество клиентов составило более 18 500 (+2,2% г/г), Число совместимых партнерских решений увеличилось до 4 144 (+28% г/г).
Газпром #GAZP две недели подряд поставляет газ российским потребителям на максимальных для этих суток уровнях.
Озон #OZON СД 6 февраля рассмотрит вопрос размещения дополнительных 7,42 млн акций для реализации Программы мотивации.
Мосбиржа #MOEX общий объем торгов в январе 2026 года вырос на 24,4% г/г до 131,1 трлн руб.
Henderson #HNFG получил разрешение на ввод в эксплуатацию нового собственного распределительного центра.
• Лидеры: ВТБ #VTBR (+4,62%), Позитив #POSI (+4,17%), Эталон #ETLN (+3,6%).
• Аутсайдеры: РусАгро #RAGR (-3,2%), Эн+ #ENPG (-2,38%), РуссНефть #RNFT (-2,2%), Роснефть #ROSN (-2,16%).
03.02.2026 — вторник
• #CHMF Северсталь - операционные результаты и отчет МСФО за 2025 год
• #AFLT Аэрофлот - публикация результатов по РСБУ за 12 месяцев 2025 года
• #MSNG Мосэнерго закрытие реестра с дивидендом 0,226063736 руб./акцию
• ЦБ РФ — пресс-конференция по итогам 2025 года для банковского сектора.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
На что опереться рынку в новой торговой неделе? К чему готовиться инвестору
Прошедшая неделя на российском рынке началась с роста, поддержанного ралли металлов и слухами о возможных переговорах по Украине. Максимума индекс МосБиржи (2843,63 пункта) достиг в четверг при лидерстве сырьевого сектора.
Однако тренд сменился на негативный в пятницу и для этого нашлось несколько весомых причин:
• Несмотря на недавнее энергетическое перемирие, президент Украины Владимир Зеленский занял жёсткую и бескомпромиссную позицию по ключевым территориальным вопросам. Он категорически исключил любые уступки России в отношении Донбасса и Запорожской АЭС, заявив, что Украина не отдаст их без боя.
В качестве единственно приемлемого варианта он назвал заморозку конфликта по текущей линии фронта — «стоим, где стоим». Либо же организовать личную встречу с президентом РФ, якобы только на таком высоком уровне возможно обсуждать подобные вопросы.
• Вдобавок ко всему, негатива добавляют новости об очередном пакете санкций ЕС. По словам главы внешней политики Евросоюза Каи Каллас, блок работает над 20-м пакетом санкций и планирует принять его 24 февраля.
ЕС планирует отказаться от «потолка цен» на российскую нефть в пользу более жёсткой меры — полного запрета на её транспортировку. Под запрет попадут все сопутствующие услуги: страхование, фрахт и логистика для любых танкеров с российской нефтью, независимо от её стоимости.
📍 Рынок металлов пережил неделю резких контрастов: от головокружительного ралли до стремительного обвала. Золото, серебро, платина и медь обновляли исторические рекорды, но всё рухнуло в четверг после новости о возможном новом главе ФРС — Кевине Уорше.
Ещё одним немаловажным фактором стали китайские спекулянты, которые активно начали продавать металл до начала праздников. После этого рынок, скорее всего, затихнет, так как китайские биржи будут нерабочими в течение двух недель.
📍 Мировая эскалация: Трамп оставил в силе старые жёсткие правила против Кубы. США по-прежнему считают Кубу угрозой. Теперь они ещё и грозят наказать другие страны, если те будут поставлять Кубе нефть — могут ввести на их товары дополнительные налоги.
Иранская дипломатия пытается снизить градус напряжённости, возникший из-за переброски новых американских военных кораблей в Персидский залив. Министр иностранных дел Аббас Аракчи официально подтвердил готовность Тегерана возобновить переговоры с США по ядерной сделке, назвав дипломатию безальтернативным путём.
📍 Что дальше: Текущая концентрация внимания США на иранском кризисе объективно отвлекает их от украинского вопроса. Логично предположить, что полноценное возвращение Вашингтона к проблематике Украины возможно после урегулирования ситуации вокруг Ирана.
Пока же сохраняется неопределённость относительно сроков и перспектив разрешения этих сложных международных процессов. Именно с этим я могу связать перенос встречи делегаций России и Украины с 1 февраля на середину текущей недели.
Высокие цены на нефть и ожидания прогресса в переговорах по Украине могут поддержать рынок и не дать ему уйти в глубокую коррекцию. Также на этой неделе стартует сезон годовых отчётов компаний. Вскоре станет ясно, каково финансовое положение основных заёмщиков биржи и удаётся ли «растущим» компаниям выполнять свои ранее озвученные прогнозы.
📍 Из корпоративных новостей:
РусГидро #HYDR в 2025 году увеличила выработку электроэнергии на 0,6% г/г.
Соллерс #SVAV продажи автомобилей за 2025 год снизились на 22% г/г до 10297 шт.
• Лидеры: ТГК-1 #TGKA (+11,6%), ТГК-14 #TGKN (+4%), Аренадата #DATA (+1,3%), ДОМ РФ #DOMRF (+0,76%).
• Аутсайдеры: ЮГК #UGLD (-8,54%), Селигдар #SELG (-7,65%), Русал #RUAL (-4,7%), Эн+ #ENPG (-4,53%).
02.02.2026 - понедельник
• #ASTR Астра - опубликует операционные результаты за 2025 год
• #MSNG Мосэнерго - последний день с дивидендом 0,226063736 руб./акцию.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
🔌 Почему акции Мосэнерго больше не привлекательны для инвестиций ⁉️
💭 Разберём, почему акции Мосэнерго утратили привлекательность для инвесторов...
💰 Финансовая часть
⚡ Положительным моментом для компании стало повышение тарифов на газ с 1 июля, что привело к росту цен на электроэнергию и благоприятно отразилось на финансовых результатах за 2025 год.
❌ Акции потеряли привлекательность из-за прекращения публикации полной финансовой отчетности начиная с конца 2022 года, что делает оценку текущего состояния компании затруднительной. И как сказалось повышение тарифов на финансовых результатах неизвестно.
✔️ Операционная часть (2025 год)
📊 Электростанции произвели 64,77 млрд киловатт-часов электричества, что представляет собой снижение на 2% относительно соответствующего периода 2024 года (66,10 млрд кВт·ч). Причина уменьшения объема производства заключается в уменьшении потребности в электроэнергии среди потребителей в рассматриваемый временной отрезок, а также наличии лишнего дня в високосном 2024 году.
🔆 Отпуск тепла от теплоэлектроцентралей, районных и квартальных котельных компании Мосэнерго составил 78,79 миллиона гигакалорий, что является падением на 5,6% по сравнению с предыдущими показателями (83,43 млн Гкал). Уменьшение объемов передачи тепловой энергии объясняется повышением средней температуры наружного воздуха.
💸 Дивиденды
🤔 Ограниченная прозрачность корпоративной политики и низкая предсказуемость будущих платежей существенно снижают положительное влияние самих дивидендов.
📌 Итог
❗ Инвесторы лишены возможности получить объективную картину финансового положения предприятия, вследствие чего возникают серьёзные сомнения относительно реальной деятельности компании.
⚡ Электроэнергетика является важным инфраструктурным сектором экономики, и даже незначительные изменения объемов производства не оказывают значительного влияния на общую ситуацию. Компания представляет собой зрелый бизнес, демонстрирующий высокую стабильность функционирования. Тем не менее, перспективы существенного увеличения прибыли и иных ключевых финансовых показателей являются весьма ограниченными. Рост активов и доходов происходит преимущественно естественным образом, через органическое развитие и поддержание текущей инфраструктуры. Значительных прорывов или масштабных инвестиционных проектов ожидать не приходится.
🎯 ИнвестВзгляд: Инвестирование в компанию, чья финансовая прозрачность оставляет желать лучшего, сопряжено с высокими рисками. Реальные экономические проблемы серьёзно влияют на принятие взвешенных инвестиционных решений — в том числе и предсказуемость дивидендов. Идеи здесь нет.
📊 Фундаментальный анализ: 🟰 Держать - стабильность компании заключается в работе в защитном секторе, но говорить о потенциале, когда результаты в финансовой части скрыты, невозможно.
💣 Риски: ⛈️ Высокие - ограниченный естественный потенциал и отсутствие полной отчетности создают лишь лишние вопросы.
💯 Ответ на поставленный вопрос: Акции стали непривлекательными для инвестиций из-за прекращения публикации полной финансовой отчетности, но Мосэнерго снова привлечёт инвесторов, когда обеспечит прозрачность своей деятельности.
А вы готовы инвестировать в компанию, которая не предоставляет результатов своей деятельности ❓
$MSNG #MSNG #Мосэнерго #электроэнергетика #инвестиции #акции #дивиденды #Бизнес #Аналитика #идея #прогноз