Поиск
Совкомбанк удвоил прибыль, Газпром привлек 50 млрд ₽ облигациями
1️⃣ Чистая прибыль Совкомбанка $SVCB по МСФО за 9 месяцев 2026 года выросла вдвое год к году, до 71,9 млрд ₽, а за III квартал — на 49%, до 26,6 млрд ₽.
Рентабельность капитала за январь-сентябрь составила 21,9% против 12,2% годом ранее, а чистая процентная маржа выросла на 2,6 п.п., до 7,5%.
Операционные расходы выросли на 5%, до 120 млрд ₽, а кредитный портфель банка сократился на 1,3%, до 3,16 трлн ₽.
Рост прибыли вдвое при сокращении кредитного портфеля показывает, что Совкомбанк наращивает доходность на существующих активах, а не за счет расширения бизнеса.
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER на Дне инвестора представил стратегию до 2029 года и сохранил дивидендную политику — выплаты на уровне 50% чистой прибыли по МСФО.
Герман Греф сообщил, что за 3 года банк выплатил акционерам 2,4 трлн ₽ дивидендами — столько же, сколько за предыдущие 20 лет, а целевая рентабельность капитала на 2027-2029 годы составит не менее 21% годовых.
Банк также откажется от непрофильных направлений без прибыли и до конца 2026 года передаст маркетплейсам убыточные склады.
Сохранение дивидендной формулы при отказе от убыточных направлений показывает, что Сбербанк жертвует масштабом экосистемы ради доходности акционеров.
Самолет не исполнил выкуп облигаций из-за сбоя банка, акции падают на 12% · Мегановости
1️⃣ Совет директоров Т-Технологий $T рекомендовал дивиденды за 9 месяцев 2026 года — 4,8 ₽ на акцию, доходность 1,77%.
Чистая прибыль по МСФО за этот период выросла на 15%, до 137,9 млрд ₽, а за III квартал — на 58%, до 63,4 млрд ₽, рентабельность капитала составила 29,1% за 9 месяцев и 32,3% за III квартал.
Акционеры утвердят выплату 3 декабря, последний день покупки акций для попадания в реестр — 11 декабря, а предыдущая выплата за II квартал составляла 4,7 ₽ на акцию.
Рост чистой прибыли на 58% за квартал при дивиденде почти вдвое меньше за полугодие показывает, что Т-Технологии наращивают прибыль быстрее, чем увеличивают выплаты акционерам.
🛢 #LKOH — Лукойл: +45% от августовского дна и дивиденд 535 ₽ впереди. Догонять или ждать?
Коллеги, разбираю Лукойл после отчёта МСФО за первое полугодие и рекомендации дивидендов за 9 месяцев.
📌 Цена: 5 964 ₽ (10.11, Мосбиржа)
📌 Капитализация: ≈ 4,13 трлн ₽
📌 За год: от 3 952 ₽ (17.07) до 6 380 ₽ (28.10)
📊 Мультипликаторы (LTM):
• P/E — 9,5 (раздут слабым вторым полугодием 2025)
• EV/EBITDA — 2,9
• P/BV — 1,17
• Доходность FCF — 19,6%
• Чистый долг — минус 379 млрд ₽ (денег больше, чем долга)
✅ Что нравится:
• Сильное первое полугодие 2026: чистая прибыль акционеров 430,9 млрд ₽ (×1,5 г/г), EBITDA 815,3 млрд ₽ (+34%), выручка 2,06 трлн ₽ (+8%).
• Деньги, а не только бумажная прибыль: свободный денежный поток за 12 месяцев — 812 млрд ₽.
• Капзатраты в полугодии снизились до 239 млрд ₽ против 387 млрд ₽ годом ранее — больше остаётся на дивиденды.
• Подушка на балансе: кэш 698 млрд ₽ при долге 319 млрд ₽.
❌ Что не нравится:
• Зарубежный бизнес потерян: после санкций США в октябре 2025 компания списала LUKOIL International на 1,67 трлн ₽, итог 2025 года по МСФО — убыток 1,06 трлн ₽. Судьба продажи зависит от решения Минфина США, а деньги, по оценке самой компании, с высокой вероятностью попадут на спецсчёт.
• Переработка снижается: 18,8 млн т в первом полугодии против 20,7 млн т годом ранее.
• Результат сильно зависит от цен на нефть и крэк-спредов — это не «защитная» история.
💰 Дивиденды:
Совет директоров рекомендовал 535 ₽ за 9 месяцев 2026 — 9,0% к текущей цене. Последний день покупки под дивиденд — 8 декабря (отсечка 9 декабря), собрание акционеров голосует до 20 ноября. За весь 2025 год заплатили 675 ₽ (397 + 278 ₽). Политика — от скорректированного свободного денежного потока.
📈 Технически: с минимума 24.08 (4 101 ₽) цена выросла до 6 380 ₽ (28.10), теперь откатывается. Ближняя поддержка — 5 840–5 940 ₽ (23,6% коррекции роста и минимумы 12.10 и 05.11). Следующая — 5 510–5 520 ₽ (38,2% коррекции и минимум дня рекомендации дивидендов 09.10). Сопротивление — 6 380 ₽.
🧾 Мой итог:
Бизнес внутри страны зарабатывает много, баланс без долга, дивиденд почти 9% уже объявлен. Минус — потерянный зарубежный периметр и зависимость от нефти. Для себя не гонюсь за ценой у максимумов: рассматриваю набор частями от 5 840–5 940 и 5 510–5 520 ₽, а если поддержки не удержатся — жду. И помню про дивгэп после 9 декабря.
Хотите бесплатный разбор своего портфеля или доступ в VIP — пишите в личку @imafinance.
Мой Telegram-канал: https://t.me/+6Pm9gMeSnPgxZWYy
📘 Как я строю систему отбора и входа — в моей книге «Системный трейдинг»: https://ridero.ru/books/sistemnyi_treiding_psikhologiya_analiz_i_iskusstvennyi_intellekt_1/
Не является индивидуальной инвестиционной рекомендацией.
#LKOH #акции #инвестиции #дивиденды #нефть
Набиуллина о ставке и разморозке активов, обвал сети АЗС ЕвроТранса и рост индекса МосБиржи
1️⃣ Глава Банка России Эльвира Набиуллина в Госдуме заявила, что регулятору нельзя торопиться со снижением ключевой ставки, иначе вырастут процентные ставки в экономике и цены, а бизнес столкнется с новыми трудностями.
По ее словам, признаков переохлаждения экономики сейчас нет — безработица не растет, реальные доходы не падают, а инфляция не опускается ниже цели, ключевая ставка остается на уровне 14% после решения совета директоров 23 октября.
Набиуллина добавила, что восстановление мощностей НПЗ и ЦОДов, пострадавших от атак, со временем откроет пространство для снижения ставки, а Банк России продолжает возвращать российским инвесторам значительную часть активов, замороженных в Европе, в том числе через замещающие облигации.
Осторожная риторика о ставке на фоне параллельного прогресса по разморозке активов показывает, что ЦБ разделяет сроки смягчения денежно-кредитной политики и восстановления доступа к иностранным активам.
1️⃣ Т-Технологии $T подали в ЦБ добровольное предложение о покупке до 100% акций ЦИАН $CNRU по 993,05 ₽ за акцию — премия 29,3% к цене закрытия 5 ноября.
Выкупить готовы минимум 50% акций, сделку планируют закрыть в I квартале 2027 года, а акции ЦИАН в ответ подскочили на 21,3%, до 932 ₽.
ЦИАН уточнил, что официального предложения еще не получал и решений не принимал, а президент Т-Технологий Станислав Близнюк пообещал сохранить бренд и команду компании.
Пока сделка остается предложением без подписанных документов, но премия в 29,3% и обещание сохранить бренд ЦИАН говорят о том, что Т-Технологии настроены серьезно на консолидацию площадок недвижимости.
VK взлетел на 27% за день, кредиторы Самолета согласовали план оздоровления
1️⃣ Акции VK $VKCO выросли на Мосбирже 5 ноября на 27,3%, до 258,35 ₽ — максимума с 28 апреля.
Утром биржа останавливала торги дискретным аукционом после скачка более чем на 20%, а к середине дня рост составил 21,91%, до 240,9 ₽.
С конца октября акции VK подорожали почти вдвое на фоне раскрытых данных о выручке мессенджера Max и собственной выручки VK за 9 месяцев — 128 млрд ₽.
Повторные дискретные аукционы по одной бумаге несколько дней подряд показывают, что рынок переоценивает перспективы Max быстрее, чем компания успевает подтвердить их отчетностью.
ЛУКОЙЛ: сделка на 22 млрд$ по замороженным активам, индекс МосБиржи ушел ниже 2450 перед праздником
1️⃣ По данным Reuters, консорциум во главе с американским миллиардером Тоддом Боли готовится обменять замороженные бумаги ЛУКОЙЛа $LKOH на его зарубежные активы — месторождения, НПЗ и АЗС в Европе, на Ближнем Востоке и в Африке.
Сделка оценивается в 22 млрд$ и может закрыться в течение нескольких недель, бумаги у западных фондов банк в интересах консорциума выкупил по цене около 30 центов на доллар.
В декабре 2025 года Минфин США уже отклонял похожее предложение другой группы инвесторов, а нынешний консорциум согласился держать акции в эскроу.
Готовность Минфина США пропустить именно эту структуру сделки показывает, что обход старых ограничений теперь зависит не от суммы, а от состава покупателей и эскроу-гарантий.
🏦 #SBER — Сбербанк: банк с P/E 3,4 и ROE 23%. Дёшево или справедливо?
Коллеги, разбираю Сбер по свежему отчёту МСФО за 9 месяцев (опубликован 28.10).
📌 Цена: 291,4 ₽ (03.11, Мосбиржа)
📌 Капитализация: ≈ 6,6 трлн ₽ (обычка + префы)
📌 За год: от 245 ₽ (20.07, после дивотсечки) до 328 ₽ (23.04)
📊 Мультипликаторы (LTM):
• P/E — 3,4
• P/B — 0,73
• ROE — 23,5%
• Чистая процентная маржа — 6,5%
✅ Что нравится:
• Прибыль растёт: 9 мес. 2026 — 1 531 млрд ₽ против 1 308 млрд ₽ годом ранее (+17%). Q3 — 511 млрд ₽ (+14% г/г).
• Стабильный ROE 23–24% каждый квартал при капитале 9 трлн ₽.
• Маржа расширяется: ЧПМ 6,65% в Q3 против 6,20% год назад.
• Стоимость риска снизилась до 1,07% (LTM) с 1,3% по итогам 2025.
• Прозрачная дивполитика — 50% прибыли МСФО.
❌ Что не нравится:
• Просрочка растёт: NPL 5,3% против 2,9% в 2021 и 4,8% год назад. Качество кредитов — главный риск.
• Достаточность основного капитала 13,2% — без большого запаса для выплат сверх 50%.
• Сбер — «индекс в одной акции»: на падениях рынка его продают первым (02.11 — минус 1,8% за день).
💰 Дивиденды:
За 2025 год выплачено 37,64 ₽ на акцию (50% прибыли) — 12,9% к текущей цене. Если payout останется 50%, а прибыль за 2026 будет на уровне LTM (89,4 ₽ на акцию), дивиденд — порядка 44–45 ₽. Это моя арифметика, а не прогноз компании.
📈 Технически: после июльского минимума цена отыгралась почти на 20%, сейчас 291 ₽ — под сопротивлением 300–301 ₽ (максимум конца октября). Ближняя поддержка — 288–290 ₽ (пробитые максимумы августа–сентября), следующая — 271–275 ₽ (минимумы начала октября).
🧾 Мой итог:
Бизнес растёт, мультипликаторы низкие, дивиденд двузначный. Главное, за чем слежу, — просрочка и стоимость риска в следующих отчётах. Для себя рассматриваю набор позиции частями от поддержек 288–290 и 271–275 ₽, а не погоню за ценой под сопротивлением.
Хотите бесплатный разбор своего портфеля или доступ в VIP — пишите в личку @imafinance.
Мой Telegram-канал: https://t.me/+6Pm9gMeSnPgxZWYy
Бесплатные чек-листы трейдера — в моём Telegram-боте: https://t.me/OracleTradingProBot?start=link_fY55tg6jOi
Не является индивидуальной инвестиционной рекомендацией.
#SBER #SBERP #акции #инвестиции #дивиденды

ВТБ урежет дивиденды до 25% прибыли на 2027-2029 годы вместо привычных 50% · Мегановости
1️⃣ Первый зампред правления ВТБ $VTBR Дмитрий Пьянов заявил, что банк вряд ли вернется к выплате 50% прибыли на дивиденды в начале новой стратегии на 2027-2029 годы.
По его словам, наиболее вероятный коэффициент выплат — около 25%, а причина в надбавках к капиталу: банку нужно копить капитал весь 2027 год для буферов, которые вступают в силу в 2028 году.
По МСФО банк заработал в III квартале 182,3 млрд ₽ прибыли, в 1,8 раза больше год к году, а за 9 месяцев — 407,5 млрд ₽, на 7% больше и выше консенсус-прогноза 380,8 млрд ₽.
Снижение ориентира по дивидендам при растущей прибыли показывает, что регуляторные требования к капиталу теперь весят больше, чем щедрость к акционерам.
⭐️ «Озон Фармацевтика» - бронзовый призёр Гран-при конкурса годовых отчётов Московской биржи!
Второй год подряд годовые отчёты «Озон Фармацевтика» входят в число лучших на конкурсе Московской биржи. В 2025 году компания стала призёром в номинации «Выбор розничных инвесторов», а в 2026 году заняла третье место в одной из основных номинаций Гран-при, подтвердив высокий уровень корпоративного раскрытия.
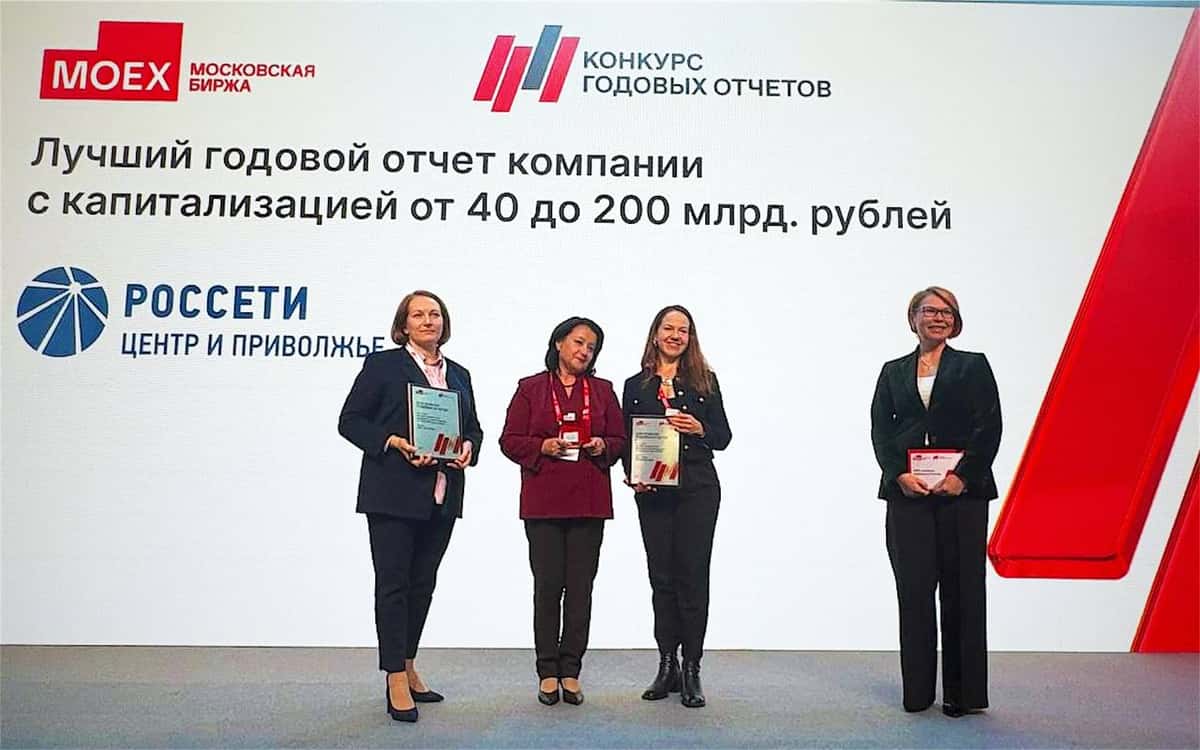
Годовой отчёт «Озон Фармацевтика» за 2025 год «Формула доверия» занял 🥉 3-е место в номинации Гран-при «Лучший годовой отчёт компании с капитализацией от 40 до 200 млрд рублей».
В этом году компания вошла в шорт-листы сразу четырёх номинаций:
🔹Лучшее представление компании и стратегии
🔹Лучший годовой отчёт нового эмитента на рынке капитала за последние 3 года
🔹Выбор розничного инвестора
🔹Лучший годовой отчёт компании с капитализацией от 40 до 200 млрд рублей - призер 🥉
📢Мария Рыбина, заместитель директора по связям с инвесторами:
«Годовой отчёт для нас — возможность последовательно формировать понимание нашего бизнеса и доверие к нему.
Фармацевтика остаётся сложной для понимания отраслью, и мы видим свою задачу в том, чтобы делать её более понятной и прозрачной для инвесторов. Признание на уровне Гран-при особенно ценно для нас: оно показывает, что выбранный подход к раскрытию информации находит отклик у профессионального сообщества.
Мы продолжим развивать эту работу и повышать качество диалога с рынком»
Конкурс годовых отчётов Московской биржи ежегодно объединяет ведущих российских эмитентов и экспертов рынка капитала, формируя ориентиры качественного корпоративного раскрытия.
Оценка конкурсных работ проводится в два этапа - экспертной группой и профессиональным жюри.
Благодарим Московскую биржу, экспертное сообщество и наших инвесторов за внимание к нашей работе! Поздравляем всех победителей и призёров конкурса!💙
🔗🔗🔗
📢 ВКонтакте
📢 Telegram
📢 Макс
📢 Т‑Пульс
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX по МСФО за 9 месяцев 2026 года увеличил чистую прибыль на 46%, до 128 млрд ₽, выручка выросла на 16%, до 1,17 трлн ₽, а штат сократился на 5%, до 90,6 тыс человек.
В III квартале рост выручки замедлился до 12%, до 411 млрд ₽.
Компания отозвала прогнозы по выручке и EBITDA на 2026 год из-за атак дронов на дата-центры в октябре, хотя доступ к сервисам уже восстановлен.
Отзыв годового прогноза при уже восстановленных сервисах показывает, что компания оценивает ущерб от атак как более долгосрочный, чем просто временный сбой.
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER по МСФО за 9 месяцев 2026 года увеличил чистую прибыль на 17%, до 1,53 трлн ₽, рентабельность капитала составила 24%.
Чистые процентные доходы выросли на 23%, до 3,16 трлн ₽, а корпоративный кредитный портфель — на 9,6% с начала года, до 34,2 трлн ₽.
Финдиректор Тарас Скворцов сообщил, что набсовет рассмотрит новую дивидендную политику на 2027-2029 годы 10 ноября, а банк намерен сохранить выплаты на уровне около 50% чистой прибыли.
Рост прибыли при сохранении ориентира на 50% выплат удерживает дивидендную доходность Сбербанка привлекательной даже на фоне высокой ставки.
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER 27 октября открыл сбор заявок на седьмой выпуск секьюритизированных облигаций "СФО СБ Секьюритизация 7" под портфель потребкредитов.
Транши АР1 и АР2 на 13 млрд ₽ ориентированы на доходность 15,99-16,59% годовых, транш АС до 62 млрд ₽ — на 17,15%, а младший транш, 20% объема, банк выкупит сам.
С учетом младшего транша выпуск может достичь 94 млрд ₽ — рекорда для Сбербанка в этом году, размещение запланировано на 11 ноября.
Рекордный для банка объем выпуска при растущем рынке секьюритизации показывает, что Сбербанк наращивает фондирование потребкредитов через облигации, а не только за счет депозитов.
Налоговая требует обанкротить АЗС "Трасса" ЕвроТранса — убыток сети превысил 5 млрд ₽ · Мегановости
1️⃣ ФНС по Саратовской области подала в Арбитражный суд Московской области заявление о банкротстве ООО "Трасса ГСМ", оператора сети АЗС "Трасса", которую контролирует ЕвроТранс $EUTR
Сеть управляет 57 заправочными комплексами, парком бензовозов и нефтебазой и занимает второе место по продажам среди независимых операторов АЗС Москвы и области.
Выручка "Трасса ГСМ" в I полугодии 2026 года упала на 28,5%, до 76,6 млрд ₽, чистый убыток составил 5,7 млрд ₽.
Банкротство ключевого актива ЕвроТранса создает риск потери контроля над сетью, которая формирует основную часть выручки компании.
Газпромбанк разморозил стройку "Самолета" на 855 тыс кв м после изъятия Генпрокуратурой · Мегановост
1️⃣ Глава НОВАТЭКа $NVTK Леонид Михельсон на форуме в Стамбуле заявил, что глобального перепроизводства СПГ не бывает: ограничение судоходства в Ормузском проливе уже вывело с рынка около 9% объемов СПГ.
TotalEnergies, владеющая 20% в "Ямал СПГ", с 2027 года намерена направлять продукцию на рынки вне ЕС, пользуясь разрешением 21 пакета санкций на исполнение уже заключенных контрактов.
Михельсон не исключил, что Европа еще может пересмотреть запрет на импорт российского СПГ, вступающий в силу с 1 января 2027 года.
Прогноз главы крупнейшего в России производителя СПГ о дефиците, а не профиците, подкрепляет аргументы компании в пользу сохранения высоких цен на годы вперед.
🏤 Мегановости 🗞 👉📰
1️⃣ Минфин США продлил до 21 ноября лицензию OFAC на переговоры о продаже зарубежных активов Лукойла $LKOH , оцененных в 20 млрд$ — сделка с инвесткомпанией Carlyle, согласованная в январе, не получила одобрения и была расторгнута.
По данным Financial Times, в новой конфигурации сделки участвует финансист Тодд Боули при поддержке правительства США и инвесторов из ОАЭ и Катара, а структура DFC может получить около 15%.
Пресс-секретарь президента РФ Дмитрий Песков заявил, что лицензию можно продлить "без какого-либо труда", но назвал сделку коммерческой и закрытой для публичного обсуждения.
Повторные продления лицензии без завершенной сделки показывают, что стороны пока не нашли устраивающую всех конфигурацию покупателя.
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX восстановил доступ к основным инструментам рекламной платформы "Директ" и большинство функций "Яндекс 360" после атак дронов 8-11 октября на дата-центры в Рязанской, Калужской и Владимирской областях.
В "Директе" снова работают создание и редактирование кампаний, регистрация аккаунтов и работа с "Библиотекой", а в "Яндекс 360" восстановлены синхронизация "Диска", отправка писем с вложениями более 1 МБ и "Календарь".
Ранее компания уже вернула такси, доставку и каршеринг, но часть ограничений в "Директе" пока сохраняется.
Поэтапное возвращение сервисов почти две недели после атак показывает, что инфраструктура восстанавливается медленнее, чем операционные функции.