Поиск
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER в январе-сентябре 2026 года увеличил чистую прибыль по РСБУ на 18,2% год к году, до 1,501 трлн ₽.
В сентябре прибыль составила 168,5 млрд ₽, на 12,1% больше год к году, а рентабельность капитала с начала года снизилась до 23,03% против 23,4% месяцем ранее.
Чистый процентный доход за девять месяцев вырос на 24,1%, до 2,768 трлн ₽, при росте операционных расходов на 14,6%, до 915,2 млрд ₽.
Средства физических лиц с начала года выросли на 4,6%, до 34,7 трлн ₽, юридических лиц — на 13,4%, до 14,2 трлн ₽.
Рост прибыли на фоне замедления рентабельности капитала показывает, что банк компенсирует удорожание бизнеса за счет масштаба, а не маржи.
История одного Инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок
Собственно, вчерашняя история - прекрасная иллюстрация рынка: сначала происходит неожиданное событие, цена резко меняется, а потом все начинают искать человека, который "наверняка всё знал заранее".
Возвращаясь к сэру Джону Темплтону и его высказыванию про бычий рынок - в США сейчас стадия оптимизма, хотя отдельные признаки эйфории уже хорошо видны вокруг AI и связанных с ним IPO.
А российский рынок находится почти в зеркальной ситуации. Обнаружить у нас эйфорию вокруг IPO сейчас довольно трудно 😎 Ключевая ставка 14%, деньги дорогие, а инвестор тем временем может получить двузначную доходность в инструментах с более понятным риском. Компания, которая сегодня приходит за акционерным капиталом, должна ответить инвестору: зачем мне брать риск вашего бизнеса?
Эпоха дешёвых денег позволяла продавать инвестору красивую историю. Эпоха дорогих денег заставляет продавать экономику бизнеса: денежный поток, рентабельность, долговую нагрузку, корпоративное управление и понятный ответ на вопрос, зачем компании вообще понадобились деньги инвесторов.
Сейчас я особенно внимательно смотрю на компании реального сектора, которые воспринимают рынок капитала не как красивый финальный аккорд под названием "IPO", а как нормальную последовательную свою историю - банковский кредит, облигации, pre-IPO, а затем уже публичный рынок.
Мы привыкли считать, что хороший рынок капитала - это когда акции растут, а IPO выходят каждую неделю, но все выглядит иначе, чем на самом деле… Хороший рынок капитала начинается тогда, когда компания вынуждена доказать инвестору, что его деньги действительно стоят дорого и высокая ставка заставляет российский рынок пройти этот экзамен.
Ну, а когда деньги снова станут дешевле, мы увидим, кто всё это время действительно готовился к рынку капитала, а кто просто сидел и ждал возвращения дешёвых денег 😎
P. S. На фото я примерно 25 лет назад... Трейдинг-деск, старые мониторы, телефон в руке. Рынок с тех пор изменился меньше, чем кажется 😎
#Мобиус
@pro100IPO
ЛУКОЙЛ теряет Carlyle как покупателя зарубежных активов — вместо нее заходят США с долей 15% · Меган
1️⃣ В ночь на 8 октября дрон атаковал дата-центр Яндекса $YDEX в Сасово, на объекте начался пожар и компания полностью остановила его работу.
Часть сервисов могла быть недоступна пользователям, а Yandex Cloud сообщил о перебоях с электропитанием в зоне ru-central1-b.
Акции Яндекса подешевели на 3,4% и стали худшими в индексе МосБиржи 8 октября.
Атака на дата-центр показывает, что для IT-компаний инфраструктурные риски становятся не менее значимым фактором для котировок, чем финансовые результаты.
История одного инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок
Рынок не падает, когда все в слезах и соплях, и редко падает именно от того, чего все боятся. Последние дни мы здесь зачем-то спорили про мировой долг в $365 трлн, растущие доходности облигаций и приближающийся финансовый капец 😎 Посты набирали тысячи просмотров, но не забывайте, что рынками двигает не то, что плохо, а то, что оказалось неожиданным.
Фондовый рынок - вообще не рынок событий, а рынок ожиданий. И вот когда реальность неожиданно расходится с ожиданиями, тут всё весёлое и начинается. Да, “веселуха” - это дословный перевод слова волатильность! 😎
Если огромный государственный долг обсуждают политики, экономисты, инвесторы и мой Facebook, то сам факт его существования уже сложно назвать сюрпризом. Это, конечно, не означает, что долг безопасен. Как я писал несколько дней назад, меня гораздо больше интересует не его абсолютная цифра, а стоимость обслуживания относительно доходов государства и экономики. Если эта пропорция быстро ухудшается - вот тут обычно и начинается веселуха.
Между "все знают, что проблема существует" и "завтра из-за неё случится кризис" как говорил мой трейдер, две большие разницы... или четыре маленьких 🤣😎
Сэр Джон Темплтон когда-то прекрасно описал цикл: бычий рынок рождается на пессимизме, растёт на скептицизме, созревает на оптимизме и умирает в эйфории.
Фонды Templeton, кстати, когда-то были очень крупными инвесторами в России и нашими любимыми клиентами, а Марк Мобиус, управляющий фондом TREEF, часто звонил нам на трейдинг деск... и владел крупными пакетами Лукойла и Сбербанка. И еще про неожиданности - у меня есть любимая история из собственной практики.
Когда-то один мой небольшой клиент, которому я помогал формировать портфель, долго мучился с выбором бумаг, а потом сказал: "Всё, надоело. Покупаем на все деньги "Лукойл"." Ну, хорошо, купили. И практически в этот же момент приходит новость, что Марк Мобиус входит в совет директоров "Лукойла". Акция улетает вверх, а мои трейдеры не успевают перекрыть позицию, остаются в шорте и получают приличного такого лося 🤦♂️
Меня тут же прижимают на трейдинг-деске: "Твой клиент инсайдер! Звони ему прямо сейчас, при нас". Я звоню. На том конце - небольшой, скажем так, очень южный банк, довольно далёкий от тонкостей мирового фондового рынка. Трейдеры спрашивают: "Вы знаете, что Марк Мобиус вошёл в совет директоров "Лукойла"?" Клиент после паузы совершенно искренне: "А кто это?" На этом расследование инсайдерской торговли закончилось 😎
На этом сегодня все, продолжение истории - завтра, приходите читать!
#Мобиус
@pro100IPO
Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости
1️⃣ Арбитражный суд Дальнего Востока обязал Rio Tinto выплатить Русалу $RUAL 1,278 млрд$ и передать ему 66% в Oyu Tolgoi LLC — операторе четвертого по величине медного месторождения в мире, расположенного в Монголии.
Спор тянется с 2022 года: после введения австралийских санкций Rio Tinto лишила Русал прав на переработку сырья в совместном предприятии Queensland Alumina, где Rio Tinto владела 80%, а Русал — 20%, а иск в австралийских судах Русал проиграл и в апреле 2025 года подал его в российский арбитраж.
Актив Oyu Tolgoi оценивается в 18 млрд$, ожидаемая годовая добыча меди на нем — около 500 тыс. тонн в 2028-2036 годах.
Rio Tinto заявила, что обжалует решение, настаивая на соответствии своих действий международным санкционным режимам.
Российский суд впервые превратил санкционный спор в реальную долю действующего зарубежного актива вместо денежной компенсации, и теперь ключевой вопрос — признают ли это решение Монголия и другие юрисдикции.
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России 18 сентября предложил новые нормативы Н31 и Н32, ограничивающие вложения банков и банковских групп в криптовалюту 1% от капитала.
Правила касаются и собственных позиций банков, и клиентских, где банк несет санкционные риски, а коэффициент риска для расчета достаточности капитала установлен на уровне 1250%.
Сбербанк $SBER , ВТБ $VTBR и Т-Технологии $T уже объявили о планах развития криптоинфраструктуры к декабрю, а россияне на конец I квартала 2026 года держали на биржах около 720 млрд ₽ в криптовалюте.
Высокий коэффициент риска делает операции с криптовалютой дорогими по капиталу даже в рамках разрешенного лимита, поэтому банки сместят фокус на брокерские продукты вместо собственных позиций.
Евротранс скатился в 3 эшелон — ЦБ проверяет его дефолт на инсайд и манипуляции · Мегановости
1️⃣ Банк России проверяет дефолт Евротранса $EUTR по облигациям на признаки манипулирования рынком и инсайда, заявил зампред регулятора Михаил Мамута.
Трудности с выплатами купонов начались в марте, через полгода компания допустила фактический дефолт по всем выпускам долговых бумаг.
С 18 сентября Мосбиржа переводит акции Евротранса с первого на третий уровень листинга и включает их в сектор повышенного инвестиционного риска.
Параллельные шаги регулятора и биржи показывают, что история Евротранса из корпоративного дефолта перерастает в разбирательство о добросовестности всего выпуска.
Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?
Инвестиционная стратегия — это персональный набор правил, определяющий, что, когда и с какой целью покупать или продавать. Её отсутствие ведёт к двум крайностям: азартной торговле или бездумному следованию за другими. В обоих случаях инвестор эмоционально реагирует на каждое колебание цены, что делает процесс нервным и неэффективным.
Первый и самый важный этап — честно ответить себе на несколько вопросов:
• Какую задачу должны решить инвестиции?
• Каков мой временной горизонт?
• Какой уровень риска я готов принять?
Это требует вдумчивого анализа: придётся спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность. Цели у всех разные: первоначальный взнос по ипотеке, пенсионный капитал, образование детей. Именно от них зависит срок инвестирования.
Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию. Этот пост поможет заложить фундамент для принятия обдуманных решений.
Стратегия «Купить и держать»
Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.
Мой личный выбор: Сбер #SBER Лукойл #LKOH Икс 5 #X5 Московская биржа #MOEX Новатэк #NVTK
Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.
Стратегия «Торговля на основе технического анализа»
Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.
Стратегия «Дивидендная»
Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды.
• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды.
Стратегия «Облигационная»
Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку.
Корпоративные выпуски с наибольшей долей в моем портфеле:
• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) ВВВ+
• Борец Капитал 1Р-07 $RU000A10FC96 (18,84%) А-
• Софтлайн 002Р-02 $RU000A10EA08 (18,43%) А-
• Балтийский лизинг БО-П22 $RU000A10DUQ6 (31,34%) АА-
Стратегия «Торговля на основе новостей»
Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями.
Стратегия «Индексный фонд»
Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка.
Фонды, в которых увеличиваю позицию при общей коррекции на рынке акций: $TMOS, $TITR и $TLCB
Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Лукойл. Отчет за 1 пол 2026 по МСФО
Тикер: #LKOH
Текущая цена: 5468
Капитализация: 3.79 трлн
Сектор: Нефтегаз
Сайт: https://lukoil.ru/InvestorAndShareholderCenter
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 0.98
▫️ P/S - 0.97
▫️ ROE - убыток LTM
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 2.68
▫️ Акт/Обяз - 3.33
Что нравится:
▫️ рост выручки на 8% г/г (1.91 → 2.06 трлн);
▫️ FCF увеличился на 69.5% г/г (324.9 → 550.9 млрд);
▫️ чистая денежная позиция увеличилась на 51.8% п/п (225.8 → 342.7 млрд);
▫️ нетто фин доход вырос в 5.7 раза п/п (3.7 → 21.3 млрд);
▫️ чистая прибыль увеличилась на 52.5% г/г (288.6 → 440.1 млрд);
▫️ очень хорошее соотношение активов к обязательствам.
Что не нравится:
▫️
Дивиденды:
Выплаты дважды в год в размере не менее 100% FCF по МСФО, скор. на уплаченные проценты, погашение обязательств по аренде и расходы на выкуп акций.
По данным сайта Доход выплата за 9 мес 2026 года может составить 557 руб (ДД 10.19% от текущей цены).
Мой итог:
Операционных данных пока нет.
В разборе за 2025 год была "прикидка" по выручке за 1 пол 2025, исходя из пропорций выручки за 2024 год. Расчет давал 1847.7 млрд. В принципе получилось достаточно близко.
Общий рост выручки обусловлен увеличением цен на нефть и нефтепродукты, также помогли выплаты по топливному демпферу (общая сумма выплат нефтяникам выросла на 11.2% г/г, 544.7 → 605.5 млрд). Разбивку по выручке Лукойл, к сожалению, не показывает начиная с отчета за 2023 год. В 2020 и 2021 годах переработка, торговля и сбыт занимали львиную долю выручки (97%).
Чистая прибыль увеличилась значительно сильнее выручки за счет улучшения операционной рентабельности с 12.8 до 29.7%, уменьшения убытка по курсовым разницам (-69.2 → -18.9 млрд) и снижения эф. ставки налога на прибыль (24.3% vs 50% в 1 пол 2025). Но при этом в 1 пол 2025 была дополнительная прибыль от прекращенной деятельности в 198.3 млрд, которая уже отсутствует в отчетном полугодии. Если сравнивать прибыль от продолжающейся деятельности, то получается совсем разгром в пользу 1 пол 2026 (+387.3% г/г, 90.3 → 440.1 млрд).
FCF заметно вырос на фоне разнонаправленного движения OCF (+11% г/г, 711.6 → 790 млрд) и Capex (-38.1% г/г, 386.6 → 239,1 млрд).
Чистая денежная позиция продолжила увеличиваться, хотя до значений конца 2024 еще очень далеко (там было больше 1 трлн).
С продажей зарубежных активов ясности пока и не наступило. OFAC регулярно продлевает лицензию для их продажи. Срок завершения текущей лицензии - 19 сентября. Судя по всему она будет продлена еще на какой-то срок. По данным Reuters зарубежные активы Лукойла оцениваются в 22 млрд $.
Но даже если продажа произойдет, то есть пару "но":
▫️ вряд ли продажа пройдет без дисконта;
▫️ по предложенной США схеме средства от продажи должны поступить на заблокированные счета, то есть непонятно когда компания получит к ним доступ.
Для 2 полугодия есть как положительные моменты, так и отрицательные. Конфликт на Ближнем Востоке не прекращается, и это поддерживает цены на нефть и нефтепродукты. Как минимум в 3 квартале выплаты по топливному демпферу будут высокими. Также рубль с мая постепенно слабеет. С другой стороны, НПЗ и инфраструктура Лукойла регулярно подвергаются атакам, что приводит к потерям и приостановкам работы заводов на неопределенный срок. С начала июля были несколько раз атакованы пермский, нижегородский и волгоградский НПЗ. В начале сентябре после атаки был пожар на нефтебазе в Сочи.
Если сделать поправку на то, что выручка во 2 полугодии будет меньше из-за влияния атак БПЛА, то по очень примерным расчетам Лукойл получит прибыль в районе 865 млрд. Это дает P/E 2026 = 4.38. За 2025 год компания заплатила 73% от FCF. Если даже взять 70%, то дивиденд за 2026 год получается чуть выше 965 руб (ДД 17.65% от текущей цены). Исходя из этого же расчета за 1 полугодиt Лукойл заработал дивиденд около 557 руб (ДД 10.74% от текущей цены). Но еще раз стоит сказать, что это приблизительные расчеты.
Акции компании держу в портфеле с долей 4.04%, но жду подходящего момента, чтобы закрыть позицию.
Прогнозная справедливая стоимость - 6370 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Индекс Мосбиржи вырос на 3,5% на словах Трампа о перемирии — Роснефть прибавила 8% · Мегановости
1️⃣ Индекс Мосбиржи $IMOEX 14 сентября вырос на 3,5%, закрывшись на уровне 2 361,08 пункта, в моменте прибавляя 3,91%, до 2 370 пунктов.
Рост вызвало заявление президента США Дональда Трампа об энергетическом перемирии России и Украины — взаимном отказе от ударов по энергоинфраструктуре, а также подорожавшая до 107,5$ за баррель нефть Brent.
Лидерами роста стали Роснефть $ROSN , прибавившая 8,3%, и Газпром $GAZP с ростом на 5,8%, также подорожали Татнефть, Новатэк и Лукойл.
Резкий скачок индекса на неподтвержденном официально заявлении показывает, что рынок закладывает геополитическую разрядку заранее, не дожидаясь подтверждения сторон.
Роснефть - худшие результаты полугодия среди нефтяников
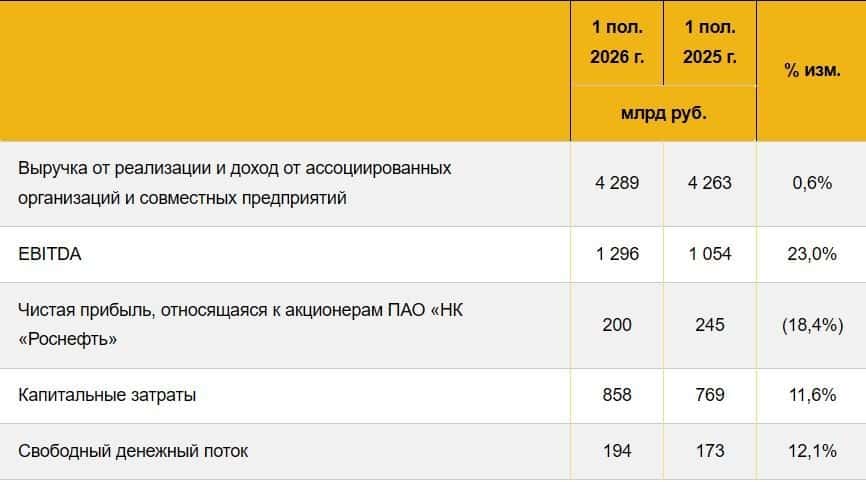
Низкая база прошлого года, высокие цены на нефть, повышенный спрос со стороны Китая и Индии - все это должно было улучшить финансовые результаты нефтяников. И улучшило! Компании сектора сохранили выручку и кратно нарастили прибыль. Все, кроме Роснефти. Сегодня предлагаю разобрать компанию с помощью ее изрядно «кастрированного» отчета за первое полугодие 2026 года.
⛽ Итак, выручка Роснефти выросла чисто символически - на 0,6% до 4,3 трлн рублей. При этом ни географию продаж, ни нормальную разбивку по сегментам мы не увидим - значительная часть примечаний к отчетности скрыта постановлением правительства. Это станет ключевым моментом, но о нем я расскажу позже.
Стоит отметить, что 4 трлн - это норма для компании. Столько за полугодие она фармила и в 2024 году, и в докризисном 21-ом. Если взять ваш любимый Лукойл, то потеря зарубежного сегмента отгрызла половину его выручки. В 2021 или в 2023 году выручка составляла больше 4 трлн, против текущих 2-х. Так что по Росе вполне устойчиво идем.
Расходы остались примерно на прошлогоднем уровне - 3,7 трлн рублей, благодаря чему операционная прибыль выросла на 10% до 641 млрд. А вот дальше начинаются проблемы. В «прочие расходы» компания записала сразу 195 млрд рублей и, конечно же, не раскрыла эту статью. Менеджмент говорит о разовых факторах, включая курсовые разницы и обесценение активов, но насколько они действительно разовые - покажет время.
📊 Дополнительно около 37% прибыли до налогообложения ушло на налоги. В результате общая чистая прибыль составила 282 млрд рублей, из которых акционерам Роснефти относится лишь 200 млрд - на 18,4% меньше прошлогоднего результата. Еще 82 млрд рублей приходится на неконтролирующие доли в дочерних обществах, но разобраться подробнее здесь снова мешает отсутствие раскрытий.
И вот это уже особенно интересно на фоне конкурентов. Роснефть оказалась единственной среди крупнейших российских нефтяников, кто снизил прибыль: у Лукойла она выросла примерно на 50%, а Газпромнефть и Татнефть нарастили результат кратно. Получается, сильная нефтяная конъюнктура пока прошла мимо миноритариев Роснефти.
💰 За 2025 год акции принесли около 3,8% дивидендной доходности, а по итогам 2026-го рассчитывать на заметное увеличение выплат при такой динамике прибыли пока сложно. Окончательные выводы по Роснефти я сделаю после разбора остальных нефтяников. Тогда сравним динамику прибыли, дивиденды и мультипликаторы всего сектора. Пока же перед нами довольно слабый отчет на фоне дорогой нефти, а отсутствие нормального раскрытия информации привлекательности Роснефти точно не добавляет.
♥️ Стартуем недельку с разбора нефтяника. Приготовил для вас еще много чего интересного. Ставьте лайк, если ждете очередную статью.
❗️Не является инвестиционной рекомендацией
$ROSN $LKOH $SIBN $TATN
ПИК останавливает торги на бирже 20 октября — миноритариям дали финальный срок · Мегановости
1️⃣ Индекс Мосбиржи $IMOEX 8 сентября впервые с 13 августа поднимался выше 2300 пунктов, до 2305 пунктов на пике, на фоне переговоров России и США.
К закрытию скорректировался до 2274,08 пункта, +0,4% за день, а с 27 августа рост превысил 11%.
Инвесторы объяснили откат фиксацией прибыли на круглой отметке и ожиданием решения ЦБ по ставке 14%.
Лидером роста с 27 августа стал Лукойл $LKOH , подорожавший почти на 25% на фоне ралли Brent выше 99$ за баррель.
Откат от круглой отметки на фоне жесткой политики ЦБ показывает, что рынок пока не готов закрепиться выше 2300 пунктов без новых сильных драйверов.
Лукойл - глоток свежего воздуха
На фоне откровенно слабого сезона отчетов цифры из МСФО Лукойла $LKOH немного порадовали инвесторов, особенно по чистой прибыли. Однако название статьи отсылает нас не к финансовым результатам (далее вы поймете почему), а к общей конъюнктуре на нефтяном рынке. Предлагаю в этой статье со всем разобраться подробнее.
⛽️ Итак, выручка компании за первое полугодие 2026 года выросла всего на 8% до 2,1 трлн рублей. Если первый квартал оказался провальным, то во втором показатели вытянули нас в плюс. Причина кроется в раллирующих ценах на нефть на фоне ближневосточного конфликта. Повторяться не буду, вы и сами видите новые попытки эскалации конфликта между Ираном и США, которые все еще держат Brent выше $90 за баррель.
Тут стоит более детально разобраться в географии продаж, но сделать это будет трудно, ведь Лукойл решил-таки списать зарубежные активы. Ранее Группа выделяла два географических сегмента: «Россия» и «За рубежом». Однако географический сегмент «За рубежом» практически полностью попал в 2025 г. в прекращенную деятельность и руководство приняло решение более не выделять географические сегменты.
📊 Одно можно сказать точно - зарубежные активы потеряны, и если сравнить выручку с докризисными периодами, то мы получим кратное ее падение. В период с 2021 по 2024 годы Лукойл фармил по 4-5 трлн рублей за полугодие. Текущие 2 трлн выглядят довольно скромно. Получается, что сейчас превалируют продажи на внутреннем рынке, да и те страдают от атак БПЛА.
Из свежих новостей: по данным Reuters, четвертый по мощности НПЗ России и второй производитель бензина - Норси (принадлежит Лукойлу) - приостановил переработку 26 августа после удара беспилотника.
💰 Операционные расходы и себестоимость продаж компании за полугодие снизились, что позволило нарастить чистую прибыль на 50% до 430,9 млрд рублей. Аналитики ориентируют нас на 600-800 рублей на акцию в качестве дивидендов, правда, я не настраивался бы на такую щедрую выплату. Средства от продажи зарубежных активов едва ли поступят так быстро, чтобы осуществить такую выплату.
В сухом остатке получаем нефтяника, который наращивает выручку и прибыль на фоне растущих цен на нефть, продолжает разными путями экспортировать свою нефть, но растерял прошлую привлекательность за счет потери зарубежного кластера. Да, дивиденды могут быть неплохие по году, но будущие доходы могут оказаться под давлением. Остается надеяться лишь на хорошую конъюнктуру на спотовых рынках.
❗️Не является инвестиционной рекомендацией
♥️ Стартуем недельку на более менее позитивной ноте. Ставьте лайки, продолжу готовить полезные разборы компаний.
МосБиржа нарисовала двойное дно. Это разворот или ловушка перед новым обвалом?
Прошедшая неделя прошла под знаком стабилизации после недавней турбулентности. Позитивным сигналом стал визит директора ЦРУ в Москву — инвесторы восприняли это как возможный шаг к снижению геополитической напряжённости. В то же время рубль продолжал слабеть, а нефть перешла к коррекции, что оказывало давление на российские акции.
Главным драйвером восстановления выступили сильные корпоративные отчёты и дивидендные рекомендации, многие из которых превзошли ожидания:
• Особенно выделился Лукойл: чистая прибыль за полугодие составила 430,9 млрд рублей против 287 млрд годом ранее, что оказалось лучше прогнозов. Акции компании взлетели более чем на 6%.
• Газпром нефть также порадовала результатами и промежуточными дивидендами. Учитывая вес нефтегазового сектора в индексе, эти отчёты поддержали весь рынок.
Индекс МосБиржи повторно протестировал поддержку на 2050, сформировал двойное дно и отскочил вверх. Однако пятничный рост не выглядит убедительным: основное движение обеспечил нефтегазовый сектор, тогда как большинство бумаг остались слабыми. Говорить о полноценном развороте рано.
Геополитика пока не радует. Песков заявил, что мирные переговоры по Украине остаются на паузе, а Киев не хочет обсуждать требования России. Позитивным моментом может стать саммит ШОС в Киргизии — встреча Путина и Си Цзиньпина, на которой, как ожидается, обсудят «Силу Сибири-2». Это уже поддержало акции Газпрома на выходных.
Нефть завершила неделю возле 88 долларов, потеряв более 5%. Геополитическая премия в цене сохраняется, но рынок чутко реагирует на любые новости о возможной нормализации судоходства. В воскресенье, 6 сентября, пройдёт встреча ОПЕК+, и ожидания перед ней могут повлиять на котировки уже в конце текущей недели.
Для российского рынка комфортным остаётся сочетание слабого рубля и дорогой нефти. А вот слабый рубль и падающая нефть — это уже совсем другая история. Поэтому стоит следить именно за этой связкой.
Мои мысли по рынку на данный момент: пока индекс удерживает 2060, я преимущественно в лонге по фьючерсу на индекс. На прошлой неделе несколько раз входил в зоне 2060–2070 и фиксировал часть на отскоках. Если индекс закрепится выше 2180, шансы на развитие восходящего движения заметно возрастут.
Однако для этого недостаточно просто надеяться, что переговорный процесс не заглохнет — рынку нужны конкретные даты визита американской делегации в Украину. Без этого отскок может быстро потерять один из своих главных драйверов.
При закреплении ниже 2060 - допускаю переход в шорт с целями 1950–2000. Пока рынок остаётся выше критической поддержки, этот сценарий — лишь альтернативный, но риск его реализации нельзя исключать.
• Лидеры: Глоракс #GLRX (+7,04%), Лукойл #LKOH (+6,24%), Юнипро #UPRO (+5,14%), Сегежа #SGZH (+5,02%).
• Аутсайдеры: Самолет #SMLT (-3,47%), РусАгро #RAGR (-2,58%), Совкомфлот #FLOT (-2,55%), ЭсЭфАй #SFIN (-2,5%).
31.08.2026 - понедельник
• #PRMD Вебинар, посвященный финансовым результатам, за 1 полугодие 2026 года
• #DATA Онлайн-встреча с топ-менеджментом по итогам отчетности МСФО за 1п 2026г
• #BTBR СД рассмотрит вопрос об утверждении рекомендаций размера дивидендов
• #GLRX Отчет МСФО за 1 полугодие 2026 года
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль Газпрома $GAZP по МСФО за I полугодие 2026 года составила 863,9 млрд ₽, снизившись на 12% год к году, при росте выручки до 5,3 трлн ₽ с 4,99 трлн ₽ годом ранее.
Прибыль во II квартале выросла до 518,63 млрд ₽ с 322,78 млрд ₽, а по РСБУ компания получила 78,4 млрд ₽ прибыли против убытка 10,8 млрд ₽ годом ранее.
Капитальные затраты во II квартале снизились до 429 млрд ₽ с 555 млрд ₽ при плане на 2026 год в 2,698 трлн ₽.
Сохранение высокой прибыли при снижении капзатрат показывает, что компания балансирует между инвестициями и финансовой устойчивостью в условиях санкционного давления.
Уроки Ойла, которые больно бьют
Уроки от Ойл Ресурса и не только.
За последнее время происходит много техдефолтов. Да и не только техдефолтов — полноценных дефолтов тоже.
Сначала это был Евротранс, который сейчас находится в крайне непонятной ситуации, обратной связи от компании — ноль. До этого, не так давно, мы помним проблемы у Монополии.
Теперь вестником проблем стал Ойл Ресурс. В отличие от радостных событий для АВО, которые довольно сильно «гасили» Ойл Ресурс. Учитывая шумиху вокруг компании, а также тот факт, что ещё в июне-июле компания обещала получить рейтинг, но не выполнила это обещание, — к руководству есть вопросы. Если смотреть на кейсы Нафтатранса и Магнум Ойл, которые рухнули за считанные дни, большой надежды на Ойл я не возлагаю.
Я, как и многие в Ойл Ресурсе, немного «попал», но что хочу сказать из важного? Я и в Ойле, и в Монополии, и в Евротрансе видел много аккаунтов, где в одной конкретной компании лежат 80, 90, 100% депозита.
И уж сколько постов существует про диверсификацию! Но люди всё равно кладут огромные деньги из своего депозита в одну компанию. Почему? Ответ — высокий купон. Получается, что тот или иной инвестор считает, что он умнее рынка, но рынок наказывает за «ум».
В одну компанию все деньги класть категорически нельзя — это урок первый.
Если вокруг компании слишком много последовательных негативных новостей, стоит либо сокращать в ней долю, либо, возможно, даже выходить из неё.
Кстати, по стратегии &Ставка_на_ВДО_-_Перспективы у меня тоже были бумаги Ойл Ресурса, но пару недель назад я решил из них выйти. В стратегии &Крепкий_Орешник более надежные активы, там Ойла благо не было. Что теперь будет с компанией, знает, пожалуй, только их гендир. У меня нет больших надежд в положительную сторону. Особенно на фоне топливного кризиса, который затрагивает и Лукойл, и Роснефть, и Татнефть, и Газпромнефть, и других крупных игроков.
Про Ойл Ресурс тут и говорить нечего. Что сказать — держите диверсификацию, всем терпения и сил. И надеюсь, что ваши убытки были не такими уж и значительными.
Не ИИР
Ваши деньги — ваша ответственность!
P.S. Это кстати к вопросу о том, когда вы видите, что тот или иной персонаж активно набирает определенные бумаги "по самые гланды".
Часто в комментариях можно увидеть такую версию:
" Он что-то знает, у него инсайд". На самом деле, инсайда никакого нет.
Есть только глупость, последствия которой - потеря капитала.
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров "Татнефти" $TATN 20 августа рекомендовал дивиденды за I полугодие 2026 года — 32,88 ₽ на акцию, доходность 6,4%.
Чистая прибыль по РСБУ за полугодие выросла в 2,3 раза год к году, до 152,9 млрд ₽; купить акции под выплату можно до 13 октября, собрание акционеров пройдет 23 сентября.
Несмотря на новость, акции "Татнефти" в этот день подешевели на 2,3%, до 519,2 ₽, вслед за общим падением рынка.
Кратный рост прибыли по РСБУ при высокой дивидендной доходности сохраняет привлекательность бумаги даже на фоне слабой рыночной конъюнктуры дня.
Дефицит бензина в России не проходит: что происходит с акциями нефтяников
Середина августа 2026 года. В ряде регионов снова выстраиваются очереди на заправках, вводятся лимиты на отпуск топлива, а независимые АЗС в отдельных местах поднимают цены выше 100 рублей за литр. Топливный кризис, который в июне охватил большую часть страны, не закончился — он просто перешёл во вторую волну. Главный вопрос сейчас не только в том, когда нормализуется снабжение, но и в том, как это отражается на акциях крупнейших нефтяных компаний — «Роснефти», «Лукойла», «Газпром нефти», «Татнефти» и «Сургутнефтегаза».
Что происходит прямо сейчас
После относительного затишья в июле ситуация снова обострилась. С конца июля возобновились удары по нефтеперерабатывающим заводам, и уже в начале августа в минимум 18 регионах снова зафиксировали очереди и ограничения. Среди них — Липецкая и Оренбургская области (там местами вводили чётные/нечётные дни по номеру машины), Краснодарский край, Тульская, Тамбовская, Калужская области, Приморье, части Московской области и другие. В некоторых местах лимит — 20–30 литров в одни руки, запрет налива в канистры, а в Крыму и Севастополе сохраняются жёсткие правила с QR-кодами.
По данным мониторинга, доля заправок с наличием топлива заметно просела: с примерно 44% до 34% за короткую неделю в начале августа. В отдельных регионах показатель падал до 12–23%. Крупные вертикально-интегрированные компании (ВИНКи) — «Роснефть», «Лукойл», «Газпром нефть» — стараются в первую очередь обеспечивать свои сети. Независимые АЗС оказываются в худшем положении: опт для них дорожает, поставки сокращаются, часть станций закрывается. С начала года число закрытых независимых заправок выросло заметно.
Официальная средняя цена бензина по данным Росстата в августе колебалась около 76 рублей за литр и даже немного снижалась на отдельных неделях. Однако это средняя по стране. На независимых станциях и в проблемных регионах разброс огромный — от относительно спокойных 70+ рублей у сетевых АЗС до 100–140+ рублей в пиковые моменты дефицита. Дизель тоже нестабилен, хотя исторически его в стране производят с большим запасом.
Как кризис развивался
Первая мощная волна пришлась на июнь. К концу месяца ограничения и перебои затронули большинство регионов — по разным подсчётам, от 40 официально до 70–80 с учётом локальных мер. Президент Владимир Путин тогда впервые публично признал проблему: очереди есть, нужную марку бензина найти удаётся не всегда. По оценкам отраслевых источников, выпуск автобензина в пиковые недели июня упал примерно на 25% к прошлому году. Суточные объёмы переработки нефти опускались до многолетних минимумов.
Основная причина — серия ударов по НПЗ. К лету 2026 года повреждения получили почти все крупные заводы. Некоторые установки выводились из строя на месяцы (отдельные объекты, по оценкам, до конца года или дольше). Производство бензина исторически и так было более «узким» местом, чем дизель: внутреннего спроса хватало, экспортного избытка почти не было. Когда мощности резко сократились, а сезонный спрос вырос, цепочки поставок начали рваться. Ажиотажный спрос (люди пытались залить впрок) только усугубил ситуацию.
Власти ответили комплексом мер: полный запрет на экспорт бензина и авиакеросина (потом расширяли и на дизель), снижение обязательной доли продаж на бирже, разрешение выпускать топливо более низких экологических классов (Евро-2–4), ускорение ремонтов, использование запасов и начало импорта (партии из Беларуси, позже из Индии, Марокко и переговоры с Казахстаном). Запасы бензина на конец июня оценивались примерно в 1,7 млн тонн — близко к уровню прошлого года, но этого оказалось недостаточно, чтобы быстро закрыть разрыв между производством и потреблением.
К концу июля часть регионов отметила улучшение, простои на НПЗ немного сократились. Однако новая серия ударов с конца июля снова ухудшила картину. Переработка остаётся на пониженных уровнях (оценки вокруг 4 млн баррелей в сутки и ниже), а логистика и распределение продолжают давать сбои.
Как это бьёт по нефтяным компаниям
Для вертикально-интегрированных компаний кризис — это не просто «проблема розницы». Это удар по всей цепочке.
Во-первых, прямые потери от повреждённых мощностей: простой установок, затраты на ремонт в условиях санкций (сложности с оборудованием и комплектующими). Некоторые заводы простаивали или работали с сильными ограничениями месяцами.
Во-вторых, принудительный разворот на внутренний рынок. Запрет экспорта светлых нефтепродуктов и необходимость снабжать собственные АЗС означают, что компании теряют более маржинальные экспортные продажи. Внутренние цены регулируются (демпфер, давление на розницу), а затраты растут. Маржа переработки сжимается.
В-третьих, логистические и оптовые перекосы. Компании сокращают продажи на бирже и независимым игрокам, чтобы закрыть свои сети. Это поддерживает свои заправки, но бьёт по общей рыночной стабильности и создаёт дополнительное давление на независимый сегмент.
При этом сырьевая добыча и экспорт нефти (особенно в Азию) частично компенсируют потери. Однако совокупный эффект для финансовых результатов отрицательный: растут операционные издержки, неопределённость по дивидендам, а инвесторы закладывают риски дальнейших ударов и длительного восстановления.
Что происходит с акциями
Акции нефтяников в 2026 году торгуются существенно ниже уровней начала года и заметно слабее рынка в целом в периоды обострения. К середине августа «Роснефть» торговалась в районе 315–330 рублей (с просадками до этих уровней), «Лукойл» — около 4300–4500 рублей с откатами, «Газпром нефть» и «Татнефть» также демонстрировали слабость. Годовые и с начала года просадки у лидеров сектора достигали 20–30% и более в зависимости от бумаги и момента.
Причины комплексные:
Геополитика и общий риск-аппетит на российском рынке (индекс МосБиржи тоже находился под давлением).
Снижение мировых цен на нефть в отдельные периоды.
Специфические риски сектора: повреждённые НПЗ, экспортные ограничения по продуктам, рост затрат на ремонт и логистику, сжатие маржи переработки.
Ожидания по дивидендам. Компании с высокой долговой нагрузкой или большими ремонтными программами могут быть осторожнее с выплатами.
«Сургутнефтегаз» (особенно привилегированные акции) традиционно воспринимается как более защитный актив из-за большой валютной «подушки», но и он не остаётся в стороне от общей динамики сектора. «Татнефть» и «Газпром нефть» в отдельные периоды выглядели чуть устойчивее, но принципиально картину это не меняло.
Инвесторы видят не просто временный сбой поставок. Они оценивают, насколько устойчива бизнес-модель в условиях регулярных атак на инфраструктуру, санкционных ограничений на технологии ремонта и необходимости постоянно балансировать между экспортом сырья и внутренним рынком топлива.
Что дальше
Полного решения в ближайшие недели ждать сложно. Даже если интенсивность ударов снизится, восстановление мощностей занимает время — от нескольких недель до многих месяцев по отдельным установкам. Импорт помогает, но объёмы ограничены, а логистика дорогая. Разрешение на более «грязное» топливо увеличивает предложение, но создаёт другие риски (для двигателей и экологии).
Для акций нефтяников ключевыми остаются три фактора: динамика мировых цен на нефть, способность компаний восстанавливать переработку и общая геополитическая картина. Пока удары по НПЗ продолжаются, а внутренний рынок остаётся приоритетом, маржинальность перерабатывающего сегмента будет под давлением. Это ограничивает upside даже при благоприятной внешней конъюнктуре.
Кризис 2026 года показал уязвимость российской топливной системы. Страна, которая десятилетиями считалась одним из крупнейших экспортёров нефтепродуктов, столкнулась с ситуацией, когда бензин приходится импортировать, а автомобилисты стоят в очередях. Для акционеров нефтяных компаний это означает не только временные потери прибыли, но и переоценку долгосрочных рисков. Рынок уже заложил значительную часть негатива в цены. Вопрос в том, насколько быстро компании смогут адаптироваться и вернуться к более предсказуемой операционной модели. Пока этого не произошло, акции сектора остаются под давлением.
#ДефицитБензина #ТопливныйКризис #Роснефть #Лукойл #АкцииНефтяников #МосБиржа #Инвестиции #Нефть #ЭкономикаРоссии #Топливо