Поиск
Совкомбанк удвоил прибыль, Газпром привлек 50 млрд ₽ облигациями
1️⃣ Чистая прибыль Совкомбанка $SVCB по МСФО за 9 месяцев 2026 года выросла вдвое год к году, до 71,9 млрд ₽, а за III квартал — на 49%, до 26,6 млрд ₽.
Рентабельность капитала за январь-сентябрь составила 21,9% против 12,2% годом ранее, а чистая процентная маржа выросла на 2,6 п.п., до 7,5%.
Операционные расходы выросли на 5%, до 120 млрд ₽, а кредитный портфель банка сократился на 1,3%, до 3,16 трлн ₽.
Рост прибыли вдвое при сокращении кредитного портфеля показывает, что Совкомбанк наращивает доходность на существующих активах, а не за счет расширения бизнеса.
СПБ Биржа добавит на торги неоактивы на акции Apple и других компаний
СПБ Биржа 17 ноября 2026 года добавит на торги три неоактива¹ на акции глобальных компаний — Apple, Enphase Energy и SolarEdge. Новые инструменты расширят линейку неоактивов на акции компаний из сфер потребительской электроники, цифровых сервисов и солнечной энергетики. Общее количество неоактивов на глобальные ценные бумаги и индексы криптовалют достигнет 78.
В сегменте потребительской электроники и цифровых сервисов появится неоактив на акции Apple. Компания разрабатывает и выпускает смартфоны iPhone, компьютеры Mac, планшеты iPad и носимые устройства, а также развивает цифровые сервисы, включая App Store, iCloud и Apple Music.
Сегмент солнечной энергетики пополнят неоактивы на акции Enphase Energy и SolarEdge. Enphase Energy разрабатывает микроинверторы, аккумуляторные системы и решения для управления выработкой, хранением и потреблением электроэнергии. SolarEdge специализируется на разработке инверторов, оптимизаторов мощности, систем хранения энергии и программного обеспечения для мониторинга и управления солнечными электростанциями.
Неоактивы на глобальные ценные бумаги позволяют инвесторам получать финансовый результат от изменения стоимости базисных акций без необходимости приобретения соответствующих ценных бумаг.
Размер каждого неоактива соответствует одной базисной акции. Валюта стоимости шага цены — доллар США, валюта расчетов — рубль.
Новые неоактивы
Подробнее в пресс релизе.
Учёт дивидендов по базисным акциям в неоактивах
По неоактивам на глобальные акции предусмотрен механизм учёта дивидендов с помощью дивидендной поправки, аналогичный механизму фандинга.
Когда происходят расчёты
После окончания торгов неоактивом в последний торговый день, когда базисная акция торгуется с правом на ближайший дивиденд. Этот день предшествует экс-дивидендной дате (Ex-Dividend Date) — первому торговому дню, когда базисная акция торгуется без права на этот дивиденд.
Как происходят расчёты
• С держателя короткой позиции по неоактиву списывается дивидендная поправка в размере 100% суммы объявленного дивиденда.
• Держателю длинной позиции начисляется 70% этой суммы.
• 30% — удерживаются СПБ Клирингом для исполнения налоговых обязательств перед Налоговой службой США (IRS).
Размер удержания соответствует базовой ставке налога в США, поскольку пониженная ставка по налоговому соглашению между Россией и США в настоящее время не применяется.
Порядок учёта дивидендов описан в спецификации неоактивов и в Регламенте налогового администрирования.
Ключевые свойства неоактивов
• Финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента, в том числе акции.
• Комиссия за сделки с неоактивами — 0 ₽. Позиции открываются и закрываются без комиссии. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.
• Обеспечение в рублях и ценных бумагах. Для открытия и удержания позиции используются рубли и/или ценные бумаги в портфеле инвестора. Иностранная валюта для совершения сделок не требуется.
Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги и индексы криптовалют доступны для сделок с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.
Примечания:
1 — Неоактивы — расчётные фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.
Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Масштаб не спасает: 6 громких дефолтов в РФ. Что общего?
На фоне роста технических дефолтов инвесторы стараются уберечь заработанное в крупных компаниях, рассчитывая, что их вес в стране не даст им обанкротиться.
Предлагаю окунуться в историю — чтобы лучше понять, что пропасть с радаров может каждый.
• Трансаэро, 2015. Вторая авиакомпания страны: 60+ самолётов, миллионы пассажиров в год, долг с учётом лизинга — свыше 250 млрд рублей. Триггером стал 2014 год — обвал рубля и дорогие кредиты, а в октябре 2015-го у компании отозвали сертификат эксплуатанта.
Финал мрачный: авиакомпанию признали банкротом, и процедура тянется до сих пор. Самолёты были в лизинге, недвижимости почти не осталось, попытка привлечь топ-менеджмент к субсидиарной ответственности провалилась. Держатели облигаций по сути не дождались ни копейки.
• ЮТэйр, 2014–2015. Крупнейший вертолётный перевозчик страны, обслуживающий нефтегаз, и одновременно топ-5 пассажирских авиакомпаний. Долг — свыше 70 млрд рублей. Триггер: нефтяной кризис, падение выручки и валютные кредиты. Долг в итоге реструктурировали, а в 2019-м проведение выплат отложили до 2054 года: потери держателей эксперты оценили в 84–94% от номинала.
Облигационеры пошли в суды — и в 2023–2024 годах реструктуризацию признали недействительной, а осенью 2025-го апелляция даже обязала вернуть списанные бумаги. Но история продолжается: кассация то отменяет решения, то приостанавливает их исполнение.
Актуальные обзоры, которые вы могли пропустить:
• Дефолт облигаций: инструкция по спасению. Не дайте себя обмануть
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
• Банк «Открытие», 2017. Седьмой банк страны и первая санация по новой схеме через Фонд консолидации банковского сектора. Триггером стала агрессивная модель роста: банк раздавал кредиты своим же структурам, и когда ЦБ забрал «Открытие» на оздоровление, обрушился и материнский холдинг. Рынок узнал о проблемах за считаные дни до дефолта.
Финал показателен: сам банк с 2023-го присоединен к ВТБ, а «Открытие Холдинг», лишившийся главного актива, в 2022 году признан банкротом с долгом, превысившим 600 млрд рублей. Требования держателей облигаций на 262 млрд оставлены в общей третьей очереди — до реальных выплат дело пока не дошло.
• РОСНАНО, 2021–2025. Самый шокирующий сюжет: 100% капитала у государства, рейтинги высокого уровня, а в ноябре 2021-го биржа по предписанию ЦБ внезапно останавливает торги 9 выпусками на 71,6 млрд рублей. Триггер — накопленный «непропорциональный» долг около 148 млрд рублей.
Финал: в 2024-м корпорация договорилась с банками о дисконте 20% и погасила долг, а последний негарантированный выпуск выкупила у инвесторов по 83,35% от номинала.
• ОВК, 2021. Крупнейший производитель грузовых вагонов с госбанками в акционерах. Триггер — долговая нагрузка: в ноябре 2021-го «ОВК Финанс» просто не нашла денег на погашение выпуска и купоны на 16,3 млрд рублей, причём около 80% бумаг концентрировалось у банка «Траст».
Заводы работали, рынок — считал убытки: держатели пошли в суд, эмитента-SPV попытались обанкротить, но урегулирование затянулось на годы. Классический кейс, когда «системная значимость» защищала производство, но не график платежей.
• Росгеология, 2024–2025. Полностью государственная компания — основной исполнитель госзаказа на геологоразведку. Триггер банален: в сентябре 2024-го не хватило денег на погашение выпуска на 6 млрд рублей, дальше — просроченные купоны и обвал рейтинга с A- до CC за пару недель.
Финал не самый плохой: к июлю 2025-го компания закрыла оба выпуска и все просроченные купоны, кредиторы получили всё. Но и здесь ответ на вопрос «кто заплатит» пришлось вырабатывать на уровне Минфина, а не зачислять по графику.
Что общего у этих историй? До дефолта бумаги торговались с минимальной премией за риск: инвесторы полагались на масштаб, бренд и госучастие.
Ключевой вопрос здесь не размер, а источник денег. Если завтра окно рефинансирования закроется, кто и на каких условиях вольёт средства — банки, акционер, государство? Масштаб повышает шанс, что кого-то спасут, но вероятность спасения ещё не означает возврат держателям долга.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Топ-12 компаний с дивидендами выше ключевой ставки: до 18,4%
Сейчас акции в среднем платят 9–10% дивидендов, а длинные гособлигации — на 7 п.п. больше, и такого разрыва не было почти пять лет. Но списывать акции со счетов рано. Прежде всего дивиденды могут расти: если прибыль компании увеличивается,, а купон по облигации зафиксирован — сколько назначили при выпуске, столько и будет.
Кроме того, ставка рано или поздно снизится, и тогда интерес к акциям вырастет. Так что сегодняшняя «низкая» дивидендная доходность может обернуться хорошим итоговым результатом.
И ещё один момент: доход по акциям складывается из двух частей — дивидендов и потенциального роста цены, а выплаты можно реинвестировать, и сработает сложный процент. В облигациях же главный доход — это купон, а рост цены чаще временный.
Подборка компаний с потенциалом выплат выше КС:
• Сургутнефтегаз, ап #SNGSP — 18,4%. Дивиденд привязан к переоценке валютных депозитов на курс 31 декабря, каждый рубль ослабления рубля добавляет ~35 коп. к выплате. Риск: при крепком рубле дивиденд может упасть до минимума — это хедж от девальвации, а не рента.
• X5 #X5 — 18,2%. За 9 месяцев уже рекомендовано 204 руб., летом ждут финальные 136–175 руб. Риск: свободный поток пока не покрывает дивиденды — выплаты частично идут в долг.
• Транснефть, ап #TRNFP — ~16–18%. Доходы зависят не от цен на нефть, а от объёмов перекачки и тарифов, проиндексированных на 5,1% с января 2026-го. Риск: издержки растут быстрее тарифов, индексация на 2027-й всего 5%, а гэп по бумаге исторически закрывается медленно.
• Хэдхантер #HEAD — 16,4%. Монополист онлайн-найма с EBITDA-маржой ~50% и почти нулевым долгом; на дивиденды может отдавать до 100% прибыли, плюс идёт байбэк. Риск: бизнес цикличен — вакансии за год просели более чем на 10%.
• Татнефть #TATN — 15,6%. Политика гарантирует не менее 50% прибыли, выплаты трижды в год, долга почти нет; в удачные годы доходность доходила до 16,6%. Риск: нефть и курс рубля.
• ДОМ РФ #DOMRF — ~15%. Платит ровно 50% прибыли, наращивает её на 39% г/г и ни разу не срывал гайденс; расчётная выплата за 2026-й — ~320–325 руб. Риск: ~90% акций у государства.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Сбербанк #SBER — 14,6%. Три года подряд отдаёт 50% прибыли; консенсус по дивиденду — 42–44 руб., и половина этой выплаты уже «заработана» в первом полугодии. Риск: при быстром снижении ставки маржа сожмётся сильнее ожиданий.
• МТС #MTSS — 14,6%. Новая политика: не менее 70 млрд руб. в год и выплаты трижды в год. Снижение ставки удешевляет обслуживание долга в 474 млрд руб. — главную статью расходов. Риск: гэп у МТС исторически закрывается медленнее всех.
• Россети Московский регион #MSRS — ~14%. Прогноз дивиденда на 2027 год — около 0,23 руб. с выплатой в июле. Драйвер — тарифная индексация порядка +16% с 2027 года. Риск: списания и зависимость от решений тарифного регулятора.
• Московская биржа #MOEX — ~13,7%. Политика — не менее 50% прибыли, на практике последние годы отдавала до 75%. Риск: снижение ставки сжимает доходы от репо и фондов денежного рынка.
• ЛУКОЙЛ #LKOH — 13,5%. Политика — не менее 100% свободного денежного потока; промежуточный дивиденд 535 руб. уже рекомендован с отсечкой 9 декабря. Риск: нефть, санкции и судьба зарубежных активов.
• Россети Ленэнерго, ап #LSNGP — ~12–13%. По уставу на префы идёт ровно 10% чистой прибыли по РСБУ. За 2025-й заплатили 36,72 руб., за 2026-й консенсус 42–45 руб., по бизнес-плану за 2027-й заложено ~66 руб. Риск: чувствительность к списаниям.
Дивидендные гэпы закрываются по-разному: от недели до нескольких месяцев, а в случае глубокого разрыва восстановление может затянуться и на год. Быстрее всего цена возвращается к прежним уровням у компаний, которым инвесторы доверяют с точки зрения стабильной прибыли и продолжения выплат. За последние восемь лет лидерами по скорости закрытия гэпов были банковский и нефтегазовый секторы.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Ноябрь — главная точка проверки для Балтийского лизинга. Хватит ли денег?
Бумаги «Балтийского лизинга» уже три месяца живут в режиме кризисной переоценки. Дефолта нет, купоны платятся, но по отдельным выпускам доходности перевалили за 100%, а флоатер П14 $RU000A10A3W1 за неделю до оферты стоит под 98% номинала с доходностью 233% к ней.
Что к этому привело?
• 3 августа — слабый отчёт за полугодие: прибыль 40 млн против 2,1 млрд годом ранее, касса сжалась с 7 до 0,9 млрд. 10–12 августа крупный институционал начал сливать клубные выпуски П14 и П21: доходности с 22% уехали на 30–35%.
• 14–18 августа — новый негатив: ФНС блокирует счета Контрол лизинга, компании того же бенефициара; пик распродаж 17–18-го, отдельные выпуски теряли до 20%.
• 30 октября «Эксперт РА» понизил рейтинг с ruAA- до ruA со статусом «под наблюдением»: просрочка 90+ дней в портфеле выросла с 4,4% до 6,1%, текущая ликвидность упала со 123% до 65%.
• АКРА свой AA-(RU) не трогала с декабря 2025-го — рейтинги классически запаздывают, риск рынок прайсит в стакане сам.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты
• Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
• Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски
Кто владеет компанией. В октябре 2023-го Жарницкий через своё ООО «Прибыльные инвестиции» выкупил группу у банка «Траст» за 26,9 млрд. Деньги дала сделка с ПСБ: банк выдал кредит на покупку, в залог ушли и доли покупателя, и с августа 2024-го — 100% ООО «Балтийский лизинг».
Сам Жарницкий называет ПСБ «финансовым партнёром», а слухи о переходе под контроль банка ходят с лета 2024-го — 6 ноября ПСБ их официально опроверг.
Деталь, которая многое объясняет: кредит Жарницкий планировал гасить «за счёт выплаты дивидендов». В 2025-м БалтЛиз выплатил владельцу 4,4 млрд при чистой прибыли 3,1 млрд и отрицательном денежном потоке — по сути, капитал изымался в момент, когда нужен был на резервы. Если дивиденды прекратятся — это сигнал, что ликвидность перенаправляют кредиторам.
Тень Контрол лизинга. Контрол лизинг — не материнская и не дочерняя структура БалтЛиза, общей доли в капитале нет. Связь одна: бенефициар.
Контрол лизинг сам — проблемный эмитент: рейтинг ruB-, долг перед ФНС вырос до 1,1+ млрд, счета периодически блокируются.
На встрече с инвесторами менеджмент БалтЛиза называл «связанные сделки» на 15,2 млрд — включая аванс в пользу компании Жарницкого. Каждая новая новость о блокировках у Контрола бьёт и по БалтЛизу, даже когда к его балансу отношения не имеет.
Ключевой момент — ноябрь. Крупные оферты пройдут 19 ноября БО-П14 $RU000A10A3W1 — выкуп по пут-оферте до 9 млрд руб и 25 ноября БО-П21 $RU000A10DK98 — до 2,5 млрд руб; Всего в ноябре эмитенту может понадобиться до 14 млрд.
Основные держатели обоих выпусков — страховые, с ними идут переговоры о замещении вместо выкупа. 6 ноября ПСБ официально уведомил депонентов о наступлении права предъявления по П21.
Фундамент (РСБУ за 9 мес. уже вышло). Долг сокращён на 13%, до 144 млрд руб. Операционный денежный поток +15,5 млрд за 9 мес. — деньги генерируются, но уходят банкам. Касса — всего 0,7 млрд: резерв под оферты на балансе не виден.
Изъятая техника растёт (8,8 → 12,2 млрд), но и продаётся: реализовано на 7–8 млрд, в каталоге ещё ~12 млрд. Ковенанты нарушены по 86,5 млрд руб. кредитов — но банки досрочного погашения не требуют.
Особенность лизинга, что каждый рубль облигационного долга обеспечен конкретным активом — транспортом, техникой, оборудованием. Проблема не в активах, а в тайминге: выплаты идут сейчас, а деньги — потом.
Вместо вывода: если ноябрьские оферты пройдут спокойно — премия за катастрофу может быстро сдуться. Если страховые предъявят всё — текущие дисконты окажутся не пределом.
Текущий рейтинг A/AA- держится далеко выше порогов, за которыми фонды обязаны продавать. Зато добавляет риска сам акционер: если ПСБ решит поддержать заёмщика рефинансированием — ноябрьский пик закроется без драмы.
По Полипласту, девелоперу АПРИ и БалтЛизингу мы уже прошлись — разобрали риски и ключевые даты. Теперь выбор за вами: по каким эмитентам ещё было бы интересно увидеть обзор, чтобы оценить перспективы восстановления котировок?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
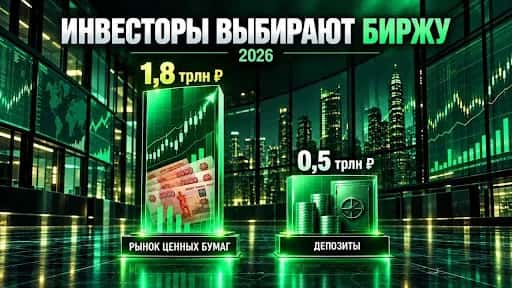
Инвесторы впервые в 2026 году завели на рынок ценных бумаг средств больше, чем на депозиты
«Впервые в этом году инвесторы завели на рынок ценных бумаг больше, чем приросли депозиты. Это 1,8 трлн рублей против 0,5 трлн рублей на депозитах», – сообщил в рамках форума «Настоящее будущее» глава Московской биржи Виктор Жидков.
Похоже, для частных инвесторов наступает время биржевых инструментов: они все чаще становятся альтернативой банковским вкладам. Облигации и другие инструменты с понятной моделью дохода могут приносить больше вклада. Например, доходности длинных ОФЗ уже выше банковских депозитов, а их надежность выше.
Впрочем, на российском рынке есть ряд облигаций с уровнем надежности, сопоставимым с банковскими вкладами, – например, облигации Сбера или ВТБ. А если внимательно выбирать рисковые активы и диверсифицироваться, то можно легко собрать портфель из бумаг с фиксированным доходом, заметно опережающий уровень голубых фишек.
Однако в этом случае необходимо понимать: ценные бумаги не застрахованы государством, а высокий доход – это повышенный риск.
Но при взвешенном выборе и диверсификации биржевые инструменты позволяют инвестору не только обгонять инфляцию, но и прилично зарабатывать.
Не является индивидуальной инвестиционной рекомендацией.
Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
Падение облигаций Полипласта вчера — во многом следствие рыночной механики, а не новой информации о бизнесе. Московская биржа с 5 ноября повысила минимальные ставки рыночного риска по пяти выпускам компании с 50/60/70% до 100% на всех уровнях и запретила короткие продажи.
Для держателей это означает, что бумаги перестали быть полноценным обеспечением маржинальных позиций: в залоге они больше ничего не стоят. Результат — массовые закрытия позиций, а при невысокой ликвидности даже несколько крупных ликвидаций уронили отдельные выпуски более чем на 10%, ниже 50% от номинала.
В этом посте я собрал дайджест событий для держателей облигаций — чтобы было понятно, когда ждать очередную волатильность в котировках и как к ней подготовиться. Поехали.
• Ключевой момент — график платежей. С декабря по май держателям предстоит вернуть около 29,5 млрд рублей по облигациям, а на январь–май 2027 года приходится 25–27 млрд рублей по бумагам плюс порядка 98 млрд рублей банковских кредитов до середины 2027-го.
Уровень долговой нагрузки, также усиливает напряжение: чистый долг — 275–278 млрд рублей при собственном капитале около 58 млрд, Net Debt/EBITDA — порядка 4x, примерно 90% долга привязано к плавающей ставке.
Аудитор выдал заключение по МСФО с оговоркой, а компания сама признавала дефицит около 60 млрд рублей, который придётся закрывать новым фондированием.
• Рейтинговые агентства уже отреагировали: 26 октября НКР снизило оценку с А до BBB+ с прогнозом «на пересмотре с возможностью понижения», АКРА ещё 7 октября поставило A «под наблюдение». Формально дефолта нет, купоны выплачиваются, но сигнал очевиден.
Главное, за чем стоит следить: рейтинг BBB+ пока держится выше уровней, при которых фонды обязаны избавляться от бумаг. Однако у Полипласта запас совсем небольшой — до порога остаётся всего одна ступень: если рейтинг опустится ниже BBB-, сработает механика вынужденных продаж.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Развилка — переговоры с банками. Гендиректор Алексей Горенкин 20 октября сообщил, что есть поручение правительства поддержать компанию и готовится план, позволяющий «вправо сдвинуть определённые платежи»; термшит обещают до конца года. От этого зависит, останется ли бумага высокодоходным инструментом или превратится в кейс с реструктуризацией.
• Первопричина проблем — логистика экспорта: около 70% выручки шло через Азовское и Чёрное моря, бассейн закрылся за пару месяцев, южный обход через Иран встал, Балтика перегружена. Гендиректор называет дедлайн — «не позже середины 2027 года», иначе последствия будут «очень сильными для всей экспортной отрасли».
Примечательное совпадение: внеочередное собрание акционеров, назначенное на 5 ноября, совпало с днём обвала. В повестке — одобрение крупной сделки: поручительств «Полипласта» по кредитной линии Газпромбанка для «Хромпика» с лимитом свыше 250 млрд рублей.
Итогов голосования и официального протокола к вечеру 5 ноября всё ещё не появилось. Закон отводит на оформление протокола ОСА три рабочих дня, хотя эмитенты, как правило, выкладывают его раньше — на следующий день или в течение суток.
Ещё один повод для беспокойства, уже не связанный с собранием: «ЕЭС-Гарант» (входит в «Т Плюс») подал в суд с требованием наложить арест на счета «Хромпика» — просрочка за электроэнергию к концу октября перевалила за 94 млн рублей.
Для компании с чистым долгом 275 млрд это капля в море, но сегодня подобные новости работают против рынка и усиливают напряжённость.
Вместо вывода: Ближайшие даты для наблюдения — конец года (обещанный термшит с банками) и 21 января 2027 - погашение П02-БО-08 $RU000A10C8A4. До этого бумаги остаются историей с повышенным риском.
Кроме того, до середины ноября компания должна опубликовать отчётность за 9 месяцев 2026 года — возможно, она прольёт свет на реальное состояние финансовой устойчивости эмитента.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
VK взлетел на 27% за день, кредиторы Самолета согласовали план оздоровления
1️⃣ Акции VK $VKCO выросли на Мосбирже 5 ноября на 27,3%, до 258,35 ₽ — максимума с 28 апреля.
Утром биржа останавливала торги дискретным аукционом после скачка более чем на 20%, а к середине дня рост составил 21,91%, до 240,9 ₽.
С конца октября акции VK подорожали почти вдвое на фоне раскрытых данных о выручке мессенджера Max и собственной выручки VK за 9 месяцев — 128 млрд ₽.
Повторные дискретные аукционы по одной бумаге несколько дней подряд показывают, что рынок переоценивает перспективы Max быстрее, чем компания успевает подтвердить их отчетностью.
ЛУКОЙЛ: сделка на 22 млрд$ по замороженным активам, индекс МосБиржи ушел ниже 2450 перед праздником
1️⃣ По данным Reuters, консорциум во главе с американским миллиардером Тоддом Боли готовится обменять замороженные бумаги ЛУКОЙЛа $LKOH на его зарубежные активы — месторождения, НПЗ и АЗС в Европе, на Ближнем Востоке и в Африке.
Сделка оценивается в 22 млрд$ и может закрыться в течение нескольких недель, бумаги у западных фондов банк в интересах консорциума выкупил по цене около 30 центов на доллар.
В декабре 2025 года Минфин США уже отклонял похожее предложение другой группы инвесторов, а нынешний консорциум согласился держать акции в эскроу.
Готовность Минфина США пропустить именно эту структуру сделки показывает, что обход старых ограничений теперь зависит не от суммы, а от состава покупателей и эскроу-гарантий.
СПБ Биржа публикует итоги торгов за октябрь
Совокупный объём торгов* неоактивами** и ценными бумагами в режиме основных торгов на СПБ Бирже в октябре 2026 года составил 970,39 млрд рублей, что на 3,7% больше, чем в сентябре (935,35 млрд рублей).
Неоактивы
Стоимостной объём сделок*** с неоактивами в октябре составил 800,72 млрд рублей, что на 6,1% больше, чем в сентябре (754,95 млрд рублей).
Среднедневной объём торгов составил 25,83 млрд рублей (25,17 млрд рублей в сентябре).
В топ-15 по объёму торгов вошли неоактивы на биткоин, эфириум, Circle, AMD, солану, Sandisk, Nebius, Moderna, Strategy, риппл, Bloom Energy, Coherent, Lumentum, Tesla и трон.
В октябре участники торгов и их клиенты заключили в режиме основных торгов 5,18 млн сделок, что на 12,8% меньше, чем в сентябре (5,94 млн сделок).
Всего на СПБ Бирже инвесторам доступны 75 неоактивов на акции глобальных компаний и криптовалюты.
Ценные бумаги
Стоимостной объём сделок с ценными бумагами в октябре составил 169,67 млрд рублей. Это на 5,9% меньше, чем в сентябре 2026 года (180,39 млрд рублей), и на 0,4% ниже показателя октября 2025 года (170,31 млрд рублей).
Среднедневной объём торгов в октябре составил 5,47 млрд рублей (6,01 млрд рублей в сентябре).
Количество активных счетов инвесторов в октябре составило 1,54 млн, что на 2,9% больше, чем в сентябре (1,50 млн счетов).
В октябре участники торгов и их клиенты заключили 27,45 млн сделок с ценными бумагами, что на 10,2% больше по сравнению с сентябрём (24,91 млн сделок).
Инвесторам на СПБ Биржи доступны 247 ценных бумаг.
Основные события периода
• СПБ Биржа приняла участие в исследовании «Как избежать падения стоимости после IPO».
• Дневной объём торгов неоактивами впервые приблизился к 60 млрд рублей. Лидерами по объёму торгов стали неоактивы на биткоин, эфириум и солану.
• Срочному рынку СПБ Биржи 7 октября исполнился год. За это время сформировался новый сегмент российского финансового рынка — рынок неоактивов.
• СПБ Биржа добавила на торги 20 неоактивов на ценные бумаги глобальных компаний.
Примечания:
* — При подсчёте учитываются сделки, заключённые в течение отчётного месяца, вне зависимости от дат осуществления расчётов по ним. Каждые встречные сделки купли-продажи ценных бумаг образуют одну единицу объёма торгов. Каждые встречные сделки с неоактивами формируют одну единицу объёма торгов и две открытые позиции разной направленности.
** — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.
*** — При конвертации объёмов торгов, рассчитанных на основании реестра сделок, используется официальный курс Банка России для соответствующего календарного дня.

🏤 Мегановости 🗞 👉📰
1️⃣ Аэрофлот $AFLT отчитался по РСБУ за 9 месяцев 2026 года: чистая прибыль упала на 95,1%, до 6,3 млрд ₽, в том числе в III квартале — на 68,7%, до 6,9 млрд ₽.
Выручка выросла на 7,9%, до 613,4 млрд ₽, а себестоимость — на 12,2%, в основном из-за подорожания авиатоплива.
Операционный результат за 9 месяцев — убыток 19,6 млрд ₽ против прибыли годом ранее, при этом скорректированная чистая прибыль в III квартале выросла на 61,1%, до 16,2 млрд ₽.
Падение прибыли по РСБУ связано в основном с топливными издержками, а рост скорректированной прибыли говорит об устойчивости операционного бизнеса.
СПБ Биржа добавит на торги 10 неоактивов на акции NVIDIA, Micron, Alphabet и других компаний
СПБ Биржа 3 ноября 2026 года добавит на торги 10 неоактивов* на акции глобальных компаний. В линейку войдут неоактивы на акции NVIDIA, Micron, Lam Research, Alphabet, Oracle, Dell, Marvell, Western Digital, Caterpillar и McDonald’s. Общее количество неоактивов на глобальные ценные бумаги и индексы криптовалют достигнет 75.
Базисными активами новых неоактивов станут акции компаний из сфер полупроводниковых технологий, цифровых сервисов и программного обеспечения, вычислительной инфраструктуры, машиностроения и общественного питания.
Полупроводниковый сегмент пополнят неоактивы на акции NVIDIA, Micron, Marvell и Lam Research. NVIDIA разрабатывает графические процессоры и решения для искусственного интеллекта, Micron производит микросхемы памяти, Marvell специализируется на полупроводниковых решениях для центров обработки данных и сетевой инфраструктуры, а Lam Research выпускает оборудование для производства микросхем.
В сегменте цифровых сервисов и программного обеспечения появятся неоактивы на акции Alphabet и Oracle. В состав Alphabet входит Google, развивающая поисковые, рекламные и облачные сервисы. Oracle специализируется на корпоративном программном обеспечении и облачных технологиях.
Линейку неоактивов на акции компаний, работающих в сфере вычислительной инфраструктуры, дополнят Dell и Western Digital. Dell производит компьютеры, серверы и системы хранения данных, а Western Digital специализируется на жёстких дисках и решениях для хранения данных.
В промышленном и потребительском секторах появятся неоактивы на акции Caterpillar и McDonald’s. Caterpillar производит строительную и горнодобывающую технику, а McDonald’s входит в число крупнейших мировых сетей ресторанов быстрого обслуживания.
В брокере «Т-Банк Инвестиции», который первым предоставил массовому инвестору доступ к неоактивам, отмечают рост спроса.
«С мая текущего года совокупный оборот торгов этими инструментами в Т-Банк Инвестициях превысил 2 трлн рублей, — отметил директор по развитию брокерских продуктов Т-Банк Инвестиций Александр Гусев. — А 23 октября на СПБ Бирже зафиксирован рекордный дневной оборот — почти 60 млрд рублей. Трейдеров привлекает возможность торговать ликвидными инструментами без комиссии внутри дня, а инвесторов — возможность участия в динамике глобальных компаний без рисков блокировок в зарубежной инфраструктуре. Продолжая расширять перечень базисных активов, мы открываем доступ к неоактивам на акции зарубежных компаний, которые являются лидерами в своих секторах, при этом линейка новых бумаг диверсифицирована по отраслям. Технологическое решение СПБ Биржи позволяет торговать всеми акциями из индекса S&P 500 и мы продолжим работу над расширением линейки доступных инструментов».
Главный экономист Т-Банка Инвестиции Софья Донец обратила внимание на мировые финансовые события, которые будут влиять на динамику цен базисных активов до конца года.
«В ближайшие месяцы мировая новостная повестка плотно насыщена поводами, которые будут двигать глобальные финансовые рынки — это и выборы в США, и события на Ближнем Востоке, и сектор ИИ с сезоном отчетностей и готовящимися IPO, и ожидания вокруг решений крупнейших центробанков, — заметила Софья Донец. — При этом четвертый квартал с предновогодним периодом традиционно сильный по торговой активности и динамике индексов. Новые инструменты позволят сделать ставку и на рост, и на волатильность. На горизонте года одним из аргументов в пользу неоактивов является рост прибылей крупных американских компаний из индекса S&P 500, который фиксируется третий квартал подряд на уровне около 30%».
Неоактивы на глобальные ценные бумаги позволяют инвесторам получать финансовый результат от изменения стоимости базисных акций без необходимости приобретения соответствующих ценных бумаг.
Размер каждого неоактива соответствует одной базисной акции. Валюта стоимости шага цены — доллар США, валюта расчетов — рубль.
Новые неоактивы
Подробнее в пресс релизе.
Учёт дивидендов по базисным акциям в неоактивах
По неоактивам на глобальные акции предусмотрен механизм учёта дивидендов с помощью дивидендной поправки, аналогичный механизму фандинга.
Когда происходят расчёты
После окончания торгов неоактивом в последний торговый день, когда базисная акция торгуется с правом на ближайший дивиденд. Этот день предшествует экс-дивидендной дате (Ex-Dividend Date) — первому торговому дню, когда базисная акция торгуется без права на этот дивиденд.
Как происходят расчёты
• С держателя короткой позиции по неоактиву списывается дивидендная поправка в размере 100% суммы объявленного дивиденда.
• Держателю длинной позиции начисляется 70% этой суммы.
• 30% — удерживаются СПБ Клирингом для исполнения налоговых обязательств перед • Налоговой службой США (IRS).
Размер удержания соответствует базовой ставке налога в США, поскольку пониженная ставка по налоговому соглашению между Россией и США в настоящее время не применяется.
Порядок учёта дивидендов описан в спецификации неоактивов и в Регламенте налогового администрирования.
Ключевые свойства неоактивов
• Финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента, в том числе акции.
• Комиссия за сделки с неоактивами — 0 ₽. Позиции открываются и закрываются без комиссии. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.
• Обеспечение в рублях и ценных бумагах. Для открытия и удержания позиции используются рубли и/или ценные бумаги в портфеле инвестора. Иностранная валюта для совершения сделок не требуется.
Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги и индексы криптовалют доступны для сделок с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.
Примечания:
* — Неоактивы — расчётные фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.
Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски
На рынке наблюдается любопытная картина: облигации Самолёт #SMLT просели до -14% на новостях о возможной санации, тогда как акции пошли вверх. На первый взгляд это противоречие, однако логика инвесторов объясняет ситуацию.
Позиция держателей облигаций
Для держателей облигаций новость о санации — в первую очередь неопределённость. Речь идёт о механизме комплексного соглашения по статье 31.1 закона о банкротстве: крупные кредиторы (прежде всего Сбербанк и ВТБ) могут согласовать план реструктуризации. Если за него проголосуют кредиторы с более чем 50% требований, суд его утвердит.
После этого условия распространятся на всех — включая тех, кто не согласен. Для инвестора в облигации это реальный риск: сроки погашения могут сдвинуть, купон — снизить, а сами бумаги — обменять на новые с другими параметрами. Отказаться от таких изменений отдельно взятый держатель не сможет.
Позиция акционеров
Акционеры смотрят на ту же ситуацию под другим углом. Для них санация — шанс сохранить бизнес вместо жёсткого банкротства. При банкротстве акционеры обычно остаются ни с чем: сначала закрываются долги перед кредиторами, и только если что-то остаётся — распределяется между собственниками.
Санация даёт компании шанс стабилизировать долговую нагрузку и продолжить работу. Рынок это считывает: если договорятся с банками и снимут острую нехватку ликвидности, операционная деятельность может восстановиться. Отсюда и рост акций — инвесторы закладывают вероятность того, что компания продолжит работать и в перспективе сможет нарастить прибыль.
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
В фокусе внимания — пик погашений в 2027 году. Именно в этот период компании нужно разом закрыть крупные обязательства:
• БО-П13 $RU000A107RZ0 (24.01.2027). Полный номинал — 24,5 млрд, но в календаре стоит остаточный объём 9,29 млрд — часть бумаг уже не в обращении. Это первый крупный пик: вместе с офертой БО-П11 в январе–феврале 2027-го компании нужно закрыть около 15,7 млрд.
• БО-П11 $RU000A104JQ3 (оферта). Дата фиксации реестра — 9 февраля, дата выкупа — 12 февраля 2027-го. Сумма «до 6,4 млрд» — это стресс-сценарий: аналитики закладывают предъявление всего объёма в обращении, хотя фактически инвесторы могут предъявить меньше.
• Погашение БО-П14 $RU000A1095L7 на 20 млрд — крупнейшая точка графика. Финальное погашение БО-П15 $RU000A109874 (30.07.2027) стало таким небольшим потому, что в августе 2026-го компания уже выкупила по оферте бумаги на 3,12 млрд. БО-П14, БО-П15, БО-П19 и БО-П06 нужно оценивать как единый платёжный пик.
Что сейчас делать с облигациями, выделил бы три пути:
• Оставить, как есть. Если верите, что компания справится с пиком за счёт операционного потока или удастся договориться о реструктуризации — можно оставить бумаги. Но будьте готовы активно управлять позицией: стоп-лоссы, частичная фиксация прибыли на позитивных новостях.
• Сократить позицию. Если риски кажутся чрезмерными — например, видите слабые места в отчётности, а переговоры идут туго — разумно продать часть бумаг, чтобы снизить концентрацию риска в портфеле.
• Выйти полностью. Если считаете, что вероятность негативного сценария — дефолта или длительной реструктуризации с потерей стоимости — слишком высока и не соответствует вашей стратегии, продавайте всё.
У меня же от этого эмитента только короткий флоатер БО-П14 с долей 2,7%. Продавать или увеличивать не планирую. Жду развязки с приемлемым для меня уровнем риска. Всех благодарю за внимание и проставленные реакции под постом.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Вечные фьючерсы: невидимые издержки, которые убивают доходность
В 2026 году Московская биржа существенно расширила линейку вечных фьючерсов: в июле появились контракты на S&P 500 и Nasdaq, в сентябре — на фиксинги акций крупных американских компаний (Tesla, Apple, NVIDIA, Amazon и др.), а затем — на криптоиндексы (Bitcoin, Ethereum, Solana, Ripple, TRON), доступные только квалам.
У всех контрактов общая механика: нет даты экспирации, есть ежедневный фандинг, который удерживает цену у реального рынка — и одновременно влияет на издержки позиции. Именно вокруг этой механики и возникают типичные ошибки, о которых сегодня я хочу с вами поговорить.
На первый взгляд вечный фьючерс очень похож на базовый актив: цена находится рядом, контракты не имеют даты экспирации, а позицию можно держать сколь угодно долго. Из-за этого многие инвесторы воспринимают вечный фьючерс как обычную покупку акций или валюты.
Однако у этого инструмента есть специфика, которая напрямую влияет на результат торговли:
• Встроенное плечо. Для торговли необходимо иметь на счёте гарантийное обеспечение, а не полную стоимость контракта. При этом прибыли и убытки рассчитываются по всей позиции.
• Ежедневный клиринг. Финансовый результат пересчитывается каждый день: прибыль сразу начисляется, убыток сразу списывается.
• Фандинг. По вечным контрактам предусмотрен ежедневный платёж между участниками.
По фьючерсу на акцию инвестор не становится владельцем и не получает дивиденды. При этом возможна дивидендная поправка, если инвестор был покупателем вечного фьючерса перед отсечкой.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
Что такое фандинг и зачем он нужен?
Фандинг — это ежедневный платёж между держателями длинных (лонг) и коротких (шорт) позиций по вечному фьючерсу. Его задача — не давать цене контракта надолго уходить от цены базового актива (спота).
Логика простая:
• Фьючерс дороже спота → фандинг положительный: лонги платят шортам. Это делает лонг менее выгодным и тянет цену фьючерса вниз к споту.
• Фьючерс дешевле спота → фандинг отрицательный: шорты платят лонгам. Это охлаждает интерес к шортам и подтягивает цену фьючерса вверх.
• Разница небольшая → фандинг нулевой: если отклонение укладывается в допустимый коридор (L1), платежей нет.
Фандинг считается в течение дня, а начисляется или списывается в вечерний клиринг. Хотите заранее прикинуть, спишут с вас деньги или начислят и сколько примерно, — смотрите индикативный фандинг в терминале или на сайте биржи. А если платить не хочется, позицию можно закрыть до вечернего клиринга.
Не то, что можно игнорировать
В вечных фьючерсах на акции и на индекс IMOEX заложена дивидендная поправка — по сути, компенсация за изменение цены из-за дивидендных отсечек.
Как это работает:
• Лонги по вечному фьючерсу получают дивидендную поправку;
• Шорты — платят её.
Начисляется или списывается поправка в дату закрытия реестра акционеров. Но чтобы она прошла по вашей позиции, позиция должна быть открыта на 23:50 дня, предшествующего дню закрытия реестра. Закрыли раньше или открыли позже — поправка не начисляется и не списывается.
«Почему со счёта списались деньги?» — частая реакция новичка на вечерний клиринг.
А всё просто: трейдер открыл позицию во второй половине дня «просто поторговать», а про клиринг забыл. В итоге по позиции начисляется или списывается фандинг, а если это акция или индекс накануне отсечки — может быть учтена дивидендная поправка. Это не ошибка платформы, а стандартная механика инструмента.
Если не собираетесь держать позицию через клиринг:
• Следите за временем
• Выставляйте тейк-профиты и стоп-заявки заранее
• Закрывайте позицию вручную.
Вторая ошибка — держать позицию долго и не считать издержки.
Смотреть только на цену и забывать про фандинг и дивиденды. Особенно критично для длинных позиций в инструментах с положительным фандингом.
Даже небольшие ежедневные суммы за месяцы превращаются в ощутимые расходы. И получается: рынок угадали, цена выросла, а результатом недовольны — потому что издержки не учли.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER 27 октября открыл сбор заявок на седьмой выпуск секьюритизированных облигаций "СФО СБ Секьюритизация 7" под портфель потребкредитов.
Транши АР1 и АР2 на 13 млрд ₽ ориентированы на доходность 15,99-16,59% годовых, транш АС до 62 млрд ₽ — на 17,15%, а младший транш, 20% объема, банк выкупит сам.
С учетом младшего транша выпуск может достичь 94 млрд ₽ — рекорда для Сбербанка в этом году, размещение запланировано на 11 ноября.
Рекордный для банка объем выпуска при растущем рынке секьюритизации показывает, что Сбербанк наращивает фондирование потребкредитов через облигации, а не только за счет депозитов.
Куда я бегу? Ещё один вариант спасения — и это… 🏃♂️💰 (Часть 2)
Ранее в цепочке своих постов я уже упоминал этот актив. И он довольно очевиден. Хотя мне гораздо больше — а вернее, даже очень — нравятся активы, которые приносят денежный поток. Об этом, пожалуй, будет мой следующий пост. Можете попробовать угадать: какой спокойный, но приносящий денежный поток актив я рассматриваю в портфель и совсем скоро добавлю? 🤔
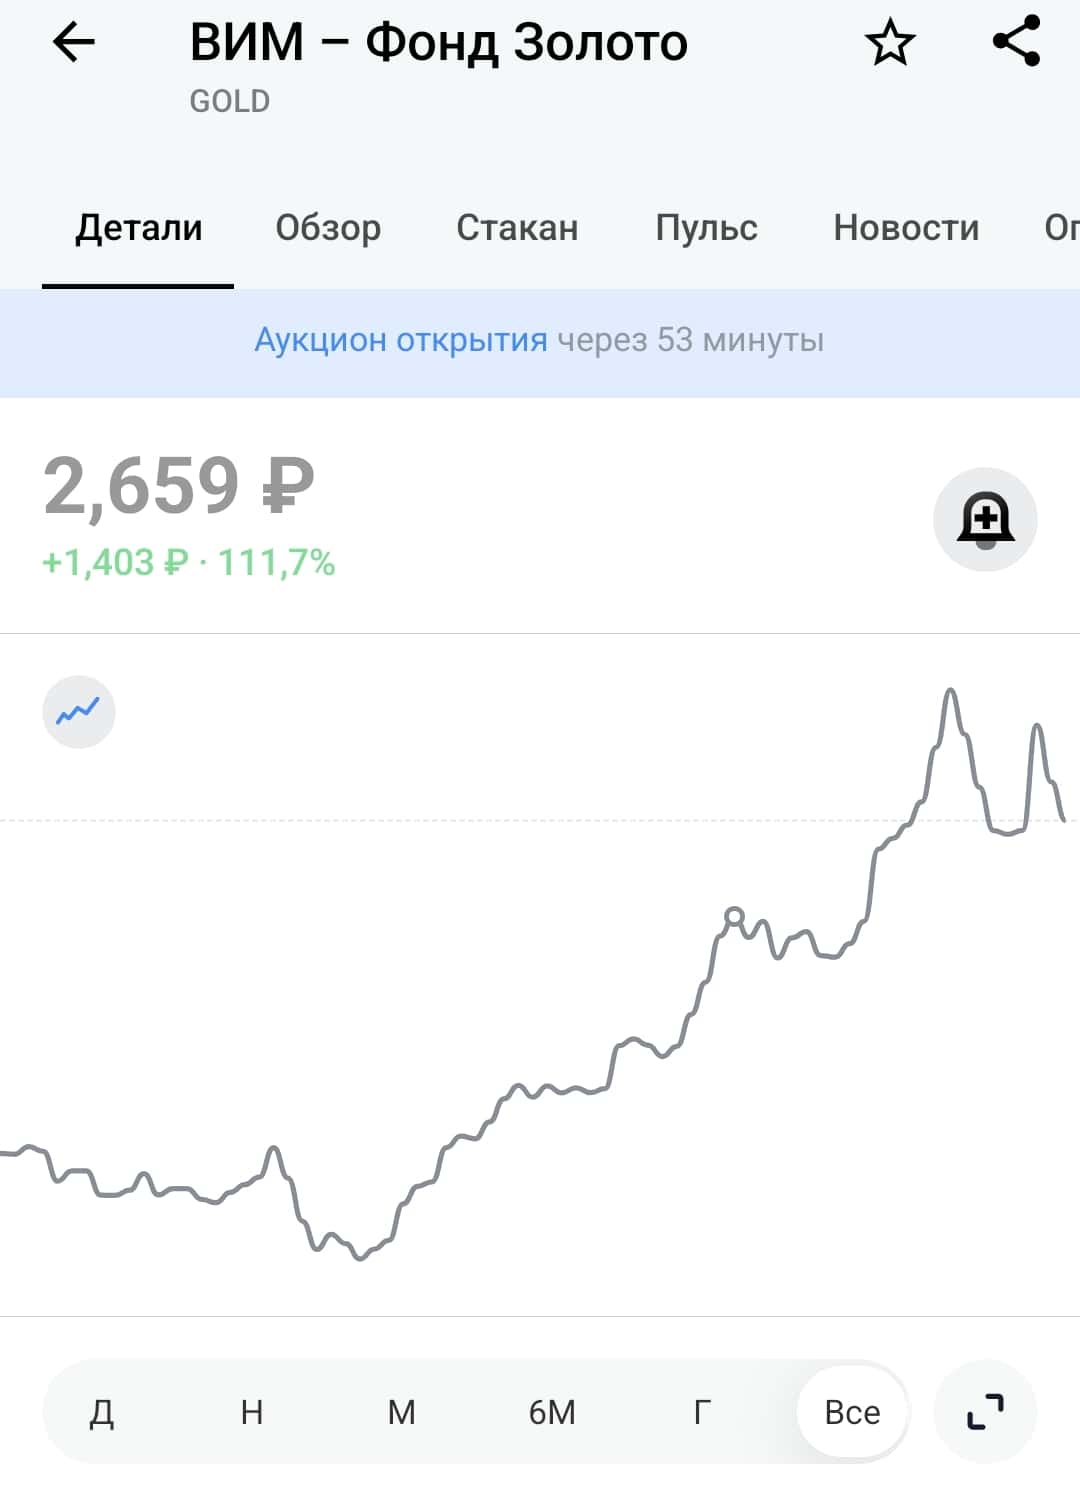
А сейчас вернёмся туда, где я всё ещё вкладываю деньги в спокойные активы. И нет, это не облигации и не фонды денежного рынка. Это… Золото 🥇. Да-да, то самое золото, которое не приносит денежного потока. Но знаете, я стал смотреть на него более философски. Причём как на бумажное, так и на физический металл.
Я тут продолжаю осваивать профессию финансового советника. Курс оказался крайне долгим и насыщенным, а времени у меня не так много — поэтому смотрю по мере возможности, чтобы улучшить свои консультации. Так вот, есть такой портфель, называется портфель «лежебоки» 🛋️.
В него входят по 33% акции, облигации и золото. Два раза в год портфель ребалансируют: то, что отросло — продают, то, что упало — докупают, возвращая доли к исходным. Поддерживая их.
На своём обучении я как раз недавно проходил модуль по драгоценным металлам. Согласно исследованиям Дирка Баура и Брайана МакДермотта (2010), профессоров экономики, золото выступает стабилизирующим инструментом, особенно в периоды больших кризисов и паники. Оно уберегает портфель от катастрофических убытков. Честно говоря, я не уверен, что нужно быть профессором, чтобы это понять 😄. Классические модели построения портфеля предлагают держать от 5 до 10% портфеля именно в золоте.
Модельные портфели «жёлтого банка» предлагают различные варианты по золоту, но в целом речь идёт про не менее чем 10% в портфеле. Я же начинаю склоняться к двум крайностям. Во-первых, доля золота в моём портфеле в целом должна быть чуть больше 10% (часть — бумажное, часть — физическое золото).
Если смотреть по вложениям в золото, то наиболее простым и условно дешёвым вариантом является вложение в фонды. Их у нас несколько от разных брокеров: Сбера, ВТБ, Альфы, Т-Банка. Однако лидером по комиссии с точки зрения выгоды для инвестора оказывается ВИМ — Золото (ВТБ). А вот антилидер в данном рейтинге — Т-Банк. Кстати говоря, что касается денежного рынка, ситуация похожа: лидерство разделяют Сбер и ВИМ Ликвидность. А вот Т, к сожалению, имеет комиссию почти в 3 раза больше. Увы и ах 😔.
В общем, после недолгих размышлений мною было принято понятное решение: приобретаю золото через фонды. Это просто, понятно, не нужно запариваться с налогами, которые съедят весь мозг при покупке обычного биржевого золота (и серебра, кстати, тоже). Жалко, фонда на серебро нет, а так бы и его подцепил, чё уж там 😅.
А впереди ещё один пост про интересные инвестиции.
Подписывайтесь, оставляйте комментарии и помните: важные новости не только тут!
Ваши деньги — Ваша ответственность! 💸
Не ИИР, в посте субъективное мнение автора.
$TGLD $GLDRUB_TOM $GOLD $AKGD $SBGD $LQDT $TMON
#инвестиции #золото #кудабежать #новичкам