«ВСМПО-Ависма» устранила слабое звено в производстве дизельных двигателей
В корпорации «ВСМПО-Ависма» состоялась ковка крупногабаритной стальной штампованной заготовки коленчатого вала для четырехтактных среднеоборотных дизельных двигателей серии Д49.
Данное семейство двигателей было разработано в нашей стране в 1960-х годах и до сих серийно производится для магистральных и маневровых тепловозов, кораблей. Вместе с тем стальные заготовки их коленчатых валов для них традиционно ввозились из-за границы, делая уязвимым российское двигателестроение.
«ВСМПО-Ависма» имеет вертикальный гидравлический пресс усилием 75 тыс. тонн, на котором можно ковать детали длиной до 6 метров с точностью перемещения 0,1 мм. Благодаря ему она входит в узкий круг предприятий, имеющих такое оборудование – в мире насчитывается несколько штук подобных прессов.
В 2025 году «ВСМПО-Ависма» внедрила технологию горячей объемной ковки, базирующейся на изготовлении заготовки в один переход по конфигурации максимально приближенной к готовой детали, упрощая и удешевляя дальнейшую механическую обработку до товарного вида (в частности, отпала необходимость в поэтапной высадки каждого звена коленчатого вала).
С ее помощью «ВСМПО-Ависма» не только локализовала на своих мощностях технологию ковки столь сложных изделий как стальные заготовки для коленчатых валов, но и устранила слабое звено в технологических цепочках производства дизельных двигателей.
Одновременно «ВСМПО-Ависма» диверсифицировала бизнес в сторону оказания сервисных услуг для машиностроительных заводов, нуждающихся в изготовлении дорогостоящих компонентов с жестким требованиями по допускам. На сегодняшний день никто из отечественных предприятий цветной металлургии ничего подобного предложить не может, зато «ВСМПО-Ависма» сделала важный шаг на пути повышения доходов и рентабельности.
Посты по ключевым словам
Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?
Индекс Мосбиржи начал неделю бодро — даже выше 2380 забирался. Но к пятнице растерял почти всё. Всплеск покупателей был на сигналах о возобновлении переговоров по Украине, росте нефти и слабом рубле. Трамп в понедельник даже объявил, что Россия и Украина договорились об энергетическом перемирии. Правда, дальнейшие заявления и действия показали, что это не так.
Также охладило оптимизм принятие Конгрессом США законопроекта об «адских санкциях». Но влияние пока сдержанное: ведь документ ещё должен подписать Трамп. Сам закон даёт президенту большую гибкость — вводить или отменять ограничения.
Что по ожиданиям: На следующей неделе значимых бычьих драйверов может не хватить, особенно если напряжённость в украинском конфликте усилится, а Трамп подпишет закон о санкциях и они вступят в силу. Пока рынок не очень верит, что такие драконовские пошлины введут — это невыгодно самим США. Но риски для нефтяников и экспорта растут. Экономика замедляется, геополитика напряжённая - помочь могут только высокие цены на нефть и возобновление мирного трека в формате трёхсторонней встречи.
Если индекс уйдет ниже 2250 и закрепится под трендовой — то пойдёт к 2200–2220. В крайнем случае — к 2170–2180, где проходит глобальный аптренд. Именно его важно удержать, чтобы сохранить шанс на продолжение роста. Это крайняя граница допустимой коррекции. Сверху — 2300 как промежуточное сопротивление и 2350–2360 как более серьёзный уровень.
На предстоящей неделе геополитический фон дополнится встречей Трампа и Си Цзиньпина в Вашингтоне, в которой примут участие представители бизнеса. Нефтяные вопросы наверняка войдут в повестку, что обеспечит высокую волатильность на рынке нефти.
Нефтяной рынок. Повышение базовой ставки ФРС США оказало давление на нефтяные котировки — как через укрепление доллара, так и из-за ухудшения экономических перспектив. Периоды избыточно высоких цен на нефть негативны и для потребителей, и для производителей: в среднесрочной перспективе они могут привести к снижению спроса на энергоносители на фоне инфляции, высоких ставок и замедления мировой экономики.
Тем не менее глобальный рынок нефти остаётся под влиянием геополитики. Риски дефицита нефти и нефтепродуктов растут, поскольку ключевые транспортные артерии остаются небезопасными. Ближневосточный конфликт расширился до регионального уровня, что снижает шансы на скорое урегулирование. Мировые запасы также ухудшаются, а Китай рассматривает введение ограничений на экспорт топлива. В совокупности эти факторы способны удерживать Brent существенно выше 100 долларов за баррель.
Из корпоративных новостей: Во вторник ДОМ РФ представит финансовые результаты по МСФО за август. В среду «Татнефть» и «ИНАРКТИКА» проведут собрания акционеров для утверждения полугодовых дивидендов. В четверг дивиденды обсудят акционеры Банка Санкт-Петербург, а «Займер» проведёт День инвестора.
В середине недели ЦБ сообщит об инфляционных ожиданиях за сентябрь и опубликует резюме обсуждения ключевой ставки. Росстат в среду выпустит недельный отчёт по инфляции и данные о промпроизводстве за январь–август. На внешнем треке в этот день ожидаются предварительные индексы экономической активности PMI в производстве и услугах еврозоны и США.
• Лидеры: ЕвроТранс #EUTR (+5,8%), Газпром #GAZP (+3,4%), Новатэк #NVTK (+3,35%), Юнипро #UPRO (+2,4%).
• Аутсайдеры: Самолет #SMLT (-4,7%), ЭсЭфАй #SFIN (-3%), МКБ #CBOM (-2,5%), Сегежа #SGZH (-2,2%).
21.09.2026 - понедельник
• #YDEX закрытие реестра по дивидендам 110 руб
• #DIAS закрытие реестра по дивидендам 16 руб
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейСегодня в 7:05
Газпром. Отчет за 2 кв 2026 по МСФО
Тикер: #GAZP
Текущая цена: 96.5
Капитализация: 2.28 трлн
Сектор: Нефтегаз
Сайт: https://www.gazprom.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 1.83
▫️ P/BV - 0.12
▫️ P/S - 0.23
▫️ ROE - 6.3%
▫️ ND/EBITDA - 1.92
▫️ EV/EBITDA - 2.6
▫️ Акт/Обяз - 2.51
Что нравится:
▫️ рост выручки на 14.8% г/г (2.18 → 2.5 трлн);
▫️ положительный FCF +8.5 млрд против -20.1 млрд во 2 кв 2025;
▫️ чистый долг вырос на 3.4% к/к (6.21 → 6.42 трлн), но ND/EBITDA улучшился с 2.03 до 1.92;
▫️ нетто фин доход +88.6 млрд против расхода -60.5 млрд за 1 кв 2026;
▫️ чистая прибыль выросла на 63.9% г/г (340.1 → 557.2 трлн);
▫️ деб. задолженность снизилась на 16.2% к/к (1.38 → 1.15 трлн);
▫️ хорошее отношение активов к обязательствам.
Что не нравится:
▫️
Дивиденды:
Выплата дивидендов в размере 50% от чистой прибыли по МСФО скор. на курсовые разницы и обесценение активов. Дивиденды могут быть меньше, если отношение ND/EBITDA > 2.5.
По прогнозам дивидендов за 2026 год не ожидается.
Мой итог:
Выручка по сегментам за 2 квартал (г/г в млрд ):
▫️ газовый бизнес +15.4% (1206 → 1394 млрд);
▫️ нефтяной бизнес +17.2% (959 → 1124 млрд);
▫️ электро-энергетический бизнес +15% (131 → 151 млрд);
▫️ прочее -3.3% (40 → 39 млрд).
В сравнении с прошлым годом доля внутренних продаж в газовом бизнесе изменилась с 28.3 до 27.6%, в нефтяном - с 53.9 до 48.8%. Логично предположить, что компания во 2 квартале получила больше экспортной выручки на фоне хорошей конъюктуры, связанной с ситуацией вокруг Ормузского пролива. За полгода общая выручка увеличилась на 6.3% г/г (4990 → 5302 млрд).
Чистая прибыль выросла сильнее выручки за счет улучшения операционной рентабельности с 15.8 до 23.4% и снижения эф. ставки налога на прибыль (22% vs 26.1% во 2 кв 2025). За полгода прибыль снизилась на 9.8% г/г (1034 → 933 млрд).
За 2 квартал FCF положительный в отличии от 2025 года, благодаря более сильной динамики снижения кап. затрат (-14.9% г/г, 504.5 → 429.5 млрд) в сравнении с OCF (-9.6% г/г, 484.4 → 438 млрд). Вообще, на весь год Capex планируется в размере 2.7 трлн (за 1 пол получается 31% от этой суммы), так что все кап. затраты еще впереди. Хотя, возможно, это сумма с учетом капитализированных процентов, которых за полгода набралось уже 350 млрд. Тогда Газпром "идет" примерно по графику.
Долговая нагрузка продолжила снижаться и ND/EBITDA наконец-то ушел ниже 2. Хотя все же сумма долга смущает.
2 квартал получился лучше субъективных ожиданий, поэтому и ожидаемая прибыль за весь года стала больше (примерно 1.74 трлн). Это дает P/E 2026 = 1.31. Если бы компания заплатила 50% от чистой прибыли, то дивиденд мог бы составить 36.7 руб (ДД 38.06% от текущей цены). Но пока это выглядит каким-то фантастическим раскладом. Большинство аналитиков вообще не ждет дивиденд за 2026 год с учетом имеющейся немалой долговой нагрузки и будущих затрат на проекты.
С одной стороны, Газпром стоит очень дешево для такого уровня компании. Даже если фактическая прибыль по году будет меньше, то форвардный P/E не превысит 1.5 при стоимости примерно в 0.3 баланса. Есть планы поставок в Китай по дальневосточному маршруту с объемом 12 млрд куб м в год, плюс увеличение поставок по Силе Сибири до 44 млрд куб.
С другой стороны, эти дополнительные объемы примерно соответствуют тем, что могут выпасть, если ЕС действительно откажется от газа, поступающего сейчас по Турецкому потоку, с осени 2027. Воспользоваться текущей ситуацией в ЕС (низкая заполненность ПХГ и высокие цены на газ) не получится в полной мере, так как уже почти уперлись в пропускную способность Турецкого потока, а в перезапуск ветки Северного потока не верится. Наверное, будут увеличены поставки СПГ, но вряд ли в каких-то значимых объемах.
Да, есть (а точнее будет) "Сила Сибири - 2", который теперь называется "Сила Байкала". Но это проект долгосрочный, который изначально "принесет" повышенный Capex и только после нескольких лет уже прибыль. Плюс по нему пока не получается окончательно договориться с Китаем.
Акций компании нет в портфеле.
Прогнозная справедливая стоимость - 122 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в TelegramСегодня в 6:17
Россети Центр и Приволжье. Отчет за 2 кв 2026 по МСФО
Тикер: #MRKP
Текущая цена: 0.4938
Капитализация: 55.7 млрд
Сектор: Электросети
Сайт: https://mrsk-cp.ru/stockholder_investor/investor_analytics/
Мультипликаторы (LTM):
▫️ P/E - 2.1
▫️ P/BV - 0.45
▫️ P/S - 0.32
▫️ ROE - 21.3%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 0.92
▫️ Акт/Обяз - 2.35
Что нравится:
▫️ выручка выросла на 11.5% г/г (35.4 → 39.5 млрд);
▫️ нетто фин расход вырос на 179.5% к/к (0.1 → 0.3 млрд);
▫️ рост чистой прибыли на 20.7% г/г (5 → 6 млрд);
▫️ деб. задолженность снизилась на 13% г/г (15.2 → 13.2 млрд);
▫️ хорошее отношение активов к обязательствам.
Что не нравится:
▫️ отрицательный FCF, но он улучшился на 49.5% г/г (-2.4 → -1.2 млрд);
▫️ чистая денежная позиция снизилась на 1.4% к/к (5 → 4.9 млрд);
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом значение чистой прибыли может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
По данным сайта Доход ожидается дивиденд в размере 0.0836 руб (ДД 16.93% от текущей цены).
Мой итог:
Полезный отпуск снизился на 1.4% г/г (12.2 → 12 млрд кВт* ч). За полгода полезный отпуск вырос на 0.7% г/г (25.99 → 26.16 млрд кВт* ч). Уровень потерь в 7% является примерно средним значением во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +13% г/г (2714 → 3066 руб/МВт* ч).
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +22.4% (29.8 → 36.5);
▫️ технологическое присоединение +31.4% (1.2 → 1.5).
За полгода выручка увеличилась на 12.8% г/г (76.1 → 85.9 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.
Чистая прибыль выросла сильнее даже при том, что операционная рентабельность немного ухудшилась с 20.3 до 20.1%. Причина в появлении нетто фин дохода, тогда как в прошлом году был расход (-237 → 287 млн). За полгода чистая прибыль выросла на 23.8% г/г (12 → 14.8 млрд).
Отрицательный FСF улучшился на фоне более лучшей динамика OCF (+67.5% г/г, 2.7 → 4.6 млрд) в сравнении с кап. затратами (+12.1% г/г, 5.2 → 5.8 млрд).
Чистая денежная позиция незначительно снизилась. Чуть-чуть вырос долг, чуть-чуть уменьшились денежные средства на счетах.
В соответствии с последней версией ИПР за 2026 год планируется заработать 24.1 млрд. По МСФО за полугодие план выполнен на 61.6%. С учетом того, что 3 и 4 кварталы исторически сильнее 2, можно предположить перевыполнение плана по итогам года. Если все же исходить из озвученной цифры, то это дает P/E 2026 = 2.31. Дивиденд по ИПР получается 0.07142 руб (ДД 14.46%). Вообще, если не случится чего-то негативного, то стоит ожидать пересмотра план по ИПР в бОльшую сторону. С другой стороны, надо помнить, что ИПР не догма и акционеры могут принять решение исходя из каких-то иных соображений.
Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Если опираться на ИПРы, то у Россети Центр и Приволжье одна из самых интересных дивидендных доходностей среди "дочек" холдинга (выше только у Мос. региона и у Центра, к которому теперь настороженное отношение). Но если смотреть на следующие годы, то доходность получается самой низкой (если смотреть на прибыльные компании Россети). Хотя, как уже упоминалось выше, ИПР могут пересматриваться в любую сторону в зависимости от различных факторов и конъюктуры. Еще бы отметил субъективный небольшой минус для компании в виде дорогого лота. Да, сумма в 5000 не такая большая, но все же для частных инвесторов с малым капиталом удобнее было бы управлять лотом с ценой в 10 раз меньше.
Акций Россети ЦиП нет в портфеле.
Прогнозная справедливая стоимость - 0.748 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram18 сентября
Сделки, события, интриги, расследования.
За это время произошло много событий! (Примерно за последние полторы недели!) 😊
Как вы, возможно, знаете, я веду свой блог в нескольких соцсетях. Так вот, в одном небезызвестном мессенджере — перескочили 1000 человек, а в «добровольно-принудительном» — 500. Суммарная аудитория более 10 000 человек! Что для меня серьёзная такая «медалька». Спасибо, друзья, что помогаете мне каждый день, комментируете, ставите лайки. Пишите — я почти всегда на связи! ✍️
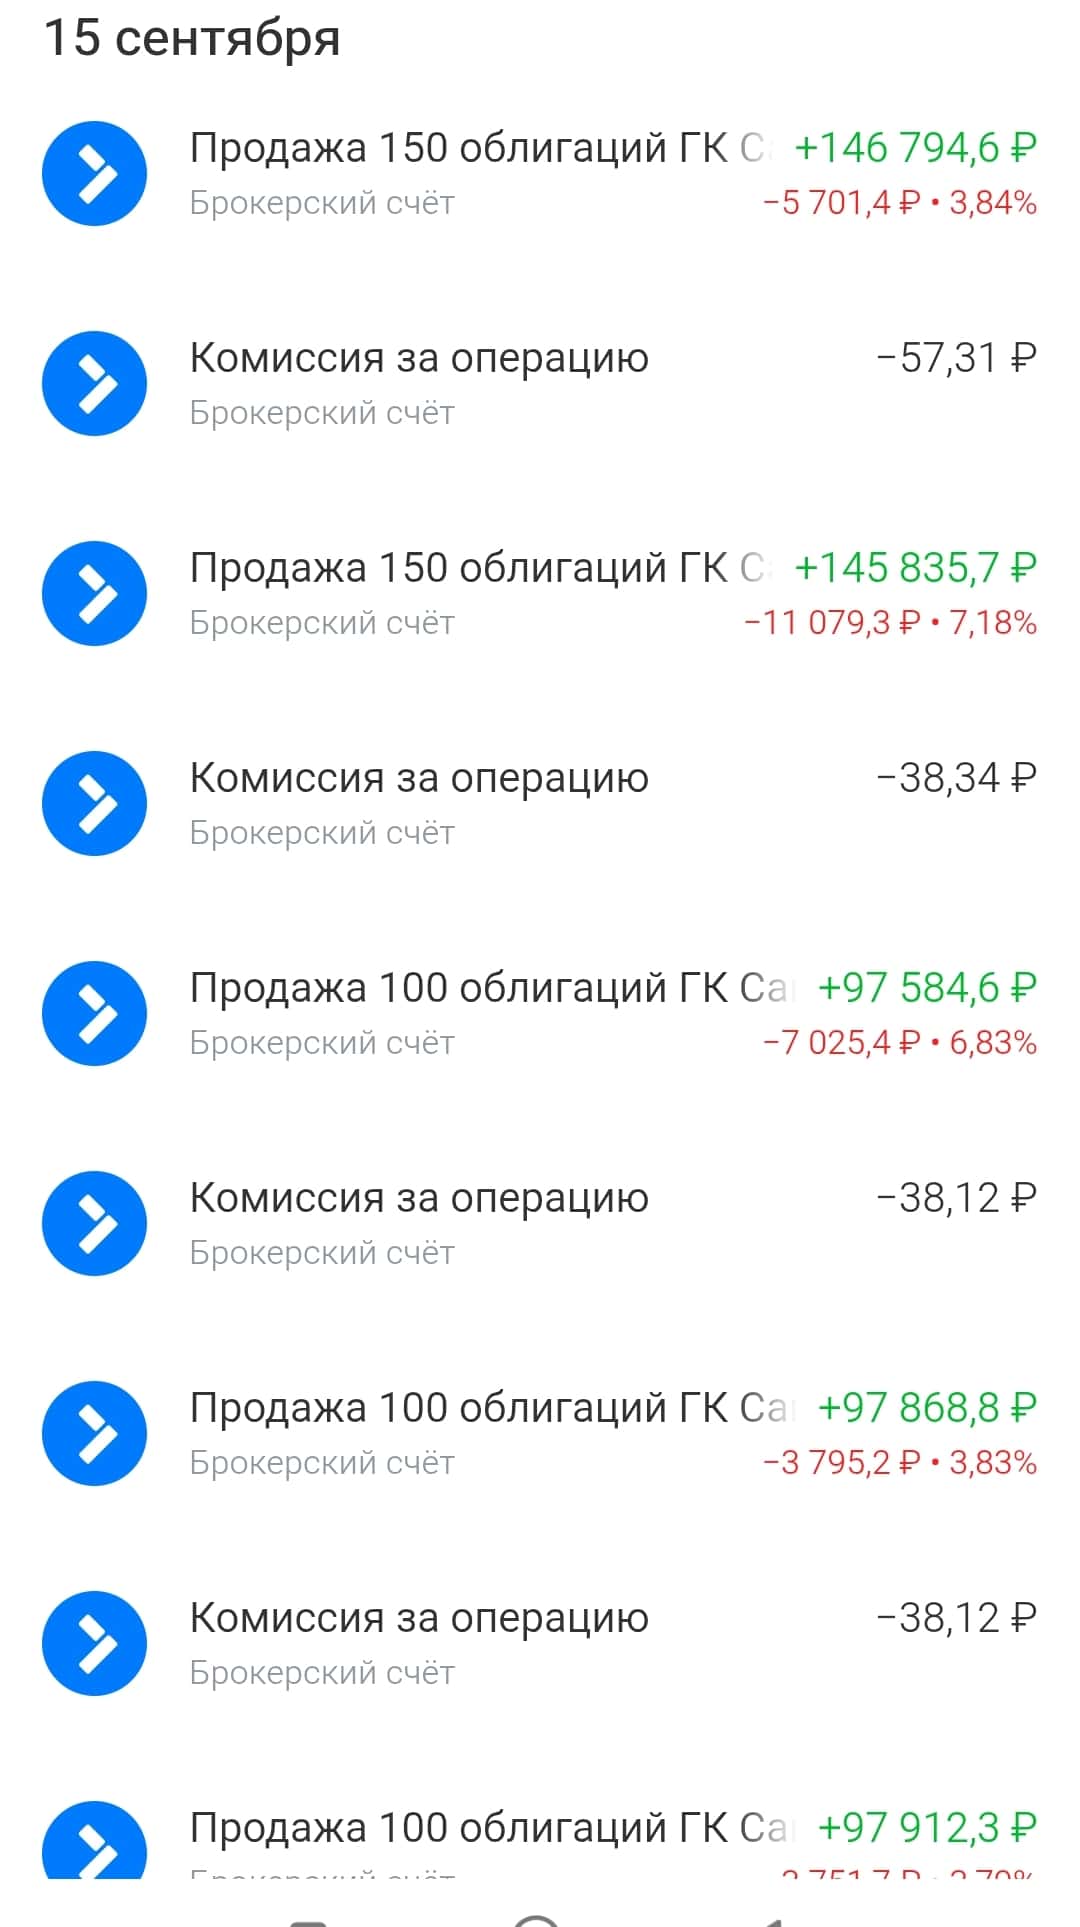
Как вы помните, моя задача для спецусловий от брокера была: «Продержать маржинальную позицию на общую сумму 100 000 000 рублей». Что я и сделал! По большому счёту, не то чтобы это особо грандиозно, но, согласитесь, цифра красивая? 😏 С заработком она ничего общего, к сожалению, не возымела.
Самолёт подвёл сильно — собственно, 2 млн маржинальной позиции привели меня к убыткам примерно тысяч в 60 000. Так уж вышло, что неудачное время облигаций задевает меня, как и всех.
МГКЛ — вообще глубокое разочарование, с которого я вышел также заранее, с убытком. В тот же самый убыток движется АПРИ, однако я пока не выхожу.
На свободные деньги с купонов взял РЖД, ОФЗ 54-й выпуск, Ростовскую область и Росагролизинг. Из акций подбираю Полюс, Транснефть и Сбер. 📈
Кстати, подобрал 20-ый выпуск Самолёта, под погашение, так же в плечо (ничему жизнь не учит) на 1.000.000
Балтийский под погашение $RU000A10A3W1 14-ый выпуск, так и держу)
Получил кэшбэка в этом месяце почти на 10 000. Отправлю на погашение кредиток.
Общие ожидания от рынка у меня звучат примерно так: «Сдержанный оптимизм». 😌
Дабы сильно не расстраиваться из-за рынка, стараюсь чуть реже заходить, реже проверять котировки — помогает. И потом, открываю всякие выгодные вклады с бонусами лесенкой — расслабляет. По займам приходят деньги, расширяю портфель платформ. Так легче пережить падение биржи.
Вообще, взглянув на экономическую ситуацию, я чётко понимаю, что грядёт глобальная перестройка. Сейчас важно пережить тяжёлый период, ибо глобально общество разделится на тех, кто инвестирует, и тех, кто этого не делает. Об этих мыслях расскажу в следующих постах. 💭
У меня про инвестиции, экономию и кэшбэк!
Ваши деньги — Ваша ответственность!
В посте нет инвестрекомендаций, только субъективное мнение.
ПОДПИШИТЕСЬ! ВАЖНЫЕ НОВОСТИ - НЕ ТОЛЬКО ТУТ!
P.S. кстати, написал в IR отдел Самолету - не отвечают..
$RU000A104JQ3 $RU000A10BW96 $RU000A10CZA1 $PLZL $SBERP $RU000A10FVT3 $RU000A10FZZ1 $SU26254RMFS1 $RU000A10FV69
#инвестиции #облигации #чтокупить #стратегия17 сентября