СПБ Биржа добавит на торги неоактивы на акции Apple и других компаний

СПБ Биржа 17 ноября 2026 года добавит на торги три неоактива¹ на акции глобальных компаний — Apple, Enphase Energy и SolarEdge. Новые инструменты расширят линейку неоактивов на акции компаний из сфер потребительской электроники, цифровых сервисов и солнечной энергетики. Общее количество неоактивов на глобальные ценные бумаги и индексы криптовалют достигнет 78.

В сегменте потребительской электроники и цифровых сервисов появится неоактив на акции Apple. Компания разрабатывает и выпускает смартфоны iPhone, компьютеры Mac, планшеты iPad и носимые устройства, а также развивает цифровые сервисы, включая App Store, iCloud и Apple Music.

Сегмент солнечной энергетики пополнят неоактивы на акции Enphase Energy и SolarEdge. Enphase Energy разрабатывает микроинверторы, аккумуляторные системы и решения для управления выработкой, хранением и потреблением электроэнергии. SolarEdge специализируется на разработке инверторов, оптимизаторов мощности, систем хранения энергии и программного обеспечения для мониторинга и управления солнечными электростанциями.

Неоактивы на глобальные ценные бумаги позволяют инвесторам получать финансовый результат от изменения стоимости базисных акций без необходимости приобретения соответствующих ценных бумаг.
Размер каждого неоактива соответствует одной базисной акции. Валюта стоимости шага цены — доллар США, валюта расчетов — рубль.

Новые неоактивы
Подробнее в пресс релизе.

Учёт дивидендов по базисным акциям в неоактивах
По неоактивам на глобальные акции предусмотрен механизм учёта дивидендов с помощью дивидендной поправки, аналогичный механизму фандинга.

Когда происходят расчёты
После окончания торгов неоактивом в последний торговый день, когда базисная акция торгуется с правом на ближайший дивиденд. Этот день предшествует экс-дивидендной дате (Ex-Dividend Date) — первому торговому дню, когда базисная акция торгуется без права на этот дивиденд.

Как происходят расчёты
• С держателя короткой позиции по неоактиву списывается дивидендная поправка в размере 100% суммы объявленного дивиденда.
• Держателю длинной позиции начисляется 70% этой суммы.
• 30% — удерживаются СПБ Клирингом для исполнения налоговых обязательств перед Налоговой службой США (IRS).

Размер удержания соответствует базовой ставке налога в США, поскольку пониженная ставка по налоговому соглашению между Россией и США в настоящее время не применяется.

Порядок учёта дивидендов описан в спецификации неоактивов и в Регламенте налогового администрирования.

Ключевые свойства неоактивов
• Финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента, в том числе акции.
• Комиссия за сделки с неоактивами — 0 ₽. Позиции открываются и закрываются без комиссии. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.
• Обеспечение в рублях и ценных бумагах. Для открытия и удержания позиции используются рубли и/или ценные бумаги в портфеле инвестора. Иностранная валюта для совершения сделок не требуется.

Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги и индексы криптовалют доступны для сделок с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.

Примечания:
1 — Неоактивы — расчётные фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.
Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.

0 комментариев
    посты по тегу
    #

    Богатство и Библия: Бытие 44:1-8

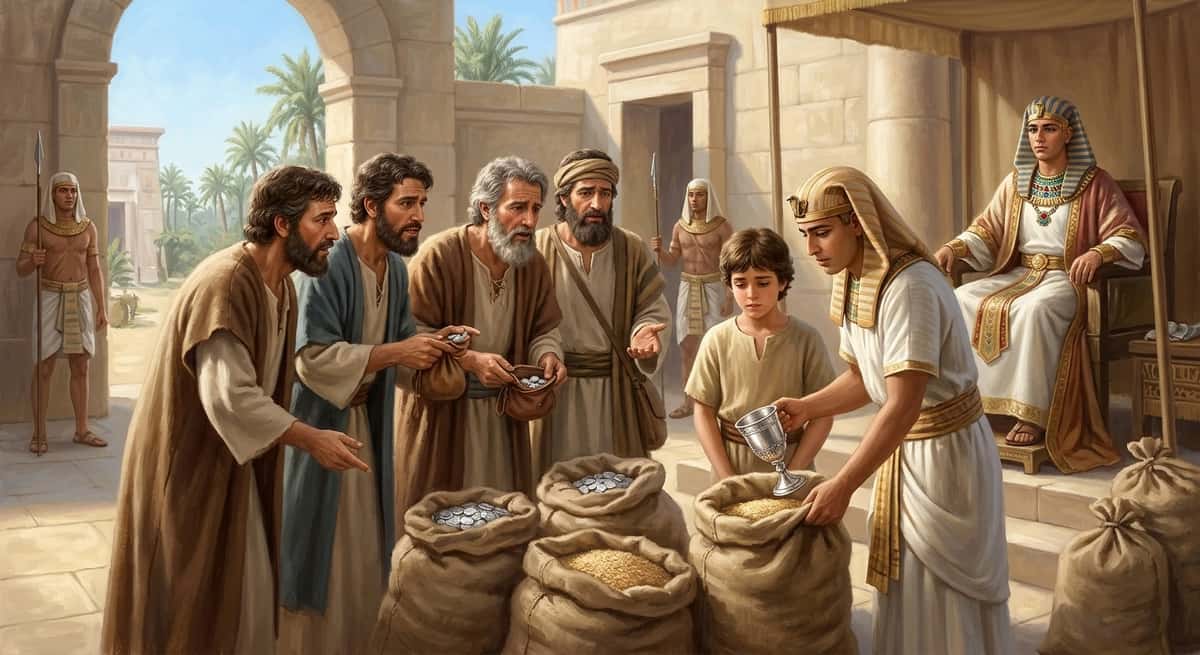
    Иосиф второй раз подложил братьям обратно их серебро, принесённое ему за зерно. Только теперь вместе с этим подложил ещё и ценную чашу в мешок младшему брату – Вениамину. Чтобы проверить, оставят ли они ему брата в рабах для избежания конфликта, как они продали самого Иосифа в рабство. По-прежнему оправдываясь пред ним и не догадываясь, что он стал богатым и вторым повелителем Египта после Фараона. "И приказал Иосиф начальнику дома своего, говоря: «Наполни мешки этих людей пищею, сколько они могут нести, и серебро каждого положи в отверстие мешка его, а чашу мою, чашу серебряную, положи в отверстие мешка к младшему вместе с серебром за купленный им хлеб». И сделал тот по слову Иосифа, которое сказал он." "Вот, серебро, найденное нами в отверстии мешков наших, мы обратно принесли тебе из земли ханаанской; как же нам украсть из дома господина твоего серебро или золото?" Бт.44:1-8.

    Богатство и Библия: Бытие 44:1-8

    📱 Ростелеком улучшает денежный поток, но прибыль акционеров снижается

    Ростелеком $RTKMP $RTKM опубликовал результаты по МСФО за III кв. и 9 месяцев 2026 года.

    ▪️ В III кв. выручка выросла на 11,7% г/г до 233,1 млрд руб., OIBDA на 8,7% до 88,6 млрд руб., чистая прибыль на 17,0% до 6,6 млрд руб.
    ▪️ За 9 месяцев выручка прибавила 11,0% г/г до 668,7 млрд руб., OIBDA 10,2% до 259,9 млрд руб., чистая прибыль 11,5% до 20,6 млрд руб.
    ▪️ Рентабельность OIBDA за 9 месяцев снизилась на 0,3 п.п. до 38,9%, в III кв. на 1 п.п. до 38,0%.

    🔷️ Драйверы роста

    Цифровые сервисы в III кв. увеличили выручку на 34,8% г/г до 61,9 млрд руб. Их доля в общей выручке достигла 26,6%. За 9 месяцев рост составил 25,9%, до 157,9 млрд руб.

    У группы РТК-ЦОД за 9 месяцев выручка выросла на 15,1% до 59,6 млрд руб., OIBDA на 33,9% до 31,3 млрд руб. Маржа поднялась с 45,1% до 52,5%. В то же время у Солара выручка прибавила 10,2%, а OIBDA сократилась на 35,1% до 0,7 млрд руб. В III кв. показатель вовсе ушёл в минус на 348 млн руб.

    Мобильный бизнес также испытывает давление на рентабельность. За 9 месяцев выручка выросла на 7,7%, а OIBDA лишь на 1,5%. Маржа снизилась с 48,7% до 45,9%.

    🔷️ Маржа и расходы

    Выручка продолжает расти быстрее OIBDA. За 9 месяцев расходы на персонал увеличились на 13,5%, услуги операторов связи на 17,1%, амортизация на 11,4%. Часть прироста OIBDA обеспечили прочие операционные доходы, в том числе возмещение по государственным проектам: они выросли на 8,3 млрд руб.

    🔷️ Прибыль с нюансом

    Здесь сохраняется проблема, о которой я писала по полугодию. Общая чистая прибыль группы за 9 месяцев выросла на 11,5% до 20,6 млрд руб., но непосредственно акционерам Ростелекома приходится 13,4 млрд руб. против 14,3 млрд руб. год назад (−6,1%). Прибыль миноритариев дочерних компаний выросла с 4,2 до 7,2 млрд руб. EPS снизилась с 4,19 до 3,91 руб.

    Причём в III кв. прибыль акционеров уже выросла на 8,2% г/г, но этого пока недостаточно, чтобы компенсировать отставание за девять месяцев.

    🔷️ Денежный поток

    Здесь заметное улучшение. FCF в III кв. вышел в плюс на 9,7 млрд руб. против −5,1 млрд руб. год назад и −6,6 млрд руб. во II кв. За 9 месяцев FCF улучшился с −28,1 до −2,5 млрд руб.

    Операционный денежный поток за 9 месяцев вырос на 35,0%, до 84,9 млрд руб. CAPEX снизился на 6,0%, до 100,0 млрд руб., однако в III кв. вложения ускорились на 23,0% г/г. Важно учитывать методику FCF: компания добавляет к операционному потоку поступления от продажи основных средств, проценты и субсидии. Без этих поступлений разница между операционным потоком и CAPEX составляет −15,2 млрд руб.

    🔷️ Долг и дивиденды

    Чистый долг с начала года вырос на 7,4% до 740,5 млрд руб. Отношение чистого долга к OIBDA снизилось с 2,3х до 2,1х г/г благодаря росту операционного результата. Финансовые расходы за 9 месяцев сократились на 2,3%, до 90,2 млрд руб. При этом около 47% кредитов, займов и облигаций имеют плавающую ставку.

    За 2025 год выплачены дивиденды 2,71 руб. на обыкновенную и привилегированную акцию. Пока денежный поток за 9 месяцев отрицательный, дивидендная история остаётся чувствительной к инвестиционным расходам.

    🧐 Вывод

    Ростелеком заметно улучшил денежный поток, а цифровые направления сохраняют хорошие темпы роста. Дополнительным драйвером может стать повышенный спрос на защищённую инфраструктуру после атак на другие ЦОДы. При этом ожидаемое увеличение CAPEX может вновь оказать давление на FCF. В целом сохраняю умеренно позитивный взгляд на перспективы компании.

    Ставьте 👍

    #обзор_компании
    ©Биржевая Ключница

    📱 Ростелеком улучшает денежный поток, но прибыль акционеров снижается

    🌱 Успешно разместили дебютный выпуск зеленых облигаций

    АО «Эталон-Финанс» (входит в Группу «Эталон») разместило дебютный выпуск зеленых облигаций. «Зеленый» выпуск стал продолжением курса на внедрение принципов устойчивого развития в нашу деятельность. Объем размещения составил 12,9 млрд рублей.

    📌 Размещение состоялось 12 ноября 2026 года, банком-организатором выступил ДОМ.РФ. Ставка купона была установлена на уровне КС + 4 п.п. Весь предлагаемый к размещению объем был выкуплен.

    📌 Выпуск полностью соответствует принципам зеленого финансирования. Это подтвердил независимый верификатор «Эксперт РА». Объем выпуска определен затратами на пять зеленых проектов в Москве, Московской и Тюменской областях – у всех проектов класс энергоэффективности А+ и выше («высочайший»).

    Группа «Эталон» системно внедряет принципы устойчивого развития и применяет практики зеленого строительства. В 2025 году аналитический центр «Эксперт» включил «Эталон» в топ-5 социально ответственных девелоперов России. У Группы продвинутый уровень ЭКГ-рейтинга. Мы входим в рэнкинг устойчивого развития нефинансовых компаний НРА, а также в общий и отраслевой рэнкинги ESG-прозрачности «Эксперт РА».

    #ETLN #Эталон

    Масштаб не спасает: 6 громких дефолтов в РФ. Что общего?

    На фоне роста технических дефолтов инвесторы стараются уберечь заработанное в крупных компаниях, рассчитывая, что их вес в стране не даст им обанкротиться.

    Предлагаю окунуться в историю — чтобы лучше понять, что пропасть с радаров может каждый.

    • Трансаэро, 2015. Вторая авиакомпания страны: 60+ самолётов, миллионы пассажиров в год, долг с учётом лизинга — свыше 250 млрд рублей. Триггером стал 2014 год — обвал рубля и дорогие кредиты, а в октябре 2015-го у компании отозвали сертификат эксплуатанта.

    Финал мрачный: авиакомпанию признали банкротом, и процедура тянется до сих пор. Самолёты были в лизинге, недвижимости почти не осталось, попытка привлечь топ-менеджмент к субсидиарной ответственности провалилась. Держатели облигаций по сути не дождались ни копейки.

    • ЮТэйр, 2014–2015. Крупнейший вертолётный перевозчик страны, обслуживающий нефтегаз, и одновременно топ-5 пассажирских авиакомпаний. Долг — свыше 70 млрд рублей. Триггер: нефтяной кризис, падение выручки и валютные кредиты. Долг в итоге реструктурировали, а в 2019-м проведение выплат отложили до 2054 года: потери держателей эксперты оценили в 84–94% от номинала.

    Облигационеры пошли в суды — и в 2023–2024 годах реструктуризацию признали недействительной, а осенью 2025-го апелляция даже обязала вернуть списанные бумаги. Но история продолжается: кассация то отменяет решения, то приостанавливает их исполнение.

    Актуальные обзоры, которые вы могли пропустить:

    • Дефолт облигаций: инструкция по спасению. Не дайте себя обмануть
    • Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
    • Флоатеры под КС+3% для всех: где искать высокую доходность?
    • Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
    • Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
    • Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

    • Банк «Открытие», 2017. Седьмой банк страны и первая санация по новой схеме через Фонд консолидации банковского сектора. Триггером стала агрессивная модель роста: банк раздавал кредиты своим же структурам, и когда ЦБ забрал «Открытие» на оздоровление, обрушился и материнский холдинг. Рынок узнал о проблемах за считаные дни до дефолта.

    Финал показателен: сам банк с 2023-го присоединен к ВТБ, а «Открытие Холдинг», лишившийся главного актива, в 2022 году признан банкротом с долгом, превысившим 600 млрд рублей. Требования держателей облигаций на 262 млрд оставлены в общей третьей очереди — до реальных выплат дело пока не дошло.

    • РОСНАНО, 2021–2025. Самый шокирующий сюжет: 100% капитала у государства, рейтинги высокого уровня, а в ноябре 2021-го биржа по предписанию ЦБ внезапно останавливает торги 9 выпусками на 71,6 млрд рублей. Триггер — накопленный «непропорциональный» долг около 148 млрд рублей.

    Финал: в 2024-м корпорация договорилась с банками о дисконте 20% и погасила долг, а последний негарантированный выпуск выкупила у инвесторов по 83,35% от номинала.

    • ОВК, 2021. Крупнейший производитель грузовых вагонов с госбанками в акционерах. Триггер — долговая нагрузка: в ноябре 2021-го «ОВК Финанс» просто не нашла денег на погашение выпуска и купоны на 16,3 млрд рублей, причём около 80% бумаг концентрировалось у банка «Траст».

    Заводы работали, рынок — считал убытки: держатели пошли в суд, эмитента-SPV попытались обанкротить, но урегулирование затянулось на годы. Классический кейс, когда «системная значимость» защищала производство, но не график платежей.

    • Росгеология, 2024–2025. Полностью государственная компания — основной исполнитель госзаказа на геологоразведку. Триггер банален: в сентябре 2024-го не хватило денег на погашение выпуска на 6 млрд рублей, дальше — просроченные купоны и обвал рейтинга с A- до CC за пару недель.

    Финал не самый плохой: к июлю 2025-го компания закрыла оба выпуска и все просроченные купоны, кредиторы получили всё. Но и здесь ответ на вопрос «кто заплатит» пришлось вырабатывать на уровне Минфина, а не зачислять по графику.

    Что общего у этих историй? До дефолта бумаги торговались с минимальной премией за риск: инвесторы полагались на масштаб, бренд и госучастие.

    Ключевой вопрос здесь не размер, а источник денег. Если завтра окно рефинансирования закроется, кто и на каких условиях вольёт средства — банки, акционер, государство? Масштаб повышает шанс, что кого-то спасут, но вероятность спасения ещё не означает возврат держателям долга.

    Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

    'Не является инвестиционной рекомендацией

    Масштаб не спасает: 6 громких дефолтов в РФ. Что общего?