Борец: от технического дефолта до размещения под 18,4%. Стоит ли участвовать?
«Борец» — вертикально интегрированный производитель нефтегазового оборудования. Компания закрывает полный цикл: от разработки до производства и сервисного обслуживания насосных установок для добычи нефти.
Причём «Борец» сам выпускает порядка 80% комплектующих — это серьёзно снижает зависимость от сторонних поставщиков.
На рынке электроцентробежных насосов в России компания занимает 34%. Такая позиция даёт рыночную власть: например, возможность влиять на условия контрактов с большими заказчиками. Среди них — «Роснефть», «Газпром нефть» и «Сургутнефтегаз».
За прошлый год компания проделала путь, который у многих занял бы годы:
28 февраля 2025 года — объявление о техническом дефолте. А уже 15 апреля 2025-го — возвращение на публичный долговой рынок, но в обновлённом статусе.
Ключевое изменение за этот период — смена акционера: в структуре капитала появилось государство в лице Росимущества.
Безусловно, такой тыл повышает кредитное качество. Но позволяет ли это полностью нивелировать накопленные ранее риски? Предлагаю разобраться в перспективах двойного размещения.
Параметры выпуска Борец 001Р-08:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 2 млрд рублей
• Срок обращения: 2 года
• Купон: до КБД (2 года) +500 б.п. (~18,40%)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Борец 001Р-06:
• Купон: КС + 400 б.п.
• Квал: только для квалов
• Сбор заявок до: 29 октября 2026
• Дата размещения: 03 ноября 2026
Рейтинг надежности:
• АКРА — уровень А-, прогноз "Стабильный" (подтверждение 09.07.2026)
• НКР — уровень A-, прогноз "Позитивный" (подтверждение, прогноз повышен со "Стабильного", 26.08.2026)
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
Финансовые результаты РСБУ за 6 месяцев 2026 года:
• Выручка: 27,09 млрд руб. (+60,9% г/г).
• EBITDA: 6,54 млрд руб. (+13,8% г/г).
• Чистая прибыль: 1,21 млрд руб. (было — 163 млн руб.).
• Операционный денежный поток после вычета процентов заметно улучшился: с минус 1,22 млрд в первом полугодии 2025-го до плюс 3,22 млрд.
• Свободный денежный поток (FCF), посчитанный прямым методом по денежной форме, составил 3,14 млрд.
• Чистый долг/EBITDA LTM: около 3х.
• Покрытие процентов ICR: 2,64х.
Факторы риска: денежный поток сильно зависит от колебаний оборотного капитала — растёт дебиторка, снижается оборачиваемость запасов.
В обращении находится 4 выпуска биржевых облигаций на 12,7 млрд рублей:
• Борец Капитал 001Р-07 $RU000A10FC96 Доходность — 19,74%. Купон: 17,75%. Текущая доходность: 17,72% на 2 года 6 месяцев
• Борец Капитал 001Р-05 $RU000A10EK71 Доходность — 18,84%. Купон: 18,5%. Текущая доходность: 17,99% на 2 года 4 месяца
• Борец Капитал 001Р-03 $RU000A10DJ18 Доходность — 18,95%. Купон: 18%. Текущая доходность: 17,82% на 1 год 6 месяцев
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Заслон 002Р-01 $RU000A10G2M8 (18,3%) А- на 2 года 10 месяцев
• Брусника 002Р-09 $RU000A10FWA1 (28,31%) А- на 2 года 9 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,84%) А- на 2 года 1 месяц
• Софтлайн 002Р-02 $RU000A10EA08 (19,28%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,76%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,43%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (20,16%) А- на 1 год 9 месяцев
• Сэтл Групп БО 002P-07 $RU000A10EK06 (18,2%) А- на 1 год 4 месяца
По итогу: Ключевое преимущество — достойный купон. Более высокую доходность при сопоставимых рейтинге и сроке можно найти разве что у девелоперов. При подтверждении верхней планки выпуск станет достойным вариантом для спекулятивного среднесрочного удержания в портфеле.
Лично я планирую пропустить данное предложение: в портфеле уже есть выпуски 1Р03 и 1Р07 общим весом 4,3% от капитала. Всех благодарю за прочтение и поддержку постов.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией

Посты по ключевым словам
ЮГК. Отчет за 1 пол 2026 по МСФО
Тикер: #UGLD
Текущая цена: 0.71
Капитализация: 158.2 млрд
Сектор: Драгоценные металлы
Сайт: https://ugold.ru/invest
Мультипликаторы (LTM):
▫️ P/E - 6.57
▫️ P/BV - 2.09
▫️ P/S - 1.93
▫️ ROE - 31.9%
▫️ ND/EBITDA - 1.06
▫️ EV/EBITDA - 3.48
Что нравится:
▫️ выручка выросла на 89% г/г (44.5 → 84.1 млрд);
▫️ положительный FCF +18.7 млрд против -9.1 млрд в 1 пол 2025;
▫️ снизился чистый долг на 17.4% п/п (84 → 69.4 млрд). ND/EBITDA улучшился с 1.97 до 1.06;
▫️ нетто фин расход уменьшился на 30% г/г (5.8 → 4.1 млрд);
▫️ чистая прибыль увеличилась в 2.1 раза г/г (7.3 → 15.4 млрд).
Что не нравится:
▫️
Дивиденды:
Выплата в размере не менее 50% от скор. чистой прибыли при ND/EBITDA скор. <= 3.
По данным сайта Доход выплаты за 2026 год не ожидается.
Мой итог:
Операционные показатели по добыче золота по хабам указаны примерны, так как были рассчитаны исходя из процента прироста (г/г в тоннах):
▫️ Уральский +14.7% (1.5 → 1.7);
▫️ Сибирский +35.8% (4 → 5.4).
Общая добыча золота выросла на 30% г/г, продажи - на 42.5% г/г. Уральский хаб восстанавливается после 3х месячного простоя в 2024 году, а объемы добычи в Сибирском хабе растут за счет выхода ЗИФ «Высокое» на полную мощность.
Выручка почти кратно выросла на фоне увеличения объемов продаж и высоких цен на золото. А вот прибыль выросла кратно. Основная причина - улучшение операционной рентабельности с 16 до 34.5%. Не помешали убыток по курсовым разницам (-0.8 млрд vs +6.6 млрд в 1 пол 2025) и повышенная эф. ставка налога на прибыль (36.3% vs 21.2% в 1 пол 2025).
FCF перевернулся и стал прилично положительным за счет роста OCF (+764.6% г/г, 3 → 25.6 млрд) и уменьшения кап. затрат (-42.8% г/г, 12 → 6.9 млрд). Capex снизили за счет ввода в эксплуатацию ГОК "Высокое".
Долговая нагрузка снизилась как за счет уменьшения чистого долга, так и за счет роста EBITDA. Стоит отдать должное руководство. Общий долг прилично погасили (особенно долгосрочную часть), при этом за полгода средние процентные ставки стали стали ниже. Единственный момент, во 2 полугодии долг будет переоценен в большую сторону, так как более половины из него это займы в юанях и долларах.
Хорошо, что завершилась эпопея с продажей конфискованной доли компании у Константина Струкова. 16 июля акции перешли новому владельцу, «БТС-Мост Холдинг» стал собственником 67.2489% акций, а ЮГК была переименована в БТС-Золото. Через месяц холдинг направил обязательное предложение о выкупе всех обыкновенных акций ЮГК по цене 0.7425 руб. Период подачи заявки на продажу по оферте завершился 23.10.2026.
Ранее компания озвучивала план по добыче 12.5-14 т золота в 2026 году. В прошлом обзоре был примерный расчет фин. результата на текущий год, но теперь его надо корректировать с учетом проекта налога на сверхдоходы для компаний горно-металлургического сектора. При его изначальной редакции и производственных планов компании на год приблизительный расчет дает результат в 20.3 млрд (P/E 2026 = 7.78). Так как ND/EBITDA ниже 3, то компания в соответствии с див. политикой может выплатить дивиденды. Исходя из 50% от скор. чистой прибыли возможный размер около 0.028 руб (ДД 3.9% от текущей цены).
До завершения периода выкупа котировки компании будут находиться где-то около текущих значений. Далее пока непонятно.
Пока все выглядит так, что смена мажоритария пошла на пользу ЮГК. При этом все же остаются риски и неопределенности. Результаты улучшились, но неизвестно какое будет отношение нового мажоритария к "минорам". Пока нет четкости в законе о налоге на сверхдоходы. И самое главное, нет понимания как долго продлится период высоких цен на золото. И при всем этом оценку не назовешь дешевой. Все эти причины не позволяют рассматривать компанию как подходящую инвестиционную идею.
Акций ЮГК нет в портфеле.
Прогнозная справедливая стоимость - 0.64 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в TelegramСегодня в 6:05
Куда я бегу? Ещё один вариант спасения — и это… 🏃♂️💰 (Часть 2)
Ранее в цепочке своих постов я уже упоминал этот актив. И он довольно очевиден. Хотя мне гораздо больше — а вернее, даже очень — нравятся активы, которые приносят денежный поток. Об этом, пожалуй, будет мой следующий пост. Можете попробовать угадать: какой спокойный, но приносящий денежный поток актив я рассматриваю в портфель и совсем скоро добавлю? 🤔
А сейчас вернёмся туда, где я всё ещё вкладываю деньги в спокойные активы. И нет, это не облигации и не фонды денежного рынка. Это… Золото 🥇. Да-да, то самое золото, которое не приносит денежного потока. Но знаете, я стал смотреть на него более философски. Причём как на бумажное, так и на физический металл.
Я тут продолжаю осваивать профессию финансового советника. Курс оказался крайне долгим и насыщенным, а времени у меня не так много — поэтому смотрю по мере возможности, чтобы улучшить свои консультации. Так вот, есть такой портфель, называется портфель «лежебоки» 🛋️.
В него входят по 33% акции, облигации и золото. Два раза в год портфель ребалансируют: то, что отросло — продают, то, что упало — докупают, возвращая доли к исходным. Поддерживая их.
На своём обучении я как раз недавно проходил модуль по драгоценным металлам. Согласно исследованиям Дирка Баура и Брайана МакДермотта (2010), профессоров экономики, золото выступает стабилизирующим инструментом, особенно в периоды больших кризисов и паники. Оно уберегает портфель от катастрофических убытков. Честно говоря, я не уверен, что нужно быть профессором, чтобы это понять 😄. Классические модели построения портфеля предлагают держать от 5 до 10% портфеля именно в золоте.
Модельные портфели «жёлтого банка» предлагают различные варианты по золоту, но в целом речь идёт про не менее чем 10% в портфеле. Я же начинаю склоняться к двум крайностям. Во-первых, доля золота в моём портфеле в целом должна быть чуть больше 10% (часть — бумажное, часть — физическое золото).
Если смотреть по вложениям в золото, то наиболее простым и условно дешёвым вариантом является вложение в фонды. Их у нас несколько от разных брокеров: Сбера, ВТБ, Альфы, Т-Банка. Однако лидером по комиссии с точки зрения выгоды для инвестора оказывается ВИМ — Золото (ВТБ). А вот антилидер в данном рейтинге — Т-Банк. Кстати говоря, что касается денежного рынка, ситуация похожа: лидерство разделяют Сбер и ВИМ Ликвидность. А вот Т, к сожалению, имеет комиссию почти в 3 раза больше. Увы и ах 😔.
В общем, после недолгих размышлений мною было принято понятное решение: приобретаю золото через фонды. Это просто, понятно, не нужно запариваться с налогами, которые съедят весь мозг при покупке обычного биржевого золота (и серебра, кстати, тоже). Жалко, фонда на серебро нет, а так бы и его подцепил, чё уж там 😅.
А впереди ещё один пост про интересные инвестиции.
Подписывайтесь, оставляйте комментарии и помните: важные новости не только тут!
Ваши деньги — Ваша ответственность! 💸
Не ИИР, в посте субъективное мнение автора.
$TGLD $GLDRUB_TOM $GOLD $AKGD $SBGD $LQDT $TMON
#инвестиции #золото #кудабежать #новичкамСегодня в 5:22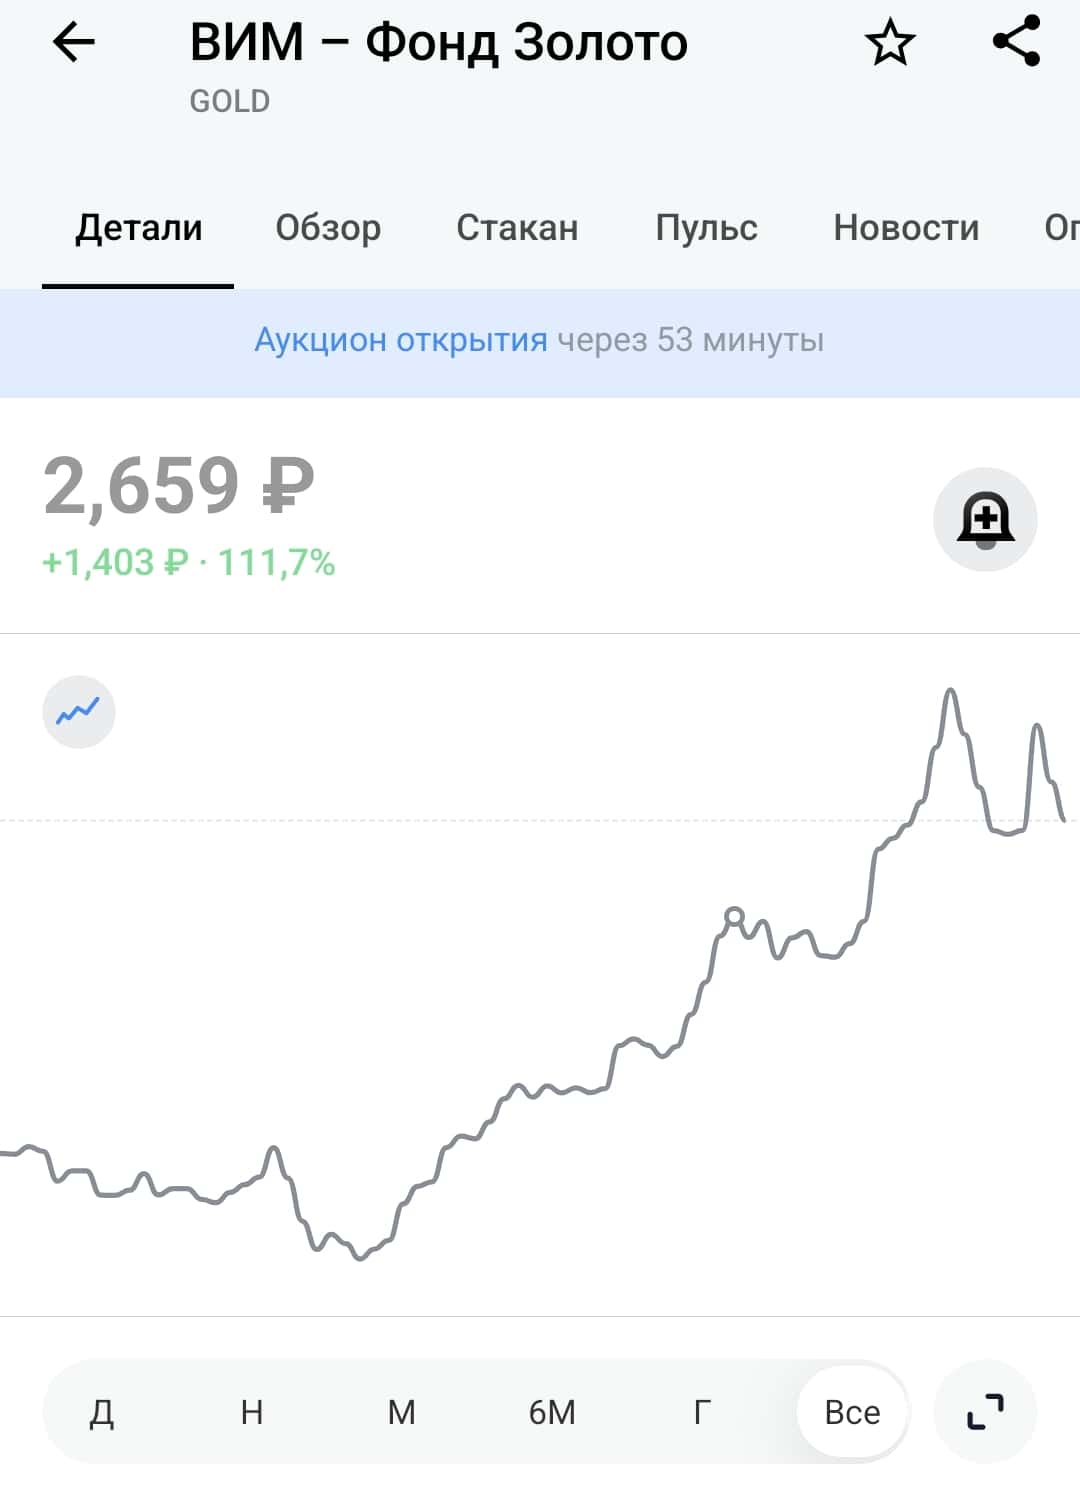
Воксис: трансформация за счёт займов под купон 21,5%. Стоит ли участвовать?
ООО «Воксис» (бренд Voxys) — компания, которая специализируется на аутсорсинговых центрах коммуникаций: справочное обслуживание, техподдержка, реклама и телемаркетинг.
Компания в цифрах: более 100 контакт-центров по всей России, 8 тыс. сотрудников. Занимает 20% рынка коммуникаций в РФ. На ближайшие пять лет в планах — увеличить штат вдвое и выйти на международный рынок.
Структура: ООО «Воксис» — дочерняя компания МКАО «Воксис». Группа развивает IT-направление для роботизированных сервисов на базе ООО «Воксис Лаб». В рамках развития VOXYS планирует выход на IPO в 2027 г.
Параметры выпуска Воксис 001Р-03:
• Рейтинг: ВВВ+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 500 млн рублей
• Срок обращения: 2 года
• Купон: не выше 21,50% годовых (YTM не выше 23,75% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор поручений до: 26 октября 2026
• Начало торгов: 29 октября 2026
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Легенда 2Р8 (ВВВ, 21%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты РСБУ за 6 месяцев 2026 года:
• Выручка: 2,33 млрд рублей (+15,8%)
• Чистая прибыль: 163,65 млн рублей (+20,4%)
• Активы: 4,67 млрд (было 4,4 млрд)
• Капитал и резервы: 1,17 млрд (-17,8%)
• Долгосрочные обязательства: 2,72 млрд (+34,18%)
• Краткосрочные обязательства: 779,58 млн (-18,08%)
• Чистый долг/EBITDA: 2,9х
• Покрытие процентов ICR: 1,83х
Компания делает ставку на трансформацию: уходит от классического аутсорсинга в FinTech, AdTech и коллекторское направление. Перемены требуют денег — и финансируются за счёт заёмных средств.
Отсюда и тревожные цифры в отчётности:
• Операционный денежный поток ушёл в минус: -1,33 млрд против -8,7 млн годом ранее. Это не про убытки, а про то, что деньги не успевают приходить. Главная причина — рост дебиторки: клиенты платят медленнее, а компания уже тратит на развитие.
• Чистый долг вырос на 60% — до 2,76 млрд, а процентные расходы — в 1,8 раза. Обслуживать долг становится дороже, и это давит на прибыль.
Ещё нюанс — структура активов. НМА и гудвилл — 1,65 млрд, это 93% капитала. По сути, большая часть «ценности» компании — ожидания от приобретённых бизнесов и новых проектов. Если планы не сработают, возможны списания, которые ударят по балансу и прибыли.
Денег на балансе почти не осталось — остаток упал на 74% за год. «Подушки безопасности» практически нет, и компания сильно зависит от внешнего финансирования.
В обращении находятся 3 выпуска ООО "Воксис" на 800 млн рублей рублей и 2 выпуска МКАО "Воксис" на 800 млн рублей:
• Воксис 001Р-02 $RU000A10E9Z7 Доходность: 21,99%. Купон: 20%. Текущая доходность: 19,85% на 1 год 3 месяца
• Воксис 001Р-01 $RU000A10DCE0 Доходность: 22,04%. Купон: 21%. Текущая доходность: 20,49% на 11 месяцев
Что готовы предложить эмитенты со схожим рейтингом:
• ВУШ БО 001P-04 $RU000A10BS76 (37,43%) ВВВ+ на 1 год 7 месяцев
• Делимобиль 001Р-06 $RU000A10BY52 (40,96%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (20,99%) ВВВ+ на 1 год 6 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,56%) ВВВ+ на 1 год 4 месяца
• Илон 001P-01 $RU000A10EG44 (17,41%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (31,44%) ВВВ+ на 12 месяцев
• Уралкуз 001Р-03 $RU000A10DBV6 (24,99%) ВВВ+ на 11 месяцев
По итогу: Новый выпуск 1Р03 длиннее 1Р02 примерно на семь месяцев, а по верхней границе даёт 23,75%. Это премия к своим же выпускам около 170 б.п. Разница заметная — она отчасти компенсирует и лишнюю дюрацию, и ухудшение финансовых результатов.
В группе BBB+ верхняя YTM тоже смотрится достойно — если не сравнивать с эмитентами, у которых ситуация с обслуживанием долгов куда сложнее. Сопоставимую доходность даёт «Глоракс» 1Р04 — 23,56%.
У меня в портфеле есть выпуск «Воксис» 1Р02. Ситуация по эмитенту продолжает ухудшаться, поэтому крайне важно следить за финансовыми показателями. Консервативному инвестору лучше пройти мимо этой истории. Всех благодарю за внимание и проставленные реакции под постом.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейВчера в 7:02
Фосагро. Отчет за 3 кв 2026 по МСФО
Тикер: #PHOR
Текущая цена: 5770
Капитализация: 747.2 млрд
Сектор: Удобрения
Сайт: https://www.phosagro.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 14.99
▫️ P/BV - 2.7
▫️ P/S - 1.14
▫️ ROE - 18%
▫️ ND/EBITDA - 3.43
▫️ EV/EBITDA - 10.38
Что нравится:
▫️ выручка увеличилась на 14.9% г/г (143.2 → 164.5 млрд);
Что не нравится:
▫️ отрицательный FCF -32.9 млрд против +3.8 млрд в 3 кв 2025;
▫️ чистый долг увеличился на 19.4% к/к (309.2 → 369.1 млрд). ND/EBITDA ухудшился с 2.57 до 3.43;
▫️ нетто фин расход вырос на 22.1% к/к (5.4 → 6.6 млрд);
▫️ чистая прибыль сократилась на 37.2% г/г (20.2 → 12.6 млрд);
▫️ деб. задолженность выросла на 37.6% г/г (105.6 → 145.4 млрд).
Дивиденды:
На выплату направляется процент от FCF в зависимости от ND\EBITDA:
▫️ при < 1, 75%+ FCF;
▫️ от 1 до 1.5, то 50-75% FCF;
▫️ если > 1.5, то менее 50% FCF.
Минимальный размер дивидендов установлен в размере 50% от скор. ЧП. Выплата поквартальная.
По данным сайта Доход за 3 квартал 2026 выплата не ожидается.
Мой итог:
За отчетный квартал компания не предоставила операционных результатов. Смотрим финансовые.
Выручка за 3 квартал увеличилась на фоне роста цен на фосфорные удобрения в сочетании с более низким курсом рубля. За 9 месяцев выручка выросла достаточно скромно (+1% г/г, 441.7 → 446.1 млрд).
Чистая прибыль за квартал опять ниже г/г. Причины - ухудшение операционной рентабельности с 28.3 до 23.8% (расходы на серу и серную кислоту почти утроились), рост нетто фин расхода и увеличение убытка по курсовым разницам. За 9 месяцев чистая прибыль уменьшилась 67.3% г/г (95.7 → 31.3 млрд). Если смотреть прибыль скорректированную на курсовые разницы, то снижение поменьше, хотя все равно ощутимое (-48.6% г/г, 88.8 → 45.7 млрд).
FCF за 3 квартал сильно отрицательный по причине получения такого же OCF (19.5 → -11.8 млрд) и роста кап. затрат (+34.5% г/г, 15.7 → 21.1 млрд). Здесь прилично увеличилась деб. задолженность в сочетании со снижением кредиторки.
Долговая нагрузка выросла на фоне "ножниц". Чистый долг увеличился (поднабрали займов и рубль ослаб), а EBITDA снизилась.
Третий квартал не оправдал ожиданий. Слабый рубль отразился только на выручке, но рост затрат на серу, увеличение расходов и убытка по курсовым разницам нивелировали положительный результат. И вряд ли стоит ожидать изменения ситуации в 4 квартале. Рубль пока приостановил падение, цены на удобрения пока остаются примерно на уровне 3 квартала, увеличения объемов продаж не предвидится (есть предложения о поставке наших удобрения в больших количествах на американский рынок, но они пока остаются без ответа). Возможно, как-то поможет снизить себестоимость продление правительством запрета на вывоз отдельных видов серы до 31.12.2026 включительно.
Влияние на результаты Фосагро налога на сверхдоходы сложно рассчитать. По мнению аналитиков Ренессанс Капитала, оно будет незначительным, так как налогообложению подвергаются именно руды, а не конечный продукт.
По примерным расчетам компания за год может получить скор. прибыль в районе 71.1 млрд. Это дает P/E 2026 = 10.5 и минимальный дивиденд в размере 274.5 руб (ДД 4.76% от текущей цены). Хотя выплат за 2026 как-будто ждать не стоит. Долговая нагрузка растет, FCF за 9 месяцев отрицательный, а сама компания уже просто никаких не комментирует отсутствие рекомендаций по дивидендам.
Отличный бизнес, который в текущих условиях оценивается дорого. Фосагро вполне можно держать в своих долгосрочных портфелях, но сейчас не лучшее время для набора/добора позиции. Я держал акции компании в своём портфеле, но недавно продал, исходя из технической картины и ожидания более низких цен в ближайшие несколько месяцев.
Прогнозная справедливая стоимость - 5510 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в TelegramВчера в 5:36
ЦБ оставил ставку 14%, но повысил прогноз инфляции до 7,1–7,6% · Мегановости
1️⃣ ЦБ 2е заседание подряд сохранил ключевую ставку на уровне 14%.
Прогноз инфляции на 2026 год повышен с 6–7% до 7,1–7,6%, а прогноз средней ставки на 2027 год — до 12,5–13,5%.
По словам Эльвиры Набиуллиной, предметно обсуждалось только сохранение ставки; возвращение инфляции к 4% потребует более длительных умеренно жёстких денежных условий.
Следующее заседание — 18 декабря.
Пространство для снижения ставки сужается, что ограничивает ожидания быстрого удешевления кредитов.23 октября
🍂 Выплата купона в октябре
22 октября 2026 года Группа компаний «А101» исполнила обязательства по выплате 10-го купонного дохода по облигациям двух выпусков: А101 БО-001Р-02 и А101 БО-001Р-03.
$RU000A10DZU7 $RU000A10DZT9
● Ставка фиксированного купона: 17% годовых.
● Ставка плавающего купона: ключевая ставка + 4%.
📊Срок обращения двух выпусков до декабря 2027 года.
🗓️Следующая выплата по графику: 23 ноября 2026 года. Сроки зачисления купонных доходов зависят от условий вашего брокера.
P.S. В настоящее время в обращении находятся три выпуска биржевых облигаций Группы компаний «А101».23 октября