В мире идет бум ввода систем накопления электроэнергии
В 2026 году прирост мощностей систем накопления электроэнергии (применяемых для сглаживания пиковой выработки электростанций и резервного снабжения электричеством населенных пунктов и предприятий) может составить 130 ГВт против 100 ГВт по итогам прошлого года, прогнозирует компания Rystad Energy. В результате они достигнут 380 ГВт. BloombergNEF ожидает величину поменьше - 158 ГВт.
Их оценки совпадают относительно стран, которые будут доминировать по величине систем накопления электроэнергии, - Китай, США, Германия и Австралия с постепенным усилением роли Саудовской Аравии и Индии.
Rystad Energy отметила важную веху - системы накопления электроэнергии не просто поддерживают солнечные и ветровые электростанции - в Австралии и США они стали заменять выработку электричества за счет сжигания природного газа. Одновременно снижается их стоимость - в КНР в 2025 году она достигла уровня 150 долларов на 1 кВт*час.
Между тем для строительства систем накопления электроэнергии важным вопросом является тип устанавливаемых в них батарей. На сегодняшний день перспективными считаются ванадиевые редокс-проточные, литий-титанатные и водородные аккумуляторы.
Преимущество первых кроется в возможности масштабирования мощности и емкости системы независимо друг от друга. Мощность определяется размером электрохимического стека, емкость - объемом резервуаров с электролитом. Они способны долго хранить запасенную электроэнергию, хотя их слабым местом является жидкий электролит, отличающийся сильной коррозионной активностью.
Вторые же обладают высокой огнестойкостью и способны работать в широком диапазоне температур, не боясь их падения, чего нельзя сказать про другие виды литий-ионных аккумуляторов (не считая продолжительного периода эксплуатации). У них тоже жидкий электролит, только более безопасный.
У третьих удельная энергоемкость значительно превышает имеющуюся у ванадий редокс-проточных и литий-титанатных батарей, неплохой коэффициент полезного действия, способность функционировать при разных температурах.
Для изготовления всех типов аккумуляторов применяется нержавеющая сталь. Между тем выгодным видится использование вместо нее титанового проката в силу ряда факторов: плотность титана почти в два раза меньше, чем у нержавеющей стали, зато его стойкость к коррозионному воздействию электролитов будет повыше. Поэтому из него можно делать корпуса, резервуары и трубопроводы для батарей и, в конечном счете, обеспечивать долговременную безопасность и стабильность систем накопления электроэнергии в сочетании с сокращением удельных расходов на их эксплуатацию.
В водородных аккумуляторах титан еще и подойдет для изготовления биполярных пластин для раздельного подвода водорода и кислорода, не позволяя им смешиваться. Несмотря на «нелюбовь» титана к водороду, его можно защитить от воздействия газа, нанеся на него специальное покрытие на основе углерода. Тем самым можно достичь необходимой коррозионной стойкости и электросопротивления биполярных пластин. Также титан (в виде гидрида) прекрасно подходит для связывания водорода.
Соответственно, применение полуфабрикатов из титана для строительства систем накопления электроэнергии позволит сформировать для него новую область потребления и тем самым усилить его значение в глобальном энергобалансе среди остальных конструкционных материалов. Для России же оно означает не только установку систем накопления электроэнергии в испытывающих ее нехватку регионах, но и существенную экономию средств за счет продолжительных сроков безремонтной эксплуатации. В результате создание систем накопления электроэнергии с использованием титана может позволить к 2035 году довести их мощности до 15 ГВт вместо 9 ГВт с нержавеющей сталью.
Посты по ключевым словам
Что не так с облигациями "Легенды", если даже YTM 23,75% не убеждают?
ООО «Легенда» — головная компания группы, которая работает с 2010 года. Она специализируется на строительстве и реализации жилья бизнес-класса, а также объектов коммерческой недвижимости в Санкт-Петербурге и Москве.
В первом полугодии компания стабильно входила в ТОП-10 петербургских девелоперов по выручке от продажи жилья: по итогам периода — 6-е место с долей 4,4%.
В сегменте высокобюджетных сделок (от 25 млн рублей) «Легенда» тоже удержала лидирующие позиции — 6-е место с долей 5,5%.
Параметры выпуска Легенда 002Р-08:
• Рейтинг: ВВВ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 21,5% годовых (YTM не выше 23,75% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок до: 22 октября 2026 (15:00 мск)
• Дата размещения: 27 октября 2026
Рейтинг надежности:
• АКРА — BBB, прогноз «стабильный». Раньше был «позитивный», но 2 июня 2026 его изменили.
• НКР — BBB+.ru, прогноз тоже «стабильный». Рейтинг присвоен 15 апреля 2026.
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: выросла на 13% и составила 14,7 млрд рублей. Драйверы: «Северный порт», «ЛЕГЕНДА Васильевского», «Новая земля», «Сампсониевский, 32».
• Чистая прибыль: сократилась в 37,2 раза — до 25,59 млн рублей. Звучит страшно, но падение во многом бухгалтерское: виноват учёт компонента финансирования по договорам с покупателями, а не проценты по кредитам.
• EBITDA: 8,8 млрд (на уровне 2025).
• Рентабельность по EBITDA: 32%
• Операционная прибыль: 3,99 млрд руб. (-0,1% г/г).
• Валовая прибыль: 6,19 млрд руб. (+2,8% г/г).
• Себестоимость продаж: 8,52 млрд руб. (+22% г/г).
Один и тот же долг — а цифры разные.
• По методике эмитента (проектное финансирование под эскроу, НКД и деньги исключены) чистый долг к OIBDA — 1,4х. Выглядит комфортно.
• Но если подойти консервативно — полный долг с арендой минус деньги и эскроу — даёт уже 7,2х к EBITDA за 12 месяцев. А в полном виде — около 13х. На конец 2025-го консервативный показатель был 5,7х.
И вот главный тревожный сигнал: покрытие проектного долга эскроу снизилось с 85% до 70%. Раньше подушка была крепче, теперь компания сильнее зависит от других источников.
• Покрытие процентов ICR: 0,93х
В обращении находится 5 выпусков биржевых облигаций на 17 млрд рублей:
• Легенда БО 002P-07 $RU000A10FBB3 Доходность: 23,61%. Купон: 19%. Текущая доходность: 19,44% на 1 год 7 месяцев
• Легенда БО 002Р-04 $RU000A10C6Z5 Доходность: 23,89%. Купон: 20,25%. Текущая доходность: 20,11% на 9 месяцев
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Электрорешения 001Р-04 $RU000A10FV02 (25,09%) ВВВ на 1 год 9 месяцев
• ТД РКС 002Р-06 $RU000A10C758 (31,99%) ВВВ на 1 год 8 месяцев
• ВУШ БО 001P-04 $RU000A10BS76 (40,99%) ВВВ+ на 1 год 7 месяцев
• Каршеринг Руссия 001P-06 $RU000A10BY52 (42,51%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (21,21%) ВВВ+ на 1 год 6 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (24,22%) ВВВ+ на 1 год 5 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (22,06%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (35,18%) ВВВ+ на 1 год
По итогу: Доходность нового выпуска — рыночная, и как мы видим до самых рискованных бумаг вроде «ВУШ», «Делимобиля» или коллеги по цеху «Эталона» и «ТД РКС» она не дотягивает. Проблемы девелоперского сектора на спаде деловой активности — история известная, поэтому эмитенты вынуждены выходить с премией к рынку.
Новое предложение 2Р08 длиннее 2Р07 примерно на пять месяцев, а по верхней границе даёт 23,75% — то есть премия к своим же выпускам около 15 б.п. Разница скромная, так что новый выпуск может быть интересен только по изначально заявленному купону 21,5%. Облигаций «Легенды» у меня нет, и добавлять - не планирую.
В группе BBB-/BBB+ разброс широкий: «Электрорешения» 1Р4 — доходность возле 25%, «ГЛОРАКС» 1Р4 — около 24,2%. А «Рольф» 1Р9 с 21,2% и «Воксис» 1Р2 с 22% премии не дают.
А как у вас? Есть в портфеле кто-то из перечисленных — или обходите повышенный риск стороной? Буду рад почитать в комментариях.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейВчера в 7:35
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров ЦИАН $CNRU рекомендовал выплатить 33 ₽ на акцию по итогам 9 месяцев 2026 года.
Акционеры рассмотрят выплату 19 ноября.
Компания стремится направлять на дивиденды 60–100% скорректированной чистой прибыли по МСФО.
Размер выплаты пока остается рекомендацией и зависит от решения акционеров.16 октября
💸 Займер выдал 10 млрд рублей за III квартал
Объявляем операционные результаты III квартала 2026 года.
🟢 Общий объем выдач микрозаймов составил 10,0 млрд рублей.
🟢 Объем выдач новым клиентам сохранился на уровне предыдущего квартала и составил 1,06 млрд рублей. В конце III квартала мы усилили маркетинговую активность и расширили каналы привлечения заемщиков. В октябре уже фиксируем положительную динамику выдач новым клиентам по сравнению с сентябрем.
🟢 Основная часть выдач в III квартале пришлась на продукты с кредитным лимитом, доля которых достигла 95%. Объем выдач «Лимит+» новым клиентам вырос на 11% за квартал.
«В III квартале мы продолжили развитие новой продуктовой модели и практически завершили переход основной части выдач на “Лимит+”. В сентябре мы усилили работу по привлечению новых клиентов и уже видим ее первые результаты в октябре. При этом для нас важно наращивать клиентский поток без снижения требований к качеству заемщиков. Еще одним направлением развития становятся среднесрочные продукты для наиболее надежных повторных клиентов», – отметил генеральный директор Займера Роман Макаров.
🔗 Подробнее – в релизе по операционным результатам III квартала.
$ZAYM16 октября
Краткосрочные облигации с доходностью до 20%. Что еще не поздно купить?
В последнее время горизонт планирования заметно сместился: вместо долгих пяти лет, к которым нас приучает ИИС-3, он сжался до коротких интервалов, где каждый пытается нащупать уверенность в завтрашнем дне.
Именно поэтому сегодня предлагаю сосредоточиться на краткосрочных облигациях — это способ зафиксировать привлекательный процент и не ждать долго возврата вложенных средств.
Подборка облигаций с фиксированным купоном и умеренным уровнем риска:
• Селигдар 001Р-04 $RU000A10C5L7 (А+)
Компания, которая занимается добычей золота и олова
Доходность — 18,30%. Купон: 19%. Текущая купонная доходность: 18,57% на 14 месяцев, ежемесячно
• А101 БО-001Р-02 $RU000A10DZU7 (А+)
Застройщик недвижимости в г. Москве и Московской области
Доходность — 17,63%. Купон: 17%. Текущая купонная доходность: 16,71% на 14 месяцев, ежемесячно
• Село Зелёное 001Р-02 $RU000A10DQ68 (А)
Один из крупнейших агрохолдингов России
Доходность — 17,65%. Купон: 17,25%. Текущая купонная доходность: 16,99% на 13 месяцев, ежемесячно
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Камаз БО-П18 $RU000A10DP93 (А)
Автомобильная компания по производству грузовиков, автобусов, тракторов
Доходность — 17,17%. Купон: 16,5%. Текущая купонная доходность: 16,29% на 13 месяцев, ежемесячно
• реСтор 001Р-02 $RU000A10DMN0 (А-)
Компания занимается розничной продажей продукции Apple
Доходность — 20,55%. Купон: 18,85%. Текущая купонная доходность: 18,67% на 13 месяцев, ежемесячно.
• Аэрофьюэлз 002Р-06 $RU000A10CZC7 (А)
Один из крупнейших операторов аэропортовых топливозаправочных комплексов в России
Доходность — 19,51%. Купон: 18,25%. Текущая купонная доходность: 18,16% на 11 месяцев, раз в 3 месяца.
• Медскан 001Р-01 $RU000A10BYZ3 (А)
Сеть многопрофильных клиник, оказывающих медицинские услуги
Доходность — 16,34%. Купон: 18,5%. Текущая купонная доходность: 17,83% на 11 месяцев, ежемесячно
• Новые Технологии 001Р-08 $RU000A10CMQ5 (А-)
Компания по разработке, производству и сервисному обслуживанию погружного оборудования для добычи нефти
Доходность — 18,18%. Купон: 17%. Текущая купонная доходность: 16,84% на 10 месяцев, ежемесячно.
• АФК Система БО 002Р-02 $RU000A10BPZ1 (А+)
Публичная инвестиционная компания с диверсифицированным портфелем активов
Доходность — 18,92%. Купон: 22,75%. Текущая купонная доходность: 21,79% на 7 месяцев, ежемесячно.
Постарался собрать для вас варианты с умеренным риском и высокой доходностью — надеюсь, найдёте подходящее под свои задачи. Если пост заинтересует и получит поддержку, сделаю отдельные подборки корпоративных облигаций со сроком погашения от 2 и от 3 лет.
Эмитентов с рейтингом ниже A- я в подборку не включал. У таких компаний, как Легенда 2Р-04 (YTM 22,32%), Рольф 1Р-08 (YTM 22,61%) и Каршеринг Руссия 1P-07 (YTM 43,61%), доходность существенно выше, но и риски остаются. Ситуация у них не критичная, а у последней из списка есть открытые кредитные линии, помогающие пройти ближайшие оферты. Так что давать в долг здесь стоит только с полным пониманием всех рисков.
В том, что эмитенты пройдут ближайшие погашения, я не сомневаюсь: доступ к рынку долга открыт, значит, скоро их стоит ждать с новыми заимствованиями для рефинансирования.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией15 октября
История одного Инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок
Собственно, вчерашняя история - прекрасная иллюстрация рынка: сначала происходит неожиданное событие, цена резко меняется, а потом все начинают искать человека, который "наверняка всё знал заранее".
Возвращаясь к сэру Джону Темплтону и его высказыванию про бычий рынок - в США сейчас стадия оптимизма, хотя отдельные признаки эйфории уже хорошо видны вокруг AI и связанных с ним IPO.
А российский рынок находится почти в зеркальной ситуации. Обнаружить у нас эйфорию вокруг IPO сейчас довольно трудно 😎 Ключевая ставка 14%, деньги дорогие, а инвестор тем временем может получить двузначную доходность в инструментах с более понятным риском. Компания, которая сегодня приходит за акционерным капиталом, должна ответить инвестору: зачем мне брать риск вашего бизнеса?
Эпоха дешёвых денег позволяла продавать инвестору красивую историю. Эпоха дорогих денег заставляет продавать экономику бизнеса: денежный поток, рентабельность, долговую нагрузку, корпоративное управление и понятный ответ на вопрос, зачем компании вообще понадобились деньги инвесторов.
Сейчас я особенно внимательно смотрю на компании реального сектора, которые воспринимают рынок капитала не как красивый финальный аккорд под названием "IPO", а как нормальную последовательную свою историю - банковский кредит, облигации, pre-IPO, а затем уже публичный рынок.
Мы привыкли считать, что хороший рынок капитала - это когда акции растут, а IPO выходят каждую неделю, но все выглядит иначе, чем на самом деле… Хороший рынок капитала начинается тогда, когда компания вынуждена доказать инвестору, что его деньги действительно стоят дорого и высокая ставка заставляет российский рынок пройти этот экзамен.
Ну, а когда деньги снова станут дешевле, мы увидим, кто всё это время действительно готовился к рынку капитала, а кто просто сидел и ждал возвращения дешёвых денег 😎
P. S. На фото я примерно 25 лет назад... Трейдинг-деск, старые мониторы, телефон в руке. Рынок с тех пор изменился меньше, чем кажется 😎
#Мобиус
@pro100IPO9 октября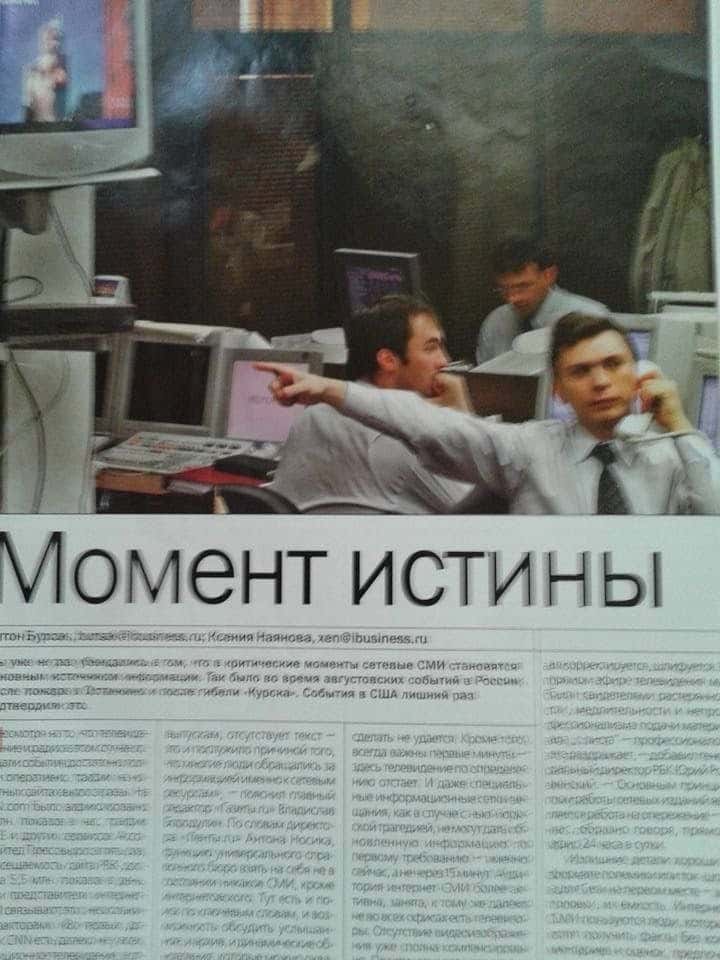
Что не так с семейной ипотекой и какие компании под ударом?
С 1 октября 2026 года семейная ипотека работает по-новому. Главное изменение: ставка и лимит теперь зависят от количества детей и региона. Чем больше детей — тем ниже ставка и выше лимит. Но чтобы получить льготу, хотя бы один ребёнок должен быть младше 7 лет.
• В обычных регионах: один ребёнок — 10% (6 млн), двое — 8% (8 млн), трое — 6% (10 млн), четверо — 4% (10 млн), пятеро — 2% (10 млн).
• В столичных регионах ставки выше, но и суммы больше: один — 12% (12 млн), двое — 10% (15 млн), трое — 8% (18 млн), четверо — 6% (18 млн), пятеро — 4% (18 млн).
Срок субсидирования сократился. Теперь льготная ставка 15 лет вместе 30 лет. Дальше — рыночная. Правда, с ограничением: ставка не может быть выше меньшей из двух величин: ставка по договору плюс 4 п.п. или ключевая ставка ЦБ плюс 3 п.п.
Исключение — ИЖС. Если кредит на строительство дома, его завершение или покупку участка — ставка 6%.
Также ставку 6% можно сохранить двумя способами:
• Внести первоначальный взнос не менее 50% от стоимости жилья сразу.
• Снижение остатка долга до 50% в течение первого года → рефинансирование под 6%.
Кто пострадает сильнее всех?
• Самолёт #SMLT — главный кандидат на удар. Доля ипотеки в продажах — 68%, стройка в Московском регионе.
• А101 и ЛСР #LSRG тоже в столицах: А101 — Москва и область, ЛСР — 89% портфеля в Москве и Питере. Но у ЛСР ипотека — только 49%, плюс сегменты повыше. У А101 сегменты попроще, поэтому эффект будет ощутимее.
• Эталон #ETLN — доля ипотеки около 33%, плюс ориентация на бизнес-класс, где ипотека исторически ниже.
В регионах ужесточение не такое сильное, как в столицах, но всё равно заметное: проблема региональных застройщиков в том, что у них доля ипотеки в среднем выше, чем у столичных.
У Glorax #GLRX — 71%, у АПРИ #APRI — 76%, у Брусники — 78%. Так что более низкая ставка (8–10% в регионах против 10–12% в столицах). Чистый негатив для регионов окажется сопоставим со столичным.
Из актуального:
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
Кто держится (ND/EBITDA < 1x):
• А101 — прибыль 6,3 млрд ₽, но она просела на 53,6% г/г, выручка –18,2%. Зато Debt/Equity 0,83x против 1,03x на конец 2025 года — лучший в выборке.
• ЛСР — ND/EBITDA 2,8x, убыток 57,6 млрд — это обесценение, а не дыра в кэше. Правда, кэш упал с 27,7 до 5,4 млрд, а краткосрочный долг вырос до 57,3 млрд. Зато единственный, кто удержал выручку в плюсе (+0,7%).
Средняя нагрузка (ND/EBITDA 2,5–3,5x):
• Брусника — по операционке отчёт лучший: выручка вдвое, EBITDA до 26,9 млрд, ND/EBITDA с 3,92x до 2,98x. Но чистый убыток 1,4 млрд второе полугодие подряд — дорогой долг съедает весь операционный рост. Ковенанты по нескольким кредитам нарушены.
• Глоракс — выручка +45%, EBITDA 8,6 млрд, а чистая прибыль 1,6 млрд — разницу съедают проценты, налоги и обесценение. Кэш 685 млн ₽ против краткосрочного долга 6,9 млрд.
• Сэтл — прибыль 4,2 млрд, проектный долг полностью закрыт эскроу (131,1 млрд долг / 138,7 млрд эскроу = 106%). Но корпоративный долг 74 млрд при кэше 4 млрд и краткосрочном долге 51,4 млрд.
Тяжелее (ND/EBITDA > 3,5x):
• Самолёт — отчёт самый тяжёлый: выручка –31%, убыток 22,3 млрд, FFO рухнул с 25 до 6,6 млрд. Компания напрямую говорит с банками о реструктуризации. Техдефолты в мае (три выпуска) и сентябре (БО-П20 с задержкой на день).
• Эталон — убыток 13,2 млрд второе полугодие подряд, ND/EBITDA с 4x до 5,5x; EBITDA закрывает лишь половину финрасходов. Если так пойдёт дальше, капитал уйдёт в минус.
• АПРИ — ND/EBITDA 4,2x при ковенанте с Альфа-Банком не более 4x. Купоны до 30,5% (YTM до 47%) при операционной прибыли 3,4 млрд за полгода. CFO –8,4 млрд, доля проектного финансирования 70,6%.
Что в итоге: Сектор чётко распался на три эшелона. А101 — с запасом прочности. ЛСР, Брусника, Глоракс, Сэтл — середняки с контролируемыми, но растущими рисками. Самолёт, Эталон, АПРИ — проблемные, и тут всё упирается в готовность банков поддерживать реструктуризацию.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией7 октября
ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда
Группа «ВИС» — холдинг, ведущий операционную деятельность с 2000 года. Компания работает преимущественно с использованием механизма государственно-частного партнёрства.
За время работы построено около сотни крупных объектов энергетической, промышленной, транспортной, социальной и нефтегазовой инфраструктуры в 23 городах России и Европы.
Ключевая особенность бизнес-модели: 96% портфеля проектов приходится на концессии и ГЧП. Это означает, что основным плательщиком по контрактам выступает государство — федеральный и региональные бюджеты.
Параметры выпуска Вис Финанс БО-П17:
• Рейтинг: A+ (прогноз «Стабильный») от Эксперт РА, АА- (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 2,5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 06 октября 2026 (15:00 мск)
• Дата размещения: 09 октября 2026
Рейтинги надежности:
• A+ «стабильный» от Эксперт РА (подтверждён 24 июля 2026 года)
• АА- «стабильный» от НКР (присвоен 16 июля 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 14,5 млрд руб. (-37% г/г)
• EBITDA: 4,7 млрд руб. (-56% г/г)
• Чистый убыток: 2,6 млрд руб. (против прибыли 1,1 млрд руб.)
• Капитал: 15,0 млрд ₽ (-14,8% за 6 мес)
• Денежные средства: 13,5 млрд ₽ (-20,6% за 6 мес)
• Чистый долг: 83,8 млрд ₽ (+10,6% за 6 мес)
• Чистый долг/EBITDA LTM: около 2,3х.
• Покрытие процентов ICR: 0,58х (было 1,16х)
Убыток в первом полугодии возник из-за временного сокращения объёмов работ — завершились основные работы по ряду проектов. При этом часть других проектов как раз переходит в активную стадию. Но есть и тревожные сигналы: чистый долг растёт, а операционный денежный поток ушёл в минус.
Главный риск для держателей облигаций — пик погашений в 2027 году. Компании нужно рефинансировать 8,5 млрд рублей. Если смотреть по месяцам, самый напряжённый момент — сентябрь–октябрь 2027 года. Период, когда нужно погасить 5,0 млрд рублей номинала. Это больше половины всех погашений года и самый напряжённый период за всю историю заимствований эмитента.
В обращении находятся 12 выпусков биржевых облигаций на 24,75 млрд рублей:
• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 Доходность: 18,88%. Купон: 16,5%. Текущая доходность: 16,78% на 3 года
• ВИС ФИНАНС БО-П16 $RU000A10FXE1 Доходность: 18,70%. Купон: 17,5%. Текущая доходность: 17,3% на 2 года 10 месяцев
• ВИС ФИНАНС БО-П13 $RU000A10FJ16 Доходность: 18,18%. Купон: 16,5%. Текущая доходность: 16,52% на 2 года 8 месяцев
Что готовы предложить эмитенты со схожим рейтингом надежности:
• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,18%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (17,04%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,28%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,39%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,38%) А+ на 2 года 4 месяца
По итогу: Верхняя граница нового выпуска даёт YTM около 19,56%. Это примерно 70 б.п. премии к собственной вторичке.
Внутри рейтинговой группы A+ ориентир тоже смотрится конкурентно. «НПС Капитал» 1Р1 торгуется под 19,18%, ОДК 1P3 — около 18,28%, а «АФК Система» 2Р4 даёт примерно 18,1%. То есть новое предложение от «ВИС» находится в верхней части рынка — и это выглядит очень интересно даже со спекулятивной точки зрения.
Умеренная премия в доходности сохранится при купоне не ниже 17,75%. Сам участвовать не планирую: у меня уже есть 12-й выпуск, планирую наращивать его по мере снижения цены.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией6 октября