Ставка — не панацея или почему монетарная магия не работает
В пятницу, 19.12, заседание по ставке, и мы ждём снижения от ЦБ РФ. Все каждый раз так ждут этого события, что забывают: влияние ставки на фондовый рынок совсем не такое сильное, как нам рассказывают. Даже если оно и есть, то с задержкой около года.
ФРС США тоже активно снижала ставку в последнее время, пытаясь помогать экономике, и в 2026 году собирается продолжать снижение.
Но, в отличие от ситуации в РФ с двузначной ставкой и, соответственно, сильным давлением на экономику, в США снижать ставку совсем не обязательно. И уж совершенно точно это не нужно делать для роста фондового рынка. РЦБ США растёт на фоне роста кредитования в 2025 году аж на 5,4% — то есть х2 по темпам роста кредитования!
ФРС три раза снижала ставки в 2024 году — с 5,25% до 4,25% — и простимулировала корпорации брать кредиты, банки активно кредитуют, и рост кредитования продолжается.
Поэтому мой прогноз на 2026 кардинально расходится с аналитиками: ФРС не будет дальше понижать ставки, и я даже думаю, что есть вероятность повышения ставок в следующем году. А помогать экономике ФРС будет ликвидностью, выкупая облигации.
ДКП важна, но это лишь один из факторов, влияющих на экономику. И уж точно в 2026 году ДКП США не будет определяющим фактором для рынка ценных бумаг — там достаточно своих драйверов роста, например, AI.
@ifitpro
#ставка
Посты по ключевым словам
Все ждут снижения ставки. А бюджет спросили? 😎
Какая будет ставка и инфляция? Надо ждать конца сентября, увидим проект бюджета и все поймем…
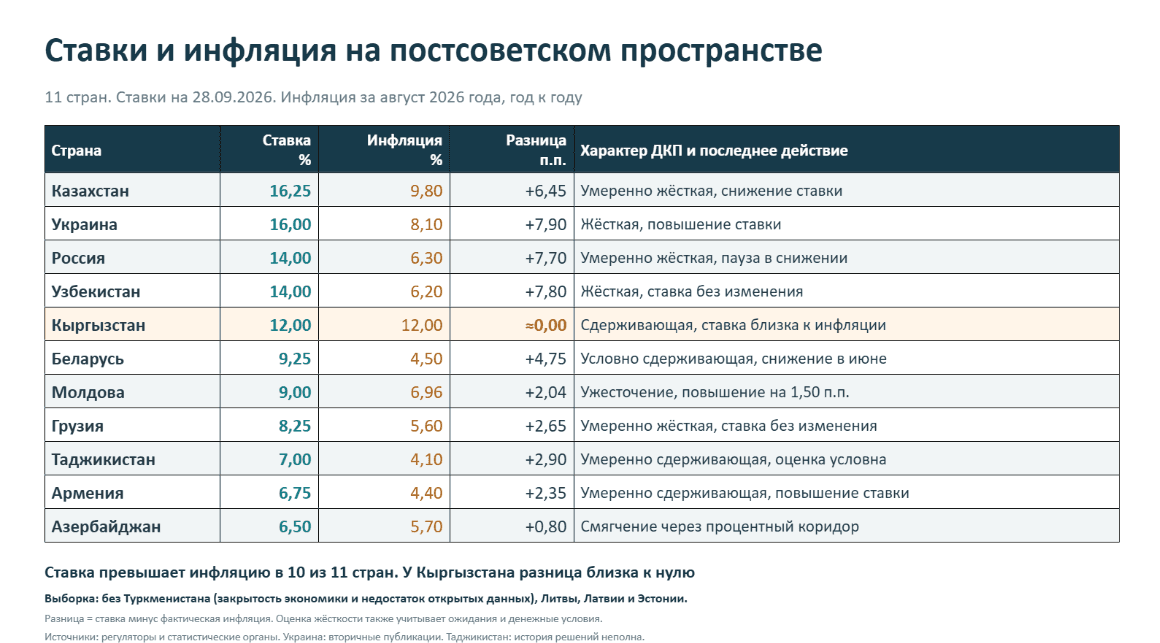
А сейчас не нужно гадать, когда ЦБ снизит ставку с нынешних 14%, надо смотреть на проект бюджета.
Ставка - это во многом уже ответ: ответ на инфляцию, спрос, кредитование, курс, инфляционные ожидания и, в том числе, на то, сколько денег государство добавляет в экономику.
ЦБ 11 сентября оставил ставку 14%. Инфляция в августе была 6,3%, а устойчивый рост цен регулятор сейчас оценивает в 5–6% в пересчете на год. При этом сам ЦБ отдельно сказал – параметры бюджетной политики обновятся в конце сентября и это важно для дальнейших решений по ставке.
То есть даже ЦБ сейчас ждет бюджет 😎 Если государство увеличивает расходы быстрее возможностей экономики производить товары и услуги, дополнительные деньги конкурируют за тот же объем предложения – получаем дополнительное инфляционное давление.
ЦБ его охлаждает высокой ставкой. Получается как жизни, в семейной жизни: один давит на газ, второй на тормоз, а все, кто в машине, обсуждают, почему она так странно едет…
Главные вопросы сейчас - каким будет бюджетный импульс в 2027 году? Насколько вырастут расходы? Какой будет дефицит? Чем его будут финансировать? Сколько денег государство заберет с рынка? Какие налоги и тарифы изменятся? От ответов зависит гораздо больше, чем от очередного консенсус-прогноза аналитиков.
ЦБ летом четко сказал - стимулирующая бюджетная политика требует более плавного снижения ставки. Сейчас базовый прогноз: инфляция 6–7% по итогам 2026 года, с возвращением к 4% в 2027м, но это прогноз при определенных предпосылках, в том числе бюджетных (изменятся предпосылки, изменится и траектория ставки).
И, кстати, с рублем та же история - мы не знаем, будет доллар 80, 90 или 100 рублей, и человек, который уверенно знает это сегодня, продает вам свой прогноз, а сам ничего не понимает.😎 Бюджет влияет и здесь - через спрос, импорт, инфляцию, ставки и потребность государства в финансировании.
Поэтому макроэкономический прогноз сейчас довольно скучный - ждать конца сентября! Иногда лучший прогноз - это понять, какой информации тебе пока не хватает, вместо того, чтобы поставить недостающую цифру самому.
Разберемся, на что смотреть после публикации бюджета, важны три вещи:
- расходы;
- дефицит;
- источники финансирования.
После получения этой информации можно будет понять, насколько быстро ЦБ сможет снижать ставку, что будет с инфляцией и насколько устойчив нынешний курс рубля.
Подпишитесь на тг @pro100IPO, чтобы не пропустить интересные материалы
@pro100IPO
#прогноз18 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России 11 сентября сохранил ключевую ставку на уровне 14% годовых — впервые сделал паузу после 10 снижений подряд.
Советник главы ЦБ Кирилл Тремасов назвал решение частью базового сценария, а Эльвира Набиуллина связала паузу с сохранением жестких денежно-кредитных условий на фоне временного ускорения инфляции от роста цен на топливо.
Инфляция с 8 по 14 сентября замедлилась до 0,02% против 0,05% неделей ранее, годовой показатель снизился до 6,27% с 6,29%, а бензин с начала года подорожал на 21,04%.
Замедление недельной инфляции подтверждает правоту ЦБ, поставившего снижение ставки на паузу, но топливный фактор остается риском для дальнейшей траектории.16 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX 10 сентября второй раз за неделю превысил отметку 2300 пунктов, поднимаясь до 2306,26 пункта, и к 18:27 торговался на уровне 2301,09 пункта, прибавляя 1,64% за день.
Лидерами роста стали Новатэк $NVTK , подорожавший на 6,13%, Роснефть $ROSN , прибавившая 5,92%, Газпром $GAZP с ростом на 5,57%, и Сбербанк $SBER , выросший на 2,9%.
Сильнее всего дешевели Норникель $GMKN , потерявший 1,84%, и Русал $RUAL , снизившийся на 1,1%.
8 сентября индекс уже поднимался до 2300,05 пункта, но закрепиться выше этой отметки не смог.
Повторный штурм отметки 2300 пунктов за неделю показывает, что рынок настойчиво тестирует уровень сопротивления, хотя пока не может уверенно его пройти.10 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России на заседании в пятницу, по мнению большинства аналитиков, сохранит ключевую ставку на уровне 14%, хотя часть экспертов не исключает снижения на 25 базисных пунктов, до 13,75%.
Основной аргумент за паузу — усилившиеся проинфляционные риски: ускорение роста цен в базовой потребительской корзине, повышенные инфляционные ожидания населения, слабый рубль и предстоящая индексация регулируемых тарифов.
Меньшинство аналитиков, включая "Астра Управление активами", считает снижение базовым сценарием и называет текущие шоки предложения временными.
Расхождение прогнозов накануне заседания говорит, что решение ЦБ в пятницу станет более сильным сигналом для рынка облигаций, чем обычно.9 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ Акции Ozon $OZON выросли на Московской бирже после заявления Путина о запуске на Дальнем Востоке пилотного проекта упрощенных госзакупок, в том числе через маркетплейсы.
К середине дня бумаги подорожали на 5,87%, до 2 533,5 ₽, в моменте рост достигал 7,29%, до 2 567,5 ₽ за акцию.
Ozon стал лидером роста в индексе Московской биржи.
На пленарной сессии ВЭФ Путин отметил, что речь идет о своего рода "микрореформе", которая позволит учреждениям приобретать нужное напрямую, без бюрократии.
Регуляторные послабления для госзакупок через маркетплейсы могут стать новым каналом роста для Ozon, если пилот распространят за пределы Дальнего Востока.3 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ ЦБ РФ опубликовал проект денежно-кредитной политики на 2027-2029 годы, сохранив июльский прогноз на 2026 год: ключевая ставка 14,5-14,6%, инфляция 6-7%, рост ВВП около 1%.
К 2027 году регулятор ожидает снижения ставки до 10,5-12,5% при инфляции 4%, а к 2029 году — до 7,5-8,5%.
Первый зампред ЦБ Алексей Заботкин отметил, что пространство для снижения ставки сузилось еще в июле, а базовый сценарий закладывает нормализацию ситуации на Ближнем Востоке к началу 2027 года.
Публикация долгосрочного прогноза показывает, что регулятор закладывает более медленное снижение ставки, чем ожидал рынок месяц назад.31 августа