Мир через 50 лет. Прогноз без иллюзий
Я хотел бы прожить 100 лет. Не знаю, получится ли. Но прогноз на 50 лет у меня есть.
Фондовый рынок - не двигатель мира. Он всего лишь его отражение. А значит, через 50 лет он не будет и дальше в тренде, он просто станет другим. Именно поэтому учиться и переучиваться - не рекомендация, а условие выживания.
Мой прогноз
Фондовый рынок как способ сохранения богатства исчезнет. Останутся локальные рынки, где то в дебрях Амазонки. Основная торговля уйдёт в токенизированные права, контракты, данные.
Стратегия «купил и держи» обречена. Капитал переедет в энергию, вычислительные мощности, данные, закрытые экосистемы, подписки и доступы
Человеческий труд станет исключением. Почти всё будет автоматизировано. Ценностью останутся смыслы и творчество и они станут элитными, редкими и дорогими. 95% контента заберёт ИИ. Авторство станет супербрендом.
Энергия станет валютой. Кто контролирует энергию - контролирует экономику.
Космос будет милитаризован. Инфраструктура, оружие, преступность (старые добрые пираты 17 века) - просто сменит орбиту.
Одна страна не сможет доминировать. Будут блоки, альянсы и мы видим это уже сейчас.
Платформы станут государствами. Появятся квази-государства. Чиновники поделятся властью с корпорациями, технологии рулят. Гражданство исчезнет. Оно станет сервисом. Подпиской. Уровнем доступа.
Плановая экономика вернётся. Но вместо Госплана - нейросеть. Она будет считать спрос, предложение и ваши калории.
Безусловный доход станет интерфейсом. Деньги будут со сроком годности. Товары же - опять по талонам, но цифровым. Алкоголь и наркотики - по рейтингу лояльности. Человек - это просто профиль данных. Турпоездка не право, а опция в подписке "Премиум-жизнь"
Ваш выбор - это результат рекомендательной модели. И, возможно, внуки спросят: "Дед, а что такое свобода?"
Теперь посмотрите на свои активы и ответьте честно - если биржи закроют на 10 лет? Ваши активы сохранят ценность? А если их закроют навсегда?
Итого
❇️ Прогнозировать на 50 лет бессмысленно. Но не готовиться к 2075 очень опасно.
❇️ Проверьте свой человеческий капитал. Запишите, каких знаний вам не хватает уже сейчас. И повторяйте это регулярно.
Иначе вас ждет трубочка с калориями и базовый доход.
https://t.me/ifitpro
#прогноз

Посты по ключевым словам
Cbonds Review №3/2026: «Альтернативные инвестиции»
С радостью представляем новый выпуск журнала Cbonds Review — свежий номер уже▶️доступен читателям на сайте.
📍Для любителей мобильной версии — полистать ее можно здесь.
Третий номер Cbonds Review выходит в сентябре — традиционное время возвращения к активному деловому сезону и поиска новых инвестиционных идей. Поэтому темой этого выпуска мы выбрали альтернативные инвестиции — всё то, что находится за пределами привычной пары «акции и облигации».
🧊Именно эту идею мы постарались передать и на обложке номера. Над водой — хорошо знакомая инвестору вершина айсберга — традиционные инструменты. Но значительная его часть скрыта под поверхностью. Там — недвижимость, золото и другие драгоценные металлы, предметы искусства и прочие необычные активы, способные дополнить классический портфель. В этом номере мы рассматриваем разные грани альтернативных инвестиций и пытаемся разобраться, где сегодня инвесторы ищут новые возможности. Впрочем, инвестиционные альтернативы — не единственная тема выпуска.
💬 Еще один большой сюжет номера — искусственный интеллект в финансовой сфере. За круглым столом Cbonds Review представители рынка обсудили, как ИИ уже меняет работу финансовых компаний, какие задачи ему готовы доверить и где пока проходит граница между технологическими возможностями и ответственностью человека.
🇨🇳🇮🇳А в рубрике BondStyle мы предлагаем ненадолго оставить графики, котировки и инвестиционные стратегии и отправиться в путешествие. На этот раз — в Китай и Индию. Финансисты делятся личным опытом поездок, учебы и работы в этих странах и рассказывают о них по ту сторону цифр: через людей, традиции, деловую культуру и собственные впечатления. Айсберг на нашей обложке — хороший повод вспомнить: самое интересное не всегда находится на поверхности. Иногда, чтобы увидеть новые возможности, достаточно посмотреть немного глубже.
В числе авторов и героев публикаций: Александр Исаков, Марина Чекурова, Вячеслав Бердников, Дарья Тарасенко, Дмитрий Грицкевич, Диана Одинцова, Евгений Суворов, Мурад Агаев и др.
✅Электронная версия журнала
Приятного чтения!Сегодня в 10:48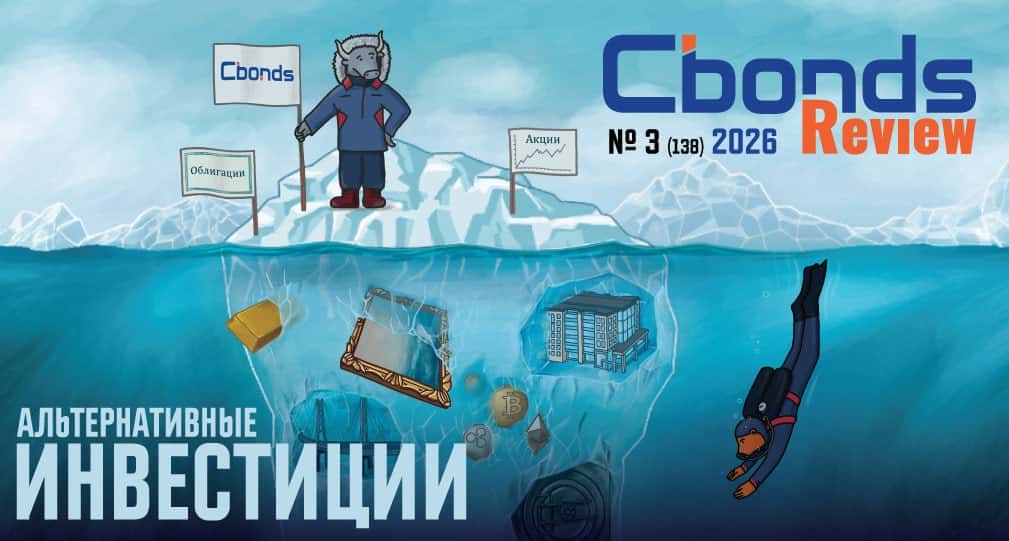
Моя книга в продаже
Книга в продаже.
«Системный трейдинг. Психология, анализ и искусственный интеллект»
Та самая книга, которую вы знали как «От новичка до профи».
Не сборник сигналов. Не «секретная стратегия».
Практический путь от первого счёта до своей системы.
Большинство новичков сливают депозит не из-за глупости, а из-за отсутствия системы: путают рынок с казино, не считают риск и торгуют на эмоциях.
Я это знаю не по чужой статистике.
На третьем году торговли завёл в одну сделку почти половину счёта. Без стопа. За 40 минут смотрел, как тает то, что копил месяцами.
Знать про стоп-лосс и поставить стоп-лосс — две разные вселенные.
После этого перестал искать грааль и начал строить систему. Потом — инструмент, который думает трезво там, где человек слабеет. Так появился Oracle Trading. А потом — эта книга.
Внутри 23 главы и практика:
• как устроены рынки: стакан, спред, лонг/шорт, сессии
• психология: страх, жадность, FOMO, месть рынку
• риск: правило 1–2%, размер позиции
• теханализ без ёлки из 15 индикаторов
• фундамент и новости: когда лучше не входить
• ИИ как компас, а не автопилот
• система, портфель, журнал, дисциплина
• 30-дневный план старта + чек-листы
• 20 типичных ошибок новичков
Чего в книге нет:
нет «100% в месяц»
нет грааля
нет призыва бросить работу завтра
нет сказки, что нейросеть сделает всё за вас
856 страниц. Форматы: epub, fb2, pdf, mobi.
Электронная версия — 1 400 ₽
Купить книгу
Можно сначала открыть бесплатный фрагмент на той же странице.
P.S. Торгуйте только теми деньгами, потеря которых не изменит жизнь. Книга — про систему, не про волшебную кнопку.6 сентября
4️⃣ стратегии пассивного дохода 📈
Пассивный доход — регулярные выплаты, которые не требуют вашего ежедневного участия после первоначальных вложений.
Разберём, как можно получать пассивный доход на фондовом рынке.
• Купонная стратегия
Пассивный доход:
за счёт купонов облигаций
Плюсы:
✅ Предсказуемый доход: известна ставка или механизм расчёта купона, а также периодичность выплат
✅ Волатильность облигаций ниже, чем у акций
Минусы:
❌ Доходность может быть ниже, чем у акций
❌ Есть риск дефолта эмитента, поэтому надо выбирать облигации надёжных и стабильных эмитентов
• Дивидендная стратегия
Пассивный доход:
за счёт дивидендов с акций
Плюсы:
✅ Исторически доходность выше, чем у облигаций
✅ Дивиденды можно реинвестировать и зарабатывать больше за счёт сложного процента
Минусы:
❌ Дивиденды не гарантированы (компания может не выплатить или заплатить меньше запланированного)
❌ Акции волатильны, инвестиционный портфель только из акций — достаточно рискованный
• Стратегия постепенной продажи активов
Пассивный доход:
за счёт продажи части активов
Например, стратегия 4% для американского рынка: если продавать 4% активов (с поправкой на инфляцию) ежегодно, то капитала хватит на 30 лет.
Плюсы:
✅ Пассивный доход достаточно предсказуемый и гарантированный
✅ Требуется меньше вложений, чем при купонной и дивидендной стратегиях
Минусы:
❌ Стратегия 4% не работает для российского рынка, размер «безопасного изъятия» нужно рассчитывать самостоятельно
❌ Есть риск потратить капитал быстрее, особенно в кризисные годы, когда активы продаются дешевле
❌ Стратегия требует более активного участия
• Смешанная стратегия
Пассивный доход:
за счёт дивидендов и купонов, а также продажи части активов
Эта стратегия включает в себя три предыдущие: если пассивного дохода от дивидендов и купонов не хватает, можно продать часть активов.
Плюсы:
✅ Пассивный доход достаточно предсказуемый и гарантированный
✅ Требуется меньше вложений, чем при купонной и дивидендной стратегиях по отдельности
Минусы:
❌ Стратегия требует более активного участия
Идеальной стратегии для каждого инвестора не существует — выбор зависит от капитала, горизонта инвестирования и вашей готовности к рискам. Однако для большинства инвесторов на российском рынке оптимальным решением станет смешанная стратегия. Она дает лучший баланс: надежный фундамент из купонов обеспечивает предсказуемый поток денег, дивиденды защищают капитал от инфляции, а умеренная продажа активов позволяет гибко докупать нужные инструменты в кризис.12 августа
Как проверить календарь выплат по ценным бумагам и не ошибиться в расчетах
Одна неточная дата в календаре выплат способна испортить гораздо больше, чем кажется на первый взгляд. Из-за такой ошибки искажаются доходность, оценка актива, риск-модели и внутренняя отчетность. Именно поэтому верификация данных по ценным бумагам давно стала не технической формальностью, а обязательной частью качественной работы с финансовой информацией.В RUDATA для этой задачи собраны инструменты, которые позволяют не просто смотреть календарь выплат, а проверять его по нескольким источникам и сопоставлять с корпоративными событиями, эмиссионными документами и раскрытием информации. Такой подход особенно важен для тех, кто работает с облигациями, дивидендами, дефолтами и историческими версиями параметров.
Как устроена проверка данных в календаре выплат
Календарь выплат в RUDATA объединяет сведения обо всех ключевых событиях по ценным бумагам. Данные поступают из нескольких источников, после чего проходят перекрестную проверку. За счет этого можно выявлять расхождения и уточнять итоговые параметры, которые затем используются в расчетах и аналитике.
При этом логика верификации зависит от типа инструмента. Если речь идет о дивидендах, важны тип акции, статус выпуска, дата закрытия реестра, размер выплаты и дата перечисления средств. Если проверяются купоны, в фокус попадают длительность купонного периода, график выплат, базис расчета, тип купона и связанные корпоративные события. Дополнительно учитываются выходные и праздничные дни, чтобы фактические даты не расходились с реальной практикой выплат.
С чего начать верификацию
Проверку календаря удобно строить по простому алгоритму:
• Определить, какие именно параметры нужно проверить.
• Найти существенные факты и публикации регуляторов или инфраструктурных организаций.
• Сопоставить эти данные с эмиссионными документами и условиями выпуска.
Если задача связана с опорными датами, в первую очередь стоит искать документы об изменении условий выпуска, решения общих собраний акционеров и другие раскрытия, где зафиксированы параметры выплат. Если проверяются расчетные показатели, например купонные платежи, важно понять, зависят ли они от переменных факторов. Это особенно актуально для флоатеров, инструментов с привязкой к ключевой ставке и бумаг с индексируемым номиналом. В таких случаях верификация уже не ограничивается одной датой: приходится дополнительно проверять решения Банка России, раскрытые параметры эмитента и логику применяемой расчетной модели.
Как проверять данные по дефолтам
Информация о дефолтах напрямую связана с календарем выплат, потому что влияет и на структуру платежей, и на их фактические даты. Поэтому такие данные тоже требуют отдельной проверки.
Для технического дефолта ключевой вопрос обычно один: были ли средства зачислены в НРД до даты выплаты, как правило за день до нее. Дальше логика достаточно прямолинейна:
• если средства не поступили, фиксируется технический дефолт;
• если сумма поступила полностью, оснований для дефолта нет;
• если средства пришли частично, нужно проверить, соответствует ли объем ожидаемому денежному потоку с учетом количества бумаг в обращении.
Такой сценарий особенно важен для тех, кто использует календарные данные в ежедневных расчетах и мониторинге риска. Здесь критична не только точность, но и скорость обновления информации.
Зачем нужны исторические версии календаря
Одна из самых недооцененных тем в работе с рыночными данными — историчность параметров. Между тем именно она часто определяет корректность ретроспективных расчетов.
В течение жизни бумаги ее параметры могут меняться: обновляется график выплат, уточняется структура погашения, пересчитываются будущие потоки после капитализации или частичного погашения номинала. Поэтому при анализе исторических доходностей, амортизированной стоимости, рисков и отчетных показателей важно смотреть не только на текущую версию календаря, но и на то, какой она была на конкретную дату.
Особенно заметно это на облигациях с амортизацией, капитализацией и переменным номиналом. В таких инструментах даже небольшое изменение в структуре платежей может повлиять на интерпретацию денежных потоков и результаты последующих расчетов.
Что важно для регуляторных расчетов и отчетности
В регуляторных расчетах календарные данные используются не как справочная информация, а как часть механики определения денежных потоков и риск-весов. Поэтому для банков для задач, связанных с 511-П и СПР, значение имеет не только сам факт изменения параметров, но и момент, когда это изменение должно было быть объявлено. Аналогичная история и для рисковых параметров для НПФ, страховщиков, брокеров согласно их регуляторным актам.
На практике важно различать две даты: ожидаемую дату объявления изменения структуры и фактическую дату раскрытия информации. Если эмитент раскрыл сведения раньше или позже ожидаемого срока, это может влиять на распределение инструмента по временным корзинам и на итоговый расчет процентного риска. Для внутреннего контроля полезно сопоставлять текущую структуру погашений, ожидаемую дату изменения и дату фактического раскрытия, а затем проверять, как эти данные отражаются в расчетной логике.
Как подключать ИИ к верификации
Искусственный интеллект может быть полезен не только для анализа готовых выгрузок, но и на этапе выбора подходящего интерфейса RUDATA под конкретную задачу. Например, можно описать тип данных, частоту запросов, требования к детализации и попросить нейросеть помочь подобрать оптимальный API или рабочий сценарий.
Практический подход выглядит так: сначала формулируется задача, затем в нейросеть загружается описание доступных интерфейсов или сама выгрузка данных, после чего уточняются критерии анализа.
Искусственный интеллект может упростить работу с RUDATA и помочь выбрать наиболее подходящий интерфейс. Для этого выполните следующие шаги:
1. Предоставьте нейросети информацию о доступных API-модулях RUDATA.
2. Попросите ее подобрать подходящий вариант с учетом ваших задач. Например, используйте следующий промпт:
«Помоги выбрать подходящий интерфейс RUDATA. Задай мне уточняющие вопросы о моих задачах и типах используемых данных. На основе ответов порекомендуй оптимальный интерфейс и объясни свой выбор».
3. Когда нейросеть сформирует список вопросов, проверьте, насколько они соответствуют вашему запросу. При необходимости попросите скорректировать их.
4. Ответьте на вопросы, чтобы получить рекомендацию по выбору интерфейса RUDATA.
Если у вас уже есть конкретная задача, опишите ее и попросите нейросеть сравнить доступные API-интерфейсы RUDATA и подобрать наиболее подходящий вариант. В этом случае можно использовать следующий промпт:
«Мне нужно [опишите задачу]. Сравни доступные API-интерфейсы RUDATA для решения моей задачи. Учти требования к данным, объем и частоту запросов, а также возможные ограничения. Объясни преимущества и недостатки каждого варианта и порекомендуй наиболее подходящий интерфейс с обоснованием выбора».
Более того, нейросеть может выступать в роли финансового помощника и анализировать данные из системы RUDATA. Для этого:
1. Задайте ей роль и контекст работы. Например, используйте следующий промпт:
«Ты ведущий эксперт по рынку ценных бумаг и мой финансовый помощник. Проанализируй предоставленные данные из RUDATA, объясни ключевые показатели простым языком. Обрати внимание на важные изменения и помоги интерпретировать результаты».
2. Выгрузите информацию из RUDATA. Это удобно делать в формате Excel.
3. Загрузите документ в нейросеть и попросите ее начать анализ. Задавайте уточняющие вопросы и параметры, чтобы получить наиболее точную интерпретацию сведений.
***
RUDATA обеспечивает доступ к наиболее полным и актуальным данным по календарям выплат для различных финансовых инструментов. Их можно получить через веб-интерфейс, API и надстройку Excel. Помимо сервисов, предоставляющих регулярно обновляемые сведения о датах и объемах выплат, внутри системы осуществляется верификация данных. Это позволяет оценивать, анализировать и прогнозировать инвестиционные риски, а также вести учет и готовить отчетность на основе актуальных сведений, которые собраны в едином контуре RUDATA.
Читайте RUDATA где удобно вам:
• ВКонтакте;
• Telegram;
• Макс;
• Дзен.31 июля
Акция (фондовый рынок) — что это простыми словами?
Мы часто слышим: «купить акции», «завести брокерский счет», «инвестировать в фондовый рынок». Давайте разберемся и начнем с понимания, что такое акция.
Простыми словами: акция — это виртуальная доля в компании. Когда вы покупаете акцию, вы становитесь формальным совладельцем бизнеса. Да, вот так просто. И это не какая-то уловка — вы действительно можете стать совладельцем Сбера, Озона, Газпрома и других компаний, просто купив акции даже на небольшую сумму. Это будет очень маленькая доля, и влиять на управление компанией вы не сможете, но вы будете иметь право на часть её прибыли.
По типу выплат акции делятся на два основных вида.
▪️Обыкновенные акции — дают право голоса на собраниях акционеров, а дивиденды по ним зависят от прибыли компании и решения совета директоров (их могут и не заплатить даже при большой прибыли).
▪️Привилегированные — чаще всего не дают права голоса, но зато владельцы получают фиксированный дивиденд в первую очередь.
Как заработать на акциях?
Самый очевидный способ — рост цены. Если компания развивается и показывает хорошие результаты, новые инвесторы хотят в неё вложиться — цена вашей доли может вырасти, и в будущем вы сможете продать её дороже. И наоборот: если появляется негативный фон, спрос падает, и свою долю вы сможете продать только дешевле.
Второй способ — дивиденды. Это часть чистой прибыли компании, которой она может (но не обязана!) поделиться со всеми акционерами. Если у компании есть прибыль и совет директоров решит разделить её — вы получите свою долю деньгами на счёт.
Пример из жизни: представьте, что друг открывает пиццерию и говорит: «Дай мне 100 000 ₽, и я отдам тебе 10% бизнеса». Вы даёте деньги, становитесь совладельцем 10% пиццерии. Если пиццерия заработала 1 000 000 ₽ прибыли и друг решил раздать всю прибыль, ваша доля — 100 000 ₽. Это и есть принцип владения акциями.
Акции — один из самых доступных способов заработать на росте компаний. Но важно помнить: цена акций может и падать. Более того, если компания обанкротится, акционеры получают остатки имущества в последнюю очередь — после всех кредиторов и владельцев облигаций. Всё зависит от успеха бизнеса и рыночной ситуации.
В краудлендинге механизм другой: вы даёте деньги в займ бизнесу, и бизнес обязан вернуть их вместе с процентами. Дополнительной защитой в этом случае выступает залог, который в дальнейшем можно реализовать, если бизнес не сможет погашать займ. Однако даже залог не даёт 100% гарантии возврата — это инструмент снижения рисков.
Обучайтесь вместе с «Ресейл Инвест».
Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией.
#СловоНедели22 июля
Ключевая ставка и рынок: «Ваши ожидания – это ваши проблемы!», часть 5
Ну, и как вишенка на торте, цены на топливо. На рис. 5 приведен график индекса цен на бензин в России за десять лет (нижний график на рис. 5) в сравнении с графиками ключевой ставки (верхний график) и инфляцией в России (график в середине).
Понятно, что цены на топливо в стране растут далеко не первый месяц и сейчас экстремально высоки, и это неминуемо сказывается на инфляции. Но тут интересно другое. В апреле-июне 2022 г. точно такой же резкий скачок цен на бензин был успешно ликвидирован резким поднятием ключевой ставки, вместе с общим всплеском инфляции тогда.
А вот рост цен на бензин в 2025-2026 сильным поднятием ставки в 2025 году остановить не удалось совсем, в отличие от инфляции. Это показано на рис. 5 стрелками. После роста ставки в 2024-2025 гг. (зеленая стрелка на графике ставки) инфляция в итоге пошла вниз (красная стрелка на графике инфляции), а вот цены на топливо пошли дальше вверх и продолжили расти уже в текущем году (зеленая стрелка на графике цен на бензин). И если уж бензин растет так при высокой ставке, что будет с ценой на него, если ставку продолжить активно снижать? Словом, и тут можно понять настороженность ЦБ.
Итак, что же получается в итоге? А получается, что все те проинфляционные факторы в российской экономике, о которых говорит ЦБ, и которые перечислены в начале этой статьи, действительно подтверждаются, исходя из приведенных графиков и диаграмм. И очень осторожная политика смягчения ставок, проводимая ЦБ, представляется вполне обоснованной.
А что же ожидания рынка и его реакция на решение ЦБ? Тут только можно вспомнить легендарную фразу футболиста Андрея Аршавина: «Ваши ожидания – ваши проблемы!»
Дзарасов Алан, эксперт и преподаватель 1ИФИТ18 июля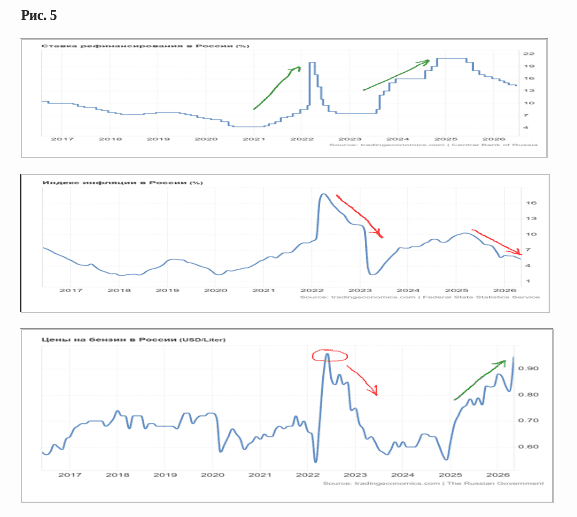
🏦 Число МФО в России может сократиться вдвое к 2028 году
Интересный прогноз представил «Эксперт РА»: по данным рейтингового агентства, в 2026-2028 годах количество работающих в России МФО может сократиться в два раза по сравнению с текущим уровнем. На данный момент реестр ЦБ РФ насчитывает 833 организации.
☝️ Среди основных причин заметного сокращения числа компаний на рынке – последовательное ужесточение регулирования отрасли, в частности, введение биометрии для всего сегмента онлайн-займов, на который сегодня приходится львиная доля выдач – около 85%.
💬 Вот что на этот счет отмечает генеральный директор Займера Роман Макаров:
«На наш взгляд, основное воздействие регуляторики на рынок проявится в 2027 году: уже в его середине объем реестра МФО может сократиться вдвое из-за неспособности множества небольших игроков адаптироваться к требованиям по проверке биометрических данных клиентов. Для них это слишком дорогое технологическое изменение с учетом прочих ограничений, затрагивающих маржу МФО.
Бенефициарами сокращения числа участников рынка станут крупные кредиторы со значительным запасом финансовой и технологической прочности: они смогут претендовать на наиболее качественных из высвободившихся клиентов благодаря масштабу бизнеса, развитой инфраструктуре и технологическим возможностям. В то же время, ТОП-компании смогут предложить им и прочие продукты, нетрадиционные для МФО: многие из них уже несколько лет диверсифицируют бизнес, осваивая смежные отрасли, как например, Займер – банковскую, коллекторскую и другие».
$ZAYM16 июля