Совкомфлот - бизнес потихоньку оживает
После прошлогоднего убытка Совкомфлот снова вышел в плюс, причем цифры за полугодие выглядят весьма впечатляюще. Однако здесь важно понять, что именно разогнало результаты: долгосрочные контракты или дорогой танкерный фрахт, который в любой момент может развернуться. Давайте разбираться.
⚓️ Итак, выручка за первое полугодие составила $1,03 млрд, прибавив 66% г/г. Выручка по тайм-чартерному эквиваленту выросла на 61% до $809 млн, EBITDA - более чем вдвое до $547 млн. Рентабельность подскочила с 53 до 68%. В итоге вместо прошлогоднего убытка в $435 млн получили $284 млн чистой прибыли. Скорректированная прибыль составила $266 млн, или 20,1 млрд рублей.
Результаты вытянули сразу несколько факторов. Ставки танкерного фрахта за год практически удвоились на фоне напряженности на Ближнем Востоке, часть простаивающего флота вернулась в работу, плюс растет вклад долгосрочных контрактов. Совкомфлот получает новые ледовые газовозы для арктических проектов, а в августе принял первый афрамакс российской постройки. Здесь уже история не про спотовые ставки, а про долгосрочную загрузку флота.
📊 Однако за рост приходится платить. Капитальные затраты взлетели с $35 млн до $612 млн, а свободный денежный поток составил всего $23 млн. Общий долг достиг $2 млрд, чистый долг - $678 млн, увеличившись на 89% с начала года. Пока высокая прибыль позволяет спокойно обслуживать эту нагрузку, но при развороте ставок фрахта денежный поток может быстро оказаться под давлением.
Плюс никуда не исчезли санкционные риски. В 2025 году обесценение флота примерно на $550 млн стало одной из причин годового убытка в $648 млн. В текущем полугодии новых крупных списаний не видно, но сам риск остается. Добавляем сюда крепкий рубль, который режет рублевый финансовый результат компании с преимущественно долларовыми доходами. Дивиденды с учетом текущих вводных остаются под вопросом.
В итоге бизнес действительно ожил, но одновременно агрессивно наращивает CAPEX и долг. Совет директоров в конце сентября рассмотрит стратегию до 2030 года, поэтому интересно будет посмотреть на планы по флоту и финансированию инвестпрограммы. Я же продолжу следить за фрахтом, долгом и загрузкой новых газовозов. От самих акций пока предпочитаю держаться в стороне.
❗️Не является инвестиционной рекомендацией
♥️ Пятница - это ли не повод поддержать вашего скромного автора лайком. К тому же сегодня вернусь со ссылками на наш стрим
$FLOT

Посты по ключевым словам
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.4 сентября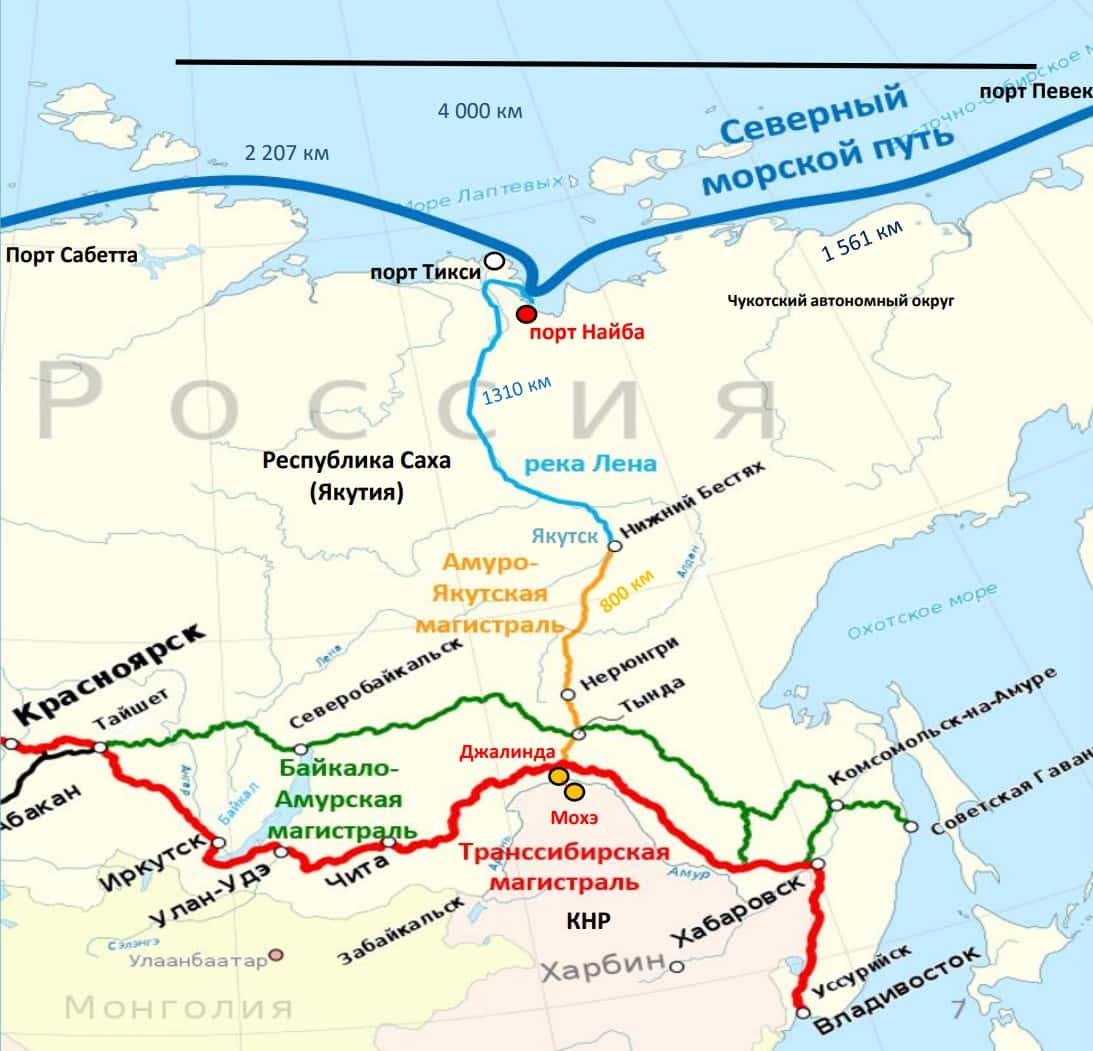
Совкомфлот. Отчет за 1 кв 2026 по МСФО
Тикер: #FLOT
Текущая цена: 72.24
Капитализация: 171.6 млрд
Сектор: Транспортировка
Сайт: https://www.scf-group.com/investors/
Мультипликаторы (LTM):
P/E - убыток LTM
P/BV - 0.45
P/S - 1.42
ROE - убыток LTM
ND/EBITDA - 0.5
EV/EBITDA - 3.86
Акт/Обяз - 3.25
Что нравится:
✔️выручка выросла на 49.3% г/г (23.3 → 34.8 млрд);
✔️положительный FCF +1.6 млрд против -7.1 млрд в 1 кв 2025;
✔️чистый долг снизился на 8.9% к/к (28.3 → 25.8 млрд). ND/EBITDA улучшился с 0.66 до 0.5;
✔️чистая прибыль +7.3 млрд против убытка -32.9 млрд в 1к в 2025;
✔️хорошее отношение активов к обязательствам.
Что не нравится:
✔️нетто фин расход -28 млн против доход +1 млрд;
Дивиденды:
На дивиденды направляется не менее 25% от чистой прибыли по МСФО, пересчитанной в рубли по курсу ЦБ РФ на конец отчетного периода. Компания заявляет о выплате на уровне 50% от скор. чистой прибыли по МСФО.
Акционеры одобрили выплату дивидендов в размере 4.87 руб из прибыли прошлых лет (ДД 6.74% от текущей цены).
Мой итог:
Несмотря на укрепившийся к доллару рубль (средние 78 руб vs 93 руб в 1 кв 2025), компания смогла увеличить выручку. Заметно в этом помогла ситуация вокруг Ормузского пролива, которая обеспечила высокую занятость флота в сочетании с ростом ставок на фрахт. По этой же причина выручка выше прошлого квартала (+8.1% г/г, 32.2 → 34.8 млрд).
В сравнении с 1 кварталом 2025 в отчетном Совкомфлот смогла заработать прибыль. Хотя тут стоит учитывать, что в прошлом году было пару факторов, негативно повлиявших на результат: обесценение на 27 млрд и убыток по курсовым разницам на 5.5 млрд. Но даже с корректировкой на них прибыль за 1 квартал 2026 будет выше (+165% г/г, 2.6 → 6.9 млрд). Это еще при том, что компания не получила нетто фин доход в отчетном квартале.
FCF вышел в положительную зону на фоне взрывного роста OCF (+356% г/г, 5 → 22.9 млрд) в противовес также сильному, но более умеренному росту кап. затрат (+75.9% г/г, 12.1 → 21.3 млрд). Рост Capex обусловлен затратами на постройку новых судов. В частности, в текущем году ожидается получение двух газовозов ледового класса Arc7 в добавление к имеющемуся "Андрею Косыгину" (его получили в конце 2025 года). Всего в портфеле заказов на судостроительном комплексе "Звезда" находятся 18 судов для группы, из которых 15 - это газовозы для "Арктик СПГ 2".
Чистый долг за квартал уменьшился, EBITDA выросла и это повлияло на уменьшение долговой нагрузки. Хотя, в целом, неприятно, что уже нет "кубышки", а вместе с ней ушел и нетто фин доход.
По всей логике 2 квартал у Совкомфлота должен быть еще сильнее. Мировые цены на Aframaх кратно выросли (98 тыс $ vs 29.3 тыс $ во 2 кв 2025), а Ормузский пролив был в разной стадии закрытия весь квартал. Российские танкеры в июне увеличили перевозку нефти на 16% м/м, до 18.7 млн баррелей, что является максимумом с октября 2023 года. Более того, после некоторого перемирия, во время которого часть судов прошли пролив, снова все идет по пути эскалации. Возможно, и следующие кварталы пройдут под аккомпанемент конфликта, что для компании будет явным позитивом.
По примерным расчетам за 2 квартал компания сможет получить выручку в районе 43 млрд. Если сохранится рентабельность 1 квартала, то скор. прибыль будет около 8.4 млрд, что при 50% пэйауте дает дивиденд 1.77 руб (ДД 2.61% от текущей цены). Не сказать, что что-то запредельное, особенно с учетом того, что такой результат на фоне хорошей конъюктуры.
Скорее всего, и весь год для Совкомфлота получится неплохим в плане финансовых результатов. Но пока еще все сильно завязано на ситуацию вокруг Ормуза. Будет продолжение конфликта - будет и профит для компании. Если же вдруг США с Ираном смогут договориться, то вслед за этим последует снижение ставок на фрахт. Также остается фактор санкционного давления на компанию. При этом из отложенных "козырей" для Совкомфлота остается ослабление рубля, которое все ожидается, но пока никак не реализуется.
Акций компании в портфеле нет. Прогнозная справедливая стоимость - 81 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу15 июля
Парадоксы Совкомфлота
Совкомфлот неожиданно для фондового рынка вернулся к практике дивидендных выплат. Что скрывается за этим решением? Рассмотрим перспективы компании сквозь призму ее финансового отчёта по МСФО за первый квартал 2026 года.
⚓️ Итак, выручка компании $FLOT в отчётном периоде выросла на 60% до $444 млн. Блокада Ормузского пролива вынудила перевозчиков менять маршруты: это увеличило протяжённость рейсов, расход топлива и стоимость страхования. В результате ставки фрахта практически удвоились по сравнению с прошлым годом. При этом доходы компании отставали от динамики фрахта - сказывается санкционное давление на бизнес эмитента.
Скорректированная чистая прибыль достигла $84 млн - против убытка в $1 млн годом ранее. Издержки росли медленнее выручки, что позволило компании выйти в плюс. Потенциальные дивиденды за отчётный период - 1,39 руб. на акцию.
💰 В начале недели в бумагах эмитента прошла дивидендная отсечка - за 2025 год Совкомфлот получит убыток, но на фоне благоприятной рыночной конъюнктуры решил выплатить дивиденды из нераспределённой прибыли прошлых лет. На 31 марта 2026 года этот показатель составлял 28,5 млрд руб., и эмитент направил на дивиденды 40% от этой суммы.
Зачем это сделано? Ответ лежит на поверхности: государству нужны деньги. Минфин заинтересован в пополнении бюджета любыми способами, и дивиденды госкомпаний - удобный инструмент для этого.
Рискованный ли это шаг для компании? С одной стороны, долговая нагрузка находится на приемлемом уровне - показатель чистый долг/EBITDA составляет 0,5х. С другой стороны, ОПЕК в мае зафиксировал снижение фрахтовых ставок на танкеры Aframax - стоимость морских перевозок сократилась на 15% по сравнению с апрелем. Летом тренд на снижение должен ускориться, поскольку Иран и США настроены на деэскалацию геополитической напряжённости.
📊 Ещё один риск для Совкомфлота — сокращение добычи нефти в России. По данным ОПЕК, май 2026-го стал шестым месяцем снижения нефтедобычи. От прошлогоднего пика добыча сократилась на 4% до 9 млн б/с. Кроме того, в некоторых регионах страны усиливается дефицит топлива, что может заставить власти продлить ограничения на экспорт нефтепродуктов, что также негативно скажется на грузообороте судоходной компании.
Совкомфлот представил сильную финансовую отчётность за первый квартал, и за второй квартал эмитент, скорее всего, также покажет сильные фин. результаты, в том числе за счёт эффекта низкой базы, однако в последующих кварталах конъюнктура уже не будет столь благоприятной.
❗️Не является инвестиционной рекомендацией
♥️ Парадоксально, но факт - только ваша поддержка статьи лайком мотивирует меня и дальше публиковать аналитику.24 июня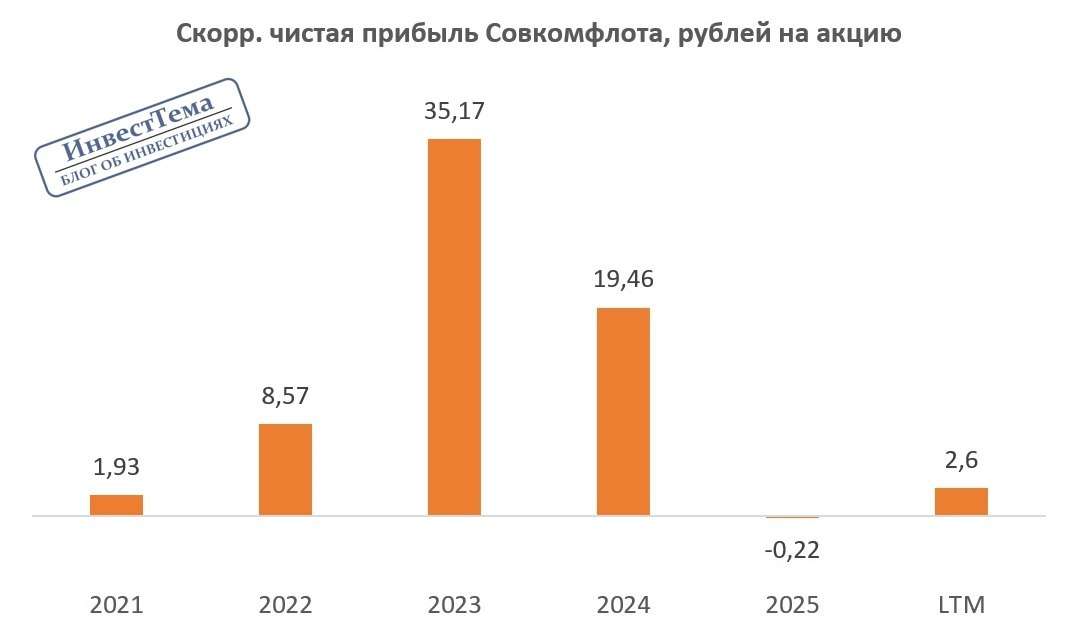
🏤 Мегановости 🗞 👉📰
1️⃣ "Совкомфлот" $FLOT по МСФО в I квартале 2026 года получил чистую прибыль 94 млн$ против убытка 393 млн$ годом ранее.
Выручка выросла почти на 60% до 444 млн$, EBITDA увеличилась в 2,2 раза до 227 млн$, рентабельность EBITDA — с 47% до 66%.
Совет директоров рекомендовал дивиденды: 4,87 ₽ на акцию (11,6 млрд ₽ суммарно), вопрос рассмотрит собрание акционеров 26 июня.
Разворот от глубокого убытка к прибыли всего за год — сильный сигнал восстановления операционной модели, хотя санкционные риски и волатильность фрахтовых ставок остаются ключевой неопределённостью.27 мая
Совкомфлот - конъюнктура улучшается, а толку…
Пока Иран и США наперегонки блокируют Ормузский пролив, риск в морских перевозках растет, равно как и популярность нашего Севморпути. В Персидском заливе остаются заблокированными более 800 судов, плюс использование альтернативных маршрутов потребовало фрахта новых судов. В связи с этим ставки взлетели, а идея в Совкомфлоте $FLOT может заиграть новыми красками. Но сперва давайте вернемся назад и разберем отчет за 2025 год.
⚓️ Итак, в зеркале заднего вида выручка Группы сократилась на 30% до $1,31 млрд. Более показательный для судоходной отрасли тайм-чартерный эквивалент (TCE) упал на 30,6% до $1,06 млрд. Операционные расходы при этом остались почти на уровне прошлого года, что сжало EBITDA более чем вдвое - до $526 млн.
Дальше начинаются «бумажные фокусы». В январе 2025 года США ввели беспрецедентные санкции, заморозив часть флота и спровоцировав списание стоимости десятков судов. В итоге обесценение активов вкупе с курсовыми убытками от переоценки валютных обязательств привело к чистому убытку в $648 млн. Однако если убрать эти разовые статьи, скорректированный чистый убыток составляет всего $6 млн. Ну как всего…
Операционный и свободный денежный потоки оказались под серьезным давлением из-за падения выручки. За первое полугодие FCF ушел в минус почти на 28 млрд рублей, однако к концу года ситуация начала выправляться благодаря росту ставок фрахта и увеличению загрузки флота. Касательно баланса – он у Совкомфлота остается крепким.
📊 По мультипликаторам будет сложно оценить бумаги. На фоне убытка часть из них нерепрезентативна. По другим нельзя сказать, что бизнес дешевый. Например, 0,5 P/B выглядит дешево, однако если капитал ранее генерировал 10% годовых в лучшие времена, то скидка в половину собственных средств – не очень интересная история. По дивидендам тоже радоваться не приходится. Последний раз компания делала выплату по итогам 2023 года, и едва ли рекомендует ее за 24-25 годы.
Сейчас на Совкомфлот оказывают влияние несколько разнонаправленных факторов. С одной стороны, санкции и укрепление рубля (негативно для компании), с другой - рост ставок фрахта (позитивно). На снятие санкций надеяться пока не приходится, а с рублем справится только низкая ставка ЦБ. Ставки фрахта в моменте высокие и могут получить откат до своих средних значений.
На этом фоне не спешу закупаться акциями перевозчика. Думаю, что весь позитив от конъюнктуры уже в цене и история выглядит нестабильно. Да, есть сценарии, где у Совкомфлота все станет хорошо – снятие санкций, резкая девальвация. Однако вероятность такого исхода оцениваю как крайне низкую в обозримом будущем, поэтому и не ставлю на данную бумагу.
❗️Не является инвестиционной рекомендацией
♥️ Пятница - это ли не повод накидать побольше лайков под статьей. Так-то и выходные пройдут радостнее от вашей поддержки.17 апреля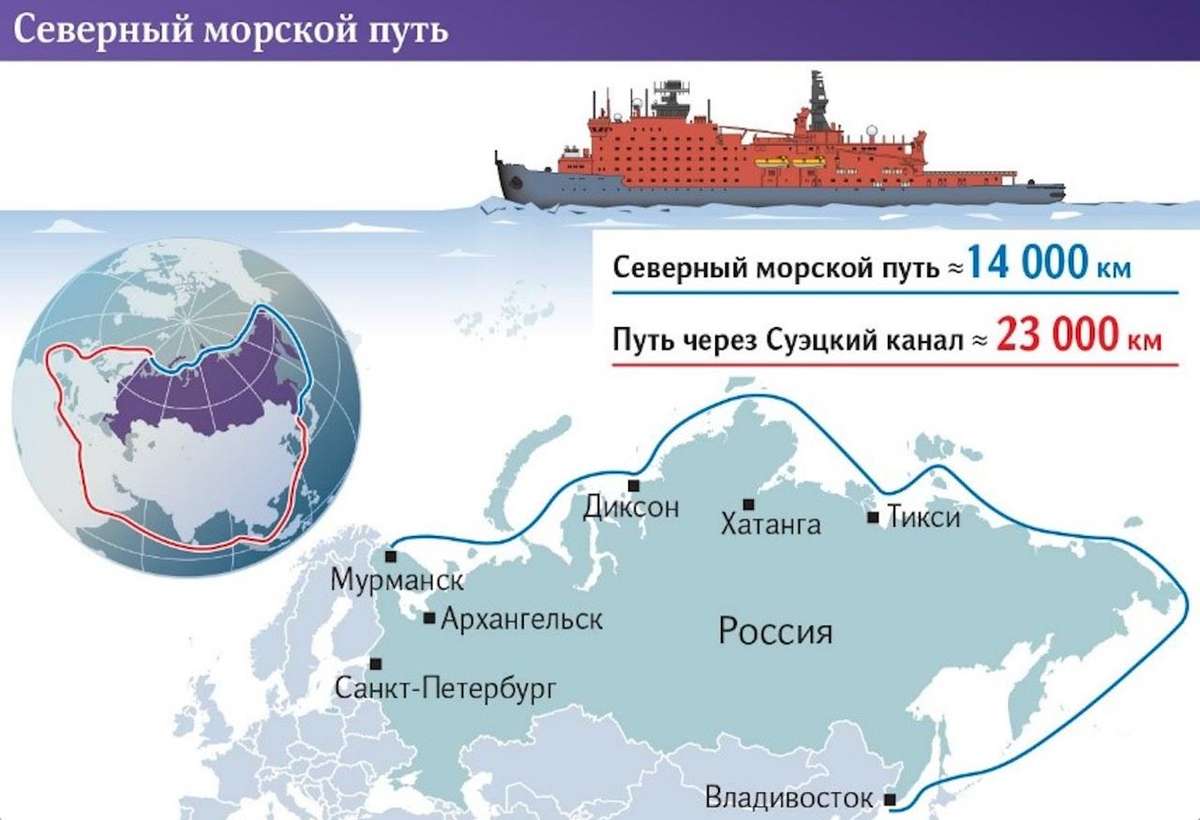
Совкомфлот. Отчет за 2025 по МСФО
Тикер: #FLOT
Текущая цена: 85
Капитализация: 201.9 млрд
Сектор: Транспортировка
Сайт: https://www.scf-group.com/investors/
Мультипликаторы (LTM):
P\E - убыток LTM
P\BV - 0.55
P\S - 1.85
ROE - убыток LTM
ND\EBITDA - отрицательный ND
EV\EBITDA - 3.67
Активы\Обязательства - 3.05
Что нравится:
✔️чистая денежная позиция выросла в 3.7 раза к/к (11.8 → 43.8 млрд);
✔️хорошее отношение активов к обязательствам.
Что не нравится:
✔️выручка снизилась на 36.8% г/г (172.5 → 108.9 млрд);
✔️отрицательный FCF -5.8 млрд против +80 млрд в 2024;
✔️нетто фин доход уменьшился на 7.2% г/г (5.8 → 5.3 млрд);
✔️убыток -53.6 млрд против прибыли +37.3 млрд в 2024.
Дивиденды:
Согласно дивидендной политике на дивиденды направляется не менее 25% от чистой прибыли по МСФО, пересчитанной в рубли по курсу ЦБ РФ на конец отчетного периода. Компания заявляет о выплате на уровне 50% от скорректированной чистой прибыли по МСФО.
Прогноз по выплате дивидендов на 2025 отсутствует.
Мой итог:
Выручка за год снизилась, но 4 квартал лучше предыдущего (23.5% г/г, 26 → 32.2 млрд). Рубль укреплялся, поэтому причины роста стоит искать в другом месте. Скорее всего, здесь сыграли свою роль санкции против Лукойла и Роснефти, подтолкнувшие их к использованию флота компании. Интересно будет посмотреть на 1 квартал 2026 с учетом некоторого ослабления рубля и конфликта на Ближнем Востоке.
По итогу года зафиксирован убыток, но основная причина - обесценения активов в 1 и 4 кварталах отчетного года (30 и 15 млрд, соответственно). Ну и дополнительно "отъела" прибыль отрицательная курсовая разница (-8.3 млрд). Если скорректировать прибыль обеих годов на эти статьи , то ситуация выглядит лучше, хотя по итогу все равно убыток (-412 млн против 45.4 млрд в 2024).
Отрицательный FCF получен вследствие разнонаправленной динамики OCF (-67.3% г/г, 99.3 → 32.5 млрд) и капитальных затрат (+198.8% г/г, 19.3 → 38.4 млрд). Если с денежным потоком все плохо, то с долговой нагрузкой наоборот. Чистая денежная позиция увеличилась в разы на фоне снижения долг (-31.8% г/г, 107.3 → 73.2 млрд). Хотя к этому стоит относится с долей скептицизма. Долг валютный, так что на ослаблении рубля он снова вырастет.
Пока с начала года 2025 и по сегодняшний момент у компании все идет по нарастающей от негативного к позитивному. Отчетный год для Совкомфлота начался с дополнительных санкций (США расширили санкции на 69 судов, включая 54 нефтяных танкера). Доллар, находившийся на локальном пике, ослаблялся первую половину отчетного года. Во второй половине года компания смогла как-то адаптироваться к имеющимся условиям. К концу года Совкомфлот получил второе судно ледового класса Arc7 "Андрей Косыгин" (в 2026 должен получить еще 2 судна этого класса). В 1 квартале 2026 года рубль стал слабеть. Ну и, конечно, конфликт на Ближнем Востоке, который поднял ставки фрахта. Также на фоне этого конфликта США сняли санкции с операций по продаже нефти и нефтепродуктов из РФ, загруженных на суда до 12 марта. А в начале апреля компания предложила возобновить сотрудничество России и Южной Кореи для перевозок по СМП (из-за санкций был сорван контракт на покупку трех танкеров для проекта "Арктик СПГ-2").
Проблема в том, что большая часть позитива в текущем году зависит от конфликта на БВ. Если Ормузский пролива будет открыт так или иначе в ближайшее время, то "успокоится" ставка фрахта, а вопрос снятия санкций не будет актуальным. Это само собой скажется на финансовых результатах компании. Единственный момент, что у курса рубля обратная корреляция. При продолжающемся конфликте цена на нефть остается высокой и нет необходимости в слабом рубле.
Несмотря на временный позитив, идея приобретения акций Совкомфлота выглядит сомнительной. Для компании в первую очередь нужно снятие санкций с флота. Выросшая ставка фрахта - хорошо, но не факт, что это продолжится достаточное время. Лучше пока посмотреть на развитие ситуации со стороны.
Акций компании в портфеле нет. Прогнозная справедливая стоимость - 74 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу9 апреля
🚢 ИнвестВзгляд: Совкомфлот
💭 Совкомфлот - это ведущая российская судоходная компания, деятельность которой сосредоточена на морских грузоперевозках. Стратегические приоритеты включают развитие международного присутствия и модернизацию флота.
💰 Финансовая часть (2025 год)
📊 Выручка компании составила 105,69 млрд ₽. Несмотря на значительный объём продаж, операционная прибыль (EBIT) оказалась отрицательной и составила –40,07 млрд ₽. Это говорит о том, что, хотя компания демонстрирует высокую деловую активность, её эффективность крайне низка. Существенный операционный убыток указывает на серьёзные трудности в основной деятельности и неспособность покрывать текущие операционные расходы за счёт собственных средств.
💳 Коэффициент чистого долга к EBIT ниже 1x, что считается низким уровнем. В данном случае, поскольку EBIT отрицательный, а чистый долг также имеет отрицательное значение (то есть у компании наблюдается чистая денежная позиция), этот показатель отражает наличие у компании значительного объёма денежных средств, превышающего её долговые обязательства. Такая ситуация свидетельствует о высокой ликвидности и финансовой устойчивости компании, что является относительно сильной стороной.
✅ Триггеры
🌍 Оживление глобальной экономики и рост объёмов международной торговли выступают ключевыми драйверами увеличения спроса на морские перевозки.
⚓ Стабильные или растущие мировые цены на нефть и другие углеводороды способствуют активизации их транспортировки. Это связано с тем, что экспорт становится более рентабельным, а добывающие и сбытовые компании увеличивают объёмы поставок. В результате возрастает спрос на специализированные суда.
📛 Риски
🏴☠ Основная деятельность Совкомфлота во многом зависит от внешнеполитической обстановки. Введение санкций, а также ограничения на использование определённых маршрутов существенно снижают прибыльность компании и затрудняют её работу на международных рынках.
🔮 Финансовые результаты компании сильно зависят от мировых фрахтовых ставок, которые крайне нестабильны. Их колебания определяются состоянием глобальной экономики, объёмом предложения судов на рынке и уровнем спроса на перевозку. Такая зависимость делает будущие доходы компании труднопрогнозируемыми.
🔀 Технический анализ
⬇️ Поддержка
↗ Ключевая поддержка — 70,00₽ (см. график). Данный уровень является важным для предотвращения дальнейшего обвала стоимости акций. Если цена удержится выше этой отметки, это может остановить нисходящее движение.
⬆️ Сопротивление
↘ Сильное сопротивление — 94,00₽ (см. график). Это важный ценовой рубеж, который сдерживает рост котировок. На данный момент он выступает мощным барьером.
🔀 ИнвестСтратегия
🫰 Фундаментальная стоимость оценена в диапазоне — 60,00–69,00₽ (см. график), что даже ниже ключевой поддержки. Этот диапазон отражает оценку стоимости компании, основанную на её текущих финансовых результатах и прогнозах на будущее. При расчёте учитываются операционные убытки и высокая степень неопределённости, что приводит к консервативной оценке справедливой цены акций.
📌 Итог
🧐 Ожидается, что выручка компании в 2026 году составит от 115 до 125 млрд ₽. Увеличение доходов будет обеспечиваться за счёт адаптации бизнеса к новым логистическим маршрутам, а также возможного восстановления спроса. Однако геополитические риски и высокая волатильность фрахтовых ставок создают существенные вызовы для операционной стабильности и прибыльности компании.
📉 Текущий уровень котировок не отражает реальной фундаментальной стоимости и находится значительно выше, поэтому дальнейшее снижение к уровню поддержки — и даже ниже — не будет чем-то удивительным. Здесь многие спросят: «Шорт?» Ответ: нет. Почему? Потому что это для спекулянтов, а инвесторы входят в длинные позиции и обходят подобные компании стороной.
🎯 ИнвестВзгляд: На данный момент это актив с высоким уровнем риска, который имеет шансы восстановиться в будущем при улучшении международной обстановки. Идеи нет.
📛 Не держу ни в одном из портфелей.
$FLOT #FLOT #Совкомфлот #Инвестиции #Акции #Анализ #Логистика #Финансы #Риски #Судоходство26 марта
Совкомфлот. Отчет за 9 мес 2025 по МСФО
Тикер: #FLOT
Текущая цена: 72.8
Капитализация: 172.9 млрд.
Сектор: Транспортировка
Сайт: https://www.scf-group.com/investors/
Мультипликаторы (LTM):
P\E - убыток LTM
P\BV - 0.43
P\S - 1.81
ROE - убыток LTM
ND\EBITDA - отрицательный ND
EV\EBITDA - 3.2
Активы\Обязательства - 3.87
Что нравится:
✔️еще более улучшился отрицательный чистый долг с -965 млн до -11.8 млрд;
✔️наличие нетто фин дохода, который, правда, за квартал уменьшился на 3.7% к/к (1.2 → 1.15 млрд);
✔️отличное отношение активов к обязательствам, хотя и есть незначительное снижение за квартал с 3.9 до 3.87.
Что не нравится:
✔️выручка снизилась на 40.2% г/г (132.9 → 79.4 млрд);
✔️FCF сильно уменьшился (54.1 → 1.3 млрд);
✔️убыток за отчетный период -33.9 млрд против прибыли +46.5 млрд в за 9 мес 2024.
Дивиденды:
Согласно дивидендной политике на дивиденды направляется не менее 25% от чистой прибыли по МСФО, пересчитанной в рубли по курсу ЦБ РФ на конец отчетного периода. Компания заявляет о выплате на уровне 50% от скорректированной чистой прибыли по МСФО.
Компаний решила не выплачивать дивиденды по итогам 2024 года. Ранее финансовый директор компании Александр Вербо сообщил, что Совкомфлот может вернуться к выплатам дивидендов по итогам 2025 года при положительном финансовом результате за год.
Мой итог:
Каких-либо операционных данных компания не публикует, поэтому разбираем чисто финансовые результаты.
Выручка снизилась как год к году, так и квартал к кварталу (-5.1%). Санкция давят на выручку. Большая часть флота компании в простое, а в 4 квартале еще закончился период навигации по Севморпути. Из всего парка только 2 судна смогут продолжать его использовать (одно из них недавно полученное "Алексей Косыгин", которое является первым построенный в России танкером для перевозки СПГ в арктических условиях). Сильный рубль также ухудшает результаты.
Большой убыток за 9 месяцев. Большая часть его это сумма обесценения ОС (29.8 млрд), которое произошло в 1 квартале 2025. Другая причина (помимо уменьшения выручки): снижение прибыль от эксплуатации судов (-53.4% г/г, 81.7 → 38.1 млрд) при почти сопоставимых эксплуатационных расходов (-6.5% г/г, 28.1 → 26.3 млрд).
FCF просто провалился на фоне уменьшения OCF (-72.5% г/г, 68.6 → 18.9 млрд) и роста капитальных затрат (+20.7% г/г, 14.5 → 17.5 млрд). Светлым пятном является наличие чистой денежной позиции, которая еще и заметно увеличилась. При этом нетто фин доход уменьшился. Скорее всего, прирост денежных средств случился уже ближе к концу квартала, поэтому и процентный доход от нее был получен не в полной мере.
Ставки фрахта растут по причине старения мирового флота и атаки БПА различного типа на суда, но пока Совкомфлот не может в полной мере воспользоваться преимуществами этого. Для улучшения результатов необходимо ослабление санкционного давления, но как-будто ни США (конкурент на рынке СПГ), ни ЕС (явный геополитический противник) в этом сейчас никак не заинтересованы.
Ну и, кстати, даже в снятии санкций есть отрицательные стороны для компании. Во-первых, это нормализует ставку на фрахт, что минус для выручки (хотя, конечно, это с лихвой должно возместить объемом перевозок). Во-вторых, устаревший флот потребует значительных капитальных затрат, что будет давить на FCF.
В текущих реалиях ничего интересного в компании нет. В снятие санкций не верится, поэтому результаты будут продолжать оставаться слабыми.
Акций компании в портфеле нет. По справедливой цене сложно сказать, но, наверное, не выше 60 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу8 января
Текущая ситуация на бирже
Индекс МосБиржи прочно обосновался в районе 2700 пунктов, словно натолкнулся на невидимую стену. Причиной заморозки стало отсутствие успехов на дипломатическом фронте, что традиционно держит инвесторов в напряжении.
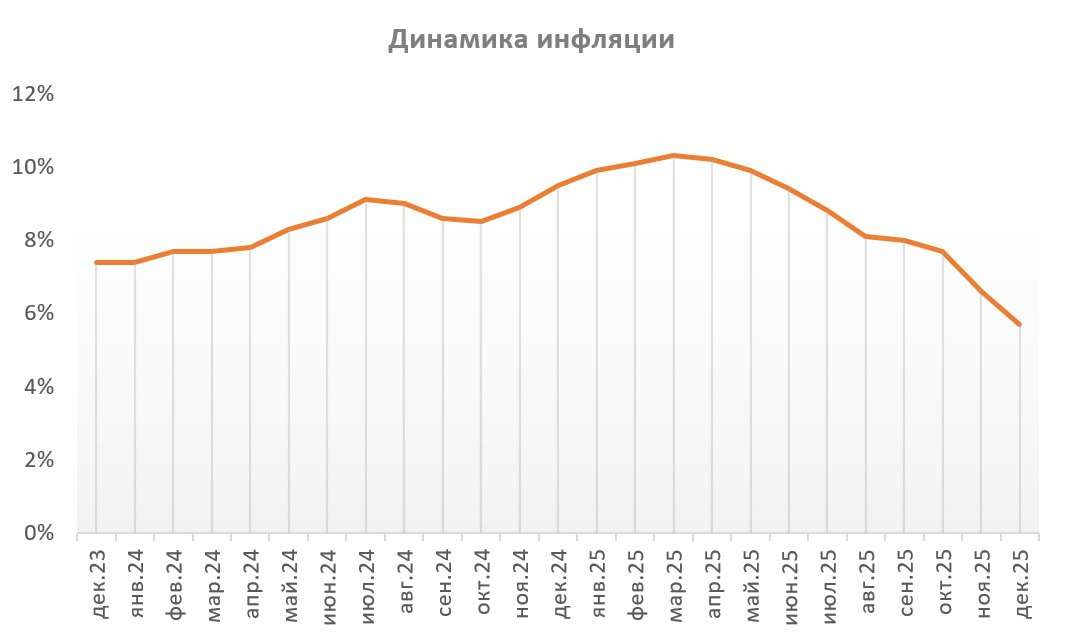
📊 Росстат представил еженедельные данные по инфляции, сообщив о замедлении показателя до 5,7%. Для рынка такая статистика не стала неожиданностью, поэтому реакция на новость была сдержанной. Фондовый рынок будет ждать января, чтобы оценить эффект от повышения НДС и вероятность снижения ключевой ставки на первом заседании ЦБ в 2026 году, которое назначено на 13 февраля.
🏦 Банковский сектор продолжает посылать противоречивые сигналы. Возьмем, к примеру, ВТБ: норматив достаточности капитала по итогам ноября опустился до 9,44%. Для комфортной выплаты дивидендов показатель должен быть выше на 1%, и это ставит под сомнение дивидендные планы банка. Инвесторам стоит задуматься: не лучше ли обратить внимание на более устойчивые финучреждения, где запас прочности позволяет избегать риска балансирования на грани минимальных требований?
🔋 В газовой отрасли события разворачиваются по принципу «два шага вперед, один назад». С одной стороны, судоверфь Звезда передала Совкомфлоту первый отечественный ледокольный танкер класса Arc 7 - событие, которое могло бы порадовать акционеров Новатэка. С другой стороны, статистика Росстата говорит о сокращении производства СПГ на 3,3% за 11 месяцев. Газодобытчики вынуждены сокращать производство на фоне снижения экспорта в Европу и Азию, где усилилась конкуренция с американскими и австралийскими производителями СПГ, что привело к значительному снижению цен.
⛽️ Транснефть планирует сохранить объем прокачки нефти в 2026 году на уровне 2025 года. При этом по итогам текущего года показатель будет чуть ниже прошлогоднего, что связано с решением ОПЕК+ о сокращении добычи, о чем сообщил глава компании Николай Токарев. Учитывая, что в этом году тарифы на прокачку углеводородов у компании выросли на 9,9%, а инфляция по итогам года составит менее 6%, можно ожидать сохранения двузначной дивидендной доходности по акциям эмитента.
🌾 РЖД сообщило о рекорде ноября - погрузка удобрений достигла 5,9 млн тонн. Высокие экспортные цены на фоне сокращения запасов у фермеров Латинской Америки и Азии стимулируют отечественных производителей наращивать отгрузки. Фосагро имеет все шансы завершить год с сильными финансовыми показателями, даже крепкий рубль не способен перечеркнуть этот тренд.
❗️Не является инвестиционной рекомендацией
♥️ Если понравился наш традиционный по четвергам брифинг, ставьте лайк, будем улучшать и допиливать форматдекабрь 2025