Нефтяной рынок в 2026 году: избыток и медвежьи настроения как главные тренды
На мировом нефтяном рынке в 2025 году сформировались устойчивые предпосылки к тому, что 2026 год пройдёт под знаком понижательного ценового фона. Котировки нефти балансируют вблизи уровней, за которыми обычно начинается более резкое снижение, и удерживаются от глубокого падения главным образом за счёт действий ОПЕК+ и тактики крупнейших потребителей, использующих относительно низкие цены для пополнения нефтехранилищ.
Дополнительным фактором давления на цену остаётся политическая линия Дональда Трампа, ориентированная на недопущение высоких цен на энергоносители как источника инфляции и избыточной нагрузки на экономику США. В публичной риторике Трамп последовательно исходит из того, что более дешёвая нефть и топливо являются конкурентным преимуществом американской экономики и инструментом сдерживания инфляции.
В совокупности действие этих факторов с высокой вероятностью будет удерживать рынок в условиях структурного избытка предложения и формировать движение цен на нефть марки Brent в коридоре $40–60 за баррель в 2026 году.
В статье эксперты Кипарис Велс Менеджмент рассматривают ключевые источники понижательного давления на цены нефти и сценарии, при которых нисходящая динамика может быть скорректирована.
Профицит нефти и роль хранилищ в смягчении избытка
Глобальный рынок нефти вступает в 2026 год с устойчивым избытком предложения. Во второй половине 2025-го разрыв между добычей и спросом заметно вырос: мировая добыча превышала потребление примерно на 3 млн барр. /сут.
По данным Международного энергетического агентства (МЭА), в 2025 году мировой спрос увеличился лишь на 0,83 млн барр. /сут., тогда как предложение выросло на 3,0 млн барр./сут. На 2026 год прогнозируется рост спроса на 0,86 млн барр./сут., а добычи на 2,4 млн барр./сут. Таким образом, профицит сохраняется и в новом году.
МЭА подчёркивает, что с IV квартала 2025 года и на протяжении 2026 года мировой нефтяной баланс может иметь средний избыток порядка 3,7 млн барр./сут., что продолжит оказывать понижательное давление на цены. Следствием избытка уже стал рост запасов: нераспроданные баррели оседают в хранилищах, усиливая медвежий ценовой режим.
При затяжном профиците на первый план выходит не столько сама добыча, сколько возможность физически разместить избыток нефти. В 2025 году рынок во многом «поддержали» стратегические закупки Китая: на фоне относительно низких цен Пекин наращивал резервы и тем самым поглощал часть профицита.
По оценкам Управление энергетической информацией США (EIA), в январе–августе 2025 года объёмы запасов в Китае увеличивались темпом порядка 900 тыс. барр. /сут., изымая из рынка заметную долю избыточного предложения. Этот спрос на «хранение» фактически ограничил снижение котировок: несмотря на давление профицита, Brent во II–III кварталах 2025 года удерживалась в узком диапазоне около $68–69 за баррель.
Без резервных закупок избыток предложения, вероятнее всего, сильнее продавил бы цены. По сути, Китай на время выступил в роли «буфера», балансируя рынок через пополнение стратегических запасов.
С высокой вероятностью эта тактика частично продолжится и в 2026 году, по крайней мере в начале года, поскольку резервные закупки традиционно активизируются на снижениях цены. В результате Китай остаётся «двойным» игроком: с одной стороны крупный потребитель, с другой — временный буфер, способный поглощать рыночный избыток.
Однако ресурс этого механизма конечен. По мере заполнения хранилищ эффект от закупок снижается, а цена всё больше начинает определяться стоимостью изъятия лишних баррелей, то есть издержками хранения и логистики. Если профицит сохраняется месяцами, наземные коммерческие мощности приближаются к пределам, и рынок вынужден переходить к более дорогим решениям, включая плавучее хранение на танкерах.
В этих условиях усиливается влияние фьючерсной кривой и «цены хранения»: рынок уходит в более глубокое контанго, и часть динамики начинает отражать предельные издержки размещения профицита. Иными словами, пока избыток не будет устранён, котировки остаются чувствительными к тому, насколько дорого рынку «прятать» лишние баррели.
ОПЕК+ как страховка от обвала цен: сработает ли она в 2026 году
Главным предохранителем от сценария ценового обвала остаются согласованные ограничения добычи со стороны ОПЕК+. Если избыток предложения не сдерживать, коммерческие запасы будут расти быстрее, чем реальный спрос способен их поглотить, и рынок вынужденно балансируется через падение цен.
Чтобы этого не допустить, страны альянса в 2023–2025 годах неоднократно сокращали добычу. В базовом сценарии на 2026 год предполагается, что ОПЕК+ продолжит придерживаться текущих квот и добровольных ограничений, фактически добывая примерно на 1,3 млн барр./сут. ниже изначально заявленных ориентиров (за счёт продления добровольных сокращений Саудовской Аравии на 1 млн барр./сут. и России на 300 тыс. барр./сут.).
При этом влияние ОПЕК+ имеет структурные ограничения. Источник прироста поставок смещается за пределы альянса. Даже при высокой дисциплине внутри ОПЕК+ рынок насыщается новой нефтью из проектов вне картеля. По оценкам EIA, основной рост мировой добычи в 2025–2026 гг. обеспечивают США, Бразилия, Гайана и Канада. Эти страны дают более половины прироста поставок в 2025 году и около 60% увеличения в 2026-м. Новые проекты и инерционные объёмы “подпирают” рынок сверху.
В таких условиях ОПЕК+ может сглаживать траекторию цен и ограничивать глубину падения, но развернуть баланс в устойчивый дефицит становится существенно сложнее. Проще говоря, без вмешательства ОПЕК+ избыток предложения привёл бы к более резкому падению цен, но и усилиями альянса вряд ли удастся вернуть рынок к устойчивому дефициту при текущих трендах добычи.
Что может изменить картину в 2026 году: сценарии, способные скорректировать динамику
Базовый сценарий 2026 года — профицит предложения и давление запасов на цену нефти. Однако у рынка есть разворотные триггеры, способные вывести цену из понижательного режима. Устойчивое движение вверх начинается тогда, когда профицит начинает исчезать — либо из-за действий производителей, либо из-за сбоев поставок. Рассмотрим сценарии, при которых возможно стабилизировать цену.
ОПЕК+ дополнительно ужесточит политику. Если цены приблизятся к уровням, чувствительным для бюджетов ключевых участников, альянс может перейти от роли «страховки» к активной балансировке — через продление и/или углубление сокращений и повышение дисциплины. Это самый прямой механизм поддержать рынок, но его эффективность ограничена ростом добычи вне ОПЕК+.
Замедление добычи вне ОПЕК+ как фундаментальный разворот. Длительное удержание цены в нижней части диапазона практически неизбежно бьёт по капитальным затратам нефтедобычи: темпы бурения и ввода новых мощностей снижаются, а естественная деградация добычи начинает «съедать» прирост. Эффект приходит с лагом, но именно он способен ослабить ключевую проблему 2026 года — инерционный рост предложения вне картеля.
Ускорение мирового спроса через более мягкую денежно-кредитную политику. Снижение ставок и более сильная экономическая активность поддерживают сырьевые рынки. Однако при крупном профиците этот фактор скорее ограничивает падение и усиливает отскоки, чем гарантирует устойчивый тренд вверх.
Геополитический и логистический шок. Сбои в поставках и логистике (транзитные риски, санкционные ограничения, рост стоимости фрахта) способны быстро вернуть премию за риск в цену. Это сценарий, который может «переписать» рынок почти мгновенно, но его вероятность ниже, чем у экономических факторов.
Для устойчивого роста нужна связка: более жёсткий ОПЕК+ и замедление добычи вне картеля. Без этого отскоки останутся преимущественно тактическими.
В практическом смысле это означает следующее: пока не появятся признаки либо дополнительного сжатия предложения, либо замедления роста добычи вне ОПЕК+, базовая конфигурация 2026 года сохраняется. Рынок будет жить в режиме профицита, а сценарий устойчивого роста будет требовать совпадения как минимум двух из вышеперечисленных факторов.
Выводы для нефтяного рынка в 2026 году
На пороге 2026 года мировой нефтяной рынок входит в фазу затяжного профицита и структурно более низких цен. ОПЕК+ продолжит выполнять роль страховочного механизма, смягчая ценовые провалы, а Китай, вероятно, останется важным покупателем избыточной нефти в резервы, по крайней мере на период, пока сохраняется экономический смысл пополнения запасов.
Однако фундаментальный баланс остаётся смещённым в сторону избытка.
При текущих трендах цена нефти марки Brent в районе $50 за баррель перестаёт выглядеть временной аномалией и всё больше напоминает новую точку равновесия. Для стран-экспортёров это означает необходимость адаптации экономической политики к «эре дешёвой нефти»: приоритетом становятся бюджетная устойчивость, контроль издержек и сохранение инвестиционного потенциала отрасли. Устойчивость цен в диапазоне $40–50 за баррель может стать ключевым стресс-тестом для нефтяной индустрии уже в ближайший год.
Посты по ключевым словам
Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать
Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.
При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.
Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.
Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают
Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.
Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.
Стоит ли покупать до отсечки: плюсы и риски
Аргументы «за»:Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).
Аргументы «против» и риски:Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.
Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама
Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.
Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.
Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.
Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.14 октября
Трейдинг нефтью
🤍Если бы мы по нефти торговали только фундаментальные факторы, то я бы писал посты с точки зрения стратегии.
🖤 Но так как в ценообразовании нефти глубоко укоренился "фактор Трампа", то процентное соотношение казина к фундаментальным факторам в конъюнктуре рынка резко возросло. Поэтому я и задаю вопрос в предыдущем посте "Везет ли мне в торговли нефтью?".
🤍Да я и здесь задам: Везет ли вам в торговле нефтью? Или все еще смотрите на фундаментальные факторы?
$BRQ6 $BRU6 $BMQ6 $BMU6 $ROSN13 июля
🚀 20 минут реал-тайм разбора 6 активов с нейроботом и профессиональным MT5-советником
Привет, друзья!
Сегодня вышло новое видео, в котором мы в режиме настоящего времени разобрали сразу шесть активов из разных классов рынка:
Нефть Brent • Bitcoin • Золото • Кофе • Какао • Хлопок
Мы работали сразу двумя инструментами:
Нейробот Oracle Trading — мгновенный AI-анализ и торговые идеи
Советник OracleTrading для MetaTrader 5 — автоматическая разметка волн Эллиотта, поиск паттернов Гартли, анализ японских свечей и мощный confluence-подход
В видео вы увидите:
Как выглядит текущая волновая структура по каждому активу
Реальные гармонические паттерны Гартли с зонами PRZ
Сильные свечные формации и уровни confluence
Почему эти инструменты особенно хорошо работают именно на разнородных рынках (энергоносители, крипта, металлы и мягкие товары)
Главный вывод видео:
Confluence-анализ (когда несколько независимых методик подтверждают друг друга) + автоматизация разметки = значительная экономия времени и более объективные торговые решения. Нейробот даёт скорость и масштаб, а MT5-советник — глубокую визуальную проработку и возможность автоматизации.
Это не «ещё один индикатор». Это целая система, которая помогает трейдеру видеть рынок структурированно и быстро.
Смотрите полное видео здесь: YouTube / RuTube / VK Видео
Хотите попробовать сами?
Нейробот Oracle Trading в Telegram (демо + 10 запросов бесплатно): https://t.me/TraidingAI88_bot
Профессиональный советник OracleTrading для MT5 (Эллиотт + Гартли + confluence): https://www.mql5.com/ru/market/product/182501
Все продукты автора: https://www.mql5.com/ru/users/cash1988/seller
Напишите в комментариях:
Какой актив сейчас для вас самый интересный для анализа?
И какой инструмент вы бы хотели протестировать первым — нейробот или MT5-советник?
Делитесь видео с коллегами-трейдерами — многим будет полезно увидеть, как современные инструменты работают на практике.12 июля
Нефть
🩶Рынок нефти последние 4 месяца одной картинкой.
🤍Везет ли мне в торговле нефтью? Да, мне везет.
🖤А вам? $BRQ6 $BRU6 $BMQ6 $BMU6 $ROSN12 июля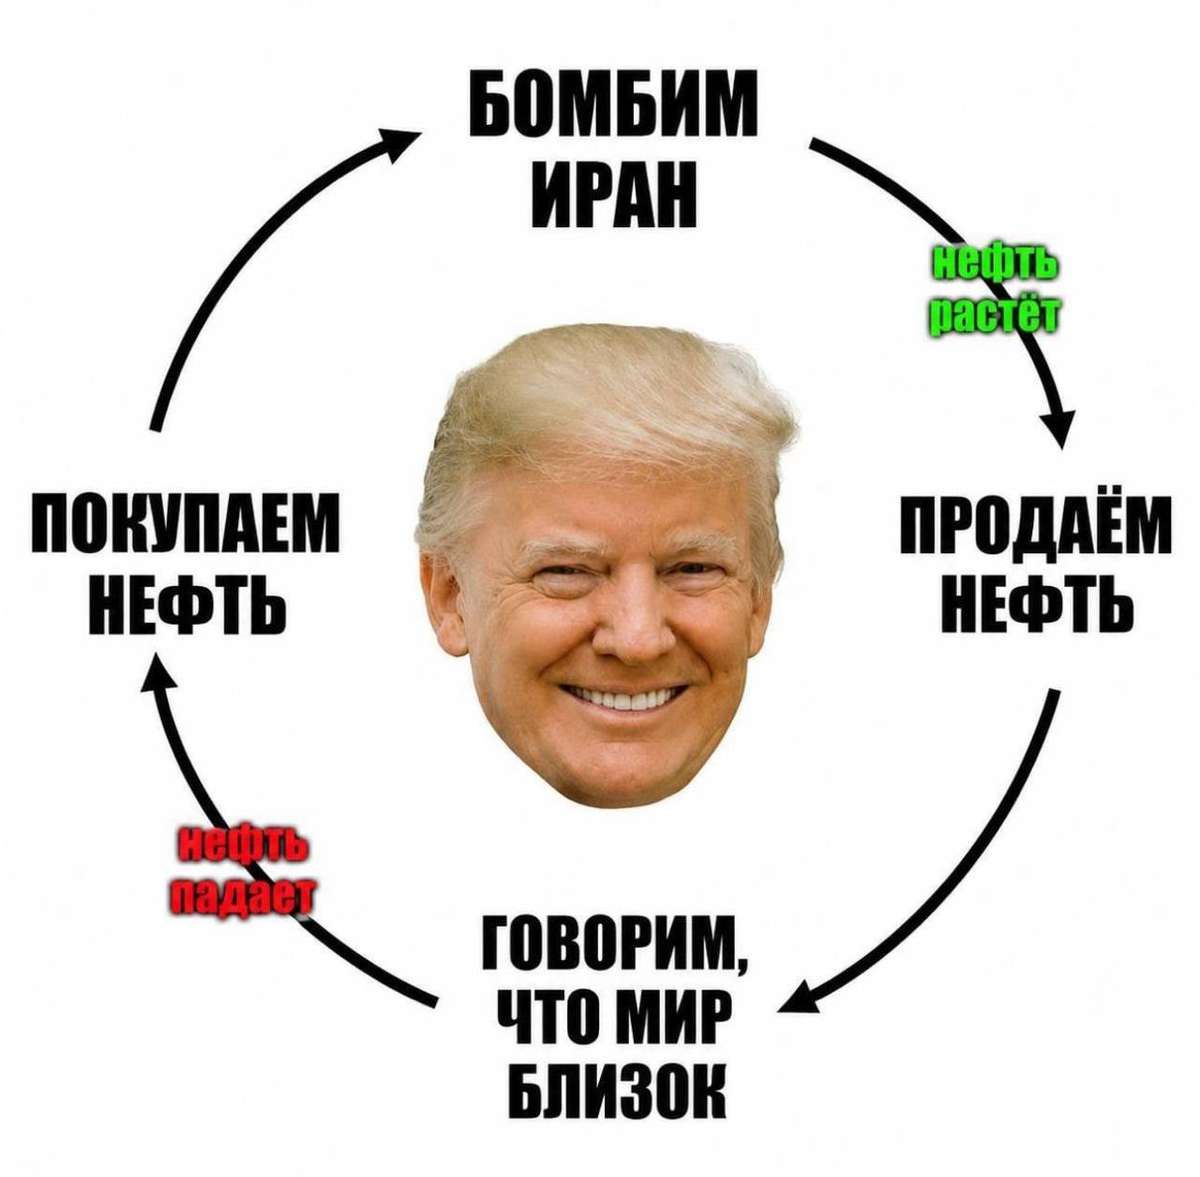
🏤 Мегановости 🗞 👉📰
1️⃣ Полюс $PLZL планирует приостановить дивидендные выплаты до 2030 года: менеджмент намерен представить такую рекомендацию совету директоров.
Компания объяснила решение фокусом на инвестиционных проектах, высокой стоимостью долга, ростом издержек и снижением цены на золото.
Акции Полюса на новости падали почти на 17-18%, а к закрытию основных торгов просели на 23,9%; дивиденды за первый квартал 2026 года по 29,05 ₽ на акцию уже одобрены, купить бумаги под выплату можно до 13 июля.
Отказ от регулярных выплат до 2030 года резко меняет дивидендный профиль золотодобытчика и переносит фокус оценки на реализацию проектов роста.8 июля
А вы заработали?
Закрыл 75% позиций по BRQ6 BRU6, а прибыль переложил в ROSN.
25% фьючей держу до отметки $90 или до безубытка.
Роснефть держу на горизонт подольше. Ввиду нестабильности в мире можно ожидать нефть по $150 в течении 1-3 лет. Соответственно, Роснефть получит свою выгоду, и можно ожидать рост на 20%+. Ввиду нестабильности, к сожалению, я могу оказаться неправ, даже не смотря на сильные фундаментальные основания.
Вот только кто не рискует, тот не зарабатывает на этом рынке.
Читатели, как дела у вас с торговлей нефти или инвестициями в Роснефть?8 июля
🏤 Мегановости 🗞 👉📰
1️⃣ Глава ЦБ Эльвира Набиуллина на Финансовом конгрессе регулятора признала сложности на российском рынке акций, но заявила, что экстренного вмешательства не требуется.
Среди факторов давления она назвала геополитику и смещение вверх ожиданий по траектории ключевой ставки после её снижения с 14,5% до 14,25%.
Индекс Мосбиржи обновил минимум с февраля 2023 года, акции Газпрома $GAZP торговались на уровне кризисного 2008 года, а Роснефти $ROSN — на уровне октября 2022 года.
Набиуллина отметила, что переохлаждения экономики нет, а ситуацию на топливном рынке ЦБ считает временной.2 июля
🔥 Свежий разбор 7 активов в реальном времени — 22 минуты чистого практического анализа.
Разобрали:
Золото (XAUUSD) • Нефть Brent • Bitcoin • Кофе • Природный газ • Платина • USD/CAD
Что использовали:
✅ Паттерны Гартли для точных зон разворота
✅ Волны Эллиота — структура рынка и фазы
✅ Японские свечи — подтверждение силы движения
✅ Нейробот + советника Oracle Trading в режиме реального времени (полный сигнал с SL/TP за 1–2 минуты)
В конце видео — честный разбор, почему нейробот + алготрейдинг реально дают преимущество в 2026 году: экономия времени, снижение эмоций, мульти-индикаторный confluence и возможность работать с большим количеством активов одновременно.
Это видео будет полезно и новичкам, и опытным трейдерам — показываю процесс «от и до».
Смотри полную версию на RuTube / Vk Video / YouTube
Хочешь такой же быстрый и точный анализ любого актива у себя в Telegram?
Демо нейробота Oracle Trading на 10 запросов — бесплатно:
https://t.me/TraidingAI88_bot
Какой актив хочешь разобрать следующим? Пиши в комментариях — сделаем приоритетно 🔥21 июня