Статистика фандинга USDRUBF и возможные торговые стратегии
Апрель изменил картину по вечному фьючерсу на пару доллар/рубль USDRUBF. После мартовского ухода в отрицательную зону, когда фандинг снижался до — 4% годовых, в апреле фандинг снова стал положительным. Так, по итогам апреля фандинг составил 22% годовых.
При положительном фандинге лонги по контракту USDRUBF платят шортам. Удерживать длинную позицию через вечный контракт стало менее выгодно, чем через классические квартальные фьючерсы.
Подробнее о сравнении квартального и вечного фьючерса по паре доллар/рубль можно прочитать по ссылке
На существующей разнице в удержании длинных позиций в вечном и квартальном фьючерсах можно строить несколько торговых моделей.
Стратегия 1. Лонг квартального фьючерса и шорт вечного фьючерса
Первая идея строится на разнице между фандингом вечного фьючерса и контанго квартального контракта. Покупается квартальный фьючерс на доллар/рубль (первая нога). Одновременно продается вечный фьючерс USDRUBF (вторая нога). В такой конструкции квартальный контракт дает длинную валютную экспозицию, а короткая позиция в вечном фьючерсе приносит фандинг.
При фандинге составляющем 22% годовых, а контанго квартального фьючерса 8% годовых, стратегия позволяла выторговать 14% годовых в апреле. Дополнительный плюс появляется за счет свободного капитала. Для открытия позиции требуется только ГО в пределах 20% капитала при этом позиция является дельта нейтральной (рыночный риск минимален). Средства выше ГО можно разместить в фонде денежного рынка, например LQDT, либо в коротких облигациях.
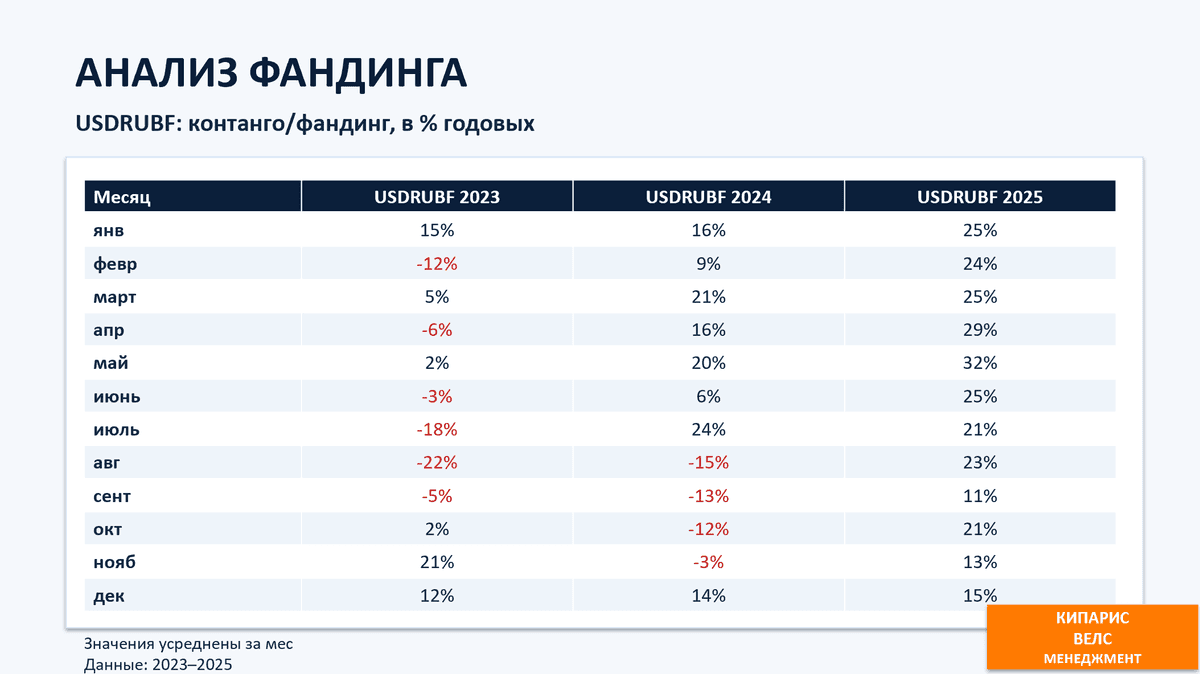
В результате стратегия могла в апреле сгенерировать доходность на уровне 22% годовых. Но такой арбитраж нельзя считать безрисковым. Главный риск связан с фандингом. Он не фиксирован. В марте рынок уже показал, как быстро положительная ставка может уйти в отрицательную область. Еще более показательный пример был в 2023 году (см таблицу). Тогда 6 месяцев из 12 фандинг был отрицательным. В такие периоды шорт вечного фьючерса не зарабатывал, а платил лонгу.
Поэтому стратегия требует постоянного контроля. Нужно следить за тремя показателями: фандинг USDRUBF, контанго квартального фьючерса и доходность свободных средств. Если фандинг падает ниже контанго, торговая идея теряет смысл. Если фандинг уходит в минус, позицию нужно пересматривать.
Стратегия 2. Кэрри трейд через квартальный фьючерс
Вторая идея подходит тем, кто хочет держать валютную экспозицию и рассчитывает на рост доллара к рублю. Для реализации указанной стратегии покупается ближайший квартальный фьючерс на доллар/рубль. Свободные от гарантийного обеспечения средства размещаются в фонде денежного рынка или коротких облигациях.
Инвестор получает позицию на доллар через фьючерс, но не замораживает весь капитал в покупке валюты. Большая часть средств продолжает работать под рублевую ставку. Доходность капитала размещенного в фонде денежного рынка или краткосрочных облигациях рынка компенсирует стоимость контанго и создает положительную доходность в валютном выражении. При текущих условиях такая конструкция может работать как синтетический долларовый депозит с доходностью 7% годовых.
Подробнее можно прочитать в статье о создании синтетического депозита в марте когда контанго было около 0 и стоимость переноса позиции была крайне благоприятной для реализации стратегии.
Между тем, в стратегии 2 в отличии от стратегии 1 появляется направленный риск. Если доллар растет, стратегия извлечет доходность на валютной позиции и дополнительно получает доход от размещения капитала, не занятого под ГО. При этом, если рубль укрепляется, убыток по фьючерсу может перекрыть весь процентный доход.
*Не является индивидуальной инвестиционной рекомендацией. Все расчеты и описание стратегий приведены для аналитических целей. Решения о сделках каждый инвестор принимает самостоятельно с учетом собственных целей, рисков и инвестиционного профиля.

Посты по ключевым словам
Фандинг по вечному фьючерсу IMOEXF: статистика помесячно с учетом апреля 2026 г.
Фандинг по вечному фьючерсу на индекс Мосбиржи IMOXF в апреле 2026 года продолжает находиться на уровне 13.2%, что ниже ключевой ставки на 1.3 пп. Подобная ситуация создает возможности для замещения длинных позиций в биржевых индексных фондах БПИФ на IMOEXF.
Освободившийся свободный капитала свыше ГО можно инвестировать, например, в корпоративные облигации с повышенной доходностью (на уровне «КС + 3-4%»).Такая конструкция позволяет извлечь дополнительную доходность. Однако возникает два закономерных вопроса:
-как долго продлится подобная рыночная неэффективность,
-как правильно контролировать кредитный и процентный риск, который неизбежно несут в себе такие облигации?3 мая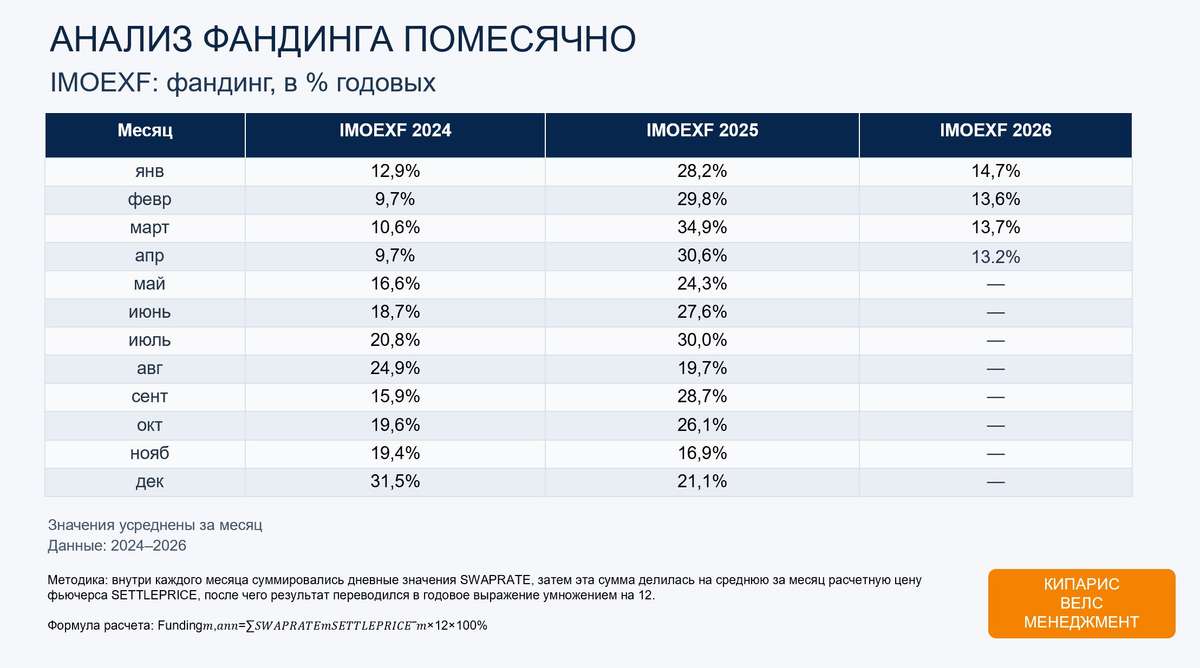
Вечный и квартальный фьючерсы USDRUB в апреле 2026 года
В апреле 2026 года на фьючерсах доллар рубль сложилась ситуация, при которой фандинг по вечному фьючерсу USDRUBF оказался намного выше контанго по квартальным контрактам.
Среднегодовая ставка фандинга составила 21,83% против 6,36% годовых по контанго. (см. диаграмму).
В вечном фьючерсе держатели длинных позиции делали значительные выплаты тем, кто удерживает короткие. Подобное расхождение в ставках создавало разные торговые возможности для вечного фьючерса и квартальных фьючерсов. Рассмотрим подробнее статистику фандинга в апреле и реализацию торговых идей/
Керри трейд работал только в квартальном фьючерсе
Повышенный фандинг сделал идею кэрри трейда через длинную позицию в вечном фьючерсе нецелесообразной. Держать лонг в USDRUBF было дорого, поскольку фандинг съедал значительную часть потенциальной доходности 14,5% годовых от размещения средств выше ГО в фондах денежного рынка. С квартальным фьючерсом ситуация была более привлекательной. Фьючерсные контракты SiM6 и SiU6 весь апрель находилась в контанго. Дальний сентябрьский контракт стабильно стоил дороже ближнего июньского. Среднее годовое контанго составило 6,36%.
Квартальный фьючерс можно было использовать как основу для синтетического долларового депозита. Инвестор мог удерживать фьючерсную позицию на доллар, а свободные рублевые средства сверх гарантийного обеспечения размещает в фондах денежного рынка. В апреле такая конструкция позволяла извлекать 8% годовых в долларах.
Вечный фьючерс был интересен для выторговывания фандинга
В течение апреля вечный USDRUBF показывал значительные выплаты держателям коротких позиций на уровне 21,8% годовых. Высокий фандинг стимулировал участников рынка сокращать длинные позиции и поддерживал интерес к короткой стороне сделки.
Для покупателя вечного фьючерса такая конфигурация была неприятной. За удержание длинной позиции приходилось платить заметно больше, чем стоил перенос позиции через комбинацию квартальных фьючерсных контрактов. Для держателей коротких позиций ситуация открывала отдельную торговую возможность.
Например, в качестве первой ноги сделки, можно было держать валютные облигации, резервировать часть кэша под фьючерсную позицию и дополнительно зарабатывать на выплате фандинга, удерживая короткую позицию в вечном фьючерсе (вторая нога сделки). В апреле такая идея могла генерировать доходность до 28% годовых. 21,83% приходилось на фандинг и еще 6% могли давать валютные облигации.
*При расчете доходности необходимо учитывать гарантийное обеспечение, риск изменения фандинга и рыночный риск самих облигаций.
Квартальный фьючерс в апреле 2026 года больше подходил для конструкции синтетического долларового депозита. Вечный фьючерс был интересен как самостоятельный инструмент для выторговывания фандинга. Посмотрим, что принесет май.30 апреля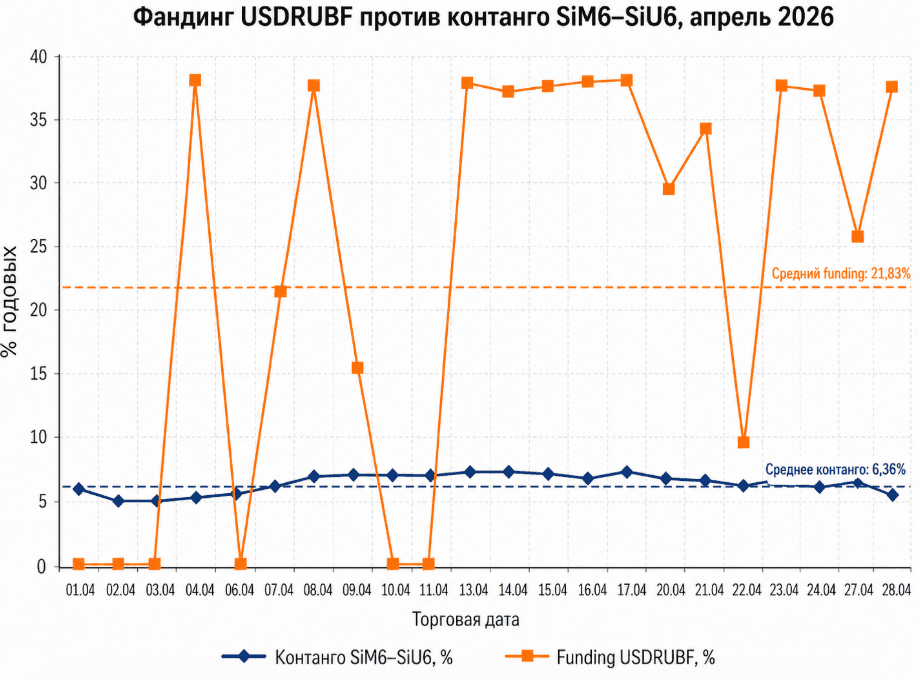
Фандинг USDRUBF в % годовых 2023 - 2026 гг. помесячно
Для оценки фандинга (стоимости переноса позиции) по фьючерсу USDRUBF были использованы расчётные дневные данные Мосбиржи: курс OPEN и дневной своп SWAPRATE. Итог представлен как ставка фандинга по месяцам с 2023–2026 гг. (см. таблицу)
Как посчитано:
-суммируем дневные SWAPRATE за месяц
-делим на среднюю за месяц SETTLEPRICEDAY
-приводим к годовым через число торговых дней в месяце4 марта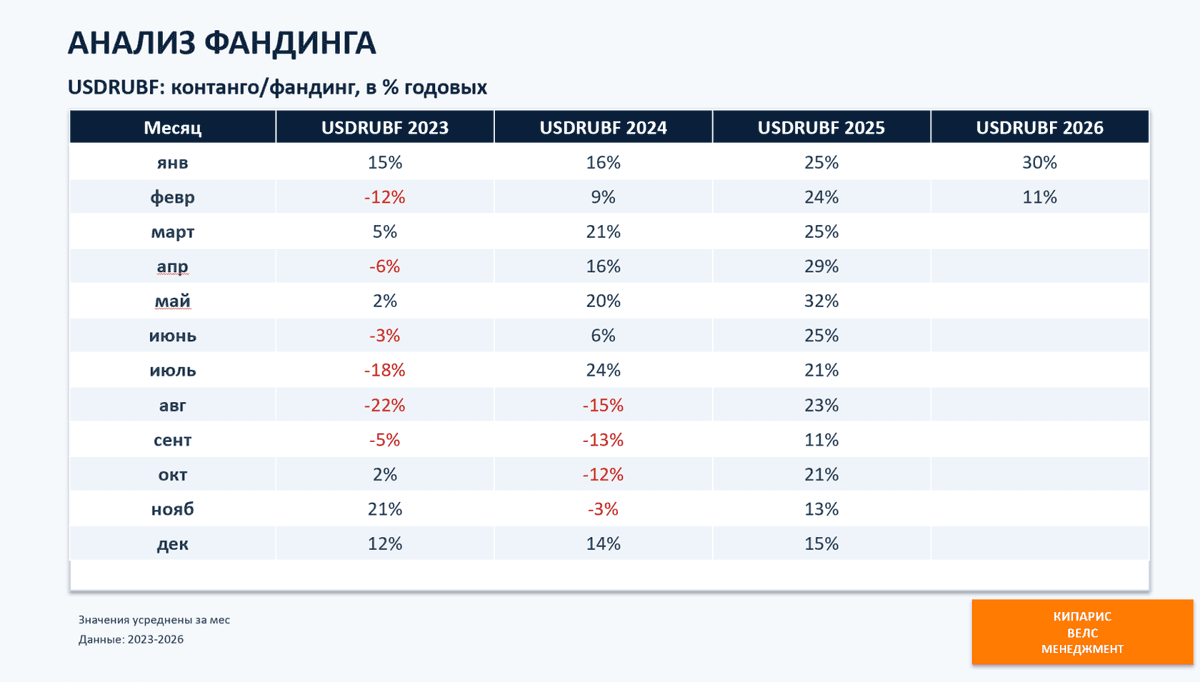
Фандинг в фьючерсе IMOEXF: статистика и доходность стратегии выторговывания фандинга
С ноября 2023 года Московская биржа запустила вечный фьючерс на индекс МосБиржи (IMOEXF). За прошедшее время накопился уже достаточно длинный ряд наблюдений, чтобы перейти к статистическому анализу и регулярному мониторингу ключевой величины этого инструмента — фандинга.
Чтобы оценить эффективность и практическую целесообразность стратегий, ориентированных на «выторговывание» фандинга, рассчитана величина фандинга в % годовых для каждого месяца на основе официальных данных Московской биржи. Логика расчёта следующая:
-внутри месяца просуммированы ежедневные начисления/списания фандинга, соотносим их к средней цене базового актива за месяц и приводим результат к годовому выражению — получаем месячную оценку годовой доходности фандинга. Параллельно для корректного сравнения посчитана средневзвешенная ключевая ставка ЦБ РФ за каждый месяц (вес — количество календарных дней действия ставки). Это позволило построить две сопоставимые динамики:
1. кривую капитала, которая воспроизводит результат стратегии сбора фандинга через вечный фьючерс;
2. кривую капитала, которая отражает размещение средств под ключевую ставку (как базовый «денежный» бенчмарк).
В результате на графике (см рис) можно наблюдать когда фандинг действительно работает как источник доходности и насколько он превосходит/уступает доходности «денежного рынка», а также как меняется это преимущество по режимам рынка и во времени.
Необходимо отметить, что в течение всего периода времени фандинг был положительным, таким образом, держатели длинных позиций платили держателям коротких позиций в вечном фьючерсе на индекс ММВБ. (см слайд)
За период 2024 — 2025 гг среднегодовая доходность (CAGR) по стратегии выторговывания фандинга составил: 24.3% годовых (кумулятивная доходность +54.6%)
CAGR размещение средств по ключевой ставке ЦБ составляет 18.3% годовых (кумулятивная доходность +39.9%).
*** стратегия сбора (выторговывания) фандинга строится на основе допущения её реализации при условии, что: 1. Удерживаются длинные позиции в индексе ММВБ, как базовом активе, с учетом систематического удержания короткой позиции в вечном фьючерсе IMOEXF. 2. Риски расхождения базиса и вечного фьючерса не учитываются. 3. Также во внимание не принимается возможное отклонение в дивидендных поправках и влияние ГО.20 февраля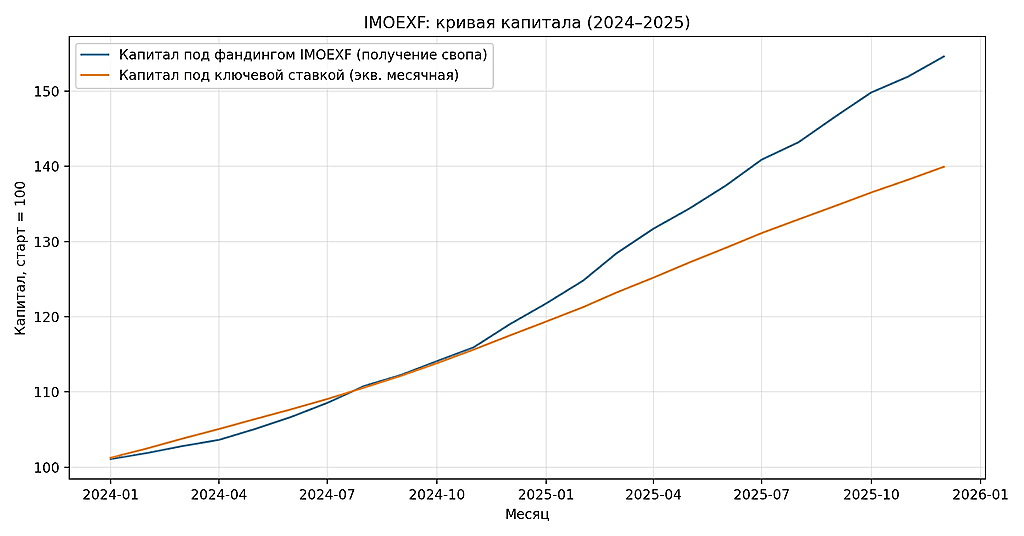
Анализ контанго - фандинга с ноября 2025 по январь 2026 гг.
Аналитическая служба срочного рынка Московской биржи опубликовала сводную статистику по контанго квартальных фьючерсов и фандингу вечных фьючерсов за период ноябрь 2025 — январь 2026. Скрины с исходными данными привожу.
По представленным значениям видно, что в целом в январе произошло сближение фандинга вечных контрактов и контанго квартальных фьючерсов по большинству инструментов. Однако есть исключения, и именно они дают наиболее интересные наблюдения.
Наибольшее расхождение между фандингом вечного фьючерса и контанго квартального контракта в январе 2026 сформировалось в валютных вечных фьючерсах:
USDRUBF (фандинг): 30% годовых против Si (контанго): 13% ⇒ расхождение +17 п.п.
EURRUBF (фандинг): 28% против Eu (контанго): 13% ⇒ расхождение +15 п.п.
Это означает, что именно в январе рынок сильнее всего «переплачивал» за удержание позиции во вечной валюте относительно классического carry, который отражён в квартальных фьючерсах.
Где фандинг почти сравнялся с контанго
По ряду инструментов в январе фандинг и контанго практически совпали — то есть перекос спроса/предложения во вечном контракте был минимальным:
IMOEXF: 16% vs MIX: 16% ⇒ 0 п.п.
CNYRUBF: 13% vs CNY: 14% ⇒ -1 п.п.
GAZPF: 16% vs GAZR: 17% ⇒ -1 п.п.
Интересные статистические детали периода
Золото: контанго по квартальному GL держалось ровно 15% во всех трёх месяцах, при этом фандинг GLDRUBF был более волатильным (14% → 21% → 13%).
Евро: в ноябре фандинг EURRUBF был отрицательным (-2%), но уже в декабре стал +14%, а в январе вырос до 28% — самый резкий разворот в выборке.
RGBIF: вечный фьючерс на индекс гособлигаций запущен 23.12.2025, и уже в январе показал фандинг 10% при контанго квартального RGBI = 7% ⇒ +3 п.п. (но ряд пока короткий, выводы предварительные).6 февраля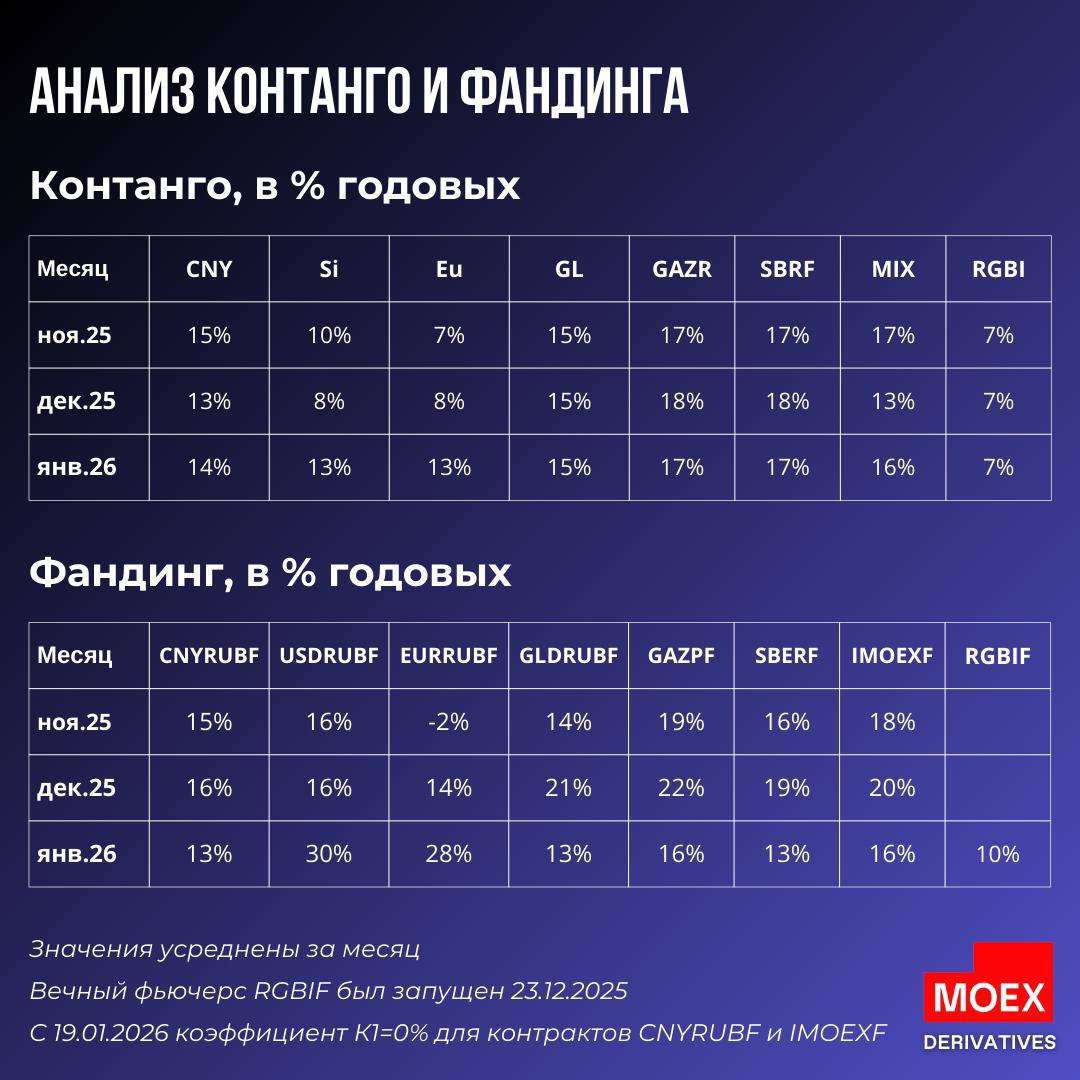
Анализ фандинга в вечном фьючерсе USDRUBF по данным Мосбиржи с 2023 по 2025 помесячно
Для оценки «фандинга» (стоимости переноса позиции) по фьючерсу USDRUBF были использованы расчётные дневные данные Мосбиржи: курс OPEN и дневной своп SWAPRATE. Итог представлен как «месячная ставка фандинга» по годам 2023–2025 (см. таблицу).
ссылка на данные на сайте ММВБ
Результаты расчетов
2023: «почти ноль по году», но очень волатильно
2023 год оказался режимным. В начале года фандинг был положительным (январь около +15%), но дальше начались сильные провалы: июль −18%, август −22%. Затем — резкий разворот в плюс: ноябрь +21%, декабрь около +12%.
Смысл простой: в 2023 перенос позиции мог быть как источником дохода, так и заметной платой — в зависимости от месяца.
2024: сильная первая половина и «красная зона» осенью
В 2024 году первая половина выглядит устойчиво положительной: март +21%, май +20%, июль +24% (пик). Затем рынок уходит в отрицательный перенос: август −15%, сентябрь −13%, октябрь −12%, ноябрь −3%. В декабре фандинг возвращается в плюс (+14%).
Это показывает смену режима: перенос «в плюс» не гарантирован и может на несколько месяцев стать отрицательным.
2025: устойчивый высокий фандинг почти весь год
2025 выглядит самым «ровным» и высоким: с января по август значения держатся примерно в диапазоне 22–33%, локальный минимум — сентябрь 11%, затем восстановление: октябрь 21%, ноябрь–декабрь 16%.
То есть в 2025 перенос позиции по USDRUBF в среднем оставался структурно положительным большую часть года.
Вывод
Фандинг на USDRUBF это отдельный фактор результата, который живёт «режимами».
2023: высокая волатильность фандинга, с глубокими отрицательными месяцами.
2024: сильный плюс в первой половине и отрицательный блок в августе–ноябре.
2025: наиболее стабильный и высокий положительный фандинг, краткая просадка в сентябре.
Если длинная позиция удерживается долго, перенос может быть как скрытым источником дохода, так и скрытой комиссией — и именно поэтому его надо мониторить по месяцам, а не «одной цифрой за год». Представленная таблица в помощь.23 января