М.Видео зафиксировала рекордный приток продавцов на маркетплейсе
М.Видео зафиксировала рекордный приток новых продавцов на собственный маркетплейс. Максимальный месячный показатель по количеству новых регистраций был достигнут в июле 2026 года — в этом месяце к площадке присоединилось более 1,6 тыс. партнеров. Динамика роста регистраций усилилась во второй половине месяца и продолжилась в августе. При этом площадку рассматривать как новый канал продаж начали и крупные игроки рынка в непрофильных для М.Видео товарных категориях — так, например, на маркетплейсе уже торгуют Divan.ru, Аскона, РОСМЭН, ELEGANZZA, а в августе на маркетплейс вышел Стокманн.

Директор по развитию маркетплейса Компании М.Видео Карен Ашрафян:
«По итогам первого полугодия 2026-го 3P-ассортимент составляет 91% от общего числа предложений на маркетплейсе М.Видео. За год трансформации Компании его доля выросла на 29 процентных пунктов, а само количество доступного ассортимента увеличилось практически в 8 раз. Это еще раз показывает востребованность партнерской модели среди продавцов и покупателей. Мы продолжаем развивать платформу, подключать новых участников и расширять ассортимент доступных товаров.
Мы благодарим всех партнеров, кто верит в наш потенциал, и с уверенностью входим в высокий сезон: заранее готовим логистические мощности и развиваем инфраструктуру маркетплейса, чтобы обеспечить стабильную работу при росте спроса. Активное подключение новых селлеров показывает, что открытая модель М.Видео, позволяющая им торговать сразу на нескольких витринах, востребована рынком: компании видят в нашем маркетплейсе возможность масштабировать продажи, расширять аудиторию и развивать свое цифровое присутствие. Впереди еще много работы, но начало положено».
Наиболее активный рост числа новых продавцов пришелся на вторую половину июля и начало августа. В июле к маркетплейсу М.Видео присоединилось более 1,6 тысячи новых партнеров, а максимальный недельный показатель по числу новых регистраций был зафиксирован на 31-й неделе 2026 года — тогда процедуру регистрации начали более 900 продавцов.
На сегодняшний день на маркетплейсе М.Видео зарегистрировано свыше 12 тысяч продавцов. Одним из новых партнеров маркетплейса М.Видео стал Стокманн. Компания представила на площадке ассортимент из категорий fashion и lifestyle, включая одежду, аксессуары, товары для дома и другие направления. Подключение Стокманна демонстрирует развитие маркетплейса М.Видео как открытой мультикатегорийной платформы с собственной развитой розницей и сетью партнерских пунктов выдачи, которая объединяет предложения селлеров из разных отраслей и дает им возможность масштабировать продажи сразу в нескольких каналах, включая крупнейшие маркетплейсы и цифровые платформы партнеров, а также расширяет возможности выбора для покупателей.
Посты по ключевым словам
🏤 Мегановости 🗞 👉📰
1️⃣ СПБ Биржа $SPBE на годовом собрании акционеров 7 августа заявила о проработке запуска торгов производными финансовыми инструментами на заблокированные иностранные акции — гендиректор Евгений Сердюков назвал такую модель более целесообразной, чем прямые торги блокированными бумагами, из-за низкой ликвидности и большого дисконта на аналогичных площадках у коллег.
Там же Сердюков сообщил, что биржа может вернуться к обсуждению дивидендов в течение двух-трех лет — с момента IPO в ноябре 2021 года компания их не платила, направляя доходы на рост бизнеса.
СПБ Биржа находится под санкциями OFAC с ноября 2023 года, из-за чего торги иностранными бумагами на площадке приостановлены, а активы части инвесторов заблокированы.
Возврат к теме дивидендов без конкретных сроков говорит, что менеджмент пока приоритизирует капитал над выплатами акционерам, а запуск торгов заблокированными активами через деривативы остается на стадии проработки, а не решения.7 августа
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс Мосбиржи $IMOEX 7 июля обновил минимум с декабря 2022 года: в 11:05 он падал на 3,1%, до 2127,18 пункта.
Позже рынок отскочил от минимума, и к 19:00 индикатор составлял 2190,39 пункта, что на 0,17% ниже предыдущего закрытия.
Дневное движение подтвердило резкий рост волатильности в российских акциях.
Новый минимум показывает, что вчерашняя просадка не была разовой: рынок продолжает переоценивать ставку, геополитику и риск дивидендных гэпов.7 июля
🏤 Мегановости 🗞 👉📰
1️⃣ Акции Совкомбанка $SVCB выросли на 7,3% до 11,34 ₽ после объявления о программе выкупа акций дочерней структурой "Совкомбанк Страхование Жизни" объёмом 2 млрд ₽ ежеквартально.
Программа бессрочная — "до решения о её завершении".
Менеджмент считает акции недооценёнными: текущая цена на 30% ниже капитала на акцию, хотя с IPO в декабре 2023 года бумаги выросли почти на 50%.
Buyback — сильный сигнал уверенности менеджмента в недооценённости банка; на фоне общерыночного падения регулярные квартальные выкупы создают поддержку котировкам.22 июня
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России проведёт заседание по ключевой ставке 19 июня — большинство аналитиков ожидают снижения на 50 б.п. до 14,0%.
Недельная инфляция с 9 по 15 июня составила 0,15%, инфляционные ожидания снизились до 12,4% — минимум с июля 2024 года.
Шаг в 50 б.п. прогнозируют SberCIB, ВТБ, БКС; Альфа-банк допускает 25 б.п.
Замедление инфляции формирует аргументы в пользу 50 б.п., но годовой показатель 5,63% оставляет ЦБ пространство для осторожной риторики.17 июня
Владислав Бакальчук: маркетплейс М.Видео всего за 5 месяцев превысил результат всего 2025 года
ПАО «М.видео» сообщает о продолжении ускоренного роста собственного маркетплейса. По итогам января-мая 2026 года оборот платформы составил 14,6 млрд рублей, увеличившись на 303% год к году и превысив результат всего 2025 года (14,1 млрд рублей). Рост обеспечили расширение ассортимента, развитие новых категорий, увеличение количества продавцов и растущий интерес покупателей к маркетплейсу М.Видео как универсальной платформе для повседневных покупок. В мае оборот маркетплейса достиг 3,6 млрд рублей, сохранив положительную динамику по отношению к апрелю, и увеличился на 452% год к году. В настоящий момент ассортимент М.Видео насчитывает более 750 тыс. SKU, что почти в три раз больше, чем в прошлом году.
15 июня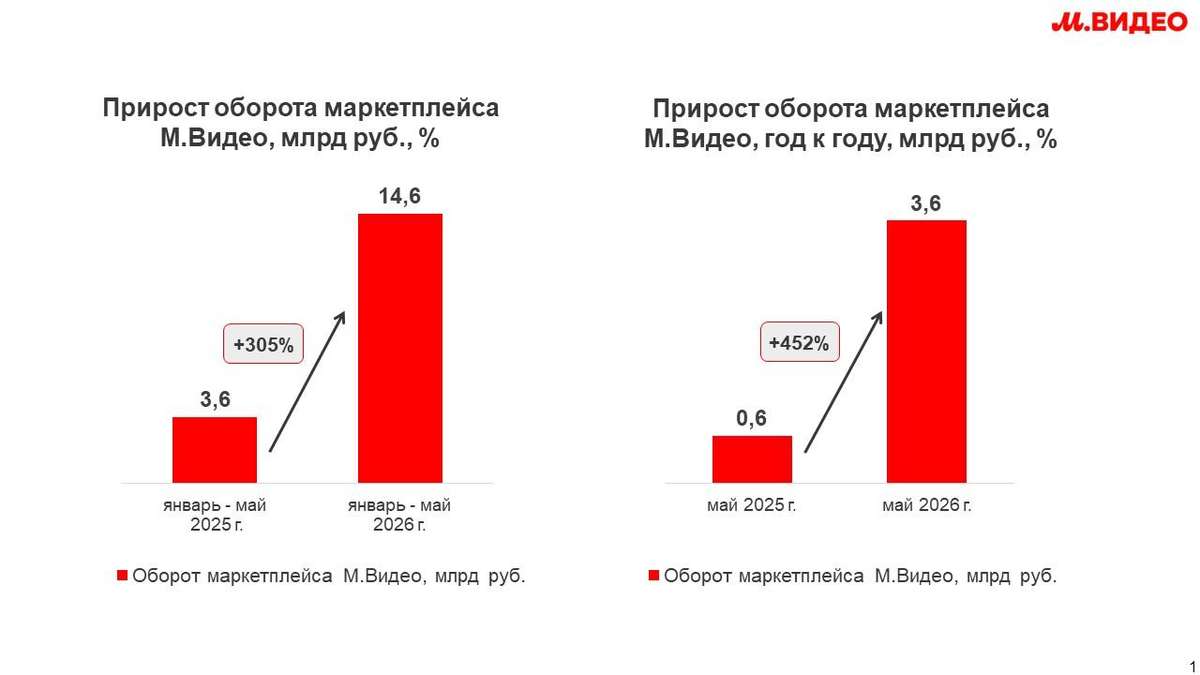
М.Видео запускает продажу автокресел, детских колясок и других новых категорий товаров для детей
М.Видео значительно расширила ассортимент детских товаров на собственном маркетплейсе. Пользователям стали доступны тысячи товаров в различных категориях — от гаджетов и товаров для ухода до колясок, игрушек, автокресел и детского транспорта.
1 июня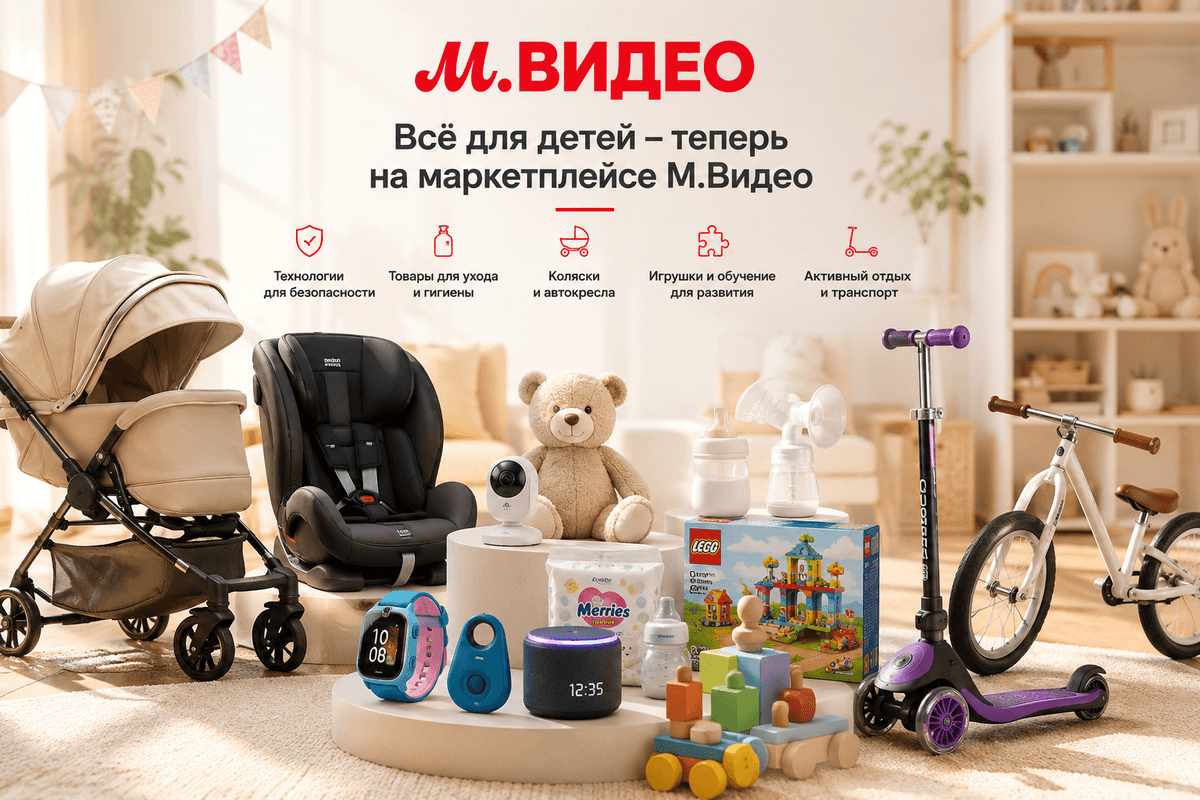
М.Видео открывает регистрацию партнерских ПВЗ по всей России
ПАО «М.видео» объявляет о запуске регистрации партнерских пунктов выдачи заказов (ПВЗ) через специальную платформу open.mvideo.ru. Новый проект позволит предпринимателям по всей России присоединиться к логистической и сервисной инфраструктуре Компании и открыть собственный пункт выдачи заказов М.Видео.
27 мая
Владислав Бакальчук: маркетплейс М.Видео в апреле 2026 года вырос в 5 раз год к году
М.Видео фиксирует ускорение темпов роста собственного маркетплейса. По итогам апреля оборот платформы составил 3,5 млрд рублей, увеличившись в 5 раз год к году.
13 мая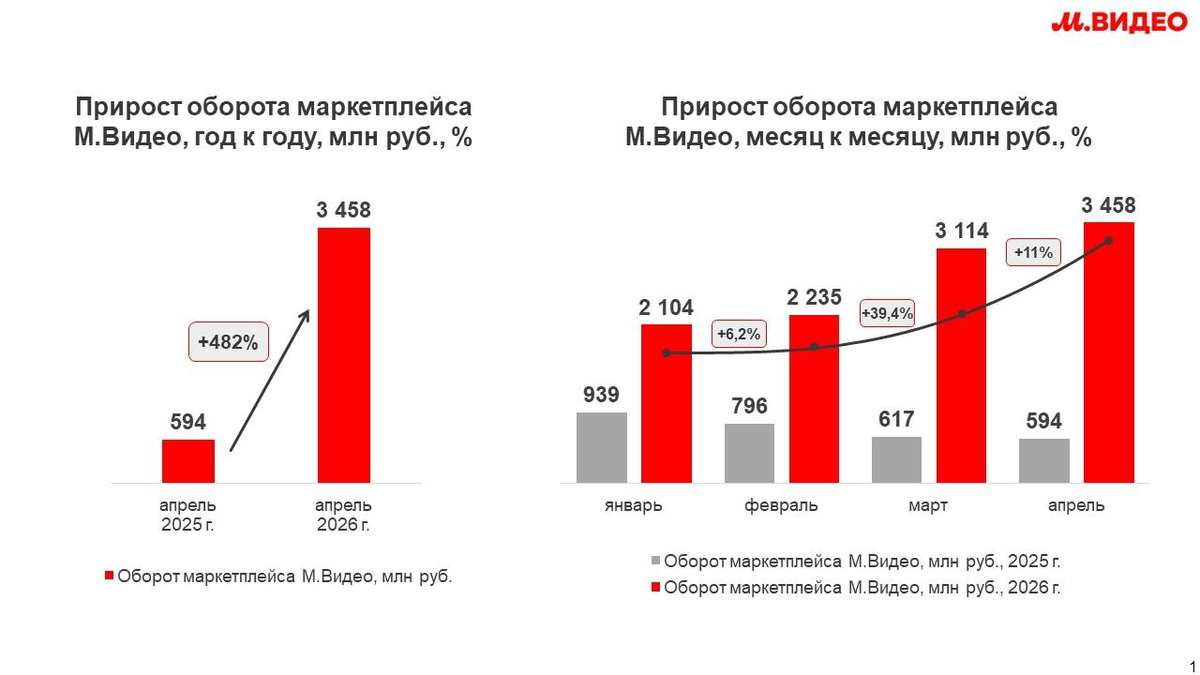
Владислав Бакальчук в интервью РБК обозначил ключевые направления трансформации М.Видео
Генеральный директор Компании Владислав Бакальчук в интервью РБК обозначил ключевые направления трансформации М.Видео в мультикатегорийный маркетплейс с опорой на собственную розницу и сеть партнерских ПВЗ.
30 апреля