Банк России зарегистрировал дополнительный выпуск обыкновенных акций ПАО «М.видео»
ПАО «М.видео», ведущая российская компания в сфере электронной коммерции и розничной торговли электроникой и бытовой техникой (МосБиржа: MVID), сообщает о том, что Банк России принял решение о государственной регистрации дополнительного выпуска и регистрации документа, содержащего условия размещения ценных бумаг публичного акционерного общества «М.видео» (Московская область) по закрытой подписке. Дополнительному выпуску ценных бумаг присвоен регистрационный номер 1-02-11700-A-005D.
Ранее, 22 июня, Годовое общее собрание акционеров Компании (ГОСА) одобрило изменение параметров дополнительной эмиссии акций. Акционеры поддержали проведение дополнительного выпуска обыкновенных акций по закрытой подписке вместо ранее предусмотренного формата открытой подписки. Количество размещаемых акций — 500 млн штук. При принятии решения учитывались интересы действующих акционеров и задачи дальнейшего развития Компании.
Проведение дополнительной эмиссии по закрытой подписке позволит завершить процесс дофинансирования М.Видео в объеме 30 млрд рублей за счет действующих акционеров. При этом Компания обеспечит соблюдение прав всех акционеров согласно требованиям действующего законодательства. Средства, привлеченные в рамках докапитализации, будут отражены в структуре акционерного капитала в соответствии с итоговым распределением долей участия инвесторов в дополнительной эмиссии.
Мажоритарные и крупные акционеры и инвесторы ранее уже подтверждали свое участие в допэмиссии. Круг лиц, среди которых предполагается осуществить размещение в рамках закрытой подписки: ООО «КэпиталГард», ПАО «ЭсЭфАй», ООО «ЭсЭфАй КЭПИТАЛ» и ООО «ЛЭНБУРИ».
Привлеченные средства будут направлены на развитие ключевых направлений бизнеса Компании, включая реализацию новой стратегии по построению мультикатегорийного маркетплейса с развитой офлайн-розницей и сетью партнерских ПВЗ и постаматов.
Акционерам, голосовавшим против или не принимавшим участия в голосовании по вопросу об увеличении уставного капитала ПАО «М.видео» путем размещения дополнительных обыкновенных акций по закрытой подписке, предоставляется преимущественное право приобретения дополнительно размещаемых акций в количестве, пропорциональном количеству принадлежащих им обыкновенных акций ПАО «М.видео». Дата, на которую определяются (фиксируются) лица, имеющие преимущественное право приобретения размещаемых ценных бумаг, — 26 мая 2026 года.
Стоимость 1 акции будет определена Советом директоров не позднее даты начала размещения
Посты по ключевым словам
Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки
Сентябрь на российском фондовом рынке традиционно называют месяцем «тихого дивидендного сезона». Основная волна выплат уже прошла, однако у инвесторов остаётся несколько недель, чтобы успеть приобрести акции и зафиксировать дивидендную доходность. В условиях сохранения жёсткой денежно-кредитной политики ЦБ и высоких ставок по банковским депозитам дивидендные бумаги продолжают оставаться в центре внимания.
При этом изменился сам критерий выбора: теперь инвесторы направляют средства только в компании с безупречным денежным потоком и низкой долговой нагрузкой. Всё остальное рынок игнорирует, несмотря на привлекательные дивидендные обещания.
Давайте проанализируем ключевые возможности этого периода:
• Самая жирная доходность: у «Газпром нефти» #SIBN (7,9%), банка «Санкт-Петербург» #BSPB по обычке (7,7%) и «Хэдхантера» #HEAD (7,2%).
Успеть под отсечку по ним можно в разные даты: «Хэдхантер» — до 25 сентября, «Газпром нефть» — до 12 октября, банк «Санкт-Петербург» — до 2 октября.
• Дальше идут середнячки: «Татнефть» #TATN по префам (5,8%) и обычке (5,6%) — успеть до 12 октября. B2B-РТС #BTBR (3,7%), «Займер» #ZAYM (3,6%), «Черкизово» #GCHE (3,5%) — все до 8 октября.
«Новатэк» #NVTK (3,5%) и «НоваБев» #BELU (3,2%) — до 9 октября. «Яндекс» #YDEX (2,9%) и «Инарктика» #AQUA (2,9%) — до 18 сентября и 1 октября соответственно.
• Скромнее всех: ММЦБ (2,7%) — до 25 сентября, Т-Технологии #T (1,8%) и «Норникель» #GMKN (1,4%) — до 9 октября, «Диасофт» (1,3%) — до 18 сентября, «Озон Фармацевтика» (1,1%) — до 28 сентября.
Но и здесь не всё так однозначно. Для кого-то важен не размер дивиденда, а сам факт выплаты — и надежда на то, что компания, направив часть прибыли в развитие, а не на выплаты, обеспечит рост стоимости акций в будущем.
Среди секторов выделил бы два ключевых:
• Банковский сектор: Ожидается, что крупнейшие банки сохранят высокую дивидендную доходность по итогам 2025 года, продолжая демонстрировать платежную дисциплину. Их прибыль традиционно поддерживают высокие ключевые ставки, обеспечивающие хороший процентный спрэд.
• Нефтегазовый сектор: Здесь ситуация избирательна. Наиболее устойчивые дивиденды характерны для компаний с сильным балансом и низкой долговой нагрузкой, которые способны поддерживать выплаты даже на фоне колебаний цен на нефть.
Дивидендный лайфхак:
Реинвестирование дивидендов — одна из базовых стратегий долгосрочного инвестора. Логика проста: вы держите акции, получаете дивиденды и направляете их на покупку новых бумаг. Со временем это создаёт эффект сложного процента и ускоряет рост капитала.
Однако у классического подхода есть слабое место — временной разрыв. Пока дивидендные выплаты поступают на счёт, рыночная ситуация может измениться, и цена акций — заметно подрасти. В результате инвестор покупает новые бумаги уже по менее привлекательной цене, чем в момент дивидендной отсечки. Этот нюанс стоит учитывать при построении стратегии.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейСегодня в 8:05
Газпром нефть. Отчет за 2 кв 2026 по МСФО
Тикер: #SIBN
Текущая цена: 556
Капитализация: 2.64 трлн
Сектор: Нефтегаз
Сайт: https://ir.gazprom-neft.ru/
Мультипликаторы (LTM):
P/E - 6.86
P/BV - 0.81
P/S - 0.71
ROE - 11.8%
ND/EBITDA - 1.09
EV/EBITDA - 3.14
Акт/Обяз - 1.82
Что нравится:
✔️рост выручки на 15.6% г/г (884 → 1022.2 трлн);
✔️чистый долг увеличился на 4.4% к/к (1351 → 1411 млрд), но ND/EBITDA улучшился с 1.22 до 1.09;
✔️нетто фин расход уменьшился на 81.1% к/к (12.7 → 2.4 млрд);
✔️чистая прибыль выросла в 3.2 раза г/г (61.4 → 195.1 млрд);
✔️некомфортное отношение активов к обязательствам.
Что не нравится:
✔️FCF снизился на 7.2% г/г (65.2 → 60.5 млрд);
Дивиденды:
Целевой размер дивидендных выплат по акциям компании — не менее 50% от чистой прибыли по МСФО с учетом корректировок. Дивиденды выплачиваются дважды в год.
СД рекомендовал дивиденд за 1 пол 2026 в размере 42.51 руб (ДД 7.65% от текущей цены).
Мой итог:
Операционные показатели к/к:
- добыча углеводородов с учетом доли в совместных предприятиях -1.3% (33.04 → 32.6 млн т н.э.);
- объем переработки на собственных НПЗ и НПЗ совместных предприятий -5.1% (10.43 → 9.9 млн т).
Добыча поквартально продолжила снижение, хотя за полгода она выросла на 1.5% г/г (65 → 65.64 млн т н.э). Кстати, в мае компания начала полномасштабную добычу нефти на Чонской группе месторождений в Восточной Сибири.
По снижению объемов переработки от компании комментарии отсутствуют, но можно предположить, что это связано с остановкой московского НПЗ с середины июня. За полгода переработка уменьшилась на 6.3% г/г (21.69 → 20.33 млн т).
Выручка за квартал выросла на фоне повышения цен на нефть и нефтепродукты в связи с ситуацией вокруг Ормузского пролива. За полгода выручка увеличилась на 5.9% г/г (1.77 → 1.88 трлн).
Чистая прибыль кратно выросла по нескольким причинам - увеличение выручки, улучшение операционной рентабельности с 10.4 до 23.7%, снижение нетто фин расхода (18 → 2.4 млрд), прибыль в совместных предприятиях (+14.8 млрд vs -0.8 млрд во 2 кв 2025) и уменьшение эф. ставки налога на прибыль (23.6% vs 25.1% во 2 кв 2025).
FCF снизился счет более высокого роста кап. затрат (+16.9% г/г, 93.9 → 109.8 млрд) относительно OCF (+7% г/г, 159.1 → 170.2 млрд).
В отчетном квартале Газпром нефть снова нарастила долг. При этом долговая нагрузка уменьшилась за счет стремительного роста EBITDA.
Как ожидалось, 2 квартал получился сильным. Следующий по логике должен быть точно не хуже, а, скорее всего, еще лучше, так как ко всем прочим факторам добавилось еще ослабление рубля. Про конец года пока сложно что-то сказать определенное. При этом риски ударов по НПЗ никуда не исчезли. Положительной новостью стало то, что московский НПЗ уже в начале июля возобновил переработку нефти после атаки от 16 июня. Предварительно была информация, что остановка могла быть минимум на 6 месяцев. Правда в том же июле омский НПЗ остановил работу после удара беспилотника. О возобновление его работы пока информации нет.
Сильный 2 квартал и пока неизменная конъюктура снова меняют расклад. Даже если сделать поправку на приостановку НПЗ, то, наверное можно рассчиывать, что Газпром нефть сможет заработать за 2 полугодие еще 250 млрд. В таком случае за 2026 год получается прибыль в районе 546 млрд, что дает P/E 2026 = 4.83 и дивиденд около 80.55 (ДД 14.49% от текущей цены) при выплате 70% от ЧП (примерно так рекомендуется за 1 полугодие). С момента прошлого обзора акции неплохо подросли и сейчас апсайд по цене уже не такой ощутимый, но дивидендная доходность остается интересной. Компании только остается избегать риска приостановки переработки на своих НПЗ.
Продажа доли компании в 56.15% в сербской NIS в процессе. По словам президент Сербии сделка может быть закрыта уже в сентябре. А пока Сербия добилась от США нового исключения из санкций для NIS до 30 сентября.
Акций Газпром нефти нет в портфеле, так как держу другие компании сектора в портфеле. Прогнозная справедливая стоимость - 587 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем ТелеграмеСегодня в 5:51
Россети Волга. Отчет за 2 кв 2026 по МСФО
Тикер: #MRKV
Текущая цена: 0.1972
Капитализация: 37.1 млрд
Сектор: Электросети
Сайт: https://www.rossetivolga.ru/ru/aktsioneram_i_investoram/
Мультипликаторы (LTM):
P/E - 2.63
P/BV - 0.64
P/S - 0.26
ROE - 24.3%
ND/EBITDA - 0.03
EV/EBITDA - 1.38
Акт/Обяз - 2.35
Что нравится:
✔️рост выручки на 25% г/г (27.7 → 34.7 млрд);
✔️нетто фин доход уменьшился на 24% к/к (44 → 33 млн);
✔️чистая прибыль выросла в 2.3 раза г/г (1.5 → 3.5 млрд);
✔️хорошее соотношение активов и обязательств.
Что не нравится:
✔️FCF остался отрицательным, хотя и увеличился на 30% г/г (-1.4 → -1 млрд);
✔️чистый долг вырос в 7.8 раза к/к (0.1 → 0.9 млрд). ND/EBITDA ухудшился с 0 до 0.03;
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум из РСБУ и МСФО. При этом такая чистая прибыль может корректироваться на обязательные отчисления, инвестиции из прибыли, погашение убытков прошлых лет.
По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.0296 руб (ДД 15.01% от текущей цены).
Мой итог:
Полезный отпуск снизился на 0.7% г/г (11.57 → 11.49 млрд кВт*ч). За полгода полезный отпуск вырос на 0.1% г/г (24.67 → 24.7 млрд кВт*ч). Уровень потерь 5.49% (примерно среднее значение за последние 5 лет). Рост тарифа за квартал в среднем составил +15.4% г/г (2339 → 2699 руб/МВт*ч).
Выручка по сегментам (г/г в млрд):
- передача электроэнергии +14.3% (30.6 → 26.8);
- технологическое присоединение рост в 10.2 раза (0.3 → 3.5).
За полгода выручка увеличилась на 20% г/г (59.4 → 71.2 млрд). Основным драйвером остается рост тарифов на передач передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%. Вообще, можно отметить тот факт, что компания продолжает уже органически показывать сильную динамику по выручке. В 2025 это было достигнуто за счет того, что Россети Волга был присвоен статус системообразующей сетевой организации, и ей на баланс в безвозмездной форме были переданы объекты электросетевого хозяйства Саратовской области.
Чистая прибыль выросла значительно лучше выручки за счет улучшения операционной рентабельности с 7 до 13.4%. При этом в отчетном квартале эф. ставка налога на прибыль была выше (24.8% vs 22.6% во 2 кв 2025). За полгода чистая прибыль выросла на 62.4% г/г (4.5 → 7.3 млрд).
FCF остался отрицательным, но вырос за счет лучшей динамики OCF (+119% г/г, 1.1 → 2.5 млрд) в сравнении с кап. затратами (+38.7% г/г, 2.5 → 3.4 млрд).
Долговая нагрузка чуть-чуть увеличилась, но осталась супер комфортной. Вообще, ожидалось, что уже в 2 квартале появится чистая денежная позиция, но пока не срослось.
В соответствии с последней версией ИПР за 2026 год планируется заработать 15.9 млрд. По МСФО за полугодие план выполнен на 47.2%, то есть, можно сказать, что компания пока идет по плану (3 и 4 кварталы исторически сильнее 2). Если исходить из озвученной цифры, то это дает P/E 2026 = 2.33. Дивиденд по ИПР получается 0.0231 руб (ДД 11.69%). Вообще, если не случится чего-то негативного, то компания вполне может пересмотреть свой план по прибыли в бОльшую сторону. С другой стороны, надо помнить, что ИПР не догма и акционеры могут принять решение исходя из каких-то иных соображений.
В целом, нормально, но на текущий момент, если опираться на ИПРы, то Волга уже не самая топовая история в плане дивидендов. Мос. регион и Центр и Приволжье выглядят поинтереснее.
Риски остаются все те же. Во-первых, атаки БПЛА на инфраструктуры компании и сейчас уже отдаленность от границ с Украиной не является каким-то весовым плюсом с учетом того, что дроны долетают уже достаточно далеко по территории страны. Во-вторых, риск государственного регулирования. И по каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты компаний сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Акции компании нет в портфеле, так как выбор сделан в пользу МР и Ленэнерго. Прогнозная справедливая стоимость - 0.296 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем ТелеграмеВчера в 6:03
Татнефть. Отчет за 1 пол 2026 по МСФО
Тикер: #TATN, #TATNP
Текущая цена: 610.6 (АО), 587.8 (АП)
Капитализация: 1.42 трлн
Сектор: Нефтегаз
Сайт: https://www.tatneft.ru/aktsioneram-i-investoram_old
Мультипликаторы (LTM):
P/E - 5.38
P/BV - 1
P/S - 0.73
ROE - 18.7%
ND/EBITDA - отриц. ND
EV/EBITDA - 2.75
Акт/Обяз - 2.86
Что нравится:
✔️выручка выросла на 15.8% г/г (761.2 → 881.6 млрд);
✔️FCF увеличился на 74.3% г/г (83.4 → 145.5 млрд);
✔️чистая денежная выросла в 4.2 раза п/п (36.9 → 154.1 млрд);
✔️нетто фин доход +6.1 млрд против расхода -3.1 млрд во 2 пол 2025;
✔️чистая прибыль выросла в 3.1 раза г/г (54.2 → 165.5 млрд);
✔️очень хорошее соотношение активов и обязательств.
Что не нравится:
✔️
Дивиденды:
Одинаковая выплата на оба типа акций не менее 50% прибыли (максимум между МСФО или РСБУ). Выплаты осуществляют 3 раза в год (за полугодие, 3 и 4 кварталы).
СД рекомендовал дивиденды за 1 пол 2026 в размере 32.88 руб (ДД 5.38% АО и 5.59% АП от текущих цен).
Мой итог:
Операционных результатов пока нет, смотрим финансовые.
Общий рост выручки обусловлен увеличением цен на нефть и нефтепродукты, также помогли выплаты по топливному демпферу (общая сумма выплат нефтяникам выросла на 11.2% г/г, 544.7 → 605.5 млрд). Выручка по сегментам (г/г без межсегмента в млрд):
- разведка и добыча +19.7% (261.6 → 313.1);
- переработка и реализация нефти и нефтепродуктов +15% (465.6 → 535.4);
- финансовые услуги -17% (26.1 → 21.7).
Чистая прибыль кратно выросла по нескольким причинам - увеличение выручки, получение нетто фин дохода вместо расхода (+6.1 млрд vs -5.5 млрд в 1 пол 2025), меньший убыток по курсовым разницам (-24.9 → -4.3 млрд) и сниженная эф. ставки налога на прибыли (28% vs 31.7% в 1 пол 2025).
FCF вырос из-за разнонаправленного движения OCF (+37.5% г/г, 151.2 → 207.9 млрд) и кап. затрат (-7.9% г/г, 67.8 → 62.5 млрд). Но, скорее всего, стоит ожидать увеличения капекса, так как Татнефть, во-первых, строит завод по выпуску лития, а во-вторых, совместно с китайскими партнерами начала строительство завода по производству метионина (общий объем инвестиций 130 млрд).
Чистая денежная позиция остается у компании и, более того, за полугодие она увеличилась в 4 раза. Хотя, наверное, стоит ждать ее уменьшения в связи со стройками, про которые написано выше (большая часть затрат на завод производству метионина – это одобренный при поддержке Правительства РФ льготный кредит).
Конфликт на Ближнем Востоке остается в некой тлеющей фазе, и это поддерживает цены на нефть и нефтепродукты. Минфин не планирует изменять топливный демпфер, а выплаты по нему за 2 месяца 3 квартала уже на 82% превышают выплаты за 3 кв 2025. Но также стоит учитывать, что в августе НПЗ "Танеко" подвергался атакам. Правда официальной информации о последствии атак и возможных повреждениях инфраструктуры, повлиявших на работу завода не было.
В итоге с учетом вышеозвученной информации и отличного первого полугодия был пересчитан субъективный прогноз на 2026 год. По грубым подсчетам Татнефть за 2026 сможет заработать прибыль в районе 353 млрд. Это дает P/E 2026 = 4.01 и дивиденд в районе 75.89 руб при выплате 50% от ЧП (ДД 12.43% АО и 12.91% АП по текущим ценам). Возможно, за 2 полугодие payout будет и 75%.
Конъюктура благоволит компании, особенно с учетом того, что основной фокус Татнефти на переработке и реализации нефтепродуктов. Но в этом есть и ключевой риск. Если атаки БПЛА приведут к серьезным повреждениям единственного НПЗ "Танеко" и остановке переработки, то это значительно отразится на результатах компании (насколько сильно уже будет зависеть от уровня повреждения и времени простоя).
Татнефть на данный момент смотрится интересно. Компания генерирует хороший FCF, долг отсутствует, а результаты на фоне удобной конъюктуры просто прекрасные. Если еще и верить в 75% payout и "нереализацию" рисков, то вообще "конфетка".
Акций нет в моем портфеле. Прогнозная справедливая стоимость - 780 руб (АО), 757 руб (АП).
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме9 сентября
Промомед. Отчет за 1 пол 2026 по МСФО
Тикер: #PRMD
Текущая цена: 388
Капитализация: 82.5 млрд
Сектор: Фармацевтика
Сайт: https://promomed.ru/investors
Мультипликаторы (LTM):
P/E - 9.89
P/BV - 2.85
P/S - 1.74
ROE - 28.8%
ND/EBITDA - 1.59
EV/EBITDA - 6.03
Акт/Обяз - 1.52
Что нравится:
✔️выручка выросла на 75.7% г/г (13 → 22.8 млрд);
✔️чистая прибыль выросла на 82.6% г/г (1.4 → 2.6 млрд).
Что не нравится:
✔️отрицательный FCF уменьшился в 3.7 раза г/г (-1.4 → - 5.1 млрд);
✔️чистый долг увеличился на 30.5% п/п (22.7 → 29.5 млрд). ND/EBITDA ухудшился с 1.48 до 1.59;
✔️нетто фин расход увеличился на 37.4% п/п (2.4 → 3.3 млрд);
✔️слабое соотношение активов и обязательств.
Дивиденды:
Источником выплаты является скор. чистая прибыль по РСБУ. Размер выплаты зависит от ND/скор. EBITDA LTM:
- не менее 50%, если <= 1;
- не менее 25%, если > 1 и <= 2;
- не менее 15%, если > 2 и <= 2.5;
- если показатель > 2.5, то решение принимает совет директоров.
За 2026 год промежуточных выплат не ожидается.
Мой Итог:
Количество препаратов в портфеле за полгода увеличилось с 364 до 379. Изменения долей в выручке:
- препараты эндокринологии и онкологии (76 → 83%);
- инновационные препараты (74 → 85%);
- биотех препараты (72 → 80%);
- ЖНВЛП (60 → 37%).
Выручка сильно прибавила за счет увеличение продаж более высокотехнологичных и маржинальных продуктов. В разрезе по видам препаратов (г/г в млрд):
- эндокринология +246.8% (4.7 → 21.6);
- онкология -39.5% (4.3 → 2.6);
- прочие 0% (4 → 4).
Эндокринология с его препаратами для терапии ожирения и сахарного диабета (Велгия, Велгия Эко, Квинсента, Семальтара) продолжает оставаться основным драйвером выручки. Кстати, Велгия и Велгия Эко начали поставлять в Беларусь. В онкологии снижение связано с изменением плана первичных отгрузок поставщикам: в 2026 году ключевые для Компании тендеры сосредоточены во 2 полугодии.
Чистая прибыль увеличилась на фоне роста выручки, улучшения операционной рентабельности с 26.8 до 30.5% и снижения эф. ставки налога на прибыль (26.5% vs 28.2% в 1 пол 2025). При этом на результаты оказывает давления возрастающий нетто фин расход (+89.9% г/г, 1.7 → 3.3 млрд).
FCF продолжает все больше уходить в отрицательную зону. Причины - уменьшение отрицательного OCF (-142.3% г/г, -0.7 → -1.8 млрд) и высокий рост кап. затрат (+417% г/г, 0.6 → 3.3 млрд). Интересный момент, что ранее было заявление, что Промомед прошел пик инвестиционной активности, но по последней информации в 2026 инвестиции будут удвоены относительно прошлого года (9.4 млрд vs 4.56 млрд).
Долговая нагрузка увеличилась, несмотря на рост EBITDA. В этом полугодии чистый долг вырос быстрее.
Планы Промомед на 2026 год:
- выручка +60%;
- рентабельность по EBITDA 45%;
- рентабельность по чистой прибыли 20%;
- ND/EBITDA < 2.5.
Если смотреть на полугодие, то пока выполняется только половина плана (выручка и ND/EBITDA), а по рентабельности "недолет" (по EBITDA - 33.7%, по чистой прибыли - 11.4%). Скорее всего, 2 полугодие получится сильнее в плане рентабельности (аналогично было в 2025).
В таком случае Промомед за 2026 заработает прибыль около 12.2 млрд, что дает P/E 2026 = 6.75. В соответствии с див. политикой, если компания удержит ND/EBITDA меньше 2, можно ожидать дивиденд в районе 14.36 руб (ДД 3.7% от текущей цены).
Несмотря на лучшие темпы роста, форвардная оценка P/E на 2027 остается выше, чем у Озон Фармацевтики. Также минусом в сравнении с конкурентом из сектора является наличие отрицательного FCF. Див. доходность примерно одинаковая у обеих компаний. Возможно, Промомед сможете еще сильнее "выстрелить" за счет других препаратов (уже проводятся клинические исследования инновационного препарата против ВИЧ-инфекции). Но это такой сектор, что такой "выстрел" может быть в любой компании.
По вышеозвученным причинам акций Промомеда нет в портфеле, а выбор сделан в пользу Озон Ф. Прогнозная справедливая стоимость - 530 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме8 сентября
Московская биржа. Отчет за 2 кв 2026 по МСФО
Тикер: #MOEX
Текущая цена: 153.52
Капитализация: 349.5 млрд
Сектор: Финансы
Сайт: https://www.moex.com/ru/exchange/investors.aspx
Мультипликаторы (LTM):
P/E - 5.44
P/BV - 1.35
ROE - 22.2%
Что нравится:
✔️рост комиссионных доходов на 3.6% к/к (21.5 → 22.3 млрд);
✔️средства клиентов увеличились на 6.2% к/к (0.9 → 0.96 трлн);
Что не нравится:
✔️снижение чистого процентного дохода на 0.8% к/к (13.4 → 13.3 млрд);
✔️расход по фин инструментам и активам -177 млн против дохода +288 млн в 1 кв 2026;
✔️чистая прибыль уменьшилась на 8.1% к/к (17.2 → 15.8 млрд);
Дивиденды:
Уровень доли прибыли, направляемой на выплату дивидендов, определяется как отношение величины FCF/BV. Минимальное значение уровня доли прибыли, направляемой на выплату дивидендов, составляет 50% от чистой прибыли по МСФО.
По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 20.14 руб (ДД 13.12% от текущей цены).
Мой итог:
Операционные показатели (к/к):
- количество брокерских счетов +2.7% (41.1 → 42.2 млн шт);
- общий объем торгов +10.7% (503.3 → 557 трлн);
- рынок акций -9.9% (8.1 → 7.3 трлн);
- рынок облигаций -5.6% (7.2 → 6.8 трлн);
- размещено облигаций +12.9% (4.96 → 5.6 трлн);
- срочный рынок -6% (48.4 → 45.5 трлн);
- денежный рынок +15.3% (390.6 → 450.4 трлн).
После традиционно слабого 1 квартала во 2 дела пошли заметно лучше. Причем динамика заметно лучше прошлогодней (в 2025 году объем торгов во 2 квартале был аналогичен первому). Количество брокерских счетов продолжает расти, хотя это и ахти какой показатель, так как многие из них могут быть пустыми и неактивными.
ЧПД снизился в сравнении с прошлым кварталом, но относительно прошлого года есть рост (+4.7% г/г, 15.1 → 15.8 млрд). За полугодие чистый процентный доход увеличился на 8.8% г/г (24.5 → 26.7 млрд).
Комиссионные доходы подросли как к/к, так и в сравнении с прошлым годом (+24.8% г/г, 17.8 → 22.3 млрд). За полгода КД выросли на 20.5% г/г (36.3 → 43.8 млрд).
За квартал чистая прибыль снизилась по причине уменьшения ЧПД и убытков при переоценке фин. активов и операций с валютой и драг. металлами. Чистая прибыль за полугодие выросла на 17.8% г/г (27.9 → 32.9 млрд). Здесь можно отметить, что за операционные расходы снизились на 5.9% г/г (23.5 → 22.1 млрд), так что компания работает не только над получение большего дохода, но и старается оптимизировать свои расходы.
По своей стратегии Мосбиржа планирует до 2028 поддерживать стабильную прибыль свыше 65 млрд. Как видно по 1 полугодию в 2026 пока все идет в рамках этого плана. По примерным прикидкам компания сможет заработать около 67.6 млрд, что дает P/E 2026 = 5.17 и дивиденд в районе 22.26 руб при выплате 75% от чистой прибыли (ДД 14.5% от текущей цены).
Взгляд с прошлого обзора на компанию не изменился. Мосбиржа остается интересной дивидендной историей. Основным драйвером улучшения результатов остается рост комиссионных доходов за счет увеличения объемов. В какой-то мере этому помогает расширение торгового диапазона (с сентября торговая сессия на фондовом, срочном, валютном рынках и рынке драг. металлов Московской биржи начинается с 9:00) и запуск новых инструментов для торговли (например, фьючерсы на южнокорейский рынок, вечные фьючерсы на иностранные акции, а также в планах начать торги вечными фьючерсами на Bitcoin и Ethereum). При дальнейшем снижение ключевой ставки и улучшение инвестиционного климата можно также ожидать притока ликвидности на биржу, что выльется в дополнительные объемов торгов, а значит в еще больший комиссионный доход (плюс процентный доход от остатков на брокерских счетах).
Акции Мосбиржи недавно добавил в свой портфель и текущая доля 5% (лимит - 4%). Прогнозная справедливая стоимость - 212 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме7 сентября
Переговорная эйфория угасает. Что дальше? Мои уровни и планы на неделю
Неделя выдалась для рынка мощной: индекс Мосбиржи прибавил 6,55%. Главный двигатель — геополитика: встречи Бессента с Силуановым, визиты Уиткоффа и Кушнера в Москву — всё это подогревало надежды на переговорный прогресс и снижение страхов за инфраструктуру. Рынок рос в ожидании дипломатических подвижек, хотя, по большому счёту, никто не ждал прорыва. Но сам факт встреч уже был достаточным поводом для роста.
Теперь всё упирается в новую неделю. Итоги визитов пока не обнародованы, а старые противоречия, как и прежде, не сняты. Первые комментарии из России уже вызвали коррекцию в субботу, и на старте торгов вполне вероятно её продолжение. Я бы выделил две ключевые зоны, за которыми буду следить: 2220–2230 и чуть глубже — 2190–2200. Именно здесь рынок покажет, готов ли он защищать текущие уровни или коррекция окажется глубже.
При этом у покупателей есть козыри. Во-первых, большой санкционный пакет в США может застрять до ноябрьских выборов. Во-вторых, нефть остаётся высокой — а это традиционная опора для нашего рынка.
Моё личное ощущение: главная цель американцев после полугодовой паузы в переговорах — сбить цены на энергоносители. И вот почему: долговые бумаги и в США, и в Европе на пике доходности, инфляция не отступает, и если не охладить нефть, Америке придётся поднимать ставку вслед за европейскими ЦБ. А Трамп этого делать не хочет.
Единственный выход — договориться с Россией и Украиной, чтобы прекратились удары по портам. С Ираном, как видим, этот номер не проходит. Но судя по итогам прошедших встреч, договориться не получилось и здесь.
Очередной виток военной эскалации на Ближнем Востоке вернул Brent выше 97 долларов за баррель. США и Иран обменялись ударами — впервые за месяц, и рынки мгновенно отреагировали. Риски для судоходства в Ормузском проливе сохраняются. На этом фоне мировые запасы нефти продолжают сокращаться. Стратегический резерв США за неделю уменьшился ещё на 3,1 млн баррелей — до 286,6 млн.
Косвенно о дефиците говорит и сужающийся дисконт российской Urals к эталонным сортам. Видимо, азиатские покупатели сталкиваются с перебоями в поставках с Ближнего Востока и вынужденно переключаются на Россию — даже под угрозой вторичных санкций.
Рубль может получить временную поддержку: Минфин, судя по всему, сократит покупки валюты почти втрое — до 2,5 млрд рублей в день. Это способно немного укрепить курс на предстоящей неделе. Но долгосрочный фон остаётся негативным: отток капитала никуда не делся, и ближе к концу года давление на рубль, вероятно, усилится.
На этой неделе главное внутреннее событие — пятничное заседание ЦБ по ставке. Кроме того, рынок будет следить за еженедельной инфляцией и окончательными данными Росстата за август.
Корпоративный календарь тоже плотный: ПИК обсудит делистинг и оферту по 551,4 рубля за акцию, у «Куйбышев-азота» — собрание по реорганизации с возможным присоединением «Новакома». В среду Сбер представит отчётность по РСБУ за восемь месяцев, а Яндекс утвердит промежуточные дивиденды — 110 рублей на акцию. К концу недели Аэрофлот опубликует операционные результаты за август.
• Лидеры: ОВК #UWGN (+3,6%), Магнит #MGNT (+3%), СПБ Биржа #SPBE (+2,1%), Яндекс #YDEX (+2%).
• Аутсайдеры: Русал #RUAL (-2,2%), РуссНефть #RNFT (-1,8%), ТМК #TRMK (-1,7%), Астра #ASTR (-1,6%).
07.09.2026 - понедельник
• #PIKK СД рассмотрит делистинг акций, оферта по 551,4 руб./акция.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией7 сентября
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
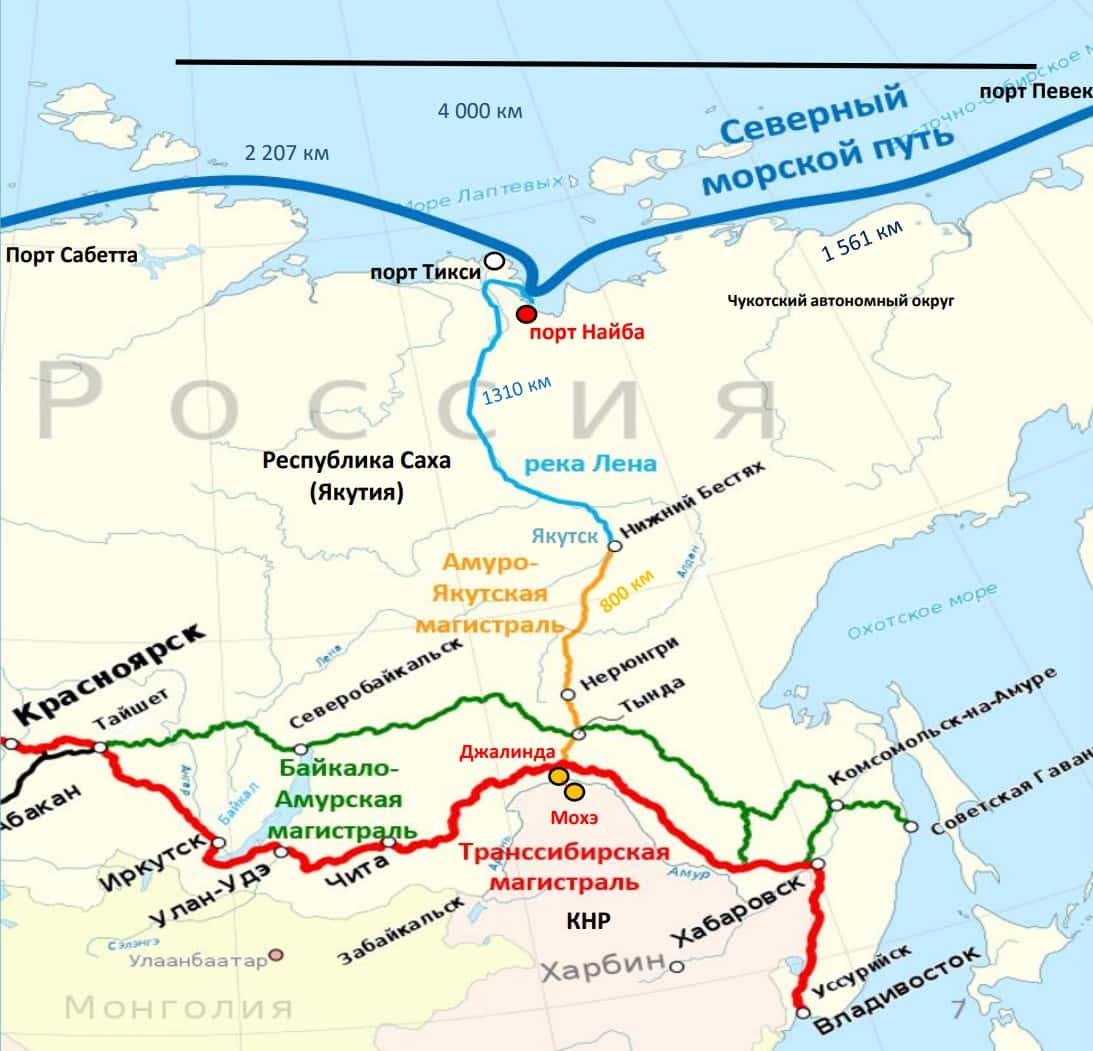
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.4 сентября