Когда умрет человеческий трейдинг? NPB Markets рассказали про агентов и AI
Через несколько лет фраза «я сегодня открыл три сделки» может звучать примерно как «я вручную отправил десять банковских переводов».
Сделки никуда не исчезнут. Исчезнет необходимость лично сидеть перед терминалом, читать календарь, переключать графики, сравнивать таймфреймы, рассчитывать размер позиции и нажимать Buy или Sell.
Вместо этого трейдер сможет сказать:
Следи за EUR/USD, золотом и Nasdaq. Риск на одну идею — максимум 0,5% капитала. Не входи за 20 минут до публикации данных по инфляции США. Уменьшай размер позиции при росте волатильности. Если первоначальный сценарий ломается — закрывай сделку. В конце дня объясни, где заработал, где потерял и почему.
Дальше работает уже не советник в классическом понимании. Работает агент.
И разница между ними намного больше, чем кажется.
Советник выполняет алгоритм. Агент выполняет задачу
Алгоритмическая торговля существует десятилетиями. Машина уже давно может открыть позицию при пересечении двух скользящих средних, поставить стоп на 50 пунктов и закрыть ордер при достижении заданной прибыли.
Проблема в том, что классический торговый робот действует внутри заранее описанного сценария.
Условно:
если А произошло — сделать Б.
Агентская система получает другую конструкцию:
есть цель;
есть ограничения по риску;
есть доступ к информации;
есть набор инструментов;
есть возможность самостоятельно выбирать последовательность действий.
Именно здесь начинается переход от автоматической торговли к агентской.
IOSCO уже фиксирует использование ИИ практически по всей цепочке алгоритмического трейдинга. Системы анализируют рыночные данные, ищут закономерности, помогают выбирать маршрут исполнения сделки, оценивают market impact, выбирают алгоритм исполнения и используются в post-trade анализе.
Следующий этап довольно очевиден: объединить эти функции в одного исполнителя.
Тогда вместо пяти отдельных инструментов появляется агент, который сам собирает данные, формирует гипотезу, проверяет ограничения, отправляет заявку брокеру, контролирует позицию и пересматривает решение при появлении новой информации.
Это уже технически не фантастика.
В эксперименте Банка международных расчётов генеративный ИИ-агент управлял ликвидностью в моделируемой платёжной системе: сохранял необходимые резервы, определял приоритет платежей и менял решения при изменении условий. Причём специализированного обучения именно этой задаче модель не проходила.
Торговля устроена сложнее, но сам принцип тот же.
ИИ получает капитал, правила и доступ к инструментам. Человек постепенно перестаёт управлять каждым отдельным действием.
## Сначала исчезнет не трейдер. Исчезнет ручная работа вокруг сделки
Представим обычного активного трейдера.
Перед открытием позиции он может:
посмотреть экономический календарь;
прочитать новости;
проверить несколько таймфреймов;
посмотреть коррелирующие инструменты;
рассчитать стоп;
определить размер позиции;
выставить заявку;
контролировать сделку;
передвинуть стоп;
закрыть позицию;
записать результат в журнал.
На саму идею приходится условно 10% работы. Остальные 90% — обслуживание этой идеи.
Именно эту часть агент заберёт первой.
Сделка будет начинаться не с открытия терминала, а с постановки задачи.
Например:
«Я считаю, что снижение ставки ФРС в течение следующих шести месяцев будет поддерживать золото. Найди вход с соотношением потенциальной прибыли к риску не хуже 3:1. Не рискуй больше чем 1% счёта. Если доходность американских облигаций резко пойдёт вверх — пересмотри сценарий».
Агент сможет следить сразу за десятками факторов, которые человек физически не способен непрерывно держать перед глазами.
Здесь и появляется главное преимущество.
Не скорость нажатия кнопки.
Скорость изменения решения.
Трейдер станет управляющим собственного маленького хедж-фонда
Сегодня розничный трейдинг строится вокруг человека с терминалом.
В агентской модели человек постепенно переместится на уровень выше.
Он будет определять:
каким капиталом может распоряжаться агент;
какой допустим максимальный drawdown;
какие активы разрешены;
какое плечо можно использовать;
при каких условиях агент обязан остановить торговлю;
какие источники информации считаются доверенными;
в каких ситуациях потребуется подтверждение человека.
По сути один человек сможет получить инфраструктуру, которая раньше требовала нескольких специалистов.
Один агент занимается макроэкономикой.
Второй ищет технические сетапы.
Третий проверяет риск.
Четвёртый следит за новостями.
Пятый контролирует исполнение ордеров.
Шестой ищет ошибки остальных.
А сверху находится человек, который распределяет капитал между ними.
Вот здесь слово «трейдер» начинает означать уже совсем другую профессию.
Трейдер будущего — это скорее CIO собственного микрофонда, чем человек, который десять раз в день нажимает мышкой на кнопку Buy.
У брокеров тоже изменится продукт
Для брокера агентская торговля означает довольно серьёзную перестройку.
Раньше главным интерфейсом был терминал.
Человек открывал MetaTrader, TradingView или другую платформу, смотрел котировки и самостоятельно отправлял ордер.
В агентской модели интерфейсом постепенно становится API.
В NPB Markets уже существует инфраструктурная база для автоматизированной торговли: компания использует MetaTrader, где доступны торговые советники, а в описании Financial Commission брокерская модель NPB Markets характеризуется как STP/NDD с направлением клиентских ордеров к поставщикам и пулам ликвидности.
И именно такие вещи становятся намного существеннее при переходе к агентам.
Для человека разница между исполнением за 80 и 150 миллисекунд может вообще ничего не изменить.
Для системы, совершающей тысячи автоматических действий, качество исполнения, стабильность API, slippage, ограничения на частоту запросов и доступ к ликвидности превращаются в часть торговой стратегии.
В NPB Markets этот переход можно рассматривать как продолжение уже существующего тренда автоматизации: сначала трейдер передавал советнику отдельную стратегию, затем робот получил возможность самостоятельно исполнять её круглосуточно. Следующая ступень — система, которая сможет менять собственные действия в зависимости от контекста рынка.
Условно говоря, брокерам придётся конкурировать уже не только за человека.
Им придётся конкурировать за его агента.
Если один брокер предоставляет стабильный API, нормальное исполнение, подробные данные и возможность задавать risk limits программно, а другой требует вручную работать через интерфейс, агент практически всегда выберет первый вариант.
Терминал тоже может превратиться в чат
Интерфейс брокерских платформ через несколько лет может выглядеть довольно непривычно.
Вместо двадцати кнопок пользователь увидит поле:
«Что вы хотите сделать?»
Человек пишет:
«Хочу получить экспозицию на рост золота, но не хочу терять больше $300».
Дальше система сама анализирует размер счёта, текущую волатильность, доступные инструменты и ликвидность.
Она может предложить три варианта.
Например:
CFD на золото;
опционную конструкцию;
позицию через акции золотодобывающих компаний.
После выбора пользователь уже не вводит количество лотов вручную.
Он подтверждает политику риска.
Это намного серьёзнее обычного обновления интерфейса.
Единицей взаимодействия становится не ордер.
Единицей взаимодействия становится намерение.
Но тогда возникает неприятный вопрос: если агенты станут доступны всем, кто будет проигрывать?
Вот здесь разговор про ИИ обычно становится интереснее.
Если каждому трейдеру дать идеального аналитика, преимущество быстро исчезнет.
Рынок всегда работает относительно других участников.
Если раньше один трейдер способен анализировать 500 новостей за минуту, а остальные читают Bloomberg вручную, у первого появляется информационное преимущество.
Когда это умеют все, рынок просто быстрее переваривает информацию.
Alpha уменьшается.
Поэтому распространение агентов вряд ли сделает всех трейдеров прибыльными.
Скорее изменится место, где возникает преимущество.
Сегодня преимущество можно искать в анализе графика.
Завтра оно будет находиться в:
качестве данных;
настройке агента;
архитектуре стратегии;
стоимости исполнения;
скорости инфраструктуры;
правилах управления риском;
уникальных источниках информации.
То есть хороший prompt сам по себе миллиардов не принесёт.
Если десять тысяч человек используют одну модель, дают ей одинаковые данные и просят найти лучший момент покупки биткоина, результаты могут оказаться очень похожими.
И вот здесь появляется проблема намного крупнее проигранного депозита.
Рынок может стать более стадным
Человек эмоционален.
Агенты вроде бы должны решить эту проблему.
Никакого FOMO.
Никакого «ещё чуть-чуть подержу».
Никаких попыток отыграться после убыточной сделки.
Но вместо человеческой психологии рынок может получить машинную корреляцию.
Financial Stability Board отдельно предупреждает: если финансовые компании используют одинаковые модели и источники данных, решения становятся более похожими. Это способно усиливать herd behaviour — ситуацию, когда множество участников одновременно начинает делать одно и то же.
Представим плохие данные по инфляции.
Сегодня часть участников продаёт акции.
Кто-то считает падение чрезмерным и покупает.
Кто-то ждёт заседания ФРС.
Кто-то вообще пропускает движение.
Получается разнообразие решений.
Теперь представим миллион агентов, значительная часть которых обучена похожим образом.
Они получают один и тот же CPI.
Видят рост доходности облигаций.
Видят ухудшение sentiment.
Снижают допустимый риск.
Продают акции.
Другие агенты замечают падение цены и тоже сокращают позиции.
Рост волатильности заставляет risk-модели снижать плечо.
Начинаются новые продажи.
Получается цепочка:
падение → рост риска → сокращение позиций → ещё большее падение → ещё больший риск.
Представитель BIS в мае 2026 года прямо предупреждал, что синхронизированные ИИ-стратегии способны усиливать волатильность, причём кризисы, которые раньше разворачивались несколько дней или недель, теоретически могут укладываться в часы или минуты.
Поэтому агентский рынок необязательно станет спокойнее.
Он может стать быстрее.
Появится новая профессия — охотник на чужих агентов
Если значительная часть рынка управляется алгоритмами, появляется новый вид стратегии.
Искать слабости алгоритмов.
Это уже происходило с классическими торговыми роботами.
Можно обнаружить закономерность, по которой алгоритм переставляет заявки, и начать торговать против него.
С агентами эта игра станет сложнее.
Может появиться ещё один вектор атаки: информация.
Допустим, агент анализирует:
новости;
социальные сети;
отчётность;
Telegram;
выступления руководителей компаний.
Тогда прибыль можно попытаться получить не через сам рынок, а через данные, которые получает агент.
Фальшивый пресс-релиз.
Взломанный аккаунт.
Сгенерированное заявление CEO.
Deepfake.
Подменённый источник.
Массовая сеть публикаций, создающая ложный sentiment.
Если агент доверяет информации и имеет право самостоятельно совершать сделки, информационная атака практически сразу превращается в финансовую.
FSB уже относит дезинформацию, качество данных, cyber risk и зависимость от сторонних AI-провайдеров к возможным системным рискам распространения ИИ в финансах.
Поэтому хороший торговый агент будущего должен уметь не только находить сделку.
Он должен уметь сомневаться.
Человек всё равно останется в контуре
Полностью автономная торговля выглядит логичным финалом этой истории, но рынок вряд ли сразу отдаст агентам полный контроль над капиталом.
Причина простая: финансовая ошибка имеет конкретную цену.
Если генератор изображений нарисовал человеку шесть пальцев, можно нажать Generate ещё раз.
Если торговый агент ошибся при использовании плеча 1:100, повторная генерация уже не поможет.
Поэтому сначала появится модель «агент предлагает — человек подтверждает».
Потом:
«агент самостоятельно выполняет небольшие операции, большие подтверждает человек».
Следующий уровень:
«агент работает автономно, пока соблюдаются risk limits».
И только после накопления статистики часть капитала будет передаваться системе полностью.
Фабио Панетта, глава Банка Италии и член руководящих органов ЕЦБ, летом 2026 года отдельно говорил о распространении моделей, предназначенных для AI-агентов, способных выполнять сложные задачи с высокой степенью автономности.
То есть разговор уже постепенно смещается.
Вопрос больше не в том, сможет ли ИИ совершать финансовые действия.
Вопрос — сколько свободы ему разрешат.
Ручной трейдинг не исчезнет. Он станет чем-то вроде механической коробки передач
Люди всё ещё покупают винил.
Снимают на плёнку.
Пишут перьевыми ручками.
Водят автомобили с механической коробкой.
Поэтому графики и ручные сделки тоже останутся.
Кому-то нравится сам процесс.
Кто-то доверяет только собственным решениям.
У кого-то стратегия основана на контексте, который автоматизировать сложно.
Но массовый рынок постепенно уйдёт в другую сторону.
Потому что человеку трудно конкурировать с системой, которая 24 часа в сутки следит за сотней инструментов, читает тысячи источников и при этом не устает.
Главное изменение произойдёт даже не в технологии.
Изменится вопрос, который задаёт себе трейдер.
Сегодня он спрашивает:
«Что купить?»
Потом будет спрашивать:
«Какую задачу поставить агенту?»
А ещё позже:
«Как понять, что мой агент принимает неправильные решения?»
Вот последний вопрос, скорее всего, и станет главным навыком трейдера следующего поколения.
Потому что кнопка Buy никуда не денется.
Просто нажимать её будет уже не человек.
Посты по ключевым словам
Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать
Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.
При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.
Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.
Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают
Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.
Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.
Стоит ли покупать до отсечки: плюсы и риски
Аргументы «за»:Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).
Аргументы «против» и риски:Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.
Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама
Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.
Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.
Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.
Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.14 октября
ОТЭКО-Портсервис дебютирует под 20%. Разбираем, где щедрость, а где риск
ООО «ОТЭКО-Портсервис» — один из крупнейших операторов портовых терминалов в России. Компания работает в порту Тамань в Краснодарском крае, в Азово-Черноморском бассейне, и управляет Таманским терминалом навалочных грузов (ТТНГ).
Чем занимается? Стивидорные услуги и транспортная обработка грузов. В основном — экспортное сырьё: уголь, сера, минеральные удобрения.
Масштаб впечатляет: это глубоководный комплекс, способный переваливать до 60 млн тонн угля и железорудного сырья и до 10 млн тонн серы и удобрений в год. Компания входит в Группу ОТЭКО.
Параметры выпуска ОТЭКО-Портсервис 001Р-01:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 500 млн рублей
• Срок обращения: 2 года
• Купон: не более 18,5% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 08 октября 2026
• Дата размещения: 13 октября 2026
Рейтинг надежности:
• НКР — уровень А, прогноз стабильный (присвоен 29 октября 2025 года)
• НРА — уровень A, прогноз стабильный (присвоен 01 июня 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
С анализом этого эмитента всё сложно: отчётность по МСФО есть только за 2025 год — и то публично не раскрывается. Доступ к ней имеют рейтинговые агентства.
Видимо, из-за стратегической важности компании и прилётов по её инфраструктуре. Но даже по тем данным, что есть, видно: запас прочности заметно сократился.
Финансовые результаты РСБУ за 2025 год:
• Выручка: 30,5 млрд руб. (-0,7% г/г)
• Валовая прибыль: 12,4 млрд руб. (-23,6% г/г)
• Активы: 264,1 млрд руб. (-5,9% г/г).
• Чистый убыток: 8,2 млрд руб. (против прибыли 3,3 млрд руб. годом ранее)
• Операционный денежный поток: -1,6 млрд руб. (против положительного значения годом ранее)
По доступным данным МСФО картина тоже не радует:
• Операционная прибыль: снижение с 18,2 до 4,8 млрд руб.
• Чистый результат: убыток 11,5 млрд руб. (годом ранее — прибыль 9,7 млрд руб.).
• Общий долг: 91,1 млрд руб.
• Чистый долг: 86,8 млрд руб.
Что можно сказать в сухом остатке? Бизнес работает, но все деньги уходят на проценты.
Главное — операционный поток: 16,9 млрд рублей. Порт реально генерирует деньги, выручка стабильна — около 30,5 млрд. Но проценты к уплате — 19,0 млрд.
Плюс капзатраты 5,6 млрд. Плюс отток по оборотному капиталу 4,6 млрд. Итог — год закрыт с минусом: свободный поток минус 0,8 млрд рублей.
Что готовы предложить эмитенты со схожим рейтингом:
• Синара Транспортные Машины 1P4 $RU000A1082Y8 (18,95%) А на 2 года 5 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,97%) А на 2 года 4 месяца
• Интерлизинг 1Р-11 $RU000A10B4A4 (20,25%) А на 2 года 4 месяца с амортизацией
• ЛОЭСК 1P-01 $RU000A10G7X4 Доходность к Put оферте: 19,12% на 1 год 11 месяцев
• ГМС 2Р-03 $RU000A10FXM4 (18,33%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (18,12%) А на 1 год 10 месяцев
• Новые Технологии БO-02 $RU000A106PW3 (18,35%) А на 1 год 10 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,39%) А на 1 год 9 месяцев
По итогу: Доходность на бумаге смотрится привлекательно, но, на мой взгляд, премия не полностью компенсирует перечисленные риски. Для сравнения: «ЛОЭСК» 1P1 даёт около 19,1%, «Новые Технологии» БО-02 — примерно 18,3%, а «Аэрофьюэлз» 3Р1 предлагает сопоставимую доходность под 20%.
Наиболее интересно участие выглядит ближе к верхней границе — 18,50%. Там премия хотя бы частично компенсирует кредитный риск и слабые денежные показатели 2025 года. Если купон существенно снизят, привлекательность быстро сойдёт на нет.
Да, объект стратегически важный: не просто частный терминал, а часть государственной стратегии по расширению экспортной инфраструктуры на юге. Но держать до погашения — не моя история. А вот спекулятивно — да, может быть интересно. А что скажите Вы, планируете участвовать?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией5 октября
ОФЗ — это не только купоны: как зарабатывать на движении цены
Когда говорят про ОФЗ, обычно подразумевают покупку облигации, получение купонов и ожидание погашения. Но на этом все не заканчивается. NPB Markets рассказали, как на самом деле зарабатывать на облигациях.
Облигацию необязательно держать несколько лет. ОФЗ торгуются на бирже, их цена ежедневно меняется, а значит, результат инвестора может складываться сразу из двух частей: купонного дохода и изменения стоимости самой бумаги.
И вторая часть иногда оказывается интереснее первой.
Почему вообще меняется цена ОФЗ
Условно есть облигация номиналом 1000 рублей, которая платит фиксированный купон 70 рублей в год.
Инвестор получает около 7% от номинала.
Теперь представим, что новые облигации на рынке позволяют получать значительно более высокую доходность. Старый выпуск с купоном 7% становится менее привлекательным.
Чтобы его по-прежнему покупали, рыночная цена должна снизиться.
Работает и обратная зависимость.
Если ставки в экономике снижаются, ранее выпущенные облигации с относительно высоким фиксированным купоном становятся интереснее. Покупатели готовы платить за них больше — цена растёт.
Получается связка:
доходности растут → цены облигаций обычно снижаются;
доходности снижаются → цены облигаций обычно растут.
Именно поэтому рынок ОФЗ реагирует на решения Банка России, инфляцию, бюджетную политику и ожидания участников относительно будущей ключевой ставки.
ОФЗ — это не только купоны: как зарабатывать на движении цены
Допустим, инвестор купил ОФЗ за 850 рублей.
Через некоторое время ситуация на рынке изменилась, доходности снизились, а цена этой же бумаги выросла до 930 рублей.
Разница составляет 80 рублей на облигацию, или примерно 9,4% относительно цены покупки.
При этом инвестор мог дополнительно получить купон.
Это упрощённый пример: в реальной сделке нужно учитывать накопленный купонный доход, комиссии, налогообложение и конкретные параметры выпуска. Но сам принцип именно такой.
Инвестор может заработать не потому, что дождался погашения облигации, а потому, что правильно оценил изменение процентных ставок.
Чем длиннее ОФЗ, тем сильнее может быть движениеРазные выпуски ОФЗ реагируют на изменение ставок по-разному.
Короткая облигация, которой осталось несколько месяцев до погашения, обычно меньше зависит от изменения долгосрочных ожиданий рынка.
У облигации с погашением через 10–15 лет ситуация другая. Покупатель фиксирует условия на гораздо больший срок, поэтому изменение требуемой рынком доходности сильнее влияет на её цену.
Для оценки этой чувствительности используется дюрация.
Чем выше дюрация, тем заметнее потенциальное изменение цены при движении процентных ставок.
Отсюда появляется возможность использовать длинные ОФЗ как ставку на снижение рыночных доходностей.
Но работает это в обе стороны.
Если ожидания не оправдаются и доходности пойдут вверх, длинная облигация может заметно подешеветь.
ОФЗ можно использовать по-разному
Первый вариант — классический. Купить облигацию и держать её до погашения, получая предусмотренные выпуском выплаты.
Второй — покупать бумаги под ожидание снижения доходностей и рассчитывать дополнительно заработать на росте цены.
Третий — работать с конкретными участками кривой доходности. Например, сравнивать короткие, средние и длинные выпуски и искать бумаги, где соотношение срока, доходности и процентного риска выглядит интереснее.
Есть ещё ОФЗ с плавающим купоном — флоатеры. Их поведение отличается от классических ОФЗ с постоянным купоном: выплаты привязаны к определённой ставке, поэтому чувствительность к изменению денежно-кредитной политики у них другая.
То есть само слово «ОФЗ» объединяет инструменты с разной логикой поведения.
Где здесь рискГосударственная облигация не означает, что её цена не может падать.
Если купить ОФЗ за 900 рублей, а затем рынок переоценит будущие ставки и бумага уйдёт на 820 рублей, при продаже инвестор зафиксирует убыток.
Если держать соответствующий выпуск до погашения, ситуация будет другой: эмитент погашает облигацию в соответствии с её условиями. Но для человека, который собирается именно торговать облигациями, промежуточное изменение цены имеет прямое значение.
Есть и другие параметры: ликвидность конкретного выпуска, спред между лучшей ценой покупки и продажи, НКД, комиссии брокера и налоги.
Поэтому смотреть только на размер купона недостаточно.
ОФЗ — это такой же рыночный инструментНа фондовом рынке часто ищут движение в акциях, валюте или фьючерсах, хотя крупный рынок существует буквально рядом.
В случае ОФЗ основным драйвером становится стоимость денег.
Рынок пытается заранее определить, куда пойдут ставки, какой будет инфляция и какую доходность инвесторы потребуют через несколько месяцев или лет. Эти ожидания постоянно отражаются в стоимости облигаций.
Поэтому на ОФЗ можно смотреть не только как на способ припарковать деньги под купон.
Их можно покупать, продавать, сравнивать по доходности и дюрации и использовать для работы с ожиданиями по процентным ставкам.
Если хотите посмотреть, как это работает непосредственно через биржевые инструменты и на что смотреть при работе с ОФЗ, я подробнее разобрал тему в видео:
https://www.youtube.com/watch?v=0b1Gj3UJmOo
Страница мониторинга облигаций: https://brokerlist.info/obligacii/
Главное — не путать низкий кредитный риск государственных облигаций с отсутствием рыночного риска. Цена ОФЗ способна заметно меняться, а чем активнее вы пытаетесь заработать на этом движении, тем больше значение имеют момент входа, срок бумаги и дюрация.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.23 сентября
Cbonds Review №3/2026: «Альтернативные инвестиции»
С радостью представляем новый выпуск журнала Cbonds Review — свежий номер уже▶️доступен читателям на сайте.
📍Для любителей мобильной версии — полистать ее можно здесь.
Третий номер Cbonds Review выходит в сентябре — традиционное время возвращения к активному деловому сезону и поиска новых инвестиционных идей. Поэтому темой этого выпуска мы выбрали альтернативные инвестиции — всё то, что находится за пределами привычной пары «акции и облигации».
🧊Именно эту идею мы постарались передать и на обложке номера. Над водой — хорошо знакомая инвестору вершина айсберга — традиционные инструменты. Но значительная его часть скрыта под поверхностью. Там — недвижимость, золото и другие драгоценные металлы, предметы искусства и прочие необычные активы, способные дополнить классический портфель. В этом номере мы рассматриваем разные грани альтернативных инвестиций и пытаемся разобраться, где сегодня инвесторы ищут новые возможности. Впрочем, инвестиционные альтернативы — не единственная тема выпуска.
💬 Еще один большой сюжет номера — искусственный интеллект в финансовой сфере. За круглым столом Cbonds Review представители рынка обсудили, как ИИ уже меняет работу финансовых компаний, какие задачи ему готовы доверить и где пока проходит граница между технологическими возможностями и ответственностью человека.
🇨🇳🇮🇳А в рубрике BondStyle мы предлагаем ненадолго оставить графики, котировки и инвестиционные стратегии и отправиться в путешествие. На этот раз — в Китай и Индию. Финансисты делятся личным опытом поездок, учебы и работы в этих странах и рассказывают о них по ту сторону цифр: через людей, традиции, деловую культуру и собственные впечатления. Айсберг на нашей обложке — хороший повод вспомнить: самое интересное не всегда находится на поверхности. Иногда, чтобы увидеть новые возможности, достаточно посмотреть немного глубже.
В числе авторов и героев публикаций: Александр Исаков, Марина Чекурова, Вячеслав Бердников, Дарья Тарасенко, Дмитрий Грицкевич, Диана Одинцова, Евгений Суворов, Мурад Агаев и др.
✅Электронная версия журнала
Приятного чтения!16 сентября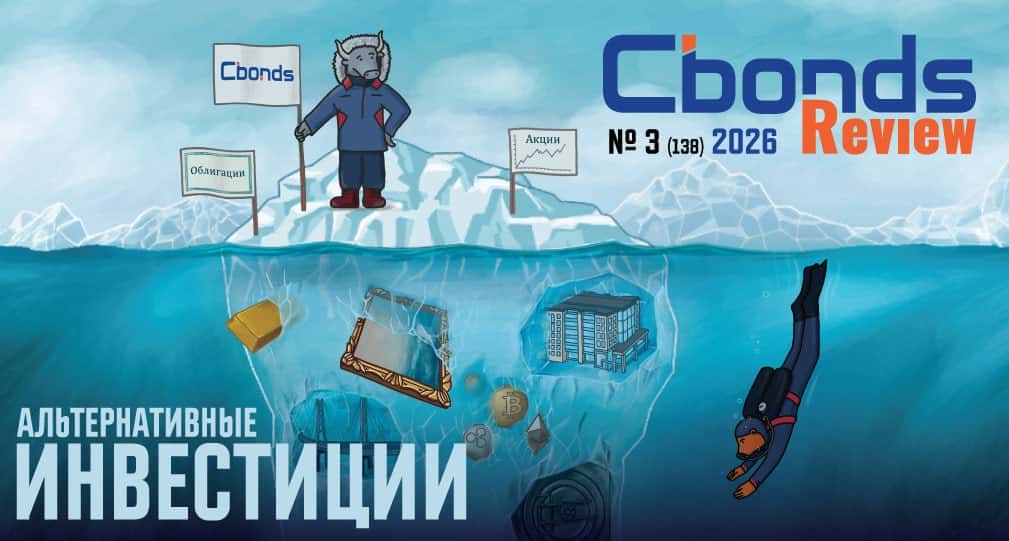
Стоит ли покупать рубль?
Казалось бы, зачем распылять ваше внимание, поэтому как обычно буду краток.
У нас есть 2 события, которые знаменуют паттерны разворота рубля. Их на самом деле больше, но в этой статье я затрону только 2. Все остальные в предыдущих и следующих статьях. Будет круто, если подпишитесь и прочитаете те, что не читали.
События:
1. Минфин США увеличил объем печатания денег.
2. Витькоф и Зятькоф приехали в Россию.
Эти, казалось бы, на первый взгляд ничего не значащие события для рынка оказываются каждый раз очень весомыми аргументами для принятия решений. Я считаю, их надо пояснить.
Минфин США с 9 сентября нарастит кол-во покупок дальних облигаций. Другими словами, они вкидывают доллары в экономику. Это можно назвать тем самым "печатанием денег" для простоты понимания. Потому что монетарные последствия от этого такие же, что раздача денег всем подряд. И рынок смотрит на эту ситуацию под тем же углом, поэтому на графиках валют к рублю вы можете видеть красные свечи 19, 20 августа. Это событие - сильное подтверждение того, что США снижают нагрузку на свои долги через обесценение доллара.
Витькоф и Зятькоф - это не просто "предвестники договорнячка", хотя рынок их такими и видит, поэтому пампит iMOEX на этой неделе и снижает курсы валют. Витькоф и Зятькоф - это всего лишь маленькая запятая в большой главе под названием "Конец СВО и передел мира". У нас идёт череда серьёзнейших договорных событий: саммит ШОС, саммит АТЭС, G20 и другие, и постоянные полеты всех лиц по всем странам. (Глава разведки Ватикана в Кремле, глава ЦРУ в Кремле - добрый вечер! Это только маленькая часть того, что идёт.) Идёт смена экономической модели мира.
Подытожу: это 2 сильные точки, на которые рынок обратил внимание, поэтому приспустил давление на рубль. Исходя из техники и фундаментала текущая ситуация по валюте выглядит разворотной, поэтому я и держу большую часть денег в рубле и некоторую часть денег в шорте по евро и юаню.
А как видите ситуацию на рынке валюты вы? А то вдруг я не умею интерпретировать новости, политику, экономику и торговать и глубоко заблуждаюсь :)6 сентября
Моя книга в продаже
Книга в продаже.
«Системный трейдинг. Психология, анализ и искусственный интеллект»
Та самая книга, которую вы знали как «От новичка до профи».
Не сборник сигналов. Не «секретная стратегия».
Практический путь от первого счёта до своей системы.
Большинство новичков сливают депозит не из-за глупости, а из-за отсутствия системы: путают рынок с казино, не считают риск и торгуют на эмоциях.
Я это знаю не по чужой статистике.
На третьем году торговли завёл в одну сделку почти половину счёта. Без стопа. За 40 минут смотрел, как тает то, что копил месяцами.
Знать про стоп-лосс и поставить стоп-лосс — две разные вселенные.
После этого перестал искать грааль и начал строить систему. Потом — инструмент, который думает трезво там, где человек слабеет. Так появился Oracle Trading. А потом — эта книга.
Внутри 23 главы и практика:
• как устроены рынки: стакан, спред, лонг/шорт, сессии
• психология: страх, жадность, FOMO, месть рынку
• риск: правило 1–2%, размер позиции
• теханализ без ёлки из 15 индикаторов
• фундамент и новости: когда лучше не входить
• ИИ как компас, а не автопилот
• система, портфель, журнал, дисциплина
• 30-дневный план старта + чек-листы
• 20 типичных ошибок новичков
Чего в книге нет:
нет «100% в месяц»
нет грааля
нет призыва бросить работу завтра
нет сказки, что нейросеть сделает всё за вас
856 страниц. Форматы: epub, fb2, pdf, mobi.
Электронная версия — 1 400 ₽
Купить книгу
Можно сначала открыть бесплатный фрагмент на той же странице.
P.S. Торгуйте только теми деньгами, потеря которых не изменит жизнь. Книга — про систему, не про волшебную кнопку.6 сентября
Пост3. В какой точке тренда входить, чтобы растить свой капитал?
В прошлом уроке указал, что сегодня приступим к прикладной части, т.е. буду показывать, как правильно входить по тренду, чтобы в потенциале нарастить свою доходность.
Повторюсь, трендовые стратегии исторически имеют лучшие показатели, чем контртрендовые. Обычно они понятнее людям, особенно новичкам, и обычно с ними проще справляться. Проще менеджерить такую позицию. Исторически, и мной проверено тоже, что когда входишь по тренду, то цена продолжает свое движение с большей вероятностью, чем разворачивается.
Инвестиции - это тоже торговля по тренду. Технически, это постоянное добавление в позицию новых денег. Вы покупаете растущий актив, покупаете, покупаете, покупаете по всё более дорогим ценам, а к пенсии выясняется, что в цене выросли все ваши докупочные порции. Эта типичная ситуация покупки растущего тренда.
Поэтому схема торговли и инвестирования по тренду проста донельзя, как обычно:
1. Определяете тренд по 4-м точкам.
2. Входите в любой точке.
Да, всё просто. Классическая торговля по тренду подразумевает, что вы входите в любой точке, потому что каждая предыдущая точка так или иначе ниже следующей. Или выше, если это шорт. Но является ли эта стратегия безрисковой? Нет. Вы можете неправильно определить тренд, вы можете попасть в контртренд, вы можете набрать плечей, не поставить Stop Loss и т.д, и т.д. Но если вы всё делаете правильно, то ваши риски сильнейшим образом снижаются. Собственно, в своём канале я и учу, как делать это правильно. И этот мини-курс посвящаю определению тренда. А вышеперечисленные риски, и как их снижать, - это темы следующих курсов.
Задание:
Откройте график XAUUSD и посмотрите, как себя вел глобальный тренд. Вы можете смотреть на него с 2000 года, а можете с 1980-х. Разницы нет. И проверьте, что было бы с вашими деньгами, если вы вкладывались каждый раз в любой точке. Вы зарабатывали бы или теряли? И напишите об этом в комментариях. Я все комментарии прочту и, если у вас будут вопросы или нестыковки с моими словами, то отвечу.
А в следующем уроке я покажу, как еще сильнее улучшить свои точки входа по тренду. Т.е. получить возможность потенциально зарабатывать больше.
Подпишитесь, чтобы не пропустить пост.27 августа
Пост2. Как определяют тренд профессионалы? Схема.
В прошлом уроке показал тренд укрупнённо, а теперь посмотрим на него под микроскопом.
Тренд - это не просто прямая линия, это зигзаг. Прямых линий на графиках вы вообще не встретите. Максимум, что-то приближенное. И даже в этом случае, если уйдете на таймфрейм ниже, т.е. посмотрите на тренд как бы под микроскопом, то вы увидите, что он ходит вверх-вниз-вверх-вниз. От минимума к максимуму. От максимума к минимуму.
Сленг:
Максимум - это хай (high).
Минимум - это лой (low).
Да, для того, чтобы увидеть направление тренда нам достаточно 2 точки. Но чтобы его подтвердить и начать по нему работать, нам надо минимум 4:
1. Аптренд - это 2 повышающихся хая и 2 повышающихся лоя. Идут друг за другом.
2. Даунтренд - это 2 понижающихся хая и 2 понижающихся лоя. Идут друг за другом.
Последовательное повышение точек мы называем перехай, а последовательное понижение - перелой. Поэтому если услышите от какого-то трейдера/инвестора фразу "Вот будет перехай - тогда зайду" - это значит, что он ожидает подтверждения тренда, чтобы встать в позицию.
Ждать подтверждения тренда, чтобы войти в позицию - это не просто классика теханализа, это так вообще весь мир работает: бизнес так работает, предприятия так инвестируют в новые проекты, фрезеровщик, пока не получит команду на выточку, работу не начнёт, а копирайтер, пока не получит ТЗ, не пошевелится. Сначала подтверждение, потом реализация.
Собственно, я сам так торгую уже 6 лет. Я понимаю, что вход по тренду делает торговлю прибыльнее. Такова закономерность. Так просто больше сделок отрабатывается. Эту закономерность подмечают все трейдеры. И напротив, стратегия входа в контртренд часто ведет к лишним убыткам и сильным просадкам.
И прежде, чем начать торговать или инвестировать по тренду, важно научиться его определять. Поэтому задание сегодня будет следующим: вернитесь к предыдущему заданию, найдите те тренды, которые вы для себя отмечали. Внутри этих трендов найдите хаи и лои по схеме из этого урока. И напишите в комментариях, есть ли внутри тренда такие перехаи или перелои? А то вдруг я всё придумал, и их там нет :)
А в следующем уроке покажу, как заходить по тренду, чтобы повысить свой шанс на успешные сделки и иметь возможность больше зарабатывать.
Подписывайтесь, чтобы не пропустить урок. #трейдинг #инвестиции #обучение26 августа