Главным активом будущего станет пакет акций, а не профессия
Есть одна старая иллюзия, которая работала почти сто лет. Если хочешь жить лучше - учись, работай, повышай квалификацию, становись ценным специалистом. Все логично.
Искусственный интеллект, друзья, решил переписать этот сценарий. Продолжаю читать исследование Anthropic и думаю: они вообще не столько о технологии пишут, сколько о собственности. Мы вот обсуждаем, какие профессии исчезнут/останутся, кто заменит кого. Почему не спрашиваем, кому достанутся деньги, которые заработает ИИ?
Представьте яблоневый сад, где сто человек собирали яблоки вручную. Потом появился трактор, затем автоматизированная линия сортировки. Теперь появился ИИ, который управляет всей системой почти без участия человека. Яблок стало больше, их вовремя срывают, прибыль стала больше. А работников - меньше. Какая прекрасная новость для экономики! Сам-то трактор зарплату не получает (а тракторист минималочку), алгоритм зарплату тоже не получает (правда, надо обслуживать). Как ни крути, основные деньги остаются у владельца сада.
Экономисты говорят о возможном росте доли капитала в экономике (владельцы активов получают всё больший кусок общего пирога). И если раньше главным способом "разбогатеть" была успешная карьера, то в мире ИИ - владение активами. Какими? Да любыми - акциями, бизнесом, инфраструктурой, технологиями, правами на интеллектуальную собственность, в конце концов.
Возможно, самый богатый человек не будет самым талантливым сотрудником компании. Он будет владельцем компании, где работу выполняют алгоритмы.
Каким боком эта история интересна инвестору, спросите вы. Да таким, что пока мы обсуждаем IPO, мультипликаторы, отчетность, корпоративное управление, всю эту “скучную бухгалтерию”, рынок капитала превращается в механизм распределения богатства (если Anthropic хотя бы наполовину права). ИИ не покупает квартиры и не открывает брокерские счета, не получает дивиденды - все это достается владельцам.
Конечно, мы не проснемся завтра в экономике, где людей заменили алгоритмы, но направление уже видно. И хотя глобалисты еще поют нам песни о том, как хорошо ничего не иметь, быть свободным от материального, мы же умные, и спрашиваем себя - не "кем работать", а “чем владеть." Вот увидите, в ближайшие десять лет второй вопрос будет намного важнее первого.
В следующей статье - о том, почему рынок труда изменится быстрее, чем адаптируются университеты, HR-департаменты и сами сотрудники.
#рынокБудущего
https://t.me/ifitpro
Посты по ключевым словам
Когда нейросеть пишет за вас, кто на самом деле владеет вашим именем?
Раньше у финансового автора был понятный актив - его репутация. Годами пишешь о рынке, споришь с читателями, ошибаешься, пересматриваешь взгляды, находишь собственную интонацию. Со временем аудитория узнает тебя даже без подписи.
Теперь этот актив можно скопировать. Достаточно собрать архив публикаций автора и предложить нейросети изучить его манеру письма. Она может воспроизводить характерные обороты, структуру аргументации, любимые шутки, резкость формулировок. Если материала много - результат будет ошеломительно похожим на оригинал!
Новая реальность такова: если текст звучит, как Алексей, это еще не значит, что его написал Алексей. А если читатель не отличает одно от другого - на чем теперь держится авторская репутация?
Финансовые каналы продают аудитории не только информацию, есть 100500 способов узнать новости. Люди возвращаются к конкретному автору, потому что знают его подход, помнят прошлые прогнозы, понимают его отношение к риску и могут сопоставить сегодняшние слова со вчерашними. Нейросеть же имитирует внешние признаки этой связи. Она может писать регулярно, выдерживать тон и не уставать. Но она не приобретает опыт человека, не несет его личной ответственности за решения, ошибки и выводы.
Для владельцев каналов соблазн очевиден: загрузить архив, настроить стиль, ускорить выпуск публикаций и увеличить объем контента. Какая привлекательная экономика! Только вместе с производством масштабируется и риск: однажды аудитория проснется и обнаружит, что доверяла личности, а получала ее стилистическую копию.
Я вовсе не считаю использование ИИ обманом. Автор вправе автоматизировать рутину, готовить черновики и проверять гипотезы. Но где заканчивается инструмент и начинается подмена авторского участия?
Возможно, скоро рынок привыкнет к новому правилу: подпись под публикацией перестанет быть доказательством авторства, а узнаваемый стиль - подтверждением экспертизы. Тогда репутация будет держаться на вещах, которые труднее скопировать: прозрачности, проверяемых результатах, последовательности взглядов и готовности отвечать за собственные слова. И личном знакомстве.
В таком ракурсе по новому выглядит участие в конференциях, форумах, камерных мероприятиях. Возможность общаться, обмениваться мнениями и говорить с реальным собеседником - это будет очень полезно. Где же столько времени взять на это все!..
Мой вывод
Скопировать манеру письма уже можно, а вот скопировать историю отношений с аудиторией - намного сложнее. Вот за эту историю мы (пишущие авторы) теперь будем бороться.
#авторство
https://t.me/ifitpro30 октябряПузырь ИИ начал лопаться? Инвесторы внезапно вспомнили, что деньги надо возвращать! 🤣
Ну, что я говорил (см. предыдущие посты на тему ИИ). В октябре доходность отдельных облигаций CoreWeave, одного из крупных поставщиков вычислительных мощностей для ИИ, поднималась примерно до 15% годовых, это на минуточку в $!!!
Ещё недавно достаточно было добавить две буквы “ИИ” в презентацию, нарисовать проект дата-центра и пообещать миллиарды будущей выручки, чтобы инвесторы выстроились в очередь. Теперь, вдруг, начали спрашивать про долги, прибыль и денежные потоки.... какие ж наглецы! 😎
Рынок технологических IPO тоже охладел, инвесторы стали придирчивее, а разговоры о пузыре ИИ звучат всё громче (но не торопимся его хоронить). Интернет пережил крах доткомов, хотя многие акционеры интернет-компаний своих денег не вернули. ИИ вполне может изменить мировую экономику, а инвесторы в ИИ-компании при этом - потерять миллиарды.
Кто в итоге заработает на этой революции - владельцы технологий, их клиенты или те, кто вовремя продаст акции очередного будущего гиганта? 😎
Цифры и источники
1. CoreWeave: доходность облигаций около 15%. 14 октября Bloomberg сообщал, что необеспеченные облигации CoreWeave с погашением в 2032 году торговались дешевле 80% от номинала, а доходность превысила 15%. По данным Reuters от 16 октября, бумаги, размещённые в июне с доходностью 9,675%, подорожали в доходности до 15%. Важно: речь идёт о доходности к погашению на вторичном рынке, а не о купоне, который компания платит всем держателям облигаций. Рост доходности отражает падение рыночной цены бумаг и увеличение воспринимаемого кредитного риска. Reuters, Bloomberg
2. Масштаб долговой нагрузки CoreWeave. Reuters 15 октября указывал, что у компании около $50 млрд долга. Продажа облигаций сопровождалась опасениями, что масштабные вложения в дата-центры финансируются кредитами быстрее, чем инфраструктура успевает приносить доход. В публикации также отмечалось, что CoreWeave находится в центре опасений инвесторов относительно того, сможет ли будущая выручка от ИИ оправдать текущие расходы. Reuters
3. Рынок технологических IPO действительно остыл. По данным Reuters от 22 октября, осенний календарь технологических IPO в США фактически сократился до одной крупной ожидаемой сделки — Anthropic. Компания планировала выход на биржу в середине ноября, хотя сроки могли измениться. В той же публикации сообщалось, что несколько других компаний отложили или приостановили размещения:
- Switch и Nscale отложили IPO;
- SB Energy отложила листинг;
- AirTrunk REIT и Firmus отказались от размещения или приостановили подготовку.
Нужно учитывать, что речь идёт о планах и решениях компаний, а не о доказательстве того, что весь рынок IPO остановился.Reuters
4. Инвесторы стали избирательнее в отношении ИИ-долга. Axios 28 октября отмечал, что рынок корпоративных облигаций всё тщательнее оценивает, какие компании и проекты в сфере ИИ заслуживают финансирования. Риски CoreWeave распространялись и на связанные с ней проекты дата-центров. В публикации приводились примеры облигаций, связанных с финансированием инфраструктуры, где доходности тоже росли. Итак, инвесторы начинают оценивать конкретные долги, контракты и обязательства компаний, а не просто покупать общую историю про ИИ. Axios.
Самая выразительная цифра здесь - скачок доходности облигаций CoreWeave с 9,675% при размещении в июне до примерно 15% в октябре. Она показывает, как быстро меняется оценка риска, когда инвесторы начинают внимательнее смотреть на цену финансирования ИИ-бума.
#ИИ29 октябряНейросети пришли за финансовыми блогерами
Я давно подозревал, что мы с вами, - люди, пишущие на финансовые темы, - однажды столкнемся с нейро-конкурентом. Не предполагал, что так скоро. Ладно бы, если бы это был просто автор - умнее, быстрее, злее. Но конкуренция пришла не от бога не от человека (от диавола?).
Возьмем любой инвестиционный контент - новости выходят мгновенно, разборы отчетности появляются через минуты, макроэкономические комментарии - раньше, чем аналитик допьет утренний кофе. Облигации, мультипликаторы, решения ЦБ, корпоративные события - нейросеть быстренько превращает все это в связный текст.
Такой текст часто выглядит вполне прилично. Иногда он даже лучше того, что публикуют люди - обидно, да! Структура ИИ-текста аккуратная, цифры разложены по полочкам, выводы сформулированы уверенно. Никаких творческих мучений, пропущенных дедлайнов и внезапного исчезновения автора на три дня!
И что, мы будем делать вид, что это временная игрушка? Производство финансового контента уже изменилось: раньше для регулярных публикаций нужны были автор, редактор, время и определенные затраты. Теперь часть этой работы можно автоматизировать почти целиком.
Но есть одна загвоздка. Написать текст о рынке и разобраться в рынке - разные занятия. Нейросеть мгновенно собирает аргументы, сопоставляет данные и предлагает сценарии, но, друзья, убедительный текст вообще не гарантирует правильного вывода. Ошибка в исходных данных, неверная причинно-следственная связь или неучтенный риск порой превращают анализ в красивую ерунду.
Поэтому я не верю в скорую смерть “настоящих” финансовых аналитиков и блогеров (я не об “армагеддонщиках” и пр.). Но с другой стороны, я вижу реальное обесценивание “экспертности”, увы.
Что дальше, спросите вы? Думаю, ценность автора сместится туда, где генерация затруднена: собственная четкая позиция, проверка фактов, опыт, ответственность за выводы и способность заметить то, что не вписывается в стандартный шаблон. Да, нейросеть умеет хорошо писать о рынке, автору придется доказать, что он ПОНИМАЕТ рынок. Учитывая состояние дел в настоящий момент, это ох как непросто сделать.
#финаналитика
https://t.me/ifitpro28 октябряФинансовая экспертиза за пять секунд. Доверять или проверять?
Разгорелся спор “в закулисье” чата, на тему того, что на финансовом рынке уверенный тон часто принимают за компетентность. Человек написал несколько сложных предложений, добавил пару цифр, упомянул “денежные потоки” и “мультипликаторы” - и вот перед нами уже эксперт. А копнешь БИО - где он, этот эксперт? Нету его на фондовом рынке.
Прикольно то, что нейросети быстро освоили этот трюк. Я проверял, насколько легко автоматизировать подготовку инвестиционных публикаций. Берешь новость, задаешь контекст, просишь модель разобрать событие, затем приводишь текст к нужной подаче - получается вполне профессиональный материал. Если показать его человеку, который регулярно читает финансовые каналы, далеко не каждый заподозрит генерацию.
И скажу я вам, собственно, не само происхождение текста меня беспокоит. Гораздо интереснее понять, почему читатель так легко принимает форму за содержание.
Проверьте себя. Когда вы в последний раз перепроверяли расчеты из понравившегося поста? Смотрели первоисточник? Проверяли, правильно ли автор сопоставил показатели, не перепутал ли долг с денежным потоком, не выдал ли корреляцию за причинно-следственную связь? Или просто увидели знакомые термины, уверенный вывод и поставили мысленную галочку: человек разбирается? Было такое, признавайтесь?
При работе с финансовым контентом есть некоторая сложность: качество выводов нельзя оценить за минуту. Для проверки иногда приходится делать то, о чем я говорил выше: открывать отчетность, изучать методику расчета, восстанавливать контекст. А мы привыкли поглощать новости быстро, отсюда печальный вывод - мы часто доверяем не доказательствам, а впечатлению от их изложения. Для нейросети это идеальная среда, нейросеть потирает ладошки! Она убедительно аргументирует, даже когда есть пробелы в обучении. А хорошо написанный текст маскирует эти пробелы лучше, чем небрежная “человеческая” публикация.
Нужно ли делить авторов на “честных людей” и “бездушные машины”? Вот даже не знаю, человек ведь тоже ошибается, манипулирует и умеет изображать эксперта. В чем тогда разница? Видимо, в том, что автоматизация создает убедительную смысловую оболочку массово и почти без затрат.
Что делать читателю? Проверять не красоту текста, а его опорные точки: источники, цифры, допущения и логику вывода. Особенно, если автор обещает доходность - нужно выяснить, на чем держится расчет. Если предсказывает движение рынка - какие условия могут разрушить его сценарий.
В инвестициях опаснее всего не искусственный интеллект. Опаснее привычка считать убедительную речь доказательством компетентности.
#компетентность
https://t.me/ifitpro27 октябряДефицит жестких дисков разогревает спрос на платину
Японская корпорация Toshiba планирует к концу следующего года удвоить мощности по выпуску жестких дисков (в пересчете на объем хранимых данных) класса Nearline. Подобные диски предназначены для систем, где получение информации не требует постоянного доступа в режиме реального времени и тем не менее она должна быть легко и быстро доступна, (в корпоративных средах, облачных инфраструктурах и масштабируемых центрах обработки данных).
В настоящее время на рынке систем хранения информации наблюдается стремительный рост спроса, вызванный развитием технологий искусственного интеллекта. Он, в свою очередь, привел к дефициту жестких дисков - у их ключевых производителей значительная часть продукции уже законтрактована до конца 2026 года. Складывающаяся ситуация снивелировала характерный для электронной индустрии сезонный спад, позволив загрузить технологические линии под завязку.
Для удовлетворения расширяющихся потребностей в системах хранения данных крупные облачные провайдеры рассматривают возможность продления долгосрочных соглашений с поставщиками жестких дисков до 2028 года, таким образом гарантируя себе снабжение ими в будущем.
Как ожидает World Platinum Investment Council, по итогам 2026 года спрос на платину в электронике увеличится на 19% почти до 3,7 тонн. Его драйвером будут заказы, связанные с технологиями искусственного интеллекта и затрагивающие жесткие диски: в них применяются магнитные пластины, покрытые сплавами на основе платины, повышающими их термическую и магнитную стабильность.
Рынок жестких дисков также выигрывает от внедрения технологии магнитной записи с подогревом, увеличивающей плотность записи информации, что дает возможность наращивать емкость накопителей без изменения их физических размеров и объемов энергопотребления. Расширение продаж Toshiba, Seagate, Western Digital и другими лидирующими игроками жестких дисков с данной технологией будет стимулировать подъем спроса на платину в электронной промышленности до 7-10 тонн в горизонте ближайших пяти лет и в конечном счете влиять на доходы производителей этого драгоценного металла, включая «Норильский никель».21 октябряПромты для Ии
🚀 Пора выжать максимум из своей зарплаты!
В сети собрали 6 мощных промтов для ИИ, которые помогут быстро закрыть долги, грамотно распределить доход и навести порядок в личном бюджете. Сохраняй, чтобы не потерять! 📌
1️⃣ Грамотное распределение зарплаты
«Действуй как стратег по личным финансам. Моя ежемесячная зарплата — [ЗАРПЛАТА], фиксированные расходы — [РАСХОДЫ], текущие сбережения — [СБЕРЕЖЕНИЯ], финансовая цель — [ЦЕЛЬ]. Создай умный план распределения средств между тратами, сбережениями и инвестициями».
2️⃣ Анализ денежных потоков
«Мой ежемесячный доход — [ЗАРПЛАТА], расходы — [СПИСОК РАСХОДОВ]. Проанализируй, как течёт мой бюджет, и предложи более эффективную структуру для повышения нормы сбережений».
3️⃣ План роста дохода на 5 лет
«Мой доход — [ЗАРПЛАТА], я могу инвестировать [СУММА] в месяц, текущий чистый капитал — [КАПИТАЛ]. Построй реалистичный 5-летний план роста моего капитала».
4️⃣ Избавление от долгов
«Я зарабатываю [ЗАРПЛАТА] и имею долги на сумму [СУММА] со ставками [ПРОЦЕНТЫ]. Создай самую быструю и эффективную стратегию полного избавления от долгов».
5️⃣ Грамотные инвестиции
«Моя зарплата — [ЗАРПЛАТА], хочу инвестировать [СУММА] ежемесячно. Уровень риска — [НИЗКИЙ/СРЕДНИЙ/ВЫСОКИЙ]. Предложи простую долгосрочную инвестиционную стратегию».
6️⃣ Путь к финансовой независимости
«Мой доход — [ЗАРПЛАТА], расходы — [РАСХОДЫ], инвестиции — [СУММА]. Оцени, сколько времени нужно до финансовой независимости, и какие изменения ускорят процесс».
💡 Сохраняй пост и делись с теми, кому это нужно!
А Важные новости - не только тут! 🙏
#финансы #бюджет #инвестиции #ии27 сентябряCbonds Review №3/2026: «Альтернативные инвестиции»
С радостью представляем новый выпуск журнала Cbonds Review — свежий номер уже▶️доступен читателям на сайте.
📍Для любителей мобильной версии — полистать ее можно здесь.
Третий номер Cbonds Review выходит в сентябре — традиционное время возвращения к активному деловому сезону и поиска новых инвестиционных идей. Поэтому темой этого выпуска мы выбрали альтернативные инвестиции — всё то, что находится за пределами привычной пары «акции и облигации».
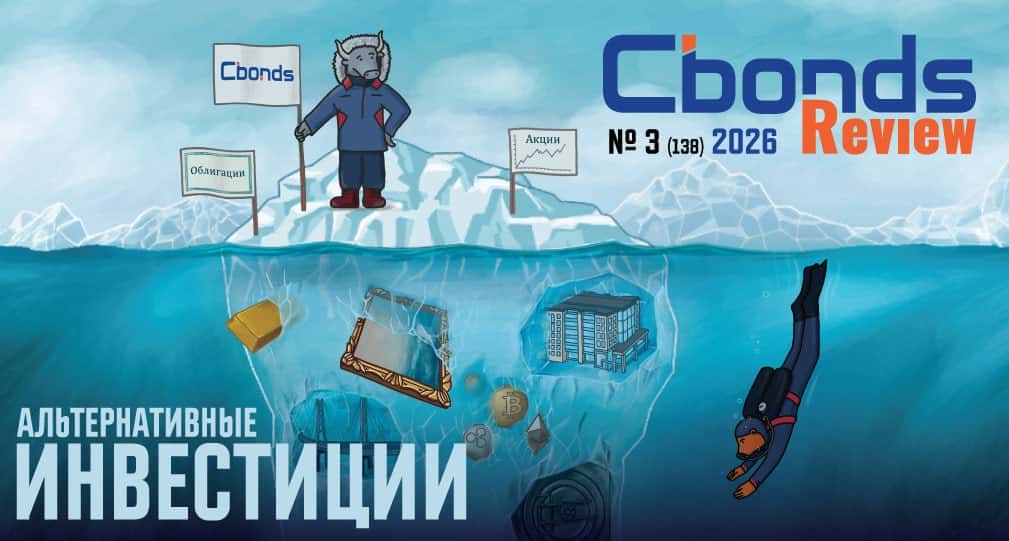
🧊Именно эту идею мы постарались передать и на обложке номера. Над водой — хорошо знакомая инвестору вершина айсберга — традиционные инструменты. Но значительная его часть скрыта под поверхностью. Там — недвижимость, золото и другие драгоценные металлы, предметы искусства и прочие необычные активы, способные дополнить классический портфель. В этом номере мы рассматриваем разные грани альтернативных инвестиций и пытаемся разобраться, где сегодня инвесторы ищут новые возможности. Впрочем, инвестиционные альтернативы — не единственная тема выпуска.
💬 Еще один большой сюжет номера — искусственный интеллект в финансовой сфере. За круглым столом Cbonds Review представители рынка обсудили, как ИИ уже меняет работу финансовых компаний, какие задачи ему готовы доверить и где пока проходит граница между технологическими возможностями и ответственностью человека.
🇨🇳🇮🇳А в рубрике BondStyle мы предлагаем ненадолго оставить графики, котировки и инвестиционные стратегии и отправиться в путешествие. На этот раз — в Китай и Индию. Финансисты делятся личным опытом поездок, учебы и работы в этих странах и рассказывают о них по ту сторону цифр: через людей, традиции, деловую культуру и собственные впечатления. Айсберг на нашей обложке — хороший повод вспомнить: самое интересное не всегда находится на поверхности. Иногда, чтобы увидеть новые возможности, достаточно посмотреть немного глубже.
В числе авторов и героев публикаций: Александр Исаков, Марина Чекурова, Вячеслав Бердников, Дарья Тарасенко, Дмитрий Грицкевич, Диана Одинцова, Евгений Суворов, Мурад Агаев и др.
✅Электронная версия журнала
Приятного чтения!16 сентября
Когда программист начинает завидовать электрику
В детстве нам обещали роботов - настоящих, железных, с красными глазами и зловещим металлическим голосом. Я почему-то представлял себе нечто среднее между Терминатором и водонапорной колонкой ) Они должны были однажды прийти и отобрать работу у человечества.
Реальность, как обычно, оказалась гораздо изобретательнее. Роботы как “железяки” пока в массы не пришли (правда, уже бегают, соревнуются между собой, танцуют и т. д.), но лучше того - они давно тихо поселились в наших в ноутбуках. И теперь нервничают вовсе не водители, грузчики или сварщики. Нервничать начали программисты, дизайнеры, юристы, маркетологи и аналитики. То есть те самые люди, которых последние двадцать лет называли "профессиями будущего".
Помните этот универсальный совет: "Учись программировать." Его повторяли с такой настойчивостью, словно где-то было Министерство Программирования, которое обязано было трудоустроить всех выпускников. А потом появился ИИ и решил, что программировать ему тоже интересно.
Читаю большое исследование Anthropic, прямо захватывающее, и оно показывает: многие профессии, связанные с обработкой информации, почувствуют конкуренцию намного раньше, чем специальности, где нужно что-то делать руками. Оказалось, что заменить бухгалтера проще, чем электрика, копирайтера - проще, чем сантехника, а джунах вообще молчу, они вымирают сотнями, как динозавры. А как заменить инженера, который в -25 едет чинить подстанцию?
Казалось, это бред какой-то - человек шесть лет учился в университете, знает три языка программирования и несколько иностранных языков, а его профессия становится менее защищенной, чем работа “дяди Коли”. Увы, ничего удивительного здесь нет. ИИ хорошо работает с текстами, цифрами, кодом и документами, с тем, что уже существует в цифровом виде (правда, надо проверять, отсюда еще один посыл - “проверяльщики”-то кто?). А вот открутить ржавую трубу, подняться на опору ЛЭП или заменить двигатель в лифте он не может. Короче, дефицит ближайших лет совсем не там, где его ищут.
Мы думали, что технологии повышают ценность интеллектуального труда. Но сейчас есть шанс увидеть редкое явление: технологии повышают ценность труда физического. И если вы сейчас строите или делаете ремонт - я думаю, вы четко видите разницу! Из жизни - четверо из моих знакомых прогеров уже не “прогеры” - один делает окна, другой работает прорабом, пара девочек выучились на ветеринаров…
Отсюда простая и важная мысль для инвестора: возможно, рынок будущего будет платить премию компаниям, обслуживающим реальную инфраструктуру мира. Тем, кто строит, ремонтирует, перевозит, подключает, обслуживает и поддерживает всё то, без чего никакой ИИ работать не сможет.
Когда алгоритм пишет код лучше человека, самый незаменимый сотрудник офиса - дядя Коля, который чинит розетку. И если однажды мы увидим программиста, смотрящего на электрика как на божество, я не удивлюсь - возможно, это и есть экономика будущего.
Продолжение будет с интересным поворотом: почему главным активом эпохи ИИ станет не профессия, а пакет акций.
Не забываем ставить лайк, друзья, и подписываемся, чтобы ничего не пропустить!
#профессииБудущего
https://t.me/ifitpro16 сентябряМоя книга в продаже
Книга в продаже.
«Системный трейдинг. Психология, анализ и искусственный интеллект»
Та самая книга, которую вы знали как «От новичка до профи».
Не сборник сигналов. Не «секретная стратегия».
Практический путь от первого счёта до своей системы.
Большинство новичков сливают депозит не из-за глупости, а из-за отсутствия системы: путают рынок с казино, не считают риск и торгуют на эмоциях.
Я это знаю не по чужой статистике.
На третьем году торговли завёл в одну сделку почти половину счёта. Без стопа. За 40 минут смотрел, как тает то, что копил месяцами.
Знать про стоп-лосс и поставить стоп-лосс — две разные вселенные.
После этого перестал искать грааль и начал строить систему. Потом — инструмент, который думает трезво там, где человек слабеет. Так появился Oracle Trading. А потом — эта книга.
Внутри 23 главы и практика:
• как устроены рынки: стакан, спред, лонг/шорт, сессии
• психология: страх, жадность, FOMO, месть рынку
• риск: правило 1–2%, размер позиции
• теханализ без ёлки из 15 индикаторов
• фундамент и новости: когда лучше не входить
• ИИ как компас, а не автопилот
• система, портфель, журнал, дисциплина
• 30-дневный план старта + чек-листы
• 20 типичных ошибок новичков
Чего в книге нет:
нет «100% в месяц»
нет грааля
нет призыва бросить работу завтра
нет сказки, что нейросеть сделает всё за вас
856 страниц. Форматы: epub, fb2, pdf, mobi.
Электронная версия — 1 400 ₽
Купить книгу
Можно сначала открыть бесплатный фрагмент на той же странице.
P.S. Торгуйте только теми деньгами, потеря которых не изменит жизнь. Книга — про систему, не про волшебную кнопку.6 сентября
Когда умрет человеческий трейдинг? NPB Markets рассказали про агентов и AI
Через несколько лет фраза «я сегодня открыл три сделки» может звучать примерно как «я вручную отправил десять банковских переводов».
Сделки никуда не исчезнут. Исчезнет необходимость лично сидеть перед терминалом, читать календарь, переключать графики, сравнивать таймфреймы, рассчитывать размер позиции и нажимать Buy или Sell.
Вместо этого трейдер сможет сказать:
Следи за EUR/USD, золотом и Nasdaq. Риск на одну идею — максимум 0,5% капитала. Не входи за 20 минут до публикации данных по инфляции США. Уменьшай размер позиции при росте волатильности. Если первоначальный сценарий ломается — закрывай сделку. В конце дня объясни, где заработал, где потерял и почему.
Дальше работает уже не советник в классическом понимании. Работает агент.
И разница между ними намного больше, чем кажется.
Советник выполняет алгоритм. Агент выполняет задачу
Алгоритмическая торговля существует десятилетиями. Машина уже давно может открыть позицию при пересечении двух скользящих средних, поставить стоп на 50 пунктов и закрыть ордер при достижении заданной прибыли.
Проблема в том, что классический торговый робот действует внутри заранее описанного сценария.
Условно:
если А произошло — сделать Б.
Агентская система получает другую конструкцию:
есть цель;
есть ограничения по риску;
есть доступ к информации;
есть набор инструментов;
есть возможность самостоятельно выбирать последовательность действий.
Именно здесь начинается переход от автоматической торговли к агентской.
IOSCO уже фиксирует использование ИИ практически по всей цепочке алгоритмического трейдинга. Системы анализируют рыночные данные, ищут закономерности, помогают выбирать маршрут исполнения сделки, оценивают market impact, выбирают алгоритм исполнения и используются в post-trade анализе.
Следующий этап довольно очевиден: объединить эти функции в одного исполнителя.
Тогда вместо пяти отдельных инструментов появляется агент, который сам собирает данные, формирует гипотезу, проверяет ограничения, отправляет заявку брокеру, контролирует позицию и пересматривает решение при появлении новой информации.
Это уже технически не фантастика.
В эксперименте Банка международных расчётов генеративный ИИ-агент управлял ликвидностью в моделируемой платёжной системе: сохранял необходимые резервы, определял приоритет платежей и менял решения при изменении условий. Причём специализированного обучения именно этой задаче модель не проходила.
Торговля устроена сложнее, но сам принцип тот же.
ИИ получает капитал, правила и доступ к инструментам. Человек постепенно перестаёт управлять каждым отдельным действием.
## Сначала исчезнет не трейдер. Исчезнет ручная работа вокруг сделки
Представим обычного активного трейдера.
Перед открытием позиции он может:
посмотреть экономический календарь;
прочитать новости;
проверить несколько таймфреймов;
посмотреть коррелирующие инструменты;
рассчитать стоп;
определить размер позиции;
выставить заявку;
контролировать сделку;
передвинуть стоп;
закрыть позицию;
записать результат в журнал.
На саму идею приходится условно 10% работы. Остальные 90% — обслуживание этой идеи.
Именно эту часть агент заберёт первой.
Сделка будет начинаться не с открытия терминала, а с постановки задачи.
Например:
«Я считаю, что снижение ставки ФРС в течение следующих шести месяцев будет поддерживать золото. Найди вход с соотношением потенциальной прибыли к риску не хуже 3:1. Не рискуй больше чем 1% счёта. Если доходность американских облигаций резко пойдёт вверх — пересмотри сценарий».
Агент сможет следить сразу за десятками факторов, которые человек физически не способен непрерывно держать перед глазами.
Здесь и появляется главное преимущество.
Не скорость нажатия кнопки.
Скорость изменения решения.
Трейдер станет управляющим собственного маленького хедж-фонда
Сегодня розничный трейдинг строится вокруг человека с терминалом.
В агентской модели человек постепенно переместится на уровень выше.
Он будет определять:
каким капиталом может распоряжаться агент;
какой допустим максимальный drawdown;
какие активы разрешены;
какое плечо можно использовать;
при каких условиях агент обязан остановить торговлю;
какие источники информации считаются доверенными;
в каких ситуациях потребуется подтверждение человека.
По сути один человек сможет получить инфраструктуру, которая раньше требовала нескольких специалистов.
Один агент занимается макроэкономикой.
Второй ищет технические сетапы.
Третий проверяет риск.
Четвёртый следит за новостями.
Пятый контролирует исполнение ордеров.
Шестой ищет ошибки остальных.
А сверху находится человек, который распределяет капитал между ними.
Вот здесь слово «трейдер» начинает означать уже совсем другую профессию.
Трейдер будущего — это скорее CIO собственного микрофонда, чем человек, который десять раз в день нажимает мышкой на кнопку Buy.
У брокеров тоже изменится продукт
Для брокера агентская торговля означает довольно серьёзную перестройку.
Раньше главным интерфейсом был терминал.
Человек открывал MetaTrader, TradingView или другую платформу, смотрел котировки и самостоятельно отправлял ордер.
В агентской модели интерфейсом постепенно становится API.
В NPB Markets уже существует инфраструктурная база для автоматизированной торговли: компания использует MetaTrader, где доступны торговые советники, а в описании Financial Commission брокерская модель NPB Markets характеризуется как STP/NDD с направлением клиентских ордеров к поставщикам и пулам ликвидности.
И именно такие вещи становятся намного существеннее при переходе к агентам.
Для человека разница между исполнением за 80 и 150 миллисекунд может вообще ничего не изменить.
Для системы, совершающей тысячи автоматических действий, качество исполнения, стабильность API, slippage, ограничения на частоту запросов и доступ к ликвидности превращаются в часть торговой стратегии.
В NPB Markets этот переход можно рассматривать как продолжение уже существующего тренда автоматизации: сначала трейдер передавал советнику отдельную стратегию, затем робот получил возможность самостоятельно исполнять её круглосуточно. Следующая ступень — система, которая сможет менять собственные действия в зависимости от контекста рынка.
Условно говоря, брокерам придётся конкурировать уже не только за человека.
Им придётся конкурировать за его агента.
Если один брокер предоставляет стабильный API, нормальное исполнение, подробные данные и возможность задавать risk limits программно, а другой требует вручную работать через интерфейс, агент практически всегда выберет первый вариант.
Терминал тоже может превратиться в чат
Интерфейс брокерских платформ через несколько лет может выглядеть довольно непривычно.
Вместо двадцати кнопок пользователь увидит поле:
«Что вы хотите сделать?»
Человек пишет:
«Хочу получить экспозицию на рост золота, но не хочу терять больше $300».
Дальше система сама анализирует размер счёта, текущую волатильность, доступные инструменты и ликвидность.
Она может предложить три варианта.
Например:
CFD на золото;
опционную конструкцию;
позицию через акции золотодобывающих компаний.
После выбора пользователь уже не вводит количество лотов вручную.
Он подтверждает политику риска.
Это намного серьёзнее обычного обновления интерфейса.
Единицей взаимодействия становится не ордер.
Единицей взаимодействия становится намерение.
Но тогда возникает неприятный вопрос: если агенты станут доступны всем, кто будет проигрывать?
Вот здесь разговор про ИИ обычно становится интереснее.
Если каждому трейдеру дать идеального аналитика, преимущество быстро исчезнет.
Рынок всегда работает относительно других участников.
Если раньше один трейдер способен анализировать 500 новостей за минуту, а остальные читают Bloomberg вручную, у первого появляется информационное преимущество.
Когда это умеют все, рынок просто быстрее переваривает информацию.
Alpha уменьшается.
Поэтому распространение агентов вряд ли сделает всех трейдеров прибыльными.
Скорее изменится место, где возникает преимущество.
Сегодня преимущество можно искать в анализе графика.
Завтра оно будет находиться в:
качестве данных;
настройке агента;
архитектуре стратегии;
стоимости исполнения;
скорости инфраструктуры;
правилах управления риском;
уникальных источниках информации.
То есть хороший prompt сам по себе миллиардов не принесёт.
Если десять тысяч человек используют одну модель, дают ей одинаковые данные и просят найти лучший момент покупки биткоина, результаты могут оказаться очень похожими.
И вот здесь появляется проблема намного крупнее проигранного депозита.
Рынок может стать более стадным
Человек эмоционален.
Агенты вроде бы должны решить эту проблему.
Никакого FOMO.
Никакого «ещё чуть-чуть подержу».
Никаких попыток отыграться после убыточной сделки.
Но вместо человеческой психологии рынок может получить машинную корреляцию.
Financial Stability Board отдельно предупреждает: если финансовые компании используют одинаковые модели и источники данных, решения становятся более похожими. Это способно усиливать herd behaviour — ситуацию, когда множество участников одновременно начинает делать одно и то же.
Представим плохие данные по инфляции.
Сегодня часть участников продаёт акции.
Кто-то считает падение чрезмерным и покупает.
Кто-то ждёт заседания ФРС.
Кто-то вообще пропускает движение.
Получается разнообразие решений.
Теперь представим миллион агентов, значительная часть которых обучена похожим образом.
Они получают один и тот же CPI.
Видят рост доходности облигаций.
Видят ухудшение sentiment.
Снижают допустимый риск.
Продают акции.
Другие агенты замечают падение цены и тоже сокращают позиции.
Рост волатильности заставляет risk-модели снижать плечо.
Начинаются новые продажи.
Получается цепочка:
падение → рост риска → сокращение позиций → ещё большее падение → ещё больший риск.
Представитель BIS в мае 2026 года прямо предупреждал, что синхронизированные ИИ-стратегии способны усиливать волатильность, причём кризисы, которые раньше разворачивались несколько дней или недель, теоретически могут укладываться в часы или минуты.
Поэтому агентский рынок необязательно станет спокойнее.
Он может стать быстрее.
Появится новая профессия — охотник на чужих агентов
Если значительная часть рынка управляется алгоритмами, появляется новый вид стратегии.
Искать слабости алгоритмов.
Это уже происходило с классическими торговыми роботами.
Можно обнаружить закономерность, по которой алгоритм переставляет заявки, и начать торговать против него.
С агентами эта игра станет сложнее.
Может появиться ещё один вектор атаки: информация.
Допустим, агент анализирует:
новости;
социальные сети;
отчётность;
Telegram;
выступления руководителей компаний.
Тогда прибыль можно попытаться получить не через сам рынок, а через данные, которые получает агент.
Фальшивый пресс-релиз.
Взломанный аккаунт.
Сгенерированное заявление CEO.
Deepfake.
Подменённый источник.
Массовая сеть публикаций, создающая ложный sentiment.
Если агент доверяет информации и имеет право самостоятельно совершать сделки, информационная атака практически сразу превращается в финансовую.
FSB уже относит дезинформацию, качество данных, cyber risk и зависимость от сторонних AI-провайдеров к возможным системным рискам распространения ИИ в финансах.
Поэтому хороший торговый агент будущего должен уметь не только находить сделку.
Он должен уметь сомневаться.
Человек всё равно останется в контуре
Полностью автономная торговля выглядит логичным финалом этой истории, но рынок вряд ли сразу отдаст агентам полный контроль над капиталом.
Причина простая: финансовая ошибка имеет конкретную цену.
Если генератор изображений нарисовал человеку шесть пальцев, можно нажать Generate ещё раз.
Если торговый агент ошибся при использовании плеча 1:100, повторная генерация уже не поможет.
Поэтому сначала появится модель «агент предлагает — человек подтверждает».
Потом:
«агент самостоятельно выполняет небольшие операции, большие подтверждает человек».
Следующий уровень:
«агент работает автономно, пока соблюдаются risk limits».
И только после накопления статистики часть капитала будет передаваться системе полностью.
Фабио Панетта, глава Банка Италии и член руководящих органов ЕЦБ, летом 2026 года отдельно говорил о распространении моделей, предназначенных для AI-агентов, способных выполнять сложные задачи с высокой степенью автономности.
То есть разговор уже постепенно смещается.
Вопрос больше не в том, сможет ли ИИ совершать финансовые действия.
Вопрос — сколько свободы ему разрешат.
Ручной трейдинг не исчезнет. Он станет чем-то вроде механической коробки передач
Люди всё ещё покупают винил.
Снимают на плёнку.
Пишут перьевыми ручками.
Водят автомобили с механической коробкой.
Поэтому графики и ручные сделки тоже останутся.
Кому-то нравится сам процесс.
Кто-то доверяет только собственным решениям.
У кого-то стратегия основана на контексте, который автоматизировать сложно.
Но массовый рынок постепенно уйдёт в другую сторону.
Потому что человеку трудно конкурировать с системой, которая 24 часа в сутки следит за сотней инструментов, читает тысячи источников и при этом не устает.
Главное изменение произойдёт даже не в технологии.
Изменится вопрос, который задаёт себе трейдер.
Сегодня он спрашивает:
«Что купить?»
Потом будет спрашивать:
«Какую задачу поставить агенту?»
А ещё позже:
«Как понять, что мой агент принимает неправильные решения?»
Вот последний вопрос, скорее всего, и станет главным навыком трейдера следующего поколения.
Потому что кнопка Buy никуда не денется.
Просто нажимать её будет уже не человек.4 сентября
Каким будет будущее рынка капитала
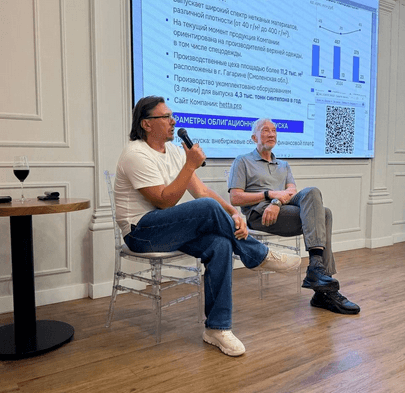
На днях я увидел будущее! На закрытой встрече Клуба Первых мы с Валерием Шумилиным говорили о том, почему дорогие деньги - это уже не временная проблема, а новая реальность, к которой придется адаптироваться и предпринимателям и инвесторам.
Самой интересной оказалась дискуссия о том, что рынок капитала меняется, и путь между инвестором и бизнесом должен стать короче, быстрее и дешевле. Скоро инвестировать будет также просто, как заказать такси - это, конечно, звучит красиво, но пока это теория.
На встрече теория неожиданно превратилась в практику. Во время разговора мы вывели на экран QR-код размещения внебиржевых облигаций компании Валерия Шумилина АТГ. Участники просто открыли ссылку, авторизовались через "Госуслуги", оплатили покупку со своего банковского счета или через СБП - и буквально за несколько секунд стали инвесторами.
- Без лишних бумажек!
- Без поездок в офис.
- Без бесконечных анкет.
Безо всех этих процедур, которые еще совсем недавно казались нам ужасно долгими и скучными!
В этот момент я понял, что последние месяцы мы обсуждаем не облигации и не цифровой рубль. Мы наблюдаем, как постепенно меняется сама архитектура рынка капитала. Совсем недавно подобная сделка требовала большого количества посредников, времени и расходов. Но все меняется и, видимо, в этом направлении будет развиваться финансовый рынок в ближайшие годы.
Победителем станет вовсе не владелец красивого офиса, даже количество сотрудников не важно. Победит тот, кто сумеет построить самый короткий, самый простой и самый дешевый путь между капиталом инвестора и бизнесом! На встрече мы увидели один из первых работающих примеров того, как будет выглядеть рынок капитала в будущем.
P. S. Я не предлагаю вам купить облигации, но я предлагаю попробовать будущее. Если оно вам не понравится, вы потеряете несколько минут. Если понравится - возможно, вы раньше других увидите, каким становится рынок капитала. QR-код на фото.
Не является индивидуальной инвестиционной рекомендацией. Наш бизнес – образование.
#рынокБудущего
https://t.me/ifitpro