Европлан - сделка с Альфой и риск делистинга
Лизинговый рынок продолжает сжиматься. Высокая ключевая ставка, слабая инвестиционная активность МСБ и рост просрочек формируют давление на сектор. На этом фоне один из крупнейших независимых игроков рынка в лице Европлана оказался в центре крупной корпоративной перестройки. У меня на столе история, которая не оставляет равнодушными тех, кто зашел на IPO по 875 рублей за акцию.
🚗 Итак, лизинговый спрос остается слабым, стоимость фондирования высокая, растут резервы под проблемных клиентов. Даже при сохранении масштабов бизнеса рентабельность сектора в 2025-2026 годах будет под давлением. Смотреть текущие цифры в отчетах - это как смотреть в зеркало заднего вида. Лучше подумаем о будущем компаний.
В конце 2025 года Альфа-Банк выкупил у SFI 87,5% акций Европлана. Цена сделки - около 50,8 млрд рублей с учетом предварительных дивидендных выплат. Параллельно запущена обязательная оферта миноритариям по 677,9 рубля за акцию, что формирует заметную премию к рынку и стимулирует сдачу бумаг.
Официальная легенда
▪️ Максимальная цена, по которой Альфа‑Банк и его аффилированные лица приобретали акции Европлана в течение шести месяцев, составила 677,90 рубля.
▪️ Средневзвешенная цена одной акции за тот же период, рассчитанная по итогам торгов, равнялась 580,60 рубля.
Для Альфы это логичное усиление: группа получает огромную платформу автолизинга и доступ к клиентской базе. К тому же у них был свой лизинг. Ключевой момент заключается в выкупе. Согласно ст. 84.7 ФЗ «Об акционерных обществах», при превышении порога 95% владения появляется право на принудительный выкуп оставшихся акций. Если оферта будет успешной и Альфа доберет недостающий пакет, вероятность делистинга Европлана резко возрастает, снижая интерес к компании.
🏦 Пару слов о материнской компании
Продажа Европлана фактически лишает холдинг ЭсЭфАй ключевого операционного ядра. После крупных дивидендных выплат у SFI остаются активы со спорным профилем роста: страховой бизнес ВСК и проблемная доля в М.Видео, где долговая нагрузка и слабая маржинальность пока не дают перспективы жить нормально. Складывается ощущение, что стратегия владельцев ушла в сторону монетизации активов и вывода капитала, а не развития бизнеса.
Обе истории не выглядят привлекательно. Разовые дивиденды у ЭсЭфАй были велики, но толку-то с того? Волатильность в котировках еще может остаться, а вот откуда возьмутся новые дивиденды? У Европлана же цена на рынке под выкуп уже хуже, чем просто пересидеть в LQDT, получив больше, чем апсайд от выкупа.
❗️Не является инвестиционной рекомендацией
♥️ Ставь лайк, поддержи автора и получи плюс к карме

Посты по ключевым словам
Доля малых и средних предприятий в новом бизнесе Европлана
89 % – доля малых и средних предприятий в новом бизнесе. В Европлане мы понимаем задачи, сроки и сложности сегмента МСП – и строим процессы так, чтобы лизинг становился инструментом роста для российских предпринимателей.
31 июля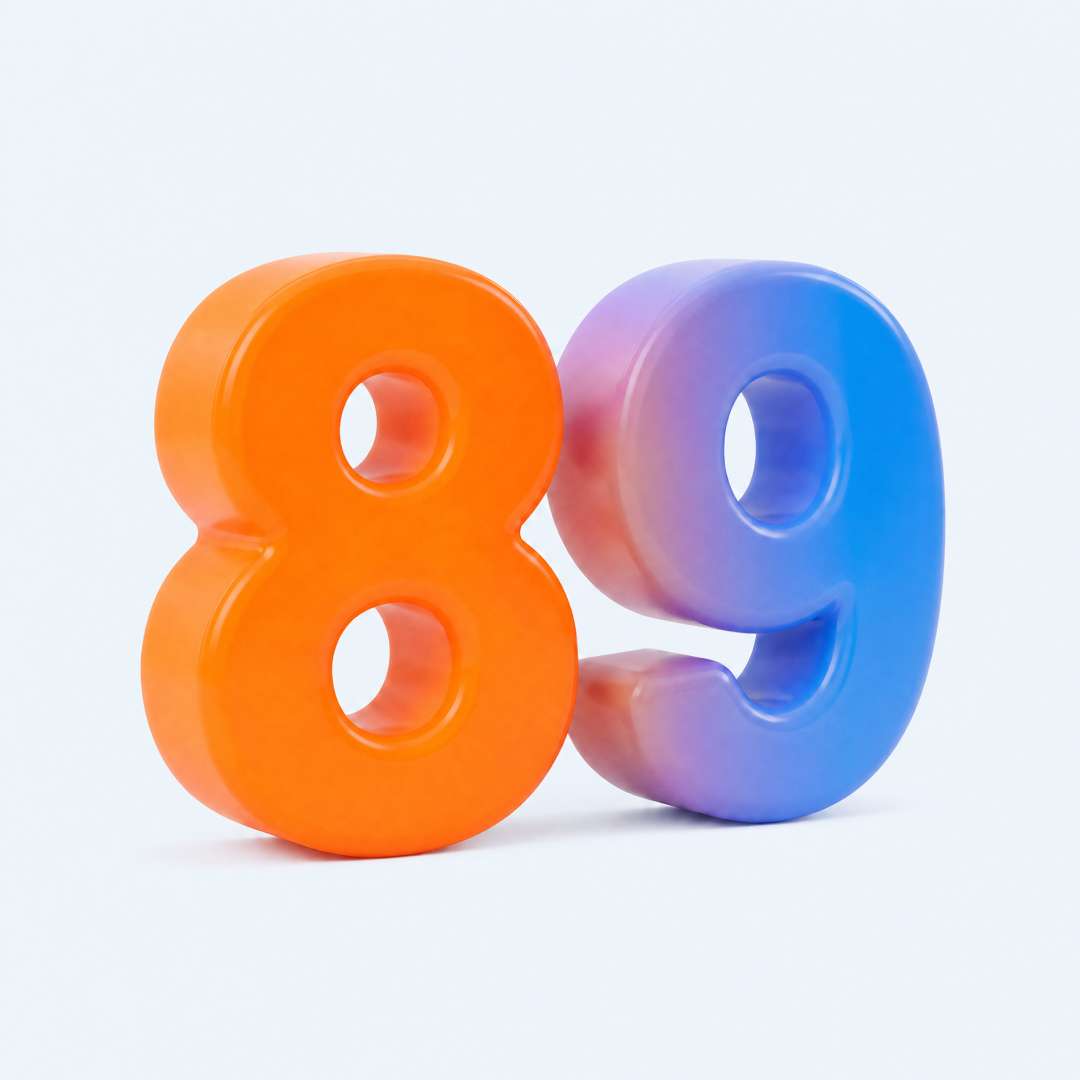
Европлан стремится выплачивать дивиденды акционерам не реже одного раза в год
36 млрд руб. — Европлан выплатил в виде дивидендов за период с 2018 по 3 квартал 2026 года.
Европлан стремится выплачивать дивиденды акционерам не реже одного раза в год.
Рекомендуемая сумма дивидендных выплат определяется Советом директоров компании, ориентируясь на величину чистой прибыли по РСБУ и принимая во внимание данные по МСФО, в том числе, размер нераспределенной чистой прибыли прошлых лет.24 июля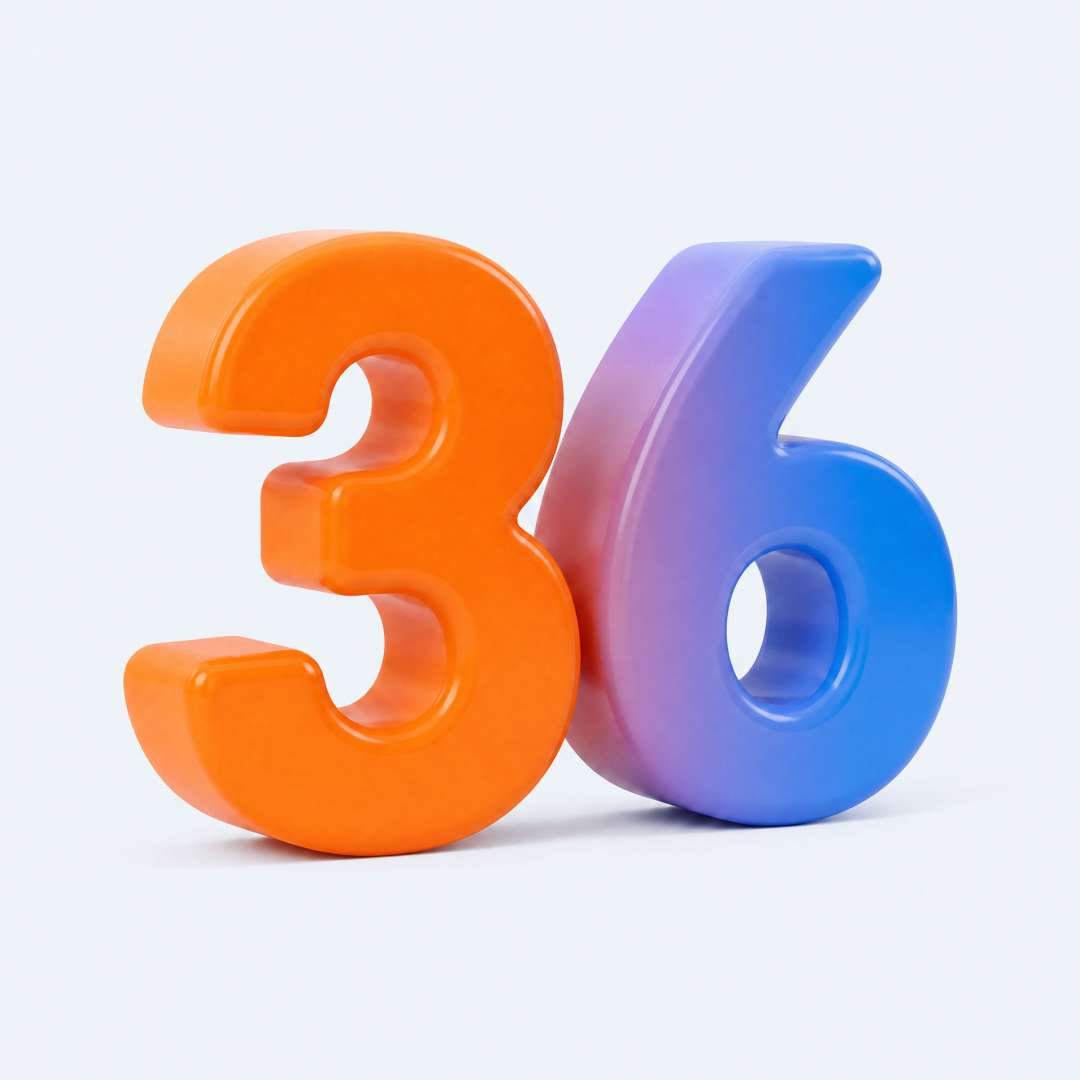
Европлан. Отчет за 1 кв 2026 по МСФО
Тикер: #LEAS
Текущая цена: 668
Капитализация: 80.2 млрд
Сектор: Лизинг и шеринг
Сайт: https://europlan.ru/investor
Мультипликаторы (LTM):
P/E - 14.32
P/BV - 1.81
P/S - 2.13
NIM - 9.4%
COR - 8.4%
CIR - 28.9%
ROE - 23.9%
Акт/Обяз - 1.31
Что нравится:
✔️рост чистой прибыли на 33.4% г/г (1.4 → 1.8 млрд).
Что не нравится:
✔️чистый процентный доход снизился на 33.5% г/г (6.3 → 4.2 млрд);
✔️чистый непроцентный доход уменьшился на 4.4% к/к (3.9 → 3.7 млрд);
✔️чистый инвестиции в лизинг снизились на 10.7% к/к (169.9 → 169.9 млрд).
Дивиденды:
На дивиденды направляется не менее 50% от чистой прибыли по МСФО (может быть и меньше в случае, если средств потребуются на наращивание портфеля.
По данным компания на выплату за 2026 год планируется направить 7 млрд, что дает дивиденд в размере 58.33 руб (ДД 8.73% от текущей цены).
Мой итог:
Операционка за 1 квартал скорее отрицательная (г/г):
- объем нового бизнеса -12% (21.7 → 19.1 млрд);
- легковой транспорт (-59 → +5%);
- коммерческий транспорт (-65 → -21%);
- самоходная техника (-52 → -28%);
- количество сделок -8.6% (5814 → 5315 шт).
Темпы снижения падают, но пока это все же снижение. Меньше сделок и объемы нового бизнеса также слабее прошлого года.
Но буквально недавно компания поделилась операционными показателями за 1 полугодие, которые уже выглядят более обнадеживающе (г/г):
- объем нового бизнеса +13.1% (43.4 → 49.1 млрд);
- легковой транспорт (-60 → +27%);
- коммерческий транспорт (-69 → +4%);
- самоходная техника (-61 → +6%);
О полноценном развороте сложно сказать по одному кварталу, но, в любом случае, прирост явно лучше убыли.
Возвращаемся к 1 кварталу. Снижение инвестиций в лизинг происходит с конца 2024 года. Вслед за этим снижается и чистый процентный доход. Есть уменьшение и по чистому непроцентному доходу. Чистая прибыль выросла за счет снижения объемов резервирования (-48.3% г/г, 5.8 → 3 млрд).
По прогнозам Европлана ожидается за 2026 заработать 7 млрд прибыли. План вполне реальный, если компания сможет сохранить рентабельность и темпы снижения чистых процентного и непроцентного дохода на уровне 1 квартала. По примерным расчетом выходит даже чуть выше указанной цифры. Если все же взять ее за основу, то получаем P/E 2026 = 11.45 и дивиденд 58.33 руб (ДД 8.73% от текущей цены) при выплате в 100% от чистой прибыли (а по словам компании планируется выплатить всю прибыли, то есть 7 млрд). Очень дорого. Тем более на фоне заметного замедления темпов снижения ключевой ставки. Есть немалый риск, что и в 2027 году можно не увидеть хороших результатов.
Также остается неопределенность по дальнейшей судьбе Европлана как публичной компании. Некоторое время назад Альфа-банк выкупил всю долю Европлана у SFI (87.5%) и предложил миноритариям выкуп акции по цене 677.9 руб. У банка уже есть свое лизинговое подразделение и в теории они могут включить купленный бизнес в его состав со временем (в 2026 они станут одной операционной структурой). Для этого Альфе достаточно довести свою долю в компании до 95% и дальше они смогут принудительно выкупить оставшуюся часть акций у владельцев, что откроет дорогу к делистингу.
Такие планы всячески отрицают как представители Альфы, так и топ-менеджмент Европлана. По словам представителей банка они "рассчитывают на сохранение публичного статуса Европлана и рост его привлекательности для инвесторов в ближайшие три года". А топ-менеджеры лизинговой компании говорили, что они не планируют продавать свои акции Альфе. Тем не менее все может изменится, а рынок наш уже показал, что слова могут расходиться с делом.
На фоне оферты цена акций неоправданно высока относительно результатов Европлана, а публичное будущее пока туманно. Поэтому какой-то идеи для инвесторов в акциях не видно, особенно если сравнивать с другими активами, которые торгуются сейчас очень дешево после сильного падения рынка.
Прогнозная справедливая стоимость - 409 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу23 июля
Европлан объявляет операционные результаты за первое полугодие 2026 года
Европлан объявляет операционные результаты за первое полугодие 2026 года
🟠 Объем нового бизнеса составил 49,1 млрд руб. с НДС (+13% г/г)
🟠 Количество переданного автотранспорта составило около 14 тыс. ед. (+8% г/г)
🟠 Легковой сегмент прирос больше других сегментов: +27% относительно первого полугодия 2025.
В текущем году Европлан сфокусирован на выполнении плановых бизнес- и финансовых показателей и синергии с розничным лизинговым подразделением Альфа-Банка — Альфамобилем.
С 1 июля 2026 года уже интегрирована в Европлан обновленная модель работы с клиентами Альфа-Банка и Альфамобиля, что обеспечивает бесшовный клиентский путь, максимальную эффективность и сохраняет скорость и гибкость при принятии решений.
Дополнительная информация в карточках ⬆️
Подробный пресс-релиз: ЛК «Европлан» объявляет операционные результаты за первое полугодие 2026 г.: новый бизнес вырос на 13% и составил 49,1 млрд рублей21 июля
Текущая ситуация на бирже
Индекс МосБиржи неохотно поднимается вверх, и причиной тому является укрепление рубля на фоне приближающегося налогового периода, что сдерживает рост в бумагах экспортеров, составляющих значимую долю капитализации индекса.
🏦 Наблюдательный совет Сбера $SBER рекомендовал выплатить дивиденды за 2025 год в размере 37,64 руб. на акцию, что ориентирует на доходность 11,6%. Последний день для покупки бумаг намечен на 17 июля. Сбер стабильно платит дивиденды по уставу, так как имеет запас прочности по капиталу. Скоро свои дивиденды за 2025-й должен озвучить ВТБ, что является интригой для фондового рынка, так как у второго банка страны хромает норматив достаточности капитала.
💿 Северсталь $CHMF отчиталась по МСФО за первый квартал, сообщив о снижении выручки на 19% до 145,3 млрд руб. на фоне сжатия спроса на металлопрокат со стороны строительного сектора, автопрома и энергетики. Пятый квартал подряд компания отказывается от распределения прибыли – дивидендная засуха была ожидаема на фоне гигантских капзатрат и сильного падения цен на сталь, что увело свободный денежный поток в отрицательную область.
💊 Компания Промомед $PRMD провела День инвестора, представив амбициозные планы на 2026 год. Рост выручки на 60%, опережающее увеличение показателя EBITDA благодаря росту доли высокомаржинальных препаратов - звучит заманчиво, не правда ли? За последние два года компания увеличила бизнес вдвое, демонстрируя завидные амбиции. Однако реальность оказывается прозаичнее: мультипликатор P/E составляет 12,3х, что явно дорого для текущего состояния фондового рынка и, как следствие, бумаги продолжительное время торгуются в боковом тренде.
🚗 Европлан $LEAS представил операционные результаты за первый квартал, сообщив о снижении объема нового бизнеса на 12% до 19,1 млрд руб. Компания считает, что начиная со второй половины года постепенно начнет реализовываться эффект отложенного спроса на лизинговые услуги. Пока же картина откровенно унылая, и оптимизм кажется преждевременным.
🛢Заявление Трампа о продлении режима прекращения огня между США и Ираном не сняло напряжённости. Волатильность цен на нефть сохранится: из Вашингтона практически ежедневно поступает противоречивая информация. При этом на фьючерсном рынке краткосрочные контракты дороже долгосрочных - хедж‑фонды ставят на деэскалацию и снижение цен. Это стоит учитывать при инвестициях в акции нефтяных компаний (Роснефть, Лукойл, Татнефть и др.).
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен, обязательно прожмите лайк. Так я пойму, что формат вам заходит, и продолжу готовить брифинги для вас.22 апреля