Что происходит с ОФЗ?
У нас с вами на этой недельке прямо тематика облигационная, но текущая ситуация этому предрасполагает. Итак, российский долговой рынок переживает одну из самых сильных переоценок за последнее время. Пока инвесторы спорят, закончилось ли снижение или впереди очередное дно, длинные ОФЗ уже предлагают доходность, которая еще недавно встречалась преимущественно в корпоративных бумагах с заметным кредитным риском.
По состоянию на 8 июля ключевая ставка Банка России составляет 14,25%, тогда как доходность кривой ОФЗ начинается примерно с 14% на коротком участке и постепенно поднимается до 16,65% на десяти годах, 16,83% на пятнадцати и 17,01% на тридцати годах. Рынок требует от государства премию до 2,5–2,8 процентного пункта к текущей ключевой ставке за готовность одолжить деньги надолго. Для госдолга это весьма щедро!
Инвесторы закладывают бюджетные, инфляционные и геополитические риски, поэтому дальний конец рынка торгуется существенно дешевле короткого. ЦБ прямо связывает рост средне- и долгосрочных доходностей ОФЗ с неопределенностью будущей бюджетной политики и одновременно признает, что бюджет на трехлетнем горизонте окажется более стимулирующим, чем предполагалось ранее, а это может потребовать более высокой траектории ключевой ставки.
На этом фоне практически все длинные выпуски с фиксированным купоном торгуются (на момент написания статьи 9 июля) значительно ниже номинала. Например, ОФЗ 26252 с погашением в 2033 году стоит около 87% от номинала и дает доходность к погашению 16,09%. ОФЗ 26254 с погашением в 2040 году торгуется около 84% при доходности 16,47%.
Купоны по многим бумагам были установлены в эпоху более низких ставок и нормы доходностей. Чтобы старый выпуск с купоном 7–8% мог конкурировать с новыми облигациями, его цена должна упасть настолько, чтобы итоговая доходность приблизилась к рыночным 16–16,5%.
В ОФЗ 26254 купон составляет 13% от номинала, а текущая доходность относительно цены приближается к 15,5%. В ОФЗ 26238 купон всего 7,1%, поэтому основной финансовый результат формируется за счет постепенного возврата цены от нынешних 51% к номинальным 100% при погашении. Первый вариант подходит инвестору, которому нужен регулярный денежный поток. Второй больше дает ставку на будущую переоценку рынка и снижение процентных ставок.
Главная возможность заключается в фиксации высокой номинальной доходности на срок до 14 лет с минимальным кредитным риском. Если инфляция будет двигаться к прогнозируемым Банком России 4,5–5,5% по итогам 2027 года, а затем приблизится к цели, покупатель длинных ОФЗ получит очень высокую реальную доходность. Однако этот сценарий требует доверия к способности государства и регулятора удерживать инфляцию под контролем. Я в этот сценарий особо не верю!!!
Дюрация наиболее интересных длинных выпусков сейчас составляет примерно шесть-семь лет. В упрощенном расчете снижение рыночной доходности на 1 процентный пункт может дать рост цены приблизительно на 6–7%. Снижение на 2 пункта способно принести 12–14% переоценки дополнительно к купонам. В обратную сторону математика работает столь же бодро.
ОФЗ нельзя считать полностью безрисковым активом. Кредитный риск у них минимален, однако процентный риск остается высоким. Инвестор, которому срочно понадобятся деньги после очередного роста доходностей, может зафиксировать существенный убыток. Чем дальше погашение и выше дюрация, тем сильнее будет движение цены.
Еще один риск – инфляционный. При устойчивой инфляции в 10–12% доходность около 16% все еще оставляет положительный реальный результат. При длительной инфляции на уровне 15–20% фиксированный купон начнет быстро терять покупательную способность. Через десять лет значение имеет уже не количество рублей на счете, а то, что на них можно купить.
На мой взгляд, рынок ОФЗ сейчас предлагает одну из лучших пропорций риска и потенциальной доходности среди рублевых инструментов. Государство дает возможность зафиксировать 16% и более на долгий срок, а заодно получить опцион на рост стоимости бумаг при нормализации денежно-кредитной политики. В моем портфеле ОФЗ есть, и не один выпуск!
Не является инвестиционной рекомендацией
Понравился разбор? Тогда жми лайк статье и подписывайся на мой блог. Там еще больше интересных разборов!

Посты по ключевым словам
Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
Падение на рынке государственных облигаций продолжается. Участники рынка пересматривают дальнейшую траекторию ключевой ставки на фоне обновлённых параметров бюджета, что напрямую отражается в котировках госдолга.
Индекс #RGBI за последние два месяца опустился ниже отметки 112 пунктов. Доходность длинных выпусков ОФЗ выросла до 16,7%. Ближайший уровень, за которым стоит следить, — 110 пунктов.
Из негативного: Минфин рамках проекта федерального бюджета на 2027–2029 годы повысил объём планируемых заимствований на внутреннем рынке:
• 2026 год, чистые заимствования: ранее по закону закладывалось 4,17 трлн рублей, теперь план подняли до 5 трлн — рост примерно на 25%.
• 2027 год, валовые заимствования: ранее планировалось 5,39 трлн рублей, теперь — 7,7 трлн, то есть прибавка на 2,3 трлн, или около 43%.
Пока эти параметры — часть проекта бюджета. Окончательные цифры закрепят после того, как документ пройдёт все стадии: рассмотрение в правительстве, внесение в Госдуму, чтения и подпись президента. В процессе обсуждений параметры ещё могут скорректироваться.
Подобрал ОФЗ под различные рыночные сценарии:
• Медленное снижение ключевой ставки → выбирайте выпуск с максимальным купоном.
• Резкое снижение на фоне геополитики → рассмотрите облигации с максимальным дисконтом к номиналу. Основной доход сформируется за счёт роста их рыночной стоимости.
Январь/июль:
ОФЗ 26233 $SU26233RMFS5
• Доходность: 16,11%
• Погашение: 18.07.2035
• Купон: 30,42₽ - 6,1%
• Месяцы выплат: Январь, Июль
• Цена ниже номинала: 55,6%
Февраль/август:
ОФЗ 26240 $SU26240RMFS0
• Доходность: 16,41%
• Погашение: 30.07.2036
• Купон: 34,90₽ - 7%
• Месяцы выплат: Февраль, Август
• Цена ниже номинала: 56,79%
Март /сентябрь:
ОФЗ 26246 $SU26246RMFS7
• Доходность: 16,65%
• Погашение: 12.03.2036
• Купон: 59,84₽ - 12%
• Месяцы выплат: Март, Сентябрь
• Цена ниже номинала: 80,79%
ОФЗ 26218 $SU26218RMFS6
• Доходность: 15,7%
• Погашение: 17.09.2031
• Купон: 42,38₽ - 8,5%
• Месяцы выплат: Март, Сентябрь
• Цена ниже номинала: 77,41%
Апрель/октябрь:
ОФЗ 26252 $SU26252RMFS5
• Доходность: 16,47%
• Погашение: 12.10.2033
• Купон: 62,33₽ - 12,5%
• Месяцы выплат: Апрель, Октябрь
• Цена ниже номинала: 86,11%
ОФЗ 26253 $SU26253RMFS3
• Доходность: 16,64%
• Погашение: 06.10.2038
• Купон: 64,82₽ - 13%
• Месяцы выплат: Апрель, Октябрь
• Цена ниже номинала: 84,16%
Май/ноябрь:
ОФЗ 26247 $SU26247RMFS5
• Доходность: 16,67%
• Погашение: 11.05.2039
• Купон: 61,08₽ - 12,25%
• Месяцы выплат: Май, Ноябрь
• Цена ниже номинала: 79,75%
ОФЗ 26241 $SU26241RMFS8
• Доходность: 16,1%
• Погашение: 17.11.2032
• Купон: 47,37₽ - 9,5%
• Месяцы выплат: Май, Ноябрь
• Цена ниже номинала: 76,73%
Июнь/декабрь:
ОФЗ 26250 $SU26250RMFS9
• Доходность: 16,65%
• Погашение: 10.06.2037
• Купон: 59,84₽ - 12%
• Месяцы выплат: Июнь, Декабрь
• Цена ниже номинала: 79,73%
Актуальные посты для формирования пассивного дохода:
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды?
Если говорить о пассивном доходе, ОФЗ выглядят куда интереснее вкладов. Во-первых, доходность можно зафиксировать на срок до 15 лет — и купон всё это время не меняется. Во-вторых, если ставки пойдут вниз, вы получите дополнительный бонус в виде роста цены самой облигации.
Такие инструменты точно не стоит выбрасывать из консервативного портфеля. Корпоративные облигации погасятся через 2–3 года, а ОФЗ будут работать долгие годы и приносить прогнозируемый доход.
Этот актив — не про иксы. Он про сохранение депозита от лишней волатильности.
Интересно, а какие выпуски ОФЗ выбираете вы и под какую стратегию? Всем спасибо за внимание и удачных инвестиций!
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией29 сентября
Инфляция и ОФЗ ИН
Рост ОФЗ, которая имеет поправку на инфляцию за год более 20%
И это без учёта купонов.
Штирлиц никогда не был так близок к провалу или почему реальная инфляция никакие не 6%
$SU52005RMFS426 сентября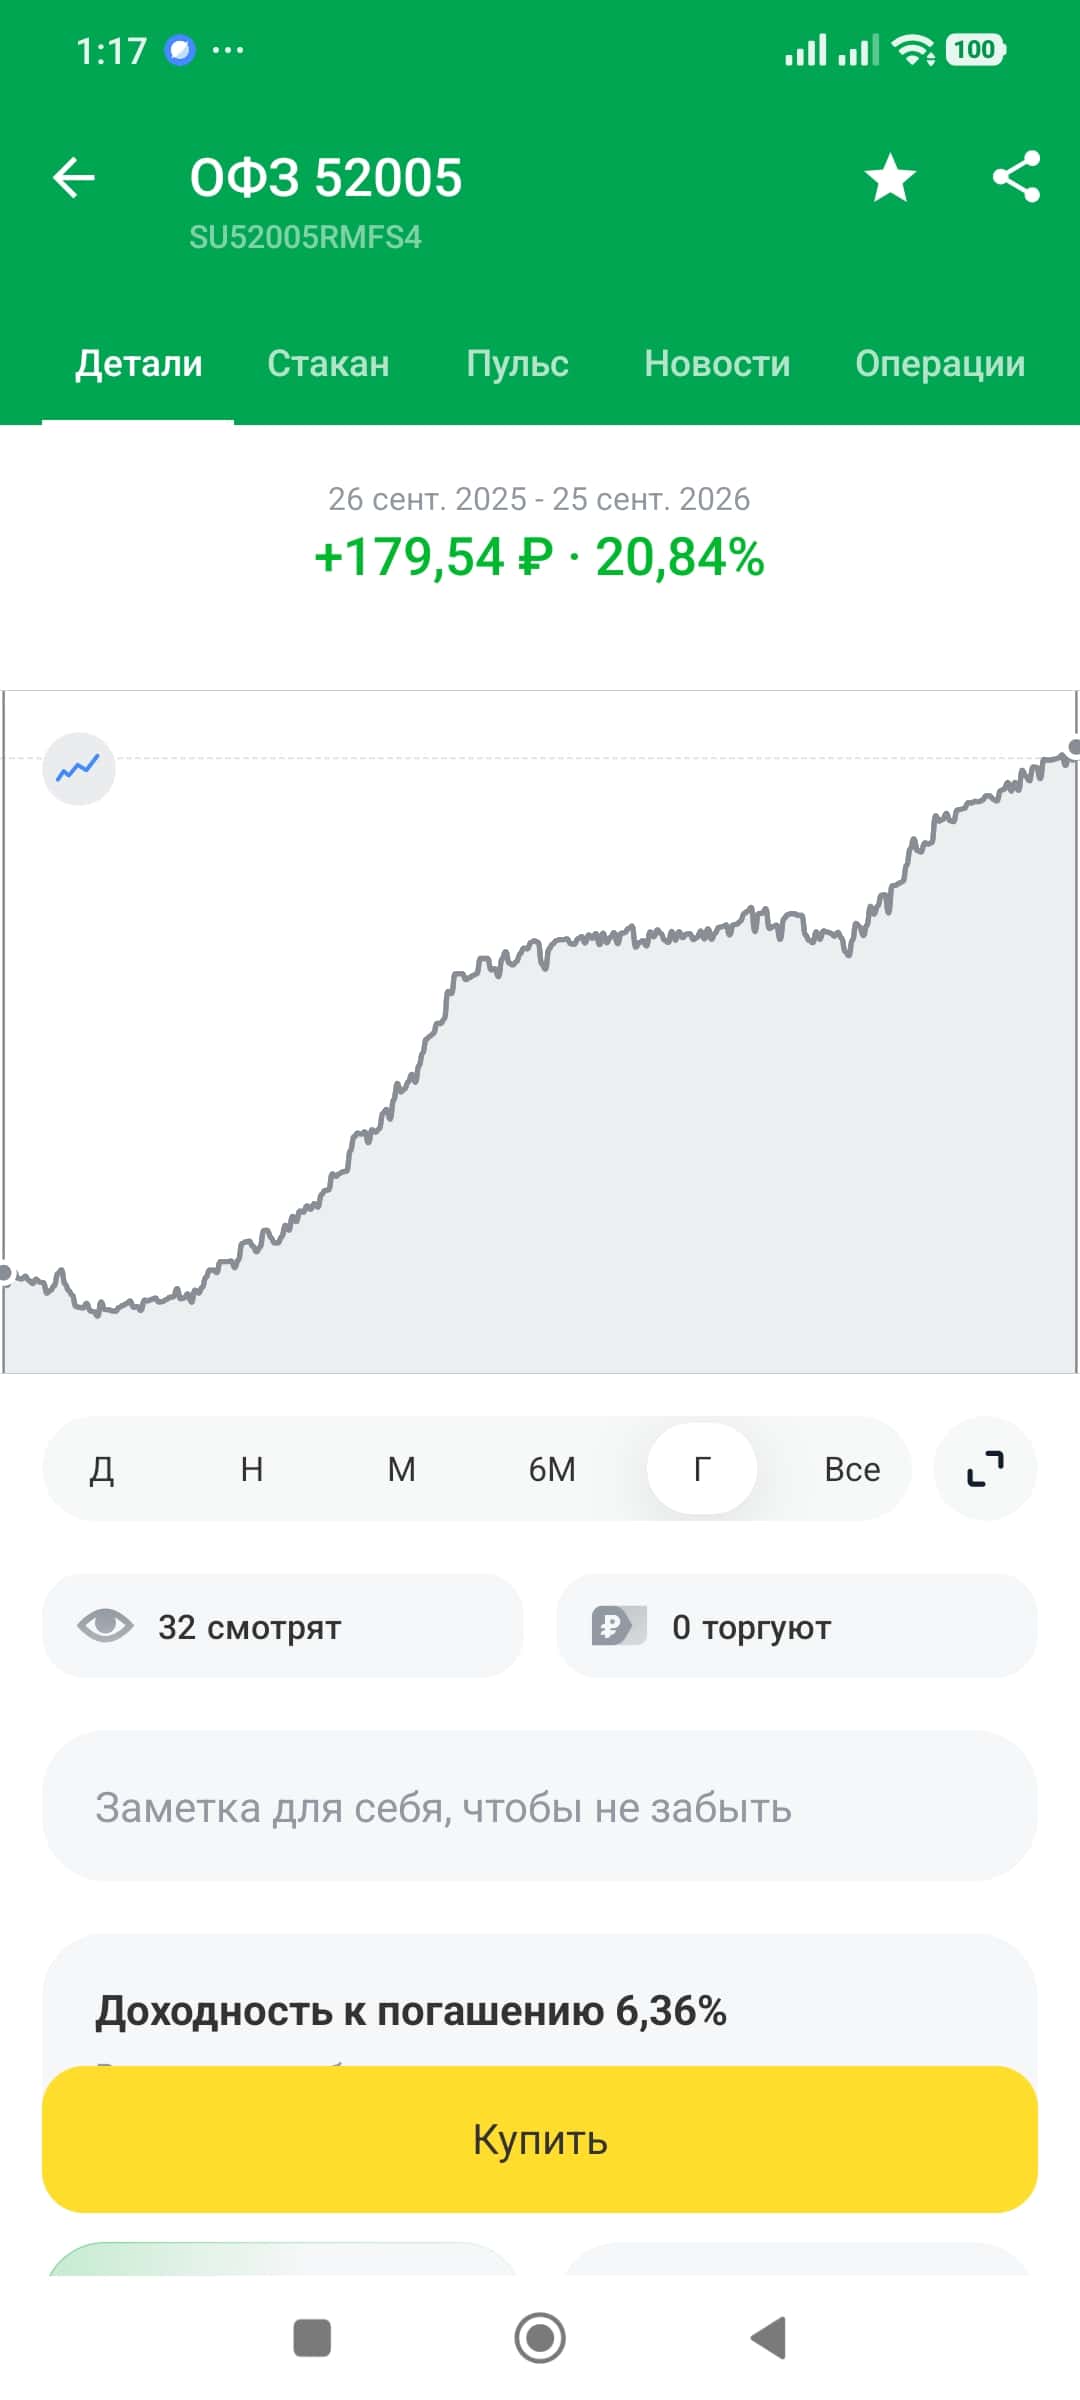
ОФЗ — это не только купоны: как зарабатывать на движении цены
Когда говорят про ОФЗ, обычно подразумевают покупку облигации, получение купонов и ожидание погашения. Но на этом все не заканчивается. NPB Markets рассказали, как на самом деле зарабатывать на облигациях.
Облигацию необязательно держать несколько лет. ОФЗ торгуются на бирже, их цена ежедневно меняется, а значит, результат инвестора может складываться сразу из двух частей: купонного дохода и изменения стоимости самой бумаги.
И вторая часть иногда оказывается интереснее первой.
Почему вообще меняется цена ОФЗ
Условно есть облигация номиналом 1000 рублей, которая платит фиксированный купон 70 рублей в год.
Инвестор получает около 7% от номинала.
Теперь представим, что новые облигации на рынке позволяют получать значительно более высокую доходность. Старый выпуск с купоном 7% становится менее привлекательным.
Чтобы его по-прежнему покупали, рыночная цена должна снизиться.
Работает и обратная зависимость.
Если ставки в экономике снижаются, ранее выпущенные облигации с относительно высоким фиксированным купоном становятся интереснее. Покупатели готовы платить за них больше — цена растёт.
Получается связка:
доходности растут → цены облигаций обычно снижаются;
доходности снижаются → цены облигаций обычно растут.
Именно поэтому рынок ОФЗ реагирует на решения Банка России, инфляцию, бюджетную политику и ожидания участников относительно будущей ключевой ставки.
ОФЗ — это не только купоны: как зарабатывать на движении цены
Допустим, инвестор купил ОФЗ за 850 рублей.
Через некоторое время ситуация на рынке изменилась, доходности снизились, а цена этой же бумаги выросла до 930 рублей.
Разница составляет 80 рублей на облигацию, или примерно 9,4% относительно цены покупки.
При этом инвестор мог дополнительно получить купон.
Это упрощённый пример: в реальной сделке нужно учитывать накопленный купонный доход, комиссии, налогообложение и конкретные параметры выпуска. Но сам принцип именно такой.
Инвестор может заработать не потому, что дождался погашения облигации, а потому, что правильно оценил изменение процентных ставок.
Чем длиннее ОФЗ, тем сильнее может быть движениеРазные выпуски ОФЗ реагируют на изменение ставок по-разному.
Короткая облигация, которой осталось несколько месяцев до погашения, обычно меньше зависит от изменения долгосрочных ожиданий рынка.
У облигации с погашением через 10–15 лет ситуация другая. Покупатель фиксирует условия на гораздо больший срок, поэтому изменение требуемой рынком доходности сильнее влияет на её цену.
Для оценки этой чувствительности используется дюрация.
Чем выше дюрация, тем заметнее потенциальное изменение цены при движении процентных ставок.
Отсюда появляется возможность использовать длинные ОФЗ как ставку на снижение рыночных доходностей.
Но работает это в обе стороны.
Если ожидания не оправдаются и доходности пойдут вверх, длинная облигация может заметно подешеветь.
ОФЗ можно использовать по-разному
Первый вариант — классический. Купить облигацию и держать её до погашения, получая предусмотренные выпуском выплаты.
Второй — покупать бумаги под ожидание снижения доходностей и рассчитывать дополнительно заработать на росте цены.
Третий — работать с конкретными участками кривой доходности. Например, сравнивать короткие, средние и длинные выпуски и искать бумаги, где соотношение срока, доходности и процентного риска выглядит интереснее.
Есть ещё ОФЗ с плавающим купоном — флоатеры. Их поведение отличается от классических ОФЗ с постоянным купоном: выплаты привязаны к определённой ставке, поэтому чувствительность к изменению денежно-кредитной политики у них другая.
То есть само слово «ОФЗ» объединяет инструменты с разной логикой поведения.
Где здесь рискГосударственная облигация не означает, что её цена не может падать.
Если купить ОФЗ за 900 рублей, а затем рынок переоценит будущие ставки и бумага уйдёт на 820 рублей, при продаже инвестор зафиксирует убыток.
Если держать соответствующий выпуск до погашения, ситуация будет другой: эмитент погашает облигацию в соответствии с её условиями. Но для человека, который собирается именно торговать облигациями, промежуточное изменение цены имеет прямое значение.
Есть и другие параметры: ликвидность конкретного выпуска, спред между лучшей ценой покупки и продажи, НКД, комиссии брокера и налоги.
Поэтому смотреть только на размер купона недостаточно.
ОФЗ — это такой же рыночный инструментНа фондовом рынке часто ищут движение в акциях, валюте или фьючерсах, хотя крупный рынок существует буквально рядом.
В случае ОФЗ основным драйвером становится стоимость денег.
Рынок пытается заранее определить, куда пойдут ставки, какой будет инфляция и какую доходность инвесторы потребуют через несколько месяцев или лет. Эти ожидания постоянно отражаются в стоимости облигаций.
Поэтому на ОФЗ можно смотреть не только как на способ припарковать деньги под купон.
Их можно покупать, продавать, сравнивать по доходности и дюрации и использовать для работы с ожиданиями по процентным ставкам.
Если хотите посмотреть, как это работает непосредственно через биржевые инструменты и на что смотреть при работе с ОФЗ, я подробнее разобрал тему в видео:
https://www.youtube.com/watch?v=0b1Gj3UJmOo
Страница мониторинга облигаций: https://brokerlist.info/obligacii/
Главное — не путать низкий кредитный риск государственных облигаций с отсутствием рыночного риска. Цена ОФЗ способна заметно меняться, а чем активнее вы пытаетесь заработать на этом движении, тем больше значение имеют момент входа, срок бумаги и дюрация.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.23 сентября
Доходности длинных ОФЗ могут уйти к 17%. Что делать инвестору уже сейчас?
ЦБ ожидаемо оставил ставку на 14%, но комментарии регулятора разочаровали инвесторов. Всерьёз рассматривалась только пауза — вариантов снижения по сути не обсуждалось.
Проинфляционные риски усилились, и экономика может снова столкнуться с дисбалансом спроса и предложения. Дополнительное давление в будущем способен создать конфликт на Ближнем Востоке.
Что может оказать давление на длинные ОФЗ:
• Рост инфляционных ожиданий или ужесточение риторики ЦБ. Если инфляция ускорится или регулятор намекнёт на возможный разворот политики, инвесторы начнут закладывать более высокие ставки в будущем. В таком случае доходности длинных ОФЗ вырастут, а цены — снизятся.
• Активные размещения Минфина. Если ведомство вернётся к крупным аукционам с длинными выпусками, рост предложения на рынке может не дать доходностям опуститься или даже подтолкнуть их вверх.
• Геополитическая эскалация. Длинные ОФЗ — инструмент, достаточно чувствительный к геополитике: у них самый далёкий горизонт неопределённости. Риск эскалации окажет «более значительное негативное влияние на длинные ОФЗ», чем на корпоративные бумаги.
Что сейчас делать инвестору:
• Если вы уже держите длинные ОФЗ — рост YTM до 17% означает серьёзную переоценку тела облигации вниз. Но если держать до погашения, бумага всё равно будет погашена по номиналу, а убыток — «бумажный».
• Если хотите купить — YTM выше 17% на длинных ОФЗ была бы исторически очень привлекательной точкой входа, но это сценарий, при котором рынок переживает стресс. Покупать в такой момент психологически тяжело, но математически выгодно.
Из актуального:
• Самые доходные муниципальные облигации России.
• Какую выбрать стратегию по ОФЗ после обвала?
ЦБ ушёл в сторону, и теперь рынок облигаций во власти Минфина. Главный вопрос — каким будет новый бюджет. Если дефицит окажется большим, Минфин придёт занимать, и это напрямую отразится на ценах бумаг.
Почему за этим стоит следить? Всё просто. Когда Минфин выходит с крупными аукционами, на рынке становится больше бумаг. Инвесторам предлагают конкурировать за новые выпуски — и чтобы их заинтересовать, Минфин даёт доходность чуть выше той, что уже есть на вторичке.
Но эффект также зависит от того, что именно предлагает Минфин:
• ОФЗ с фиксированным купоном (ОФЗ-ПД). Здесь риск выше. Если инвесторы ждут, что ставка долго останется высокой или даже вырастет, фиксированный купон теряет привлекательность. Спрос падает — Минфину приходится давать серьёзную премию, чтобы разместить объём.
• Флоатеры (ОФЗ-ПК). Другое дело. Купон подстраивается под рыночную ставку (например, RUONIA), поэтому в условиях неопределённости спрос на них выше. Минфин может разместить больший объём без сильного давления на доходности.
Для облигаций пауза в цикле снижения ключевой ставки скорее нейтральна: нового повода для ралли длинных фиксов не появилось, а флоатеры по-прежнему сохраняют высокие купоны.
Оптимальным выбором станут выпуски со сроком 4–5 лет:
26239 $SU26239RMFS2 (15,30%)
26218 $SU26218RMFS6 (15,45%)
26251 $SU26251RMFS7 (15,25%)
Также стоит выдерживать баланс между бумагами с фиксированным купоном и флоатерами в пропорции 70/30.
29028 $SU29028RMFS6 (16,37%)
29029 $SU29029RMFS4 (16,35%)
Практический ориентир — следите за решением ЦБ 23 октября 2026 года. Это опорное заседание с обновлённым среднесрочным прогнозом. Если ЦБ даст сигнал о возможном повышении ставки или существенно ухудшит прогноз по инфляции — вероятность движения доходностей к 17% резко вырастет.
В моём облигационном портфеле из длинных выпусков сейчас: 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9. Позиция в плюсе на 1,7%, а общая доля ОФЗ от капитала — около 9%. Для меня это уже немало. При желании вес можно увеличить, но только если доходность подойдёт к 17%. Пока просто наблюдаю.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией15 сентября
ОФЗ продолжают падать! Стоит ли их покупать в 2026 году? 🤔
Год назад я выпустил самое подробное видео про доходность и ценообразование облигаций, для которого почти неделю строил и проверял расчетную модель, чтобы не просто сравнить ОФЗ 26238 и ОФЗ 26248, а понять, сколько на этих бумагах действительно можно заработать при разных сценариях изменения ключевой ставки.
Основной расчет мы тогда делали на три года, и при достаточно быстром снижении ставки модель показывала около 100% суммарной доходности по ОФЗ 26238 к середине 2028 года.
С момента выхода видео прошел год, поэтому стало интересно посмотреть, насколько фактическое движение совпало с заложенной траекторией. И здесь рынок преподнес сюрприз: ключевая ставка действительно начала снижаться, а вот стоимость ОФЗ не то, что выросла, она даже снизилась! А доходность за год с учетом купонов составила около 10% против расчетных 30% на эту дату (правда держателей акций даже такая доходность бы порадовала 😄)
До окончания первоначального трехлетнего сценария остается еще два года, но условия на рынке заметно изменились, поэтому я вернулся к модели, обновил заложенные в нее предпосылки и записал новое большое видео.
В нем подробно разобрал, почему доходности ОФЗ выросли даже при снижении ключевой ставки, как на стоимость облигаций влияют инфляционные ожидания, почему бумаги с высоким купоном сейчас могут оказаться интереснее и что произойдет с длинными выпусками, если снижение ставки остановится или она снова начнет расти.
Отдельно обсудил реальную доходность с учетом инфляции, необходимость диверсификации и посчитал, что может быть выгоднее при льготной ипотеке: досрочно погасить долг или направить свободные деньги в ОФЗ (кстати, если нужно отдельное подробное видео по ипотеке, тоже пишите!)
Смотрите новое видео на удобной платформе:
👉 YouTube: https://youtu.be/aEWsEkUTo6M
👉 Rutube: https://rutube.ru/video
👉 VK Video: https://vkvideo.ru/video
С вас, как обычно, лайк-подписка-колокольчик, ну и обязательно напишите после просмотра, продолжаете ли вы держать или докупать длинные ОФЗ? 🔥28 августа
Что делать, если застрял в длинных ОФЗ, и почему они могут упасть ещё сильнее?
Ближайшие пару недель рынок ОФЗ может быть под давлением. Для тех, кто держит облигации, это означает одно: их рыночная цена может снизиться. И сильнее всего это затронет длинные выпуски — чем дальше дата погашения, тем чувствительнее бумага к любым изменениям доходностей.
Почему это происходит? Главная причина — заседание ЦБ в начале сентября. Большинство аналитиков сходится на том, что ставку оставят на уровне 14%, но риторика регулятора, скорее всего, ужесточится. А жёсткие заявления — это всегда сигнал рынку, что деньги дорогими останутся дольше, чем ожидалось.
Дополнительное давление создаёт инфляция. В августе инфляционные ожидания населения снова оказались выше средних значений этого года, а долгосрочные прогнозы продолжают ползти вверх. При этом экономика чувствует себя бодрее прогнозов — во втором квартале ВВП вырос на 1,3% год к году. Это значит, что у ЦБ нет причин смягчать политику.
И ещё один фактор — Минфин. Программа заимствований на этот год выполнена только на 36%, и впереди большой объём новых размещений. Если предложение ОФЗ будет расти быстрее, чем спрос, цены могут просесть, а доходности — подрасти.
Что делать, чтобы не пострадать? Защитный подход сейчас выглядит так:
• Выдерживать баланс между бумагами с фиксированным купоном и флоатерами в пропорции 70/30.
29028 $SU29028RMFS6 (16,37%)
29029 $SU29029RMFS4 (16,35%)
Их купон привязан к RUONIA — этакий индикатор того, сколько деньги стоят на рынке. Если ставка высокая, вы получаете высокий купон. Если ставку поднимают — купон автоматически ползёт вверх вслед за ней. И самое приятное: цена такой облигации почти не реагирует на эти движения.
По сути, это способ зарабатывать рыночную доходность, но при этом не бояться, что ваш портфель внезапно просядет из-за решений ЦБ. Пока другие инвесторы переживают за длинные ОФЗ, держатели флоатеров спят спокойно. На сегодняшний день это, пожалуй, самый защитный инструмент во всём сегменте госдолга.
• Сократить дюрацию — она должна быть примерно в два раза ниже, чем у индекса RGBI (это снизит чувствительность к росту доходностей). Короткие ОФЗ с фиксированным купоном и дюрацией 2–3 года до погашения.
26242 $SU26242RMFS6 (14,71%)
26224 $SU26224RMFS4 (14,53%)
26237 $SU26237RMFS6 (14,56%)
Да, это не самые высокие доходности, которые могут дать длинные бумаги, но у тебя на руках чёткий план: ты знаешь, что получишь и когда. А что происходит на рынке каждый день — тебя волнует мало. И вот это ощущение определённости в нынешние времена дорогого стоит.
• Для тех, кто готов принять умеренную волатильность, оптимальным выбором станут выпуски со сроком 4–5 лет. Это своего рода золотая середина:
26239 $SU26239RMFS2 (15,23%)
26218 $SU26218RMFS6 (15,16%)
26251 $SU26251RMFS7 (15,07%)
Если ставка пойдёт вниз быстрее ожиданий, эти облигации приятно удивят ростом. В обратном сценарии — просадка будет, но не критической. Такой инструмент подходит тем, кто готов переждать полгода-год волатильности.
По итогу: Для тех, кто уже перегружен длинными ОФЗ, текущая динамика обернется временной отрицательной переоценкой. Но для тех, кто, как и я, только формирует портфель, — это возможность зайти в бумаги дешевле, зафиксировав более высокую доходность.
Когда доходности ОФЗ вернутся к отметке около 16,5%, они снова станут крайне привлекательными. Однако до этого момента лучше не торопиться и не наращивать длинные позиции раньше времени.
В моем портфеле сейчас только выпуски 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9 именно их я планирую добирать на просадке.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией24 августа
Пост 5. Ставка 14%. Облигации и вклады. Что вы теперь умеете и как это умножить?
Я начинал мини-курс с нервного вопроса «Ставка 14%. Что делать и куда бежать?». А заканчиваю его тихо, мирно, спокойно с пониманием рынка. Что сегодня вы имеете:
1. Знаете, как рост/снижение ставки влияет на цену облигаций и доходность вкладов.
2. Умеете быстро сравнивать одни инструменты с другими и принимать решения без паники.
3. Составили личный план действий на ближайшие месяцы-годы.
Это уже ставит вас на голову выше других инвесторов, но не отменяет того, что надо каждый день познавать другие грани рынка. Рынок изменчив и безграничен, как океан, поэтому, я считаю, вам нужны новые знания и навыки.
Для этого я и веду канал, каждую неделю выпускаю мини-курс, в котором даю важный инструмент и как его применить с выгодой для себя. Подпишитесь на мой канал и не пропустите следующую важную тему.
А также вам задание: задайте в комментариях вопросы, пишите темы, которые беспокоят вас больше всего. Самую важную возьму в работу, создам следующий мини-курс.14 августа
Пост 4. Что делать с облигациями и вкладами, когда ЦБ РФ меняет ключевую ставку?
Центральный Банк России – это не компьютер, который не умеет разговаривать. Это люди, которые постоянно ведут диалог с обществом. Они не просто штампуют ставки, они рассказывают, как они будут их штамповать дальше: они будут снижать или повышать; в этом году какая средняя ставку будет; а в следующем; на что рассчитывать банкам, бизнесу, инвесторам?
И сразу после оглашения ставки в 13:30 по Москве, в 15:00 идет пресс-конференция. Там Набиуллина Эльвира Сахипзадовна рассказывает, что будет с ключом дальше, какая будет у ЦБ политика. И именно на основе дальнейшей политики инвестор строит свои дальнейшие шаги.
Какие 2 сценария в политике ЦБ могут быть:
1. Снижаем.
2. Повышаем.
Что делать инвестору во всех 2 случаях с облигациями и вкладами? Для этого облигации и вклады надо поделить на 2 категории:
1. Условный денежный рынок – вклады, накопительные счета, фонды денежного рынка, облигации-флоатеры.
2. Условные фиксы – облигации с постоянным купонным доходом государственные и корпоративные.
В зависимости от направления движения ключевой ставки грамотный инвестор перекладывает свои деньги из одной категории инструментов в другую.
Ситуация 1. Эльвира Набиуллина говорит, что они будут повышать ставку следующие год-два. В таком случае правильным решением является переложиться из фиксов в денежный рынок. Доходность инструментов денежного рынка будет расти вслед за ставкой.
Ситуация 2. Эльвира Набиуллина говорит, что они будут снижать ставку следующие год-два. Как сейчас. Это сигнал управляющим и инвесторам, что хорошим вариантом является рассмотреть возможность переложить средства с денежного рынка в фиксы. В корпоративные фиксы или в государственные – это уже зависит от риска на портфель.
Каким я вижу портфель сейчас?
Сейчас ЦБ РФ говорит, что цикл снижения ставок идет. Медленнее, чем они ожидали, но идет. Повышать ставку никто не собирается. В 2026 году они видят среднюю ставку 14,5–14,6%, а в 2027-м — 10,5–12,5%.
Я сам сейчас стою в ОФЗ 26238 и в стратегии также находится 26238.
Когда риторика ЦБ изменится в сторону повышения, я переложусь в денежный рынок. Скорее всего в ОФЗ 29022.
Всё. Теперь вам только осталось самим для себя составить личный план действий на ближайшие месяцы-годы. Вы вольны следовать моему примеру. Это на ваше усмотрение.
И так.
Завтра подведём итог нашего пятидневного мини-курса, и я покажу, как с этими знаниями и навыками двигаться дальше. Поэтому кто не подписался – подпишитесь, пожалуйста.13 августа
Пост 3. Считаем на пальцах: что делать с вашим вкладом или облигацией прямо сейчас.
Я давно работаю в EdTech и обучаю людей самим думать, а не чтобы за них думали. Поэтому я в прошлом посте обещал дать инструмент расчетов. Вот, даю. Забирайте. Пользуйтесь.
И так:
1. Вклады.
2. ОФЗ 26238.
3. ОФЗ 29022.
Для вклада все просто. Если он у вас уже есть, то заходите в приложение банка, смотрите, какая там доходность. А потом идете на следующие два сайта и сравниваете:
1. Т-Банк свои вклады показывает на своем сайте. Для этого в поисковике вводите фразу «вклад т-банк» и одной из первых ссылок будет страница с калькулятором.
2. ЦБ РФ показывает максимальную среднюю ставку по вкладам в 10 топовых банках у себя на сайте. Страница ищется в поисковике по фразе «максимальная ставка по вкладам цб рф».
Соответственно, сейчас для примера возьмем значение с сайта Т-Банка: вклад для физлиц 12 мес 11% годовых.
ОФЗ 26238 считается еще проще:
1. Заходим на страницу облигации в Т-Инвесте (ссылка $).
2. Ищем «Информация о выпуске».
3. Там ищем «Доходность к погашению» и «Дату погашения».
Исходя из текущих цифр видим, что мы на 15 лет можем зафиксировать доходность 15,3% годовых.
ОФЗ 29022 да, считается сложнее, но это не значит, что вы не сможете сделать это за 2 минуты.
1. Переходим на страницу облигации (ссылка $).
2. Видим фразу «Ставка купона привязана к рыночной ставке RUONIA».
3. В поисковике ищем «Динамика ставки RUONIA цб рф».
4. За ориентир берем последнее значение.
Итого, мы можем ориентироваться на то, что сейчас доходность ОФЗ 29022 примерно равна 13,5%.
Сравниваем:
1. Вклад 11% на год.
2. ОФЗ 26238 15,3% на 15 лет.
3. ОФЗ 29022 13,5% сейчас.
И так, ответил ли я на ваш вопрос «Что лучше покупать сейчас?» Я предположу, что ответил.
Хорошо, мы поняли, что сейчас делать. Я, например, накапливаю 26238 и на основу, и в стратегию моим подписчикам. Но что делать, когда ставка еще раз изменится? А что, если она изменится в обратную сторону?
А вот тут нам потребуется более серьезный финансовый инструмент. Я без проблем его вам дам. Это будет не просто информация «на почитать». Это будет целая рабочая система, которой я сам пользуюсь. Я разверну ее в следующем посте.
Поэтому подпишитесь на мой канал, а то сервис может просто не выдать вам мой следующий пост.12 августа
Пост 2. Как себя ведут облигации и вклады при снижении ставки. Модель.
Как и обещал в прошлом посте, даю модель поведения вкладов, фиксов и флоатеров в ответ на снижение ключевой ставки ЦБ РФ до 14%.
Для примера я возьму 3 инструмента:
1. Вклад с фиксированной ставкой.
2. Облигация федерального займа с фиксированным купонным доходом (ОФЗ 26238).
2. Облигация федерального займа с переменным купоном (ОФЗ 29022).
И так.
Вклад. Снижение ключевой ставки ведет к снижению доходности будущего вклада. Не текущего. Если взяли вклад до снижения, значит, зафиксировали доходность на весь срок. В обратную сторону работает также. Если ставка повышается, то растет доходность следующего вклада, а не текущего. Например, сейчас Т-Банк отдает вклад на год за 11% годовых.
ОФЗ 26238. Следите за последовательностью действий:
1. Купили до снижения ключа.
2. Ключ снизили до 14%.
3. Стоимость облигации выросла.
Как было после 24 июля? За 6 дней был рост на 4,5%: с 525 до 549 рублей.
При этом доходность купленной облигации не снизилась. Она осталась на месте. Это если мы покупаем облигацию не по 525, а по 549, тогда получаем меньшую доходность на наши деньги. Вот доходность была 15,6%, а вот стала 15,3%. Это потому, что купон фиксированный. На ОФЗ 26238 он всегда 70,8 руб/год.
ОФЗ 29022. Тут купон плавающий. Он ходит вслед за ключевой ставкой. Если ключ снижается, то и купон постепенно снижается. Т.е. доходность снижается. Например, в 2026 году ставка ЦБ падала, и доходность тоже падала. Показываю наглядно:
1. 28 янв 2026 – 16,1% годовых.
2. 29 апр 2026 – 15,1% годовых.
3. 29 июл 2026 – 14,23% годовых.
Стоимость после 24 июля чуть-чуть упала – на 0,3% и сейчас болтается на месте. У флоатеров всегда низкая волатильность. Они используются как замена вкладу.
И так.
Знаете, что интересно? Вы прочитали мой пост и уже инстинктивно сравнили доходности инструментов. Я 6 лет на рынке и очень хорошо знаю психологию инвестора, какие вопросы возникают. И я прекрасно слышу ваш вопрос: «Александр, а что выгоднее брать при ключевой ставке 14%?». И я отвечу на этот вопрос в завтрашнем посте. Я дам вам простой инструмент расчетов, чтобы вы сами научились считать доходности. И даже ко мне можно было бы не обращаться.
А сейчас, пожалуйста, подпишитесь на канал, чтобы система не забыла показать мой пост в вашей ленте. И если у вас есть какой-то вопрос по облигациям или вкладам, то пишите в комментариях – отвечу.
До завтра.11 августа