Рынок долгового капитала за IV квартал и 12 месяцев 2025 года: рекорды и дефолты
- 2025 год выдался рекордным для рынка государственных и корпоративных облигаций. Объемы размещений ОФЗ на российском рынке в 2025 году достигли 8,05 трлн рублей по номинальной стоимости, что стало рекордом с 2015-го. По данным Cbonds, к 31.12.2025 рынок корпоративных облигаций достиг 28,5 трлн рублей, также преодолев очередную рекордную отметку за всю историю наблюдений. Московская биржа зафиксировала приток средств частных инвесторов в абсолютно рекордных объемах – 2,1 трлн рублей, что более чем вдвое превышает результаты предыдущего года (0,86 трлн рублей). Однако рекордов рынок достиг не только в части объемов, но и в части дефолтных событий – количество первичных технических дефолтов с учетом ЦФА увеличилось более чем втрое, до 35 эмитентов против 11 годом ранее. Большинство негативных событий были обусловлены проблемами с задержками оплаты со стороны действующих контрагентов.
- Доходности ОФЗ снижались практически на протяжении всего 2025 года, но достаточно неоднородно из-за рыночной волатильности на фоне эмоциональных качелей вокруг геополитической ситуации, а также меняющихся макроэкономических условий в течение 2025 года. В результате разнонаправленных факторов с начала года агрегированный уровень доходностей ОФЗ сократился на 2,3 п. п. при снижении КС ЦБ РФ на 5 п. п. Кривая доходностей приняла более нормализованную форму – краткосрочные ставки стали ниже средне- и долгосрочных.
- Рекордное увеличение обременений на долговом рынке происходило в условиях охлаждения экономического роста и высоких ставок 2024–2025 годов. Доходности на первичном и вторичном рынке корпоративных облигаций между III и IV кварталами 2025 года практически не снижались. Уменьшение запаса прочности среди предприятий и рост числа дефолтов спровоцировали расширение кредитных спредов, что ограничило возможности эмитентов сократить стоимость обслуживания своих облигационных портфелей на фоне снижения уровня ключевой ставки. Эмитенты встречают 2026 год практически на пике стоимости обслуживания своего облигационного портфеля. Растущая рыночная волатильность, расширение кредитных спредов и неопределенность вокруг будущей инфляции после повышения НДС в целом абсорбировали эффект от снижения КС ЦБ РФ в IV квартале 2025 года и в феврале 2026-го.
- Необходимость рефинансирования ранее привлеченных займов выступит одним из ключевых факторов, который поддержит первичный рынок облигаций. Однако ожидаемый высокий объем погашений в 2026 году может привести к риску рефинансирования среди уязвимых эмитентов и увеличению количества дефолтов. Число эмитентов с рейтингом в категории «BBB+» – «B-» и без рейтинга, которым предстоит погасить облигационные выпуски или пройти put-оферту, в 2026-м вырастет более чем на 33% г/г, до 138 против 104 годом ранее. Длительный период жесткой денежно-кредитной политики, испытывающий эмитентов на прочность, и рост количества дефолтов по итогам 2025 года побуждает инвесторов реинвестировать денежные средства в более надежные сегменты. Это приведет к обострению борьбы за ликвидность на первичном рынке, особенно для эмитентов с рейтингом «BBB+» – «B-». Для части эмитентов решением данной проблемы станет предложение повышенной премии при размещении облигаций.
- Слабая динамика индекса промышленного производства среди большинства секторов экономики, высокая стоимость фондирования, обострение рисков рефинансирования и рост популярности постоплат/рассрочек среди экономических субъектов сохраняют серьезный риск дефолтов в 2026 году. Вместе с тем, нормализация денежно-кредитных условий и восстановление экономической активности могут компенсировать ряд обозначенных негативных тенденций. Также рынок поддержит наметившийся тренд на рост популярности сбережений в облигациях среди частных инвесторов, чему будет способствовать более быстрое снижение ставок по банковским вкладам.
Полная версия обзора - https://raexpert.ru/researches/ua/debt_market_4q2025/
Посты по ключевым словам
Воксис: трансформация за счёт займов под купон 21,5%. Стоит ли участвовать?
ООО «Воксис» (бренд Voxys) — компания, которая специализируется на аутсорсинговых центрах коммуникаций: справочное обслуживание, техподдержка, реклама и телемаркетинг.
Компания в цифрах: более 100 контакт-центров по всей России, 8 тыс. сотрудников. Занимает 20% рынка коммуникаций в РФ. На ближайшие пять лет в планах — увеличить штат вдвое и выйти на международный рынок.
Структура: ООО «Воксис» — дочерняя компания МКАО «Воксис». Группа развивает IT-направление для роботизированных сервисов на базе ООО «Воксис Лаб». В рамках развития VOXYS планирует выход на IPO в 2027 г.
Параметры выпуска Воксис 001Р-03:
• Рейтинг: ВВВ+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 500 млн рублей
• Срок обращения: 2 года
• Купон: не выше 21,50% годовых (YTM не выше 23,75% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор поручений до: 26 октября 2026
• Начало торгов: 29 октября 2026
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Легенда 2Р8 (ВВВ, 21%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты РСБУ за 6 месяцев 2026 года:
• Выручка: 2,33 млрд рублей (+15,8%)
• Чистая прибыль: 163,65 млн рублей (+20,4%)
• Активы: 4,67 млрд (было 4,4 млрд)
• Капитал и резервы: 1,17 млрд (-17,8%)
• Долгосрочные обязательства: 2,72 млрд (+34,18%)
• Краткосрочные обязательства: 779,58 млн (-18,08%)
• Чистый долг/EBITDA: 2,9х
• Покрытие процентов ICR: 1,83х
Компания делает ставку на трансформацию: уходит от классического аутсорсинга в FinTech, AdTech и коллекторское направление. Перемены требуют денег — и финансируются за счёт заёмных средств.
Отсюда и тревожные цифры в отчётности:
• Операционный денежный поток ушёл в минус: -1,33 млрд против -8,7 млн годом ранее. Это не про убытки, а про то, что деньги не успевают приходить. Главная причина — рост дебиторки: клиенты платят медленнее, а компания уже тратит на развитие.
• Чистый долг вырос на 60% — до 2,76 млрд, а процентные расходы — в 1,8 раза. Обслуживать долг становится дороже, и это давит на прибыль.
Ещё нюанс — структура активов. НМА и гудвилл — 1,65 млрд, это 93% капитала. По сути, большая часть «ценности» компании — ожидания от приобретённых бизнесов и новых проектов. Если планы не сработают, возможны списания, которые ударят по балансу и прибыли.
Денег на балансе почти не осталось — остаток упал на 74% за год. «Подушки безопасности» практически нет, и компания сильно зависит от внешнего финансирования.
В обращении находятся 3 выпуска ООО "Воксис" на 800 млн рублей рублей и 2 выпуска МКАО "Воксис" на 800 млн рублей:
• Воксис 001Р-02 $RU000A10E9Z7 Доходность: 21,99%. Купон: 20%. Текущая доходность: 19,85% на 1 год 3 месяца
• Воксис 001Р-01 $RU000A10DCE0 Доходность: 22,04%. Купон: 21%. Текущая доходность: 20,49% на 11 месяцев
Что готовы предложить эмитенты со схожим рейтингом:
• ВУШ БО 001P-04 $RU000A10BS76 (37,43%) ВВВ+ на 1 год 7 месяцев
• Делимобиль 001Р-06 $RU000A10BY52 (40,96%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (20,99%) ВВВ+ на 1 год 6 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,56%) ВВВ+ на 1 год 4 месяца
• Илон 001P-01 $RU000A10EG44 (17,41%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (31,44%) ВВВ+ на 12 месяцев
• Уралкуз 001Р-03 $RU000A10DBV6 (24,99%) ВВВ+ на 11 месяцев
По итогу: Новый выпуск 1Р03 длиннее 1Р02 примерно на семь месяцев, а по верхней границе даёт 23,75%. Это премия к своим же выпускам около 170 б.п. Разница заметная — она отчасти компенсирует и лишнюю дюрацию, и ухудшение финансовых результатов.
В группе BBB+ верхняя YTM тоже смотрится достойно — если не сравнивать с эмитентами, у которых ситуация с обслуживанием долгов куда сложнее. Сопоставимую доходность даёт «Глоракс» 1Р04 — 23,56%.
У меня в портфеле есть выпуск «Воксис» 1Р02. Ситуация по эмитенту продолжает ухудшаться, поэтому крайне важно следить за финансовыми показателями. Консервативному инвестору лучше пройти мимо этой истории. Всех благодарю за внимание и проставленные реакции под постом.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейСегодня в 7:02
Фосагро. Отчет за 3 кв 2026 по МСФО
Тикер: #PHOR
Текущая цена: 5770
Капитализация: 747.2 млрд
Сектор: Удобрения
Сайт: https://www.phosagro.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 14.99
▫️ P/BV - 2.7
▫️ P/S - 1.14
▫️ ROE - 18%
▫️ ND/EBITDA - 3.43
▫️ EV/EBITDA - 10.38
Что нравится:
▫️ выручка увеличилась на 14.9% г/г (143.2 → 164.5 млрд);
Что не нравится:
▫️ отрицательный FCF -32.9 млрд против +3.8 млрд в 3 кв 2025;
▫️ чистый долг увеличился на 19.4% к/к (309.2 → 369.1 млрд). ND/EBITDA ухудшился с 2.57 до 3.43;
▫️ нетто фин расход вырос на 22.1% к/к (5.4 → 6.6 млрд);
▫️ чистая прибыль сократилась на 37.2% г/г (20.2 → 12.6 млрд);
▫️ деб. задолженность выросла на 37.6% г/г (105.6 → 145.4 млрд).
Дивиденды:
На выплату направляется процент от FCF в зависимости от ND\EBITDA:
▫️ при < 1, 75%+ FCF;
▫️ от 1 до 1.5, то 50-75% FCF;
▫️ если > 1.5, то менее 50% FCF.
Минимальный размер дивидендов установлен в размере 50% от скор. ЧП. Выплата поквартальная.
По данным сайта Доход за 3 квартал 2026 выплата не ожидается.
Мой итог:
За отчетный квартал компания не предоставила операционных результатов. Смотрим финансовые.
Выручка за 3 квартал увеличилась на фоне роста цен на фосфорные удобрения в сочетании с более низким курсом рубля. За 9 месяцев выручка выросла достаточно скромно (+1% г/г, 441.7 → 446.1 млрд).
Чистая прибыль за квартал опять ниже г/г. Причины - ухудшение операционной рентабельности с 28.3 до 23.8% (расходы на серу и серную кислоту почти утроились), рост нетто фин расхода и увеличение убытка по курсовым разницам. За 9 месяцев чистая прибыль уменьшилась 67.3% г/г (95.7 → 31.3 млрд). Если смотреть прибыль скорректированную на курсовые разницы, то снижение поменьше, хотя все равно ощутимое (-48.6% г/г, 88.8 → 45.7 млрд).
FCF за 3 квартал сильно отрицательный по причине получения такого же OCF (19.5 → -11.8 млрд) и роста кап. затрат (+34.5% г/г, 15.7 → 21.1 млрд). Здесь прилично увеличилась деб. задолженность в сочетании со снижением кредиторки.
Долговая нагрузка выросла на фоне "ножниц". Чистый долг увеличился (поднабрали займов и рубль ослаб), а EBITDA снизилась.
Третий квартал не оправдал ожиданий. Слабый рубль отразился только на выручке, но рост затрат на серу, увеличение расходов и убытка по курсовым разницам нивелировали положительный результат. И вряд ли стоит ожидать изменения ситуации в 4 квартале. Рубль пока приостановил падение, цены на удобрения пока остаются примерно на уровне 3 квартала, увеличения объемов продаж не предвидится (есть предложения о поставке наших удобрения в больших количествах на американский рынок, но они пока остаются без ответа). Возможно, как-то поможет снизить себестоимость продление правительством запрета на вывоз отдельных видов серы до 31.12.2026 включительно.
Влияние на результаты Фосагро налога на сверхдоходы сложно рассчитать. По мнению аналитиков Ренессанс Капитала, оно будет незначительным, так как налогообложению подвергаются именно руды, а не конечный продукт.
По примерным расчетам компания за год может получить скор. прибыль в районе 71.1 млрд. Это дает P/E 2026 = 10.5 и минимальный дивиденд в размере 274.5 руб (ДД 4.76% от текущей цены). Хотя выплат за 2026 как-будто ждать не стоит. Долговая нагрузка растет, FCF за 9 месяцев отрицательный, а сама компания уже просто никаких не комментирует отсутствие рекомендаций по дивидендам.
Отличный бизнес, который в текущих условиях оценивается дорого. Фосагро вполне можно держать в своих долгосрочных портфелях, но сейчас не лучшее время для набора/добора позиции. Я держал акции компании в своём портфеле, но недавно продал, исходя из технической картины и ожидания более низких цен в ближайшие несколько месяцев.
Прогнозная справедливая стоимость - 5510 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в TelegramСегодня в 5:36
ЦБ оставил ставку 14%, но повысил прогноз инфляции до 7,1–7,6% · Мегановости
1️⃣ ЦБ 2е заседание подряд сохранил ключевую ставку на уровне 14%.
Прогноз инфляции на 2026 год повышен с 6–7% до 7,1–7,6%, а прогноз средней ставки на 2027 год — до 12,5–13,5%.
По словам Эльвиры Набиуллиной, предметно обсуждалось только сохранение ставки; возвращение инфляции к 4% потребует более длительных умеренно жёстких денежных условий.
Следующее заседание — 18 декабря.
Пространство для снижения ставки сужается, что ограничивает ожидания быстрого удешевления кредитов.23 октября
🍂 Выплата купона в октябре
22 октября 2026 года Группа компаний «А101» исполнила обязательства по выплате 10-го купонного дохода по облигациям двух выпусков: А101 БО-001Р-02 и А101 БО-001Р-03.
$RU000A10DZU7 $RU000A10DZT9
● Ставка фиксированного купона: 17% годовых.
● Ставка плавающего купона: ключевая ставка + 4%.
📊Срок обращения двух выпусков до декабря 2027 года.
🗓️Следующая выплата по графику: 23 ноября 2026 года. Сроки зачисления купонных доходов зависят от условий вашего брокера.
P.S. В настоящее время в обращении находятся три выпуска биржевых облигаций Группы компаний «А101».23 октября
Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
«Лесенка» ИИС — это способ последовательно открывать и закрывать счета ИИС-3, чтобы выжать максимум налоговых вычетов. Идея в том, чтобы закрывать счёт по истечении минимального срока ИИС и сразу открывать новый.
Главный вопрос: действительно ли такой метод позволяет получить максимальную налоговую выгоду или достаточно одного счета? Давайте разбираться.
Когда одного счёта достаточно?
Если ваша главная цель — максимизировать возврат налога, то один счёт выгоднее для вычета на взносы (тип А). Каждый год вы можете заявлять возврат НДФЛ с суммы до 400 000 рублей. При ставке 13% это до 52 000 рублей, при 22% — до 88 000 рублей.
И при этом параллельно работает вычет на доход (тип Б): при закрытии счёта прибыль в пределах 30 млн рублей освобождается от НДФЛ. То есть вы получаете обе льготы сразу.
Главный минус — деньги «заперты». Пока не истечёт минимальный срок (5 лет для счетов 2024–2026 годов, позже будет больше), вывести средства без потери льгот не получится. А если деньги понадобятся срочно — придётся вернуть все полученные вычеты и ещё заплатить пени.
Из актуального:
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
Три ИИС-3 оправданы, если у вас есть конкретные планы по выводу частей капитала в разные годы и вы готовы пожертвовать частью вычета на взносы ради этой гибкости. Компромиссный вариант: один счёт — для вычета на взносы, другие — только для вычета на доход.
Но есть нюанс. Если вы закроете один из нескольких счетов, по правилу из Налогового кодекса (подп. 2 п. 2 ст. 219.2 НК РФ) вы потеряете право на вычет на взносы по всем остальным счетам, открытым в том же году — начиная с этого календарного года. Чтобы снова получать вычет, придётся открывать новый ИИС-3, а для него сразу запустится отсчёт минимального срока.
При этом вычет на доход сохранится для всех счетов. Но если ради гибкости закрыть один счёт и потерять возможность получать вычет на взносы по остальным, общая налоговая выгода может снизиться.
Как действовать — по шагам:
• Открывайте сразу три ИИС-3. Не растягивайте это на несколько лет — тогда отсчёт минимального срока пойдёт для каждого счёта одновременно.
• Дождитесь конца минимального срока. Для счетов 2024–2026 годов это 5 лет. Потом срок будет постепенно расти: 6 лет в 2027-м, 7 — в 2028-м и так дальше, до 10 лет для счетов с 2031 года.
• Закройте «первую ступеньку» и откройте новую. Когда срок первого счёта закончится, вы его закрываете, забираете деньги (если они нужны) и сразу открываете новый ИИС-3. Потом так же поступаете со вторым и третьим по очереди.
Зачем всё это? Чтобы не ждать 10 лет, прежде чем добраться до части капитала. Пригодится, если планируете крупные траты — покупку жилья, ремонт, образование — и хотите заранее их закрыть, не потеряв полностью налоговые льготы. Ещё так удобнее управлять пополнениями: перекидывать сумму со старого счёта на новый.
Полезный лайфхак: если открыть ИИС в декабре, пополнить до конца года и уже в январе подать на вычет — он получится не за месяц, а сразу за год.
Пример: открыли ИИС 15 декабря 2026 года, внесли 400 000 рублей 20 декабря. В январе 2027-го подаёте на вычет — и он будет за весь 2026 год.
Что в итоге? «Лесенка» — штука полезная, если вам важна гибкость в управлении капиталом. Но прежде чем её строить, надо чётко решить, какой вычет для вас в приоритете. Если готовы отказаться от вычета на взносы ради того, чтобы чаще получать доступ к деньгам — схема работает. А если вычет на взносы для вас критичен — лучше взять стратегию с одним ИИС-3.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией23 октября
Мать и дитя. Отчет за 1 пол 2026 по МСФО
Тикер: #MDMG
Текущая цена: 1280
Капитализация: 96.2 млрд
Сектор: Потребительский
Сайт: https://www.mcclinics.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 8.51
▫️ P/BV - 2.5
▫️ P/S - 1.96
▫️ ROE - 29.4%
▫️ ND/EBITDA - 0.39
▫️ EV/EBITDA - 6.41
Что нравится:
▫️ выручка выросла на 28.8% г/г (19.3 → 24.8 млрд);
▫️ чистая прибыль увеличилась на 5.1% г/г (5.1 → 5.3 млрд);
Что не нравится:
▫️ FCF снизился на 4.5% г/г (4.7 → 4.5 млрд);
▫️ вырос чистый долг (0.4 → 6.3 млрд). ND/EBITDA ухудшился с 0.03 до 0.39;
▫️ нетто фин расход увеличился на 12% г/г (156 → 174 млн);
▫️ деб. задолженность выросла на 44.2% п/п (1.5 → 2.2 млрд).
Дивиденды:
Див. политика предусматривает возможность распределения до 100% чистой прибыли компании, в том числе накопленной, если таковая имеется, на основании отчетности по МСФО.
По данным сайта Доход полугодие 2026 год ожидается выплата в размере 47 руб (ДД 3.67% от текущей цены).
Мой итог:
Операционные показатели за полугодие (г/г):
▫️ амбулаторные посещения +71.2% (1.57 → 2.69 млн);
▫️ койко-дни -0.7% (72.6 → 72.1 тыс);
▫️ принятые роды +12.5% (5.96 → 6.7 тыс);
▫️ пункции ЭКО +0.9% (10.5 → 10.59 тыс).
Количество операций за 1 и 2 кварталы 2026 увеличилось на 36.3% и 22.1% г/г, соответственно.
Выручка по сегментам (г/г в млрд):
▫️ госпитали Москва +10.4% (9.1 → 10);
▫️ госпитали регионы +27.2% (5.1 → 6.5);
▫️ клиники Москва и МО +18.3% (1.9 → 2.2);
▫️ клиники регионы +90.7% (3.1 → 5.9).
Большая часть общего прироста выручки "пришла" от приобретения сети "Эксперт" и еще немного добавили свежие покупки (ЦСМ "Здравица" и "Ильинская больница"). LFL-выручка выросла на 11.2% г/г (19.3 → 21.4 млрд). Вообще, тут можно отметить, что 2026 год по динамике LFL пока слабее прошлого года. Если в 2025 прирост LFL-выручки во всех кварталах был не менее 15.1%, то в текущем году рост скромнее (1 кв - 9.2%, 2 кв - 12.9% г/г).
Чистая прибыль увеличилась заметно слабее выручки. Ухудшилась операционная рентабельность с 24.2 до 22.2% и вместо нетто фин дохода появился расход (417 → -174 млн).
FCF немного снизился за счет более сильной динамики кап. затрат (+90.2% г/г, 1.4 → 2.6 млрд) в сравнении с OCF (+16.7% г/г, 6 → 7.1 млрд).
Чистый долг продолжил увеличиваться на фоне M&A, но долговая нагрузка остается вполне комфортной. При этом все же есть негативный момент в появлении нетто фин расхода.
Как уже писалось выше, компания в июне сделала два новых приобретения. Были куплены ЦСМ "Здравица (сеть центров семейной медицины в Новосибирске) и Ильинская больница (многопрофильный госпиталь в Московской области). С периода приобретения активы добавили к выручке 1 полугодия 34.5 и 45.4 млн, соответственно. По оценкам компании, если бы сделки были выполнены в начале 2026 года, то выручка купленных активов составила бы 477.5 млн и 1.87 млрд.
Ильинскую больницу купили за 8.5 млрд при прибыли за 2025 год по РСБУ в 690 млн (P/E = 12.3), Здравицу - за 0.9 млрд при прибыли по РСБУ за 2025 в 29 млн (P/E = 34.6). Как-будто переплатили.
Мать и дитя на 2026 год повысила прогноз по росту выручки с 23% до 24-25%. Если взять за основу верхнюю границу планов и рентабельность в 20% (за 1 полугодие - 21.5%), то получается, что за 2026 компания может рассчитывать на прибыль в районе 10.9 млрд. Это дает P/E 2026 = 8.85. При выплате 60% от чистой прибыль дивиденд может быть около 86.8 руб (ДД 6.78% от текущей цены).
В целом, вывод с обзора в обзора один и тот же. Отличная компания, которая развивается как органически, так и через хорошие M&A сделки. Стабильный денежный поток и выплаты дивидендов. Но все это стоит недешево. При этом динамика роста (без учета M&A) замедляется. На рентабельность негативно влияют приобретения и общая ситуация в экономике. Плюс менеджмент не исключает проведения доп. эмиссий в случае «очень крупных» сделок. В будущем Мать и дитя, наверняка, сможет за счет синергии и оптимизации улучшить общую рентабельность группы, но пока оценка, субъективно, даже выше справедливой цены.
Акций нет в портфеле.
Прогнозная справедливая стоимость - 1229 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram23 октября
Финансовая картинка недели: самые рискованные фондовые рынки мира
На картинке представлена карта мира, где страны ранжированы по рискованности их рынков акций. Причем за мерило риска взят некий показатель – премия в виде дополнительной доходности за риск вложения в акции какой-либо страны.
То есть у нас возможность увидеть аппетиты к риску у инвесторов по отношению к различным странам. Вот только вопрос: по отношению к какому показателю рассчитана эта премия за риск в виде дополнительной доходности? В поясняющем к картинке тексте сказано, что это дополнительная прибавка к доходности, которую ожидают инвесторы, вкладывая деньги в рискованные рынки акций, по отношению к рынкам акций зрелым. Что это за «зрелые рынки акций» - не указано.
Можно было бы предположить, что под зрелыми рынками понимается самый большой фондовый рынок- рынок США. Но и он, судя по рейтингу, имеет вполне ощутимую премию -надбавку к доходности: целых 5%. Максимально же рискованные фондовые рынки (надбавка к доходности за риск целых 30,9%, показаны черным цветом на карте) у трех стран: Судан, Венесуэла и (внезапно!)…Белоруссия.
Как попала Белоруссия в эту тройку аутсайдеров- лично для меня загадка. Не думаю, что фондовый рынок Белоруссии столь же рискован, что и рынок Судана (а он вообще там есть?). Ну да ладно, оставим это на совести автора рейтинга, небезызвестного в инвестиционных кругах ученого -финансиста, американца Асвада Дамодарана.
Вообще, самая минимальная надбавка за риск, исходя из рейтинга – 4,2%, фондовых рынков с нулевой надбавкой за риск в рейтинге вообще нет. Значит, по факту рассчитанная в рейтинге надбавка за риск берется нет от доходности какого-то «зрелого» рынка акций, а от какого-то другого показателя.
Рискну предположить, что автор все же имел в виду, что надбавка за риск рассчитывается от безрисковой доходности. Это может быть либо доходность депозита в банке высшей категории надежности, либо доходность государственных облигаций соответствующей страны.
Традиционно считается, что кредитный риск вложения в эти долговые инструменты условно равен нулю. Исходя из этого своего предположения я решил рассчитать ожидаемые инвесторами доходности по рынкам акций разных стран, суммируя указанные в рейтинге надбавки за риск и доходности 10-летних государственных облигаций соответствующей страны.
Я не стал брать все страны (их в рейтинге целых 177), а взял 25 наиболее представительных, как из числа «зрелых» рынков, так и из числа развивающихся, более рискованных. Кстати, «черную тройку» (Беларусь-Венесуэла-Судан) также решил не брать, ибо сама по себе бешеная надбавка за риск почти в 31% автоматически их выводит их в лидеры рейтинга по риску, как ни пересчитывай.
Продолжение завтра...
#финансоваяКартинаДня
https://t.me/ifitpro22 октября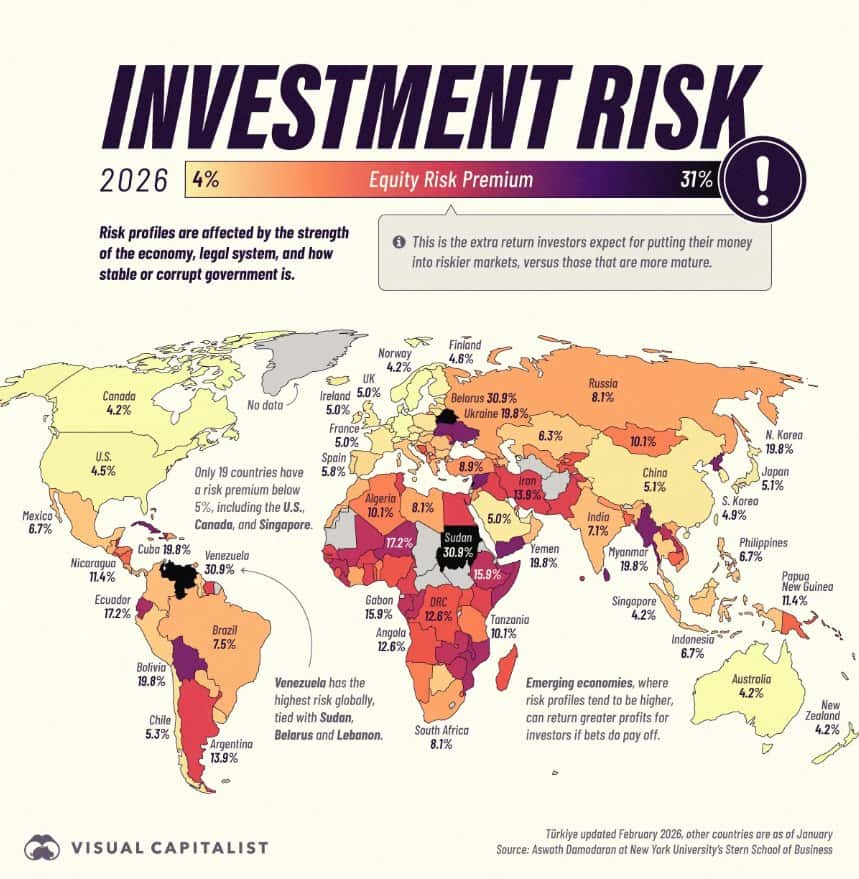
Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
Коллеги, привет! Начнём с самого простого и по итогу, разберём все нюансы — поехали.
ЛДВ-РИИ — льгота на долгосрочное владение бумагами высокотехнологичного (инновационного) сектора экономики.
Расшифровка: ЛДВ — льгота на долгосрочное владение ценными бумагами, РИИ — рынок инноваций и инвестиций (специальный сектор Московской биржи).
Для инвесторов главная фишка — налоговая льгота ЛДВ-РИИ. Держите бумагу из РИИ не меньше года — и прибыль от продажи освобождается от НДФЛ, но в пределах лимита: сейчас это до 50 млн рублей дохода в год для налоговых резидентов России.
Льгота работает не только с акциями: она распространяется и на облигации, и на инвестиционные паи — но только если они официально включены в перечень ценных бумаг высокотехнологичного (инновационного) сектора экономики.
Из чего состоит РИИ и как в него инвестировать?
Сейчас в составе РИИ — 28–29 эмитентов. Общее количество ценных бумаг (с учётом разных выпусков — акций, облигаций и паёв) составляет примерно 35–37 штук.
Состав сектора не является постоянным: он регулярно пересматривается, и в него могут как включаться новые эмитенты, так и исключаться прежние. Например, 20 октября 2026 года в РИИ были включены обыкновенные акции МКПАО «ВК» #VKCO
Важный момент про убытки: если продали бумагу из РИИ в минус, этот убыток нельзя зачесть против прибыли по другим бумагам (сальдировать) и нельзя перенести на будущие периоды.
Также льгота не применяется к дивидендам и купонным выплатам — с этих доходов налог удерживается на общих основаниях.
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
Пара практических моментов:
• На Московской бирже есть Индекс инноваций (MOEXINN) — в него входят акции из сектора РИИ, и это удобный способ вложиться в весь сектор сразу.
На октябрь 2026 года в базе расчёта — примерно 20 эмитентов. Состав пересматривают каждый квартал: в третью пятницу марта, июня, сентября и декабря, поэтому число бумаг в индексе меняется.
Актуальный состав по весу компаний в индексе:
• Группа Позитив #POSI - 19,92%
• Циан #CNRU - 18,57%
• ОАК #UNAC - 12,42%
• Озон Фармацевтика #OZPH - 9,88%
• Группа Астра #ASTR - 7,1%
• Промомед #PRMD - 7,04%
• Группа Аренадата #DATA - 5,02%
• Элемент #ELMT - 4,74%
• Софтлайн #SOFL - 3,49%
• ГК Базис #BAZA - 3,27%
Для отслеживания состава и весов в реальном времени советую этот ресурс.
Правда, фьючерса или фонда на весь РИИ нет, поэтому инвестировать «целиком» не выйдет — бумаги придётся подбирать точечно.
Несколько нюансов, чтобы не потерять выгоду:
• Дивиденды и купоны под льготу не попадают — налог с них берут на общих основаниях.
• С ИИС совмещать нельзя: если бумаги когда-либо учитывались на ИИС (даже частично), ЛДВ-РИИ к ним не применить. Выбирайте — либо льготы ИИС, либо ЛДВ-РИИ на брокерском счёте.
• При наследовании или дарении срок владения прерывается — новый отсчёт идёт с момента перехода прав к новому владельцу.
• Брокер часто применяет льготу автоматически, но лучше уточнить заранее и при необходимости подписать заявление. Можно оформить и самому через налоговую, подав 3-НДФЛ.
• Храните брокерские отчёты — они понадобятся, если придётся подтверждать срок владения при обращении за вычетом.
Стоит помнить, что льгота применяется только к положительному результату — разнице между ценой продажи и покупки (плюс НКД по облигациям). Продали в убыток или в ноль — льготы нет.
Использовать льготу можно сколько угодно раз: купили бумаги, через год продали с прибылью и применили ЛДВ-РИИ, затем купили другие — и снова воспользовались.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией22 октября