Поиск

🪙Прогноз по электроэнергии.
Потребление электроэнергии в России возобновит рост в 2027 году после двух лет снижения. К 2032 году оно может увеличиться на 12% — до 1,28 трлн кВт·ч (прогноз «Эйлер»). $IRAO $HYDR

🪙Путин призвал ужесточить контроль за подозрительными финансовыми операциями. Новые угрозы формируются за пределами РФ, мошенники пытаются вовлекать несовершеннолетних.

🪙Протесты во Франции.
Более 250 тыс. человек вышли на протесты из-за бюджетного тупика и роста стоимости жизни (Bloomberg).
Бюджетный тупик и рост стоимости жизни - что-то это мне напоминают.

🪙 Премии и бонусы
Российские компании сокращают программы премирования сотрудников и увеличивают сроки выплаты бонусов на фоне замедления экономики («Ъ»).

🪙 Спрос на электромобили
В 2026 году спрос на электромобили и гибриды в России вырос на 67%, тогда как интерес к дизельным авто — лишь на 5% («Известия»).

🪙 Предновогодние распродажи
Торговые сети и маркетплейсы начали распродажи раньше обычного и увеличили продолжительность акций из-за слабого потребительского спроса («Известия»). $OZON $MVID

🪙 Массовое открытие ИИС
Россияне стали массово открывать ИИС-3 перед повышением налогов и увеличением срока инвестирования с 2027 года. В октябре открыто 92,5 тыс. счетов — на 31,6% больше м/м и на 41% г/г (РБК).

🪙 Рекомендации по облигациям.
Облигации остаются одним из наиболее привлекательных инструментов. Аналитики советуют сосредоточиться на краткосрочных корпоративных облигациях крупных компаний с рейтингом не ниже «АА-» (Forbes).

🪙 Анонс Трампа
Трамп анонсировал крупное соглашение по Украине, которое также затронет вопросы европейской безопасности. По его словам, соглашение будет масштабным и вызовет восторг.

🪙 Невыплата купона «МГКЛ»
5 ноября ПАО «МГКЛ» не исполнило обязательство по выплате 28-го купонного дохода по облигациям серии 001Р-06 на сумму 9,45 млн рублей. Группа работает над урегулированием задолженности дочерних компаний. $RU000A108ZU2

🪙 Т-Технологии объявляют о плане купить до 100% компании ЦИАН.
Оферта по ЦИАН будет выставлена по цене 993,05 рубля за бумагу.

При этом допэмиссии акций Т для финансирования сделки не будет, то есть доли текущих акционеров не размоются. Циан сохранит бренд и нынешнюю команду управления. $T $CNRU

Текущая ситуация на бирже

Индекс Мосбиржи в первой половине недели находился под давлением дешевеющей нефти. Котировки черного золота сползают к двухмесячному минимуму. Поводом для распродаж стали ожидания того, что победа демократов на промежуточных выборах в США ускорит деэскалацию конфликта на Ближнем Востоке. от санкционной политики тоже ничего хорошего ждать не приходится.

📦 Логистический центр Ozon в Адыгейске накануне попал под атаку БПЛА. Маркетплейс представил сильный финансовый отчёт за третий квартал, сумев нарастить рыночную долю на фоне масштабных атак на своего основного конкурента в середине лета, однако в последнее время именно объекты Ozon становятся целями для атак. В этом контексте в четвёртом квартале можно ожидать замедления темпов роста, а в случае более интенсивных атак БПЛА акции эмитента могут попасть под сильную волну распродаж.

⛽️⛽️На внешнем контуре наметился еще один негативный тренд. Венгрия начала готовить инфраструктуру для замещения российских энергоносителей. Закупки газа планируется прекратить к осени 2027 года. Что касается нефти, конкретных сроков глава МИД Анита Орбан не назвала, но подчеркнула, что НПЗ уже переоборудуются под нероссийское сырье. Для Татнефти это прямой удар: компания является ключевым поставщиком нефти в Венгрию. Для Газпрома решение Будапешта означает потерю порядка 8 млрд м³ поставок, что эквивалентно около 9% совокупного экспорта эмитента.

🍷 🥃 На внутреннем рынке правительство решило сыграть в пользу отечественных производителей алкогольной продукции. Ввозные пошлины на крепкий алкоголь из недружественных стран выросли до 35% (но не менее 5 евро за литр). Для таких компаний, как Novabev Group и Кристалл, это безусловный позитив. Однако само потребление алкоголя в России сокращается уже продолжительное время. По итогам первой половины 2026 года оно составило 7,47 литра на человека - это абсолютный минимум за последние 30 лет.

🏠 ДОМ. РФ хочет перейти к выплате дивидендов раз в квартал. Финдиректор Давид Овсепян подтвердил, что корректировка дивполитики уже прорабатывается. В финансовом секторе ещё никто не платит квартальные дивиденды, и определённо это может увеличить инвестиционную привлекательность эмитента. Однако настораживает тот факт, что достаточность капитала финучреждения опускается все ниже и находится на шестилетнем минимуме. В случае усиления кризиса на рынке недвижимости эмитенту придется сократить коэффициент дивидендных выплат, и этот риск также следует учитывать при принятии инвестиционных решений.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$DOMRF $TATN $OZON $BELU

Текущая ситуация на бирже

Ozon. Отчет за 3 кв 2026 по МСФО

Тикер: #OZON
Текущая цена: 3728
Капитализация: 806.8 млрд
Сектор: IT
Сайт: https://ir.ozon.com/ru

Мультипликаторы (LTM):

▫️ P/E - 36.74
▫️ P/BV - отриц. BV
▫️ P/S - 0.59
▫️ ROE - отриц. BV
▫️ ND/EBITDA - 1.9
▫️ EV/EBITDA - 5.22

Что нравится:

▫️ выручка выросла на 62.7% г/г (258.9 → 421.2 млрд);
▫️ FCF увеличился на 65% г/г (151.5 → 250 млрд);
▫️ нетто фин расход снизился на 2.4% к/к (16.7 → 16.3 млрд);
▫️ чистая прибыль выросла на 25.1% г/г (2.9 → 3.7 млрд);

Что не нравится:

▫️ чистый долг вырос на 31.2% к/к (351.1 → 460.7 млрд). ND/EBITDA ухудшился с 1.83 до 1.89;
▫️ дебиторка увеличилась на 10.9% к/к (12.2 → 13.5 млрд).

Дивиденды:

Див. политика не содержит указаний на порядок определения дивидендов.

По данным сайта Доход за 2026 прогнозируется дивиденд в размере 162.15 руб. (ДД 4.35% от тек. цены).

Мой итог:

Показатели по сегментам.

E-commerce (3 кв 2026 г/г):
▫️ GMV +41.5% (1.10 → 1.56 трлн);
▫️ кол-во заказов +76% (668 → 1176 млн шт);

Количество активных покупателей за квартал увечилось на 6.2% (69.2 → 73.5 млн чел). Как и ожидалось, компания стала бенефициаром атак на WB. Динамика оборота и заказов выше, чем был в прошлом квартале. За полугодие GMV вырос на 36.7% г/г (2.93 → 4.01 млрд), а кол-во заказов - на 77% г/г (1.65 → 2.92 млрд).

В финтехе Озон снова не предоставил данных по количеству активных клиентов. Стоимость риска продолжила расти (12.8 → 14.3%). Чистая процентная маржа не изменилась (6.9%).

Выручка за 3 квартал (г/г в млрд):
▫️ E-commerce +61.9% (214.7 → 347.7);
▫️ финтех +58% (53.9 → 85.2).

За 9 месяцев выручка в E-commerce выросла на 50.9% г/г (577.6 → 871.6 млрд), в финтехе - на 53.6% г/г (139.2 → 213.8 млрд).

Чистая прибыль увеличилась более скромно, но здесь есть нюансы. Улучшилась операционная рентабельность с 6.9 до 8.3%, но увеличился нетто фин расход (14.2 → 16.3 млрд), вырос убыток по курсовым разницам (0.9 → 6.3 млрд), а также выплачен налог на прибыли по эф. ставке 70.1% (в прошлом году было восстановление налога). Но главное компания отразила расход по оценочному резерву, связанному с атаками на склады, в размере 30.1 млрд. Без этого прибыль выросла бы кратно. За 9 месяцев чистая прибыль Озон получил прибыль 18.3 млрд против убытка -4.6 млрд за 9 мес 2025.

Не понравилось, что компания в релизе не указала остаток средств на счетах кредитных и микрофинансовых организаций группы. Пришлось примерно высчитывать его, чтобы исключить финтех при расчете FCF и долговой нагрузки. Ниже все расчеты приблизительные.

FCF без учета финтеха прилично добавил на фоне лучшей динамики OCF (+146% г/г, 68.2 → 167.7 млрд) в сравнении с кап. затратами (+72.3% г/г, 14.6 → 25.1 млрд).
Долговая нагрузка увеличилась. Сильный рост EBITDA перекрыл более сильный рост чистого долга.

Большинство аналитиков за 3 квартал ожидало результаты слабее, чем Озон в итоге показал (с поправкой на расход по резерву, конечно). Если компания отработает в 4 квартале с такой же рентабельность как и в 3, то по итогу году скорректированная прибыль может быть около 88 млрд. Это дает P/E скор. 2026 = 9.36. Ранее озвучивался план по выплате дивиденда не менее 30 млрд (138.6 руб и ДД 3.64% от тек. цены), но с учетом ситуации с атаками на инфраструктуру компании такой прогноз выглядит слишком оптимистичным. Хотя все сильно зависит от дальнейшего развития ситуации.

Озон продолжает увеличивать GMV высокими темпами. В 3 квартале улучшилась рентабельность. Но при этом достаточно и настораживающих моментов:
▫️ атаки на склады продолжились и в 4 квартале, и нет понимания, будут ли еще расходы на резервы по убыткам;
▫️ в Госдуму внесен законопроект, переводящий ПВЗ на расчет налога по кадастровой стоимости, что может снизить их рентабельность или вообще увести в минус;
▫️ тарифы на страхование складов выросли в десятки раз;
▫️ непонятно постоянный или временный переток покупателей с WB на Ozon.

Акций компании нет в портфеле. Интересной цена была в конце августа, но тогда покупать было страшно, а сейчас достаточно неопределенностей для такой оценки.

Прогнозная справедливая стоимость - 3540 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

▫️ Мой канал в Max

Ozon. Отчет за 3 кв 2026 по МСФО

Про покупки, про покупки, про покупочки мои! 😊


Рубрика: Финансовые итоги недели. Кажется, заголовок пришёл мне в голову из какой-то детской сказки. Точно не помню, из какой. 🤔

Вот и воскресенье — день, конечно, замечательный, а ещё и солнышко, которое в Москве бывает не так уж и часто. Ну что, время перейти к финансовым решениям за прошедшую неделю, так? 🙂

В первую очередь на протяжении всей недели докупал Сбер $SBER и Роснефть $ROSN маленькими суммами. Я тут увидел историю у кого-то из блогеров — типа в стране всё настолько плохо, что Сбер может перестать платить дивиденды. Может ли быть такое? В теории может быть вообще что угодно, но я пока смутно представляю себе такую картину.

Сегодня на внебирже решил прикупить B2B РТС $BTBR — мне этот актив давно нравится, ещё с размещения. Идея в нём предельно простая: это понятный бизнес, платформа, на которой идут электронные закупки. Кажется, от электронных закупок мы вряд ли когда-нибудь уйдём. Подобрал немного Газпрома $GAZP , Мосбиржи $MOEX и Озона $OZON — активы с перспективами. 👍

Получил целых 190 ₽ дивидендов от «Мать и Дитя» $MDMG . И скинул МГКЛ 1-й выпуск с убытком около 140 000 ₽. $RU000A104XJ9

Пришли дивиденды от Татнефти — это не может меня не радовать! А в прошлое ВС буквально — дошли дивы Новатэка. 😄 $TATNP $NVTK

И на основной брокерский счёт я наконец докупил флоатер Газпромнефти! На 5 лет. Всё, я решил переходить ближе к тактике «купил и забыл».

Мне нравится следить за рынком и читать новости, но самому быть в гуще событий — не моя история. Так что я лучше буду переходить в «Тихую гавань». Время спокойных высоких доходностей кончилось. Рынок ВДО превратился в настоящую русскую рулетку. И это при том, что в барабане 5 патронов из 6. 😬

Поэтому «тише едешь — дальше будешь», как говорится, но это не точно.

Не ИИР. Не совет и не рекомендация. В посте моё субъективное мнение. Мои вложения могут не подходить под ваши цели.

А так — подписывайтесь, чтобы не пропустить. А важные новости — не только тут! 🙌🤝

#инвестиции #чтокупить #челлендж

«САМОЛЁТ» спасают, ЛСР обвалился, а МГКЛ ушел в дефолт: главное


Неделя выдалась без геополитики и макроэкономики — зато просто град новостей от компаний. Кто-то порадовал сильными отчётами, кто-то разочаровал, а кто-то и вовсе ушёл в дефолт. Разбираем всё по порядку.

Макроэкономика: инфляция снижается. За неделю с 20 по 26 октября цены выросли на 0,08% (было +0,05%). Годовая инфляция: 7,11% (было 7,15% неделей ранее).
Комментарий: инфляция потихоньку замедляется. Но до цели ЦБ (4%) всё ещё далеко.

НОВОСТИ КОМПАНИЙ


1. ЛСР: продажи падают, но акции взлетели на 30%. Операционные результаты за 9 месяцев 2026:
Показатель Значение Динамика
Новые контракты 105 млрд руб. –2% г/г
Продажи (натурально) 372 тыс. кв. м –7% г/г
III квартал (деньги) 37 млрд руб. –5% г/г
III квартал (натурально) 130 тыс. кв. м –11% г/г
По регионам:
Москва:
–17% (деньги), –23% (натурально) — главный фактор давления
Санкт-Петербург:
+19% (деньги), +6% (натурально) — частично компенсирует
Комментарий: результаты негативные. Московский рынок продолжает падать. Питер спасает, но не полностью.

2. ЛСР: обратный выкуп по 675 рублей — акции взлетели на 30%
Совет директоров определил цену выкупа акций: 675 руб. за бумагу.
Параметры выкупа:
До 5,15 млн акций
Сумма: ~3,5 млрд руб.
Доля free float: ~33%
Приём заявок: 18 ноября – 17 декабря 2026
Реакция рынка: акции в моменте взлетели более чем на 30%. По итогам недели котировка — 722 руб. (выше цены выкупа).
Комментарий: цена выкупа (675 руб.) ниже текущей рыночной (722 руб.). На фоне слабых операционных результатов и общего негатива в секторе застройщиков текущая оценка выглядит завышенной.
Вердикт: выкуп поддержал акции, но фундаментально ситуация в компании слабая.

3. «ФОСАГРО»: неоднозначный расчет, долг растет
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 164,7 млрд руб. +15% г/г, +10% кв/кв
Скорр. EBITDA 46,3 млрд руб. –5% г/г, +26% кв/кв
Рентабельность EBITDA 28,1% –6,1 п.п. г/г
Скорр. чистая прибыль 23,5 млрд руб. –15% г/г, +80% кв/кв
⚠️ Тревожные сигналы:
Свободный денежный поток: –34,6 млрд руб. (было +10,5 млрд во II квартале)
Чистый долг: 359,2 млрд руб. (+16% кв/кв)
Чистый долг/EBITDA: 2,5x (было 2,1x)
За 9 месяцев:
Выручка: +1% (до 446,1 млрд)
EBITDA: –34% (до 108,7 млрд)
Чистая прибыль: –49% (до 45,7 млрд)
Свободный денежный поток: –18,7 млрд (было +59 млрд)
Комментарий: результаты неоднозначные. Квартал лучше предыдущего, но свободный денежный поток отрицательный, а долговая нагрузка растёт. Это ключевой риск для дивидендов.

4. Мосгорломбард (МГКЛ): двойной удар
Две новости, и обе негативные:
1️⃣ 26 октября ФНС приостановила операции по счетам ПАО «МГКЛ» и ещё 8 дочерних компаний из-за налоговых задолженностей.
2️⃣ Первый технический дефолт при выплате 21-го купона облигаций серии 001Р-07 на сумму 24,66 млн руб.
НРА присвоило статус «под наблюдением» кредитному рейтингу МГКЛ (уровень BB|ru|).
Комментарий: пока слишком мало информации о суммах претензий ФНС. Но это однозначная порция негатива на рынок корпоративных облигаций, который и так не может «вздохнуть» после «Самолёта».

5. ДОМ.РФ: прибыль +39%, ROE 23,6%
Результаты по МСФО за 9 месяцев 2026:
Показатель Значение Динамика
Чистая прибыль 86 млрд руб. +39% г/г
ROE 23,6% —
Чистый процентный доход 136 млрд руб. +31% г/г
Чистый комиссионный доход 35 млрд руб. +30% г/г
CIR 24,3% (было 27,9%)
III квартал отдельно: чистая прибыль 29 млрд руб. (+25% г/г).
Комментарий: хорошие результаты. Драйверы — рост кредитного портфеля, расширение маржи и развитие комиссионного бизнеса. Один из лучших кейсов недели.

6. X5: выручка +13%, прогноз подтвержден
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 1 311 млрд руб. +13,0% г/г
LfL-продажи — +7,4%
Скорр. EBITDA 87,4 млрд руб. +17,9% г/г
Рентабельность EBITDA 6,7% +0,3 п.п.
Чистая прибыль 29,3 млрд руб. +3,8% г/г
Чистый долг/EBITDA 1,20x —
Прогноз на 2026 год подтверждён: рост выручки ~12%, рентабельность EBITDA ~6%.
Комментарий: позитивно. Рост рентабельности компенсировал увеличение процентных расходов. Прогноз подтверждён, хоть и по нижней границе.

7. VK: выручка +21%, но долг растет
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 47 млрд руб. +21% г/г
Соцплатформы — +28% г/г (ускорение!)
Скорр. EBITDA 6,2 млрд руб. +22% г/г
Рентабельность 13,2% без изменений г/г
Чистый долг/EBITDA 2,7x (было 2,3x)
Комментарий: позитивно за счёт ускорения роста в ключевом сегменте. Но рентабельность сегмента снизилась на 4,2 п.п. (до 15,7%) из-за инвестиций в видеосервисы и MAX. Долговая нагрузка растёт.

8. «ЯНДЕКС»: замедление роста, прогноз отозван
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 411 млрд руб. +12% г/г
Поиск и ИИ — +4% (замедление!)
Райдтех — +11%
Электронная коммерция — +10%
Плюс и развлечения — +36%
Финсервисы — +49%
Скорр. EBITDA 87,8 млрд руб. +12% г/г
Скорр. чистая прибыль 45,9 млрд руб. +2% г/г

⚠️ Компания отозвала прогноз на 2026 год.
Комментарий: нейтрально. Замедление в ключевых сегментах (Поиск, Райдтех) частично связано с разовыми факторами. Новые направления растут быстро. Но отзыв прогноза — тревожный сигнал.

9. СБЕР: прибыль +13,9%, ROE 23,5%
Результаты по МСФО за III квартал 2026:
Показатель Значение Динамика
Чистая прибыль 510,8 млрд руб. +13,9% г/г
ROE 23,5% —
Чистый процентный доход 1 107 млрд руб. +24,0% г/г
ЧПМ 6,7% (было 6,2%)
Чистый комиссионный доход 212,3 млрд руб. –1,9% г/г
CIR 29,4% —
За 9 месяцев: чистая прибыль 1 529,9 млрд руб. (+17,0%), ROE 24,0%.
Комментарий: очень хорошие результаты, соответствующие консенсусу. Плюсы: рост процентного дохода, высокая маржа, снижение стоимости риска. Минус: давление на качество кредитного портфеля (особенно корпоративного).

10. FIX PRICE: выручка +9,1%, но прибыль
Операционные результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 86,8 млрд руб. +9,1% г/г
LfL-продажи — +5,3%
Скорр. EBITDA 11,6 млрд руб. +15,9% г/г
Чистая прибыль 2,1 млрд руб. –15,1% г/г
Чистый долг/EBITDA 0,3x —
Комментарий: умеренно позитивно. Выручка и LfL ускоряются, EBITDA растёт. Падение чистой прибыли — из-за разового убытка по курсовым разницам (1,1 млрд руб.). Долговая нагрузка минимальная.

11. «ТАТНЕФТЬ»: прибыль +186%!
Результаты по РСБУ за 9 месяцев 2026:
Показатель Значение Динамика
Выручка 1 331,4 млрд руб. +28% г/г
Операционная прибыль 480,3 млрд руб. +220% г/г
Операционная рентабельность 36,1% (было 14,4%)
Чистая прибыль 299,3 млрд руб. +186% г/г
III квартал отдельно: чистая прибыль 146,3 млрд руб.
Потенциальный дивиденд: при выплате 50% от чистой прибыли — 31,4 руб. на акцию за III квартал (доходность 4,9%).
Комментарий: сильные результаты. Татнефть — один из главных бенефициаров высоких цен на нефть. Ждём МСФО для полной картины.

12. НМТП: провал в III квартале
Результаты за 9 месяцев 2026:
Показатель Значение Динамика
Выручка 51,6 млрд руб. –8,3% г/г
EBITDA 33,0 млрд руб. –19,4% г/г
Чистая прибыль 28,8 млрд руб. –9,6% г/г
III квартал отдельно — катастрофа:
Выручка: –32,3% (до 11,9 млрд)
EBITDA: –49,0% (до 5,6 млрд)
Чистая прибыль: –47,1% (до 5,4 млрд)
Комментарий: негативно, но ожидаемо. Причина — сложная ситуация в Чёрном море (ограничения судоходства, риски для инфраструктуры).


13. OZON: рекордный квартал!
Результаты за III квартал 2026:
Показатель Значение Динамика
Оборот (GMV) 1 560 млрд руб. +42% г/г
Заказы — +76% г/г
Активные покупатели 73,5 млн +17% г/г
Выручка 421 млрд руб. +63% г/г
Скорр. EBITDA 93 млрд руб. +124% г/г
Рентабельность EBITDA 6,0% +2,2 п.п. (рекорд!)
Чистая прибыль 3,7 млрд руб. +25% г/г
⚠️ Ozon отразил 30,1 млрд руб. резервов по убыткам из-за атак БПЛА на логистические объекты (август).
Комментарий: результаты значительно превысили консенсус (+6% по обороту, +50% по EBITDA). Платформа устойчива к событиям. Рекордная рентабельность — важный сигнал.

14. «ЗАЙМЕР»: ДИВИДЕНДЫ 100% ОТ ПРИБЫЛИ
Совет директоров рекомендовал направить на дивиденды за III квартал 714 млн руб. (7,14 руб. на акцию). Реестр: 13 декабря (при одобрении 2 декабря).
Доходность: 5,4%.
Комментарий: компания платит 100% от чистой прибыли третий квартал подряд. Чистая прибыль выросла на 48% кв/кв. Приятный бонус для акционеров.

15. «Норникель»: Производство выросло, прогноз подтвержден
Операционные результаты за III квартал 2026:
Металл Производство Динамика кв/кв
Никель 61,1 тыс. т +41%
Медь 108,7 тыс. т +4%
Палладий 736 тыс. унций +25%
Платина 192 тыс. унций +32%
За 9 месяцев: никель +4% (до 146,1 тыс. т), медь –0,5% (до 311,8 тыс. т), палладий –4%, платина –2%.
Прогноз на 2026 год подтверждён. Выполнение: 74–79% от годового плана.
Комментарий: нейтрально. Объёмы соответствуют прогнозам, стабильны в годовом сравнении.

16. ФНС идет на банкротство «ЕВРОТРАНСА»
ФНС направила в суд заявление о признании банкротом сбытовой структуры «ЕвроТранса». Что уже произошло:
Компания ушла в фактический дефолт по всему массиву публичного долга (10 выпусков биржевых и «зелёных» бондов)С середины июля перестала раскрывать информацию о выкупе «народных» облигаций«Финуслуги» сообщали о неисполнении заявок на выкуп с 10 июляПросрочка по ЦФА: 3,3 млрд руб.Мажоритарные акционеры задержаны и арестованы по делу о хищении топлива Комментарий: ситуация с «ЕвроТрансом» — грустная картина. Заявление ФНС уже мало что меняет, но усиливает негатив на рынке высокодоходных облигаций.

17. «САМОЛЁТ»: банки нашли решение!
Главная новость недели — наконец-то проясняется ситуация с «Самолётом».
Что сказали кредиторы:
Сбер (Тарас Скворцов): «Основные банки-кредиторы достигли договорённости по комплексной программе выхода компании из текущего положения. Большого риска на резервы в IV квартале со стороны этого клиента Сбер не видит».
ВТБ (Дмитрий Пьянов): «Задолженность может быть урегулирована в рамках нового механизма комплексной санации».
Что это значит? Новый закон (ст. 31.1 127-ФЗ) позволяет крупным кредиторам запустить досудебную санацию. Ключевой момент: конвертации долга в акции не будет (из-за нового регулирования с 1 апреля 2027 года, «штрафующего» банки за такие вложения).
Комментарий:
✅ Для акционеров — плюс: не будет допэмиссии и «разводнения» капитала❌ Для держателей облигаций — минус: санация будет заключаться в реструктуризации долгаВердикт: решение найдено. Это лучше, чем дефолт. Но облигационеры пострадают.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ


Компания Событие Итог
📉 Инфляция 7,11%, замедляется
🏗️ ЛСР Продажи падают, но выкуп по 675 руб. поднял акции на 30%
🧪 ФосАгро Квартал лучше, но долг растёт, FCF отрицательный
🚨 МГКЛ Техдефолт + блокировка счетов ФНС
🟢 ДОМ.РФ Прибыль +39%, ROE 23,6%
🟢 X5 Выручка +13%, прогноз подтверждён
🟡 VK Выручка +21%, но долг растёт
🟡 Яндекс Замедление роста, прогноз отозван
🟢 Сбер Прибыль +13,9%, ROE 23,5%
🟡 Fix Price Выручка +9,1%, прибыль упала из-за курсовых разниц
🟢 Татнефть Прибыль +186%, потенциальный дивиденд 4,9%
🔴 НМТП Провал в III квартале (–49% EBITDA)
🟢 Ozon Рекордный квартал, EBITDA +124%
🟢 Займер Дивиденды 100% от прибыли (5,4%)
🟡 Норникель Производство выросло, прогноз подтверждён
🚨 ЕвроТранс ФНС идёт на банкротство
🟡 Самолёт Банки нашли решение (санация без конвертации в акции)

Дзарасов Алан, эксперт и преподаватель 1ИФИТ


Ozon: EBITDA выросла на 124%, но есть проблема на 30 миллиардов

Ozon зарабатывает всё больше, но чистая прибыль едва превысила 3 млрд р. Причина — не только экономика маркетплейса: компания признала 30,1 млрд р. убытков из-за повреждения логистических объектов в результате атак БПЛА. Операционный бизнес силён, но риски стали вполне осязаемыми.

Оборот растёт, эффективность тоже: в III квартале 2026 года выручка Ozon увеличилась на 63%, до 421,2 млрд р., а оборот (GMV) — на 42%, до 1,56 трлн р.

Главное — скорректированная EBITDA выросла на 124%, до 93 млрд р. Её отношение к GMV поднялось с 3,8% до 6%. Это уже не просто история про рост продаж. Ozon учится зарабатывать больше на каждом рубле оборота. Количество заказов растёт, покупатели возвращаются чаще, а расходы увеличиваются медленнее выручки.

Но есть нюанс: логистика остаётся дорогой. Её затраты в расчёте на заказ снизились на 13%, однако доля логистических расходов в GMV выросла. Масштаб помогает, но полностью проблему пока не решает.

Маркетплейс увеличил скорректированную EBITDA на 179%, до 65,4 млрд р. Рентабельность относительно GMV поднялась до 4,2% против 2,1% годом ранее. Именно здесь виден эффект масштаба.

Финтех тоже растёт: выручка увеличилась на 57%, до 85,2 млрд р. Но качество этого роста требует внимания: стоимость риска кредитного портфеля поднялась с 10,6% до 14,3%. Финансовый бизнес приносит прибыль, но кредитные риски увеличиваются. Если тенденция продолжится, часть заработанного придётся направлять на резервы.

Чистая прибыль почти не выросла — при скорректированной EBITDA в 93 млрд р. она составила всего 3,7 млрд р. против 2,9 млрд годом ранее.

Основной удар — 30,1 млрд р. оценочных убытков, связанных с повреждением логистических объектов. Сюда входят потери товаров, выбытие и обесценение основных средств и другие расходы.

Компания обсуждает компенсации со страховщиками, но их размер неизвестен. Автоматически рассчитывать на полное возмещение не стоит. Списать эти потери как несущественную разовую неприятность тоже нельзя: ущерб реален, а повторение подобных событий способно испортить даже сильную операционную динамику.

Операционный денежный поток составил 275,1 млрд р. Впечатляет, особенно на фоне чистой прибыли. Но на него повлияли в том числе изменения оборотного капитала и рост средств клиентов финтеха. И они не принадлежат акционерам: это обязательства перед клиентами. Поэтому огромный кэшфлоу не означает, что компания может свободно раздать эти деньги.

Акции. Операционные результаты превзошли ожидания рынка: выручка, GMV и EBITDA оказались выше консенсус-прогноза. Бизнес становится эффективнее, но хорошая отчётность не означает, что акция дешева. Нужно учитывать цену, которую рынок уже заложил в ожидания, и инфраструктурные риски.

Облигации. Рост EBITDA — позитив для кредиторов. Однако без сопоставимых данных о долге, процентных расходах и погашениях нельзя уверенно говорить, что долговая устойчивость улучшилась.

Это точно сильный операционный отчёт, но с неприятным напоминанием о цене риска. Ozon научился превращать рост оборота в ускоренный рост EBITDA — и это важнее одной динамики выручки.

А вы что считаете главным при оценке Ozon: буст прибыльности или риски?

✅ Мой Telegram канал: https://t.me/capitalbes или Макс: https://max.ru/channel_capitalbes - там продолжаю разбираться в происходящем на рынке вместе с вами.

Ozon: EBITDA выросла на 124%, но есть проблема на 30 миллиардов

Куда бежать, когда страшно? Безопасные ЗПИФы (в моем субъективном представлении) (Часть 4)


В прошлых постах я уже рассказывал, что среди безопасных (условно) инвестиций я выбираю золото, фонд денежного рынка, доллар и ещё один инструмент, в который ранее особо не погружался, — это ЗПИФы. На этот раз моё особое внимание привлёк ЗПИФ «Парус», по первому впечатлению — по двум причинам.

- Известный ПИФ на рынке.
- Регулярные выплаты.

Собственно, ПИФ я уже приобрёл, а вернее несколько — от компании «Парус». И сейчас расскажу почему. «Парус» — это компания, которая, если объяснять примитивно, берёт какой-то здоровый объект недвижимости, разбивает его на маленькие доли (ПАИ) и продаёт эти ПАИ инвесторам. Получается: чем больше этих паёв у вас в штуках, тем больший процент того или иного объекта у вас во владении.

Когда я стал всё изучать, естественно, в первую очередь меня интересует правовая сторона вопроса. Какие гарантии, что мои деньги в безопасности?
Деятельность «Паруса» жёстко контролируется ЦБ. Сведения о пайщиках хранятся в специализированном депозитарии ООО «Инфинитум». Это один из старейших депозитариев, проверил на сайте ЦБ. Этот депозитарий действительно рабочий. Короче, информация о владении паями строго фиксируется.
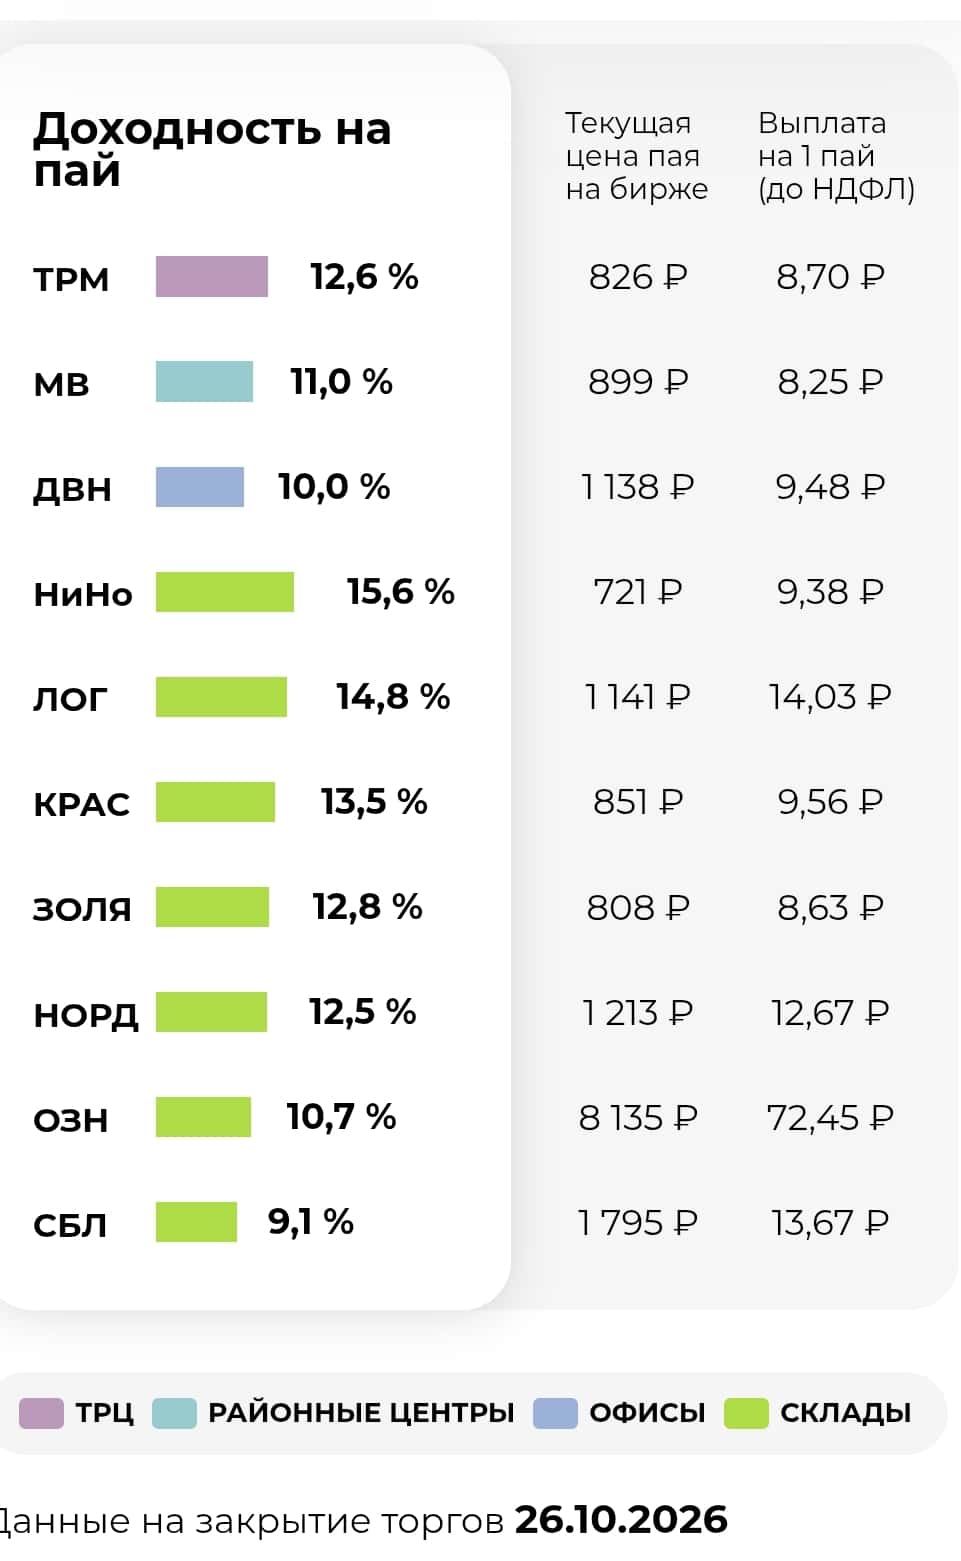
Из «Парусов» я для себя выбрал 3 фонда: СБЛ, «Озон» и «Нордвей». В фонде доход складывается из выплат от арендаторов и потенциального роста самих паёв. По логике, они растут на инфляцию, т.к. недвижимость такого формата дорожает регулярно. В первых двух ключевой арендатор — это Ozon, страхует это дело всё Сбер. «Нордвей» страхует «Зетта». У «Озона» объект частично взят ещё на кредитные деньги, я не нашёл, какой именно банк это дело прокредитовал, но полагаю, что это Сбер или ВТБ, может быть, Т-Банк — короче, кто-то из крупняка. Меня такое участие устраивает. Полагаю, что крупные банки и страховые вряд ли участвовали бы в откровенном скам-проекте. Платежи от всех фондов регулярные, ежемесячные, что лично для меня большой плюс. И потом я верю в склады, несмотря на текущую ситуацию. В меньшей степени я верю в офисы и ТЦ. На мой взгляд, этот формат в обоих случаях угасающий.

Короче, если кратко о плюсах и минусах.

Плюсы:

🛡Крупный фонд с участием крупных рыночных игроков.
🛡Регулярный денежный поток.
🛡Регуляция со стороны ЦБ и прозрачность.

Минусы:

💊Только для квалифицированных инвесторов (хотя «квал» получить не так сложно).
💊Доходность может быть ниже многих других инструментов.
💊Текущие геополитические риски да и в целом инвестиционные риски.

Я бы так сказал: для меня эти фонды — один из лучших вариантов вложиться в недвижимость, а ещё и получать по сути рентный доход. Притом выше, чем, например, если бы я вложил деньги скажем в квартиру.
Разумеется, риски есть, как и в любом инвестиционном инструменте, но тут уж извините: безрисковой гарантированной доходности не бывает.
А так, фондов 11 шт., про каждый можно отдельно почитать на сайте «Паруса», там всё вполне доходчиво.

О других инвестициях - расскажу в следующих постах. Обязательно подпишитесь.
И помните - Важные новости не только тут.

Не ИИР.
В посте субъективное мнение и опыт автора.
Ваши деньги — ваша ответственность!

$SBER $SBERP $OZON $T $TMON $RU000A104KU3 $RU000A10EVE8 $RU000A104172 $RU000A1022Z1 $VTBR
#инвестиции #фонды #чтокупить #пифы #недвижимость

Куда бежать, когда страшно? Безопасные ЗПИФы (в моем субъективном представлении) (Часть 4)

Система - игры в Монополию

Заглянул я тут в полугодовую отчетность Системы и заметил 10 млрд рублей в строчке с прибылью за второй квартал. В 2025 году в ней фигурировал убыток в 50 ярдов. За полугодие, правда, акционерам все равно достался убыток в 35,4 млрд. Причем сама АФК признает, что квартальный плюс обеспечили разовые факторы. Что же происходит с одним из крупнейших инвестиционных холдингов страны? Давайте разбираться.

💰 Итак, выручка за шесть месяцев 2026 года выросла на 6,5% до 639,5 млрд рублей, скорректированная OIBDA на 21,9% до 211 млрд. Операционно дочки продолжают расти, но на уровне акционеров вся эта красота растворяется. Собственный капитал, относящийся к АФК, остается отрицательным - минус 206 млрд рублей.

Главная проблема прежняя - огромный долг. Чистый долг корпоративного центра сократился на 13,8% к марту до 330,5 млрд рублей, и это первое снижение за три года. Однако консолидированный долг Группы достиг безумных 1,43 трлн. Только финансовых расходов пришлось понести за полугодие на 166 ярдов. Все это тяготит холдинг, и вот какое решение он принял.

Во втором квартале АФК закрыла сделку с ВТБ на 320 млрд рублей, заложив пакет Ozon до конца 2030 года. Ставку нам не раскрыли, да и сама суть этой сделки не совсем понятна. Формально акции остаются собственностью Системы, но конструкция хорошо показывает потребность холдинга в ликвидности. Напоминает игру в «Монополию»: если приходится закладывать свою самую жирную карточку, дела явно идут не лучшим образом.

💰 Дополнительные деньги планируют искать через IPO Медси и Cosmos. Сначала рассматриваются частные сделки, затем выход на биржу осенью 2026-го или весной 2027 года. Формально привлеченные средства должны остаться внутри самих компаний, однако пик погашений долга АФК приходится как раз на 2026–2027 годы. Поэтому вопрос, насколько долго эти деньги будут находиться в дочках, для меня остается открытым.

В итоге Система по-прежнему остается заложником собственного долга. Даже хорошие результаты дочерних компаний с трудом доходят до акционеров, потому что значительную часть заработанного забирают кредиторы. Холдингу критически необходимы дальнейший делеверидж и снижение ключевой ставки. Раньше вывод на IPO дочек сулил раскрыть акционерную стоимость, сейчас - необходимый механизм выживания холдинга.

❗️Не является инвестиционной рекомендацией

♥️ Стартуем недельку с АФК. Ставьте лайки, работаем...
$AFKS

Система - игры в Монополию

Налог на сверхприбыль и газ в Германию: итоги прошедшей недели на рынке


Очередная неделя позади. Снова макроэкономика, снова заявления чиновников и снова намёки на будущее. Разбираем главное — без воды и лишних эмоций.
МАКРОЭКОНОМИКА:
1. Windall tax: решения пока нет
Минфин пока не принял решения о введении налога на сверхприбыль. Возможные изменения налоговой политики рассмотрят при подготовке бюджета на 2027–2029 годы (проект внесут до 1 октября).
Что обсуждалось ранее: 20%-ный налог на сверхприбыль за 2025 год — как превышение над средней прибылью компаний в 2018–2019 годах.
Комментарий: неопределённость — негативный фактор для сырьевых компаний. Особенно для тех, кто получает повышенные доходы на фоне высоких цен на сырьё. Если налог введут — денежные потоки сократятся.
Ключевая дата: принятие окончательной версии бюджета на 2027–2029 годы.
2. Инфляционные ожидания: снова вверх
Сентябрь: 14,2% (было 13,7% в августе).
Динамика за месяцы:
Июнь: 12,4% Июль: 14,7% Август: 13,7% Сентябрь: 14,2% Комментарий: один из главных показателей для ЦБ — и он не падает. Ещё один кирпичик в пользу того, что до конца года снижения ставки не будет.
3. Инфляция: замерла на месте
На 21 сентября годовая инфляция замедлилась до 6,26% (было 6,27% на 14 сентября, 6,33% на конец августа).
Комментарий: инфляция застыла. И это уже неплохо — главное, что не растёт.
4. Наличные: спрос не падает
Набиуллина на Международном банковском форуме подтвердила:
«Повышенный спрос на наличные есть. Причины: налоговые изменения, слухи, снижение ставок по депозитам».
Основные причины роста спроса на наличные:
Рост налогового пресса и уход в «серую» зону Снижение ставок по депозитам при высоких инфляционных ожиданиях Слухи о «заморозке» вкладов Комментарий: население уходит в наличку несколько месяцев подряд. Показатель М0 растёт. ЦБ это признаёт, но считает «естественным процессом». Что ж, посмотрим.
Новости компаний
5. Газпром может вернуться в Германию
Reuters сообщает: Россия и партия AfD готовят переговоры о возобновлении поставок газа в Германию — потенциально с 2027 года при условии мирного соглашения России и Украины.
Что может быть задействовано:
«Северный поток — 2» (неповреждённая нитка) Пропускная способность: 27,5 млрд куб. м в год Общая мощность «Северных потоков»: 110 млрд куб. м (но 3 нитки повреждены) Потребность Германии в газе: ~100 млрд куб. м в год.
Комментарий: позитив для «Газпрома» в долгосрочной перспективе. Но есть нюансы:
AfD не входит в правительство Германии Восстановление поставок столкнётся с политическим сопротивлением Санкции и инфраструктура — под вопросом Вердикт: новость на перспективу. В моменте — скорее позитив для настроений, чем реальный драйвер.
6. OZON: возможна отсрочка по налогам
Минфин обсуждает отсрочку по уплате налогов для Ozon и его селлеров — по аналогии с Wildberries.
Напомним: в августе кабмин утвердил меры поддержки для Wildberries после атак БПЛА. Компания и её продавцы получили:
Отсрочку по налогам и страховым взносам Приостановку налоговых проверок Условие: ущерб превышает 5% годового дохода.
Комментарий: если Ozon получит такую же поддержку — это несомненный позитив для компании и её акционеров.
7. АЭРОФЛОТ: SPO может быть перенесено
Первый замгендиректора «Аэрофлота» Андрей Чиханчин заявил:
«Ситуация на фондовом рынке не самая благоприятная для продажи части акций в рамках SPO».
Контекст:
SPO «Аэрофлота» — одна из планировавшихся приватизационных сделок на II полугодие 2026 Росимущество продаёт 23,76% акций Организатор — Сбербанк КИБ Комментарий: если SPO перенесут — для «Аэрофлота» это позитив с точки зрения восприятия. Меньше давления на акции в моменте.
ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ
Событие
Итог
· Windfall tax
Решения нет, ждём бюджет 2027–2029
· Инфляционные ожидания
Выросли до 14,2% — против снижения ставки
· Инфляция
6,26% — замерла на месте
· Наличные
Спрос растёт, ЦБ признаёт
· Газпром
Намёк на возвращение в Германию (2027)
· Ozon
Возможна отсрочка по налогам (позитив)
· Аэрофлот
SPO может быть перенесено (позитив для восприятия)

Налог на сверхприбыль и газ в Германию: что происходит на рынке?

Очередная неделя позади. Снова макроэкономика, снова заявления чиновников и снова намёки на будущее. Разбираем главное — без воды и лишних эмоций.
МАКРОЭКОНОМИКА:

1. Windall tax: решения пока нет
Минфин пока не принял решения о введении налога на сверхприбыль. Возможные изменения налоговой политики рассмотрят при подготовке бюджета на 2027–2029 годы (проект внесут до 1 октября).
Что обсуждалось ранее: 20%-ный налог на сверхприбыль за 2025 год — как превышение над средней прибылью компаний в 2018–2019 годах.
Комментарий: неопределённость — негативный фактор для сырьевых компаний. Особенно для тех, кто получает повышенные доходы на фоне высоких цен на сырьё. Если налог введут — денежные потоки сократятся.
Ключевая дата: принятие окончательной версии бюджета на 2027–2029 годы.

2. Инфляционные ожидания: снова вверх
Сентябрь: 14,2% (было 13,7% в августе).
Динамика за месяцы:
Июнь: 12,4% Июль: 14,7% Август: 13,7% Сентябрь: 14,2% Комментарий: один из главных показателей для ЦБ — и он не падает. Ещё один кирпичик в пользу того, что до конца года снижения ставки не будет.

3. Инфляция: замерла на месте
На 21 сентября годовая инфляция замедлилась до 6,26% (было 6,27% на 14 сентября, 6,33% на конец августа).
Комментарий: инфляция застыла. И это уже неплохо — главное, что не растёт.

4. Наличные: спрос не падает
Набиуллина на Международном банковском форуме подтвердила:
«Повышенный спрос на наличные есть. Причины: налоговые изменения, слухи, снижение ставок по депозитам».
Основные причины роста спроса на наличные:
Рост налогового пресса и уход в «серую» зону Снижение ставок по депозитам при высоких инфляционных ожиданиях Слухи о «заморозке» вкладов Комментарий: население уходит в наличку несколько месяцев подряд. Показатель М0 растёт. ЦБ это признаёт, но считает «естественным процессом». Что ж, посмотрим.

Новости компаний

5. Газпром может вернуться в Германию
Reuters сообщает: Россия и партия AfD готовят переговоры о возобновлении поставок газа в Германию — потенциально с 2027 года при условии мирного соглашения России и Украины.
Что может быть задействовано:
«Северный поток — 2» (неповреждённая нитка) Пропускная способность: 27,5 млрд куб. м в год Общая мощность «Северных потоков»: 110 млрд куб. м (но 3 нитки повреждены) Потребность Германии в газе: ~100 млрд куб. м в год.
Комментарий: позитив для «Газпрома» в долгосрочной перспективе. Но есть нюансы:
AfD не входит в правительство Германии Восстановление поставок столкнётся с политическим сопротивлением Санкции и инфраструктура — под вопросом Вердикт: новость на перспективу. В моменте — скорее позитив для настроений, чем реальный драйвер.

6. OZON: возможна отсрочка по налогам
Минфин обсуждает отсрочку по уплате налогов для Ozon и его селлеров — по аналогии с Wildberries.
Напомним: в августе кабмин утвердил меры поддержки для Wildberries после атак БПЛА. Компания и её продавцы получили:
Отсрочку по налогам и страховым взносам Приостановку налоговых проверок Условие: ущерб превышает 5% годового дохода.
Комментарий: если Ozon получит такую же поддержку — это несомненный позитив для компании и её акционеров.

7. АЭРОФЛОТ: SPO может быть перенесено
Первый замгендиректора «Аэрофлота» Андрей Чиханчин заявил:
«Ситуация на фондовом рынке не самая благоприятная для продажи части акций в рамках SPO».
Контекст:
SPO «Аэрофлота» — одна из планировавшихся приватизационных сделок на II полугодие 2026 Росимущество продаёт 23,76% акций Организатор — Сбербанк КИБ Комментарий: если SPO перенесут — для «Аэрофлота» это позитив с точки зрения восприятия. Меньше давления на акции в моменте.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ

Windfall tax Решения нет, ждём бюджет 2027–2029
Инфляционные ожидания
Выросли до 14,2% — против снижения ставки
Инфляция
6,26% — замерла на месте
Наличные Спрос растёт, ЦБ признаёт
Газпром Намёк на возвращение в Германию (2027)
Ozon Возможна отсрочка по налогам (позитив)
Аэрофлот SPO может быть перенесено (позитив для восприятия)

Дзарасов Алан, эксперт и преподаватель 1ИФИТ
Индекс МосБиржи упал на 1,7% в пятницу — из крупных бумаг вырос только Полюс · Мегановости

1️⃣ Индекс МосБиржи $IMOEX по итогам торгов 25 сентября снизился на 1,7%, до 2273,87 пункта, индекс РТС потерял 1%, до 849,31 пункта.
Рынок закрыл неделю в минусе на фиксации прибыли перед выходными, подешевевшей ниже 105$ за баррель нефти Brent и геополитической неопределенности по украинскому урегулированию.
Хуже рынка торговались Яндекс $YDEX , потерявший 4,1%, АФК Система $AFKS , упавшая на 3,4%, Газпром $GAZP , снизившийся на 2,9%, и Озон $OZON , подешевевший на 2,9%, а лидером роста стал Полюс $PLZL , прибавивший 2,1%.
Курс доллара, установленный ЦБ на 26 сентября, составил 84,34 ₽.

Широкая просадка почти по всем секторам при единственном растущем Полюсе указывает на техническую фиксацию прибыли перед выходными, а не на фундаментальную переоценку рынка.

Индекс МосБиржи упал на 1,7% в пятницу — из крупных бумаг вырос только Полюс · Мегановости

Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости

1️⃣ Арбитражный суд Дальнего Востока обязал Rio Tinto выплатить Русалу $RUAL 1,278 млрд$ и передать ему 66% в Oyu Tolgoi LLC — операторе четвертого по величине медного месторождения в мире, расположенного в Монголии.
Спор тянется с 2022 года: после введения австралийских санкций Rio Tinto лишила Русал прав на переработку сырья в совместном предприятии Queensland Alumina, где Rio Tinto владела 80%, а Русал — 20%, а иск в австралийских судах Русал проиграл и в апреле 2025 года подал его в российский арбитраж.
Актив Oyu Tolgoi оценивается в 18 млрд$, ожидаемая годовая добыча меди на нем — около 500 тыс. тонн в 2028-2036 годах.
Rio Tinto заявила, что обжалует решение, настаивая на соответствии своих действий международным санкционным режимам.

Российский суд впервые превратил санкционный спор в реальную долю действующего зарубежного актива вместо денежной компенсации, и теперь ключевой вопрос — признают ли это решение Монголия и другие юрисдикции.

Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости

Ozon - тест на прочность


В конце августа мы увидели реализацию одного из главных рисков для Ozon: атакам подверглись сразу несколько складов, четыре из которых серьезно пострадали. Акции в моменте падали почти на треть и уже успели отыграть часть снижения. Но вопрос сейчас в другом: насколько сам бизнес устойчив к подобным ударам? Давайте разбираться.

📦 Итак, логистика Ozon более распределенная, чем у конкурента: свыше 50 сопоставимых по размеру фулфилмент-центров и более 150 хабов доставки по всей стране. Выпадает один объект - потоки можно перенаправить на другой. Я регулярно проверяю сроки доставки в свой регион и другие города юга России - после атак они практически не изменились.

Важно понимать и структуру потенциальных потерь. Большинство складов Ozon арендует, а находящиеся внутри товары принадлежат продавцам. На балансе маркетплейса остается прежде всего оборудование. Судя по ранее раскрываемым инвестициям, оснащение одного крупного объекта может стоить порядка 3–4 млрд рублей. Даже если грубо умножить эту сумму на четыре пострадавших склада, получим максимум 16 млрд рублей - заметно меньше гуляющих по СМИ оценок потерь.

📦 Есть еще один важный элемент — модель FBS, при которой продавец самостоятельно хранит товар и передает его Ozon уже для доставки покупателю. Еще до атак на нее приходилось около 40% оборота, а после начала атак на склады конкурента Ozon дополнительно улучшил условия для FBS-продавцов. Чем выше доля такой модели, тем меньше бизнес зависит от сохранности собственных логистических объектов.

Со страховкой механизм тоже начал работать на практике. Около 90 тыс. продавцов с активными полисами «Ингосстраха», покрывающими риски БПЛА, получили первую часть компенсаций за поврежденные товары. Государство также запустило меры поддержки пострадавших продавцов ВБ, поэтому аналогичный механизм может появиться и для селлеров Ozon. Это снижает риск цепочки банкротств продавцов и последующего удара уже по обороту маркетплейса.

Что говорят аналитики?
Аналитики компании “Эйлер” смоделировали, что будет с Ozon, если он потеряет половину складов. Выяснилось, что даже в таком сценарии дела у компании будут идти значительно лучше, чем оценивает рынок - оборот упадет только на 15%, а в 2028 году будет чистая прибыль в 65 млрд руб. Если же атаки остановятся, то 42 млрд рублей прибыли ожидают уже в этом году.

В итоге ситуация неприятная, но пока не выглядит критичной для финансовой и операционной устойчивости Ozon. Распределенная логистика, FBS, страхование продавцов и сама структура бизнеса позволяют достаточно быстро адаптироваться. Все же маркетплейс - это не просто товары на складе, а IT-инфраструктура, логистика, финтех, сервисы и огромная клиентская база.

❗️Не является инвестиционной рекомендацией

♥️ Недельку стартуем с разбора ситуации вокруг Ozon. Далее вас ждет еще больше полезной информации, а закрепим в пятницу нашим стримом. Ставьте лайки!
$OZON

Ozon - тест на прочность