Поиск

💼 Тонко Санкович возглавил «Эталон»

Тонко Санкович назначен президентом группы «Эталон». На этом посту он сменил Юрия Бородина, который руководил компанией в переходный период.

🏗 Тонко Санкович – управленец с 27-летним опытом в девелопменте. Его профессиональный путь начался на строительных площадках Хорватии и Словении, а с 2001 года он участвовал в реализации крупных проектов на российском рынке. За это время Тонко прошел путь от инженера и руководителя проектов до генерального директора.

Ранее он занимал руководящие должности в компаниях «Масштаб» и «Авгур Эстейт» (ГК «А101»), «Ви Холдинг Девелопмент», ANTTEQ и X5 Retail Group. В числе его ключевых компетенций – запуск девелоперских направлений с нуля, интеграция компаний, формирование управленческих команд, оптимизация себестоимости строительства и развитие системы продаж.

✨ Назначение Тонко Санковича соответствует стратегическому курсу «Эталона» на совершенствование бизнес-процессов и модели продаж, повышение эффективности девелоперского цикла и системное развитие земельного банка.

#ETLN #Эталон

Что не так с семейной ипотекой и какие компании под ударом?

С 1 октября 2026 года семейная ипотека работает по-новому. Главное изменение: ставка и лимит теперь зависят от количества детей и региона. Чем больше детей — тем ниже ставка и выше лимит. Но чтобы получить льготу, хотя бы один ребёнок должен быть младше 7 лет.

• В обычных регионах: один ребёнок — 10% (6 млн), двое — 8% (8 млн), трое — 6% (10 млн), четверо — 4% (10 млн), пятеро — 2% (10 млн).

• В столичных регионах ставки выше, но и суммы больше: один — 12% (12 млн), двое — 10% (15 млн), трое — 8% (18 млн), четверо — 6% (18 млн), пятеро — 4% (18 млн).

Срок субсидирования сократился. Теперь льготная ставка 15 лет вместе 30 лет. Дальше — рыночная. Правда, с ограничением: ставка не может быть выше меньшей из двух величин: ставка по договору плюс 4 п.п. или ключевая ставка ЦБ плюс 3 п.п.

Исключение — ИЖС. Если кредит на строительство дома, его завершение или покупку участка — ставка 6%.

Также ставку 6% можно сохранить двумя способами:

• Внести первоначальный взнос не менее 50% от стоимости жилья сразу.
• Снижение остатка долга до 50% в течение первого года → рефинансирование под 6%.

Кто пострадает сильнее всех?

• Самолёт
#SMLT — главный кандидат на удар. Доля ипотеки в продажах — 68%, стройка в Московском регионе.

• А101 и ЛСР
#LSRG тоже в столицах: А101 — Москва и область, ЛСР — 89% портфеля в Москве и Питере. Но у ЛСР ипотека — только 49%, плюс сегменты повыше. У А101 сегменты попроще, поэтому эффект будет ощутимее.

• Эталон
#ETLN — доля ипотеки около 33%, плюс ориентация на бизнес-класс, где ипотека исторически ниже.

В регионах ужесточение не такое сильное, как в столицах, но всё равно заметное: проблема региональных застройщиков в том, что у них доля ипотеки в среднем выше, чем у столичных.

У Glorax
#GLRX — 71%, у АПРИ #APRI — 76%, у Брусники — 78%. Так что более низкая ставка (8–10% в регионах против 10–12% в столицах). Чистый негатив для регионов окажется сопоставим со столичным.

Из актуального:

• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?

Кто держится (ND/EBITDA < 1x):

• А101 — прибыль 6,3 млрд ₽, но она просела на 53,6% г/г, выручка –18,2%. Зато Debt/Equity 0,83x против 1,03x на конец 2025 года — лучший в выборке.

• ЛСР — ND/EBITDA 2,8x, убыток 57,6 млрд — это обесценение, а не дыра в кэше. Правда, кэш упал с 27,7 до 5,4 млрд, а краткосрочный долг вырос до 57,3 млрд. Зато единственный, кто удержал выручку в плюсе (+0,7%).

Средняя нагрузка (ND/EBITDA 2,5–3,5x):

• Брусника — по операционке отчёт лучший: выручка вдвое, EBITDA до 26,9 млрд, ND/EBITDA с 3,92x до 2,98x. Но чистый убыток 1,4 млрд второе полугодие подряд — дорогой долг съедает весь операционный рост. Ковенанты по нескольким кредитам нарушены.

• Глоракс — выручка +45%, EBITDA 8,6 млрд, а чистая прибыль 1,6 млрд — разницу съедают проценты, налоги и обесценение. Кэш 685 млн ₽ против краткосрочного долга 6,9 млрд.

• Сэтл — прибыль 4,2 млрд, проектный долг полностью закрыт эскроу (131,1 млрд долг / 138,7 млрд эскроу = 106%). Но корпоративный долг 74 млрд при кэше 4 млрд и краткосрочном долге 51,4 млрд.

Тяжелее (ND/EBITDA > 3,5x):

• Самолёт — отчёт самый тяжёлый: выручка –31%, убыток 22,3 млрд, FFO рухнул с 25 до 6,6 млрд. Компания напрямую говорит с банками о реструктуризации. Техдефолты в мае (три выпуска) и сентябре (БО-П20 с задержкой на день).

• Эталон — убыток 13,2 млрд второе полугодие подряд, ND/EBITDA с 4x до 5,5x; EBITDA закрывает лишь половину финрасходов. Если так пойдёт дальше, капитал уйдёт в минус.

• АПРИ — ND/EBITDA 4,2x при ковенанте с Альфа-Банком не более 4x. Купоны до 30,5% (YTM до 47%) при операционной прибыли 3,4 млрд за полгода. CFO –8,4 млрд, доля проектного финансирования 70,6%.

Что в итоге: Сектор чётко распался на три эшелона. А101 — с запасом прочности. ЛСР, Брусника, Глоракс, Сэтл — середняки с контролируемыми, но растущими рисками. Самолёт, Эталон, АПРИ — проблемные, и тут всё упирается в готовность банков поддерживать реструктуризацию.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Что не так с семейной ипотекой и какие компании под ударом?

Эталон. Отчет за 1 пол 2026 по МСФО

Тикер: #ETLN
Текущая цена: 18.7
Капитализация: 14.2 млрд
Сектор: Девелопмент
Сайт: https://www.etalongroup.com/investors/private/

Мультипликаторы (LTM):

▫️ P/E - убыток LTM
▫️ P/BV - 0.49
▫️ P/S - 0.1
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 7.43 (без учета эксроу)
▫️ EV/EBITDA - 7.99 (без учета эскроу)

Что нравится:

▫️ чистый долг без эскроу снизился на 13.3% п/п (217.2 → 188.2 млрд). ND/EBITDA ухудшился с 7.42 до 7.43;
▫️ нетто фин расход уменьшился на 3.4% п/п (23.3 → 22.5 млрд);
▫️ деб. задолженность снизилась на 27.9% п/п (16.8 → 12.1 млрд).

Что не нравится:

▫️ выручка снизилась на 9.6% г/г (60.2 → 54.4 млрд);
▫️ остаток на эскроу счетах уменьшился на 53.5% п/п (104.3 → 48.5 млрд);
▫️ чистый убыток, но снизился на 6.9% г/г (13.4 → 13.2 млрд);

Дивиденды:

Выплата не менее 40% от чистой прибыли по МСФО, скор. на разовые прибыли/убытки, не относящиеся к основной деятельности. Выплата не реже 1 раза в год.

Дивиденды за 2026 год не ожидаются.

Мой итог:

Операционные показатели (г/г):
▫️ новые продажи -29.7% (295.8 → 207.8 тыс. кв. м). Падение по всем сегментам (Москва и МО -28.5%, Питер -63.4%, регионы -18.8%);
▫️ ввод в эксплуатацию +99.4% (163.9 → 326.8 тыс. кв. м).

Доля ипотечных кредитов за 1 и 2 кварталы 30 и 41%, соответственно (в 1 и 2 квартале 2025 было 14 и 32%). Динамика новых продаж за последние 6 кварталов: 192.1 → 103.7 → 175.2 → 200.4 → 90 → 117.8 тыс. кв. м. Как видно, продажи за последние 2 квартала в среднем вернулись к показателя слабого 2 квартала 2025 года.

Снижение объемов новых продаж отразились на выручке. Выручка по сегментам (г/г в млрд):
▫️ жилая недвижимость -11.9% (48.9 → 43.1 млрд);
▫️ подрядное строительство -87.9% (0.8 → 0.1 млрд);
▫️ аренда и прочее +7% (10.5 → 11.2 млрд).

За отчетный период снова получен убыток, но результат немного лучше 2 полугодия 2025 за счет улучшения операционной рентабельности с 13.4 до 13.6% и снижения нетто фин расхода.

Долговая нагрузка за полгода почти не изменилась. Чистый долг снизился за счет остатка средств после дополнительной эмиссии (выпустили 400 млн акций для покупки компании "Бизнес-Недвижимость" у АФК Система), но также уменьшилась и EBITDA LTM. Для Эталона долговая нагрузка остается основной проблемой. В 1 пол 2026 нетто фин расход уже в 3 раза превысил операционную прибыль.

Отрасль и конкретно Эталон находятся в кризисе. Причем пока не видно признаков изменения ситуации. Цементная отрасль РФ столкнулась с резким спадом спроса, тесно связанным с общим замедлением строительства. Ожидается, что по итогам 2026 года снижение спроса достигнет 25%. Статистика погрузок РЖД по черным металлам за 8 месяцев также показывает уменьшение (-9.8% г/г, 34.7 → 31.3 млн т). Продажи новостроек в России в июле сократились на 8% г/г (в июне был рост +16% г/г на фоне спроса на «Семейную ипотеку» перед возможным изменением условий). Два месяца 3 квартала происходит снижение выдачи ипотек в Москве.

Для снижения долга компании приходится продавать активы. Были проданы два земельных участка в Санкт-Петербурге (сумма сделки не раскрыта), а также группа продала в убыток торговый центр «Летний сад» в Москве. Но как видно, пока это помогло просто сдержать рост долговой нагрузки. Проблемы Эталона также отразились на ее кредитном рейтинге. В апреле «Эксперт РА» понизил рейтинги облигаций с ruА- до ruBBB+.

В конце недели были объявлено, что с 1 октября будут изменены условия семейной ипотеки. Ожидается, что изменения позволят части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. Как это повлияет на результаты девелоперов пока непонятно, но аналитики ожидают падение спроса из-за роста среднего ежемесячного платежа.

Никакой идеи здесь пока нет. На группе "висит" приличный долг. Аналогичные проблемы и у материнской АФК Система. И при этом Эталон убыточен с 2023 года включительно. Проходим мимо.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Эталон. Отчет за 1 пол 2026 по МСФО

Бетон. Начало.

Стартовала моя стратегия "Бетон"
https://www.tbank.ru/invest/strategies/c091a478-4f96-4c7f-a413-bb0faac4a069/
длинную историю создания своего фонда "All in Beton", и почему он переродился в автоследование "Бетон" я описал в своём телеграм канале.
если коротко... суть - создать одну кнопку для частного инвестора, нажимая на которую он получал прокси на стройку (банк, девелопер, инфраструктура недвижимости в РФ).
$SMLT $PIKK $ETLN $GLRX $LSRG $APRI $DOMRF $CNRU

я сам точно так же как и вы на стратегию подписан и прошёл первые шаги пользователя, поэтому вот 4 шага упрощающих процесс:
1. лучше чтобы браузер был Яндекс (тогда не придётся устанавливать сертификаты)
2. нужен пустой, возможно новый счёт
3. решили закупаться на свой? внимательно! если на вашем брок.счёте стоят лимитные заявки их нужно убрать, и ваши бумаги брокер предложит продать, поэтому лучше пусть будет новый счёт
4. перенос средств между брок. счетами работает в Терминале
если что-то не понятно https://www.tbank.ru/invest/help/brokerage/account/strategy/turn-on/?card=q1 пишите в поддержку, там оперативно подскажут что и как делать.

Первый стрим уже на всех платформах 😈
Стратегия "Бетон"
RUTUBE: https://rutube.ru/video/1f795e5e655c2642fb5d1ca4ca89ead8/?playlist=1819516
VK: https://vkvideo.ru/video-226175879_456239021
ДЗЕН: https://dzen.ru/video/watch/6ab75a276744c434351ca1fc
YouTube: https://youtu.be/6fRpn534OjM

Бетон. Начало.

30% доходность — это плата за риск. Насколько опасны облигации Эталон?

После разбора ситуации у девелопера АПРИ самое время посмотреть, как обстоят дела у другого застройщика:

Группа «Эталон»
#ETLN — девелопер с историей с 1987 года, занимающий 12-е место в России по объёму текущего строительства. Компания специализируется на жилье классов комфорт и премиум.

Крупнейшим акционером группы на начало текущего года года являлась АФК "Система"
#AFKS (71%).

• Выручка падает — минус 10%, продажи в деньгах минус 23%. Спрос на первичном рынке охлаждается на фоне сворачивания льготной ипотеки.

• Накопленный убыток вырос с 3,2 до 16,4 млрд за полгода. Ещё полгода такими темпами — и собственный капитал (28,9 млрд) уйдёт в минус.

• Финансовые расходы — 25,2 млрд при валовой прибыли 14,6 млрд. Даже не хватает на погашение процентов, не говоря уже о прибыли.

Но есть и светлые пятна:

• EBITDA выросла на 28% — до 9,2 млрд за полгода. Сокращение административных и коммерческих расходов сработало.

• Долг сокращается — чистый корпоративный долг упал на 13% за полгода, до 72,7 млрд. Компания не просто сидит сложа руки, она гасит обязательства.

• SPO принесло 17,3 млрд — реальные деньги от акционеров, не заёмные. Кто-то поверил в перспективу.

• Премиальный сегмент растёт — продажи в натуральном выражении +117%. Пусть это пока 4% от выручки, но направление правильное.

По надёжности облигаций мнения разошлись:

• НКР в конце марта 2026-го присвоило рейтинг A-.ru со стабильным прогнозом. Отметило сильные стороны: устойчивые позиции на рынке, разнообразный портфель, большой земельный банк.

• А «Эксперт РА» уже в апреле 2026-го понизило рейтинг до ruBBB+ — тоже со стабильным прогнозом. Причина — ухудшение долговой и процентной нагрузки, падение рентабельности и риски, связанные с масштабной стройкой в 2026–2027 годах на фоне жёсткой ДКП.

Настоящей проверкой на прочность станет - 2027 год. На него приходится пик погашений — около 24,8 млрд рублей. Сразу три выпуска: 002Р-03 в апреле (6,75 млрд), 002Р-02 в сентябре (8 млрд) и 002Р-04 в ноябре (10 млрд).

При этом за первое полугодие 2026-го компания получила чистый убыток 13,2 млрд. А операционный денежный поток за ближайшие 12 месяцев, по оценкам аналитиков, покрывает лишь около 26% платежей по облигациям.

Что это значит? Чтобы закрыть 2027 год, «Эталону» придётся либо выпускать новые облигации под высокие ставки, либо продавать активы, либо идти в банки за кредитами. Простых вариантов нет.

Эмитент представлен у меня выпуском 002Р-04 $RU000A10DA74 с долей 2,24% от капитала. С учётом ранее полученных купонов позиция в плюсе на 4,4%, доходность к погашению превышает 30%. Увеличивать долю пока не хочу: если новые отчётности продемонстрируют стагнацию показателей, просадка в облигациях продолжится, а по мере приближения к пику погашения эффект паники будет усиливаться. Это стоит понимать тем, кто остаётся в позиции и ничего с ней не предпринимает.

По итогу: Проблема Эталона — не в операционном бизнесе, а в долговой конструкции. Девелопмент работает: валовая маржа 32% — нормальный показатель. Но на каждый рубль операционной прибыли приходится полтора рубля процентных расходов, а 84% долга привязано к плавающей ставке.

Отсюда вывод: ключ к спасению — снижение ключевой ставки ЦБ. При текущем уровне компания не может обслуживать долг из своей деятельности — только рефинансировать.

Если ЦБ начнёт снижать ставку во 2П2026 — процентная нагрузка упадёт автоматически. Если нет — через 12–15 месяцев у «Эталона» будет отрицательный капитал, тем самым разговоры о дефолте станут все громче.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
30% доходность — это плата за риск. Насколько опасны облигации Эталон?

Текущая ситуация на бирже

Индекс Мосбиржи медленно, но верно карабкается вверх, закрепившись в середине недели выше 2300 пунктов, подпитываясь надеждами на прогресс в переговорном треке Москвы и Вашингтона. Технический фактор также оказывает поддержку - количество шортистов в индексе Мосбиржи достигло исторического максимума. В таких ситуациях рынок обычно движется в противофазе, наказывая жадных спекулянтов.

📊 Росстат представил недельные данные по инфляции, сообщив о росте потребительских цен на 0,06%. В годовом выражении инфляция стабилизировалась в районе 6,3%. Цифры выглядят скучно и предсказуемо, если не заглядывать в октябрьский календарь с его индексацией тарифов ЖКХ. Куда более интересную статистику представил Центробанк, зафиксировав рост инфляционных ожиданий населения на 0,5 п.п., до 14,2%. При таких вводных шансы на снижение ключевой ставки на октябрьском заседании регулятора стремятся к нулю.

⚓️ Западные СМИ пишут о рекордном росте стоимости морских перевозок нефти на этой неделе на фоне геополитической напряженности на Ближнем Востоке. Для Совкомфлота это отличный повод порадовать акционеров сильными цифрами в отчете за третий квартал. Но эйфория может быть преждевременной. Прямые переговоры США и Ирана, прошедшие впервые за несколько месяцев, намекают на то, что долгосрочно рассчитывать на аномальную премию в фрахте не стоит.

🧰 Совет директоров ВсеИнструменты. ру 28 сентября рассмотрит вопрос о buyback. Котировки отреагировали мгновенно, прибавив более 7%. Логика рынка проста: компания удвоила свободный денежный поток по итогам полугодия, а значит, у нее есть ресурсы для щедрого обратного выкупа.

🏢 Продажи новостроек в столице рухнули на 45,2% год к году, достигнув минимума с мая 2020 года. Московский рынок жилья переживает гораздо более глубокое охлаждение, чем регионы. Снижение спроса негативно для ЛСР, Самолета и Эталон, для которых столичный рынок недвижимости является ключевым.

💎 Гендиректор De Beers Эл Кук сообщил о начале роста цен на природные алмазы на фоне сокращения предложения и роста спроса. Мировая добыча падает четвертый год подряд, и в 2026-м она рискует опуститься до 95 млн карат - антирекорда за 40 лет. Но рынок не всегда реагирует мгновенно, и в этом контексте не следует рассчитывать на быстрый рост цен, который приведет к переоценке стоимости акций Алроса.

❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$ALRS $FLOT $ETLN $LSRG $SMLT

Текущая ситуация на бирже

6 девелоперов за 6М 2026: выручка падает, прибыль испаряется, долг давит

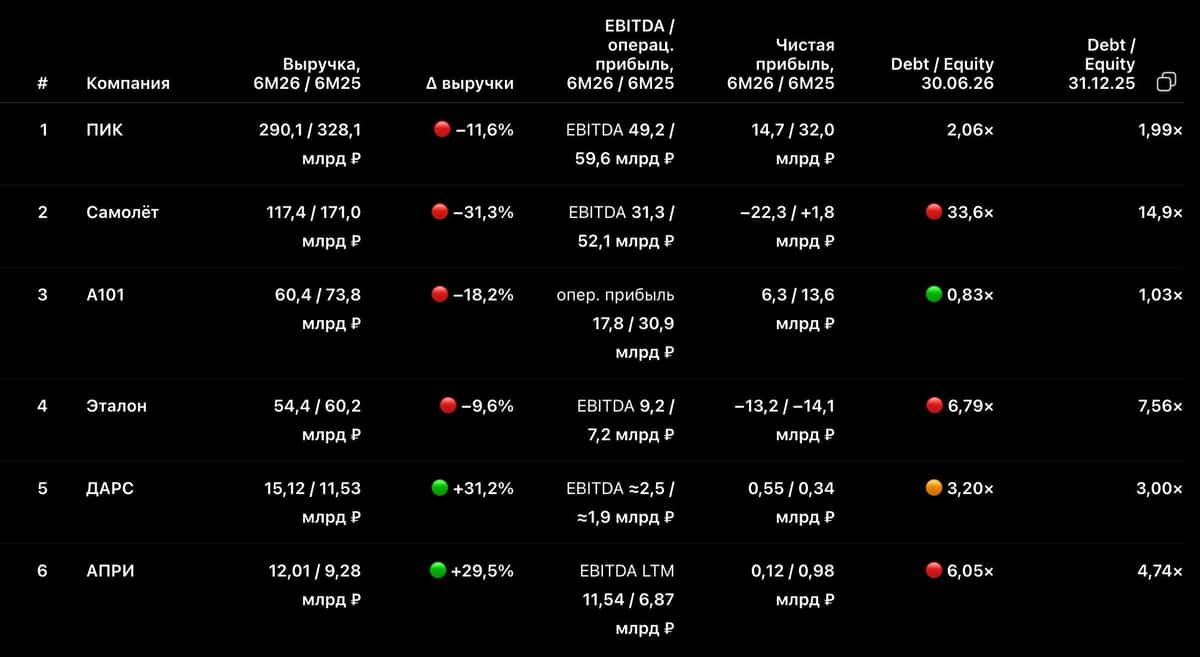
Собрал таблицу по 6 девелоперам за 1 полугодие 2026 года:
ПИК, Самолёт, А101, Эталон, ДАРС и АПРИ. (удобно сравнивать, 2 крупных, 2 средних, и 2 региональных)

В таблице суммарная выручка снизилась с 654 млрд ₽ до 549 млрд ₽.
Это примерно -16% год к году.

Чистая прибыль изменилась сильнее.
За 6М 2025 в таблице было +34,6 млрд ₽ прибыли.
За 6М 2026 уже -13,8 млрд ₽ убытка.

Важная оговорка.
Выручку, EBITDA и чистую прибыль я сравниваю за 6М 2026 против 6М 2025.

Debt / Equity — это балансовый показатель. Его сравниваю на две даты: 30.06.2026 против 31.12.2025.
То есть по долговой нагрузке смотрю, как изменился баланс за первое полугодие 2026 года.

ПИК
Выручка: 290,1 млрд ₽ против 328,1 млрд ₽.
Это -11,6%.
EBITDA: 49,2 млрд ₽ против 59,6 млрд ₽.
Чистая прибыль: 14,7 млрд ₽ против 32,0 млрд ₽.
Debt / Equity на 30.06.2026: 2,06х.
На конец 2025 года было 1,99х.
ПИК остаётся крупнейшей компанией в таблице, но прибыль упала больше чем в 2 раза.

Самолёт
Самая тяжёлая строка.
Выручка: 117,4 млрд ₽ против 171,0 млрд ₽.
Это -31,3%.
EBITDA: 31,3 млрд ₽ против 52,1 млрд ₽.
Чистая прибыль: -22,3 млрд ₽ против +1,8 млрд ₽ годом ранее.
Debt / Equity на 30.06.2026: 33,6х.
На конец 2025 года было 14,9х.
Мультипликатор вырос больше чем в 2 раза за полгода.
Для меня это главный показатель в таблице.

А101
Выручка: 60,4 млрд ₽ против 73,8 млрд ₽.
Это -18,2%.
Операционная прибыль: 17,8 млрд ₽ против 30,9 млрд ₽.
Чистая прибыль: 6,3 млрд ₽ против 13,6 млрд ₽.
Компания остаётся прибыльной, но динамика слабая.
А101 просела по выручке и прибыли, но по Debt / Equity выглядит сильнее остальных компаний в таблице: 0,83х на 30.06.2026 против 1,03х на конец 2025 года.

Эталон
Выручка: 54,4 млрд ₽ против 60,2 млрд ₽.
Это -9,6%.
EBITDA выросла: 9,2 млрд ₽ против 7,2 млрд ₽.
Чистый убыток остался большим: -13,2 млрд ₽.
Годом ранее было -14,1 млрд ₽.
Debt / Equity на 30.06.2026: 6,79х.
На конец 2025 года было 7,56х.
Долговая нагрузка снизилась, но уровень всё ещё высокий.

ДАРС
Выручка: 15,1 млрд ₽ против 11,5 млрд ₽.
Это +31,2%.
EBITDA: около 2,5 млрд ₽ против 1,9 млрд ₽.
Чистая прибыль: 0,55 млрд ₽ против 0,34 млрд ₽.
Debt / Equity на 30.06.2026: 3,2х.
На конец 2025 года было 3,0х.
ДАРС растёт, но рост идёт на фоне активной инвестиционной фазы и входа в московские проекты.
Об это я писал выше, листайте.

АПРИ
Выручка: 12,0 млрд ₽ против 9,3 млрд ₽.
Это +29,5%.
EBITDA LTM: 11,5 млрд ₽ против 6,9 млрд ₽.
Чистая прибыль: 0,12 млрд ₽ против 0,98 млрд ₽.
Debt / Equity на 30.06.2026: 6,05х.
На конец 2025 года было 4,74х.
Выручка растёт, долговая нагрузка тоже растёт, прибыль почти исчезла.
Это плохая комбинация.
Отдельно по рынку.
По исследованию НКР и ЕРЗ, совокупный долг 11 крупнейших застройщиков за 2025 год вырос на 30%, до 3,1 трлн ₽.
Выручка выросла только на 15%, до 2,2 трлн ₽.
Средства на эскроу росли медленнее долга: +23% против +30%.

Выводы:
В 2026 году таблицу девелоперов надо читать через баланс, причём с лупой!
ПИК остаётся крупнейшим, но прибыль сильно снизилась.
Самолёт показывает самый жёсткий рост долговой нагрузки.
А101 прибыльная, но тоже просела по выручке и прибыли.
Эталон улучшил Debt / Equity, но остаётся в высокой зоне долга. (напишу потом отдельно про рассрочки)
ДАРС и АПРИ растут по выручке, но у обоих рост требует внимательного контроля долга.

Главные показатели сейчас:
Debt / Equity - да
Net Debt / EBITDA - нет
покрытие проектного
финансирования эскроу - да
чистая прибыль - да
динамика запусков - нет

Почему? Рост выручки сам по себе уже ничего не гарантирует.
Главный риск 2026 года для девелоперов — обслуживание долга при более слабой прибыли.
Продажи ещё пока есть.
Капитал и прибыль выдерживают уже не у всех.

P.S. То есть проблема системная.
Девелоперы продолжают финансировать проекты, а продажи и прибыль уже не успевают за ростом долга.

6 девелоперов за 6М 2026: выручка падает, прибыль испаряется, долг давит

📕 ИнвестВзгляд: ЛСР, единственный девелопер с дивидендами? Ага, щас!

Группа ЛСР — это такой классический питерский застройщик с амбициями покорить Москву. 87% портфеля строящегося жилья у них приходится на две столицы. То есть если в Питере или Москве что-то пойдет не так с ипотекой — ЛСР почувствует это первым. И, спойлер: уже чувствует. Компания умудряется быть одновременно и девелопером, и производителем стройматериалов, и перевозчиком, и даже управляющим коммерческой недвижимостью. Вертикальная интеграция — это круто, когда все работает. Но когда рынок сыпется — это просто больше головной боли.


📊 Цифры, ибо без них никак.

Выручка за первое полугодие 2026 — 97,12 млрд рублей. Выросла на 0,7%. Это вам не рост, а так, чих в сторону рынка. При этом чистый убыток — 57,56 млрд рублей.

Несмотря на убытки, совет директоров выплатил дивиденды — 78 рублей на акцию. Это примерно 13% доходности. Аналитики Т-Инвестиций называют ЛСР «единственным девелопером с дивидендами». И действительно, пока остальные сектора плачут, ЛСР раздает кэш. Но, ребята, вы серьезно? У вас убыток 57 млрд, денег на балансе осталось 5 млрд, а вы платите дивиденды? Это либо гениальный маркетинг, либо последний танец.

Во втором квартале 2026 года ЛСР показала неплохую динамику продаж: стоимость заключенных контрактов выросла на 40,7%. Правда, это во многом «эффект низкой базы» — прошлый год был настолько унылым, что любой рост выглядит подвигом. За полугодие в целом продажи все же просели на 1,4%. Доля ипотечных продаж — 64%. При этом рынок в целом падал на 5–8%.

По просрочке строек у ЛСР — 51,3% объектов не укладываются в сроки. Это, мягко говоря, не круто. Особенно на фоне ПИК с их 16,3%.


⚔️ Сравнение с конкурентами

ПИК — главный тяжеловес. Выручка почти 300 млрд, чистая прибыль 14,7 млрд. Да, упала в 2,2 раза, но все равно прибыль. При этом у ПИК всего 16% просрочки строек — лучший показатель в секторе. И да, они решили делиститься. То есть уходят с биржи. Ну, видимо, надоело с вами, мелкими инвесторами, возиться.

Самолет — выручка упала на 31%, убыток 22 млрд. Но они строят 4,5 млн кв. м — больше всех. Правда, и просрочек у них почти 50%. Агрессивный рост за счет всего и вся.

Эталон — скромный парень с выручкой 54 млрд и убытком 13 млрд. Зато долг сокращают. Молодцы, дисциплина.


🎯 ИнвестВзгляд: ЛСР — это яркий пример того, как компания пытается делать хорошую мину при плохой игре. Рынок падает, прибыли нет, долги растут, а они — дивиденды платят. И инвесторы ведутся. Но тут еще и драма, и интрига, и дивиденды, которые непонятно откуда берутся. Ну а если посмотреть более глобально, то весь сектор недвижимости сейчас — не самое лучшее место для позитива.


$LSRG $PIKK $SMLT $ETLN

📕 ИнвестВзгляд: ЛСР, единственный девелопер с дивидендами? Ага, щас!

🌟 Пятница – подводим итоги! Собрали главные новости рынка недвижимости 🌟

📌 Девелоперы сосредоточились на премиуме
https://www.kommersant.ru/doc/8877666

Девелоперы активно выводят новые проекты на рынок: за последний год объем экспонируемых лотов в премиальных новостройках Москвы вырос на 41%, достигнув 558 тыс. кв. м. Число представленных в продаже лотов выросло на 43%, до 6,6 тыс.

📌 ВТБ спрогнозировал рост выдачи рыночной ипотеки за 2026 год в 2,5 раза
https://realty.rbc.ru/news/6a97c7f19a79473ec5e33a01?from=newsfeed

По прогнозам ВТБ, в 2026 году объем выдачи рыночной ипотеки в России вырастет в 2,5 раза и составит 2,4 трлн руб. на фоне снижения средних ставок до 18,7% (против 22,4% годом ранее). При этом выдача льготных кредитов в рамках госпрограмм сократится до 2,8 трлн руб. по сравнению с 3,5 трлн руб. в 2025 году.

📌 Что будет с ценами на новостройки после изменений Семейной ипотеки
https://blog.domclick.ru/novosti/post/chto-budet-s-cenami-na-novostrojki-iz-za-izmenenij-semejnoj-ipoteki

Изменения условий семейной ипотеки могут повлиять на структуру спроса на рынке новостроек. Эксперты ожидают перераспределения активности между регионами и сегментами жилья, а девелоперы будут продолжать использовать акции и дополнительные инструменты поддержки продаж для сохранения спроса.

📌 В Москве число сделок с новостройками снизилось более чем на четверть за год
https://tass.ru/nedvizhimost/28028257

В июле 2026 года управлением Росреестра по Москве зарегистрировано 6,8 тыс. договоров участия в долевом строительстве, включая 4,4 тыс. ДДУ в отношении жилья, а также 2,3 тыс. ДДУ в сегменте нежилых помещений. По сравнению с июлем 2025 года (9,5 тыс. ДДУ) общее число зарегистрированных долевых сделок сократилось на 29%.

📌 Как меняется социальная инфраструктура в новых ЖК
https://tass.ru/obschestvo/28061955

Благодаря закону о комплексном развитии территорий (КРТ), к 2026 году сформировался новый стандарт застройки. Эксперты Домклик подсчитали, что 70% квартир в новостройках выкупаются в ЖК со своими детсадами и школами. Такой подход выгоден и девелоперам: наличие инфраструктуры снимает опасения покупателей, избавляет их от лишней логистики и стабильно стимулирует потребительский спрос.

#ETLN #Эталон

Группа «Эталон» опубликовала Отчет об устойчивом развитии за 2025 год

«Эталон» представил четвертый ежегодный Отчет об устойчивом развитии, который рассказывает о нефинансовых результатах группы и ключевых ESG-инициативах 2025 года.

🌱 Тема отчета – «архитектура устойчивости»: в условиях сложной рыночной конъюнктуры и жесткой ДКП компания сфокусировалась на сохранении масштабов бизнеса и повышении внутренней эффективности, продолжив поддерживать социальные и экологические инициативы.

🏆 По итогам 2025 года «Эталон» улучшил позиции в ключевых ESG-рэнкингах:

· ESG-индекс российского бизнеса агентства НКР – I уровень (+1 уровень к 2024 году)
· отраслевой рэнкинг ESG-прозрачности агентства «Эксперт РА» – 3-е место в строительстве (+1 позиция к 2024 году)
· рейтинг социально ответственных девелоперов России аналитического центра «Эксперт» – топ-5 (+1 позиция к 2024 году)
· ESG-рэнкинг российских компаний агентства RAEX – топ-60 из 145 компаний

📊 Некоторые результаты года:

· В области охраны окружающей среды: ни одной экологической аварии или инцидента; 80% применяемых в строительстве материалов пригодны для переработки и повторного использования
· В области заботы о команде: 80,7 млн руб. направлено на программу ДМС и более 11 тыс. часов обучения проведено для сотрудников
· В области заботы о регионах присутствия и местных сообществах: 2 образовательных учреждения введено в эксплуатацию и 75,3 млн руб. направлено на благоустройство и комплексное развитие городов

Подробнее с Отчетом можно ознакомиться по ссылке: https://www.etalongroup.com/esg/report/

Группа «Эталон» опубликовала Отчет об устойчивом развитии за 2025 год

​🪙 Главные события дня.

Макро и геополитика

· Индекс Мосбиржи (+1,5%) скорректировался вверх, но нисходящий тренд сохраняется. $TMOS
· Ключевой геополитический фон: визит директора ЦРУ в Москву — по данным Politico, он предупредил Кремль об эскалации в случае атак на страны Балтии и поставок Ирану. Bloomberg сообщает о подготовке РФ к эскалации конфликта на Украине на фоне тупика в переговорах.
· Слухи о переговорах в сентябре опровергнуты Кремлем.
· Рубль слабеет: USDRUBF +2%, драйвер — рост экспортеров.

Корпоративные отчеты:

· ВУШ Холдинг (–1,7%): выручка +4% г/г (5,56 млрд руб.), EBITDA кикшеринга +43%, чистый убыток сократился на 6,7%.
$WUSH
· Софтлайн (+2,7%): оборот +27% (до 28 млрд), валовая прибыль +21%, скорр. EBITDA +53% — рост за счет оптимизации и ИИ. Но там есть нюансы с отчетом. Немного колдовства и в ответе все красиво.
$SOFL
· Алроса (–0,8%): EBITDA упала на 61% (14,35 млрд — ниже консенсуса 14,5), выручка –48% (90,3 млрд против прогноза 94,9). $ALRS
· Segezha (–0,5%): OIBDA во II кв. –10% (0,45 млрд), чистый убыток –18% (7,4 млрд). Компания нарушила финансовые ковенанты, до конца года ожидается пересмотр условий с кредиторами.
$SGZH
· Эталон (–0,5%): выручка –10% (54,4 млрд), чистый убыток сократился на 6,9%, EBITDA +28% (9,2 млрд) с рентабельностью 17%. $ETLN

Алроса, Сегежа и Эталон - пока все печально.

Корпоративные события и сделки:
· Т-Технологии (+1,6%): совет директоров предлагает допэмиссию до 550 млн акций для консолидации 100% «Точки» (реальная потребность — около половины). Цена размещения ожидается выше текущей рыночной, финализация — конец 2026 года. $T
· Новатэк (+1,4%): Total Energies передала 10% в «Арктик СПГ-2» дочке Новатэка.
$NVTK
· ЕвроТранс (+0,2%): ФАС возбудила дело о необоснованно высоких ценах на топливо на АЗС «Трасса». Там еще один дефолт подъехал. $EUTR

📊 Эталон опубликовал результаты по МСФО за 1 полугодие 2026 года

Финансовые результаты остаются под влиянием рыночной конъюнктуры: высокие рыночные ставки и охлаждение спроса на первичном рынке давят на выручку. В 1 полугодии «Эталон» сфокусировался на росте денежных поступлений за счет сделок с полной оплатой, реализации коммерческих объектов и точечной монетизации земельного банка, что позволило снизить долговую нагрузку. Смягчение политики ЦБ РФ дает позитивный сигнал, однако скорость снижения ключевой ставки недостаточна для заметного улучшения финансовых показателей в отчетном периоде.

🔹 Валовый долг за полугодие сократился на 12% или 26 млрд рублей до 196,3 млрд рублей. Чистый корпоративный долг снизился на 13%, до 72,7 млрд рублей.

🔹 Поступления от продаж выросли на 27% год к году, в том числе за счет фокуса на улучшении структуры продаж.

🔹 Консолидированная выручка – 54,4 млрд рублей (-10% год к году на фоне охлаждения спроса). При этом продажи премиальных проектов увеличились на 117% в натуральном и на 141% в денежном выражении. Пока еще невысокая доля премиума в выручке сегмента жилья (4%) при высокой рентабельности вошедших в выручку премиальных проектов (около 50%) ограничивает или влияние на маржинальность. Стратегическая цель – довести долю премиума в продажах до 20%.

🔹 LTM EBITDA – 23,3 млрд рублей (+8% год к году), EBITDA составила 9,2 млрд руб. против 7,2 млрд руб. в 1 полугодии 2025 года.

🔹 Коммерческие, управленческие и административные расходы сократились на 9% год к году до 6,6 млрд рублей.

🔹 Чистый убыток – 13,2 млрд рублей на фоне сокращения выручки и сохранения высоких процентных расходов

🔹 Чистый корпоративный долг/LTM EBITDA – 3,1х.

📌 Релиз: https://www.etalongroup.com/news/finansovye-rezultaty-za-1-polugodie-2026-goda-chistyy-korporativnyy-dolg-sokratilsya-na-13/

#ETLN #Эталон

🌟 Подводим итоги последних двух недель! Собрали для вас интересные новости рынка недвижимости 🌟

📌 Аналитики рассказали о росте цен на недвижимость в июле
https://iz.ru/2150762/2026-08-18/analitiki-rasskazali-o-roste-tcen-na-nedvizhimost-v-iiule

В июле медианная полная стоимость выставленной на продажу квартиры на первичном рынке в среднем по городам России с населением более 500 тыс. человек выросла на 2,5% за месяц и составила 9 млн рублей. В городах-миллионниках показатель также увеличился на 2,5% – до 10,2 млн рублей.

📌 Спрос на ипотеку в июле вернулся к естественному уровню после ажиотажа
https://realty.rbc.ru/news/6a7445999a7947043c3cfe10?from=newsfeed

В июне наблюдался резкий рост спроса на ипотеку на фоне ожидаемых изменений по семейной ипотеке. В июле рынок вернулся к естественному состоянию: банки выдали 86 тыс. ипотечных кредитов на 336 млрд руб. Несмотря на снижение после ажиотажного июня рынок ипотеки демонстрирует уверенный рост, в том числе за счет рыночной ипотеки.

📌 Доля новостроек бизнес-класса в Москве достигла 43%
https://bnmap.pro/news/Dolya-novostroek-biznes-klassa-v-Moskve-dostigla-43

В августе 2026 года доля квартир и апартаментов бизнес-класса в предложении на первичном рынке Москвы достигла 43%. Годом ранее на этот сегмент приходилось 40% экспозиции. Для сравнения, доля лотов комфорт-класса в Москве за год сократилась на 6 п.п. до 47%, а в Петербурге почти не изменилась (около 77%).

📌 Опубликован первый в России рейтинг инновационности застройщиков от Сколково
https://xn--b1agapfwapgcl.xn--p1ai/gals-development-vozglavil-pervyj-v-rossii-rejting-innovacionnosti-zastrojshhikov-polnye-rezultaty-indeksa-skolkovo-i-dsight/

Группа «Эталон» вошла в десятку лидеров первого в России рейтинга инновационности застройщиков, разработанного «Сколково» и Dsight, где оценка проводилась по 15 критериям без учёта выручки и объёмов строительства. Общий уровень инновационности отрасли составил 51%.

#ETLN #Эталон

🏆 ЛДМ и «Шагал» – в лидерах рейтинга ЕРЗ по потребительским качествам

Единый ресурс застройщиков оценил жилые комплексы по условиям для проживания и потребительским качествам и подготовил рейтинг, где в ТОПе своих сегментов находятся два наших проекта в Москве и Петербурге.

🔹 ЛДМ, Санкт-Петербург – ТОП-3 среди элитных многоэтажных проектов города. Премиум-класс на Аптекарском острове с видами на Неву. Рядом: театры, ПСПбГМУ им. Павлова, школы, включая художественные. Круглосуточный консьерж-сервис: подбор специалистов, доставка до двери, присмотр за квартирой в отсутствие владельцев.

📈 Премиальный сегмент обеспечил 8% от стоимости заключенных договоров во 2 квартале 2026 года против 2% за аналогичный период 2025 года. Стратегическая цель – увеличить долю премиума в продажах до 20%.

Рейтинг ЕРЗ по проектам премиум-класса по потребительским качествам в Санкт-Петербурге

🔹 «Шагал», Москва – 4 место среди высотных домов бизнес-класса, ТОП-5 среди всех высотных проектов столицы. Набережная Марка Шагала позволяет создавать проект в концепции «15-минутного города»: 6 детских садов и 2 школы на территории, магазины, кафе и службы быта на первых этажах, рядом: колледжи, вузы, поликлиники.

📈 По итогам 2025 года «Шагал» обеспечил 20% продаж Группы и стал №1 среди ЖК бизнес-класса в столичном регионе. В том числе благодаря этому проекту продажи Группы в столичном регионе во 2 кв. 2026 года показали двузначный прирост: +39% г/г в натуральном и +13% г/г в денежном выражении (без учета непрофильных активов).

Рейтинг ЕРЗ по проектам бизнес-класса по потребительским качествам в Москве

#ETLN #Эталон

🏆 ЛДМ и «Шагал» – в лидерах рейтинга ЕРЗ по потребительским качествам

🌟 Собрали для вас самые интересные новости рынка недвижимости за последние 2 недели 🌟

📌 Объем выдач ипотеки в России за семь месяцев вырос на 38% https://realty.ria.ru/20260806/vtb-2109290499.html https://realty.ria.ru/20260806/vtb-2109290499.html

По оценкам ВТБ, за семь месяцев 2026 года выдача ипотеки в России достигла 2,6 триллиона рублей - на 38% больше, чем годом ранее. Доля рыночных программ выросла до 52% в июле, и в банке прогнозируют итоговый рост рынка по году даже с учетом возможной корректировки государственных программ во втором полугодии.

📌 Цены на новостройки в июле резко пошли вверх https://www.mirkvartir.ru/journal/analytics/2026/08/04/novostrojki-v-iyule/

После околонулевых колебаний цены снова показывают уверенный плюс в большинстве населенных пунктов России. Из 70 исследованных городов квадратный метр новостроек подорожал в 60. Среди лидеров Сочи (+9,6%), Махачкала (+9,3%) и Санкт-Петербург (+8%). В Москве также наблюдается уверенный рост (+4,1%). Аналитики связывают ускорение с выходом на рынок отложенного спроса.

📌 Что изменится в сфере недвижимости с 1 августа 2026 года https://blog.domclick.ru/novosti/post/chto-izmenitsya-v-nedvizhimosti-s-1-avgusta-2026-goda?utm_referrer=https%3A%2F%2Fwww.google.com%2F

С августа в регионах России начнут применять среднюю рыночную стоимость 1 кв. метра жилья, установленную Минстроем на второе полугодие 2026 года. По приказу Минстроя нормативная стоимость «квадрата» по стране вырастет на 6,6%, до 123 700 рублей. Показатель используется для расчета социальных выплат гражданам на покупку и строительство жилья за счет федерального бюджета, поэтому его повышение расширяет объем господдержки спроса

📌 Доля энергоэффективных новостроек в РФ достигла исторического максимума https://www.interfax-russia.ru/realty/news/dolya-energoeffektivnyh-novostroek-v-rf-dostigla-istoricheskogo-maksimuma-husnullin

Объем ввода в эксплуатацию домов класса энергоэффективности А и выше в России по итогам I полугодия 2026 года вырос на 33% год к году и составил 8,5 млн кв. м. Доля энергоэффективных домов в общем объеме ввода многоквартирных домов достигла исторического максимума - 41,8% (рост на 8,1 п. п. за год). С 1 июля 2026 года в стране действует «зеленый» стандарт из 58 критериев, 35 из которых обязательные.

#ETLN #Эталон

Компании Группы «Эталон» подтвердили резидентство «Сколково»

Входящие в Группу «Эталон» компании «ЭталонТех» и «Диспетчер24» подтвердили ИТ-аккредитацию Минцифры РФ и статус резидентов «Сколково». Статус резидента «Сколково» помогает технологическим компаниям сократить издержки и ускорить развитие, в том числе за счет финансовых льгот и доступа к инфраструктуре, а также открыть новые каналы для роста.

📌 «ЭталонТех» отвечает за цифровую трансформацию бизнес-процессов группы. В портфеле компании более 90 реализованных проектов, включая пилотирование решений на базе искусственного интеллекта.

📌 Экосистема «Диспетчер24» – крупный контакт-центр с набором сервисов для взаимодействия девелоперов, управляющих компаний и жителей. Он обслуживает более 1 млн квартир площадью свыше 60 млн кв. м и используется более чем 300 управляющими компаниями и застройщиками в 52 регионах России.

Развитие собственных ИТ-решений – неотъемлемая часть девелоперского бизнеса. Цифровизация процессов обеспечивает удобство пользователей и повышает операционную эффективность.

Компании Группы «Эталон» подтвердили резидентство «Сколково»