Поиск
🪙 СД Фикс Прайса рекомендовал дивиденды за 9 месяцев 2026 года в размере 0,1 рубля на акцию
Дивдоходность — 17,2% к текущей цене.
$FIXR
🪙 Сбер в октябре нарастил чистую прибыль по РСБУ на 12,6% до 168,5 млрд рублей.
По итогам 10 месяцев чистая прибыль банка выросла на 17,6% до 1,67 трлн рублей. $SBER
🪙 Дефицит бюджета РФ в январе-октябре составил 5,234 трлн рублей. Это 2,3% ВВП
🔸 Нефтегазовые доходы снизились на 14%, до 6,4 трлн. Минфин связывает это с укреплением рубля, ростом демпфера,
🔸 НЕнефтегазовые — выросли на 19%, до 26,7 трлн.
$TMOS
🪙 Пенсионные фонды и другие средства граждан, привлекаемые на фондовый рынок, должны быть защищены — Путин.
Другие заявления:
— Стимулирование и укрепление фондового рынка РФ — одна из наших задач, пока она решается не полностью, хотя он устойчив.
— Перед Россией стоит задача запустить новый инвестиционный цикл.
— Пока мы, к сожалению, не до конца добиваемся задачи по росту капитализации фондового рынка.
— Российские предприниматели ежедневно доказывают, что их знания и планы прочно связаны с Россией, с ростом благополучия граждан.
Пока мы, к сожалению, не до конца добиваемся цели по росту капитализации фондового рынка. По крайней мере он устойчивый, — Путин про задачу нарастить капитализацию фондового рынка до 66% к ВВП к 2030 году
- Обратный рост - тоже рост. ☝💪 $TMOS
Что мне нравится в таких заявлениях? Их даже можно не комментировать.
🪙 Ноутбуки, смартфоны и другая техника подорожают с 1 декабря из-за технологического сбора — Минпромторг окончательно утвердил соответствующий приказ.
Базовая ставка составит ₽373 для смартфонов и ₽746 для ноутбуков. При наличии маркировки сбор будет ниже, при её отсутствии — выше.
🪙 Минфин США немедленно выпустит временную лицензию на поставки российского дизельного топлива на мировой рынок.
Россия незамедлительно начинает снимать ограничения на экспорт дизеля ранее запланированных сроков, — Новак
Я хочу поблагодарить президента Путина, — Трамп.
Нам нужна нефть для мира. Это дизель — то, что нам нужно. Мы очень рады получить его, — заявил президент США.
Позитивная новость для наших нефтяников и российского рынка в целом. $LKOH $ROSN $SIBN $TMOS
И это еще не все.
⛽️ «Газпром» и «Лукойл» приступили к разработке Лаявожского месторождения.
Разработку проекта начали с добычи нефти. Следующий этап — строительство инфраструктуры для добычи и транспортировки газа. Месторождение находится в Ненецком автономном округе.
Разработкой занимается совместное предприятие «Газпрома» и «Лукойла» — «Лаявожнефтегаз».
Что это за проект? Компании работают сразу над двумя близлежащими месторождениями — Лаявожским и Ванейвисским. Суммарные извлекаемые запасы проекта оценивают в 16,3 млн тонн нефти и 225 млрд кубометров природного газа. $GAZP
Фонды: что это такое максимально просто
Фонд (или Биржевой фонд) — это ценная бумага, в которую «напихали» частички разных бумаг и продали вам. При этом берут с вас за это комиссию.
Это как шведский стол 🍽️. Вроде целиком брать один пирог — много и дорого. А так вам в тарелку положили по чуть-чуть разного, и вот у вас уже всё распределено. Даже если один пирог окажется невкусным, остальные могут быть вполне норм.
В фонде собирают деньги, покупают много разных активов, «пилят» это на дольки — и вы можете купить фонд за относительно небольшие деньги, в котором «много всего».
✅ Плюсы
· Постоянное управление и контроль.
· Реинвест дивидендов и купонов.
· Налоговая оптимизация.
Например, фонд Пассивный доход $TPAY ещё и выплаты делает постоянно. При открытии карточки фонда внутри приложения можно посмотреть его состав. Тут сбалансирован риск и доходность, плюс регулярные выплаты.
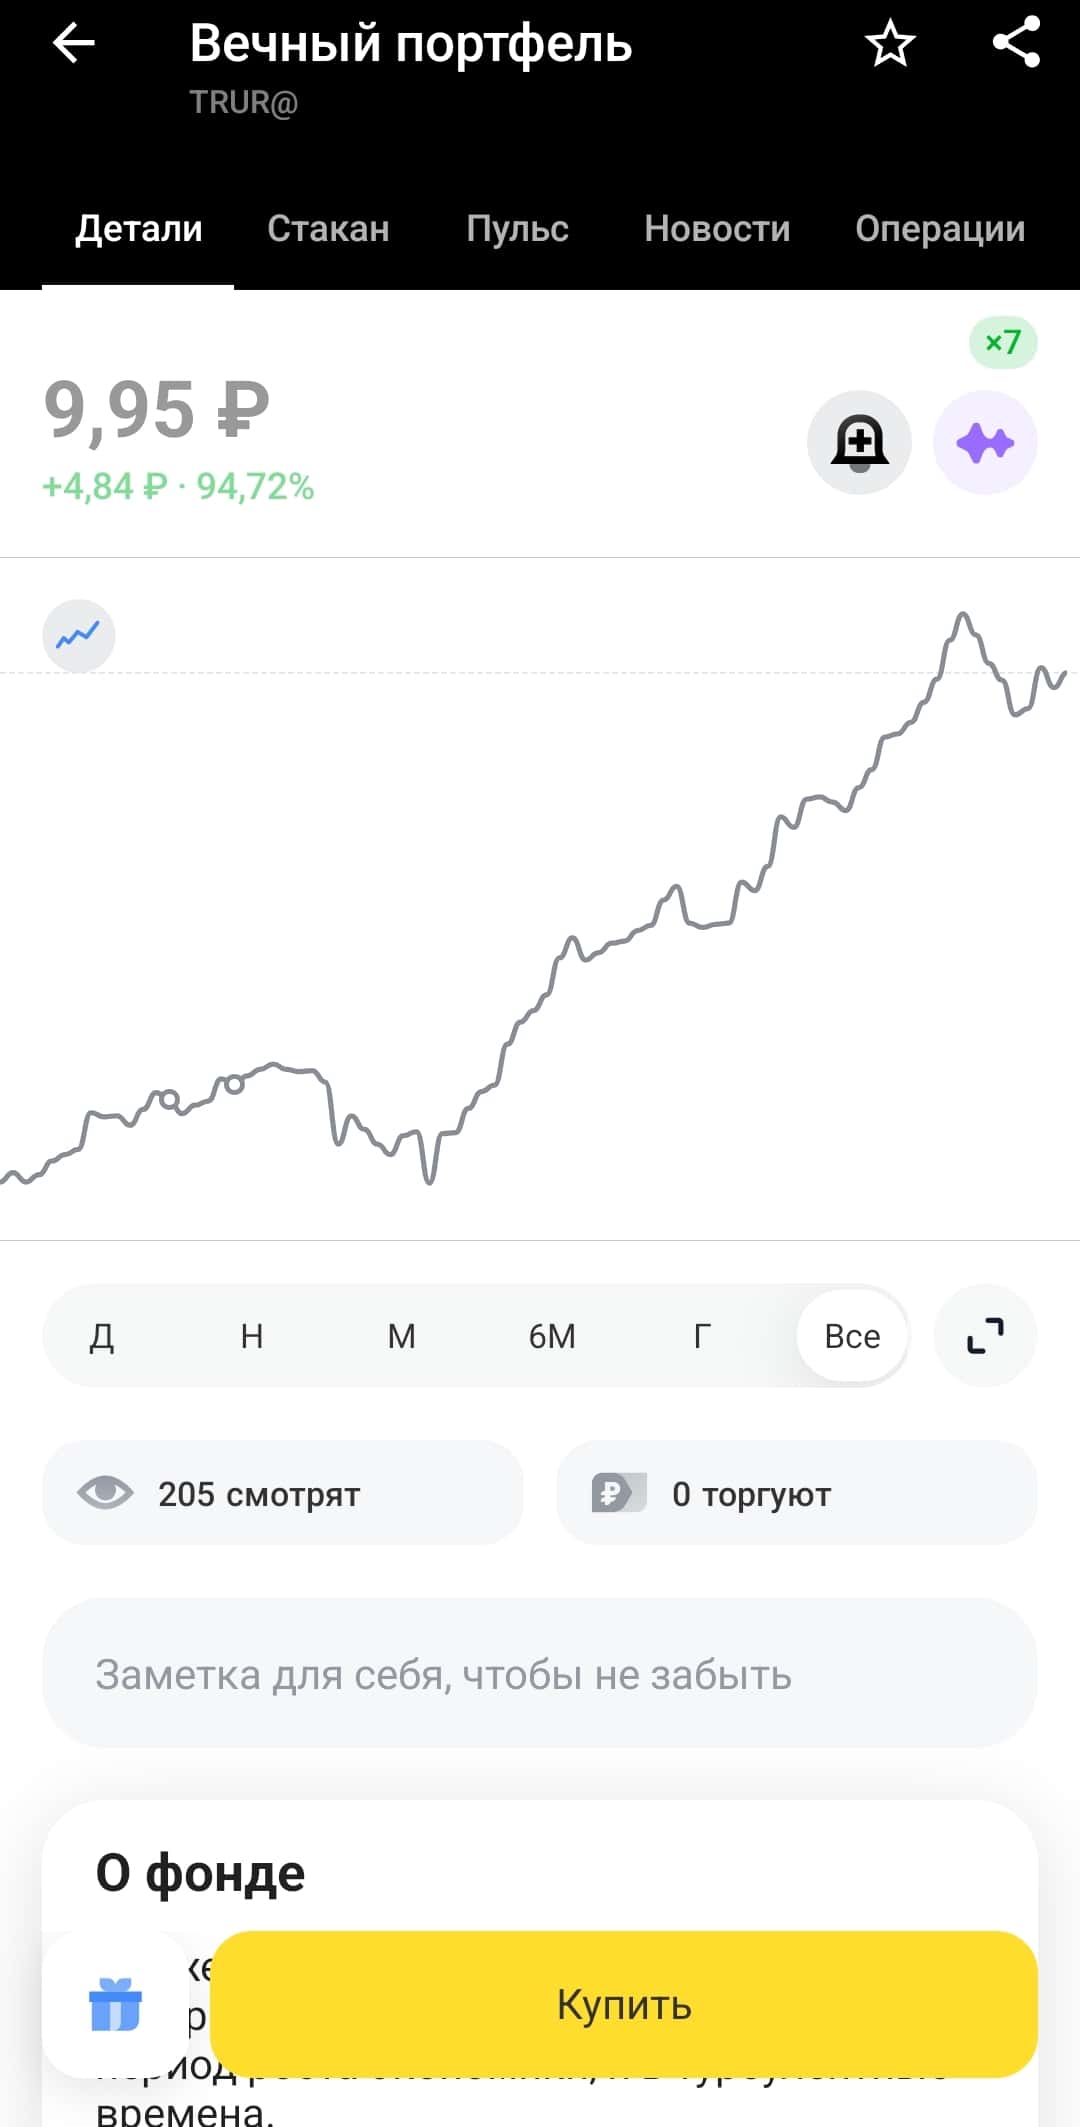
Фонд «Вечный портфель» — когда-то в далеком 21-м я брал его по 5,89, затем продал чуть дороже. Я вообще не большой фанат фондов. Тем не менее, этот фонд направлен на то, чтобы показывать положительный результат и когда всё плохо, и когда всё хорошо в экономике. Среднегодовая доходность — порядка 10,9% годовых.
Фонд на валютные облигации $TLCB собрал в себе разных валютных бондов и потихоньку растет. Не особо агрессивный.
Крупнейшие компании РФ $TMOS — тут больше про акции. Риск выше, но и доходность выше.
❌ Что мне не нравится в фондах
Я не люблю дополнительные «прокладки» между инвестором и активом. Фонд — это дополнительный «дядя», который условно может «приказать долго жить». Хотя в крупных фондах это вроде как маловероятно.
Комиссии. Но тут понятно: чтобы кто ни говорил, а в нашей жизни платить надо за всё. Вот и фонду надо платить его комиссию. О комиссиях можно почитать в карточке фонда или спросить в поддержке.
🤔 Кому подходит
На мой взгляд, фонды подходят тому, кто хочет занять в инвестициях пассивную позицию. В целом, это вариант инвестирования «без головной боли». Когда за тебя что-то там управляют, а ты платишь комиссию и довольствуешься результатом.
Такими инвестиции бывают.
Моими фаворитами среди фондов сейчас Остаются: $LQDT $TMON $TGLD - денежный рынок самый скажем так базовый фонд. И фонд на золото. Вот они то являются участниками моего портфеля. Потому что так удобно.
⚠️ Не ИИР, не совет, не призыв к действию.
Ваши деньги — Ваша ответственность!
В посте субъективное мнение автора.
🪙 По данным Росстата, недельная инфляция в Российской Федерации увеличилась с 0,12% до 0,96%.
В период с 29 сентября по 5 октября цены на продовольственные товары в среднем выросли на 0,17%, на непродовольственные товары — на 0,13%, а на услуги — на 5,14%. Основным фактором данного роста стало повышение тарифов на жилищно-коммунальные услуги, вступившее в силу 1 октября. Министерство экономического развития оценило влияние этого фактора на совокупную инфляцию в 0,75 процентного пункта. С начала года общий рост цен составил 5,94%, а уровень годовой инфляции достиг 7,17%.
Выборы прошли... Пока есть сомнения в дальнейшем снижении ключевой ставки.
$TMOS
🪙 Налоговая обнаружила 8 млн россиян со скрытыми заработками, — MK ru.
За три года число трудоспособных россиян с неустановленными доходами сократилось с 11,7 до 8 млн человек.
За счёт «обеления» зарплат только в 2025 году бюджет получил дополнительные 60 млрд рублей в виде НДФЛ и страховых взновос.
Говорят, что налоговая стала работать лучше. Верю.
🪙 Капитализация фондового рынка РФ упала до 19,5% ВВП против цели 66% — комитет Госдумы.
Комитет предлагает стимулировать выход региональных компаний на IPO.
Минфин готовит поправки, которые должны разрешить IPO компаний с региональным участием в капитале. Сейчас этому препятствуют ограничения закона о приватизации.
🪙 Будем расти на 32 % в год?
Эксперты РАНХиГС в исследовании, опубликованном в журнале «Вопросы экономики», назвали способы достижения цели по капитализации фондового рынка к 2030 году. Главный вывод: высокая ключевая ставка может помешать выполнению поставленной задачи.
С 2016 по 2025 год отношение капитализации российских компаний к ВВП в среднем составляло 36,8%. Для достижения целевых значений правительству и Банку России необходимо снизить ставку реальной безрисковой доходности примерно до 3%. При инфляции 4% годовых это означает снижение ключевой ставки до 7% (сейчас — 14%). Смягчение денежно-кредитной политики ослабило бы финансовую нагрузку на эмитентов акций и снизило бы ожидаемую инвесторами доходность по акциям с нынешних 18,9 до 8,5%.
По данным ЦБ, капитализация рынка акций на конец августа составила 42,2 трлн руб. (19,5% ВВП), по итогам прошлого года — 53 трлн руб. (24,6% ВВП). Согласно указу президента № 309, показатель должен вырасти до 66% ВВП к 2030 году и 75% ВВП к 2036 году.
Для этого рынку необходимо расти в среднем на 32,1% в год — быстрее, чем за период с 1996 по 2025 год (22,9%) и значительно быстрее, чем за последние 10 лет (3,8%). К 2030 году капитализация должна составить 212,4 трлн руб. По оценкам исследователей, примерно 55 трлн руб. из этой суммы может быть обеспечено за счет IPO новых эмитентов, а около 105 трлн руб. — за счет роста уже размещенных акций.
Насколько реальны эти планы?
Краткосрочная перспектива: ставка снижается слишком медленно.
Ключевая проблема — траектория снижения ставки. Экономисты РАНХиГС говорят о необходимости ставки в 7%, но текущие прогнозы аналитиков куда скромнее: БКС ожидает 13,5–13,75% к концу 2026 года и лишь 11,5% к концу 2027 года. «Цифра брокер» также прогнозирует 13,5% к концу 2026 года, не исключая, что год завершится на текущем уровне в 14%. При такой динамике ставка в 7% к 2030 году выглядит труднодостижимой.
Долгосрочная перспектива: почти невероятно.
Эксперты ЦМАКП оценивают: даже в самом оптимистичном сценарии капитализация к 2030 году составит лишь 40% ВВП, а в пессимистичном — ниже 30%. На конец первого полугодия 2026 года капитализация составляла около 20% ВВП, то есть для достижения цели рынку нужно вырасти более чем в три раза.
Математика действительно против: на конец 2025 года капитализация рынка акций составляла около 53 трлн руб. (25% ВВП). С учетом роста ВВП цель в 66% к 2030 году — это примерно 180–215 трлн руб., то есть рынку нужно вырасти в 3,5–4 раза за пять лет. За счет новых эмитентов для этого потребовалось бы вывести на рынок компании с капитализацией около 150 трлн руб. — условно еще 30 компаний масштаба Сбера, Роснефти и Лукойла. А где их взять?
IPO-рынок не справляется
Вывод новых компаний на биржу — один из ключевых инструментов, но он пробуксовывает. В 2025 году состоялось лишь четыре IPO примерно на 37 млрд руб.. Оптимистичный прогноз на 2026 год — 50–100 млрд руб. размещений. Это несопоставимо с задачей, где нужны триллионы рублей ежегодного эффекта. Минфин и вовсе отказался от IPO госкомпаний в 2026 году, перенеся их на 2027-й из-за неблагоприятной конъюнктуры.
Приток средств граждан: есть, но недостаточно
Приток денег россиян на брокерские счета действительно растет: во втором квартале 2026 года чистый приток превысил 1 трлн руб. — максимум с 2021 года. Однако средства населения в банках на начало 2026 года достигали около 67 трлн руб., и они не пойдут автоматически в акции, пока ставка высокая — инвестор сравнивает акции с депозитом и ОФЗ, где меньше риска при понятной доходности.
Итог:
Цель в 66% ВВП к 2030 году теоретически достижима, но при текущей траектории — маловероятна. Для этого нужен не просто «рынок IPO», а почти перезапуск модели рынка: быстрое снижение ставки, вывод крупных эмитентов, рост доверия к акциям и переток денег из депозитов.
А если взять опыт предыдущих лет? Тогда шансов ещё меньше.
$TMOS
Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?
Инвестиционная стратегия — это персональный набор правил, определяющий, что, когда и с какой целью покупать или продавать. Её отсутствие ведёт к двум крайностям: азартной торговле или бездумному следованию за другими. В обоих случаях инвестор эмоционально реагирует на каждое колебание цены, что делает процесс нервным и неэффективным.
Первый и самый важный этап — честно ответить себе на несколько вопросов:
• Какую задачу должны решить инвестиции?
• Каков мой временной горизонт?
• Какой уровень риска я готов принять?
Это требует вдумчивого анализа: придётся спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность. Цели у всех разные: первоначальный взнос по ипотеке, пенсионный капитал, образование детей. Именно от них зависит срок инвестирования.
Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию. Этот пост поможет заложить фундамент для принятия обдуманных решений.
Стратегия «Купить и держать»
Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.
Мой личный выбор: Сбер #SBER Лукойл #LKOH Икс 5 #X5 Московская биржа #MOEX Новатэк #NVTK
Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.
Стратегия «Торговля на основе технического анализа»
Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.
Стратегия «Дивидендная»
Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды.
• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды.
Стратегия «Облигационная»
Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку.
Корпоративные выпуски с наибольшей долей в моем портфеле:
• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) ВВВ+
• Борец Капитал 1Р-07 $RU000A10FC96 (18,84%) А-
• Софтлайн 002Р-02 $RU000A10EA08 (18,43%) А-
• Балтийский лизинг БО-П22 $RU000A10DUQ6 (31,34%) АА-
Стратегия «Торговля на основе новостей»
Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями.
Стратегия «Индексный фонд»
Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка.
Фонды, в которых увеличиваю позицию при общей коррекции на рынке акций: $TMOS, $TITR и $TLCB
Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🤝 Россия и Украина согласились не наносить удары по энергетическим объектам друг друга — Трамп.
🇷🇺 Если партнёры готовы обеспечить отсутствие ударов по объектам энергетики, критической инфраструктуре, движению продовольствия, то мы готовы обеспечить соответствующее отсутствие наших ударов, — Зеленский.
Конфликт нужно заканчивать. И деэскалационный шаг в отношении критической инфраструктуры может стать первым шагом к миру. Мы ожидаем от партнеров конкретных предложений - Зеленский. 👍
Хорошо, если договорятся, но иллюзий на скорое завершение конфликта нет.
$TMOS
🪙 Акции Ozon на утренних торгах упали на 5%. Атаке БПЛА подвергся склад маркетплейса в Саратове.
Под атаку беспилотников попал логистический центр и хаб доставки, сообщили в пресс-службе компании.
В Ozon также сообщили, что временно приостановили приём и доставку заказов клиентам в Саратове и области. Товары, которые находились на объекте, будут скрыты с онлайн-витрины маркетплейса. Часть заказов будет отменена, часть — доставлена с других логистических центров. $OZON
🪙 Капитализация российского фондового рынка к 2030 году даже при оптимистичном сценарии может составить лишь около 40% ВВП, считают эксперты ЦМАКП — РБК
Неужели план президента опять не будет выполнен... $TMOS
🪙 Лето закончилось, успешные трейдеры собираются в школу на линейку.
Индекс Мосбиржи снижается шестой месяц подряд — это самое долгое падение рынка с 2008 года — РБК. $TMOS
Власти разрешили продажу топлива классов Евро-2–Евро-5 на АЗС до 30 июня 2027 года — Минэнерго
Российская экономика способна сохранять устойчивость и выживать в экстремальных условиях — советник председателя ЦБ Кирилл Тремасов.
В принципе мы этим и занимаемся уже 4,5 года.
Сбербанк в первый год регулирования криптовалюты ожидает оборот на уровне ₽3,5–4 трлн, а к 2029 году — до ₽7,5 трлн — зампред правления банка Анатолий Попов в интервью ТАСС. $SBER
Новые законы вступают в силу в России с 1 сентября.
• Крупнейшие банки начнут полноценно работать с цифровым рублём, а часть бизнеса с выручкой от ₽120 млн обяжут принимать его к оплате. Для граждан использование остаётся добровольным.
Пока что.
• Вводятся правила покупки криптовалюты через брокеров и другие легальные площадки. Для неквалифицированных инвесторов предусмотрены ограничения.
Распродал облигационный портфель от ВДО. Что попало под нож и на что заменил?
Сейчас на долговом рынке, как и на фондовом, непростая ситуация. Инвесторы массово переходят от рискованных стратегий к надёжным активам. Новые выпуски облигаций почти не покупают — даже высокие купоны не спасают их от обвала сразу после старта.
Волна дефолтов сносит всё на своём пути, и, чтобы не оказаться в эпицентре, я решил выйти из нескольких известных представителей ВДО. Ситуация по ним ухудшалась постепенно, поэтому решительно взялся за минимизацию рисков.
Здесь важно вовремя реагировать, потому что облигации — инструмент коварный: они очень вяло растут в цене, зато падают стремительно. Торговать ими как акциями — самая частая ошибка новичков на рынке.
Инвестиционный портфель диверсифицирован под разные сценарии:
• Корпоративные облигации: как основа для дохода.
• Валютные инструменты: служат хеджированием геополитических рисков.
• Длинные ОФЗ: для игры на рост котировок в ожидании смягчения денежно-кредитной политики.
• Фонды акций: обеспечивают участие в росте крупнейших компаний.
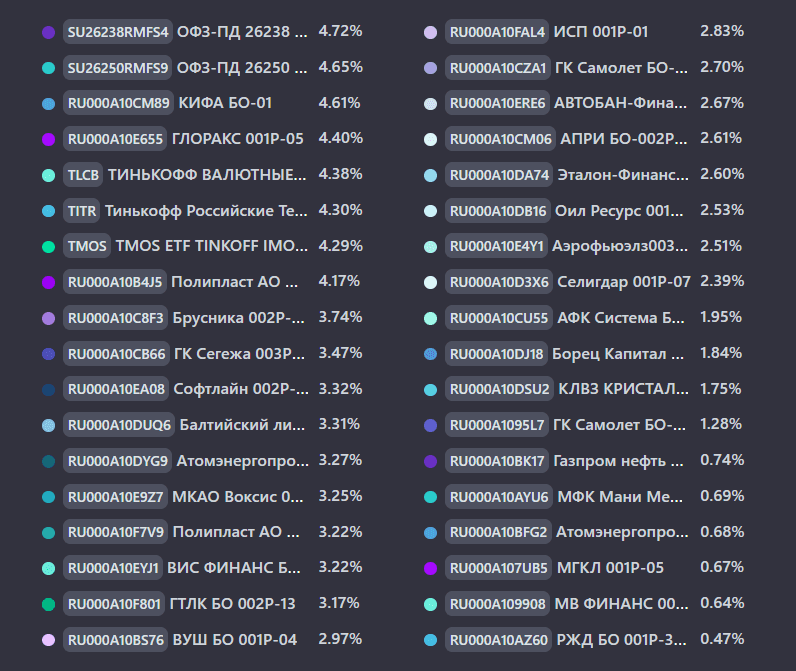
На данный момент в портфеле 32 облигации и 3 фонда:
Основной фокус сегодня — детальный разбор двух полностью закрытых сделок с указанием причин и логики каждого решения:
КИФА БО-01 CNY $RU000A10CM89
Несмотря на выход из позиции с дисконтом около 10% от номинала, итоговый результат оказался положительным за счёт высокого купонного дохода за весь период владения.
В 2025 году компания допустила нарушение кредитных ковенантов. Причина — резкий рост долговой нагрузки: финансовый долг увеличился на 171% до 665 млн рублей, а операционный денежный поток ушел в минус. На фоне этого: в мае 2026 года НРА понизило рейтинг компании с BBB до BB+.
Оил Ресурс 1P-03 $RU000A10DB16
Закрыл самую опасную позицию в портфеле — из сегмента ВДО. Смог выйти практически без серьёзного урона: минус 4,48%, или 1407 ₽. Как потом оказалось, это была последняя возможность продать по 925 ₽ — дальше котировки рухнули.
Когда добавлял компанию в портфель, у нее было значительно меньше темных пятен по сравнению с сегодняшним днем. Постоянное завышение стоимости активов со стороны компании и проблемы с аудитом — теперь для меня в прошлом.
В портфеле осталась одна по-настоящему опасная позиция — КЛВЗ КРИСТАЛЛ 1P-04 $RU000A10DSU2
Причина: против конечного бенефициара Павла Победкина ещё в марте завели уголовное дело по налоговой статье. Сумма претензий — 107 миллионов рублей, но это касается старого бизнеса, до его прихода в КЛВЗ Кристалл.
Не исключаю попыток со стороны государства принудительной приватизации компании. У меня в этой бумаге около 2% от капитала, продавать. Пока речь идёт только о личных налоговых претензиях к бенефициару, я остаюсь в позиции.
В числе новых покупок — два выпуска с рейтингом А-:
• Алиум 1Р2 $RU000A10FWZ8
• ИЭК Холдинг 1Р-06 $RU000A10FZ24
Оба разместились с премией не только к текущему рынку, но и к своим же более старым выпускам, которые уже торгуются на вторичке. По мере снижения ключевой ставки - это создаёт дополнительный спекулятивный потенциал.
Разборы по этим компаниям с их слабыми местами и точками риска уже опубликованы на канале — если пропустили, настоятельно рекомендую ознакомиться.
Общая доля фондов в структуре портфеля: за последний месяц увеличилась с 13% до 13,3% покупками $TMOS, $TITR и $TLCB. Среднесрочная цель: довести до 20%.
Статистика за все время:
• Текущая стоимость портфеля: 931 152,68 ₽
• Ежегодный купонный доход: 126 544,62 ₽
• Ежемесячный купонный доход: 10 545,39 ₽
Напомню, моя цель — выйти на 100 000 ₽ купонного дохода в месяц. Это позволит покрывать большую часть текущих расходов и даже что-то откладывать. Пока до цели далеко, но я продолжаю путь.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🪙 Главные события дня.
Макро и геополитика
· Индекс Мосбиржи (+1,5%) скорректировался вверх, но нисходящий тренд сохраняется. $TMOS
· Ключевой геополитический фон: визит директора ЦРУ в Москву — по данным Politico, он предупредил Кремль об эскалации в случае атак на страны Балтии и поставок Ирану. Bloomberg сообщает о подготовке РФ к эскалации конфликта на Украине на фоне тупика в переговорах.
· Слухи о переговорах в сентябре опровергнуты Кремлем.
· Рубль слабеет: USDRUBF +2%, драйвер — рост экспортеров.
Корпоративные отчеты:
· ВУШ Холдинг (–1,7%): выручка +4% г/г (5,56 млрд руб.), EBITDA кикшеринга +43%, чистый убыток сократился на 6,7%.
$WUSH
· Софтлайн (+2,7%): оборот +27% (до 28 млрд), валовая прибыль +21%, скорр. EBITDA +53% — рост за счет оптимизации и ИИ. Но там есть нюансы с отчетом. Немного колдовства и в ответе все красиво.
$SOFL
· Алроса (–0,8%): EBITDA упала на 61% (14,35 млрд — ниже консенсуса 14,5), выручка –48% (90,3 млрд против прогноза 94,9). $ALRS
· Segezha (–0,5%): OIBDA во II кв. –10% (0,45 млрд), чистый убыток –18% (7,4 млрд). Компания нарушила финансовые ковенанты, до конца года ожидается пересмотр условий с кредиторами.
$SGZH
· Эталон (–0,5%): выручка –10% (54,4 млрд), чистый убыток сократился на 6,9%, EBITDA +28% (9,2 млрд) с рентабельностью 17%. $ETLN
Алроса, Сегежа и Эталон - пока все печально.
Корпоративные события и сделки:
· Т-Технологии (+1,6%): совет директоров предлагает допэмиссию до 550 млн акций для консолидации 100% «Точки» (реальная потребность — около половины). Цена размещения ожидается выше текущей рыночной, финализация — конец 2026 года. $T
· Новатэк (+1,4%): Total Energies передала 10% в «Арктик СПГ-2» дочке Новатэка.
$NVTK
· ЕвроТранс (+0,2%): ФАС возбудила дело о необоснованно высоких ценах на топливо на АЗС «Трасса». Там еще один дефолт подъехал. $EUTR
🪙Как инвестируют кандидаты в депутаты?
Информация от РБК.
Акции: ЛДПР — 48,9%, «Новые люди» — 31,6%, КПРФ - 24,9%. $TMOS
Облигации: «Справедливая Россия» — 84,4%, «Единая Россия» — 67,47%, «Новые люди» — 42%. $TBRU
Почему то ЕР не верит в российские акции. Зато КПРФ верит в ПИФы.
🪙 Известия: Бензин сейчас есть только на 28% российских заправках, хотя всего неделю назад показатель составлял 41%.
Вторая волной топливного кризиса может быть гораздо сильнее и продолжительнее, считают эксперты. $LKOH $ROSN
🪙 Зато есть хорошие новости...
Совет директоров «Инарктики» рекомендовал дивиденды за первое полугодие 2026 года в размере ₽10 на одну акцию. Доходность по текущей цене бумаг — 2,96%. $AQUA
Последний день для покупки акций под дивиденды — 2 октября.
🏛 Ситуация на рынке не угрожает финстабильности, причин реагировать нет, — Набиуллина про падение Индекса Мосбиржи. $TMOS
Денежно-кредитная политика:
· 2026 год: средняя ставка ожидается на уровне 14,5–14,6%.
· 2027 год: прогноз повышен — теперь 10,5–12,5% (ранее было 8–10%).
· Причина: бюджетная политика оказалась более стимулирующей, чем ожидалось в апреле, плюс временное сокращение производства в некоторых отраслях. Это требует более плавного снижения ставки.
📉 Экономический рост:
· Прогноз на 2026 год ухудшен: теперь 0–1% (вместо апрельских 0,5–1,5%). То есть рост примерно на уровне погрешности.
📈 Инфляция и риски
· Ускорение цен в ЦБ считают временным (Набиуллина).
· Инфляционные ожидания могут снизиться, когда стабилизируется ситуация на топливном рынке.
· Во втором полугодии 2026 года устойчивая инфляция, скорее всего, останется на текущих высоких уровнях.
· В целом сейчас преобладают проинфляционные риски (риски роста цен).
Итог:
«С учетом прямых и вторичных эффектов от временного сокращения производственных возможностей... и более стимулирующей бюджетной политики... требуется более плавное снижение ключевой ставки».
Все надежно и стабильно, только дальнейшее снижение ставки как будто бы под вопросом.
Собрал облигационный портфель с годовой доходностью свыше 20%. Что внутри?
Рынок корпоративного долга переживает непростые времена. Инвесторы массово пересматривают риски: вместо погони за доходностью — бегство в качество, короткие дюрации и надежные имена. Новые выпуски облигаций все чаще проваливаются — даже щедрые купоны не спасают, а бумаги уходят в минус сразу после размещения.
Прошедшая неделя принесла 20 случаев неисполнения обязательств. Среди должников — как знакомые лица, так и новички: Нафтатранс плюс, Соби-лизинг, Мосрегионлифт, Нэппи Клаб, Чистая планета, Открытие холдинг, Ю ди пи авто, Бизнес-Лэнд, СибАвтоТранс.
В этой турбулентности появляются и возможности. Если волна распродаж докатится до качественных имен, такие бумаги, как ОДК, Вис Финанс, Аренза-Про, Глоракс, ЭкоНива и Полипласт, станут отличными целями для покупки. Но есть и те, кого стоит избегать: компании с систематической задолженностью перед ФНС — ЖКХ РС(Я), Бизнес-Лэнд, Омега, Центр Резерв, СЛДК, Эффективные технологии, Антерра.
Коррекция на рынке меня не пугает: я планомерно следую своей стратегии и использую текущие просадки, чтобы аккуратно наращивать позиции в акциях через фонды. Облигационная часть продолжает исправно приносить купоны, а значит, я спокоен за базовый доход. Когда рынок развернётся, я уже буду в игре.
Инвестиционный портфель диверсифицирован под разные сценарии:
• Корпоративные облигации: как основа для дохода.
• Валютные инструменты: служат хеджированием геополитических рисков.
• Длинные ОФЗ: для игры на рост котировок в ожидании смягчения денежно-кредитной политики.
• Фонды акций: обеспечивают участие в росте крупнейших компаний, определяющих динамику индекса МосБиржи.
На данный момент в портфеле 33 облигации и 3 фонда:
Текущую структуру портфеля вынес в наглядный скриншот с указанием доли каждой позиции от депо. Основное внимание сегодня предлагаю уделить детальному анализу сделок и выделил бы двух эмитентов, положение которых за последний год заметно ухудшилось:
КИФА БО-01 CNY $RU000A10CM89 (ВВ+) Доходность к погашению: 25,7% на 1 год 1 месяц
В 2025 году компания допустила нарушение кредитных ковенантов. Причина — резкий рост долговой нагрузки: финансовый долг увеличился на 171% до 665 млн рублей, а операционный денежный поток ушел в минус. В результате показатель чистый долг / EBITDA превысил допустимые уровни, зафиксированные в кредитных соглашениях.
Ухудшение финансовых показателей не осталось незамеченным рейтинговыми агентствами. В мае 2026 года НРА понизило рейтинг компании с BBB|ru| до BB+|ru|, прямо указав в пресс-релизе на эти причины.
Оил Ресурс 001P-03 $RU000A10DB16 Доходность к погашению: 44% на 4 года 2 месяца
К эмитенту есть вопросы по отчётности и расчёту доходов. Бумаги рухнули после отзыва рейтинга НРА 2 июня — агентству просто не хватило данных.
Плюс у «Кириллицы» 22 августа 2026 года предстоит погашение выпуска БО-03 $RU000A106UB7 на 300 млн рублей. Именно это и подпитывает опасения, что материнская компания не справится с обязательствами и допустит техдефолт. Однако предыдущий выпуск БО-02 в этом же месяце был полностью погашен, что немного сглаживает тревогу.
Пока я не принял окончательного решения о выходе из этих облигаций: несмотря на все озвученные риски, эмитенты продолжают исправно платить, а доля этих бумаг в портфеле остаётся комфортной по отношению к депозиту, поэтому на данный момент я сохраняю позицию.
Общая доля фондов в структуре портфеля: за последний месяц увеличилась с 9,5% до 13% покупками #TMOS, #TITR и #TLCB. Среднесрочная цель: увеличить до 20%.
Статистика за все время:
• Текущая стоимость портфеля: 908 266,59 ₽
• Ежегодный купонный доход: 128 884,62 ₽
• Ежемесячный купонный доход: 10 740,39 ₽
• Эффективная доходность: на фоне коррекции рынка долга с 20,38% выросла до 23,27%
• Доходность к погашению без учета реинвестирования купона: с 18,3% выросла до 21,08%
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.
'Не является инвестиционной рекомендацией
🪙 Можно бесконечно смотреть на то как падает индекс Мосбиржи. $TMOS
Ситуация уникальна тем, что цены на отдельные компании упали до десятилетних минимумов ( Газпром)
Ну или до просто своих минимумов... ( ВК).
Хотя капитализация ВК даже менеджменту не интересна.
$GAZP $VKCO
Дональд Трамп допускает скорое заключение сделки по Украине.
Зато Европа выделила деньги Украине на дроны.
"С каждым днем стоимость акций все справедливей".
Покупать пока нет желания. Может только облигации.
А вы что планируете делать и делаете на таком рынке?
🪙 Смартлаб 2026.
По моему мнению это было одно из лучших мероприятий, хотя на рынке и очень тяжёлые и грустные настроения.
"У кого облигации, депозиты или фонды ликвидности, тот чувствует себя хорошо" - примерно с таких слов началась конференция.
15 недель падения. Машина времени, которая отправила нас всех в 2022 год. Так и есть, но... Хочется верить, что рассвет будет, ну а пока работаем с тем что есть.
Как минимум есть инструменты, которые помогают сохранить капитал в это не простое время. $TMOS
По организации вопросов нет, все отработали на высоте.
Эмитенты старались объяснить почему они самые лучшие и во всем виноват рынок и ставка, брокеры продолжают искать своего клиента, блогеры гуляют и ищут вдохновения. Все при деле.
Мероприятие носит еще и терапевтический эффект. Когда ты выговорился и поплакался, то вроде и на душе становится легче.
Напишу то с кем удалось поговорить, но не все так как информации слишком много и её предстоит ещё переварить.
🪙Селектел.
Нравится компания, но похоже ipo ждать быстро не стоит. Но зато есть облигации.
Оборудование разрабатывают сами, в том числе и материнские платы. Но производство в Китае. $RU000A10CU89
🪙 Ренессанс страхование.
Работают с ПДС. А значит больше денег у компании и появляется дополнительная возможность заработать. $RENI
Ожидают рост рынка на 10-15 % в год, Компания растет быстрее рынка.
Buyback. По налогам это эффективнее, чем платить дивиденды.
Прибыль на акцию за 2025 год - 22 р. Если так пойдет и дальше, то можно будет в дальнейшем платить высокие дивиденды.
Див гэпы сейчас тяжело закрываются, поэтому байбек может быть эффективнее.
Есть программа лояльности. От 10 акций можно получить скидку в 15 % на услуги компании.
Максим Орловский.
Smart money идут не в акции сейчас, а в рынок долга. 👍
Из финансовых компаний Сбер лучше всех. $SBER
Тренд на нефть и бензин - мы не знаем как все будет развиваться.
Чем ниже падаешь, тем лучше перспектива. Каждый день все лучше и лучше.
Газпром может быть и по 85. И дивидендов ждать не стоит.
IPO: Совкомбанк, Аренадата, ВТБ допка. Это то в чем он поучаствовал.
Портфель : Акции 15-20%, остальное - облигации. Валюта 30 % от доли облигаций.
АПРИ. $APRI
Компании очень помогли ограничения по льготной ипотеке в 1 кв. Продажи выросли. Об этом вроде уже писал. 👍
Во 2 кв продажи пока не сильно растут. Возможно после новых ограничений по семейной ипотеке... Но те кто хотел зайти, уже зашли, так что эффект будет ограниченным.
Есть программы ипотеки 7 на 7, 7 лет под 7 процентов. И ипотека от Сбера под 11,9 %, что в целом выглядит неплохо. Все же это не 20 % на 20 лет.
Будут открывать парки Союз мультфильм по всей стране, но в основном в регионах. Название проекта - Чебурляндия). Это прекрасно, наш ответ Диснейленду.
Структура долга. Проектное финансирование + облигации ( до 19 % от всего долга). Облигации не самая большая часть долга.
15 сентября - открытие Фанпарка в Челябинске. Для проектов АПРИ это возмость подрасти в цене, а компания может больше заработать. Создается новая точка притяжения в регионе.
Продолжение следует.
🪙 Идеальный шторм на Мосбирже продолжается. $TMOS
- Атаки беспилотников на НПЗ.
- Трамп заявил, что Ормузский пролив открыт. Нефть вниз.
- Государство продолжит сворачивать меры поддержки застройщиков по семейной ипотеке...
- Еврокомиссия исключила для европейских покупателей возможность реэкспорта российского сжиженного природного газа (СПГ) в третьи страны.
Ну и...
Заявка одного претендента (ООО «Инновация») на участие в голландском аукционе по ЮГК отклонена.
То есть ЮГК опять никто не купит.
Зато доходность некоторых ОФЗ уже в районе 15%. $SU26254RMFS1
$UGLD $PIKK $ROSN $NVTK