​🪙 Комиссия по фондам уменьшается... Нет, увеличивается. Наша миссия - комиссия.

Очередная новость от Т-инвестиций.
Теперь комиссия за продажу по фонду TMOS будет равна 0 -1 %. Сложно? Я тоже сразу не понял.
Раньше комиссия была 0, потом стало 0,1 %.
Теперь все сложнее. Если торговать внутри дня - 0. И если держать более 180 дней - тоже 0.
Самое жёсткое 1-30 дней - комиссия 1 %. Почему? Непонятно, видимо банку такой срок самый не выгодный.
Видимо нас подталкивают становится трейдерами или долгосрочными инвесторами.

Паи данного фонда ( и всех остальных, которые не заблокированы) продал в августе 2024 года, после того как подняли комиссию на некоторые фонды почти в 1,5- 2 раза. На некоторые фонды до 1,5-2 и более процентов. Остались только фонды ликвидности TMON и LQDT.
По моему всё что больше 1 % - слишком высокая комиссия. А доп комиссия за продажу в 1 % - это вообще какая то дичь.
В таком случае лучше собирать портфель самому. Тем более чтобы собрать портфель из российских акций и облигаций, не нужны какие то великие суммы. Можно начинать с 10 тысяч рублей и постепенно наращивать количество компаний. Д-диверсификация.
Пенсионный портфель и pocket_money тому примеры.
https://t.me/pensioner30/8437
https://t.me/pensioner30/8419

Помнится
раньше, когда трава была зеленее, можно было купить иностранные фонды с годовой комиссией 0,2-0,3 % и ниже. Но там конечно совсем другие объемы и вообще.

🪙Недавно писал про накопительный счёт и новую ставку в 11 %.
https://t.me/pensioner30/8518
Озон
тоже снижает ставку, но до 14-15,5 %. Пока выбор очевиден. Иду туда где больше платят. Голосую рублем.

#фонды #комиссия

0 комментариев
    посты по тегу
    #фонды

    Куда бежать, когда страшно? Безопасные ЗПИФы (в моем субъективном представлении) (Часть 4)


    В прошлых постах я уже рассказывал, что среди безопасных (условно) инвестиций я выбираю золото, фонд денежного рынка, доллар и ещё один инструмент, в который ранее особо не погружался, — это ЗПИФы. На этот раз моё особое внимание привлёк ЗПИФ «Парус», по первому впечатлению — по двум причинам.

    - Известный ПИФ на рынке.
    - Регулярные выплаты.

    Собственно, ПИФ я уже приобрёл, а вернее несколько — от компании «Парус». И сейчас расскажу почему. «Парус» — это компания, которая, если объяснять примитивно, берёт какой-то здоровый объект недвижимости, разбивает его на маленькие доли (ПАИ) и продаёт эти ПАИ инвесторам. Получается: чем больше этих паёв у вас в штуках, тем больший процент того или иного объекта у вас во владении.

    Когда я стал всё изучать, естественно, в первую очередь меня интересует правовая сторона вопроса. Какие гарантии, что мои деньги в безопасности?
    Деятельность «Паруса» жёстко контролируется ЦБ. Сведения о пайщиках хранятся в специализированном депозитарии ООО «Инфинитум». Это один из старейших депозитариев, проверил на сайте ЦБ. Этот депозитарий действительно рабочий. Короче, информация о владении паями строго фиксируется.
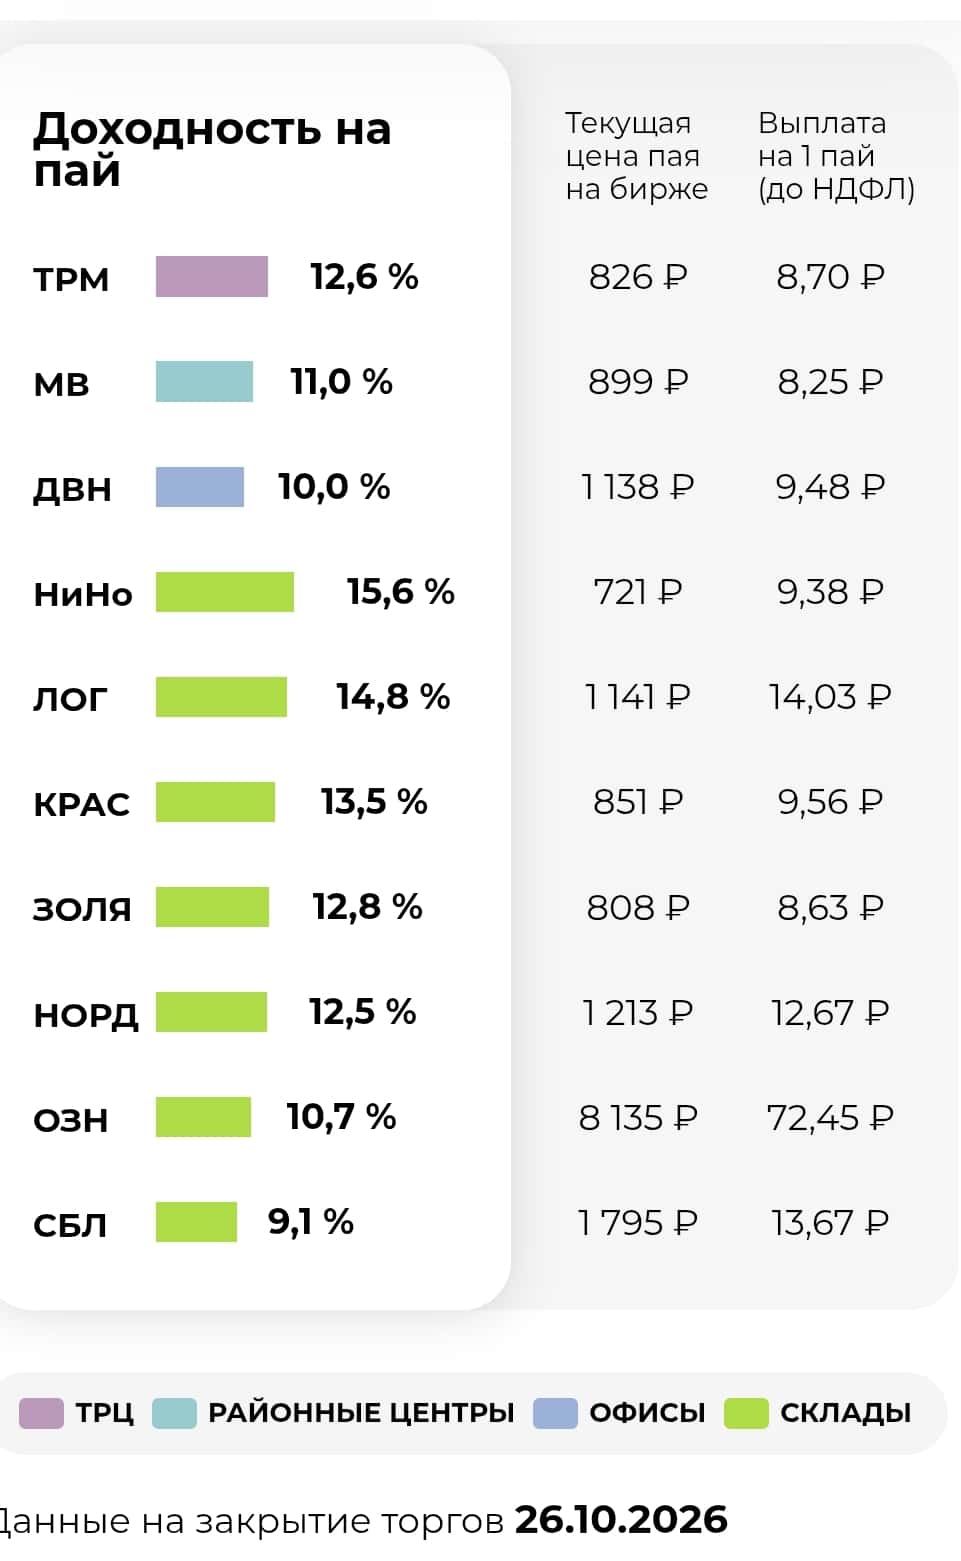
    Из «Парусов» я для себя выбрал 3 фонда: СБЛ, «Озон» и «Нордвей». В фонде доход складывается из выплат от арендаторов и потенциального роста самих паёв. По логике, они растут на инфляцию, т.к. недвижимость такого формата дорожает регулярно. В первых двух ключевой арендатор — это Ozon, страхует это дело всё Сбер. «Нордвей» страхует «Зетта». У «Озона» объект частично взят ещё на кредитные деньги, я не нашёл, какой именно банк это дело прокредитовал, но полагаю, что это Сбер или ВТБ, может быть, Т-Банк — короче, кто-то из крупняка. Меня такое участие устраивает. Полагаю, что крупные банки и страховые вряд ли участвовали бы в откровенном скам-проекте. Платежи от всех фондов регулярные, ежемесячные, что лично для меня большой плюс. И потом я верю в склады, несмотря на текущую ситуацию. В меньшей степени я верю в офисы и ТЦ. На мой взгляд, этот формат в обоих случаях угасающий.

    Короче, если кратко о плюсах и минусах.

    Плюсы:

    🛡Крупный фонд с участием крупных рыночных игроков.
    🛡Регулярный денежный поток.
    🛡Регуляция со стороны ЦБ и прозрачность.

    Минусы:

    💊Только для квалифицированных инвесторов (хотя «квал» получить не так сложно).
    💊Доходность может быть ниже многих других инструментов.
    💊Текущие геополитические риски да и в целом инвестиционные риски.

    Я бы так сказал: для меня эти фонды — один из лучших вариантов вложиться в недвижимость, а ещё и получать по сути рентный доход. Притом выше, чем, например, если бы я вложил деньги скажем в квартиру.
    Разумеется, риски есть, как и в любом инвестиционном инструменте, но тут уж извините: безрисковой гарантированной доходности не бывает.
    А так, фондов 11 шт., про каждый можно отдельно почитать на сайте «Паруса», там всё вполне доходчиво.

    О других инвестициях - расскажу в следующих постах. Обязательно подпишитесь.
    И помните - Важные новости не только тут.

    Не ИИР.
    В посте субъективное мнение и опыт автора.
    Ваши деньги — ваша ответственность!

    $SBER $SBERP $OZON $T $TMON $RU000A104KU3 $RU000A10EVE8 $RU000A104172 $RU000A1022Z1 $VTBR
    #инвестиции #фонды #чтокупить #пифы #недвижимость

    Куда бежать, когда страшно? Безопасные ЗПИФы (в моем субъективном представлении) (Часть 4)

    Доходность сильно выше рынка не возникает из воздуха (продолжение)

    За ней может стоять уникальный бизнес, а может концентрация риска и плечо! У нас тоже очень популярны фонды денежного рынка и другие инструменты, которые инвестор постепенно начинает воспринимать почти как деньги на счете.

    Здесь, конечно, нет прямой аналогии с Турцией - устройство портфелей и регулирование отличаются, но у меня вопрос к нашей индустрии и регулятору: если завтра очень много инвесторов одновременно захотят забрать деньги из любого фонда, что управляющий будет продавать? То, что написано в названии фонда? Доходность, что он показывал последние три года, красивый график? Или то, что конкретно лежит внутри? Вот это важно инвестору - за сколько это можно продать завтра, это и есть ликвидность.

    Мои 5 выводов

    1. Доходность без понимания источника доходности - не преимущество, а повод задавать вопросы. Чем красивее цифра, тем больше вопросов.

    2. Цена актива на экране не равна цене большого пакета акций, особенно если акция низколиквидная.

    3. Плечо прекрасно увеличивает доходность. Убытки оно почему-то увеличивает тоже.

    4. Название "фонд" ничего не говорит о ликвидности. Ликвидность определяется тем, что лежит внутри.

    5. Самый опасный момент наступает, когда инвестор перестает видеть риск. С рискованной акцией он хотя бы понимает, что может потерять деньги. А инструмент, который каждый день спокойно погашался, имел максимальную ликвидность, очень быстро начинает восприниматься как банковский депозит. Пока однажды полмиллиона инвесторов не обнаружат, что собственные деньги придется подождать полгода.

    Когда вам показывают инвестицию с фантастической доходностью - спросите не "сколько можно заработать?", а "что должно произойти, чтобы я не смог забрать деньги?" 70 000% обсуждайте потом 😎

    #фонды
    https://t.me/ifitpro

    Хотите 70 000% доходности?

    Сначала спросите, как потом забрать свои деньги! 450 тысяч инвесторов поверили в красивую доходность, а теперь ждут свои деньги. Доходность 70 000% - ликвидность 0% 😎 Когда фонд так растет, у меня один вопрос и он не "сколько я заработаю?”, а “как я заберу свои деньги назад”.

    Доброе утро, друзья! Еще раз про прекрасную турецкую историю о доходности, риске и человеческой жадности. Один из фондов показал почти 70 000% за три года. На его фоне Баффетт вообще непонятно чем всю жизнь занимался 🤣 Инвесторы увидели доходность и понесли деньги, а теперь турецкий регулятор ликвидирует 131 фонд семи управляющих компаний, а деньги в них держат 450 тыс инвесторов, и речь идет о примерно $18 млрд активов.

    Как же они сделали такую доходность?

    Часть фондов концентрировалась в небольших компаниях с низкой ликвидностью. Некоторые участники рынка использовали заемные деньги и полученные средства снова вкладывали в те же акции.

    Механика прекрасно работает - Фонд покупает низко ликвидную акцию. Акция растет - стоимость портфеля растет. Фонд показывает фантастическую доходность, инвестор все это видит и думает: "Ну, наконец-то я нашел управляющего, который понимает рынок!" И несет ему все свои деньги! Фонд получает новые деньги и снова покупает те же акции… Акции снова растут.

    Но в какой-то момент возникает ма-а-аленькая проблема. Цена акции в портфеле, и цена, по которой огромный пакет реально можно продать, оказались двумя разными ценами.

    С конца 2025 года были необычные движения в бумагах с низким free float, и это не объяснить фундаментальными показателями компаний. А 28 августа турки ужесточили правила для фондов, инвесторы начали забирать деньги. И вечный двигатель внезапно поехал в обратную сторону, а инвестор узнал прекрасную разницу между оценкой актива и его ликвидационной стоимостью…

    Когда начались массовые выводы, фондам понадобились деньги. Низколиквидные акции быстро продать невозможно, управляющие начали продавать то, что продать можно. И вот это ударило уже по нормальным ликвидным акциям! BIST 100 (Borsa Istanbul 100), основной фондовый индекс Турции сразу почти 10%. Мы увидели классическую панику: инвестор забирает деньги, фонд продает акции, акции падают. Следующий инвестор видит падение и тоже хочет забрать свои деньги. Ликвидность существует ровно до того момента, когда она понадобилась всем одновременно.

    Вмешалось государство, и турецкий регулятор остановил покупки и погашения фондов семи управляющих компаний и отправил 131 фонд на ликвидацию. Срок ожидания - полгода, такая вот ликвидность, чтобы дать возможность продавать активы с учетом структуры портфелей и рыночной ситуации.

    Это не означает, что инвесторы потеряли все деньги. Активы фондов никуда автоматически не исчезли, их будут продавать, а вырученные средства распределять между владельцами паев. Только сегодня инвестор уже не знает, когда он получит свои деньги и сколько получит. Очень неприятное открытие для инструмента, который казался самым ликвидным.

    Для сравнения - за те же три года, когда один фонд показывал более ~70000%, индекс BIST 100 вырос примерно на 75% в лирах, а в долларах вообще снизился примерно на 3%.

    Инвестор должен быть бдительным и задавать правильные вопросы! "Как мне столько заработать? - вопрос неверный. Правильный вопрос - а как именно они это заработали? В общем, если кто-то пробежал 100 метров за две секунды, я бы проверял не технику бега, а наличие мопеда 😎🤣

    Продолжение завтра…

    @ifitpro
    #фонды