Поиск
🪙 Минфин США немедленно выпустит временную лицензию на поставки российского дизельного топлива на мировой рынок.
Россия незамедлительно начинает снимать ограничения на экспорт дизеля ранее запланированных сроков, — Новак
Я хочу поблагодарить президента Путина, — Трамп.
Нам нужна нефть для мира. Это дизель — то, что нам нужно. Мы очень рады получить его, — заявил президент США.
Позитивная новость для наших нефтяников и российского рынка в целом. $LKOH $ROSN $SIBN $TMOS
И это еще не все.
⛽️ «Газпром» и «Лукойл» приступили к разработке Лаявожского месторождения.
Разработку проекта начали с добычи нефти. Следующий этап — строительство инфраструктуры для добычи и транспортировки газа. Месторождение находится в Ненецком автономном округе.
Разработкой занимается совместное предприятие «Газпрома» и «Лукойла» — «Лаявожнефтегаз».
Что это за проект? Компании работают сразу над двумя близлежащими месторождениями — Лаявожским и Ванейвисским. Суммарные извлекаемые запасы проекта оценивают в 16,3 млн тонн нефти и 225 млрд кубометров природного газа. $GAZP
Текущая ситуация на бирже
Индекс Мосбиржи медленно, но верно карабкается вверх, завершив торги в среду на отметке 2338 пунктов. Казалось бы, новостной фон далек от позитива, однако на фьючерсном рынке мы наблюдаем рекордный объем шортов по индексу. На этом фоне рынок движется в классической противофазе к мнению большинства спекулянтов.
📊 Росстат зафиксировал недельный рост потребительских цен на 0,96%. В годовом выражении инфляция ускорилась до 7,1%, превысив верхнюю границу прогнозного диапазона Центробанка (6–7%). Этот всплеск был ожидаемым и во многом обусловлен индексацией тарифов ЖКХ. Минэкономразвития оценило инфляцию без учета тарифов в 0,21%, что много. В этом контексте можно ожидать не только сохранения ключевой ставки на ближайшем заседании ЦБ 23 октября, но и жесткого сигнала о том, что пауза в смягчении ДКП может затянуться надолго.
🏠 В лидерах роста в среду были акции девелопера GloraX, акционеры которого утвердили присоединение компании "Специализированный застройщик НТВО". Несогласным с реорганизацией будет представлено право требовать выкупа акций по цене 44,57 рубля за штуку, что предполагает премию к текущей котировке в 22,6%. Однако здесь есть важный нюанс: оферта доступна лишь тем инвесторам, которые владели бумагами до объявления.
⚓️ Стоимость аренды нефтяных танкеров обновила исторический максимум на фоне геополитической напряженности на Ближнем Востоке. Этот фактор вкупе с ослаблением рубля позволит Совкомфлоту порадовать своих инвесторов сильными финансовыми результатами за второе полугодие.
⛽️ Бумаги Газпром нефти достигли максимума за полтора года. Рынок начинает закладываться на щедрые дивиденды от эмитента на фоне благоприятной ценовой конъюнктуры на рынке черного золота и считает, что материнская компания продолжит выкачивать кэш по максимуму.
🚗 Основатель Делимобиля Винченцо Трани в интервью Forbes попытался успокоить инвесторов, заявив, что дефолта не будет. Причина - увеличившийся денежный поток. За 11 лет компания ни разу не сорвала сроки оплаты по лизинговым платежам и купонам по облигациям. Однако рынок остался глух к этим аргументам, и бумаги выглядели хуже индекса. Одних вербальных интервенций рынку мало. Спрос на каршеринг сокращается, Центробанк поставил на паузу цикл снижения ставки, а долговая нагрузка эмитента остается чрезмерной.
♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
❗️Не является инвестиционной рекомендацией
$DELI $FLOT $SIBN $TATN $GLRX
Газпромнефть - ближневосточный подарок
Еще в начале года нефтяники выглядели едва ли не главным аутсайдером рынка. Низкие цены на нефть, огромный дисконт Urals и крепкий рубль давили на финансовые результаты. Однако конфликт на Ближнем Востоке перевернул диспозицию, а отчет Газпромнефти $SIBN за первое полугодие уже отражает первые плоды дорогой нефти. На примере отчета Газпромнефти мы это увидим.
⛽️ Итак, выручка компании выросла на 5,9% до 1,88 трлн рублей, а скорректированная EBITDA сразу на 42,6% до 727,5 млрд. Операционная прибыль практически удвоилась до 395 млрд рублей, а чистая прибыль акционеров выросла примерно на 74% до 286,1 млрд. Главным драйвером стала нефтяная конъюнктура. На фоне ближневосточного конфликта Brent вновь перевалил за $100. Перебои с поставками из Персидского залива поддерживают цены, хотя Саудовская Аравия уже пытается перенаправлять часть потоков через Оман.
Еще интереснее ситуация с нашей нефтью. По данным Argus, средняя цена Urals для расчета налогов в августе выросла с $59 до $67,11 за баррель. В сентябре достигнет порядка $80. Премия российского сорта ESPO с поставкой в Шаньдун к Brent выросла до рекордных $12,5 за баррель, а цена достигла $117,11. Получаем практически идеальную комбинацию для нефтяников - дорожающая нефть плюс сокращение дисконта.
Правда, есть и слабое место. Операционный денежный поток составил 293 млрд рублей (+17,6%), но CAPEX вырос на 21,7% до 399 млрд. В результате FCF ушел в минус на 105 млрд рублей. Общий долг также подрос, хотя за счет роста EBITDA коэффициент Чистый долг/EBITDA снизился с 1,3x в конце первого квартала до 1,14x. Процентные расходы во 2 квартале тоже снизились, что дополнительно поддержало прибыль.
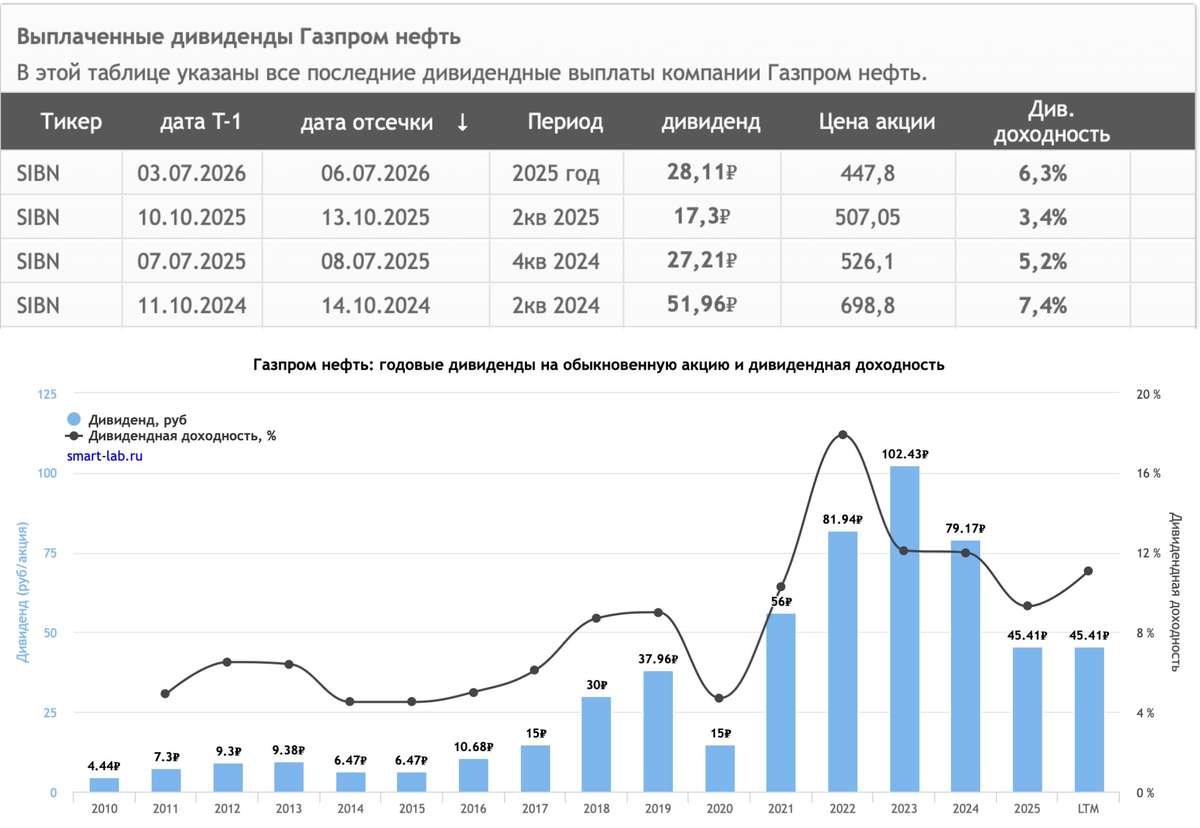
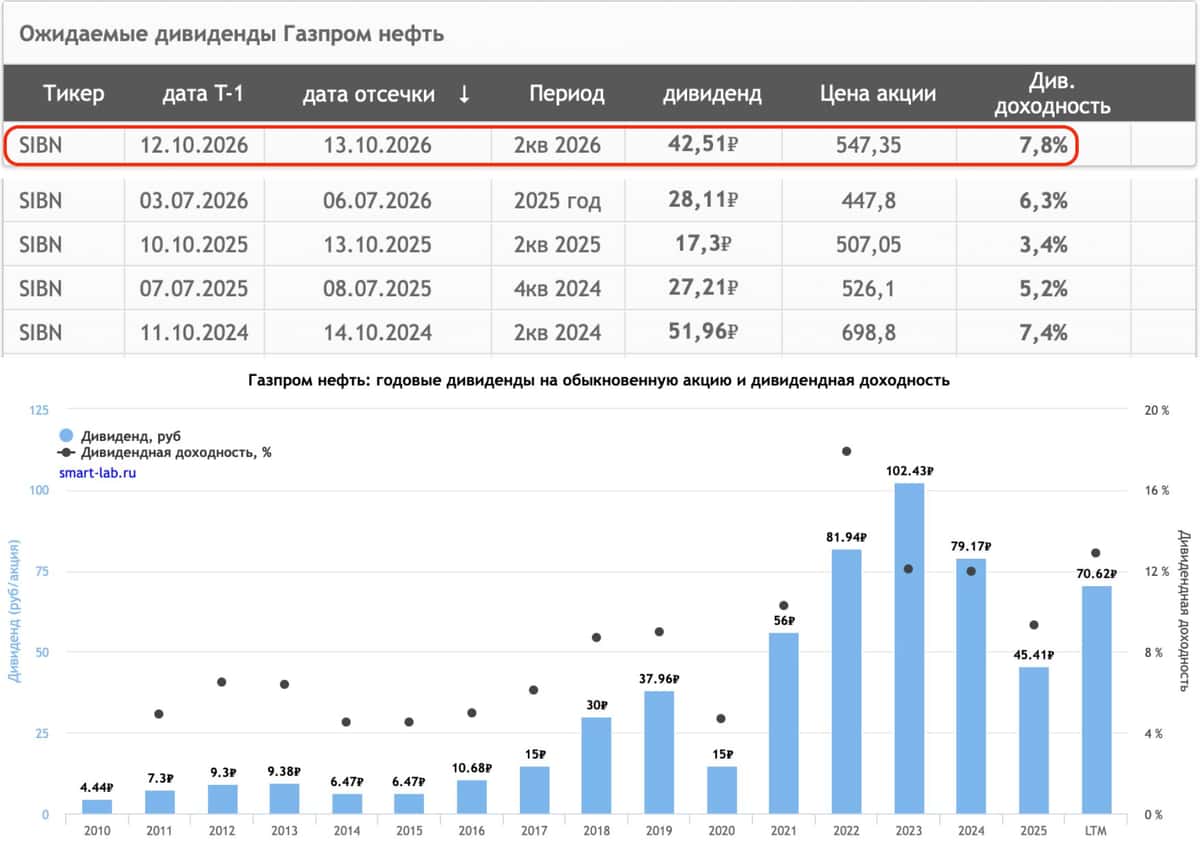
💰 С дивидендами все интереснее. СД уже рекомендовал 42,51 рубля за первое полугодие против 17,3 рубля годом ранее. Дивполитика предполагает выплату не менее 50% прибыли, а менеджмент ранее говорил о возможности сохранять payout выше 50%. Если во втором полугодии компания заработает 300-350 млрд рублей, то годовая прибыль выйдет в район 586-636 млрд. С учетом уже рекомендованных 42,51 рубля финальная выплата может составить еще примерно 20-58 рублей.
В сухом остатке получаем сильный отчет и заметно улучшившуюся конъюнктуру. Дорогая нефть и сужение дисконта Urals способны сделать второе полугодие еще сильнее. Именно поэтому Газпромнефть снова превращается в интересную дивидендную историю. Настораживают лишь отрицательный FCF и растущий абсолютный долг.
❗️Не является инвестиционной рекомендацией
♥️ Друзья мои, напоминаю, что мы работаем по бартеру. Я вам каждое утро публикую интересный разбор эмитента, вы ставите ему лайк. Курс 1 к 1. Спасибо!
Роснефть - худшие результаты полугодия среди нефтяников
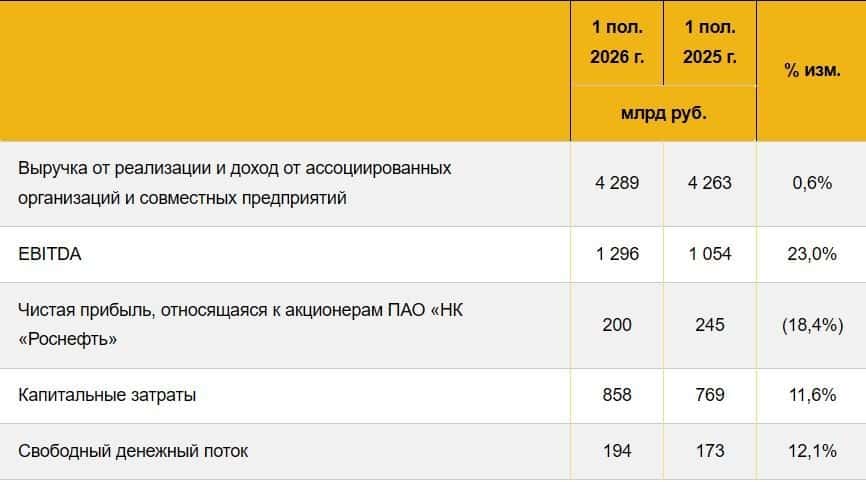
Низкая база прошлого года, высокие цены на нефть, повышенный спрос со стороны Китая и Индии - все это должно было улучшить финансовые результаты нефтяников. И улучшило! Компании сектора сохранили выручку и кратно нарастили прибыль. Все, кроме Роснефти. Сегодня предлагаю разобрать компанию с помощью ее изрядно «кастрированного» отчета за первое полугодие 2026 года.
⛽ Итак, выручка Роснефти выросла чисто символически - на 0,6% до 4,3 трлн рублей. При этом ни географию продаж, ни нормальную разбивку по сегментам мы не увидим - значительная часть примечаний к отчетности скрыта постановлением правительства. Это станет ключевым моментом, но о нем я расскажу позже.
Стоит отметить, что 4 трлн - это норма для компании. Столько за полугодие она фармила и в 2024 году, и в докризисном 21-ом. Если взять ваш любимый Лукойл, то потеря зарубежного сегмента отгрызла половину его выручки. В 2021 или в 2023 году выручка составляла больше 4 трлн, против текущих 2-х. Так что по Росе вполне устойчиво идем.
Расходы остались примерно на прошлогоднем уровне - 3,7 трлн рублей, благодаря чему операционная прибыль выросла на 10% до 641 млрд. А вот дальше начинаются проблемы. В «прочие расходы» компания записала сразу 195 млрд рублей и, конечно же, не раскрыла эту статью. Менеджмент говорит о разовых факторах, включая курсовые разницы и обесценение активов, но насколько они действительно разовые - покажет время.
📊 Дополнительно около 37% прибыли до налогообложения ушло на налоги. В результате общая чистая прибыль составила 282 млрд рублей, из которых акционерам Роснефти относится лишь 200 млрд - на 18,4% меньше прошлогоднего результата. Еще 82 млрд рублей приходится на неконтролирующие доли в дочерних обществах, но разобраться подробнее здесь снова мешает отсутствие раскрытий.
И вот это уже особенно интересно на фоне конкурентов. Роснефть оказалась единственной среди крупнейших российских нефтяников, кто снизил прибыль: у Лукойла она выросла примерно на 50%, а Газпромнефть и Татнефть нарастили результат кратно. Получается, сильная нефтяная конъюнктура пока прошла мимо миноритариев Роснефти.
💰 За 2025 год акции принесли около 3,8% дивидендной доходности, а по итогам 2026-го рассчитывать на заметное увеличение выплат при такой динамике прибыли пока сложно. Окончательные выводы по Роснефти я сделаю после разбора остальных нефтяников. Тогда сравним динамику прибыли, дивиденды и мультипликаторы всего сектора. Пока же перед нами довольно слабый отчет на фоне дорогой нефти, а отсутствие нормального раскрытия информации привлекательности Роснефти точно не добавляет.
♥️ Стартуем недельку с разбора нефтяника. Приготовил для вас еще много чего интересного. Ставьте лайк, если ждете очередную статью.
❗️Не является инвестиционной рекомендацией
$ROSN $LKOH $SIBN $TATN
Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки
Сентябрь на российском фондовом рынке традиционно называют месяцем «тихого дивидендного сезона». Основная волна выплат уже прошла, однако у инвесторов остаётся несколько недель, чтобы успеть приобрести акции и зафиксировать дивидендную доходность. В условиях сохранения жёсткой денежно-кредитной политики ЦБ и высоких ставок по банковским депозитам дивидендные бумаги продолжают оставаться в центре внимания.
При этом изменился сам критерий выбора: теперь инвесторы направляют средства только в компании с безупречным денежным потоком и низкой долговой нагрузкой. Всё остальное рынок игнорирует, несмотря на привлекательные дивидендные обещания.
Давайте проанализируем ключевые возможности этого периода:
• Самая жирная доходность: у «Газпром нефти» #SIBN (7,9%), банка «Санкт-Петербург» #BSPB по обычке (7,7%) и «Хэдхантера» #HEAD (7,2%).
Успеть под отсечку по ним можно в разные даты: «Хэдхантер» — до 25 сентября, «Газпром нефть» — до 12 октября, банк «Санкт-Петербург» — до 2 октября.
• Дальше идут середнячки: «Татнефть» #TATN по префам (5,8%) и обычке (5,6%) — успеть до 12 октября. B2B-РТС #BTBR (3,7%), «Займер» #ZAYM (3,6%), «Черкизово» #GCHE (3,5%) — все до 8 октября.
«Новатэк» #NVTK (3,5%) и «НоваБев» #BELU (3,2%) — до 9 октября. «Яндекс» #YDEX (2,9%) и «Инарктика» #AQUA (2,9%) — до 18 сентября и 1 октября соответственно.
• Скромнее всех: ММЦБ (2,7%) — до 25 сентября, Т-Технологии #T (1,8%) и «Норникель» #GMKN (1,4%) — до 9 октября, «Диасофт» (1,3%) — до 18 сентября, «Озон Фармацевтика» (1,1%) — до 28 сентября.
Но и здесь не всё так однозначно. Для кого-то важен не размер дивиденда, а сам факт выплаты — и надежда на то, что компания, направив часть прибыли в развитие, а не на выплаты, обеспечит рост стоимости акций в будущем.
Среди секторов выделил бы два ключевых:
• Банковский сектор: Ожидается, что крупнейшие банки сохранят высокую дивидендную доходность по итогам 2025 года, продолжая демонстрировать платежную дисциплину. Их прибыль традиционно поддерживают высокие ключевые ставки, обеспечивающие хороший процентный спрэд.
• Нефтегазовый сектор: Здесь ситуация избирательна. Наиболее устойчивые дивиденды характерны для компаний с сильным балансом и низкой долговой нагрузкой, которые способны поддерживать выплаты даже на фоне колебаний цен на нефть.
Дивидендный лайфхак:
Реинвестирование дивидендов — одна из базовых стратегий долгосрочного инвестора. Логика проста: вы держите акции, получаете дивиденды и направляете их на покупку новых бумаг. Со временем это создаёт эффект сложного процента и ускоряет рост капитала.
Однако у классического подхода есть слабое место — временной разрыв. Пока дивидендные выплаты поступают на счёт, рыночная ситуация может измениться, и цена акций — заметно подрасти. В результате инвестор покупает новые бумаги уже по менее привлекательной цене, чем в момент дивидендной отсечки. Этот нюанс стоит учитывать при построении стратегии.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Газпром нефть. Отчет за 2 кв 2026 по МСФО
Тикер: #SIBN
Текущая цена: 556
Капитализация: 2.64 трлн
Сектор: Нефтегаз
Сайт: https://ir.gazprom-neft.ru/
Мультипликаторы (LTM):
P/E - 6.86
P/BV - 0.81
P/S - 0.71
ROE - 11.8%
ND/EBITDA - 1.09
EV/EBITDA - 3.14
Акт/Обяз - 1.82
Что нравится:
✔️рост выручки на 15.6% г/г (884 → 1022.2 трлн);
✔️чистый долг увеличился на 4.4% к/к (1351 → 1411 млрд), но ND/EBITDA улучшился с 1.22 до 1.09;
✔️нетто фин расход уменьшился на 81.1% к/к (12.7 → 2.4 млрд);
✔️чистая прибыль выросла в 3.2 раза г/г (61.4 → 195.1 млрд);
✔️некомфортное отношение активов к обязательствам.
Что не нравится:
✔️FCF снизился на 7.2% г/г (65.2 → 60.5 млрд);
Дивиденды:
Целевой размер дивидендных выплат по акциям компании — не менее 50% от чистой прибыли по МСФО с учетом корректировок. Дивиденды выплачиваются дважды в год.
СД рекомендовал дивиденд за 1 пол 2026 в размере 42.51 руб (ДД 7.65% от текущей цены).
Мой итог:
Операционные показатели к/к:
- добыча углеводородов с учетом доли в совместных предприятиях -1.3% (33.04 → 32.6 млн т н.э.);
- объем переработки на собственных НПЗ и НПЗ совместных предприятий -5.1% (10.43 → 9.9 млн т).
Добыча поквартально продолжила снижение, хотя за полгода она выросла на 1.5% г/г (65 → 65.64 млн т н.э). Кстати, в мае компания начала полномасштабную добычу нефти на Чонской группе месторождений в Восточной Сибири.
По снижению объемов переработки от компании комментарии отсутствуют, но можно предположить, что это связано с остановкой московского НПЗ с середины июня. За полгода переработка уменьшилась на 6.3% г/г (21.69 → 20.33 млн т).
Выручка за квартал выросла на фоне повышения цен на нефть и нефтепродукты в связи с ситуацией вокруг Ормузского пролива. За полгода выручка увеличилась на 5.9% г/г (1.77 → 1.88 трлн).
Чистая прибыль кратно выросла по нескольким причинам - увеличение выручки, улучшение операционной рентабельности с 10.4 до 23.7%, снижение нетто фин расхода (18 → 2.4 млрд), прибыль в совместных предприятиях (+14.8 млрд vs -0.8 млрд во 2 кв 2025) и уменьшение эф. ставки налога на прибыль (23.6% vs 25.1% во 2 кв 2025).
FCF снизился счет более высокого роста кап. затрат (+16.9% г/г, 93.9 → 109.8 млрд) относительно OCF (+7% г/г, 159.1 → 170.2 млрд).
В отчетном квартале Газпром нефть снова нарастила долг. При этом долговая нагрузка уменьшилась за счет стремительного роста EBITDA.
Как ожидалось, 2 квартал получился сильным. Следующий по логике должен быть точно не хуже, а, скорее всего, еще лучше, так как ко всем прочим факторам добавилось еще ослабление рубля. Про конец года пока сложно что-то сказать определенное. При этом риски ударов по НПЗ никуда не исчезли. Положительной новостью стало то, что московский НПЗ уже в начале июля возобновил переработку нефти после атаки от 16 июня. Предварительно была информация, что остановка могла быть минимум на 6 месяцев. Правда в том же июле омский НПЗ остановил работу после удара беспилотника. О возобновление его работы пока информации нет.
Сильный 2 квартал и пока неизменная конъюктура снова меняют расклад. Даже если сделать поправку на приостановку НПЗ, то, наверное можно рассчиывать, что Газпром нефть сможет заработать за 2 полугодие еще 250 млрд. В таком случае за 2026 год получается прибыль в районе 546 млрд, что дает P/E 2026 = 4.83 и дивиденд около 80.55 (ДД 14.49% от текущей цены) при выплате 70% от ЧП (примерно так рекомендуется за 1 полугодие). С момента прошлого обзора акции неплохо подросли и сейчас апсайд по цене уже не такой ощутимый, но дивидендная доходность остается интересной. Компании только остается избегать риска приостановки переработки на своих НПЗ.
Продажа доли компании в 56.15% в сербской NIS в процессе. По словам президент Сербии сделка может быть закрыта уже в сентябре. А пока Сербия добилась от США нового исключения из санкций для NIS до 30 сентября.
Акций Газпром нефти нет в портфеле, так как держу другие компании сектора в портфеле. Прогнозная справедливая стоимость - 587 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме
Текущая ситуация на бирже
Индекс Мосбиржи накануне вновь протестировал отметку 2300 п., но закрепиться выше не смог. Поддержку рынку оказывает рост нефтяных котировок, но заявления политиков остужают пыл быков. Без новых драйверов к росту пройти зону сопротивления на 2300-2370 пп. будет непросто. Вчера дополнительную пищу для размышлений дали свежие данные по инфляции и бюджету.
🧮 Росстат представил недельные данные по инфляции, зафиксировав рост цен на 0,05%. В годовом выражении показатель стабилизировался на отметке 6,3%. Завтра ЦБ проведет очередное заседание, и рынок склоняется к сохранению ключевой ставки. При этом дефицит федерального бюджета за январь-август достиг 5,8 трлн рублей, тогда как расходы выросли на 14,7% год к году. В августе даже был зафиксирован профицит, но этого едва ли хватит для полноценного разворота тренда.
🏦 Сбер представил результаты по РСБУ с января по август, сообщив о росте чистой прибыли на 19% до 1,3 трлн рублей, вследствие расширения процентной маржи. В то же время настораживают сильный рост резервов и стагнация в комиссионных доходах, и на этом фоне в августе темп прироста прибыли уже замедлился до 14,2%. Осенью мы можем увидеть дальнейшее замедление темпов роста прибыли, поэтому защитным банковский сектор я бы не назвал.
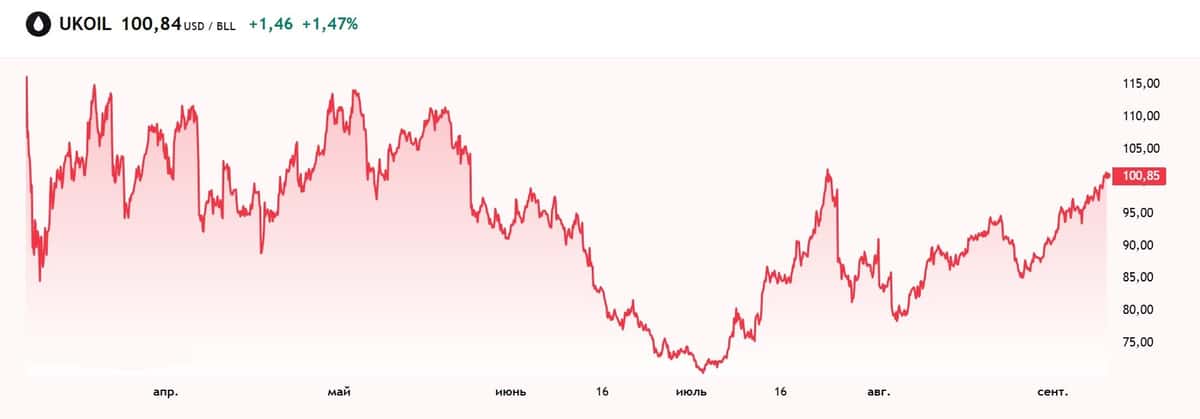
🛢 Цены на нефть марки Brent достигли трехмесячного максимума и пытаются закрепиться за психологической отметкой $100 за баррель. В то же время Argus рапортует о средней стоимость Urals на начало сентября в $80. Дисконт сохраняется, но средняя цена вполне интересная как для бюджета, так и для наших нефтяников. Татнефть и Газпромнефть могут заметно улучшить свои финрезультаты во втором полугодии.
🌾 Поставки российских удобрений в Индию в первом полугодии выросли на 20% год к году. В прошлом году экспорт в эту страну достиг около 6 млн тонн, увеличившись в шесть раз за пять лет. Для ФосАгро и Акрона это хороший сигнал: индийский рынок постепенно становится одним из ключевых направлений сбыта. Правда, крепкий рубль по-прежнему съедает часть экспортного эффекта.
🏦 МГКЛ представил операционные результаты за первые восемь месяцев, сообщив о росте выручки в 2,4 раза до 34,3 млрд рублей. Это больше, чем компания заработала за весь прошлый год. Драйверы роста - оптовая торговля драгметаллами на фоне рекордного спроса на золото на внутреннем рынке и ресейл направление. Высокая оборачиваемость подтверждает, что экосистема работает - направления действительно органично дополняют друг друга, а не просто сосуществуют.
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$SBER $PHOR $AKRN $TATN $SIBN
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль Газпрома $GAZP по МСФО за I полугодие 2026 года составила 863,9 млрд ₽, снизившись на 12% год к году, при росте выручки до 5,3 трлн ₽ с 4,99 трлн ₽ годом ранее.
Прибыль во II квартале выросла до 518,63 млрд ₽ с 322,78 млрд ₽, а по РСБУ компания получила 78,4 млрд ₽ прибыли против убытка 10,8 млрд ₽ годом ранее.
Капитальные затраты во II квартале снизились до 429 млрд ₽ с 555 млрд ₽ при плане на 2026 год в 2,698 трлн ₽.
Сохранение высокой прибыли при снижении капзатрат показывает, что компания балансирует между инвестициями и финансовой устойчивостью в условиях санкционного давления.
🔴 ИнвестВзгляд: Лукойл — надёжно, как швейцарские часы, только с запахом бензина
Первое полугодие 2026 года Лукойл закрыл с чистой прибылью 362 млрд рублей. Это на 10,4% больше, чем в первом полугодии прошлого года. Выручка выросла на 4% — до 1,454 трлн. Казалось бы, всё отлично: радуемся, покупаем шампанское. Но давайте копнём глубже.
Прочие расходы выросли в 7,4 раза. По некоторым оценкам, EBITDA у Лукойла снизилась почти вдвое, и компания на текущий момент выглядит одной из самых слабых в секторе по динамике операционной эффективности. При этом, что характерно, финансовая база остаётся сильной. То есть деньги есть.
⚖️ Динамика у всех волатильная, сравним с конкурентами.
Роснефть — главный конкурент, крупнейшая по масштабам компания, но её обременяет значительная долговая нагрузка. По итогам первого квартала 2026 года чистая прибыль Роснефти по МСФО снизилась на 32% год к году — до 115 млрд рублей. При этом EBITDA выросла на 37%.
Газпром нефть — тут картина другая. Выручка за первый квартал 2026-го снизилась на 3,7% — до 858 млрд рублей. Чистая прибыль упала на 3,5% — до 95,8 млрд. Падение умеренное, можно сказать, символическое. Но что интересно: скорректированная EBITDA при этом подросла на 13,9%. Вот это уже похоже на эффективный менеджмент — выручка упала, а операционная эффективность выросла.
А Лукойл — где-то посередине. Не такой неповоротливый, как Роснефть, но и до эффективности Газпром нефти ему пока далеко. При этом у Лукойла есть жирный козырь — дивиденды.
🎯 ИнвестВзгляд: Это надёжный, консервативный, скучный актив. Но сейчас такие времена, что даже этот «надёжный» актив может неприятно удивить. Однако для дивидендных инвесторов это классный актив. В моём портфеле имеется, просадка 25%.
$LKOH $ROSN $SIBN
Индекс закрепился выше 2260, но эйфории нет. Почему я сохраняю осторожность?
После 19 недель непрерывного падения индекс Мосбиржи растёт уже третью неделю подряд и закрепился выше отметки 2 280 пунктов. Звучит обнадёживающе, но давайте без эйфории. Три недели — это хороший знак, но ещё не приговор для медведей.
Чтобы говорить о смене тренда, нужно увидеть, как рынок удерживает достигнутые рубежи, обновляет локальные максимумы и, главное, сохраняет устойчивый спрос. А вот с этим как раз могут возникнуть сложности.
Главный драйвер предстоящей недели — это новости о том, что представители Трампа вот-вот приедут в Москву и Киев для переговоров по урегулированию конфликта.
Но если честно, больших драйверов для устойчивого роста я не вижу. Макроэкономический и геополитический фон по-прежнему тяжёлый. Инвесторы относятся к перспективам переговоров со здоровым скепсисом — слишком уж много было обещаний и слишком мало реальных шагов.
Одной из главных опор рынка остаётся ослабление рубля. Причём оно рискует перерасти в более стремительное движение. Сейчас внимание приковано к курсу юаня: если в начале недели он не вернётся ниже 12 рублей, а тем более пробьёт 12,3, ускорение ослабления может стать весьма резким.
И здесь есть несколько структурных факторов. Во-первых, с 7 августа Минфин увеличил ежедневные нетто-покупки валюты с 4,8 до 5,9 млрд рублей. Во-вторых, август — сезонно высокий месяц для спроса на валюту: население закупается под отпуска, компании делают предоплаты за осенний импорт.
А вот с нефтью картина менее радужная. За неделю баррель Brent скатился с 90 до 82 долларов. Основная причина — переговоры по Ормузскому проливу. Если сделка с Ираном состоится и судоходство восстановится, нефть может сместиться в диапазон 70–80 долларов.
Однако, события развиваются в совсем ином направлении. Парламент Ирана согласовал закон, который запрещает проход через Ормузский пролив судов США и Израиля. Под запрет попадает не только проход, но и перевозка любых грузов — как военных, так и гражданских, если они аффилированы с Израилем. Нарушителям грозят штрафы до 20% от стоимости груза.
Отложенный негатив. Верхняя палата Конгресса США одобрила законопроект о дополнительных санкциях против России. Документ отправится в Палату представителей, и ожидается, что его рассмотрение начнётся в сентябре.
А Евросоюз тем временем готовит 22-й пакет санкций — его могут утвердить к середине октября. Ключевая угроза — полный запрет на импорт российских энергоносителей. Пока это обсуждается, но рынок не может игнорировать такие риски.
Что дальше? Многое будет зависеть от новостного фона. Если информационная пауза по украинскому урегулированию затянется, инвесторы могут начать фиксировать прибыль. В этом случае первой линией обороны станет уровень 2250 пунктов, а более основательной — зона чуть ниже 2200.
Но если геополитические ожидания получат подтверждение (визиты, заявления, реальные шаги), индекс Мосбиржи вполне способен выйти в диапазон 2300–2400 пунктов.
В фокусе внимания: В понедельник ЦБ выпустит обзор рисков, в пятницу — платежный баланс. Среда принесет данные по инфляции за июль.
Корпоративные итоги подведут Т-Технологии, Ростелеком, ВК, ИКС 5, Совкомбанк, ЭЛ5-Энерго, Интер РАО и Распадская. Советы директоров Т-Технологий, РУСАЛа и Озон Фарма займутся дивидендами. Аэрофлот поделится операционными результатами, а Хэдхантер проведет День инвестора.
Внешний фон будет определяться статистикой по инфляции в США, отчетами МЭА и ОПЕК, а также прогнозом EIA.
• Лидеры: Циан #CNRU (+2,9%), Сургутнефтегаз #SNGS (+2,73%), Газпром нефть #SIBN (+1,68%).
• Аутсайдеры: ЕвроТранс #EUTR (-5,48%), Софтлайн #SOFL (-4,77%), Сегежа #SGZH (-4,7%), ЭсЭфАй #SFIN (-4,1%).
10.08.2026 - понедельник
• #AKRN Закрытие реестра по дивидендам 235 руб.
• #T Закрытие реестра по дивидендам 4.6 руб.
• #RUAL СД по дивидендам за 1 п 2026 года.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Отскок вопреки нефтяному обвалу: что движет рынком и куда идём?
Вчерашние торги на Московской бирже напоминали качели: внутри дня трясло знатно, но финальный результат оказался на удивление стойким.
Индекс МосБиржи закрылся символическим плюсом — прибавил 0,16%, остановившись на отметке 2266. А вот рублёвый индекс РТС просел сильнее (минус 1,02%), и это понятно: слабеющий рубль традиционно давит на долларовые показатели. Главный же возмутитель спокойствия — нефть. Brent в моменте теряла около 5%, и казалось, что день будет провальным. Но рынок выдержал.
Почему нефть рухнула? Триггером стало громкое заявление министра финансов США Бессента: он пообещал, что уже в среду будет достигнута сделка с Ираном об открытии Ормузского пролива. Рынки немедленно отыграли это как ослабление геополитической премии в цене барреля.
Добавили нервозности заявления Зеленского о подготовке СБУ новых операций против России, а также новости из Еврокомиссии, которая вновь грозится полным запретом на импорт российских энергоносителей — несмотря на то, что в ЕС собственных запасов откровенно не хватает. Это создаёт благоприятный фон для акций «Газпрома» и «Новатэка» — спрос на их продукцию в любом случае останется высоким, и рынок это учитывает.
Объём торгов — 67,8 млрд рублей — не рекордный, но важен сам факт: просадку активно выкупали, причём с нарастающей активностью. Это хороший знак. Он говорит о том, что у рынка есть подушка безопасности, и крупные игроки не готовы расставаться с позициями при любом шорохе.
Инвесторы сейчас заложники противоречивых новостей. С одной стороны, СМИ пестрят заголовками об усилении атак ВСУ на склады — с человеческими жертвами и колоссальными убытками для бизнеса. Это давит на нервы населению и держит рынок в напряжении.
Но с другой — появляются робкие сигналы о том, что США вновь прощупывают почву для мирных инициатив. Пусть это пока лишь слухи, но они дают слабую, но надежду на переговорный трек. Именно этот баланс страха и надежды пока удерживает котировки от обвала.
Рубль: ждём сигнала от Минфина. Валютные фьючерсы (юань и доллар) пытались пробить важные рубежи — 12 рублей за юань и 81 рубль за доллар. Но ключевая интрига дня — объявление Минфина по бюджетному правилу.
Средняя цена нефти в июле превысила 59 долларов, а значит, в августе Минфин, скорее всего, не будет продавать валюту, а может даже вернуться к покупкам. Напомню: с июня рубль ослаб на 13% как раз после того, как Минфин начал покупать валюту. Так что сегодняшнее решение может стать серьёзным драйвером для курса.
Вчера мы увидели классический ложный пробой: индекс нырнул ниже уровня 2250 пунктов, но быстро вернулся обратно и планирует закрыться выше. Такие движения часто являются выманиванием слабых рук перед продолжением роста. Моя цель остаётся неизменной — 2300 пунктов по индексу ММВБ.
Из корпоративных новостей:
ГК Базис #BAZA отчётность за первое полугодие: год к году выручка выросла на 30%, OIBDA — на 26%, рентабельность составила 46,5%. Акционеры утвердили дивиденды в 7,2 ₽ на акцию. Гендиректор считает текущую стоимость акций заниженной и не исключает байбэк.
Газпром нефть #SIBN полностью отменила ограничения на отпуск топлива в Москве, Санкт-Петербурге и еще 11 регионах РФ.
КЛВЗ Кристалл #KLVZ РСБУ 1п 2026г: Выручка ₽1,88 млрд (+13,4% г/г), Чистая прибыль ₽29,6 млн (снижение в 2 раза г/г).
• Лидеры: СОЛЛЕРС #SVAV (+8%), АЛРОСА #ALRS (+4,8%), РУСАЛ #RUAL (+4%), Селигдар #SELG (+2,9%).
• Аутсайдеры: РусАгро #RAGR (-4,3%), Мечел #MTLR (-4,1%), СПБ Биржа #SPBE (-3,3%).
05.08.2026 - среда
• #GEMA Вебинар с обзором результатов деятельности за 1п2026 по РСБУ.
• #RAGR последний день с дивидендом 16.48 руб.
• Банк России → публикация резюме обсуждения ключевой ставки и комментария к среднесрочному прогнозу.
• Росстат → публикация еженедельных данных по потребительской инфляции в РФ (19:00 мск).
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Газпромнефть - дивидендная история под прицелом дронов
Прошлая неделя для рынка выдалась непростой. Так-то и эта может преподнести сюрприз, но, чтобы отвлечься, давайте с нашего традиционного разбора стартанем. Итак, глава Газпром нефти Александр Дюков подтвердил, что компания сохранит неизменной дивидендную политику и продолжит направлять на выплаты акционерам свыше 50% чистой прибыли. Рассмотрим перспективы эмитента сквозь призму финансовой отчётности за первый квартал 2026 года.
⛽️ Выручка компании за отчётный период сократилась на 3,7% до 858 млрд руб. В первой половине квартала компания находилась под давлением низких цен на углеводороды и укрепления рубля, однако уже в марте она смогла получить бенефиты от геополитической напряжённости на Ближнем Востоке. Потом мы увидели мирные переговоры, а затем снова бомбежки. Уже не решусь предполагать, на какой стадии будет конфликт на момент публикации этой статьи.
Газпром нефть увеличила добычу углеводородов на 1,5% до 33 млн т н. э. Структуру производственных показателей эмитент не раскрыл, но если мы обратимся к данным ОПЕК (добыча нефти в стране выросла на 2,4%), становится очевидно: основной вклад внесла именно добыча черного золота.
📊 А вот переработка проседает: объём выпуска нефтепродуктов упал на 1,6% до 10,4 млн тонн. И худшее, похоже, впереди. По заявлениям СМИ, Московский НПЗ (мощность 12,1 млн тонн) после атак беспилотников встал на ремонт до 2027 года. Причём в прошлом году завод завершил многолетнюю модернизацию, которая должна была увеличить выпуск светлых нефтепродуктов. Теперь эти планы на паузе. Даже Омский НПЗ (22 млн тонн), который раньше считался недосягаемым, 6 июля впервые подвергся атаке дронов.
Расходная часть растёт чуть быстрее выручки, и в этой связи чистая прибыль компании сократилась на 5,2% до 100,4 млрд руб. Последние три года компания направляет на дивиденды более 75% прибыли, и в этом контексте вклад первого квартала составляет 15,2 рубля на акцию, что ориентирует на доходность 3,6%.
Материнский Газпром выкачивает из своей нефтяной «дочки» дивиденды по максимуму, благо пока позволяет приемлемая долговая нагрузка (чистый долг/EBITDA 1,3х), но нельзя сбрасывать со счетов риски ухудшения ситуации. Во-первых, высокую волатильность в ценах на нефть. Что там еще Трамп учудит, не понятно. Во-вторых, затраты на восстановление инфраструктуры после атак БПЛА будут только расти - и это не разовые траты, а новая постоянная статья расходов.
❗️Не является инвестиционной рекомендацией
♥️ Вот с такой статейки стартуем новую рабочую неделю. Ставьте лайк, а я продолжу радовать вас качественной аналитикой.
$SIBN $GAZP
Индекс Мосбиржи на грани обвала: есть ли шанс на отскок на этой неделе?
Российский рынок акций продолжает находиться под давлением. В начале недели казалось, что он начнет восстанавливаться, но эти надежды быстро угасли. С середины недели представители ЦБ один за другим давали жесткие сигналы, напоминая, что снижение ставки — вопрос отнюдь не ближайшего будущего. Рынок воспринял это болезненно, и индекс гособлигаций упал до минимальной отметки за последние 12 месяцев.
Фундаментально ситуация тоже не радует. Рубль остановился, доходности длинных ОФЗ по-прежнему высоки, нефть последние недели дешевеет, а геополитических улучшений не видно. Индекс МосБиржи остается в диапазоне 2200–2400 пунктов. Уровень 2400 выглядит серьезным сопротивлением, тогда как поддержка на 2200, напротив, выглядит уязвимой.
Дополнительным фактором давления остается инфляция. Годовая инфляция снова поднялась выше 6%. За неделю с 23 по 29 июня цены выросли на 0,22%, и снова во многом за счет топлива — бензин подорожал на 1,6%, дизель почти на 2,3%. С начала года накопленный рост уже превысил 4%.
На этом фоне вероятность того, что ЦБ на опорном заседании 24 июля возьмет паузу в снижении ставки, становится все выше. А вслед за решением по ставке последует и пересмотр макроэкономических прогнозов, что тоже вряд ли добавит рынку оптимизма.
На выходных рынок оживился благодаря новости о разговоре Путина и Трампа. Беседа длилась полтора часа, и Трамп вновь заявил о готовности помогать с урегулированием, а его спецпредставители Уиткофф и Кушнер готовы продолжать посредничество и приехать ближе к концу лета в Москву. Это вызвало волну осторожного оптимизма.
Но уже скоро этот настрой был охлажден заявлениями Дмитрия Пескова. Он фактически признал, что спецоперация переросла в войну из-за вовлечения Запада, и жестко высказался об ударах по российской инфраструктуре. При этом он подтвердил, что Россия открыта к переговорам и рассчитывает на посредничество США, хотя ситуация на фронте для Киева ухудшается. Рынок колеблется между надеждой и тревогой, но пока склоняется к осторожности.
Снижение ключевой ставки неожиданно обернулось обратным эффектом: банки начали повышать доходность по вкладам. Причина в том, что клиенты уходят в наличные, и чтобы удержать ликвидность, кредитным организациям приходится предлагать более выгодные условия.
За прошедшую неделю ставки выросли в среднем на 0,06–0,13 п.п., а наибольший скачок показали трехмесячные депозиты. Пока привлекать средства населения все равно дешевле, чем занимать у ЦБ. Но эта искусственная нехватка ликвидности, созданная регулятором, попутно усложняет и размещения облигаций Минфина.
На предстоящей неделе рынок ждет дивидендная волатильность: Акции ИКС 5, «Роснефти», МТС, Московской биржи и других эмитентов пройдут через отсечку, что может вызвать резкие движения в отдельных бумагах.
Помимо этого, ЦБ опубликует обзор рисков финансовых рынков и мониторинг отраслевых потоков, а Росстат в среду представит недельную инфляцию, а в пятницу — полные данные за июнь. Эти цифры важны для понимания того, как далеко регулятор готов зайти в своей политике.
Внешний фон тоже будет насыщенным. В середине недели выйдут протоколы ФРС, которые могут прояснить настроения американского регулятора. В пятницу МЭА опубликует свой ежемесячный доклад по нефти. Кроме того, рынки продолжат следить за динамикой сырья и за развитием событий на Ближнем Востоке.
06.07.2026 - понедельник
• #SIBN закрытие реестра по дивидендам 28.11 руб
• #LMBZ последний день с дивидендом 2.5 руб
• #NAUK последний день с дивидендом 16.01 руб
• #DIOD закрытие реестра по дивидендам 0.3 руб
• #NKHP закрытие реестра по дивидендам 10.08 руб
• #CHKZ закрытие реестра по дивидендам 394 руб
• #JNOSP последний день с дивидендом 0.01 руб
• #ABRD последний день с дивидендом 5.24 руб
• #X5 последний день с дивидендом 245 руб
• #AQUA последний день с дивидендом 10 руб
• #EELT последний день с дивидендом 0.6 руб
Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!
'Не является инвестиционной рекомендацией
Глоток воздуха или новый нырок: главная дилемма пятницы
Всё, что происходит сейчас на российском рынке, сегодня может разрешиться, но это не точно.. Индекс ММВБ стоит перед выбором: если в пятницу появится хоть какой-то повод для оптимизма, неделя закончится в плюсе и череда падений с начала марта наконец прервётся. Проблема в том, что поводов для оптимизма пока не видно даже под микроскопом.
Напомню: только что мы пережили отскок с 2200 до 2400, и он казался глотком свежего воздуха. Но сегодня рынок снова нырнул — почти на 4%. Причём тонут все: и крепкие дивидендные истории с доходностью под 10–12%, и более спекулятивные бумаги. Волна просто смывает всё на своём пути.
Параллельно на долговом рынке разворачивается своя драма: ОФЗ теряют ещё 0,3%, падают ниже годовых минимумов и пробивают поддержку 113. Доходность длинных выпусков выше 16,3% — это уже не просто цифры, а серьёзный аргумент против покупки акций. Инвесторы всё чаще смотрят в сторону облигаций, и это давление будет только усиливаться.
Фундаментально расти не на чем — это факт. Нефть дешевеет, рубль за месяц потерял 10%, но этого ослабления недостаточно, чтобы перезагрузить экономику или рынок. Инфляция ускоряется, и в разговоры о смягчении ДКП теперь никто не верит. На этом фоне геополитический фактор только добавляет веса чаше негатива.
Главная интрига дня: объявление Минфина об операциях с валютой и золотом на июль. Участники торгов гадают, как ведомство поступит после вынужденной паузы: возобновит ли покупки/продажи в прежнем режиме или скорректирует механизм с учетом нового потолка цен на нефть, а главное — как будет «гасить» накопленный за три месяца дисбаланс спроса и предложения.
Ответ на эти вопросы будет означать одно: рынок либо получит мощный импульс от экспортеров, либо останется выживать за счет собственных сил, без внешней поддержки.
Что по технике: все взгляды прикованы к 2200. Эта отметка становится красной линией: чем чаще мы её касаемся, тем ближе момент, когда она не выдержит. Если 2200 падёт — следующая остановка на маршруте 2000.
Из личных наблюдений: каждый инвестор в акции раз в несколько лет обязан пройти тест на прочность — спокойно пережить коррекцию на 40%. Если вы не готовы к такой просадке, фондовый рынок не для вас — вы гарантированно потеряете деньги.
А те, кто способен выдержать это за счет характера и грамотного подхода, на длинной дистанции почти всегда оказываются в плюсе. Если вы читаете этот пост, значит, вы один из них. Продолжаем держать строй.
Из корпоративных новостей:
МГКЛ утвердил программу выкупа собственных акций на открытом рынке. Объём составит до 897 млн ₽, что может сократить free-float с 31,81% до 5,5%.
Whoosh Прокуратура Московской области выступила против введенных запретов на прокат электросамокатов в Лобне, Раменском, Люберцах и Котельниках.
Совкомбанк акционеры одобрили дивиденды за 2025 год - 0,35 руб./акц. Отсечка - 13 июля.
• Лидеры: МГКЛ #MGKL (+11,2%), Россети Ленэнерго-ап #LSNGP (+1,8%), ПИК #PIKK (+1,5%).
• Аутсайдеры: СПБ Биржа #SPBE (-6,2%), Татнефть-ап #TATNP (-6,1%), ТГК-14 #TGKN (-6%).
03.07.2026 - пятница
• #MGKL Операционные результаты за 6М 2026 года
• #USBN последний день с дивидендом 0.01999252 руб
• #MSRS закрытие реестра по дивидендам 0.1865 руб
• #NKHP последний день с дивидендом 10.08 руб
• #RDRB последний день с дивидендом 4.75 руб
• #DIOD последний день с дивидендом 0.3 руб
• #SIBN последний день с дивидендом 28.11 руб
Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.
'Не является инвестиционной рекомендацией
Газпром нефть. Отчет за 1 кв 2026 по МСФО
Тикер: #SIBN
Текущая цена: 457.7
Капитализация: 2.17 трлн
Сектор: Нефтегаз
Сайт: https://ir.gazprom-neft.ru/
Мультипликаторы (LTM):
P/E - 8.65
P/BV - 0.67
P/S - 0.61
ROE - 7.7%
ND/EBITDA - 1.21
EV/EBITDA - 3.16
Акт/Обяз - 1.92
Что нравится:
✔️отношение активов к обязательствам остается нормальным.
Что не нравится:
✔️снижение выручки на 2.9% г/г (840.6 → 816.2 трлн);
✔️отрицательный FCF -9.7 млрд, хотя это лучше -28.2 млрд, которые были в 1 кв 2025;
✔️чистый долг увеличился на 8.4% к/к (1246→ 1351 млрд). ND/EBITDA ухудшился с 1.15 до 1.21;
✔️нетто фин расход -12.7 млрд против дохода +3.8 млрд в 4 кв 2025;
✔️чистая прибыль уменьшилась на 5.2% г/г (105.9 → 100.4 млрд);
Дивиденды:
Целевой размер дивидендных выплат по акциям компании — не менее 50% от чистой прибыли по МСФО с учетом корректировок. Дивиденды выплачиваются дважды в год.
СД рекомендовал выплаты за 2 пол 2025 года в размере 28.11 руб (ДД 6.14% от текущей цены). Дата закрытия реестра - 06.07.2026.
Мой итог:
Операционные показатели к/к:
- добыча углеводородов с учетом доли в совместных предприятиях -0.4% (33.17 → 33.04 млн т н.э.);
- объем переработки на собственных НПЗ и НПЗ совместных предприятий -5.8% (11.0 → 10.43 млн т).
Добыча немного снизилась, но осталась все равно на достаточно высоком уровне (+1.5% г/г, 32.54 → 33.04 млн т н.э). Снижение объемов переработки, скорее всего, связано с эффектом сезонности. Последние годы она шла по нарастающей от 1 к 4 кварталу. Правда он ниже и г/г (-1.4%, 10.58 → 10.43 млн т).
Выручка уменьшилась на фоне укрепления рубля, а повышение цен на нефть в связи с ситуацией вокруг Ормузского пролива затронуло лишь последнюю треть квартала.
Чистая прибыль снизилась, несмотря на то, что операционная рентабельность улучшилась с 13.4 до 18.8%. Помимо уменьшения выручки на такой результата повлияли рост нетто фин расхода (10.7 → 12.7 млрд), убыток по курсовым разницам (-16.6 млрд vs +27.6 млрд в 1кв 2025) и более высокая эффективная ставка налога на прибыль (26.8% vs 24.3% в 1 кв 2025).
FCF хоть и отрицательный, но результат лучше 1 кв 2025 за счет более лучшей динамики OCF (+22.9% г/г, 100.1 → 123 млрд) против кап. затрат (+3.5% г/г, 128.2 → 132.7 млрд).
В отчетном квартале Газпром нефть снова нарастила долга. За ним увеличилась и долговая нагрузка. Рост денежных средств и EBITDA не успевают за долгом. При этом имеющаяся долговая нагрузка все еще остается на нормальных уровнях.
Из-за конфликта на Ближнем Востоке ожидается сильный 2 квартал. Дальше пока сложно загадывать. С одной стороны, США и Иран достигли некоторых договоренностей, и Ормуз немного оживился. На этом цена нефти значительно скорректировалась (Urals ориентировочно 44$). С другой стороны, перемирие пока временное и очень шаткое, а стороны регулярно обмениваются небольшими ударами. Да и противоречий достаточно.
Еще более неприятный момент - атаки беспилотников по НПЗ. 16 июня прилетело повторно по московскому НПЗ, и по данным Reuters он остановлен минимум на 6 месяцев из-за серьёзных повреждений. Официально пока информация не подтверждена и не опровергнута.
В прошлом обзоре за основу был взят прогноз Ренессанс Капитала в 486 млрд, но с учетом всех последних событий есть сомнения, что Газпром нефть сможет достигнуть такого результата. Чуть более консервативным будет ориентир в 460 млрд.
Это дает P\E 2026 = 4.72 и примерную вилку по дивидендам от 48.51 (ДД 10.6% от текущей цены) до 72.77 руб (ДД 15.9% от текущей цены). С учетом коррекции компания выглядит достаточно интересно. Лишь бы только переработка не сильно пострадала.
Продажа доли компании в 56.15% в сербской NIS все еще в процессе. Переговоры продолжаются, а сама NIS обратилась в OFAC за новой лицензией на операционную деятельность после 1 июля.
Акций Газпром нефти нет в портфеле, так как держу другие компании сектора в портфеле. Прогнозная справедливая стоимость - 558 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🏤 Мегановости 🗞 👉📰
1️⃣ Акционеры Газпром нефти $SIBN утвердили финальные дивиденды за 2025 год: 45,41 ₽ на акцию, из которых к выплате остаётся 28,11 ₽ с учётом промежуточного транша, реестр закрывается 6 июля.
Общий объём выплат составит около 215,3 млрд ₽ — 88% чистой прибыли по МСФО, хотя в абсолюте это вдвое меньше, чем годом ранее.
Материнский Газпром $GAZP при этом дивиденды не выплатит: долговая нагрузка (чистый долг / EBITDA 2,7x) превысила пороговые 2,5x, допускающие отмену выплат по дивидендной политике.
Чистая прибыль Газпрома выросла на 7% до 1,307 трлн ₽, однако слабый свободный денежный поток делает горизонт возобновления дивидендов неопределённым.
Дочка платит исправно, материнская компания — нет: разрыв отражает разное качество денежных потоков внутри группы, и это стоит держать в голове при оценке обеих бумаг.
Очередная волна распродаж накрыла рынок. Последняя надежда на решение ЦБ
Рынок продолжает снижаться: вчера индекс ММВБ потерял почти 2%. День выдался волатильным, что типично для даты экспирации. Также дополнительную волатильность создал Сбер — единственный из голубых фишек, кто сопротивлялся общему падению. Покупатели удерживали рубежи, но сил на продолжение роста так и не нашлось.
Триггером для слома стала новость о завершении программы депозитарных расписок: JPMorgan в финальной сделке провёл транзакцию по цене ₽95, тогда как рыночная цена превышала ₽300. Сейчас взгляд прикован к зоне 314–315. Удержание этого уровня подтвердит сценарий обычного ретеста поддержки, пробой же откроет путь к 310 и сигнализирует о более глубокой коррекции.
Основным защитным активом сейчас выступает валюта, которая, вероятно, окажется в центре внимания в начале следующего месяца. Для латания дыр в бюджете альтернатив немного: либо новые налоги, что маловероятно, либо мягкая девальвация со всеми вытекающими последствиями.
Ключевые ориентиры для рынка проявятся в ближайшее время — сразу после публикации итогов заседания ЦБ по ключевой ставке и сопутствующих комментариев. Идеальным сценарием было бы снижение на 0,5% в сочетании с мягкой риторикой, но такой исход крайне маловероятен. Ориентируясь на текущие макроцифры, стоит ждать жесткого или нейтрального сигнала.
Сразу два удара по рынку недвижимости: первичка в Москве теряет покупателей (минус 26% за май и минус 33% с начала года). На этом фоне власти меняют правила семейной ипотеки: с июля многодетные получат ставку 4%, а вот семьям с одним ребенком придется рассчитывать на 10–12%. Эксперты предупреждают: новые условия и повышение ставок могут обрушить выдачу льготных кредитов еще на 20–35%.
Вчерашние опасения по поводу нарастания эскалации получили подтверждение: массированные атаки на Москву и регионы продолжаются, повышая риски для нефтегазовой инфраструктуры.
На дипломатическом треке значимых подвижек нет — Ушаков констатирует отсутствие прогресса в американо-российских контактах по Украине, а возможный визит Уиткоффа и Кушнера, по словам Володина, смещается на осень. Таким образом, объективных предпосылок для разворота рынка вверх пока не просматривается.
Иран и США вроде бы договорились — подписали меморандум, наметили контуры мирного урегулирования. Но дьявол, как всегда, в деталях: до финального соглашения целых 60 дней. Риск срыва крайне высок: любая сторона может найти повод для отступления.
В случае провала мы вернемся к исходной точке — угрозе перекрытия проливов, новому витку роста цен на нефть и удобрения. Рынки сейчас на пороховой бочке: достаточно искры для резкого рыночного разворота. Поэтому стоит держать руку на пульсе, чтобы своевременно принять взвешенное решение.
• Лидеры: Эн+ #ENPG (+2,08%), ЮГК #UGLD (+1,93%), Система #AFKS (+1,8%), РУСАЛ #RUAL (+0,98%).
• Аутсайдеры: ПИК #PIKK (-5,63%), Whoosh #WUSH (-4,9%), Татнефть-ао #TATN (-3,68%), Газпром нефть #SIBN (-3,42%).
19.06.2026 - пятница
• #ROSN Роснефть. ГОСА по дивидендам за 2025 г в размере 2,27 руб./акция
• #ZAYM МФК Займер. ГОСА по дивидендам за 1 квартала 2026 года в размере 4,36 руб/акция
• #NKNC НКНХ. ГОСА по дивидендам за 2025 год в размере 0,83 руб на обычку и преф
• #MVID М.Видео. ГОСА по допэмиссии: изменение открытой подписки на закрытую.
• #VSEH ВИ.ру. Последний день с дивидендом 4 руб.
• #CNRU Циан. Последний день с дивидендом 53 руб.
• #ABIO Артген. Последний день с дивидендом 1,2 руб.
• #PRMD Промомед. Закрытие реестра по дивидендам 8 руб. (дивгэп).
• Ставка ЦБ - 13:30 по мск
• Пресс-конференция ЦБ РФ - 15:00 по мск
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!
'Не является инвестиционной рекомендацией
Газпром нефть. Отчет за 2025 по МСФО
Тикер: #SIBN
Текущая цена: 513.5
Капитализация: 2.43 трлн
Сектор: Нефтегаз
Сайт: https://ir.gazprom-neft.ru/
Мультипликаторы (LTM):
P\E - 9.5
P\BV - 0.77
P\S - 0.67
ROE - 8.1%
ND\EBITDA - 1.16
EV\EBITDA - 3.38
Активы\Обязательства - 1.95
Что нравится:
✔️отношение активов к обязательствам остается нормальным.
Что не нравится:
✔️снижение выручки на 12% г/г (4.1 → 3.61 трлн);
✔️FCF уменьшился на 93.1% г/г (318.3 → 21.8 млрд);
✔️чистый долг увеличился на 16.7% к/к (1068→ 1246 млрд). ND\EBITDA ухудшился с 0.98 до 1.15;
✔️нетто фин расход вырос на 82.2% г/г (16.1 → 29.4 млрд);
✔️чистая прибыль уменьшилась на 48.8% г/г (500.8 → 256.2 млрд);
Дивиденды:
Целевой размер дивидендных выплат по акциям компании — не менее 50% от чистой прибыли по МСФО с учетом корректировок. Дивиденды выплачиваются дважды в год.
СД рекомендовал выплаты за 2 пол 2025 года в размере 28.11 руб (ДД 5.47% от текущей цены).
Мой итог:
Операционные показатели к/к:
- добыча углеводородов с учетом доли в совместных предприятиях +2.1% (32.49 → 33.17 млн т н.э.);
- объем переработки на собственных НПЗ и НПЗ совместных предприятий -0.3% (11.1 → 11.07 млн т).
Добыча увеличилась за счет крупных проектов в Восточной Сибири и на Ямале и эффективной работе компании на зрелых месторождениях. В течении года она понемногу снижалась, но в 4 квартале показали хороший рост. Также компания нарастила производство бензина до 10 млн т и расширила собственную сеть АЗС до 1585 станций.
Снижение выручки объясняется укреплением рубля и падением цен на нефть. Разрыв по году немного увеличился относительно 9 месяцев. За квартал выручка уменьшилась на 2.7% к/к (928.4 → 903.6 млрд).
Падение чистой прибыли случилось сразу по нескольким причинам: ухудшение операционной рентабельности с 16.6 до 11.9%, рост нетто фин расхода, увеличения прочих расходов (17.2 → 69.8 млрд), увеличения эффективной ставки налога на прибыль (29.7% vs 26.8% в 2024). Вообще, прочие расходы резко выросли в 4 квартале (60 млрд). Судя по всему, это какие-то обесценения или списания, но расшифровки в отчете нет.
FCF в сравнении с данными за 9 месяцев просели еще сильнее. По причине снижения FCF компания приняла решение снизить payout c 75 до 50% от чистой прибыли. OCF за год снизился на 24.6% г/г (823.8 → 621.2 млрд), а кап. затраты выросли на 18.6% г/г (505.5 → 599.3 млрд).
Чистый долг продолжает наращиваться, а вместе с ним растет и долговая нагрузка. С конца 2024 года чистый долг вырос на 33%. Газпром продолжает доставать из "дочки" деньги через дивиденды.
Результаты 1 кв 2026 должны улучшиться относительно предыдущего квартал, но основной эффект от конфликта на Ближнем Востоке должен быть получен во 2 квартале. Более того, по мнениям экспертов после перемирия понадобится не менее 4х месяцев для восстановления 80% поставок через пролив, а это значит, что как минимум и в 3 квартале цены на нефть не будут низкими.
Пока сложно прикинуть какие-то оценки по прибыли на текущий год, но можно взять за основу прогнозы Ренессанс Капитала в 486 млрд. Это дает P\E 2026 = 5.01 и примерную вилку по дивидендам от 51.26 (ДД 9.98% от текущей цены) до 76.9 руб (ДД 14.97% от текущей цены). Выглядит интересно, особенно при 75% pay out, но все же это примерная оценка, в которую могут вмешаться различные факторы.
Помимо завершения конфликта между США и Ираном на результаты Газпром нефти могут повлиять удары беспилотников по портам и НПЗ компании. Недавно прошла новость, что московский НПЗ компании полностью остановил переработку после атаки БПЛА.
Также стоит упомянуть, что никак не закончится история с продажей доли компании в 56.15% в сербской NIS. По информации в прессе на покупку претендуют сербская KFT Senator Treasury и венгерская MOL, но окончательного решения пока не принято. OFAC продлила срок до 6 июня для венгерской MOL, чтобы завершить переговоры о покупке.
Акций компании нет в портфеле. Прогнозная справедливая стоимость - 588 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу