Поиск
Российский ИТ-рынок меняет приоритеты
Б1 подготовила исследование российского ИТ-рынка за 2025 год. Темпы роста отрасли замедлились, а сегменты развиваются с разной скоростью. Заказчики осторожнее распределяют бюджеты и чаще оценивают окупаемость технологических проектов.
▪️ Коммерческий ИТ-рынок России вырос на 10% г/г, до 2,45 трлн руб.
▪️ Облачная инфраструктура и ЦОД прибавили 27% г/г.
▪️ Рынок ПО увеличился на 23% г/г.
▪️ Услуги и решения по инфобезу выросли на 16% г/г.
▪️ К 2032 году рынок может вырасти до 5,1 трлн руб. при среднегодовом росте около 11%.
🔷 Куда направляются бюджеты
ИТ-услуги за 2025 год выросли на 5%, оборудование прибавило 1%. Но внутри последнего сегмента динамика разошлась: серверы, системы хранения данных и корпоративное сетевое оборудование прибавили около 8%, а рынок ПК сократился.
ИИ усиливает этот сдвиг. По оценке Б1, рынок ПО для ИИ растёт более чем на 35% ежегодно. Заказная разработка прибавила 9–10% против 5% у ИТ-услуг в целом.
Для подрядчиков последствия зависят от модели контрактов. При оплате человеко-часов автоматизация может сокращать объём оплачиваемых работ. При фиксированной цене проекта снижение трудозатрат способно повысить маржу, пока заказчики не начнут требовать пересмотра стоимости. Поэтому рост производительности ещё не гарантирует роста прибыли.
Б1 допускает, что удешевление заказной разработки благодаря ИИ сделает индивидуальные решения привлекательнее готовых продуктов. Для вендоров возрастает значение функциональности, стоимости внедрения и интеграции. Среди направлений с устойчивым спросом Б1 выделяет ERP, системы управления данными и инженерное ПО.
🔷 Прогноз Б1
До 2032 года облачная инфраструктура может расти в среднем примерно на 22% ежегодно, тиражное ПО на 14–15%, информационная безопасность примерно на 13%. ИТ-услугам прогнозируют 5%.
В 2026 году Б1 ожидает рост рынка оборудования на 12–15% в денежном выражении, причём существенную часть обеспечит удорожание компонентов. Для поставщиков это создаёт риск давления на маржу, а для операторов ЦОД повышает стоимость расширения мощностей.
🔷 Где искать рост
Рост облаков и ЦОД может поддержать Ростелеком $RTKM, но потребует крупных капвложений. Positive Technologies $POSI представляет более концентрированную ставку на рост информационной безопасности, Аренадата $DATA – на развитие систем управления и обработки данных, востребованных в том числе при внедрении ИИ.
Софтлайн $SOFL неоднократно упоминается в исследовании Б1 среди крупнейших участников российского ИТ-рынка, в том числе в сегментах ИТ-услуг и информационной безопасности, а входящая в группу fabricaONE.AI – среди лидеров заказной разработки. Компания может получить выгоду от растущего спроса на комплексные ИТ-проекты, где одному заказчику одновременно требуются программное обеспечение, вычислительная инфраструктура, интеграция и кибербезопасность. Эти направления распределены между тремя кластерами группы: fabricaONE.AI (планирует вернуться к вопросу IPO в апреле 2027 года) отвечает за ИИ и разработку ПО, СФ Тех – за высокотехнологичное оборудование, Цифровые решения – за интеграцию, облака и ИБ. Такая структура создаёт возможности для увеличения среднего чека и расширения сотрудничества с действующими клиентами.
В 2025 году оборот собственных решений Софтлайна вырос на 23% г/г, до 42,1 млрд руб. За I полугодие 2026 года он составил 16,8 млрд руб. (+6% г/г), или 32% общего оборота. С учётом сезонности основная проверка перспектив этого направления ещё впереди.
17 ноября ожидаются результаты fabricaONE.AI, а 20 ноября Софтлайн представит показатели за III квартал и 9 месяцев 2026 года. Посмотрим, ускорился ли рост собственных решений и как изменение структуры бизнеса влияет на рентабельность группы.
Ставьте 👍
#обзор_рынка
©Биржевая Ключница
ЛУКОЙЛ: сделка на 22 млрд$ по замороженным активам, индекс МосБиржи ушел ниже 2450 перед праздником
1️⃣ По данным Reuters, консорциум во главе с американским миллиардером Тоддом Боли готовится обменять замороженные бумаги ЛУКОЙЛа $LKOH на его зарубежные активы — месторождения, НПЗ и АЗС в Европе, на Ближнем Востоке и в Африке.
Сделка оценивается в 22 млрд$ и может закрыться в течение нескольких недель, бумаги у западных фондов банк в интересах консорциума выкупил по цене около 30 центов на доллар.
В декабре 2025 года Минфин США уже отклонял похожее предложение другой группы инвесторов, а нынешний консорциум согласился держать акции в эскроу.
Готовность Минфина США пропустить именно эту структуру сделки показывает, что обход старых ограничений теперь зависит не от суммы, а от состава покупателей и эскроу-гарантий.
🏤 Мегановости 🗞 👉📰
1️⃣ Аэрофлот $AFLT отчитался по РСБУ за 9 месяцев 2026 года: чистая прибыль упала на 95,1%, до 6,3 млрд ₽, в том числе в III квартале — на 68,7%, до 6,9 млрд ₽.
Выручка выросла на 7,9%, до 613,4 млрд ₽, а себестоимость — на 12,2%, в основном из-за подорожания авиатоплива.
Операционный результат за 9 месяцев — убыток 19,6 млрд ₽ против прибыли годом ранее, при этом скорректированная чистая прибыль в III квартале выросла на 61,1%, до 16,2 млрд ₽.
Падение прибыли по РСБУ связано в основном с топливными издержками, а рост скорректированной прибыли говорит об устойчивости операционного бизнеса.
Текущая ситуация на бирже
Российский фондовый рынок продолжает искать точку опоры на фоне противоречивых макроэкономических сигналов. С одной стороны, инвесторы рассчитывают на дальнейшее смягчение ДКП, с другой - ускорение годовой инфляции и сохраняющиеся геополитические риски мешают покупателям перехватить инициативу. Однако Индекс постепенно карабкается вверх в рамках восходящего канала с целями на 2600-2700 пп. Может Трамп чуть подсобит?...
📊 Росстат зафиксировал недельный рост инфляции на уровне 0,11%. В годовом выражении показатель ускорился до 7,2%. Рост цен вкупе с повышенной динамикой денежной массы не предполагает мягких сигналов на ближайшем заседании регулятора, которое состоится в следующую пятницу. Рынок уже смирился с тем, что цикл смягчения ДКП поставлен на паузу, и теперь любая жесткая риторика Эльвиры Набиуллиной может спровоцировать волну фиксации прибыли.
⛽️ ФАС предлагает индексировать в 2027 году тарифы на услуги Транснефти всего на 4,99%. Напомню, что в текущем году индексация составила 5,1%. При инфляции в районе 7% операционные и капитальные расходы трубопроводной монополии растут значительно быстрее, чем регулируемые государством тарифы. Это классический пример того, как жесткое регулирование ограничивает рост прибыли компании.
📱 Ростелеком заговорил о необходимости создания дата-центров «судного дня» для восстановления цифровых сервисов в случае масштабных сбоев. На фоне растущих угроз и ударов БПЛА по дата-центрам, направление выглядит перспективным, особенно с учетом присутствия Ростелекома на рынке ЦОД и облачных услуг. Но есть и обратная сторона - объекты самой компании могут быть под угрозой, а заявленный проект едва ли можно быстро реализовать.
🔋 Цены на природный газ на хабах ЕС превысили отметку в 1000 долларов за тысячу кубометров впервые с декабря 2022 года. Ситуация критическая: подземные хранилища не заполнены до плановых значений и находятся на самом низком уровне для этого периода за последние 13 лет. В этом контексте можно ожидать сохранения высоких цен в четвертом квартале. Для Новатэка это означает возможность в моменте заработать сверхвысокую экспортную выручку, так как страны Евросоюза рекордными темпами скупают газ с проекта Ямал СПГ.
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$TRNFP $RTKM $NVTK
🏤 Мегановости 🗞 👉📰
1️⃣ Годовая инфляция ускорилась к 12 октября до 7,22% по оценке Минэкономразвития против 6,35% на конец сентября, а неделя с 6 по 12 октября дала рост цен на 0,11%.
Опрошенные Банком России в октябре 32 экономиста ухудшили прогноз: инфляция по итогам 2026 года ожидается на уровне 7,1%, а средняя ключевая ставка в 2026 году — 14,6% годовых против 12,8% в 2027 году.
Сбербанк $SBER ожидает, что совет директоров ЦБ на заседании 23 октября сохранит ставку на уровне 14% годовых — такой прогноз озвучил первый зампред правления Александр Ведяхин, а условием ее снижения в 2027 году в ЦБ считают сокращение дефицита бюджета.
Расхождение между ускорившейся инфляцией и ожиданием паузы в ставке показывает, что регулятору сложно балансировать между ценами и ростом.
ЦБ включил Т-Технологии, ВТБ и Сбер в реестр крипторынка · Мегановости
1️⃣ Банк России 6 октября включил девять организаций в реестр участников крипторынка — на следующий день после заявок Т-Технологий $T и Сбербанка $SBER
Статус криптообменников получили ВТБ $VTBR , "Т-Инвест Лаб", "Зефир" и "Система-Крипто", а депозитариев — ВТБ, Сбербанк, "Атомайз" группы Т-Технологии, "Волтари" и "Облачная инфраструктура".
Обменники смогут торговать криптовалютой вне биржи, депозитарии — учитывать активы клиентов; капитал обменников — от 15 млн ₽, депозитариев — от 50 до 250 млн ₽.
Быстрое получение лицензий крупнейшими банками показывает, что регулятор запускает легальный крипторынок без долгой переходной паузы.
Ставка постояла — рынок подёргался.
Ну что, друзья, вот и прошло очередное заседание ЦБ. Ставку оставили как есть — на том же уровне. Честно говоря, лично я ничего другого и не ждал. Когда все вокруг дружно говорят «пауза», а инфляция не спешит сдаваться, было бы странно ждать сюрприза. Но рынок — существо нервное. Он сначала вроде бы обрадовался, что всё по плану, а потом решил: «А давайте-ка зафиксируем прибыль, пока не поздно». Индекс МосБиржи в моменте сходил вниз.
Сразу скажу: я не из тех, кто бегает с графиками по потолку и пытается поймать каждое движение. Мне интереснее, как компании зарабатывают деньги, сколько платят дивидендов и есть ли у них будущее. Поэтому пятничная суета меня, если честно, мало трогает. Да, были бумаги, которые выросли сильнее рынка — Роснефть, Татнефть. Но давайте разберёмся. Роснефть и Татнефть подскочили на фоне дорогой нефти. Это классическая история: нефть растёт — нефтяники чувствуют себя хорошо. Но я бы не стал делать на этом далеко идущие выводы. Нефть штука волатильная, сегодня сто долларов, завтра — семьдесят. Гораздо важнее, как компании распоряжаются прибылью и какие у них проекты. Вот «Восток Ойл» у Роснефти — это да, это долгосрочная история. Но опять же, быстрый рост акций на таких новостях — это скорее для трейдеров.
А вот ММК, Система и Ростелеком просели. Тут тоже всё понятно. Система тащит на себе долги и проблемы с Озоном — тут нужно быть аккуратным. Ростелеком интересен с фундаментальной точки зрения, но вывод его дочек на биржу затягивается, и причина проста: ставка высокая, монетизировать активы сложно. ММК после бурного роста откатился — но это нормально, сталевары всегда были цикличными. Так что паниковать не стоит.
🎯 ИнвестВзгляд: Для меня как долгосрочного инвестора решение ЦБ ничего не изменило. Ставка на паузе — это не повод менять стратегию. Если вы верите в российскую экономику на горизонте пяти-десяти лет, то текущая волатильность — это просто шум. Я продолжаю потихоньку набирать качественные бумаги, которые платят дивиденды и имеют понятную бизнес-модель. И знаете что? Меня уже не смущает, что рынок нервничает. За последние 3 года нервы уже стальные.
$ROSN $TATN $MAGN $AFKS $OZON $RTKM
Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору
Российский рынок акций на прошедшей неделе продолжил рост, но в пятницу во второй половине дня ушел в умеренный коррекционный откат — без признаков паники. Основным поводом для разочарования стало решение Банка России взять паузу в снижении ключевой ставки, хотя большинство макроэкономистов - ожидали именно такого шага.
Поддержку рынку по-прежнему оказывают высокие цены на энергоресурсы: Brent держится выше 100 долларов за баррель, а европейский газ впервые за три с половиной года превысил 1000 долларов за тысячу кубометров.
По словам ЦБ, если сентябрь и октябрь покажут замедление инфляции, а новый бюджет не окажется чрезмерно стимулирующим, шанс на еще одно снижение ставки сохранится. Однако я считаю, что осеннее замедление инфляции крайне маловероятно — скорее наоборот, в октябре-ноябре мы можем увидеть новое ускорение. Поэтому дальнейшее снижение ставки пока представляется мне маловероятным.
Нефть продолжила рост на фоне эскалации на Ближнем Востоке и рисков судоходства в Ормузском проливе. Brent поднималась выше 108 долларов — близко к майским максимумам, когда была похожая неопределённость с поставками.
Дополнительный негатив: хуситы атаковали нефтяные объекты Саудовской Аравии — добыча упала до минимума с 1990 года. Плюс атакован ключевой порт в Красном море, из-за чего альтернативный маршрут через Баб-эль-Мандебский пролив стал таким же рискованным.
Сегодня страны Персидского залива и Иран должны обсудить в Омане сделку по проливу. Позитивный сигнал может ослабить напряжённость и скорректировать цены. Новые сложности — продолжат давить на рынки.
Из корпоративных новостей: дивидендные собрания HeadHunter, Озон Фарм и ММЦБ за первое полугодие, закрытие реестров Яндекса и Диасофта, а также обсуждение консолидации Точки акционерами Т-Технологий. В макроэкономике выйдет индекс производственных цен за август.
Главное политическое событие — выборы в Госдуму 20 сентября. Их результаты зададут курс законодательных инициатив в экономике, а после выборов ожидается активизация переговоров по Украине вплоть до трехсторонней встречи. Эти ожидания сейчас поддерживают рынок.
Отдельно стоит выделить заседание ФРС США 16 сентября. Решение по ставке и динамика доллара будут ключевыми факторами для рынков. Если ФРС подаст сигнал о более жесткой политике, это может оказать давление на цены на золото.
Что по ожиданиям: Индекс МосБиржи на неделе пробил нисходящий тренд — это позитивный сигнал, но он не гарантирует продолжения роста. Для полноценного разворота необходимо закрепиться выше 2300 пунктов, вот только сил на это пока не хватило. Вполне возможно, что какое-то время индекс проведет в боковике, в рамках которого может еще немного откатиться вниз.
Если индекс уйдёт ниже 2240–2250 и закрепится под трендовой — скорее всего, двинется к 2200. На это косвенно намекает и возможная двойная вершина, которая может сформироваться после резкого падения ниже 2300 в пятницу. Формация сработает при пробое 2250 — тогда 2200 станет базовым сценарием.
• Лидеры: Селигдар #SELG (+4,9%), МКБ #CBOM (+2,2%), Полюс #PLZL (+2,1%), ВИ.ру #VSEH (+1,6%), Циан #CNRU (+0,7%).
• Аутсайдеры: Озон #OZON (-4,3%), АФК Система #AFKS (-3,8%), Алроса #ALRS (-3,55%), Ростелеком #RTKM (-3,5%).
14.09.2026 - понедельник
• Мосбиржа #MOEX увеличит на час время основной торговой сессии. Утром она будет начинаться в 9:00 мск.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ Правительственная комиссия по контролю за иностранными инвестициями 18 августа одобрила создание совместного предприятия "Росатома" и дубайского портового оператора DP World на базе ООО "Глобальная логистика", зарегистрированного в декабре 2025 года.
"Росатом" получит в СП 51%, внеся в качестве вклада принадлежащие ему через группу FESCO 92,5% акций Дальневосточного морского пароходства ДВМП $FESH, а DP World получит 49% за денежные средства.
На этой новости акции ДВМП выросли на 18,1%, до 67,6 ₽; ранее, в апреле 2026 года, сделку уже одобрила ФАС.
Возглавит СП Екатерина Ляхова, ранее отвечавшая за развитие бизнеса в "Росатоме", а стороны, по словам пресс-службы "Росатома", сейчас согласовывают юридически обязывающую документацию.
Доступ к сети DP World из более 300 подразделений в 76 странах может укрепить экспортные логистические позиции ДВМП, что и объясняет резкий скачок котировок на объявлении сделки.
Ростелеком. Отчет за 1 пол 2026 по МСФО
Тикер: #RTKM, #RTKMP
Текущая цена: 44.4 (АО), 45.65 (АП)
Капитализация: 155.3 млрд
Сектор: Телеком
Сайт: https://www.company.rt.ru/ir/
Мультипликаторы (LTM):
P/E - 7.81
P/BV - 0.55
P/S - 0.17
ROE - 7%
ND/OIBDA - 2.1
EV/OIBDA - 2.55
Акт/Обяз - 1.24
Что нравится:
✔️выручка выросла на 10.7 % г/г (393.6 → 435.7 млрд);
✔️нетто фин расход снизился на 0.4% к/к (28.3 → 28.1 млрд);
✔️чистая прибыль увеличилась на 9.2% г/г (12.8 → 14 млрд);
Что не нравится:
✔️FCF отрицательный -20.1 млрд, хотя это лучше -33.1 млрд в 1 пол 2025;
✔️чистый долг вырос на 2.7% к/к (712.3 → 731.6 млрд). ND/OIBDA ухудшился с 2.09 до 2.1;
✔️слабое соотношение активов и обязательств.
Дивиденды:
Выплата в размере не менее 50% от ЧП по МСФО при ND/OIBDA меньше 3. По прив. акциям дивиденд в размере 10% ЧП по РСБУ разделенной на число прив. акций, составляющих 25% УК компании, но не менее дивидендов по обыкновенным акциям.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 3.54 руб (ДД 7.97% от текущей цены АО и 7.75% от текущей цены АП).
Мой итог:
Операционные результаты за 2 квартал (к/к кол-во аб-тов в млн):
- интернет доступ (оптика) +0.7% (14.3 → 14.4);
- IPTV +1.3% (8 → 8.1);
- виртуальная АТС -0.6% (0.175 → 0.175);
- местная телефонная сеть -2.5% (7.9 → 7.7);
- ШПД xDSL 0% (1.4 → 1.4);
- кабельное ТВ 0% (4 → 4).
Здесь одинаковая ситуация уже несколько кварталов подряд и продолжается неспешный переток из старых технологий в новые.
Показатели мобильного бизнеса продолжают снижаться (к/к):
- дата-трафик +5.3% (2917 → 2908 Пб);
- рост активных поль-лей интернета -2.75%.
Последние 4 квартала идет отток активных пользователей интернета. Рост траффика ни о чем не говорит. Просто элемент сезонности.
Разбивка за квартал по сегментам выручки (г/г в млрд):
- интернет и телефония +9.9% (100.2 →109);
- ЦОД и облака +8.8% (35.1 → 38.2);
- цифровой регион +11.3% (12.8 → 14.3);
- инфобез +12.2% (8.5 → 9.6);
- цифр. кластеры прочие +50.1% (21.1 → 25.6);
- мобильный бизнес +8.4% (147.2 → 159.6);
- прочие +8.8% (15.5 → 15.2).
Можно отметить, что за счет хорошего 2 квартала за полугодие получилось выйти в плюс по сегментам "ЦОД и облака" и "Инфобез". Хотя в 2025 также, что 1 пол было лучше, а потом во 2м растеряли преимущество. По опер. прибыли динамика продолжает замедляться. За полугодие +7.9% г/г, тогда как в 1 кв было 12.7% г/г, а в 2025 год вообще 20% г/г.
Стоит сделать ремарку, что далее FCF подсчитан по классической формуле. Ростелеком же к OCF прибавляет продажи ОС и НМА, а также гос. субсидии.
FCF отрицательный, но есть улучшение относительно 1 пол 2025 которые, правда, достигнуты за счет снижения кап. затрат (-18.4% г/г, 74.6 → 60.9 млрд) при незначительном уменьшении OCF (-1.3% г/г, 41.5 → 40.8 млрд). На ближайшие годы компания планирует поддерживать Capex на уровне не превышающем 20% от выручки (за 1 полугодие - 14%).
Основной проблемой компании так и остается долговая нагрузка. Чистый долг снова вырос, нетто фин расходы снижаются медленно, поэтому процентное давление продолжает "отгрызать" огромную часть операционной прибыли (в 1 полугодии "отъели" 74%). Вкупе с падением динамики по операционной прибыли позитивных сдвигов пока не наблюдается.
В июне на ПМЭФ представители компании подтвердили амбициозную цель по увеличению чистой прибыли в 3.5 раза в 2030 году относительного 2025. Для этого Ростелекому надо сильно снижать долговую и процентную нагрузку, чего пока не видно.
По примерным расчетам прибыль за 2026 может составить 23.6 млрд, что дает P/E 2026 = 6.59 и дивиденд в районе 3.59 руб при выплате 50% от ЧП (ДД 8.09% и 7.87% от текущих цен АО и АП, соответственно). С учетом того, что в ближайшее время не ожидается значительного улучшения результатов (а это возможно только при резком снижении ключевой ставки), то какой-то интересной истории здесь и сейчас не просматривается.
По IPO РТК-ЦОД и Солар пока тишина. Все также ожидается благоприятное для этого время.
Акций Ростелеком в портфеле нет. Прогнозная справедливая стоимость - 53.9 (АО), 54.5 (АП).
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
🏤 Мегановости 🗞 👉📰
1️⃣ Чистая прибыль "Ростелекома" $RTKM по МСФО за I полугодие 2026 года выросла на 9% год к году, до 14 млрд ₽.
Выручка увеличилась на 11%, до 435,7 млрд ₽, а чистый долг вырос на 3%, до 731,6 млрд ₽, при снижении отношения долга к OIBDA до 2,1 с 2,3.
Компания намерена удвоить дивидендные выплаты в течение пяти лет и увеличить чистую прибыль в 3,5 раза с уровня 2025 года.
Снижение долговой нагрузки на фоне роста прибыли и амбициозные дивидендные планы делают бумаги компании привлекательнее для долгосрочных инвесторов.
Бизнес Ростелекома растет быстрее, чем прибыль акционеров
Ростелеком $RTKMP $RTKM опубликовал консолидированные результаты по МСФО за II квартал и первое полугодие 2026 года.
Во II квартале выручка составила 226,8 млрд руб. и выросла на 8,5% кв/кв. OIBDA увеличилась на 4,3% кв/кв до 87,5 млрд руб., а чистая прибыль снизилась на 11,4% кв/кв до 6,6 млрд руб.
За первое полугодие выручка выросла на 10,7% г/г до 435,7 млрд руб., OIBDA на 11,1% г/г до 171,4 млрд руб., чистая прибыль на 9,2% г/г до 14,0 млрд руб.
🔷️ Драйверы роста
Особенно хорошо выглядят цифровые кластеры. Во II квартале их выручка выросла на 30,7% кв/кв до 49,7 млрд руб., а OIBDA на 56,7% кв/кв до 14,3 млрд руб. Год к году динамика тоже сильная. Выручка прибавила 10,2%, OIBDA 41,2%.
Мобильный бизнес выглядит слабее. Во II квартале выручка выросла на 3,7% кв/кв, а OIBDA снизилась на 5,0%. Год к году выручка прибавила 9,2%, при этом OIBDA снизилась на 2,5%.
🔷️ Маржа
Рентабельность OIBDA во II квартале снизилась до 38,6% против 39,6% год назад и 40,1% в I квартале. Расходы на персонал выросли на 11,5% г/г, амортизация на 12,6%, услуги операторов связи на 15,4%. Выручка растет быстрее OIBDA, поэтому общей марже пока не удается расширяться.
При этом рост OIBDA поддержало увеличение возмещения по проекту устранения цифрового неравенства. То есть прирост показателя связан не только с ростом выручки.
🔷️ Прибыль с нюансом
С чистой прибылью есть важный момент. Общая прибыль группы за полугодие выросла на 9,2% до 14,0 млрд руб., но часть этой суммы приходится на миноритарных акционеров дочерних компаний. Непосредственно акционерам Ростелекома приходится 9,7 млрд руб. против 10,9 млрд годом ранее, то есть на 10,5% меньше. Это видно и по прибыли на акцию. EPS снизилась с 3,20 до 2,83 руб., или на 11,6%. Получается, общая прибыль группы растет, а прибыль в расчете на акционеров самого Ростелекома пока идет вниз.
🔷️ Денежный поток
Операционный денежный поток за полугодие снизился на 1,8% до 40,8 млрд руб. FCF улучшился с минус 23,0 до минус 12,2 млрд руб., но остался отрицательным. Во II квартале FCF ухудшился до минус 6,6 млрд руб. против минус 2,2 млрд год назад.
CAPEX за полугодие снизился на 18,4% до 60,9 млрд руб. При этом компания ожидает CAPEX около 20% выручки по итогам года, поэтому во втором полугодии инвестиционная активность может заметно ускориться.
🔷️ Долг и дивиденды
Чистый долг вырос на 6% с начала года до 731,6 млрд руб., но за счет роста OIBDA долговая нагрузка снизилась с 2,3х до 2,1х. Финансовые расходы уменьшились на 2,1% до 60,2 млрд руб. Снижение ставки уже начинает помогать, хотя эффект пока довольно скромный.
За 2025 год акционеры утвердили дивиденды 2,71 руб. на обычную и привилегированную акцию. Пока отрицательный FCF остается слабым местом дивидендной истории.
🔷️ M&A и акции
За полугодие на приобретение дочерних компаний и бизнесов ушло 4,3 млрд руб. В январе ООО «Рестрим Медиа», через которое работает Wink, приобрело 100% ООО «ЛайфСтрим», которому принадлежит сервис «Смотрешка». Сам Wink является совместным предприятием Ростелекома и НМГ. Выкуп обыкновенных акций в ДДС за полугодие не отражен, при этом продажа акций составила 35 млн руб.
🧐 Вывод
Ростелеком уже выглядит интереснее, чем год назад, но пока это скорее покупка на ожидании будущего улучшения, а не на уже сильном денежном результате. Тем более во втором полугодии CAPEX может заметно вырасти и еще какое-то время давить на FCF.
При этом стратегия до 2030 года довольно амбициозная. Компания планирует довести долю цифрового бизнеса до 40%, увеличить чистую прибыль в 3,5 раза относительно 2025 года и удвоить дивидендный поток за новый пятилетний цикл. Если хотя бы большая часть этих целей будет выполнена, текущие уровни могут оказаться интересными.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ
Горячая фаза российского сезона дивидендов позади. Теперь инвесторы ломают голову над главным вопросом: забрать прибыль, докупить акции или переложиться в депозиты?
Но прежде чем принимать решение, учтите один технический момент. Дивиденды не попадают на счёт в тот же день — они идут долгой дорогой от эмитента через депозитарий и брокера, и эта бюрократическая цепочка обычно растягивается на пару недель. Так что между отсечкой и реальной доступностью денег всегда есть временной зазор.
Среди крупных эмитентов в ближайшие две недели ожидаются выплаты от Сбербанка, ВТБ, ДОМ РФ, Сургутнефтегаза, НМТП, Транснефти, Ростелекома и Аэрофлота.
В этом обзоре я выделил бумаги, которые могут быть интересны для реинвестирования:
• Сбер банк #SBER часто называют золотым стандартом российского рынка. Он направляет на дивиденды 50% чистой прибыли по МСФО, стабильно наращивает прибыль, и по итогам 2026 года выплаты могут стать рекордными.
• ДОМ РФ #DOMRF бумаги уже закрыли дивидендный гэп на ожиданиях роста прибыли и будущих выплат. В 2026 году чистая прибыль может превысить 100 млрд рублей, что позволит выплатить до 280 рублей на акцию в 2027 году.
• Икс 5 #X5 — лидер продуктового ретейла с устойчивой выручкой, не зависящей от экономического цикла. На горизонте 12 месяцев дивиденды могут превысить 300 рублей на акцию при доходности более 12%, а привлекательность будет расти по мере снижения ставок.
• Хэдхантер #HEAD уже выплатил дивиденды за 2025 год, и гэп закрылся за семь дней. Компания сохраняет высокую рентабельность и стабильный денежный поток даже в непростых условиях рынка труда. Ожидаемая дивдоходность на горизонте года — до 14%.
• Московская биржа #MOEX в политике закрепила не менее 50% прибыли по МСФО на дивиденды, но на практике последние годы отдавала около 75%, что повышает шансы на регулярные выплаты.
• Ростелеком #RTKM ориентируется на 50% чистой прибыли по МСФО, но у привилегированных акций есть гарантия 10% чистой прибыли по РСБУ, причем дивиденд по ним не может быть ниже, чем по обыкновенным. В стратегии до 2030 года менеджмент ставит цель удвоить совокупный дивидендный поток.
• Транснефть - привилегированные акции #TRNFP — монополист, не зависящий от цен на нефть. Доходы компании определяются объемами транспортировки и тарифами, рост которых в 2026 году станет ключевым драйвером.
• Совкомбанк #SVCB направляет на выплаты 25–50% чистой прибыли. По итогам 2025 года рекомендовано 0,35 рубля на акцию (доходность около 3,5%), при этом менеджмент объяснил сохранение уровня выплат планами байбэка в 2026 году.
• Мать и дитя #MDMG менеджмент ориентируется на то, чтобы направлять на выплаты около 60% чистой прибыли по МСФО. При этом компания практикует несколько выплат в год — это плюс для тех, кто ищет регулярный денежный поток.
• Россети Ленэнерго (префы) #LSNGP — до 50% прибыли на дивиденды, с гарантией 10% по РСБУ для привилегированных акций. По итогам 2025 года рекомендовано 36,72 рубля на акцию при доходности около 10%.
Сроки закрытия дивидендных гэпов варьируются от недели до нескольких месяцев, а глубокие могут не закрыться и за год. Быстрее всего восстанавливаются бумаги компаний, в которых инвесторы верят в устойчивую прибыль и новые выплаты. За последние восемь лет рекордсменами по скорости закрытия гэпов стали банки и нефтегазовый сектор.
Если акции сейчас не ваш приоритет и душа лежит к консервативным инструментам, то рекомендую посмотреть подборку облигаций по ссылке — возможно, найдете что-то интересное.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Черный понедельник: есть ли надежда остановить дальнейший обвал рынка?
Российский рынок акций продолжает удивлять своей иррациональностью. Инвесторы настолько поглощены тревогой, что перестали замечать очевидные позитивные сигналы — удорожание нефти и ослабление рубля не оказывают привычной поддержки.
Индекс МосБиржи с пугающей скоростью обновляет минимумы: за неделю он потерял почти 9%, закрывшись на отметке 1956 пунктов, а на вечерней сессии уходил к 1937. С начала марта рынок обвалился уже на треть.
Давление усилится: дивидендные гэпы по Сберу, ВТБ, ДОМ РФ и Ростелекому в сумме уронят индекс еще примерно на 47 пунктов. На торгах выходного дня банковский сектор пытался отыграть гэп, но хватит ли сил на отскок в основную сессию — большой вопрос. По-моему, Сбер выглядит интереснее ниже 240 рублей, а текущие цены на фоне накопившихся проблем не кажутся максимально привлекательными.
В начале недели возможен технический отскок — акции действительно сильно перепроданы. Но хватит ли сил у рынка, когда фундаментально все против: геополитика, санкции и жесткая риторика ЦБ. Шансов на снижение ставки в этот раз почти нет, максимум — пауза с жестким сигналом. Более того, обновленный макропрогноз регулятора может оказаться важнее самого решения по ставке.
Нефть за неделю заметно подорожала на фоне эскалации на Ближнем Востоке: США усилили удары по Ирану и объявили блокаду портов, Иран атакует американские базы, движение по Ормузскому проливу практически остановлено. Иранцы уже пригрозили перекрыть еще и Баб-эль-Мандебский пролив, что может вызвать новый скачок нефтяных цен. Это могло бы поддержать рынок, но сейчас инвесторы игнорируют и это.
Тем временем в США обсуждают новый законопроект о «адских санкциях» против банков, энергетики и покупателей российской нефти, но Трамп хочет сохранить за собой право вето на их введение. В ЕС, напротив, обсуждение 21-го пакета забуксовало — споры вокруг СПГ и потолка цен в $44,10 за баррель, который продлили до 23 июля.
Заседание ЦБ станет ключевым триггером. Недельная инфляция замедлилась до 0,17%, но топливные риски никуда не делись. Жесткий сигнал регулятора может обрушить индекс к новым минимумам. Падать есть куда: февраль 2022 года — 1681 пункт, сентябрь 2022-го — 1841. Так что ловить дно сейчас — занятие рискованное.
Последняя недельная свеча оказалась самой большой за весь период падения — это может говорить о скором техническом отскоке или, наоборот, об ускорении обвала.
В ближайших постах планирую подробно разобрать свою стратегию на текущую неделю: покажу, какие бумаги уже находятся в портфеле и в каких активах готов наращивать позиции. Подход у меня преимущественно консервативный, поэтому основу портфеля составляют облигации — здесь и длинные ОФЗ, и корпоративные выпуски, и бумаги из сегмента ВДО. Впрочем, долговой рынок сейчас тоже далёк от стабильности, и я не исключаю, что отдельные позиции могут создать избыточную волатильность.
Триггеры для нарастания дефолтов множатся, и к чему это может привести, я тоже хочу отдельно разобрать. Именно поэтому на этой неделе планирую расстаться с выпусками двух эмитентов — для меня они перестали соответствовать приемлемому уровню риска, и дальнейшее удержание выглядит неоправданным. Следите за обновлениями: постараюсь изложить всё максимально предметно и без воды.
• Лидеры: Астра #ASTR (+6,1%), Транснефть #TRNFP (+5,4%), ВТБ #VTBR (+2,3%), Совкомфлот #FLOT (+2,2%).
• Аутсайдеры: Whoosh #WUSH (-9,9%), ЕвроТранс #EUTR (-9%).
20.07.2026 - понедельник
• #CHMF операционные и финансовые результаты за 1П 2026 года
• #TRNFP закрытие реестра по дивидендам 204.17 руб
• #SBER закрытие реестра по дивидендам 37.64 руб
• #VTBR закрытие реестра по дивидендам 9.71 руб
• #RTKM закрытие реестра по дивидендам 2.71 руб
• #BAZA закрытие реестра по дивидендам 7.2 руб
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.
'Не является инвестиционной рекомендацией
Продавай, а то не успеешь - девиз последних дней. Что с нашим рынком не так?
Вчерашний день стал худшим для российского фондового рынка с сентября 2022 года. Индекс МосБиржи рухнул на 4,24% до 2022 пунктов — это сильнейшее падение за один день почти за четыре года. Предыдущий антирекорд был установлен всего три недели назад, но тогда падение было чуть меньше — 4,23%.
Рынок находится под максимальным давлением: массовые дивидендные отсечки, отсутствие новых денег, слабый спрос на риск и ожидание новых санкций формируют крайне негативный фон.
На вечерних торгах индекс ушел ниже психологической отметки 2000 пунктов. А впереди — дивидендные отсечки в Сбере и ВТБ в начале следующей недели, которые уронят индекс еще примерно на 40 пунктов. Маржин-коллы продолжаются, и когда этот процесс остановится — никто не знает.
Но даже после остановки падения рынок надолго погрузится в апатию — покупателей просто не будет, как было не раз после крупного обвала. Многие компании за последние два года показали истинное отношение к рынку и инвесторам, используя публичный статус в основном для мотивации персонала, а не для роста капитализации.
На долговом рынке также активные продажи: индекс ОФЗ снизился на 0,9%, доходность длинных выпусков подскочила до 16,6%. Некоторые инвесторы уже закладывают повышение ключевой ставки на фоне усиления инфляционных рисков. Объем торгов вырос до 99 млрд рублей — опасный признак новой волны снижения.
Макроэкономика перестает играть на руку рынку. Опрос ЦБ показал резкое ухудшение ожиданий бизнеса: индекс бизнес-климата рухнул сильнее, чем во время мобилизации 2022 года, а ценовые ожидания взлетели до многолетних максимумов.
Экономика одновременно сталкивается с охлаждением и ускорением инфляции — наихудшее сочетание для ДКП. Аналитики ЦБ пересматривают прогнозы в сторону ухудшения, а вероятность снижения ставки на заседании 24 июля выглядит все менее убедительной.
Дополнительный негатив — провал аукциона Минфина по ОФЗ. Отсутствие спроса на госдолг говорит о том, что рынок требует более высокой премии за риск. Это негативный сигнал для фондового рынка: стоимость капитала остается высокой, а облигации становятся все привлекательнее акций.
В публичном облигационном портфеле я пользуюсь паникой на рынке: точечно наращиваю долю в акциях через фонды. Один ETF повторяет индекс, второй ориентирован на бумаги роста. Сейчас доля таких фондов — 12% от депозита, и мне достаточно комфортно.
На следующей неделе, после дивидендных отсечек в Сбере и ВТБ, планирую довести ее до 20% и с этим весом подойти к заседанию ЦБ. А дальше — уже по риторике регулятора будем смотреть, продолжать увеличивать долю или придержать кэш.
Из корпоративных новостей:
Банк Санкт-Петербург РСБУ за I полугодие: Выручка ₽43,7 млрд (–13,1% г/г), Чистая прибыль ₽16,6 млрд (–39,2% г/г). Также банк рассмотрит вопрос о направлении 50% от чистой прибыли за I полугодие на выплату дивидендов.
Икс 5 операционные результаты за II квартал 2026 года. Выручка увеличилась на 9,9% г/г, до 1,29 трлн руб. Сопоставимые продажи (LFL) выросли на 4,2%: трафик и средний чек — на 1,2 и 3,0% соответственно.
Henderson операционные результаты за первое полугодие: год к году совокупная выручка выросла на 6%, трафик в офлайн-салонах — на 2,2%, количество проданных единиц — на 4,1%.
• Лидеры: МКБ #CBOM (+6,8%), ММК #MAGN (+0,7%), НЛМК #NLMK (+0,28%).
• Аутсайдеры: IVA Technologies #IVAT (-12,9%), Whoosh #WUSH (-12,9%), Сегежа #SGZH (-11,6%).
17.07.2026 - пятница
• #BISVP закрытие реестра по дивидендам 0.361 руб
• #AFLT закрытие реестра по дивидендам 5.29 руб
• #SBER последний день с дивидендом 37.64 руб
• #VTBR последний день с дивидендом 9.71 руб
• #RTKM последний день с дивидендом 2.71 руб
• #BAZA последний день с дивидендом 7.2 руб
Более подробно пишу про эти и другие компании в своём телеграм-канале, так что подписывайтесь.
'Не является инвестиционной рекомендацией
Ростелеком - рост сейчас и вызовы будущего
Из обычной сферы базовых коммуникаций отечественный телеком превращается в высокотехнологичную площадку цифровой трансформации. Ростелеком представил финансовую отчётность за первый квартал и новую долгосрочную стратегию развития — давайте по ним пробежимся и выделим ключевые моменты.
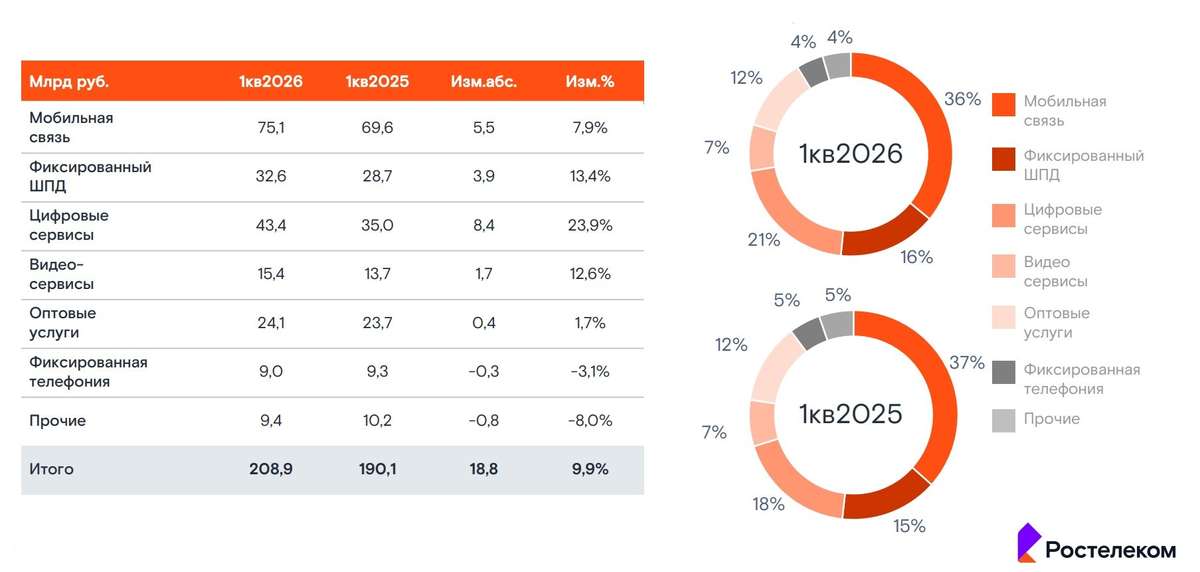
📱Итак, выручка компании $RTKM в отчётном периоде выросла на 10% до 208,9 млрд руб. Опережающие темпы роста показали фиксированный интернет и цифровые сервисы. Первый сегмент прибавил за счёт индексации тарифов, а рост цифровых сервисов во многом обусловлен развитием платформенных решений для крупных корпоративных и госзаказчиков.
Эмитент готовит к IPO два своих цифровых кластера: РТК-ЦОД и Солар, и обе дочерние компании показали слабую динамику, сократив выручку на 1% и 6% соответственно. Причины понятны: рынки облачных инфраструктурных сервисов и кибербезопасности замедляются вслед за общим охлаждением экономики. Пресловутое импортозамещение фактически поставлено на паузу в условиях текущих процентных ставок. Многие заказчики сейчас вынуждены думать не об обновлении IT-инфраструктуры, а о том, как латать дыры в операционке на фоне падения заказов.
Доходная часть растёт на уровне выручки — чистая прибыль выросла на 10% до 7,4 млрд руб. При этом процентные расходы по-прежнему оказывают значимое давление на итоговый финансовый результат, и эффект от смягчения ДКП, судя по всему, проявится не раньше конца года.
📊 Что касается долгосрочной стратегии развития, то компания ставит своей целью увеличить чистую прибыль в 3,5 раза к 2030 году, то есть до уровня 65,5 млрд руб. Звучит заманчиво, но история подсказывает: доверять таким планам стоит с осторожностью. В рамках предыдущей стратегии компания планировала удвоить прибыль, но вместо этого показатель сократился на четверть. Причина — кратный рост процентных расходов вследствие ужесточения монетарной политики.
Успех новой стратегии напрямую зависит от ключевой ставки ЦБ. Телеком‑операторы традиционно имеют высокую долговую нагрузку из‑за внушительных капитальных затрат на инфраструктуру. Если к 2030 году ставка снова будет запредельной, кратный рост прибыли останется лишь на бумаге.
Ростелеком потенциально может показать неплохой рост капитализации на фоне IPO цифровых кластеров, но для этого необходима однозначная ключевая ставка, которая позволит оживить спрос на облачные сервисы и кибербезопасность. Однако динамика долгосрочных ОФЗ сигнализирует о том, что ЦБ будет осторожно снижать ставку, и в этом контексте драйверов для сильного роста капитализации не прослеживается.
❗️Не является инвестиционной рекомендацией
♥️ И снова пятница, и снова я к вам с полезной статьей. Механизм прежний: прочитали статейку, поставили ей лайк, пошли готовиться к выходным. Спасибо!
«Группа Астра» на ЦИПР: новые партнерства и горизонты
С небольшим опозданием рассказываем, как мы в очередной раз ярко съездили на одно из ключевых событий российского IT, которое задает направление цифровизации в стране. За время конференции мы подписали 35 соглашений о сотрудничестве. Ниже — о главных событиях конференции.
✏️ Технологический альянс с «Ростелекомом» (#RTKM). C компанией будем создавать IT-проекты: в фокусе — импортозамещение в судостроении и авиации. А с организацией из группы «Ростелекома» договорились разрабатывать решения для здравоохранения.
✏️ Расширение сотрудничества с «РусГидро» (#HYDR). Планируем ускорить обработку критически важных данных в компании и повысить безопасность ее высоконагруженных IT-систем. Энергетика — отрасль, требующая максимальной защиты от киберугроз.
✏️ Партнерства в сфере образования. Подготовим сотрудников РЖД и IT-интегратора «Росатома» к работе с российским ПО на КИИ, а также переведем все школы Мурманской области на нашу ОС. Предложили систему образования для IT-специалистов Мьянмы.
✏️ Проекты с ведущими игроками рынка. На площадке, кроме перечисленных выше, заключили партнерства со СберСтрахованием, Минцифры Оренбуржья, «дочкой» Ростелекома из сферы кибербеза «Соларом» и другими игроками.
Ниже — немного фото наших менеджеров и их самые яркие цитаты. Больше новостей по итогам форума — на нашем сайте.
❤️ Ваша #ASTR
Делимся с вами новостями компании и рынка за неделю
Привет, друзья!
✏️ Перевели разработку образовательный курсов #RTKM на нашу платформу (Группа Астра)
Теперь крупнейший телеком-холдинг России использует «Линду» – наш конструктор электронных курсов. В процесс вовлечено более 200 специалистов, ежегодно в экосистеме появляется свыше 70 новых курсов — от лонгридов до тренажеров.
✏️ Расширяем сотрудничество с университетами (Группа Астра)
Договорились с Арктическим государственным институтом культуры и искусств о развитии IT-компетенций студентов и преподавателей, а также открыли профильную лабораторию в Московском техническом университете связи и информатики (МТУСИ).
❤️ Ваша #ASTR
#дайджест
Ростелеком. Отчет за 1 кв 2026 по МСФО
Тикер: #RTKM, #RTKMP
Текущая цена: 51.65 (АО), 54.5 (АП)
Капитализация: 181 млрд
Сектор: Телеком
Сайт: https://www.company.rt.ru/ir/
Мультипликаторы (LTM):
P\E - 9.35
P\BV - 0.63
P\S - 0.21
ROE - 6.7%
ND\OIBDA - 2.09
EV\OIBDA - 2.62
Акт.\Обяз. - 1.25
Что нравится:
✔️выручка выросла на 9.9 % г/г (190.1 → 208.9 млрд);
✔️нетто фин расход снизился на 2% к/к (28.8 → 28.3 млрд);
✔️чистая прибыль увеличилась на 9.5% г/г (6.8 → 7.4 млрд);
Что не нравится:
✔️FCF отрицательный -10.6 млрд, хотя это лучше -24.8 млрд в 1 кв 2025;
✔️чистый долг вырос на 2.7% к/к (693.6 → 712.3 млрд), но ND\OIBDA улучшился с 2.1 до 2.09;
✔️слабое соотношение активов и обязательств.
Дивиденды:
Выплата в размере не менее 50% от ЧП по МСФО при ND/OIBDA меньше 3. По прив. акциям дивиденд в размере 10% ЧП по РСБУ разделенной на число прив. акций, составляющих 25% УК компании, но не менее дивидендов по обыкновенным акциям.
Ориентировочно дивиденд за 2025 год составит 2.85 руб по АО и АП (ДД 5.52% от текущей цены АО и 5.23% от текущей цены АП).
Мой итог:
Операционные результаты за 1 квартал (к/к кол-во аб-тов в млн):
- интернет доступ (оптика) +1.4% (14.1 → 14.3);
- IPTV +0% (8 → 8);
- виртуальная АТС 0% (0.175 → 0.175);
- местная телефонная сеть -2.5% (8.1 → 7.9);
- ШПД xDSL -6.7% (1.5 → 1.4);
- кабельное ТВ 0% (4 → 4).
Тенденция сохраняется и продолжается естественный переток из старых технологий в новые.
Показатели мобильного бизнеса продолжают снижение (к/к):
- дата-трафик -0.3% (2917 → 2908 Пб);
- рост активных поль-лей интернета -2.39%.
Последние 3 квартала идет отток активных пользователей интернета.
Разбивка за квартал по сегментам выручки (г/г в млрд):
- интернет и телефония +8.8% (100.2 →109);
- ЦОД и облака -1.1% (18.1 → 17.9);
- цифровой регион +16.1% (5.6 → 6.6);
- инфобез -6.2% (3.1 → 2.9);
- цифр. кластеры прочие +50.1% (7.1 → 10.7);
- мобильный бизнес +7.6% (72.8 → 78.3);
- прочие -1.5% (15.5 → 15.2).
Динамика по снижению результатов в сегменте "ЦОД и облака" (РТК-ЦОД - будущее IPO) и "Инфобез" (Солар - еще одно будущее IPO) продолжилась. По операционной прибыли динамика роста за квартал чуть хуже, чем была за 2025 год (12.7% vs 20% за 2025), но, в целом, можно отметить, что бизнес операционно себя чувствует вполне нормально.
Стоит сделать ремарку, что далее FCF подсчитан по классической формуле. Ростелеком же к OCF прибавляет продажи ОС и НМА, а также гос. субсидии.
FCF хоть и отрицательный, но есть улучшение относительно 1 кв 2025 благодаря, правда, достигнутые за счет сильного снижения кап. затрат (-34.7% г/г, 43.9 → 28.6 млрд) при незначительном уменьшении OCF (-5.3% г/г, 19.1 → 18.1 млрд). На ближайшие годы компания планирует поддерживать Capex на уровне не выше 20% от выручки.
Ключевой проблем компании остается долговая нагрузка. Несмотря на рост чистого долга, нетто фин расход немного уменьшился, но процентное давление все равно остается сильным. За отчетный квартал нетто фин. расход "съел" 75% операционной прибыли. Дальше эта нагрузка будет снижаться, но вряд ли очень быстро с учетом текущей динамики по ключевой ставке.
Недавно Ростелеком представил стратегию развития до 2030 г. Ключевые моменты:
- среднегодовая выручка 1 трлн;
- рентабельность по OIBDA 37-38%;
- увеличение в 3.5 раза прибыли в 2030 относительно 2025.
По примерным расчетам прибыль за 2026 может составить чуть более 24 млрд, что дает P\E 2026 = 7.54 и дивиденд в районе 3.66 руб при выплате 50% от ЧП (ДД 7.08% от текущей цены). Дешевизны тут нет. Вообще, встречались прогнозы по прибыли в 40 млрд, но пока они выглядят сильно завышенными. Посмотрим по дальнейшим кварталам.
"Козыри" в виде IPO РТК-ЦОД и Солар переносятся на неопределенный срок. Компания ожидает более благоприятной ситуации для вывода "дочек" в "публичное плавание".
Акций в портфеле нет и пока покупку не рассматриваю. Прогнозная справедливая стоимость - 53.4 (АО), 54 (АП).
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу